


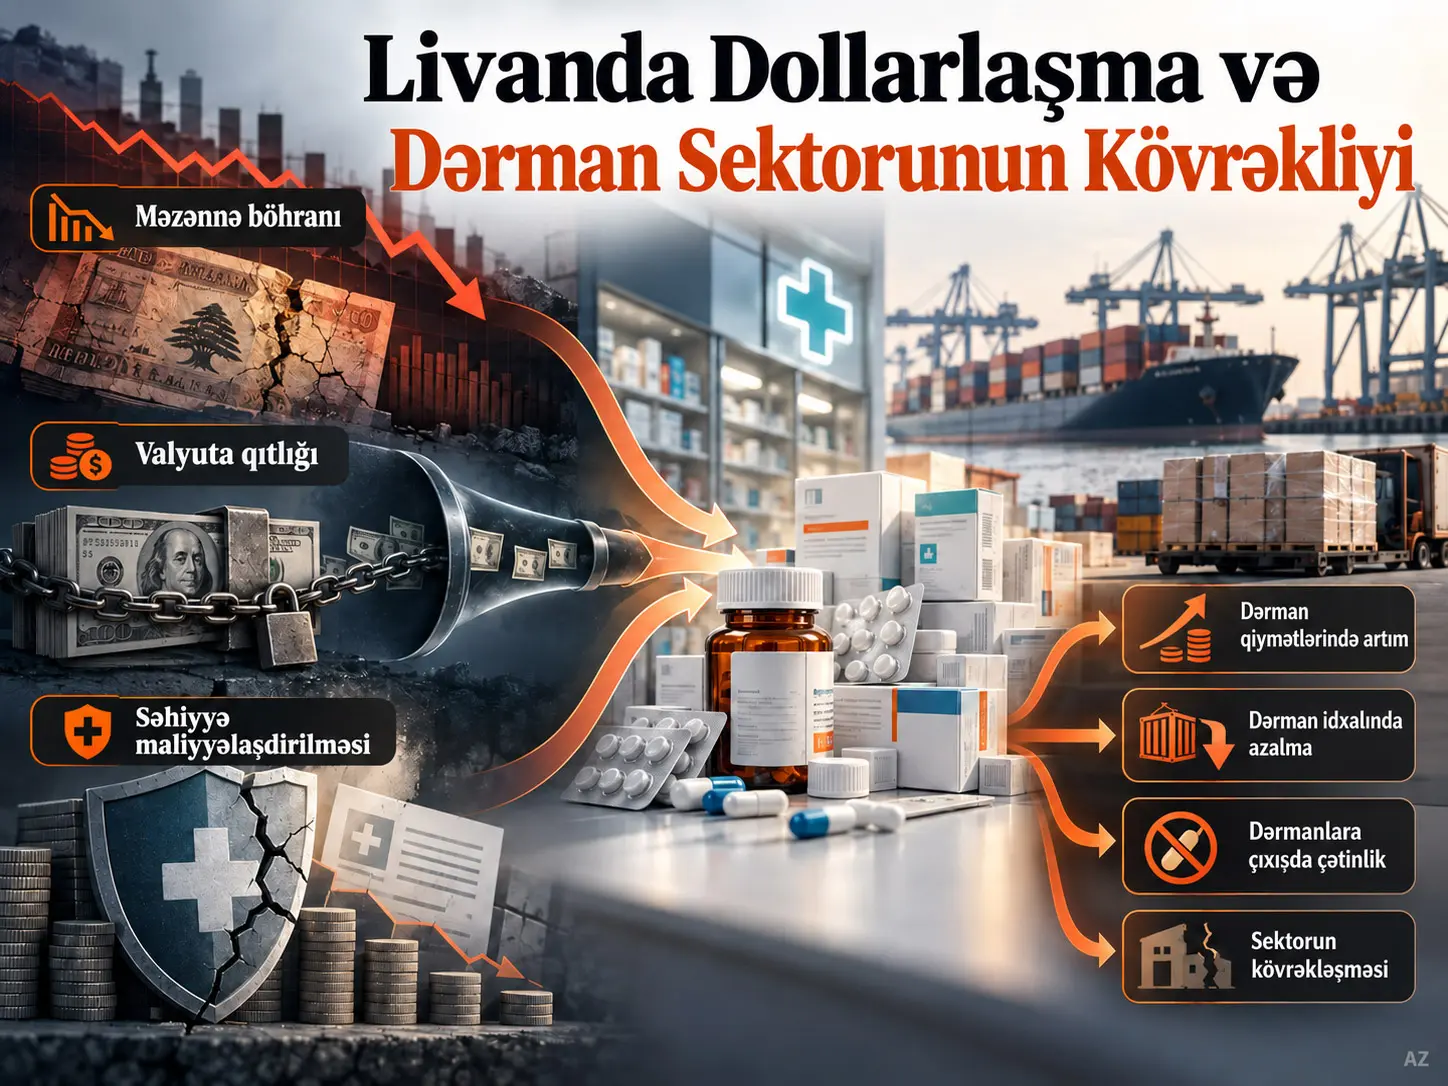
Dolarlaşma şəraitində sektoral kövrəklik, idxaldan, xarici valyutaya çıxışdan və əvəzlənməsi məhdud olan xarici girdilərdən yüksək dərəcədə asılı strateji bir sektorun məzənnə və xarici maliyyələşmə şoklarına həssaslığını ifadə edən struktur kövrəklik formasıdır. Təhlil edilən tədqiqat Livanın dərman sektorunu nümunə götürərək 2019 Sosial Hesablar Matrisi üzərində kalibrə edilmiş recursive dynamic computable general equilibrium (CGE) modeli ilə məzənnə şoklarının, xarici valyuta qıtlığının və səhiyyə maliyyələşməsindəki pisləşmənin iqtisadiyyata və dərman sektoruna necə yayıldığını simulyasiya edir.
Model üç əsas ötürülmə kanalını müəyyən edir: idxal qiymətlərindəki artımların daxili qiymətlərə və xərclərə keçidini təmsil edən qiymət kanalı; xarici valyutaya çıxış məhdudiyyətinin idxal həcmini və təklifi azaltmasını təmsil edən miqdar kanalı; səhiyyə sığortası, dövlət əhatəsi və üçüncü tərəf ödəniş mexanizmlərinin zəifləməsi ilə cibdən ödənişlərin artmasını təmsil edən institusional səhiyyə-maliyyə kanalı. Bu kanallar ayrı-ayrılıqda və birlikdə dörd simulyasiya ssenarisi ilə araşdırılmışdır.
Ən güclü statik xarici şok, idxal qiymətlərində %50 artım ilə xarici yığım/xarici valyutaya çıxışda %30 daralmanın eyni vaxtda tətbiq olunduğu Ssenari 3-dür. Bu ssenaridə istehlak qiymətləri indeksi %11,56 yüksələrkən ev təsərrüfatı gəliri %13,89, dövlət gəliri %12,35 və dövlət yığımı %80,69 azalır. Dərman alıcı qiyməti %28,41 artarkən ev təsərrüfatlarının dərman istehlakı %28,02, dərman idxalı %10,33 və sektor investisiyası %55,04 azalır.
Dinamik simulyasiyalar təsirlərin zaman keçdikcə fərqlənə bildiyini göstərir. Ssenari 3-də 2027 dərman alıcı qiyməti benchmark-la müqayisədə %89,88 yüksələrkən ev təsərrüfatlarının dərman istehlakı %15,84 azalır. Buna qarşılıq səhiyyə əhatəsi və üçüncü tərəf ödəniş mexanizmlərinin zəiflədiyi Ssenari 4-də dərman qiyməti təxminən dəyişməz qalsa da 2027-də dərman istehsalı %72,10 və məşğulluq %72,52 daralır. Bu nəticə dərman sektorundakı kövrəkliyin yalnız məzənnə və qiymət kanalı ilə deyil, ev təsərrüfatlarının səhiyyə xərclərini maliyyələşdirə bilmə qabiliyyəti ilə də formalaşdığını göstərir.
Bu nəticələr simulyasiya nəticələridir. Tədqiqat Livan böhranının real inkişafını birbaşa proqnozlaşdıran ekonometrik model deyil və modeldəki faizlər gələcəyə dair dəqiq reallaşma proqnozları kimi oxunmamalıdır.
Tədqiqatın əsas problemi
Məzənnə böhranı adətən milli valyutanın dəyər itirməsi və inflyasiya ilə əlaqələndirilir. Lakin idxaldan güclü şəkildə asılı, yüksək dərəcədə dollarlaşmış iqtisadiyyatlarda məzənnə böhranı yalnız qiymət səviyyəsini dəyişdirmir. Xarici valyuta əldə edilə bilmədikdə idxalın fiziki həcmi də azala bilər, istehsalçılar aralıq girdilərə çıxışını itirə bilər, strateji mallarda qıtlıq yarana bilər və ev təsərrüfatlarının alıcılıq qabiliyyəti sürətlə aşına bilər.
Dərman sektoru bu mexanizmin xüsusilə kritik olduğu sahələrdən biridir. Dərman tələbinin mühüm hissəsi zəruri xarakter daşıyır; bununla yanaşı dərman istehsalı və təchizatı idxal olunan son məhsullardan, xammaldan və digər farmasevtik girdilərdən asılı ola bilər. Belə vəziyyətdə məzənnə şoku yalnız “dərman bahalaşdı” nəticəsini doğurmur; eyni zamanda “dərmanın mövcudluğu azaldı” və “ev təsərrüfatı dərmanı maliyyələşdirə bilmədi” nəticələrini də yarada bilər.
Livan niyə mühüm nümunədir?
Livan iqtisadiyyatında ABŞ dolları uzun illərdir bank depozitlərində, kreditlərdə, borclanmada, qiymət formalaşmasında və digər iqtisadi əməliyyatlarda geniş istifadə olunur. Milli valyutaya inamın aşınması ilə dollar yalnız yığım vasitəsi deyil, hesab vahidi və ödəniş vasitəsi funksiyasını da üzərinə götürmüşdür.
2019-dan sonrakı pul və maliyyə böhranı bu struktur asılılığı görünən etmişdir. Livan lirəsi paralel bazarda dəyərinin %98-dən çoxunu itirmiş, 2023 illik inflyasiyası %200-ü aşmış, xarici valyuta ehtiyatları və idxal maliyyələşməsi ağır təzyiq altında qalmışdır.
Dərman sektorunda kövrəklik daha da yüksəkdir. Mənbədə təqdim olunan qiymətləndirmələrə görə Livanda istehlak edilən dərmanların təxminən %70–80-i idxaldır. Buna görə dərman təklifi həm beynəlxalq qiymətlərdən, həm məzənnə hərəkətlərindən, həm də faktiki olaraq xarici valyutanın əldə edilə bilib-bilməməsindən birbaşa asılıdır.
Səhiyyə maliyyələşməsi niyə makroiqtisadi dəyişənə çevrilir?
Məzənnə böhranı dövründə səhiyyə sisteminin maliyyələşmə strukturu da dəyişmişdir. Mənbə özəl sığortaçıların getdikcə daha çox dollar əsaslı ödənişdən istifadə etməyə başladığını və maliyyələşmə riskinin daha böyük hissəsinin ev təsərrüfatlarının üzərinə keçdiyini müzakirə edir. Beynəlxalq donorların səhiyyə maliyyələşməsində payının 2019–2021 arasında %3,4-dən %26,9-a yüksəlməsi də daxili maliyyələşmə mexanizmlərindəki zəifləməni göstərir.
Ev təsərrüfatlarının dərman və müalicə üçün daha yüksək cibdən ödəniş etmək məcburiyyətində qalması, xüsusilə zəruri səhiyyə xərclərində alıcılıq qabiliyyəti probleminə çevrilir. Buna görə tədqiqat səhiyyə maliyyələşməsini yalnız sosial siyasət dəyişəni kimi deyil, dərman tələbi və sektorun iqtisadi davamlılığı baxımından makro-sektoral ötürülmə kanalı kimi modelə daxil edir.
Xarici Valyuta Qıtlığı Dərman Sektoruna Yalnız Qiymətlər Vasitəsilə Təsir Edirmi?
Xeyr. Tədqiqatın CGE çərçivəsində xarici valyuta qıtlığı həm qiymət, həm də miqdar məhdudiyyəti yarada bilər. Xarici valyuta tapılmadıqda idxal dərmanı və ya farmasevtik girdini almaq fiziki olaraq çətinləşir; beləliklə məzənnə şoku idxal inflyasiyasından kənara çıxaraq idxal həcmini, təklif imkanını, istehsalı və dərmanın mövcudluğunu təsirləndirən kəmiyyət məhdudiyyətinə çevrilir.
Üç ötürülmə kanalı
| Kanal | Başlanğıc şoku | Əsas ötürülmə mexanizmi | Dərman sektorunda mümkün nəticə |
|---|---|---|---|
| Qiymət kanalı | İdxal qiymətlərinin yüksəlməsi | Pass-through → idxal girdi və daxili istehsal xərclərinin yüksəlməsi | Dərman qiymətlərinin artması, istehlakın azalması |
| Miqdar kanalı | Xarici valyutaya çıxış və xarici maliyyələşmə məhdudiyyəti | İdxal maliyyələşməsinin daralması → idxal həcminin azalması | Dərman və girdi qıtlığı, təklifin daralması |
| İnstitusional kanal | Səhiyyə əhatəsi və üçüncü tərəf ödənişinin zəifləməsi | Cibdən ödənişin artması → ev təsərrüfatlarının ödəmə qabiliyyətinin azalması | Effektiv dərman tələbinin və səhiyyə xidmətlərinə çıxışın azalması |
Recursive dynamic CGE nədir?
Computable General Equilibrium modeli iqtisadiyyatda istehsalçılar, ev təsərrüfatları, dövlət, xarici dünya, mal bazarları və faktor bazarları arasındakı qarşılıqlı asılılıqları eyni ardıcıl mühasibat sistemi daxilində həll etməyə çalışan sayısal ümumi tarazlıq modelidir.
Recursive dynamic quruluşda bütün gələcək dövrlər vahid intertemporal optimallaşdırma problemi kimi həll olunmur. Model hər dövrün tarazlığını ayrıca həll edir; kapital ehtiyatı və xarici mövqe kimi vəziyyət dəyişənləri əvvəlki dövrün nəticəsindən asılı olaraq növbəti dövrə ötürülür. Beləliklə birdəfəlik statik şok əvəzinə şokun zamanla yığılan nəticələri izlənə bilər.
Modeldə kimlər və hansı bazarlar var?
Model kiçik açıq iqtisadiyyatda bir neçə istehsalçı sektoru, təmsilçi ev təsərrüfatını, dövləti və dünyanın qalan hissəsini əhatə edir. Mal və faktor bazarları eyni ümumi tarazlıq sistemi daxilində həll olunur.
Xarici ticarətdə Armington yanaşması yerli və idxal malların mükəmməl əvəzedici olmadığı fərziyyəsindən istifadə edir. Bu fərziyyə dərmanlar baxımından xüsusilə vacibdir; idxal dərmanı bahalaşdıqda və ya tapılmadıqda bütün tələbin avtomatik olaraq yerli istehsala keçəcəyi fərz edilmir.
CET funksiyası istehsalın daxili bazarda satış ilə ixrac arasında necə bölüşdürüldüyünü təmsil edir. İstehsal quruluşunda Leontief texnologiyası aralıq istehlakı və əlavə dəyəri birləşdirərkən əmək və kapital CES funksiyası ilə birləşdirilir.
Ev təsərrüfatı tələbi Stone–Geary Linear Expenditure System (LES) ilə modelləşdirilmişdir. Bu quruluş dərmanlar kimi əsas mallarda müəyyən minimum/yaşayış səviyyəsi istehlakının mövcud olmasına imkan verir. Beləliklə real gəlir azalsa belə dərman tələbinin tam elastik şəkildə yox olmadığı təmsil edilə bilər.
Kapital yığımı
Mənbə sektor kapitalının əvvəlki dövr kapital ehtiyatından, amortizasiyadan və investisiyanın sektoral bölgüsündən törədiyi standart recursive kapital yığımı əlaqəsindən istifadə edir. PDF-in əsas mətn qatında əvvəlki dövr alt indeksi qismən pozulmuş görünsə də mənbənin izahı kapital ehtiyatının əvvəlki dövrün nəticəsindən ötürüldüyünü açıq şəkildə bildirir. Bu əlaqənin tam davranış tənlikləri sistemi Supplementary Information A-da verilir.
Riyazi baxımdan mexanizm bu dörd komponentdən ibarətdir:
- mövcud sektor kapital ehtiyatı,
- kapital amortizasiyası,
- iqtisadiyyatda reallaşan ümumi investisiya,
- investisiyanın sektorlar üzrə bölgü payı.
Bu recursive quruluş bəzi uzunmüddətli sektor nəticələrinin niyə yalnız ilkin şokdan deyil, əvvəlki dövrlərdə formalaşan investisiya və faktor bölgüsü qərarlarından da təsirləndiyini anlamaq baxımından kritikdir.
Makroiqtisadi bağlanış
Xarici yığımlar (FSAV) modeldə ekzogen qəbul edilir. Nominal məzənnə hər dövrdə tədiyə balansının tarazlığını təmin etmək üçün endogen şəkildə tənzimlənir. Daxili qiymət indeksi numéraire, yəni nominal istinad kimi istifadə olunur; buna görə nəticələr ümumi tarazlıq məntiqində nisbi qiymət dəyişiklikləri kimi şərh edilir.
Əmək təklifi ekzogendir. Real əməkhaqqının işsizlikdəki dəyişikliyə natamam reaksiya verməsinə imkan verən wage curve əlaqəsindən istifadə edilir və işsizlik endogen olur. Dövlət xərcləri real olaraq sabit saxlanarkən vergi gəlirləri iqtisadi fəaliyyət və ticarət axınları ilə dəyişir. Ümumi investisiya mövcud ümumi yığımlara görə müəyyən edilir.
Əsas struktur parametrlər
| Parametr | Mənası | Dəyər |
|---|---|---|
| σarm — dərman sektoru | İdxal və yerli farmasevtik məhsullar arasındakı Armington əvəzləmə elastikliyi | 1,2 |
| σarm — digər sektorlar | Digər sektorlarda Armington əvəzləmə elastikliyi | 2,0 |
| σcet | CET transformasiya elastikliyi | 2,0 |
| δK | Kapital amortizasiya dərəcəsi | %5 |
| r* | Xarici borc faiz dərəcəsi | %6 |
2019 Sosial Hesablar Matrisi niyə istifadə edildi?
Model 2019 SAM üzərində kalibrə edilmişdir; mənbə 2019-u, 2020-dən sonra Livanın pul və statistik sistemində baş verən ağır pozulmadan əvvəlki son nisbətən ardıcıl makroiqtisadi benchmark kimi qiymətləndirir.
SAM əsas qiymətlərlə qurulmuş; məhsul vergiləri ilə ticarət və maliyyə marjaları ayrıca ayrılmışdır. Matris balanslaşdırılarkən əsas makro məcmular və sektor quruluşu qorunmağa çalışılmış, mühasibat uyğunsuzluqlarını aradan qaldırmaq üçün texniki hesablarda məhdud düzəlişlər edilmişdir.
Simulyasiya ssenariləri
| Ssenari | Şok | Dəyişdirilən əsas element | Əsas kanal |
|---|---|---|---|
| Ssenari 1 | İdxal qiyməti şoku | Dünya idxal qiymətlərində +%50 | Qiymət / pass-through |
| Ssenari 2 | Xarici valyutaya çıxış məhdudiyyəti | Xarici yığımlarda (FSAV) −%30 | Miqdar / xarici məhdudiyyət |
| Ssenari 3 | Birləşmiş xarici şok | İdxal qiyməti +%50 və FSAV −%30 | Qiymət + miqdar qarşılıqlı təsiri |
| Ssenari 4 | Səhiyyə maliyyələşməsi şoku | Səhiyyə əhatəsi və üçüncü tərəf ödəniş mexanizmlərində −%50 | İnstitusional / ev təsərrüfatlarının ödəmə qabiliyyəti |
Tədqiqatın Metodu və Nəticələri
Statik makroiqtisadi nəticələr
| Göstərici | Ssenari 1 | Ssenari 2 | Ssenari 3 | Ssenari 4 |
|---|---|---|---|---|
| Ev təsərrüfatı gəliri | −%12,01 | −%1,79 | −%13,89 | +%0,10 |
| Dövlət gəliri | −%10,24 | −%2,06 | −%12,35 | +%0,10 |
| Dövlət yığımı | −%77,57 | −%3,86 | −%80,69 | +%1,24 |
| İşsizlik göstəricisi | +%28,68 | +%5,20 | +%35,24 | −%0,04 |
| Nominal əməkhaqqı | −%0,40 | −%0,07 | −%0,49 | +%0,0005 |
| Məzənnə | −%11,77 | +%0,53 | −%11,10 | −%0,0028 |
| İstehlak qiymətləri indeksi | +%12,13 | −%0,43 | +%11,56 | +%0,02 |
| İdxal qiyməti | +%32,34 | +%0,53 | +%33,35 | ≈%0 |
Ssenari 1-in əsas təsiri güclü qiymət keçididir. İdxal qiyməti şoku qiymət səviyyəsi ilə yanaşı gəliri, dövlət yığımını və əmək bazarını da pisləşdirir.
Ssenari 2 isə daha çox miqdar mexanizmidir. İnflyasiya təsiri məhdud qalarkən xarici maliyyələşmə daraldığı üçün idxal və daxili fəaliyyət həcmi üzərində məhdudiyyət yaranır.
Ssenari 3 iki mexanizmi birləşdirdiyindən ən ağır statik makro tarazsızlıqları yaradır. Mənbə bu quruluşu qiymət təzyiqi ilə iqtisadi daralmanın birlikdə görüldüyü staqflyasiyaya yaxın dinamika kimi şərh edir.
Dərman sektorunun statik nəticələri
| Dərman sektoru göstəricisi | Ssenari 1 | Ssenari 2 | Ssenari 3 | Ssenari 4 |
|---|---|---|---|---|
| İstehsal | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Əlavə dəyər | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Məşğulluq | +%4,45 | +%0,20 | +%4,84 | −%3,71 |
| İdxal | −%9,51 | −%0,95 | −%10,33 | −%5,22 |
| Ev təsərrüfatlarının dərman istehlakı | −%26,45 | −%1,80 | −%28,02 | −%27,88 |
| İnvestisiya | −%41,29 | −%19,94 | −%55,04 | +%0,97 |
| İxrac | −%38,56 | +%1,36 | −%37,57 | +%3,12 |
| Alıcı qiyməti | +%27,71 | +%0,34 | +%28,41 | −%0,70 |
| Kapital gəlirliliyi | +%43,17 | +%1,66 | +%47,63 | −%27,06 |
Ssenari 1 və 3-də yerli istehsalın qısa müddətdə yüngül artması ilk baxışda müsbət görünə bilər. Bunun səbəbi idxal dərmanlarının bahalaşması və azalması ilə tələbin məhdud ölçüdə yerli istehsala yönəlməsidir. Lakin investisiyanın eyni ssenarilərdə müvafiq olaraq %41,29 və %55,04 azalması bu istehsal artımının daimi sektor güclənməsi demək olmadığını göstərir.
Ssenari 3-də kapital gəlirliliyinin %47,63 yüksəlməsi də eyni səbəbdən real rəqabət qabiliyyəti artımı kimi şərh edilməməlidir. Mənbə bunu qıtlıq şəraitində məhdud yerli istehsal gücünün qazandığı müvəqqəti iqtisadi renta kimi qiymətləndirir.
Səhiyyə Maliyyələşməsi Zəifləsə, Dərman Qiyməti Artmadan da Dərman Sektoru Darala Bilərmi?
Bəli, bu modeldə mümkündür. İnstitusional Ssenari 4-də əsas şok dərman qiymətlərinə deyil, səhiyyə əhatəsi və üçüncü tərəf ödəniş mexanizmlərinə tətbiq olunur; buna baxmayaraq ev təsərrüfatlarının dərman istehlakı statik olaraq %27,88 azalır və dinamik olaraq sektor istehsalı ilə məşğulluq çox güclü şəkildə daralır. Model bunu ev təsərrüfatlarının ödəmə qabiliyyətinin və effektiv tələbinin zəifləməsi ilə izah edir.
Dinamik makro nəticələri necə oxumaq lazımdır?
Recursive dinamik həll ilkin şokun təsirini sonrakı dövrlərin kapital, gəlir, qiymət və xarici tarazlıq mexanizmlərinə daşıyır. Buna görə 2027 dəyərləri ilk ilin birbaşa təsiri deyil, əvvəlki dövrlərdə formalaşan modeldaxili uyğunlaşmaların kumulyativ nəticəsidir.
| Göstərici | Ssenari 1 | Ssenari 2 | Ssenari 3 | Ssenari 4 |
|---|---|---|---|---|
| Ev təsərrüfatı gəliri | +%38,18 | −%2,55 | +%49,41 | −%9,14 |
| Dövlət gəliri | +%48,39 | +%0,05 | +%60,37 | −%6,69 |
| Dövlət yığımı | +%64,75 | −%15,43 | +%76,06 | −%20,46 |
| Məzənnə göstəricisi | +%71,02 | +%8,08 | +%88,32 | −%1,37 |
| İstehlak qiymətləri indeksi | +%74,64 | +%13,28 | +%92,02 | +%3,63 |
| Nominal əməkhaqqı | −%1,33 | −%1,33 | −%1,33 | −%1,33 |
Xüsusilə Ssenari 1 və 3-də ev təsərrüfatı və dövlət gəlirlərinin 2027-də nominal olaraq yüksəlməsi real rifah artımı demək deyil. Mənbə bu artımın böyük ölçüdə məzənnə qiymətləndirilməsi və ümumi qiymət artımından qaynaqlandığını açıq şəkildə bildirir. Eyni ssenarilərdə qiymət səviyyəsi daha güclü şəkildə yüksəlir.
Dərman sektorunun dinamik 2027 nəticələri
| Göstərici | Ssenari 1 | Ssenari 2 | Ssenari 3 | Ssenari 4 |
|---|---|---|---|---|
| İstehsal | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Əlavə dəyər | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Məşğulluq | −%4,06 | −%2,64 | −%3,38 | −%72,52 |
| İdxal | −%4,06 | −%2,39 | −%3,38 | −%70,17 |
| Ev təsərrüfatlarının dərman istehlakı | −%14,83 | −%8,70 | −%15,84 | −%6,57 |
| İnvestisiya | −%4,14 | −%11,75 | −%5,92 | −%9,21 |
| İxrac | −%4,40 | −%3,26 | −%3,75 | −%74,22 |
| Alıcı qiyməti | +%72,49 | +%9,31 | +%89,88 | −%0,15 |
| Kapital gəlirliliyi | ≈−%100 | ≈−%100 | ≈−%100 | ≈−%100 |
Ssenari 3 qiymət baxımından ən ağır xarici şokdur. Ssenari 4 isə tamamilə fərqli mexanizm yaradır: dərman qiyməti təxminən dəyişməz qalarkən sektorun istehsal gücü və xarici ticarət həcmi tələb tərəfindəki uzunmüddətli çöküş səbəbilə böyük ölçüdə kiçilir.
Dərman Sektorunda Kapital Gəlirliliyinin Təxminən −%100 Olması Fiziki Kapitalın Yox Olduğu Mənasına Gəlirmi?
Xeyr. Mənbə bu nəticəni mövcud fiziki kapitalın yox olması kimi deyil, sektor tutumunun ciddi şəkildə istifadəsiz qalması səbəbilə kapitalın iqtisadi gəlirliliyinin demək olar sıfıra enməsi kimi izah edir. Recursive kapital ehtiyatı investisiya və amortizasiya vasitəsilə ayrıca inkişaf etməyə davam edir; kapital gəlirliliyi ilə fiziki kapital ehtiyatı eyni dəyişən deyil.
Səhiyyə sektorunun daha geniş dinamikası
Modeldə dərman sektoru xaricindəki səhiyyə fəaliyyətləri də uzun müddətdə ciddi şəkildə təsirlənir. 2027-də səhiyyə sektoru istehsalı Ssenari 3-də %81,32, Ssenari 4-də %75,67; məşğulluq isə müvafiq olaraq %82,52 və %77,12 azalır.
Bu nəticələr xarici valyuta böhranı və səhiyyə maliyyələşməsi problemlərinin yalnız dərman idxalçısını və ya istehsalçısını deyil, daha geniş səhiyyə xidməti sistemini də təsirləndirə bilən ümumi tarazlıq əlaqələrinə malik olduğunu göstərir.
Modeldə Tikinti Sektorunun Çox Böyük Nisbətdə Böyüməsi Real Dünya Proqnozudurmu?
Xeyr. Mənbə bəzi uzunmüddətli ssenarilərdə görünən çox böyük tikinti genişlənməsini modelin yığım–investisiya bağlanışı, sabit sektoral investisiya payları, recursive kapital yığımı və daralan sektorlardan əməyin yenidən bölgüsü ilə yaranan struktur model nəticəsi kimi təsvir edir. Bu dəyərlər Livan tikinti sektorunun gələcəkdə eyni nisbətlərdə böyüyəcəyinə dair proqnoz deyil.
Ssenari 3-də 2027 tikinti istehsalı %102,69, məşğulluq %77,73 yüksələrkən; Ssenari 4-də istehsal %226,93 və məşğulluq %165,41 artır. Bu böyük rəqəmlər məqalənin iqtisadi nəticələrini qiymətləndirərkən model bağlanışının niyə mütləq görünən saxlanmalı olduğunun mühüm nümunəsidir.
Həssaslıq və möhkəmlik analizləri
Armington və CET elastiklikləri ±%30, Stone–Geary LES parametrləri ±%20 dəyişdirilmişdir. Nəticələrin dəqiq böyüklükləri dəyişsə də əsas işarələr və ssenari sıralaması qorunmuşdur.
Ən həssas parametr qrupunun Armington elastiklikləri olduğu müəyyən edilmişdir. Bu nəticə modeldə idxal və yerli mallar arasındakı əvəzləmə qabiliyyətinin böhran ötürülməsində mərkəzi rol oynadığını göstərir.
Mənbə həmçinin daha ağır birləşmiş şoklar, dərman idxalının xarici valyutadan %70 asılı şəkildə təmsil edilməsi və müxtəlif işsizlik yuxarı hədləri ilə alternativ əmək bazarı bağlanışları tətbiq etmişdir. Bəzi qiymət və məzənnə nəticələrinin böyüklüyü dəyişsə də əsas mexanizm — idxal asılılığı + xarici valyuta məhdudiyyəti + səhiyyə maliyyələşməsi kövrəkliyi — qorunur.
Real Livan böhranı ilə müqayisə
Model nəticələri 2019-dan sonra Livanda müşahidə olunan yüksək inflyasiya, məzənnə itkisi, dərman qıtlıqları, dərman idxalındakı geriləmə və səhiyyə maliyyələşməsindəki pisləşmə ilə keyfiyyət baxımından müqayisə edilmişdir. Mənbə bu müqayisəni ekonometrik doğrulama və ya real böhranın rəqəmsal replikasiyası kimi təqdim etmir.
Məqsəd modeldə yaranan mexanizmlərin real böhranda müşahidə olunan əsas istiqamətlərlə uyğun olub-olmadığını yoxlamaqdır. Mənbə Cədvəl 7-də inflyasiya, əmək bazarının pisləşməsi, dərman idxalındakı daralma, dərman tələbindəki azalma və səhiyyə maliyyələşməsinin pisləşməsi üçün “güclü” keyfiyyət uyğunluğu bildirir.
Tədqiqatın dəstəklədiyi nəticələr
- Yüksək dollarlaşma və idxal asılılığı məzənnə böhranlarının real sektora ötürülməsini gücləndirə bilər.
- Xarici valyuta qıtlığı yalnız qiymət mexanizmi deyil, fiziki idxal və təklif miqdarı vasitəsilə də təsir göstərə bilər.
- Dərman sektorunun yüksək idxal asılılığı və aşağı əvəzləmə qabiliyyəti xarici şoklara qarşı kövrəkliyi artırır.
- İdxal qiyməti şoku ilə xarici valyuta məhdudiyyəti eyni vaxtda baş verdikdə mənfi təsirlər daha güclü olur.
- Səhiyyə əhatəsinin və üçüncü tərəf ödəniş mexanizmlərinin zəifləməsi dərman tələbinə və sektor fəaliyyətinə ciddi təsir göstərə bilər.
- Sosial və səhiyyə maliyyələşməsi institutları yalnız yenidən bölgü vasitəsi deyil, strateji sektorların iqtisadi dayanıqlığında da rol oynaya bilər.
- Şokların təsiri statik ilk dövr nəticələrindən fərqlənə və recursive dinamikalarda zamanla toplana bilər.
- İdxal–yerli əvəzləmə elastikliyi, xüsusilə dərman sektorunda model nəticələrinin böyüklüyü üçün mühüm parametrdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Simulyasiya nəticələri Livan iqtisadiyyatının gələcəyinə dair dəqiq proqnoz deyil.
- CGE modelindən struktur ekonometrik səbəblilik əmsalı çıxarıla bilməz.
- Tikinti sektorunun modeldəki yüksək böyüməsi real dünyada eyni artımın baş verəcəyini göstərmir.
- Kapital gəlirliliyinin −%100-ə yaxınlaşması fiziki kapitalın yox olması demək deyil.
- Qısamüddətli yerli dərman istehsalı və ya kapital gəlirliliyi artımı daimi rəqabət qabiliyyəti qazancı deyil.
- Vahid məzənnə fərziyyəsi Livanın böhran dövründəki çoxsaylı məzənnə rejiminin bütün mürəkkəbliyini təmsil etmir.
- Model bank sistemindəki funksional pozuntuları, qeyri-rəsmi kapital nəzarətlərini və iqtisadi agentlərin gözləntilərini ətraflı modelləşdirmir.
- Livan nəticələri digər dollarlaşmış iqtisadiyyatlara eyni kəmiyyət böyüklükləri ilə avtomatik ötürülə bilməz.
Siyasət baxımından tədqiqatın işarə etdiyi sahələr
Mənbə müəllifləri böhran idarəçiliyinin yalnız pul siyasəti sabitliyinə endirilməməli olduğunu müdafiə edirlər. Dollarlaşmanın tədricən azaldılması üçün makroiqtisadi etibarlılıq, nəzarətdə saxlanılan inflyasiya və milli valyutada etibarlı maliyyə alətləri təklif edilir.
Strateji dərman, enerji və əsas ərzaq sektorlarında xarici valyuta bölgüsü mexanizmlərinin müvəqqəti, şəffaf və yoxlanıla bilən şəkildə dizayn edilməli olduğu müzakirə olunur. Əks halda bölgü mexanizmləri paralel bazarlar və başqa təhriflər yarada bilər.
Dərman sektorunda yerli generik istehsal gücünün möhkəmləndirilməsi, tənzimləyici qabiliyyətin inkişaf etdirilməsi və regional dəyər zəncirlərinə daha yaxşı inteqrasiya da mənbədə müzakirə olunan siyasət sahələridir.
Səhiyyə maliyyələşməsi baxımından isə risklərin birləşdirilməsi, sığorta və üçüncü tərəf ödəniş mexanizmlərinin davam etdirilməsi yalnız sosial müdafiə deyil, dərman tələbinin və sektorun fəaliyyət qabiliyyətinin qorunması baxımından da əhəmiyyət daşıyır.
Məhdudiyyətlər
Tədqiqatın ilk əsas məhdudiyyəti CGE modelinin struktur fərziyyələrə və kalibrasiya qərarlarına bağlı olmasıdır. Xüsusilə sektorlararası resurs yenidən bölgüsü və investisiyanın paylanması uzunmüddətli nəticələrə güclü təsir göstərə bilər.
İkinci məhdudiyyət Livan böhranının bir çox mühüm xüsusiyyətinin modelə açıq şəkildə daxil edilməməsidir. Bank sisteminin funksional pozuntusu, eyni vaxtda mövcud olan çoxsaylı məzənnələr, qeyri-rəsmi kapital nəzarətləri və gözlənti formalaşması modeldə ətraflı təmsil olunmur.
Üçüncü məhdudiyyət vahid məzənnə fərziyyəsidir. Livan böhranında rəsmi, bank və paralel bazar məzənnələrinin birlikdə mövcud olması xüsusilə idxal və dərman qiymətlərinin ötürülməsinə təsir göstərə bilən mühüm real dünya xüsusiyyətidir.
Dördüncü məhdudiyyət tam model tənliklərinin əsas məqalə əvəzinə Supplementary Information-da yerləşməsidir. Yüklənmiş əsas PDF əsas quruluşu və əsas kalibrasiya parametrlərini verir; lakin bütün davranış tənlikləri, model notasiya sistemi və ətraflı SAM kalibrasiyası əlavə fayllarda yer alır.
Mənbə və Metod Qeydi
Orijinal başlıq: Dollarization, Exchange Rate Crisis and Vulnerability of the Pharmaceutical Sector in Lebanon: A Dynamic Macro-Sectoral Approach
Müəlliflər: Elias Yazbeck; Siham Rizkallah.
Məsul müəllif: Siham Rizkallah.
Qurum: CEDREC Center (Center for Economic Documentation and Research), Faculty of Economics, Saint Joseph University of Beirut, Beirut, Lebanon.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: 2026, Cild 14, Say 9, Məqalə 386.
DOI: 10.3390/economies14090386.
Tarixlər: Qəbul olunub 1 iyul 2026; reviziya 22 iyul 2026; qəbul edilib 29 iyul 2026; dərc olunub 4 sentyabr 2026.
Lisenziya: Creative Commons Attribution (CC BY).
Mənbə növü: Recursive dynamic computable general equilibrium simulyasiya tədqiqatı.
Əsas kalibrasiya: Livan iqtisadiyyatına aid 2019 Social Accounting Matrix.
Model quruluşu: Kiçik açıq iqtisadiyyat; istehsalçı sektorlar; təmsilçi ev təsərrüfatı; dövlət; dünyanın qalan hissəsi; Armington idxal əvəzləməsi; CET daxili bazar/ixrac bölgüsü; Leontief aralıq istehlak–əlavə dəyər birləşməsi; CES əmək–kapital birləşməsi; Stone–Geary LES ev təsərrüfatı tələbi; wage-curve əmək bazarı; recursive kapital yığımı.
Əsas model parametrləri: dərman sektoru Armington elastikliyi 1,2; digər sektorlar 2,0; CET elastikliyi 2,0; kapital amortizasiyası %5; xarici borc faiz dərəcəsi %6.
Makro bağlanış: Xarici yığımlar ekzogen; nominal məzənnə tədiyə balansı üçün endogen; daxili qiymət indeksi numéraire; real dövlət xərcləri sabit; ümumi investisiya ümumi yığımlardan asılıdır.
Ssenarilər: +%50 dünya idxal qiyməti; −%30 xarici yığım; iki şokun birləşməsi; səhiyyə əhatəsi/üçüncü tərəf ödəniş mexanizmlərində −%50.
Həssaslıq: Armington və CET elastikliklərində ±%30; LES parametrlərində ±%20; alternativ xarici şok böyüklükləri; dərman idxalının xarici valyutadan %70 asılı məhdudiyyətlə təmsil edilməsi; alternativ əmək bazarı bağlanışları.
Proqram təminatı: GAMS 28.2.0; CONOPT nonlinear programming solver.
Supplementary Materials: Mənbə tamamlayıcı fayllarda davranış CGE tənliklərini, model notasiyasını, ətraflı kalibrasiyanı, SAM balanslaşdırma metodunu, ssenari nəticələrini, sektor nəticələrini, həssaslıq analizlərini, GAMS model fayllarını və 2019 SAM məlumat dəstini təqdim etdiyini bildirir.
Maliyyələşmə: Tədqiqat Saint Joseph University tərəfindən maliyyələşdirilmişdir.
Etika: Institutional Review Board və informed consent tətbiq edilə bilməz.
Məlumat əlçatanlığı: GAMS kodlarının, kalibrasiya fayllarının və ətraflı simulyasiya nəticələrinin Supplementary Materials daxilində təqdim edildiyi bildirilir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşması bildirməmişdir.
Müəllif töhfələri: Konseptuallaşdırma və metod Siham Rizkallah və Elias Yazbeck; model inkişafı və GAMS proqramlaşdırması Elias Yazbeck; doğrulama hər iki müəllif; formal analiz, tədqiqat və ilkin layihə Elias Yazbeck; nəzərdən keçirmə və elmi nəzarət Siham Rizkallah tərəfindən həyata keçirilmişdir.
Mənbədaxili uyğunsuzluq qeydi 1: Bölmə 6.9-da 2027 dərman qiyməti +%89,88 dəyəri ilə birlikdə verilən −%28,02 dərman istehlakı və −%55,04 investisiya dəyərləri statik Cədvəl 4-ə aiddir. Dinamik Cədvəl 6-nın 2027 dəyərləri müvafiq olaraq −%15,84 və −%5,92-dir. Verianla mətnində bu iki zaman/analiz səviyyəsi ayrı saxlanılmışdır.
Mənbədaxili qeyri-müəyyənlik qeydi 2: Bölmə 6.5 bəzi yolların +%50 işsizlik dəyişikliyində modelə aid yuxarı həddə çatdığını bildirərkən Bölmə 6.8 benchmark işsizlik dərəcəsi yuxarı həddini %30 və alternativləri %50/%80 kimi izah edir. Əsas PDF bu iki ifadənin texniki əlaqəsini tam izah etmədiyi üçün dəyərlər səssizcə vahid parametr kimi birləşdirilməmişdir.
Əsas şərh həddi: Nəticələr kalibrə edilmiş CGE simulyasiyalarıdır; böhranın gedişatının birbaşa ekonometrik təsdiqi, klinik səhiyyə nəticəsi və ya gələcəyə dair dəqiq makroiqtisadi proqnoz deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib