


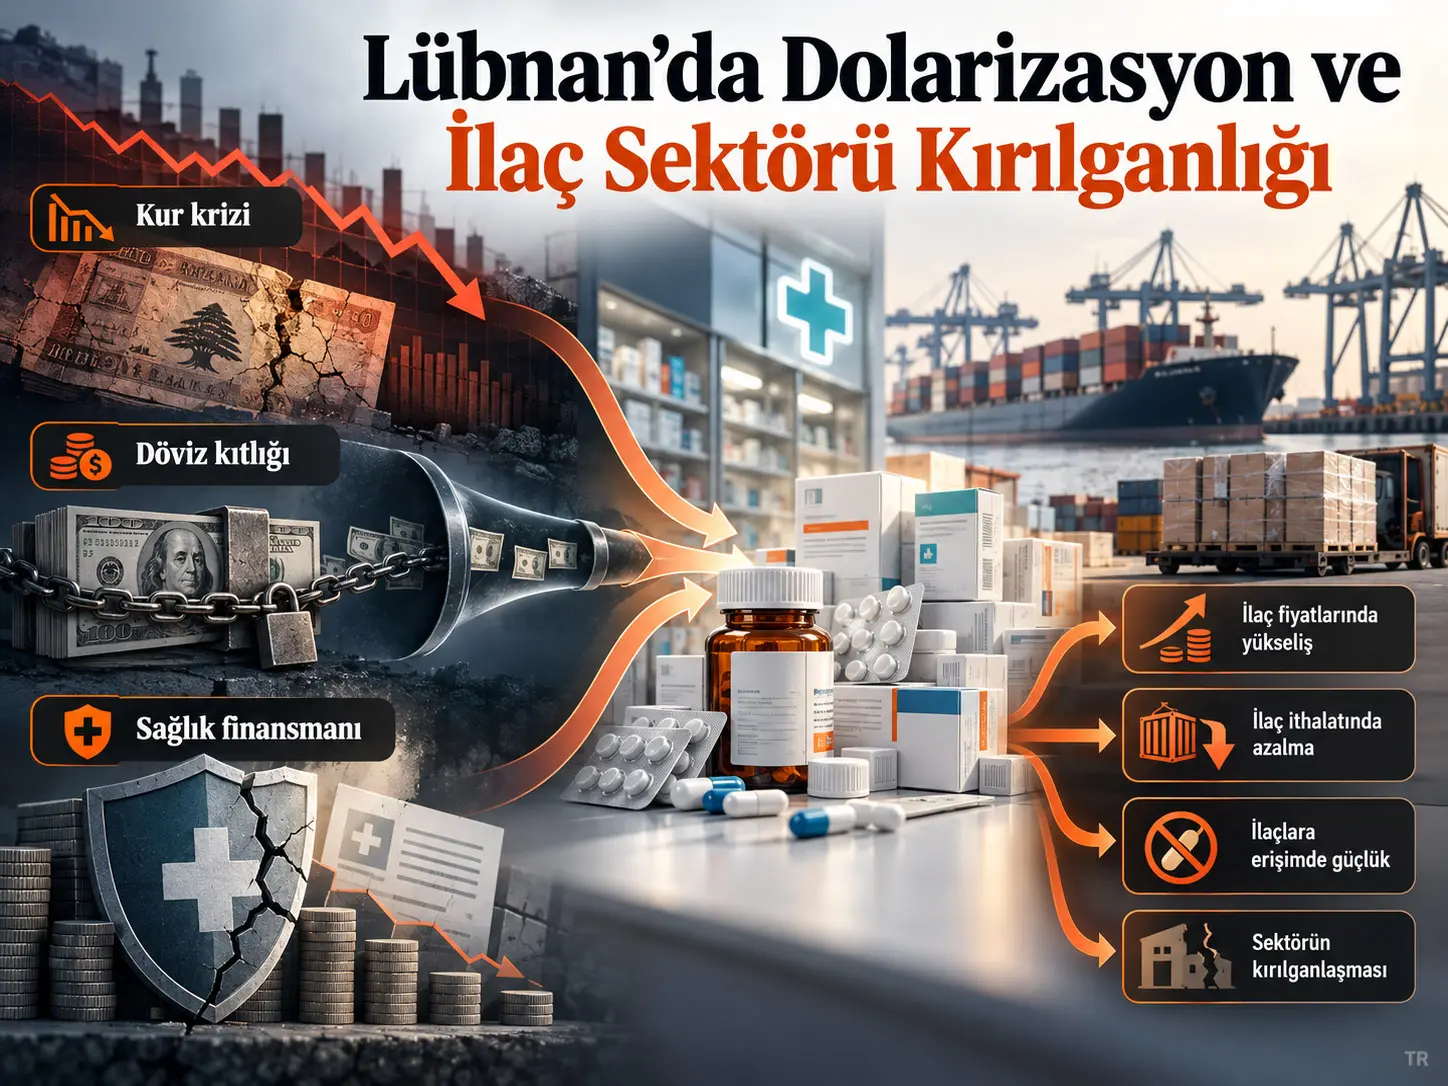
Dolarizasyon altında sektörel kırılganlık, ithalata, dövize erişime ve ikamesi sınırlı dış girdilere yüksek derecede bağımlı stratejik bir sektörün kur ve dış finansman şoklarına karşı hassasiyetini ifade eden bir yapısal kırılganlık biçimidir. İncelenen çalışma, Lübnan ilaç sektörünü örnek alarak 2019 Sosyal Hesaplar Matrisi üzerine kalibre edilmiş recursive dynamic computable general equilibrium (CGE) modeliyle kur şoklarının, döviz kıtlığının ve sağlık finansmanındaki bozulmanın ekonomi ile ilaç sektörüne nasıl yayıldığını simüle etmektedir.
Model üç ana aktarım kanalı belirlemektedir: ithalat fiyatlarındaki artışların yurtiçi fiyatlara ve maliyetlere geçişini temsil eden fiyat kanalı; dövize erişim kısıtının ithalat hacmini ve arzı azaltmasını temsil eden miktar kanalı; sağlık sigortası, kamu kapsamı ve üçüncü taraf ödeme mekanizmalarının zayıflamasıyla cepten harcamaların artmasını temsil eden kurumsal sağlık-finansmanı kanalı. Bu kanallar tek başına ve birlikte dört simülasyon senaryosuyla incelenmiştir.
En güçlü statik dış şok, ithalat fiyatlarında %50 artış ile dış tasarruf/döviz erişiminde %30 daralmanın aynı anda uygulandığı Senaryo 3'tür. Bu senaryoda tüketici fiyat endeksi %11,56 yükselirken hanehalkı geliri %13,89, kamu geliri %12,35 ve kamu tasarrufu %80,69 düşmektedir. İlaç alıcı fiyatı %28,41 artarken hanehalkı ilaç tüketimi %28,02, ilaç ithalatı %10,33 ve sektör yatırımı %55,04 azalmaktadır.
Dinamik simülasyonlar, etkilerin zaman içinde farklılaşabildiğini göstermektedir. Senaryo 3'te 2027 ilaç alıcı fiyatı benchmark'a göre %89,88 yükselirken hanehalkı ilaç tüketimi %15,84 azalmaktadır. Buna karşılık sağlık kapsamı ve üçüncü taraf ödeme mekanizmalarının zayıfladığı Senaryo 4'te ilaç fiyatı yaklaşık değişmeden kalmasına rağmen 2027'de ilaç üretimi %72,10 ve istihdam %72,52 daralmaktadır. Bu sonuç, ilaç sektöründeki kırılganlığın yalnız kur ve fiyat kanalıyla değil, hanehalkının sağlık harcamalarını finanse edebilme kapasitesiyle de şekillendiğini göstermektedir.
Bu sonuçlar simülasyon sonuçlarıdır. Çalışma, Lübnan krizinin gerçek gelişimini birebir tahmin eden ekonometrik bir model değildir ve modeldeki yüzdeler geleceğe yönelik kesin gerçekleşme tahminleri olarak okunmamalıdır.
Araştırmanın temel problemi
Kur krizi genellikle ulusal paranın değer kaybı ve enflasyonla ilişkilendirilir. Ancak ithalata güçlü biçimde bağımlı, yüksek derecede dolarize olmuş ekonomilerde kur krizi yalnız fiyat düzeyini değiştirmez. Döviz temin edilemediğinde ithalatın fiziksel miktarı da düşebilir, üreticiler ara girdiye erişemeyebilir, stratejik mallarda kıtlık ortaya çıkabilir ve hanehalkının satın alma gücü hızla aşınabilir.
İlaç sektörü bu mekanizmanın özellikle kritik olduğu alanlardan biridir. İlaç talebinin önemli bir bölümü zorunlu niteliktedir; buna karşılık ilaç üretimi ve tedariki ithal nihai ürünlere, hammaddelere ve diğer farmasötik girdilere bağımlı olabilir. Böyle bir durumda döviz kuru şoku, yalnız “ilaç pahalandı” sonucu üretmez; aynı zamanda “ilaç bulunabilirliği azaldı” ve “hanehalkı ilacı finanse edemez hale geldi” sonuçlarını da ortaya çıkarabilir.
Lübnan neden önemli bir örnek?
Lübnan ekonomisinde ABD doları uzun yıllardır banka mevduatlarında, kredilerde, borçlanmada, fiyat oluşumunda ve diğer ekonomik işlemlerde geniş biçimde kullanılmaktadır. Ulusal paraya duyulan güvenin aşınmasıyla dolar yalnız tasarruf aracı değil, hesap birimi ve ödeme aracı işlevi de üstlenmiştir.
2019 sonrası para ve finans krizi bu yapısal bağımlılığı görünür hale getirmiştir. Lübnan lirası paralel piyasada değerinin %98'inden fazlasını kaybetmiş, 2023 yıllık enflasyonu %200'ü aşmış, döviz rezervleri ve ithalat finansmanı ağır baskı altına girmiştir.
İlaç sektöründe kırılganlık daha da yüksektir. Kaynakta aktarılan tahminlere göre Lübnan'da tüketilen ilaçların yaklaşık %70–80'i ithaldir. Dolayısıyla ilaç arzı hem uluslararası fiyatlara hem kur hareketlerine hem de fiilen döviz temin edilip edilememesine doğrudan bağlıdır.
Sağlık finansmanı neden makroekonomik bir değişken haline geliyor?
Kur krizi döneminde sağlık sisteminin finansman yapısı da değişmiştir. Kaynak, özel sigortacıların giderek daha fazla dolar bazlı ödeme kullanmaya başladığını ve finansman riskinin daha büyük bölümünün hanehalkına geçtiğini tartışmaktadır. Uluslararası bağışçıların sağlık finansmanındaki payının 2019–2021 arasında %3,4'ten %26,9'a yükselmesi de yurtiçi finansman mekanizmalarındaki zayıflamayı göstermektedir.
Hanehalkının ilaç ve tedavi için daha yüksek cepten ödeme yapmak zorunda kalması, özellikle zorunlu sağlık harcamalarında satın alma gücü sorununa dönüşür. Bu nedenle çalışma sağlık finansmanını yalnız sosyal politika değişkeni olarak değil, ilaç talebi ve sektörün ekonomik sürdürülebilirliği açısından makro-sektörel bir aktarım kanalı olarak modele dahil etmektedir.
Döviz Kıtlığı İlaç Sektörünü Yalnız Fiyatlar Üzerinden mi Etkiler?
Hayır. Çalışmanın CGE çerçevesinde döviz kıtlığı hem fiyat hem miktar kısıtı yaratabilir. Döviz bulunamadığında ithal ilaç veya farmasötik girdi satın almak fiziksel olarak zorlaşır; böylece kur şoku ithal enflasyonun ötesine geçerek ithalat hacmini, arz kapasitesini, üretimi ve ilaç bulunabilirliğini etkileyen niceliksel bir kısıta dönüşür.
Üç aktarım kanalı
| Kanal | Başlangıç şoku | Ana aktarım mekanizması | İlaç sektöründeki olası sonuç |
|---|---|---|---|
| Fiyat kanalı | İthalat fiyatlarının yükselmesi | Pass-through → ithal girdi ve yurtiçi üretim maliyetlerinin yükselmesi | İlaç fiyatlarında artış, tüketimde daralma |
| Miktar kanalı | Dövize erişim ve dış finansman kısıtı | İthalat finansmanının daralması → ithalat hacminin düşmesi | İlaç ve girdi kıtlığı, arz daralması |
| Kurumsal kanal | Sağlık kapsamı ve üçüncü taraf ödemenin zayıflaması | Cepten ödemenin artması → hanehalkı ödeme gücünün azalması | Etkili ilaç talebinin ve sağlık hizmetlerine erişimin düşmesi |
Recursive dynamic CGE nedir?
Computable General Equilibrium modeli, ekonomideki üreticiler, hanehalkları, devlet, dış dünya, mal piyasaları ve faktör piyasaları arasındaki karşılıklı bağımlılıkları aynı tutarlı muhasebe sistemi içinde çözmeye çalışan sayısal bir genel denge modelidir.
Recursive dynamic yapıda bütün gelecek dönemler tek bir intertemporal optimizasyon problemi olarak çözülmez. Model her dönemin dengesini ayrı çözer; sermaye stoku ve dış pozisyon gibi durum değişkenleri önceki dönemin sonucuna bağlı olarak sonraki döneme taşınır. Böylece tek seferlik bir statik şok yerine şokun zaman içinde biriken sonuçları izlenebilir.
Modelde kimler ve hangi piyasalar bulunuyor?
Model küçük açık ekonomide birden fazla üretici sektör, temsili hanehalkı, devlet ve dünyanın geri kalanını içermektedir. Mal ve faktör piyasaları aynı genel denge sistemi içinde çözümlenir.
Dış ticarette Armington yaklaşımı, yerli ve ithal malların mükemmel ikame olmadığı varsayımını kullanır. Bu varsayım ilaçlar açısından özellikle önemlidir; ithal ilaç pahalandığında veya bulunamadığında bütün talebin otomatik olarak yerli üretime kayacağı varsayılmaz.
CET fonksiyonu, üretimin iç piyasaya satış ile ihracat arasında nasıl tahsis edildiğini temsil eder. Üretim yapısında Leontief teknoloji ara tüketim ile katma değeri bir araya getirirken emek ve sermaye CES fonksiyonuyla birleştirilir.
Hanehalkı talebi Stone–Geary Linear Expenditure System (LES) ile modellenmiştir. Bu yapı, ilaçlar gibi temel mallarda belirli bir asgari/geçim düzeyi tüketiminin bulunmasına izin verir. Böylece reel gelir düşse bile ilaç talebinin tamamen esnek biçimde ortadan kalkmadığı temsil edilebilir.
Sermaye birikimi
Kaynak, sektör sermayesinin önceki dönem sermaye stokundan, amortismandan ve yatırımın sektörel dağılımından türediği standart recursive sermaye birikim ilişkisini kullanmaktadır. PDF'nin ana metin katmanında önceki dönem alt indisi kısmen bozulmuş görünse de kaynak açıklaması sermaye stokunun önceki dönem sonucundan devredildiğini açık biçimde belirtmektedir. Bu ilişkinin tam davranışsal denklem sistemi Supplementary Information A'da verilmektedir.
Matematiksel olarak mekanizma şu dört bileşenden oluşur:
- mevcut sektör sermaye stoku,
- sermaye amortismanı,
- ekonomide gerçekleşen toplam yatırım,
- yatırımın sektörlere dağılım payı.
Bu recursive yapı, bazı uzun dönem sektör sonuçlarının neden yalnız ilk şoktan değil, önceki dönemlerde oluşan yatırım ve faktör tahsisi kararlarından da etkilendiğini anlamak açısından kritiktir.
Makroekonomik kapanış
Dış tasarruflar (FSAV) modelde dışsal kabul edilir. Nominal döviz kuru, her dönemde ödemeler dengesi dengesini sağlamak için içsel olarak ayarlanır. Yurtiçi fiyat endeksi numéraire, yani nominal referans olarak kullanılır; dolayısıyla sonuçlar genel denge mantığında göreli fiyat değişimleri olarak yorumlanmaktadır.
Emek arzı dışsaldır. Gerçek ücretlerin işsizlikteki değişime eksik tepki vermesine izin veren bir wage curve ilişkisi kullanılır ve işsizlik içsel hale gelir. Devlet harcamaları reel olarak sabit tutulurken vergi gelirleri ekonomik faaliyet ve ticaret akımlarıyla değişir. Toplam yatırım mevcut toplam tasarruflara göre belirlenir.
Ana yapısal parametreler
| Parametre | Anlamı | Değer |
|---|---|---|
| σarm — ilaç sektörü | İthal ve yerli farmasötik ürünler arasındaki Armington ikame esnekliği | 1,2 |
| σarm — diğer sektörler | Diğer sektörlerde Armington ikame esnekliği | 2,0 |
| σcet | CET dönüşüm esnekliği | 2,0 |
| δK | Sermaye amortisman oranı | %5 |
| r* | Dış borç faiz oranı | %6 |
2019 Sosyal Hesaplar Matrisi neden kullanıldı?
Model 2019 SAM üzerine kalibre edilmiştir; kaynak 2019'u, 2020 sonrasında Lübnan'ın parasal ve istatistiksel sisteminde yaşanan ağır bozulmadan önceki son görece tutarlı makroekonomik benchmark olarak değerlendirmektedir.
SAM temel fiyatlarla kurulmuş; ürün vergileri ile ticaret ve finans marjları ayrıca ayrılmıştır. Matrisin dengelenmesi sırasında ana makro toplamlar ve sektör yapısı korunmaya çalışılmış, muhasebe uyumsuzluklarını gidermek için teknik hesaplarda sınırlı ayarlama yapılmıştır.
Simülasyon senaryoları
| Senaryo | Şok | Değiştirilen temel unsur | Ana kanal |
|---|---|---|---|
| Senaryo 1 | İthalat fiyat şoku | Dünya ithalat fiyatlarında +%50 | Fiyat / pass-through |
| Senaryo 2 | Dövize erişim kısıtı | Dış tasarruflarda (FSAV) −%30 | Miktar / dış kısıt |
| Senaryo 3 | Birleşik dış şok | İthalat fiyatı +%50 ve FSAV −%30 | Fiyat + miktar etkileşimi |
| Senaryo 4 | Sağlık finansmanı şoku | Sağlık kapsamı ve üçüncü taraf ödeme mekanizmalarında −%50 | Kurumsal / hanehalkı ödeme gücü |
Çalışmanın Yöntemi ve Bulguları
Statik makroekonomik sonuçlar
| Gösterge | Senaryo 1 | Senaryo 2 | Senaryo 3 | Senaryo 4 |
|---|---|---|---|---|
| Hanehalkı geliri | −%12,01 | −%1,79 | −%13,89 | +%0,10 |
| Devlet geliri | −%10,24 | −%2,06 | −%12,35 | +%0,10 |
| Kamu tasarrufu | −%77,57 | −%3,86 | −%80,69 | +%1,24 |
| İşsizlik göstergesi | +%28,68 | +%5,20 | +%35,24 | −%0,04 |
| Nominal ücret | −%0,40 | −%0,07 | −%0,49 | +%0,0005 |
| Döviz kuru | −%11,77 | +%0,53 | −%11,10 | −%0,0028 |
| Tüketici fiyat endeksi | +%12,13 | −%0,43 | +%11,56 | +%0,02 |
| İthalat fiyatı | +%32,34 | +%0,53 | +%33,35 | ≈%0 |
Senaryo 1'in ana etkisi güçlü fiyat geçişidir. İthalat fiyat şoku, fiyat düzeyinin yanı sıra gelir, kamu tasarrufu ve işgücü piyasasını da bozmaktadır.
Senaryo 2 ise daha çok miktar mekanizmasıdır. Enflasyonist etki sınırlı kalırken dış finansman daraldığı için ithalat ve yurtiçi faaliyet hacmi üzerinde kısıt oluşmaktadır.
Senaryo 3 iki mekanizmayı bir araya getirdiğinden en ağır statik makro dengesizlikleri üretir. Kaynak bu yapıyı fiyat baskısı ile ekonomik daralmanın birlikte görüldüğü stagflasyona yakın bir dinamik olarak yorumlamaktadır.
İlaç sektörünün statik sonuçları
| İlaç sektörü göstergesi | Senaryo 1 | Senaryo 2 | Senaryo 3 | Senaryo 4 |
|---|---|---|---|---|
| Üretim | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Katma değer | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| İstihdam | +%4,45 | +%0,20 | +%4,84 | −%3,71 |
| İthalat | −%9,51 | −%0,95 | −%10,33 | −%5,22 |
| Hanehalkı ilaç tüketimi | −%26,45 | −%1,80 | −%28,02 | −%27,88 |
| Yatırım | −%41,29 | −%19,94 | −%55,04 | +%0,97 |
| İhracat | −%38,56 | +%1,36 | −%37,57 | +%3,12 |
| Alıcı fiyatı | +%27,71 | +%0,34 | +%28,41 | −%0,70 |
| Sermaye getirisi | +%43,17 | +%1,66 | +%47,63 | −%27,06 |
Senaryo 1 ve 3'te yerli üretimin kısa vadede hafif yükselmesi ilk bakışta olumlu görünebilir. Bunun nedeni ithal ilaçların pahalılaşması ve azalmasıyla talebin sınırlı ölçüde yerli üretime yönelmesidir. Ancak yatırımın aynı senaryolarda sırasıyla %41,29 ve %55,04 azalması, bu üretim artışının kalıcı sektör güçlenmesi anlamına gelmediğini göstermektedir.
Senaryo 3'te sermaye getirisinin %47,63 yükselmesi de aynı nedenle gerçek rekabet gücü kazanımı olarak yorumlanmamalıdır. Kaynak bunu kıtlık ortamında sınırlı yerli üretim kapasitesinin kazandığı geçici ekonomik rant olarak değerlendirmektedir.
Sağlık Finansmanı Zayıflarsa İlaç Fiyatı Artmadan da İlaç Sektörü Daralabilir mi?
Evet, bu modelde mümkündür. Kurumsal Senaryo 4'te ana şok ilaç fiyatlarına değil sağlık kapsamı ve üçüncü taraf ödeme mekanizmalarına uygulanmaktadır; buna rağmen hanehalkı ilaç tüketimi statik olarak %27,88 azalır ve dinamik olarak sektör üretimi ile istihdamı çok güçlü biçimde daralır. Model bunu hanehalkının ödeme gücü ve etkili talebinin zayıflaması üzerinden açıklamaktadır.
Dinamik makro sonuçları nasıl okumak gerekir?
Recursive dinamik çözüm, ilk şokun etkisini sonraki dönemlerin sermaye, gelir, fiyat ve dış denge mekanizmalarına taşır. Bu nedenle 2027 değerleri ilk yılın doğrudan etkisi değil, önceki dönemlerde oluşan model-içi ayarlamaların kümülatif sonucudur.
| Gösterge | Senaryo 1 | Senaryo 2 | Senaryo 3 | Senaryo 4 |
|---|---|---|---|---|
| Hanehalkı geliri | +%38,18 | −%2,55 | +%49,41 | −%9,14 |
| Devlet geliri | +%48,39 | +%0,05 | +%60,37 | −%6,69 |
| Kamu tasarrufu | +%64,75 | −%15,43 | +%76,06 | −%20,46 |
| Döviz kuru göstergesi | +%71,02 | +%8,08 | +%88,32 | −%1,37 |
| Tüketici fiyat endeksi | +%74,64 | +%13,28 | +%92,02 | +%3,63 |
| Nominal ücret | −%1,33 | −%1,33 | −%1,33 | −%1,33 |
Özellikle Senaryo 1 ve 3'te hanehalkı ve devlet gelirlerinin 2027'de nominal olarak yükselmesi gerçek refah artışı anlamına gelmez. Kaynak, bu artışın büyük ölçüde kur değerlemesi ve genel fiyat artışından kaynaklandığını açıkça belirtmektedir. Aynı senaryolarda fiyat düzeyi çok daha güçlü biçimde yükselmektedir.
İlaç sektörünün dinamik 2027 sonuçları
| Gösterge | Senaryo 1 | Senaryo 2 | Senaryo 3 | Senaryo 4 |
|---|---|---|---|---|
| Üretim | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Katma değer | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| İstihdam | −%4,06 | −%2,64 | −%3,38 | −%72,52 |
| İthalat | −%4,06 | −%2,39 | −%3,38 | −%70,17 |
| Hanehalkı ilaç tüketimi | −%14,83 | −%8,70 | −%15,84 | −%6,57 |
| Yatırım | −%4,14 | −%11,75 | −%5,92 | −%9,21 |
| İhracat | −%4,40 | −%3,26 | −%3,75 | −%74,22 |
| Alıcı fiyatı | +%72,49 | +%9,31 | +%89,88 | −%0,15 |
| Sermaye getirisi | ≈−%100 | ≈−%100 | ≈−%100 | ≈−%100 |
Senaryo 3 fiyat bakımından en ağır dış şoktur. Senaryo 4 ise tamamen farklı bir mekanizma üretir: ilaç fiyatı yaklaşık değişmeden kalırken sektörün üretim kapasitesi ve dış ticaret hacmi talep tarafındaki uzun süreli çöküş nedeniyle büyük ölçüde küçülmektedir.
İlaç Sektöründe Sermaye Getirisinin Yaklaşık −%100 Olması Fiziksel Sermayenin Yok Olduğu Anlamına mı Gelir?
Hayır. Kaynak bu sonucu mevcut fiziksel sermayenin ortadan kalkması olarak değil, sektör kapasitesinin ciddi biçimde atıl kalması nedeniyle sermayenin ekonomik getirisinin neredeyse sıfıra inmesi olarak açıklamaktadır. Recursive sermaye stoku yatırım ve amortisman üzerinden ayrı biçimde gelişmeye devam eder; sermaye getirisi ile fiziksel sermaye stoku aynı değişken değildir.
Sağlık sektörünün daha geniş dinamiği
Modelde ilaç sektörü dışındaki sağlık faaliyetleri de uzun vadede ciddi biçimde etkilenmektedir. 2027'de sağlık sektörü üretimi Senaryo 3'te %81,32, Senaryo 4'te %75,67; istihdam ise sırasıyla %82,52 ve %77,12 düşmektedir.
Bu sonuçlar, döviz krizi ve sağlık finansmanı sorunlarının yalnız ilaç ithalatçısı veya üreticisini değil, daha geniş sağlık hizmeti sistemini de etkileyebilen genel denge bağlantılarına sahip olduğunu göstermektedir.
Modelde İnşaat Sektörünün Çok Büyük Oranda Büyümesi Gerçek Dünya Tahmini midir?
Hayır. Kaynak, bazı uzun dönem senaryolarında görülen çok büyük inşaat genişlemesini modelin tasarruf–yatırım kapanışı, sabit sektörel yatırım payları, recursive sermaye birikimi ve daralan sektörlerden emek yeniden tahsisiyle oluşan yapısal model sonucu olarak tanımlar. Bu değerler Lübnan inşaat sektörünün gelecekte aynı oranlarda büyüyeceğine ilişkin tahmin değildir.
Senaryo 3'te 2027 inşaat üretimi %102,69, istihdam %77,73 yükselirken; Senaryo 4'te üretim %226,93 ve istihdam %165,41 artmaktadır. Bu büyük rakamlar makalenin ekonomik sonuçlarını değerlendirirken model kapanışının neden mutlaka görünür tutulması gerektiğinin önemli bir örneğidir.
Duyarlılık ve sağlamlık analizleri
Armington ve CET esneklikleri ±%30, Stone–Geary LES parametreleri ±%20 değiştirilmiştir. Sonuçların tam büyüklükleri değişse de temel işaretler ve senaryo sıralaması korunmuştur.
En duyarlı parametre grubunun Armington esneklikleri olduğu bulunmuştur. Bu sonuç, modelde ithal ve yerli mallar arasındaki ikame kapasitesinin kriz aktarımında merkezî rol oynadığını göstermektedir.
Kaynak ayrıca daha ağır birleşik şoklar, ilaç ithalatının dövize %70 bağımlı biçimde temsil edilmesi ve farklı işsizlik üst sınırlarıyla alternatif işgücü piyasası kapanışları uygulamıştır. Bazı fiyat ve kur sonuçlarının büyüklüğü değişse de temel mekanizma — ithalat bağımlılığı + döviz kısıtı + sağlık finansmanı kırılganlığı — korunmaktadır.
Gerçek Lübnan kriziyle karşılaştırma
Model sonuçları 2019 sonrası Lübnan'da gözlenen yüksek enflasyon, kur kaybı, ilaç kıtlıkları, ilaç ithalatındaki gerileme ve sağlık finansmanındaki bozulmayla nitel olarak karşılaştırılmıştır. Kaynak bu karşılaştırmayı ekonometrik doğrulama veya gerçek krizin sayısal replikasyonu olarak sunmamaktadır.
Amaç, modelde ortaya çıkan mekanizmaların gerçek krizde gözlenen temel yönlerle uyumlu olup olmadığını kontrol etmektir. Kaynak Tablo 7'de enflasyon, işgücü piyasası bozulması, ilaç ithalatındaki daralma, ilaç talebindeki düşüş ve sağlık finansmanı bozulması için “güçlü” nitel tutarlılık bildirmektedir.
Çalışmanın desteklediği sonuçlar
- Yüksek dolarizasyon ve ithalat bağımlılığı kur krizlerinin reel sektöre aktarımını güçlendirebilir.
- Döviz kıtlığı yalnız fiyat mekanizması değil, fiziksel ithalat ve arz miktarı üzerinden de etkili olabilir.
- İlaç sektörünün yüksek ithalat bağımlılığı ve düşük ikame kapasitesi dış şoklara karşı kırılganlığı artırmaktadır.
- İthalat fiyat şoku ile döviz kısıtı aynı anda gerçekleştiğinde olumsuz etkiler daha güçlü hale gelmektedir.
- Sağlık kapsamının ve üçüncü taraf ödeme mekanizmalarının zayıflaması ilaç talebini ve sektör faaliyetini ciddi biçimde etkileyebilir.
- Sosyal ve sağlık finansmanı kurumları yalnız yeniden dağıtım aracı değil, stratejik sektörlerin ekonomik dayanıklılığında da rol oynayabilir.
- Şokların etkisi statik ilk dönem sonuçlarından farklılaşabilir ve recursive dinamikler içinde zamanla birikebilir.
- İthal–yerli ikame esnekliği, özellikle ilaç sektöründe model sonuçlarının büyüklüğü için önemli bir parametredir.
Çalışmanın desteklemediği sonuçlar
- Simülasyon sonuçları Lübnan ekonomisinin geleceğine ilişkin kesin tahmin değildir.
- CGE modelinden yapısal ekonometrik nedensellik katsayısı çıkarılamaz.
- İnşaat sektörünün modeldeki yüksek büyümesi gerçek dünyada aynı büyümenin gerçekleşeceğini göstermez.
- Sermaye getirisinin −%100'e yaklaşması fiziksel sermayenin yok olduğu anlamına gelmez.
- Kısa dönem yerli ilaç üretimi veya sermaye getirisi artışı kalıcı rekabet gücü kazanımı değildir.
- Tek bir döviz kuru varsayımı, Lübnan'ın kriz dönemindeki çoklu kur rejiminin bütün karmaşıklığını temsil etmez.
- Model bankacılık sistemindeki işlev bozukluklarını, enformel sermaye kontrollerini ve ekonomik ajanların beklentilerini ayrıntılı biçimde modellememektedir.
- Lübnan bulguları diğer dolarize ekonomilere aynı nicel büyüklüklerle otomatik olarak taşınamaz.
Politika açısından çalışmanın işaret ettiği alanlar
Kaynak yazarları kriz yönetiminin yalnız para politikası istikrarına indirgenmemesi gerektiğini savunmaktadır. Dolarizasyonun kademeli azaltılması için makroekonomik güvenilirlik, kontrollü enflasyon ve ulusal para cinsinden güvenilir finansal araçlar önerilmektedir.
Stratejik ilaç, enerji ve temel gıda sektörlerinde döviz tahsisi mekanizmalarının geçici, şeffaf ve denetlenebilir biçimde tasarlanması gerektiği tartışılmaktadır. Aksi halde tahsis mekanizmaları paralel piyasalar ve başka bozulmalar yaratabilir.
İlaç sektöründe yerli jenerik üretim kapasitesinin güçlendirilmesi, düzenleyici kapasitenin geliştirilmesi ve bölgesel değer zincirlerine daha iyi entegrasyon da kaynakta tartışılan politika alanlarıdır.
Sağlık finansmanı açısından ise risk havuzlama, sigorta ve üçüncü taraf ödeme mekanizmalarının sürdürülmesi yalnız sosyal koruma değil, ilaç talebinin ve sektörün faaliyet kapasitesinin korunması açısından da önem taşımaktadır.
Sınırlılıklar
Çalışmanın ilk temel sınırlılığı CGE modelinin yapısal varsayımlara ve kalibrasyon kararlarına bağlı olmasıdır. Özellikle sektörler arası kaynak yeniden tahsisi ve yatırımın dağıtımı uzun dönem sonuçlarını güçlü biçimde etkileyebilir.
İkinci sınırlılık, Lübnan krizinin birçok önemli özelliğinin modele açık biçimde dahil edilmemesidir. Bankacılık sisteminin işlev bozukluğu, eşzamanlı çoklu döviz kurları, gayriresmî sermaye kontrolleri ve beklenti oluşumu modelde ayrıntılı biçimde temsil edilmemektedir.
Üçüncü sınırlılık tek döviz kuru varsayımıdır. Lübnan krizinde resmî, banka ve paralel piyasa kurlarının birlikte var olması özellikle ithalat ve ilaç fiyatlarının aktarımını etkileyebilecek önemli bir gerçek dünya özelliğidir.
Dördüncü sınırlılık, tam model denklemlerinin ana makale yerine Supplementary Information'da bulunmasıdır. Yüklenen ana PDF temel yapıyı ve ana kalibrasyon parametrelerini vermektedir; ancak bütün davranışsal denklemler, model notasyonu ve ayrıntılı SAM kalibrasyonu ek dosyalarda yer almaktadır.
Kaynak ve Yöntem Notu
Özgün başlık: Dollarization, Exchange Rate Crisis and Vulnerability of the Pharmaceutical Sector in Lebanon: A Dynamic Macro-Sectoral Approach
Yazarlar: Elias Yazbeck; Siham Rizkallah.
Sorumlu yazar: Siham Rizkallah.
Kurum: CEDREC Center (Center for Economic Documentation and Research), Faculty of Economics, Saint Joseph University of Beirut, Beirut, Lebanon.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, Cilt 14, Sayı 9, Makale 386.
DOI: 10.3390/economies14090386.
Tarihler: Alınma 1 Temmuz 2026; revizyon 22 Temmuz 2026; kabul 29 Temmuz 2026; yayın 4 Eylül 2026.
Lisans: Creative Commons Attribution (CC BY).
Kaynak türü: Recursive dynamic computable general equilibrium simülasyon çalışması.
Ana kalibrasyon: Lübnan ekonomisine ait 2019 Social Accounting Matrix.
Model yapısı: Küçük açık ekonomi; üretici sektörler; temsili hanehalkı; devlet; dünyanın geri kalanı; Armington ithalat ikamesi; CET iç piyasa/ihracat tahsisi; Leontief ara tüketim–katma değer bileşimi; CES emek–sermaye bileşimi; Stone–Geary LES hanehalkı talebi; wage-curve işgücü piyasası; recursive sermaye birikimi.
Ana model parametreleri: ilaç sektörü Armington esnekliği 1,2; diğer sektörler 2,0; CET esnekliği 2,0; sermaye amortismanı %5; dış borç faiz oranı %6.
Makro kapanış: Dış tasarruflar dışsal; nominal kur ödemeler dengesi için içsel; yurtiçi fiyat endeksi numéraire; reel devlet harcaması sabit; toplam yatırım toplam tasarruflara bağlı.
Senaryolar: +%50 dünya ithalat fiyatı; −%30 dış tasarruf; iki şokun birleşimi; sağlık kapsamı/üçüncü taraf ödeme mekanizmalarında −%50.
Duyarlılık: Armington ve CET esnekliklerinde ±%30; LES parametrelerinde ±%20; alternatif dış şok büyüklükleri; ilaç ithalatının dövize %70 bağımlı kısıtla temsil edilmesi; alternatif işgücü piyasası kapanışları.
Yazılım: GAMS 28.2.0; CONOPT nonlinear programming solver.
Supplementary Materials: Kaynak, tamamlayıcı dosyalarda davranışsal CGE denklemlerini, model notasyonunu, ayrıntılı kalibrasyonu, SAM dengeleme yöntemini, senaryo sonuçlarını, sektör sonuçlarını, duyarlılık analizlerini, GAMS model dosyalarını ve 2019 SAM veri setini sağladığını belirtmektedir.
Finansman: Araştırma Saint Joseph University tarafından finanse edilmiştir.
Etik: Institutional Review Board ve informed consent uygulanabilir değildir.
Veri erişilebilirliği: GAMS kodları, kalibrasyon dosyaları ve ayrıntılı simülasyon sonuçlarının Supplementary Materials içinde sağlandığı belirtilmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma ve yöntem Siham Rizkallah ile Elias Yazbeck; model geliştirme ve GAMS programlama Elias Yazbeck; doğrulama iki yazar; biçimsel analiz, araştırma ve ilk taslak Elias Yazbeck; gözden geçirme ve bilimsel gözetim Siham Rizkallah tarafından yürütülmüştür.
Kaynak içi tutarsızlık notu 1: Bölüm 6.9'da 2027 ilaç fiyatı +%89,88 değeriyle birlikte verilen −%28,02 ilaç tüketimi ve −%55,04 yatırım değerleri statik Tablo 4'e aittir. Dinamik Tablo 6'nın 2027 değerleri sırasıyla −%15,84 ve −%5,92'dir. Verianla metninde bu iki zaman/analiz düzeyi ayrı tutulmuştur.
Kaynak içi belirsizlik notu 2: Bölüm 6.5, bazı yolların +%50 işsizlik değişiminde modele ait üst sınıra ulaştığını belirtirken Bölüm 6.8 benchmark işsizlik oranı üst sınırını %30 ve alternatifleri %50/%80 olarak açıklamaktadır. Ana PDF bu iki ifadenin teknik ilişkisini tam olarak açıklamadığı için değerler sessizce tek parametre gibi birleştirilmemiştir.
Temel yorum sınırı: Sonuçlar kalibre edilmiş CGE simülasyonlarıdır; kriz gelişiminin birebir ekonometrik doğrulaması, klinik sağlık sonucu veya geleceğe yönelik kesin makroekonomik tahmin değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir