


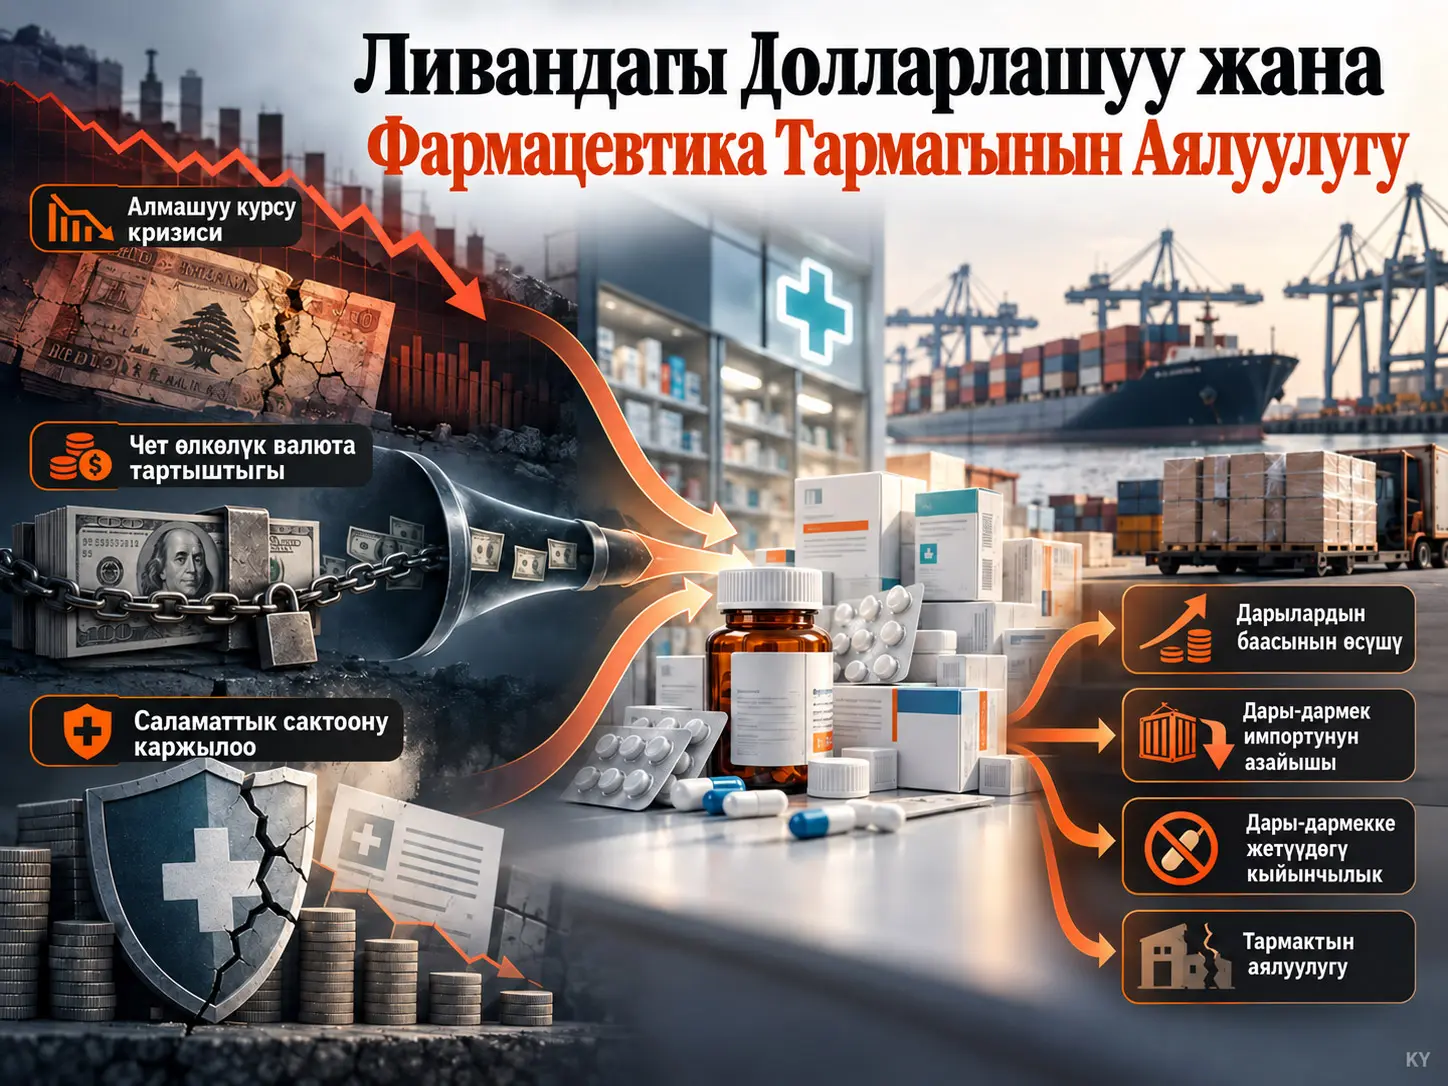
Долларлашуу шартындагы тармактык аялуулук — импортко, чет өлкөлүк валютага жетүүгө жана ордун басуу мүмкүнчүлүгү чектелген тышкы ресурстарга жогорку деңгээлде көз каранды стратегиялык тармактын алмашуу курсу жана тышкы каржылоо шокторуна сезимталдыгын билдирген түзүмдүк аялуулуктун бир түрү. Каралып жаткан изилдөө Ливандын фармацевтика тармагын мисал кылып, 2019 Social Accounting Matrix негизинде калибрленген recursive dynamic computable general equilibrium (CGE) модели аркылуу алмашуу курсу шокторунун, чет өлкөлүк валюта тартыштыгынын жана саламаттык сактоону каржылоодогу начарлоонун экономикага жана фармацевтика тармагына кандай тарай турганын симуляциялайт.
Модель үч негизги өткөрүү каналын аныктайт: импорттук баалардын өсүшүнүн ички бааларга жана чыгымдарга өтүшүн чагылдырган баа каналы; чет өлкөлүк валютага жетүү чектөөсүнүн импорт көлөмүн жана сунушту азайтышын чагылдырган сандык канал; медициналык камсыздандыруу, мамлекеттик камтуу жана үчүнчү тараптын төлөм механизмдери алсыроосу менен чөнтөктөн төлөөлөрдүн көбөйүшүн чагылдырган институционалдык саламаттык сактоо-каржылоо каналы. Бул каналдар өз-өзүнчө жана биргелешип төрт симуляция сценарийи аркылуу изилденген.
Эң күчтүү статикалык тышкы шок — импорттук баалар %50 өсүп, тышкы үнөмдөө/чет өлкөлүк валютага жетүү %30 кыскарган учур бир убакта колдонулган Сценарий 3. Бул сценарийде керектөө бааларынын индекси %11,56 жогоруласа, үй чарбаларынын кирешеси %13,89, мамлекеттик киреше %12,35 жана мамлекеттик үнөмдөө %80,69 төмөндөйт. Дарынын сатып алуучу баасы %28,41 өсүп, үй чарбаларынын дары керектөөсү %28,02, дары импорту %10,33 жана тармактык инвестиция %55,04 азаят.
Динамикалык симуляциялар таасирлер убакыт өткөн сайын айырмаланышы мүмкүн экенин көрсөтөт. Сценарий 3тө 2027-жылдагы дарынын сатып алуучу баасы benchmark-ка салыштырмалуу %89,88 өссө, үй чарбаларынын дары керектөөсү %15,84 азаят. Ал эми саламаттык сактоо камтуусу жана үчүнчү тараптын төлөм механизмдери алсырай турган Сценарий 4тө дарынын баасы дээрлик өзгөрбөсө да, 2027-жылы дары өндүрүү %72,10 жана жумуштуулук %72,52 кыскарат. Бул жыйынтык фармацевтика тармагындагы аялуулук алмашуу курсу жана баа каналы менен гана эмес, үй чарбаларынын саламаттык сактоо чыгымдарын каржылай алуу мүмкүнчүлүгү менен да калыптанарын көрсөтөт.
Бул жыйынтыктар симуляциянын жыйынтыктары. Изилдөө Ливан кризисинин реалдуу өнүгүшүн так алдын ала айткан эконометрикалык модель эмес жана моделдеги пайыздык көрсөткүчтөр келечекке карата так аткарылуучу божомол катары кабыл алынбашы керек.
Изилдөөнүн негизги көйгөйү
Алмашуу курсу кризиси адатта улуттук валютанын нарксызданышы жана инфляция менен байланыштырылат. Бирок импортко күчтүү көз каранды, жогорку деңгээлде долларлашкан экономикаларда алмашуу курсу кризиси баа деңгээлин гана өзгөртпөйт. Чет өлкөлүк валюта табылбай калганда импорттун физикалык көлөмү да азайышы мүмкүн, өндүрүүчүлөр аралык ресурстарга жетпей калышы мүмкүн, стратегиялык товарларда тартыштык жаралышы мүмкүн жана үй чарбаларынын сатып алуу жөндөмү тез начарлашы мүмкүн.
Фармацевтика тармагы бул механизм өзгөчө маанилүү болгон тармактардын бири. Дарыга суроо-талаптын олуттуу бөлүгү зарыл мүнөздө; ошол эле учурда дары өндүрүү жана камсыз кылуу импорттолгон даяр өнүмдөргө, чийки заттарга жана башка фармацевтикалык ресурстарга көз каранды болушу мүмкүн. Мындай шартта алмашуу курсу шогу «дары кымбаттады» деген гана натыйжа бербейт; ошол эле учурда «дарынын жеткиликтүүлүгү азайды» жана «үй чарбасы дарыларды каржылай албай калды» деген натыйжаларды да жаратышы мүмкүн.
Эмне үчүн Ливан маанилүү мисал?
Ливандын экономикасында АКШ доллары көп жылдардан бери банктык депозиттерде, кредиттерде, карыз алууда, баа түзүүдө жана башка экономикалык операцияларда кеңири колдонулуп келет. Улуттук валютага болгон ишеним төмөндөгөн сайын доллар үнөмдөө каражаты гана эмес, эсеп бирдиги жана төлөм каражаты катары да кызмат кыла баштаган.
2019-жылдан кийинки акча-кредит жана каржы кризиси бул түзүмдүк көз карандылыкты айкын кылды. Ливан фунту параллелдүү базарда наркынын %98ден көбүн жоготту, 2023-жылдагы жылдык инфляция %200дөн ашты, чет өлкөлүк валюта резервдери жана импортту каржылоо катуу басымга туш болду.
Фармацевтика тармагындагы аялуулук андан да жогору. Булакта келтирилген баалоолорго ылайык, Ливанда керектелген дарылардын болжол менен %70–80и импорттолгон. Ошондуктан дары сунушу эл аралык бааларга, алмашуу курсунун өзгөрүшүнө жана иш жүзүндө чет өлкөлүк валюта табылып-табылбаганына түздөн-түз көз каранды.
Эмне үчүн саламаттык сактоону каржылоо макроэкономикалык өзгөрмөгө айланат?
Алмашуу курсу кризиси учурунда саламаттык сактоо системасын каржылоо түзүмү да өзгөргөн. Булак жеке камсыздандыруучулар бара-бара долларга негизделген төлөмдөрдү көбүрөөк колдонуп баштаганын жана каржылык тобокелдиктин көбүрөөк бөлүгү үй чарбаларына өткөнүн талкуулайт. Эл аралык донорлордун саламаттык сактоону каржылоодогу үлүшү 2019–2021 аралыгында %3,4төн %26,9га чейин өскөнү да ички каржылоо механизмдеринин алсырашын көрсөтөт.
Үй чарбалары дары жана дарылануу үчүн көбүрөөк чөнтөктөн төлөөгө аргасыз болушу, өзгөчө зарыл саламаттык сактоо чыгымдарында сатып алуу жөндөмүнүн көйгөйүнө айланат. Ошондуктан изилдөө саламаттык сактоону каржылоону социалдык саясаттын гана өзгөрмөсү катары эмес, дарыга суроо-талап жана тармактын экономикалык туруктуулугу жагынан макро-тармактык өткөрүү каналы катары моделге киргизет.
Чет Өлкөлүк Валюта Тартыштыгы Фармацевтика Тармагына Баалар Аркылуу Гана Таасир Этеби?
Жок. Изилдөөнүн CGE алкагында чет өлкөлүк валюта тартыштыгы баа жана сандык чектөөнү тең жаратышы мүмкүн. Чет өлкөлүк валюта табылбаганда импорттолгон дары же фармацевтикалык ресурсту сатып алуу физикалык жактан кыйындайт; ошентип алмашуу курсу шогу импорттук инфляциянын чегинен чыгып, импорт көлөмүнө, сунуш мүмкүнчүлүгүнө, өндүрүшкө жана дарынын жеткиликтүүлүгүнө таасир эткен сандык чектөөгө айланат.
Үч өткөрүү каналы
| Канал | Баштапкы шок | Негизги өткөрүү механизми | Фармацевтика тармагындагы мүмкүн болгон натыйжа |
|---|---|---|---|
| Баа каналы | Импорттук баалардын өсүшү | Pass-through → импорттук ресурстар жана ички өндүрүш чыгымдарынын өсүшү | Дары бааларынын өсүшү, керектөөнүн кыскарышы |
| Сандык канал | Чет өлкөлүк валютага жетүү жана тышкы каржылоо чектөөсү | Импортту каржылоонун кыскарышы → импорт көлөмүнүн төмөндөшү | Дары жана ресурстар тартыштыгы, сунуштун кыскарышы |
| Институционалдык канал | Саламаттык сактоо камтуусунун жана үчүнчү тарап төлөмүнүн алсырашуусу | Чөнтөктөн төлөөнүн өсүшү → үй чарбаларынын төлөө жөндөмүнүн төмөндөшү | Натыйжалуу дары суроо-талаптын жана саламаттык сактоо кызматтарына жетүүнүн төмөндөшү |
Recursive dynamic CGE деген эмне?
Computable General Equilibrium модели экономикадагы өндүрүүчүлөр, үй чарбалары, мамлекет, тышкы дүйнө, товар рыноктору жана фактор рыноктору ортосундагы өз ара көз карандылыктарды бирдиктүү ырааттуу эсеп системасынын ичинде чечүүгө аракет кылган сандык жалпы тең салмак модели.
Recursive dynamic түзүмдө бардык келечектеги мезгилдер бирдиктүү intertemporal оптималдаштыруу маселеси катары чечилбейт. Модель ар бир мезгилдин тең салмагын өзүнчө чечет; капитал запасы жана тышкы позиция сыяктуу абал өзгөрмөлөрү мурунку мезгилдин натыйжасына жараша кийинки мезгилге өткөрүлөт. Ошентип, бир жолку статикалык шоктун ордуна шоктун убакыт өтүшү менен топтолгон натыйжаларын байкоого болот.
Модельде кимдер жана кайсы рыноктор бар?
Модель чакан ачык экономикада бир нече өндүрүүчү тармактарды, өкүлчүлүктүү үй чарбасын, мамлекетти жана дүйнөнүн калган бөлүгүн камтыйт. Товар жана фактор рыноктору бир эле жалпы тең салмак системасында чечилет.
Тышкы соодада Armington ыкмасы жергиликтүү жана импорттук товарлар толук ордун баса албайт деген божомолго таянат. Бул божомол дарылар үчүн өзгөчө маанилүү; импорттолгон дары кымбаттаганда же жеткиликсиз болгондо бардык суроо-талап автоматтык түрдө жергиликтүү өндүрүшкө өтөт деп кабыл алынбайт.
CET функциясы өндүрүш ички рынокко сатуу менен экспорттун ортосунда кандай бөлүштүрүлөрүн чагылдырат. Өндүрүш түзүмүндө Leontief технологиясы аралык керектөө менен кошумча наркты бириктирет, ал эми эмгек менен капитал CES функциясы аркылуу айкалыштырылат.
Үй чарбасынын суроо-талабы Stone–Geary Linear Expenditure System (LES) менен моделденген. Бул түзүм дарылар сыяктуу негизги товарлар үчүн белгилүү бир минималдуу/жашоо деңгээлиндеги керектөөнүн болушуна мүмкүндүк берет. Ошентип, реалдуу киреше төмөндөсө да, дарыга суроо-талап толук ийкемдүү түрдө жок болуп кетпей турганы көрсөтүлөт.
Капитал топтолушу
Булак тармак капиталы мурунку мезгилдеги капитал запасынан, амортизациядан жана инвестициянын тармактар боюнча бөлүштүрүлүшүнөн келип чыга турган стандарттуу recursive капитал топтоо мамилесин колдонот. PDFтин негизги текст катмарында мурунку мезгилдин төмөнкү индекси жарым-жартылай бузулуп көрүнгөнү менен, булак капитал запасы мурунку мезгилдин натыйжасынан өткөрүлөрүн ачык белгилейт. Бул мамиленин толук жүрүм-турум теңдемелер системасы Supplementary Information Aда берилет.
Математикалык жактан механизм төмөнкү төрт компоненттен турат:
- учурдагы тармактык капитал запасы,
- капиталдын амортизациясы,
- экономикада ишке ашырылган жалпы инвестиция,
- инвестициянын тармактар боюнча бөлүштүрүү үлүшү.
Бул recursive түзүм айрым узак мөөнөттүү тармактык натыйжалар эмне үчүн алгачкы шоктон гана эмес, мурунку мезгилдерде түзүлгөн инвестиция жана факторлорду бөлүштүрүү чечимдеринен да таасирленерин түшүнүү үчүн маанилүү.
Макроэкономикалык жабылуу
Тышкы үнөмдөөлөр (FSAV) модельде экзогендик деп кабыл алынат. Номиналдык алмашуу курсу ар бир мезгилде төлөм балансынын тең салмагын камсыз кылуу үчүн эндогендик түрдө жөнгө салынат. Ички баа индекси numéraire, башкача айтканда номиналдык эталон катары колдонулат; ошондуктан натыйжалар жалпы тең салмак логикасында салыштырмалуу баа өзгөрүүлөрү катары чечмеленет.
Эмгек сунушу экзогендик. Реалдуу эмгек акынын жумушсуздуктун өзгөрүшүнө толук эмес реакция кылышына мүмкүндүк берген wage curve мамилеси колдонулат жана жумушсуздук эндогендик болот. Мамлекеттик чыгашалар реалдуу түрдө туруктуу кармалып, салык кирешелери экономикалык активдүүлүк жана соода агымдарына жараша өзгөрөт. Жалпы инвестиция учурдагы жалпы үнөмдөөгө жараша аныкталат.
Негизги түзүмдүк параметрлер
| Параметр | Мааниси | Маани |
|---|---|---|
| σarm — фармацевтика тармагы | Импорттук жана жергиликтүү фармацевтикалык өнүмдөрдүн ортосундагы Armington ордун басуу ийкемдүүлүгү | 1,2 |
| σarm — башка тармактар | Башка тармактардагы Armington ордун басуу ийкемдүүлүгү | 2,0 |
| σcet | CET трансформация ийкемдүүлүгү | 2,0 |
| δK | Капиталдын амортизация чени | %5 |
| r* | Тышкы карыздын пайыздык чени | %6 |
Эмне үчүн 2019 Social Accounting Matrix колдонулган?
Модель 2019 SAM негизинде калибрленген; булак 2019-жылды 2020-жылдан кийин Ливандын акча-кредит жана статистикалык системасында болгон олуттуу бузулууларга чейинки акыркы салыштырмалуу ырааттуу макроэкономикалык benchmark катары баалайт.
SAM базалык баалар менен түзүлгөн; продукция салыктары, соода жана каржы маржалары өзүнчө бөлүнгөн. Матрицаны тең салмактоодо негизги макро жыйындыларды жана тармактык түзүмдү сактоого аракет жасалып, эсептик дал келбестиктерди жоюу үчүн техникалык эсептерде чектелген оңдоолор киргизилген.
Симуляция сценарийлери
| Сценарий | Шок | Өзгөртүлгөн негизги элемент | Негизги канал |
|---|---|---|---|
| Сценарий 1 | Импорттук баа шогу | Дүйнөлүк импорттук бааларда +%50 | Баа / pass-through |
| Сценарий 2 | Чет өлкөлүк валютага жетүү чектөөсү | Тышкы үнөмдөөдө (FSAV) −%30 | Сан / тышкы чектөө |
| Сценарий 3 | Бириккен тышкы шок | Импорттук баа +%50 жана FSAV −%30 | Баа + сандык өз ара аракет |
| Сценарий 4 | Саламаттык сактоону каржылоо шогу | Саламаттык сактоо камтуусунда жана үчүнчү тарап төлөм механизмдеринде −%50 | Институционалдык / үй чарбаларынын төлөө жөндөмү |
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Статикалык макроэкономикалык жыйынтыктар
| Көрсөткүч | Сценарий 1 | Сценарий 2 | Сценарий 3 | Сценарий 4 |
|---|---|---|---|---|
| Үй чарбаларынын кирешеси | −%12,01 | −%1,79 | −%13,89 | +%0,10 |
| Мамлекеттик киреше | −%10,24 | −%2,06 | −%12,35 | +%0,10 |
| Мамлекеттик үнөмдөө | −%77,57 | −%3,86 | −%80,69 | +%1,24 |
| Жумушсуздук көрсөткүчү | +%28,68 | +%5,20 | +%35,24 | −%0,04 |
| Номиналдык эмгек акы | −%0,40 | −%0,07 | −%0,49 | +%0,0005 |
| Алмашуу курсу | −%11,77 | +%0,53 | −%11,10 | −%0,0028 |
| Керектөө бааларынын индекси | +%12,13 | −%0,43 | +%11,56 | +%0,02 |
| Импорттук баа | +%32,34 | +%0,53 | +%33,35 | ≈%0 |
Сценарий 1дин негизги таасири — күчтүү баа өтүүсү. Импорттук баа шогу баа деңгээлине гана эмес, кирешеге, мамлекеттик үнөмдөөгө жана эмгек рыногуна да терс таасир этет.
Сценарий 2 көбүрөөк сандык механизм болуп саналат. Инфляциялык таасир чектелүү бойдон калганда, тышкы каржылоо кыскаргандыктан импорт жана ички активдүүлүктүн көлөмүнө чектөө пайда болот.
Сценарий 3 эки механизмди айкалыштыргандыктан эң оор статикалык макро дисбаланстарды жаратат. Булак бул түзүмдү баа басымы менен экономикалык кыскаруу бирге жүргөн стагфляцияга жакын динамика катары чечмелейт.
Фармацевтика тармагынын статикалык жыйынтыктары
| Фармацевтика тармагынын көрсөткүчү | Сценарий 1 | Сценарий 2 | Сценарий 3 | Сценарий 4 |
|---|---|---|---|---|
| Өндүрүш | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Кошумча нарк | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Жумуштуулук | +%4,45 | +%0,20 | +%4,84 | −%3,71 |
| Импорт | −%9,51 | −%0,95 | −%10,33 | −%5,22 |
| Үй чарбаларынын дары керектөөсү | −%26,45 | −%1,80 | −%28,02 | −%27,88 |
| Инвестиция | −%41,29 | −%19,94 | −%55,04 | +%0,97 |
| Экспорт | −%38,56 | +%1,36 | −%37,57 | +%3,12 |
| Сатып алуучу баа | +%27,71 | +%0,34 | +%28,41 | −%0,70 |
| Капиталдын кирешелүүлүгү | +%43,17 | +%1,66 | +%47,63 | −%27,06 |
Сценарий 1 жана 3тө жергиликтүү өндүрүштүн кыска мөөнөттө бир аз өсүшү биринчи караганда оң көрүнүшү мүмкүн. Мунун себеби импорттолгон дарылар кымбаттап жана азайгандыктан суроо-талап чектелүү өлчөмдө жергиликтүү өндүрүшкө багытталат. Бирок ошол эле сценарийлерде инвестиция тиешелүүлүгүнө жараша %41,29 жана %55,04 азайганы бул өндүрүш өсүшү тармактын туруктуу күчтөнүшүн билдирбей турганын көрсөтөт.
Сценарий 3тө капиталдын кирешелүүлүгүнүн %47,63 өсүшү да ушул себептен чыныгы атаандаштык жөндөмүнүн өсүшү катары чечмеленбеши керек. Булак муну тартыштык шартында чектелген жергиликтүү өндүрүш кубаттуулугу алган убактылуу экономикалык рента катары баалайт.
Саламаттык Сактоону Каржылоо Алсырайса, Дары Баасы Өспөстөн Эле Фармацевтика Тармагы Кыскарышы Мүмкүнбү?
Ооба, бул модельде мүмкүн. Институционалдык Сценарий 4тө негизги шок дары бааларына эмес, саламаттык сактоо камтуусуна жана үчүнчү тарап төлөм механизмдерине колдонулат; ошого карабастан үй чарбаларынын дары керектөөсү статикалык түрдө %27,88 азаят, ал эми динамикалык түрдө тармактын өндүрүшү жана жумуштуулугу абдан катуу кыскарат. Модель муну үй чарбаларынын төлөө жөндөмүнүн жана натыйжалуу суроо-талаптын алсырашуусу менен түшүндүрөт.
Динамикалык макро жыйынтыктарды кантип окуу керек?
Recursive динамикалык чечим алгачкы шоктун таасирин кийинки мезгилдердин капитал, киреше, баа жана тышкы тең салмак механизмдерине өткөрөт. Ошондуктан 2027 көрсөткүчтөрү биринчи жылдын түздөн-түз таасири эмес, мурунку мезгилдерде пайда болгон модель ичиндеги жөнгө салуулардын топтолгон жыйынтыгы.
| Көрсөткүч | Сценарий 1 | Сценарий 2 | Сценарий 3 | Сценарий 4 |
|---|---|---|---|---|
| Үй чарбаларынын кирешеси | +%38,18 | −%2,55 | +%49,41 | −%9,14 |
| Мамлекеттик киреше | +%48,39 | +%0,05 | +%60,37 | −%6,69 |
| Мамлекеттик үнөмдөө | +%64,75 | −%15,43 | +%76,06 | −%20,46 |
| Алмашуу курсу көрсөткүчү | +%71,02 | +%8,08 | +%88,32 | −%1,37 |
| Керектөө бааларынын индекси | +%74,64 | +%13,28 | +%92,02 | +%3,63 |
| Номиналдык эмгек акы | −%1,33 | −%1,33 | −%1,33 | −%1,33 |
Айрыкча Сценарий 1 жана 3тө үй чарбалары менен мамлекеттик кирешелердин 2027-жылы номиналдык түрдө өсүшү реалдуу жыргалчылыктын өсүшүн билдирбейт. Булак бул өсүш негизинен алмашуу курсунун кайра бааланышы жана жалпы баалардын өсүшү менен түшүндүрүлөрүн ачык белгилейт. Ошол эле сценарийлерде баа деңгээли андан да күчтүү өсөт.
Фармацевтика тармагынын динамикалык 2027 жыйынтыктары
| Көрсөткүч | Сценарий 1 | Сценарий 2 | Сценарий 3 | Сценарий 4 |
|---|---|---|---|---|
| Өндүрүш | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Кошумча нарк | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Жумуштуулук | −%4,06 | −%2,64 | −%3,38 | −%72,52 |
| Импорт | −%4,06 | −%2,39 | −%3,38 | −%70,17 |
| Үй чарбаларынын дары керектөөсү | −%14,83 | −%8,70 | −%15,84 | −%6,57 |
| Инвестиция | −%4,14 | −%11,75 | −%5,92 | −%9,21 |
| Экспорт | −%4,40 | −%3,26 | −%3,75 | −%74,22 |
| Сатып алуучу баа | +%72,49 | +%9,31 | +%89,88 | −%0,15 |
| Капиталдын кирешелүүлүгү | ≈−%100 | ≈−%100 | ≈−%100 | ≈−%100 |
Сценарий 3 баа жагынан эң оор тышкы шок. Сценарий 4 болсо таптакыр башка механизмди жаратат: дарынын баасы дээрлик өзгөрбөй калганы менен, тармактын өндүрүш кубаттуулугу жана тышкы соода көлөмү суроо-талап тарабындагы узак мөөнөттүү кыйроодон улам кескин кыскарат.
Фармацевтика Тармагында Капиталдын Кирешелүүлүгү Болжол менен −%100 Болушу Физикалык Капитал Жоголду Дегенди Билдиреби?
Жок. Булак бул натыйжаны учурдагы физикалык капиталдын жок болушу катары эмес, тармактык кубаттуулуктун олуттуу бөлүгү колдонулбай калгандыктан капиталдын экономикалык кирешелүүлүгү дээрлик нөлгө түшүшү катары түшүндүрөт. Recursive капитал запасы инвестиция жана амортизация аркылуу өзүнчө өнүгүүнү улантат; капиталдын кирешелүүлүгү менен физикалык капитал запасы бир эле өзгөрмө эмес.
Саламаттык сактоо тармагынын кеңири динамикасы
Модельде фармацевтика тармагынан тышкаркы саламаттык сактоо ишмердүүлүгү да узак мөөнөттө олуттуу таасирленет. 2027-жылы саламаттык сактоо тармагынын өндүрүшү Сценарий 3тө %81,32, Сценарий 4тө %75,67; жумуштуулук болсо тиешелүүлүгүнө жараша %82,52 жана %77,12 төмөндөйт.
Бул жыйынтыктар чет өлкөлүк валюта кризиси жана саламаттык сактоону каржылоо көйгөйлөрү дары импорттоочуга же өндүрүүчүгө гана эмес, кеңири саламаттык сактоо кызматтары системасына да таасир эте ала турган жалпы тең салмак байланыштарына ээ экенин көрсөтөт.
Модельде Курулуш Тармагынын Абдан Чоң Темпте Өсүшү Реалдуу Дүйнө Божомолубу?
Жок. Булак айрым узак мөөнөттүү сценарийлерде көрүнгөн өтө чоң курулуш кеңейүүсүн моделдин үнөмдөө–инвестиция жабылышы, туруктуу тармактык инвестиция үлүштөрү, recursive капитал топтолушу жана кыскарып жаткан тармактардан эмгектин кайра бөлүштүрүлүшү менен пайда болгон түзүмдүк модель натыйжасы катары сүрөттөйт. Бул маанилер Ливандын курулуш тармагы келечекте ошол эле темпте өсөт деген божомол эмес.
Сценарий 3тө 2027-жылдагы курулуш өндүрүшү %102,69, жумуштуулук %77,73 өссө; Сценарий 4тө өндүрүш %226,93 жана жумуштуулук %165,41 жогорулайт. Бул чоң сандар макаланын экономикалык жыйынтыктарын баалоодо моделдик жабылууну эмне үчүн сөзсүз ачык көрсөтүү керек экенинин маанилүү мисалы.
Сезимталдык жана туруктуулук анализдери
Armington жана CET ийкемдүүлүктөрү ±%30, Stone–Geary LES параметрлери ±%20 өзгөртүлгөн. Натыйжалардын так көлөмдөрү өзгөргөнү менен негизги белгилер жана сценарийлердин ирети сакталган.
Эң сезимтал параметрлер тобу Armington ийкемдүүлүктөрү экени аныкталган. Бул натыйжа модельде импорттук жана жергиликтүү товарлардын ортосундагы ордун басуу мүмкүнчүлүгү кризистин өткөрүлүшүндө борбордук роль ойной турганын көрсөтөт.
Булак ошондой эле оорураак бириккен шокторду, дары импортунун чет өлкөлүк валютага %70 көз каранды болуп көрсөтүлүшүн жана ар кандай жумушсуздук жогорку чектери менен альтернативдүү эмгек рыногу жабылыштарын колдонгон. Айрым баа жана алмашуу курсу натыйжаларынын көлөмү өзгөргөнү менен негизги механизм — импортко көз карандылык + чет өлкөлүк валюта чектөөсү + саламаттык сактоону каржылоодогу аялуулук — сакталат.
Реалдуу Ливан кризиси менен салыштыруу
Модель жыйынтыктары 2019-жылдан кийин Ливанда байкалган жогорку инфляция, валюта курсунун жоготуусу, дары тартыштыгы, дары импортунун азайышы жана саламаттык сактоону каржылоонун начарлашы менен сапаттык түрдө салыштырылган. Булак бул салыштырууну эконометрикалык текшерүү же реалдуу кризистин сандык репликациясы катары сунуштабайт.
Максат моделде пайда болгон механизмдер реалдуу кризисте байкалган негизги багыттарга шайкеш келеби же жокпу текшерүү. Булак Таблица 7де инфляция, эмгек рыногунун начарлашы, дары импортунун кыскарышы, дарыга суроо-талаптын төмөндөшү жана саламаттык сактоону каржылоонун начарлашы үчүн «күчтүү» сапаттык шайкештик билдирет.
Изилдөө колдогон жыйынтыктар
- Жогорку долларлашуу жана импортко көз карандылык алмашуу курсу кризистеринин реалдуу секторго өтүшүн күчөтүшү мүмкүн.
- Чет өлкөлүк валюта тартыштыгы баа механизми аркылуу гана эмес, физикалык импорт жана сунуш көлөмү аркылуу да таасир эте алат.
- Фармацевтика тармагынын жогорку импортко көз карандылыгы жана төмөн ордун басуу мүмкүнчүлүгү тышкы шокторго аялуулукту күчөтөт.
- Импорттук баа шогу менен чет өлкөлүк валюта чектөөсү бир убакта болгондо терс таасирлер күчөйт.
- Саламаттык сактоо камтуусунун жана үчүнчү тарап төлөм механизмдеринин алсырашуусу дарыга суроо-талапка жана тармактык активдүүлүккө олуттуу таасир эте алат.
- Социалдык жана саламаттык сактоону каржылоо институттары кайра бөлүштүрүү куралы гана эмес, стратегиялык тармактардын экономикалык туруктуулугунда да роль ойной алат.
- Шоктордун таасири алгачкы статикалык мезгилдеги жыйынтыктардан айырмаланып, recursive динамикаларда убакыт өткөн сайын топтолушу мүмкүн.
- Импорттук–жергиликтүү ордун басуу ийкемдүүлүгү, өзгөчө фармацевтика тармагында, моделдин жыйынтыктарынын көлөмү үчүн маанилүү параметр.
Изилдөө колдобогон жыйынтыктар
- Симуляция жыйынтыктары Ливан экономикасынын келечеги боюнча так божомол эмес.
- CGE моделинен түзүмдүк эконометрикалык себептүүлүк коэффициентин чыгарууга болбойт.
- Модельдеги курулуш тармагынын жогорку өсүшү реалдуу дүйнөдө ошол эле өсүш болот дегенди билдирбейт.
- Капиталдын кирешелүүлүгүнүн −%100гө жакындашы физикалык капитал жоголду дегенди билдирбейт.
- Кыска мөөнөттүү жергиликтүү дары өндүрүшүнүн же капитал кирешелүүлүгүнүн өсүшү туруктуу атаандаштык артыкчылыгы эмес.
- Бирдиктүү алмашуу курсу божомолу Ливандын кризис учурундагы көп курдуу режиминин бардык татаалдыгын чагылдырбайт.
- Модель банк системасындагы иштебестиктерди, расмий эмес капиталдык чектөөлөрдү жана экономикалык агенттердин күтүүлөрүн деталдуу моделдебейт.
- Ливандагы жыйынтыктар башка долларлашкан экономикаларга ошол эле сандык көлөмдөр менен автоматтык түрдө көчүрүлбөйт.
Саясат жагынан изилдөө көрсөткөн багыттар
Булак авторлору кризисти башкарууну акча-кредит саясатынын туруктуулугуна гана кыскартпоо керек деп эсептешет. Долларлашууну акырындап азайтуу үчүн макроэкономикалык ишенимдүүлүк, көзөмөлдөнгөн инфляция жана улуттук валютада ишенимдүү финансылык инструменттер сунушталат.
Стратегиялык дары, энергия жана негизги азык-түлүк тармактарында чет өлкөлүк валютаны бөлүштүрүү механизмдери убактылуу, ачык жана текшерүүгө боло турган түрдө иштелип чыгышы керек экени талкууланат. Болбосо бөлүштүрүү механизмдери параллелдүү рынокторду жана башка бурмалоолорду жаратышы мүмкүн.
Фармацевтика тармагында жергиликтүү генерикалык өндүрүш кубаттуулугун күчөтүү, жөнгө салуу мүмкүнчүлүгүн өнүктүрүү жана аймактык нарк чынжырларына жакшыраак интеграциялануу да булакта талкууланган саясат багыттары.
Саламаттык сактоону каржылоо жагынан тобокелдиктерди бириктирүү, камсыздандыруу жана үчүнчү тарап төлөм механизмдерин улантуу социалдык коргоо үчүн гана эмес, дарыга суроо-талапты жана тармактын иштөө мүмкүнчүлүгүн сактоо үчүн да маанилүү.
Чектөөлөр
Изилдөөнүн биринчи негизги чектөөсү — CGE модели түзүмдүк божомолдорго жана калибрлөө чечимдерине көз каранды. Айрыкча тармактар аралык ресурстарды кайра бөлүштүрүү жана инвестицияны бөлүштүрүү узак мөөнөттүү жыйынтыктарга күчтүү таасир этиши мүмкүн.
Экинчи чектөө — Ливан кризисинин көптөгөн маанилүү өзгөчөлүктөрү моделге ачык түрдө киргизилген эмес. Банк системасынын иштебей калышы, бир убакта колдонулган бир нече алмашуу курсу, расмий эмес капиталдык чектөөлөр жана күтүүлөрдүн калыптанышы моделде деталдуу чагылдырылган эмес.
Үчүнчү чектөө — бирдиктүү алмашуу курсу божомолу. Ливан кризисинде расмий, банктык жана параллелдүү рыноктук курстардын бир убакта болушу, өзгөчө импорт жана дары бааларынын өткөрүлүшүнө таасир бере турган маанилүү реалдуу өзгөчөлүк.
Төртүнчү чектөө — толук моделдик теңдемелер негизги макалада эмес, Supplementary Information ичинде берилген. Жүктөлгөн негизги PDF негизги түзүмдү жана негизги калибрлөө параметрлерин берет; бирок бардык жүрүм-турум теңдемелери, моделдик нотация жана деталдуу SAM калибрлөөсү кошумча файлдарда жайгашкан.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Dollarization, Exchange Rate Crisis and Vulnerability of the Pharmaceutical Sector in Lebanon: A Dynamic Macro-Sectoral Approach
Авторлор: Elias Yazbeck; Siham Rizkallah.
Жооптуу автор: Siham Rizkallah.
Мекеме: CEDREC Center (Center for Economic Documentation and Research), Faculty of Economics, Saint Joseph University of Beirut, Beirut, Lebanon.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: 2026, Том 14, Сан 9, Макала 386.
DOI: 10.3390/economies14090386.
Даталар: Алынды 1 июль 2026; кайра каралды 22 июль 2026; кабыл алынды 29 июль 2026; жарыяланды 4 сентябрь 2026.
Лицензия: Creative Commons Attribution (CC BY).
Булак түрү: Recursive dynamic computable general equilibrium симуляциялык изилдөө.
Негизги калибрлөө: Ливан экономикасына тиешелүү 2019 Social Accounting Matrix.
Моделдин түзүмү: Чакан ачык экономика; өндүрүүчү тармактар; өкүлчүлүктүү үй чарбасы; мамлекет; дүйнөнүн калган бөлүгү; Armington импорттук ордун басуу; CET ички рынок/экспорт бөлүштүрүүсү; Leontief аралык керектөө–кошумча нарк айкалышы; CES эмгек–капитал айкалышы; Stone–Geary LES үй чарбасынын суроо-талабы; wage-curve эмгек рыногу; recursive капитал топтолушу.
Негизги моделдик параметрлер: фармацевтика тармагынын Armington ийкемдүүлүгү 1,2; башка тармактар 2,0; CET ийкемдүүлүгү 2,0; капиталдын амортизациясы %5; тышкы карыздын пайыздык чени %6.
Макро жабылуу: Тышкы үнөмдөөлөр экзогендик; номиналдык курс төлөм балансы үчүн эндогендик; ички баа индекси numéraire; реалдуу мамлекеттик чыгашалар туруктуу; жалпы инвестиция жалпы үнөмдөөгө көз каранды.
Сценарийлер: +%50 дүйнөлүк импорттук баа; −%30 тышкы үнөмдөө; эки шоктун биригиши; саламаттык сактоо камтуусу/үчүнчү тарап төлөм механизмдеринде −%50.
Сезимталдык: Armington жана CET ийкемдүүлүктөрүндө ±%30; LES параметрлеринде ±%20; альтернативдүү тышкы шок көлөмдөрү; дары импортунун чет өлкөлүк валютага %70 көз каранды чектөө менен көрсөтүлүшү; альтернативдүү эмгек рыногу жабылыштары.
Программалык камсыздоо: GAMS 28.2.0; CONOPT nonlinear programming solver.
Supplementary Materials: Булак кошумча файлдарда жүрүм-турум CGE теңдемелерин, модель нотациясын, деталдуу калибрлөөнү, SAM тең салмактоо ыкмасын, сценарий жыйынтыктарын, тармактык жыйынтыктарды, сезимталдык анализдерин, GAMS модель файлдарын жана 2019 SAM маалымат топтомун бергенин белгилейт.
Каржылоо: Изилдөө Saint Joseph University тарабынан каржыланган.
Этика: Institutional Review Board жана informed consent колдонулбайт.
Маалымат жеткиликтүүлүгү: GAMS коддору, калибрлөө файлдары жана деталдуу симуляция жыйынтыктары Supplementary Materials ичинде берилгени көрсөтүлгөн.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдиришкен эмес.
Авторлордун салымдары: Концептуалдаштыруу жана ыкма Siham Rizkallah жана Elias Yazbeck; моделди иштеп чыгуу жана GAMS программалоо Elias Yazbeck; текшерүү эки автор; формалдык анализ, изилдөө жана биринчи долбоор Elias Yazbeck; карап чыгуу жана илимий көзөмөл Siham Rizkallah тарабынан жүргүзүлгөн.
Булак ичиндеги дал келбестик боюнча эскертүү 1: 6.9-бөлүмдө 2027-жылдагы дары баасы +%89,88 мааниси менен кошо берилген −%28,02 дары керектөөсү жана −%55,04 инвестиция маанилери статикалык Таблица 4кө тиешелүү. Динамикалык Таблица 6нын 2027-жылдагы маанилери тиешелүүлүгүнө жараша −%15,84 жана −%5,92. Verianla текстинде бул эки убакыт/анализ деңгээли өзүнчө сакталган.
Булак ичиндеги белгисиздик боюнча эскертүү 2: 6.5-бөлүм айрым жолдор +%50 жумушсуздук өзгөрүүсүндө моделге тиешелүү жогорку чекке жетерин билдирсе, 6.8-бөлүм benchmark жумушсуздук ченинин жогорку чегин %30 жана альтернативаларды %50/%80 деп түшүндүрөт. Негизги PDF бул эки билдирүүнүн техникалык байланышын толук түшүндүрбөгөндүктөн, маанилер үнсүз түрдө бир параметр катары бириктирилген эмес.
Негизги чечмелөө чеги: Жыйынтыктар калибрленген CGE симуляциялары; алар кризистин өнүгүшүн түз эконометрикалык текшерүү, клиникалык саламаттык натыйжасы же келечекке так макроэкономикалык божомол эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген