


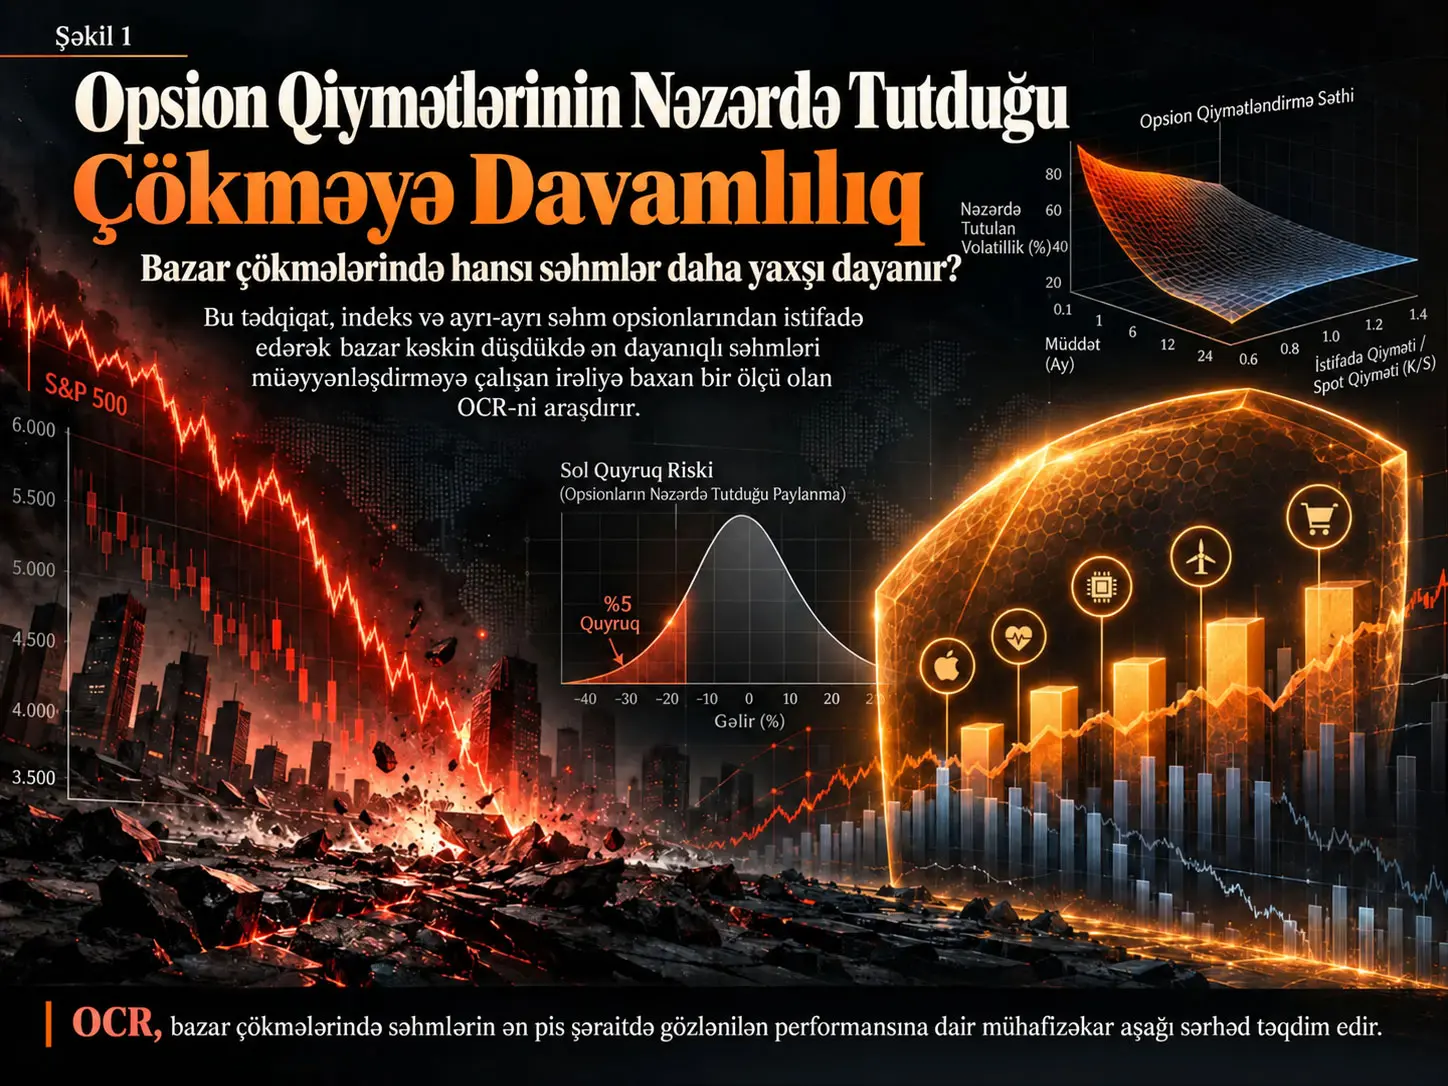
Opsion qiymətlərinin nəzərdə tutduğu çökməyə davamlılıq (Option-Implied Crash Resilience, OCR), bir səhmin bazar çökməsi şəraitində gözlənilən performansının müşahidə olunan indeks və fərdi səhm opsion qiymətlərinin nəzərdə tutduğu marjinal paylanmalarla uyğun ola biləcək ən aşağı dəyərini hesablayan irəliyə baxan və mühafizəkar stress-test ölçüsüdür. Tədqiqat S&P 500 komponentlərinin 1996–2024 dövründəki indeks və fərdi səhm opsionlarından istifadə etməklə bazar və səhm gəlirlərinin risk-neytral marjinal paylanmalarını çıxarır; naməlum birgə asılılığı müəyyən bir copula modeli ilə qiymətləndirmək əvəzinə qismən identifikasiya və kəskin sərhədlər vasitəsilə nəzərdən keçirir. Baza tətbiqində 30 günlük üfüqdə bazarın forward dəyərinə nisbətən ən az %5 azalması çökmə vəziyyəti kimi müəyyən edilir. Yüksək-OCR səhmləri reallaşmış çökmə aylarında aşağı-OCR səhmlərindən nəzərəçarpacaq dərəcədə daha yaxşı performans göstərir; dəyər-ağırlıqlı yüksək-minus-aşağı portfel fərqi təxminən %8,88/aydır. Lakin OCR gələcək çökmənin vaxtını proqnozlaşdıran market-timing siqnalı və ya bir səhmin çökmədə dəqiq gəlirini verən nöqtə qiymətləndirməsi deyil.
Tədqiqatın əsas problemi budur: indeks opsionları bazarın gələcək risk-neytral paylanmasını, fərdi səhm opsionları isə bir şirkət səhminin risk-neytral paylanmasını göstərir; lakin bu iki ayrı paylanma səhmin pis nəticələrinin bazarın ən pis nəticələri ilə eyni vaxtda baş verib-vermədiyini müəyyən etmir. Buna görə iki səhm öz opsion paylanmalarında oxşar aşağı istiqamətli risk göstərə bildiyi halda sistemik bazar çökməsi qarşısında çox fərqli davrana bilər.
OCR bu çatışmayan məlumatı təxmini korrelyasiya və ya sabit parametrik copula ilə doldurmur. Bunun əvəzinə müşahidə olunan iki marjinal paylanma ilə uyğun ola biləcək bütün birgə paylanmalar arasında ən əlverişsiz uyğunlaşdırmanı axtarır. Beləliklə, “Bu səhm opsionların bu gün imkan verdiyi bütün asılılıq strukturları daxilində bazar düşərkən ən pis halda nə qədər performans göstərə bilər?” sualına kəskin aşağı sərhəd verir.
Tədqiqat problemi: yalnız səhmin sol quyruğunu bilmək niyə kifayət deyil?
Standart aşağı istiqamətli risk ölçüləri bir səhmin öz paylanmasına fokuslanır. Məsələn, risk-neytral dispersiya, gözlənilən shortfall, Value at Risk və ya böyük düşüş ehtimalı səhmin pis nəticələrinin miqyası haqqında məlumat verir. Lakin şaxələndirilmiş investor üçün kritik sual yalnız “səhm nə qədər düşə bilər?” deyil. Əsas sual “səhm pis performansını bazarın da pis olduğu hallarda mı göstərir?” sualıdır.
Bu fərq sistematik çökmə qorunması baxımından vacibdir. Səhmin öz sol quyruğu ağır ola bilər, lakin ən pis nəticələrinin mühüm hissəsi firmaya xas dövrlərdə baş verə bilər. Başqa bir səhmin marjinal paylanması oxşar görünə bildiyi halda onun pis nəticələri məhz bazar çökmələri ilə üst-üstə düşə bilər. Fərdi səhm opsionu yalnız bu iki səhmin öz paylanmalarını göstərdiyinə görə bu birgə-vəziyyət fərqini təkbaşına müəyyən edə bilməz.
Opsion qiymətləri bir səhmin bazar çökməsində davamlılığını necə göstərə bilər?
İndeks opsionları bazar gəlirinin, fərdi səhm opsionları isə səhmin risk-neytral marjinal paylanmasını müəyyən edir; tədqiqat naməlum birgə asılılıq üçün müəyyən copula fərziyyəsi irəli sürmək əvəzinə bu marjinallarla uyğun bütün birgə paylanmalar arasındakı ən pis çökmə performansını hesablayaraq OCR adlı kəskin aşağı sərhəd yaradır.
Forward-normalized gəlirlər
Müəyyən bir \(T\) müddəti üçün bazar və səhm gəlirləri forward qiymətlərinə normallaşdırılır:
\[ R_m=\frac{S_{m,T}}{F_{m,0}^{T}}, \qquad R_i=\frac{S_{i,T}}{F_{i,0}^{T}}. \]
Burada \(S_{m,T}\) müddətin sonunda bazar indeksinin səviyyəsini; \(S_{i,T}\) səhm qiymətini; \(F_{m,0}^{T}\) və \(F_{i,0}^{T}\) isə başlanğıc anda eyni müddət üçün bazar və səhm forward qiymətlərini göstərir.
Forward normallaşdırmasının məqsədi faiz, dividend və proqnozlaşdırıla bilən carry komponentlərini ayırmaqdır. Arbitrajsız risk-neytral qiymətləmədə:
\[ E^{Q}[R_m]=E^{Q}[R_i]=1. \]
Tədqiqatın hədəflədiyi fiziki gözlənilən performans isə:
\[ E^{P}[R_i\mid R_m<\alpha] \tag{1} \]
ifadəsidir. \(\alpha<1\) bazar düşüş həddidir. Baza halda \(\alpha=0.95\), forward benchmark-a nisbətən ən az %5-lik azalmanı ifadə edir.
Opsionlar nəyi müəyyən edir?
Breeden–Litzenberger yanaşmasına görə eyni müddətli opsion qiymətləri risk-neytral terminal paylanmanı müəyyən edir. Bazar və səhm üçün risk-neytral quantile funksiyaları:
\[ Q_m^{Q}(u)=\inf\{r:Q(R_m\leq r)\geq u\}, \]
\[ Q_i^{Q}(u)=\inf\{r:Q(R_i\leq r)\geq u\}, \qquad u\in[0,1] \]
şəklində yazıla bilər.
Lakin \(Q_m^{Q}\) ilə \(Q_i^{Q}\)-nun ayrı-ayrılıqda bilinməsi \(R_m\) ilə \(R_i\)-nin birgə paylanmasını müəyyən etmir. Çatışmayan məlumat bazar rank-i \(U_m\) ilə səhm rank-i \(U_i\) arasındakı asılılıqdır.
Bazar çökməsi rank məkanında necə müəyyən edilir?
Tədqiqat:
\[ u_\alpha=Q(R_m<\alpha) \]
tərifindən istifadə edir. \(u_\alpha\) bazarın risk-neytral paylanmasındakı çökmə ehtimal kütləsidir. Beləliklə bazar düşüş vəziyyəti rank məkanında:
\[ \{R_m<\alpha\} = \{U_m<u_\alpha\} \]
şəklində bazar paylanmasının sol quyruğuna çevrilir.
Theorem 1 üçün bazar gəlirinin \(\alpha\) həddində risk-neytral atom daşımadığı fərz edilir:
\[ Q(R_m=\alpha)=0. \]
Risk-neytral ehtimaldan fiziki gözlənilən gəlirə keçid
Opsion qiymətləri risk-neytral \(Q\) ölçüsündəki paylanmanı verdiyi halda tədqiqatın hədəfi fiziki \(P\) ölçüsündəki çökmə performansıdır. Baza spesifikasiyada tədqiqat aşağıdakı market-based change-of-measure yanaşmasından istifadə edir:
\[ \frac{dP}{dQ}=R_m, \qquad R_m>0, \qquad E^Q[R_m]=1. \tag{2} \]
Bu, CRRA altında \(\gamma=1\), yəni log-utility benchmark-dır. Bu fərziyyə altında hər bir inteqrasiya oluna bilən \(X\) üçün:
\[ E^P[X]=E^Q[R_mX]. \]
Beləliklə hədəf çökmə performansı:
\[ E^P[R_i\mid R_m<\alpha] = \frac{E^Q[R_mR_i\,1\{R_m<\alpha\}]} {E^Q[R_m\,1\{R_m<\alpha\}]}. \tag{3} \]
Məxrəc yalnız bazar marjinalından hesablana bilər. Surət isə çökmə vəziyyətində bazar və səhmin necə uyğunlaşdırılmasından asılıdır. OCR probleminin bütün riyazi mahiyyəti bu naməlum uyğunlaşdırmadadır.
Kəskin aşağı və yuxarı sərhədlər
Theorem 1 əvvəlcə yalnız-bazar məxrəcini müəyyən edir:
\[ D(\alpha) = E^Q[R_m1\{R_m<\alpha\}] = \int_0^{u_\alpha}Q_m^Q(u)\,du. \tag{4} \]
Aşağı ekstremum:
\[ N_{\min,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(u_\alpha-u) \,du \tag{5} \]
və yuxarı ekstremum:
\[ N_{\max,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(1-u_\alpha+u) \,du \tag{6} \]
olmaqla:
\[ \frac{N_{\min,i}(\alpha)}{D(\alpha)} \leq E^P[R_i\mid R_m<\alpha] \leq \frac{N_{\max,i}(\alpha)}{D(\alpha)}. \tag{7} \]
Şəkil 1-in riyazi mesajı
Mənbənin PDF-nin 10-cu səhifəsindəki Şəkil 1 bu iki ekstremal asılılıq strukturunu rank məkanında göstərir. Aşağı sərhəd üçün stock rank-lərinin ən pis \(u_\alpha\) dilimi seçilir və bazar rank-ləri ilə əks sırada uyğunlaşdırılır:
\[ U_i=u_\alpha-U_m. \]
Bu, bazar çökmə bölgəsində mümkün olan ən aşağı gözlənilən performansı yaradır.
Yuxarı sərhəd isə səhmin ən yaxşı \(u_\alpha\) rank-lərindən istifadə edir və bazar rank-ləri ilə eyni istiqamətdə sıralayır:
\[ U_i=1-u_\alpha+U_m. \]
“Sharp”, yəni kəskin sözünün mənası vacibdir: marjinal paylanmalardan başqa yeni asılılıq fərziyyəsi əlavə edilmədən bu sərhədlər daha da daraldıla bilməz və hər iki sərhədi reallaşdıran etibarlı birgə paylanmalar həqiqətən qurula bilər.
OCR dəqiq olaraq nəyi ölçür?
OCR bazar çökməsi vəziyyətlərində müşahidə olunan iki opsion-implied marjinal paylanma ilə uyğun bütün birgə paylanmalar arasında səhmin çata biləcəyi ən aşağı fiziki gözlənilən ümumi gəliri təmsil edir; buna görə real birgə paylanmanın nöqtə qiymətləndirməsi deyil, mühafizəkar və kəskin stress-test aşağı sərhədidir.
OCR tərifi
Tədqiqat aşağı sərhədi birbaşa OCR kimi müəyyən edir:
\[ OCR_i(\alpha) = \frac{N_{\min,i}(\alpha)}{D(\alpha)} = \frac{ \int_0^{u_\alpha} Q_m^Q(u)Q_i^Q(u_\alpha-u)\,du }{ \int_0^{u_\alpha}Q_m^Q(u)\,du }. \tag{8} \]
Bu dəyər ümumi gəlir aşağı sərhədidir. Xalis gəlir aşağı sərhədi:
\[ OCR_i(\alpha)-1 \]
şəklindədir.
Mənbənin verdiyi nümunədə:
\[ OCR_i(0.93)=0.88 \]
olarsa, bazarın forward benchmark-a nisbətən ən az %7 azaldığı vəziyyətdə səhmin müşahidə olunan opsion marjinalları ilə uyğun ən pis fiziki gözlənilən xalis gəliri:
\[ 0.88-1=-0.12 \]
yəni −%12-dir.
Bu nümunə “səhm çökmədə %12 azalacaq” demək deyil. Real asılılıq bilinmədiyi üçün bu dəyər mühafizəkar aşağı sərhəddir.
OCR niyə Expected Shortfall və ya VaR ilə eyni şey deyil?
OCR-nin səhm quantile ağırlıqlı təqdimatı:
\[ OCR_{i,t}(\alpha) = \int_0^{u_{\alpha,t}} Q_{i,t}^{Q}(v) \omega_{\alpha,t}(v)\,dv \]
şəklində yazıla bilər. Burada:
\[ \omega_{\alpha,t}(v) = \frac{ Q_{m,t}^{Q}(u_{\alpha,t}-v) }{ D_t(\alpha) } \]
müsbət və cəmi birə bərabər bazar-əsaslı çəkidir.
Risk-neytral Expected Shortfall sabit aşağı-quyruq ehtimalındakı səhm quantile-lərini bərabər çəkilərlə ortaladığı halda OCR-nin istifadə etdiyi quyruq intervalı bazarın opsion-implied çökmə ehtimalına görə zamanla dəyişir. Bundan əlavə quantile-lər bazar vəziyyətindən asılı \(\omega_{\alpha,t}\) çəkiləri ilə qiymətləndirilir. Buna görə OCR klassik tək-aktiv sol-quyruq ölçüsü deyil, bazar-stressinə şərtlənmiş aşağı sərhəddir.
Ümumiləşdirilmiş \(\gamma\) və co-crash-floor \(\theta\)
Internet Appendix change-of-measure fərziyyəsini:
\[ \frac{dP}{dQ} = \frac{R_m^\gamma} {E^Q[R_m^\gamma]} \]
şəklində ümumiləşdirir. \(\gamma=1\) əsas məqalədəki log-utility benchmark-dır.
Appendix həmçinin \(\theta\in[0,1]\) ilə aşağı-quyruq birgə hərəkəti üçün:
\[ C(\tau,\tau)\geq\theta\tau \]
co-crash-floor məhdudiyyətini tətbiq edir. \(\theta=0\), birgə quyruq haqqında əlavə məhdudiyyət olmayan baza kəskin sərhəddir. \(\theta=1\) isə aşağı quyruqların tam eyni-rank istiqamətində hərəkət etdiyi tail-comonotone benchmark-dır. Bu genişləndirmə OCR-nin naməlum copula probleminə hansı əlavə fərziyyənin hansı formada sərhəd qoyduğunu riyazi olaraq görünən edir.
Sektor səviyyəsində OCR nə göstərir?
PDF-nin 13-cü səhifəsindəki Şəkil 2 1996–2024 arasında Fama–French 12 sektorunun hər ay dəyər-ağırlıqlı normallaşdırılmış OCR dəyərlərini istilik xəritəsi kimi göstərir. Daha tünd sahələr daha aşağı nisbi çökmə davamlılığını təmsil edir.
Dot-com dövründə Business Equipment — texnologiya və proqram təminatı şirkətlərinin mühüm hissəsini ehtiva edən qrup — aşağı OCR göstərir. Qlobal maliyyə böhranında Finance nəzərəçarpacaq dərəcədə zəifləyir; Consumer Durables daha erkən pisləşmə göstərir. Healthcare, Utilities və Consumer Nondurables isə bir çox stress dövründə nisbi olaraq daha davamlı görünür.
Lakin tədqiqat OCR-nin yalnız sektor rotasiyası olmadığını ayrıca test edir. Eyni sektor daxilində səhmlər arasında da mühüm OCR fərqləri mövcuddur və sektor təsiri aradan qaldırıldıqda siqnalın çökmə gəliri ilə əlaqəsi davam edir.
Tədqiqatın Metodu və Nəticələri
Nümunə və zamanlama
Empirik nümunə S&P 500 komponentlərinin ay sonu panelidir. Gəlir pəncərəsi Fevral 1996–Dekabr 2024 arasında 347 aylıq kəsik ehtiva edir.
OCR ay \(t-1\)-in sonunda mövcud opsion məlumatı ilə hesablanır və ay \(t\)-dəki reallaşmış səhm gəliri ilə uyğunlaşdırılır. Beləliklə siqnal yaradılarkən gələcək aya aid reallaşmış gəlirdən istifadə edilmir.
Baza OCR:
| Parametr | Dəyər | Elmi rol |
|---|---|---|
| Müddət \(T\) | 30/365 il | Bir aylıq forward və opsion üfüqü |
| Çökmə həddi \(\alpha\) | 0,95 | Forward benchmark-ın %5 altı |
| Change-of-measure \(\gamma\) | 1 | Log-utility benchmark |
| Co-crash floor \(\theta\) | 0 | Copula üzərində əlavə aşağı-quyruq məhdudiyyəti yoxdur |
| Quadrature düyünü \(J\) | 256 | OCR inteqralının Gauss–Legendre ədədi hesablanması |
Opsion səthindən OCR-yə məlumat emalı zənciri
| Mərhələ | Mənbə metodu |
|---|---|
| 1. Məlumat | OptionMetrics volatillik səthləri; CRSP reallaşmış gəlirlər; OSAP firma xüsusiyyətləri. |
| 2. Strike grid | \([F^T/3,\,3F^T]\) intervalı; addım \(\max\{0.5,0.0025F^T\}\); dörd onluq mərtəbəyə yuvarlaqlaşdırma. |
| 3. IV interpolasiyası | Log-moneyness üzərində piecewise-linear; forward altında OTM put, forward və yuxarıda OTM call. |
| 4. Minimum quote | Hər tərəfdə ən az 8 quote; əks halda bütün quote-larla fallback üçün cəmi ən az 12 quote. |
| 5. Opsion qiyməti | Black forward formulu; put qiymətləri put-call parity ilə call qiymətlərinə çevrilir. |
| 6. Risk-neytral sıxlıq | Breeden–Litzenberger \(f(K)=e^{rT}\partial^2C/\partial K^2\); ikinci dərəcəli mərkəzi sonlu fərq. |
| 7. Ədədi təmizləmə | Mənfi sıxlıqlar sıfıra kəsilir, sıxlıq birə normallaşdırılır, CDF running maximum ilə monotonlaşdırılır. |
| 8. Etibarlı asset-month | Grid-dən sonra ən az 25 strike tələb olunur. |
| 9. Quantile | Terminal qiymət forward-a bölünərək normallaşdırılmış gəlir paylanması və \(Q^Q(u)\) quantile funksiyası yaradılır. |
| 10. OCR inteqralı | \([0,u_{\alpha,t}]\) üzərində 256 düyünlü Gauss–Legendre quadrature. |
Breeden–Litzenberger addımı
Interpolasiyadan sonra yaradılan call qiymət əyrisindən risk-neytral terminal qiymət sıxlığı:
\[ f(K)=e^{rT}\frac{\partial^2C(K)}{\partial K^2} \]
əlaqəsi ilə çıxarılır. Mənbə ikinci törəməni strike grid-də ikinci dərəcəli mərkəzi sonlu fərqlə hesablayır.
Sonlu fərq səs-küyü səbəbindən mənfi çıxan sıxlıq nöqtələri sıfıra kəsilir və qalan sıxlıq ümumi inteqralı bir olacaq şəkildə normallaşdırılır. Daha sonra CDF-nin hər hansı nöqtədə azalmasının qarşısını almaq üçün running maximum tətbiq edilir.
Bu ədədi əməliyyatlar nəzəri modelin əlavə fərziyyələri deyil; opsion səthindən etibarlı ədədi paylanma əldə etmək üçün istifadə olunan tətbiq addımlarıdır.
Reallaşmış çökmə ayları
Reallaşmış bazar çökməsi:
\[ I_t^{down}(\alpha_{eval}) = 1\left\{ \frac{1+r_{m,t}} {1+r_{f,t}} < \alpha_{eval} \right\} \]
kimi müəyyən edilir.
Baza \(\alpha_{eval}=0.95\) altında 347 ayın 40-ı (%11,53) çökmə ayıdır. Bu aylarda orta bazar gəliri −%7,56, bütün aylardakı orta bazar gəliri isə %0,90-dır.
OCR reallaşmış bazar çökmələrində səhmləri həqiqətən sıralaya bilirmi?
Bəli; 1996–2024 nümunəsindəki 40 baza çökmə ayında yüksək-OCR səhmləri aşağı-OCR səhmlərindən sistematik olaraq daha az itirmişdir: bərabər-ağırlıqlı Q5−Q1 fərqi %8,44/ay, dəyər-ağırlıqlı fərq %8,88/aydır və nəticə standart firma xüsusiyyətləri, opsion-implied downside ölçüləri, sektor təsirləri və böyük böhran dövrlərinin ayrı-ayrılıqda çıxarılması qarşısında davam edir.
OCR quintile nəticələri
| OCR quintile | Orta firma sayı | OCR xalis aşağı sərhədi | Çökmə ayı orta gəliri | Bazar beta |
|---|---|---|---|---|
| Q1 — ən aşağı OCR | 99 | −%27,3 | −%12,8 | 1,19 |
| Q2 | 99 | −%19,9 | −%8,9 | 0,90 |
| Q3 | 99 | −%17,0 | −%7,3 | 0,74 |
| Q4 | 99 | −%14,7 | −%6,0 | 0,62 |
| Q5 — ən yüksək OCR | 99 | −%11,9 | −%4,4 | 0,44 |
Nümunə monotondur: OCR yüksəldikcə reallaşmış çökmə ayındakı itki azalır.
Bərabər-ağırlıqlı Q5−Q1 spread %8,44/ay-dır və Newey–West HAC \(t=6.57\) dəyərinə malikdir. Hərəkətli blok bootstrap ilə %95 etibar intervalı [%6,67, %11,08]-dir. Dəyər-ağırlıqlı spread isə %8,88/ay, \(t=5.83\)-dür.
Standart downside ölçülərindən əlavə məlumat varmı?
Aşağı-OCR səhmləri eyni zamanda daha yüksək beta, risk-neytral dispersiya, daha yüksək böyük düşüş ehtimalı və daha pis rVaR/rES göstərməyə meyllidir. Buna görə OCR-nin klassik downside risk dəyişənləri ilə korrelyasiyalı olması gözlənilir.
Lakin tədqiqat dependent bivariate sort-larla OCR-ni hər nəzarət dəyişəninin tertile-ları daxilində yenidən sıralayır. Ən çətin nəzarətlər birbaşa eyni opsion paylanmasından törədilən RNV, rES, rVaR, RNPD və Martin–Shi \(oiB\) ölçüləridir. Bu nəzarətlər OCR spreadini azaltsa da aradan qaldırmır.
| Nəzarət | Üç tertile orta spread | HAC t-statistikası |
|---|---|---|
| Beta | %4,35 | 6,87 |
| Size | %8,06 | 6,10 |
| Book-to-market | %7,81 | 7,17 |
| Risk-neutral variance | %3,31 | 5,25 |
| Risk-neutral Expected Shortfall | %4,35 | 6,37 |
| Risk-neutral VaR | %4,24 | 5,95 |
| 20% drop probability | %4,35 | 7,01 |
| Semi-variance | %4,45 | 6,28 |
| Martin–Shi lower bound | %4,35 | 6,93 |
Fama–MacBeth nəticələri
Çökmə aylarında səhm səviyyəli regressiya:
\[ r_{i,t} = a_t + b_t OCR_{i,t-1} + c_tX_{i,t-1} + \varepsilon_{i,t} \tag{14} \]
kimi qiymətləndirilir.
Nəzarətsiz OCR slope təxminən 0,47 və HAC \(t=8.33\)-dür. Beta, Size, BM, RNV, rES, rVaR, RNPD, SV və ya \(oiB\) ayrı-ayrılıqda əlavə edildikdə OCR əmsalı müsbət və statistik baxımdan güclü qalır.
OCR təsiri həqiqətən yalnız pis bazar vəziyyətlərində cəmlənirmi?
Internet Appendix-də aylıq Fama–MacBeth OCR slope-ları bütün 347 ay üçün çıxarılır və:
\[ \hat b_t = b_0 + b_DI_t^{down} + \nu_t \]
regressiyası qiymətləndirilir.
Nəzarətsiz spesifikasiyada normal dövr komponenti:
\[ b_0=-0.065 \]
olduğu halda çökməyə əlavə olunan slope:
\[ b_D=0.535, \qquad t=7.21 \]
kimi tapılır.
Standart xüsusiyyətlər, opsion nəzarətləri və FF12 sektor təsirləri ilə genişləndirilmiş modellərdə də \(b_D\) müsbətdir. OCR bütün nəzarət dəstinə ortoqonallaşdırıldıqda belə:
\[ b_D=0.468, \qquad t=3.66 \]
alınır. Bu nəticə OCR-return əlaqəsinin adi aylarda davamlı işləyən klassik unconditional factor-dan daha çox bazar stress vəziyyətlərində cəmləndiyini dəstəkləyir.
Change-of-measure nəticəni dəyişirmi?
| \(\gamma\) | Q5−Q1 | HAC t | Fama–MacBeth slope |
|---|---|---|---|
| 1 | %8,88 | 5,83 | 0,47 |
| 2 | %8,81 | 5,80 | 0,46 |
| 3 | %8,85 | 5,73 | 0,46 |
| 4 | %8,81 | 5,73 | 0,45 |
Bu nəticə əsas empirik tapıntının yalnız \(\gamma=1\) log-utility benchmark-a bağlı olmadığını göstərir.
Çökmə ağırlaşdıqca OCR fərqi böyüyürmü?
| \(\alpha_{eval}\) | Təxmini bazar düşüş həddi | Q5−Q1 | Çökmə aylarının sayı |
|---|---|---|---|
| 0,900 | %10+ | %12,01 | 5 |
| 0,925 | %7,5+ | %10,47 | 19 |
| 0,950 | %5+ | %8,88 | 40 |
| 0,975 | %2,5+ | %5,56 | 75 |
Spread bazar vəziyyəti ağırlaşdıqca yüksəlir. Lakin %10 həddində yalnız beş ay olduğuna görə mənbə bu sətrin daha çox təsviri şəkildə oxunmalı olduğunu xüsusilə qeyd edir.
Nəticə tək bir böhrandan asılıdırmı?
| Nümunə | Q5−Q1 | HAC t |
|---|---|---|
| Tam nümunə | %8,88 | 5,83 |
| Dot-com 2000–2002 xaric | %6,83 | 6,95 |
| 2008–2009 GFC xaric | %8,60 | 4,70 |
| COVID 2020 xaric | %8,93 | 5,52 |
| 2022 korreksiyası xaric | %9,31 | 5,67 |
| Ən pis tək bazar ayı xaric | %8,75 | 5,62 |
Dot-com dövrünün çıxarılması ən böyük azalmanı yaradır, lakin OCR əlaqəsini aradan qaldırmır.
Sektor təsiri çıxarıldıqda
Hər ay OCR FF12 sektor dummy-lərinə görə residualize edildikdə dəyər-ağırlıqlı Q5−Q1 spread:
\[ 6.26\%, \qquad t=7.26 \]
olaraq qalır. Buna görə sektor kompozisiyası OCR-nin iqtisadi strukturunun bir hissəsidir, lakin bütün siqnalı izah etmir.
Bootstrap nəticələri
Mənbə aylıq Q5−Q1 seriyasına 9.999 təkrarlı moving-block bootstrap tətbiq edir.
| Blok | Müşahidə olunan orta | %95 etibar intervalı | Centered-null p |
|---|---|---|---|
| 1 ay | %8,44 | [%6,43, %10,48] | 0,0000 |
| 3 ay | %8,44 | [%6,67, %11,08] | 0,0000 |
| 6 ay | %8,44 | [%6,85, %11,58] | 0,0000 |
Beləliklə əsas nəticə yalnız Newey–West parametrik/asimptotik inferensiyasına əsaslanmır.
OCR unconditional gəlir anomaliyasıdırmı?
Xeyr. Bütün aylarda OCR long–short portfelinin faktor alpha-sı istifadə olunan modelə görə ciddi şəkildə dəyişir.
| Model | Aylıq alpha | t | Market beta |
|---|---|---|---|
| CAPM | %0,80 | 3,06 | −0,966 |
| Fama–French 3 | %0,74 | 2,99 | −0,846 |
| Fama–French 5 | %0,02 | 0,10 | −0,597 |
| FF5 + Momentum | −%0,14 | −0,78 | −0,500 |
Beş faktor və momentum nəzarətindən sonra alpha statistik olaraq sıfırdan fərqləndirilə bilmir. Buna qarşılıq market beta nəzərəçarpacaq dərəcədə mənfidir. Bu nümunə OCR-ni “hər ay alpha yaratmağa çalışan yeni anomaly”dən daha çox pis bazar vəziyyətlərində ödəniş edən aşağı-carry hedge kimi mövqeləndirir.
%50 OCR long–short hedge
Mənbə bazara sabit intensivlikdə OCR long–short portfeli əlavə edir:
\[ r_t^H(\eta) = f_{MKT,t} + \eta r_t^{OCR}. \tag{16} \]
| Strategiya | İllik gəlir | İllik volatillik | Sharpe | Maksimum drawdown |
|---|---|---|---|---|
| Market | %10,9 | %15,9 | 0,55 | −%50 |
| Market + %50 OCR | %11,5 | %12,3 | 0,76 | −%24 |
| Market + %100 OCR | %12,0 | %18,2 | 0,54 | −%46 |
%100 hedge orta gəliri yüksəltsə də OCR long–short portfelinin öz volatilliyi səbəbindən ümumi volatilliyi yenidən artırır. Mənbə nümunəsində %50 hedge daha balanslı risk-gəlir profili təqdim edir.
PDF-nin 26-cı səhifəsindəki Şəkil 3, %50 OCR hedge-in kumulyativ sərvətini və drawdown-ını bazarla müqayisə edir. Uzunmüddətli kumulyativ gəlirlər bir-birinə yaxın hərəkət etsə də dot-com, qlobal maliyyə böhranı, COVID və 2022 korreksiyası zamanı OCR-hedged portfelin zirvə-dib itkiləri daha kiçikdir.
Short istifadə edə bilməyən investor üçün long-only OCR
Long-only tətbiqdə ən aşağı OCR-yə malik aşağı \(100\rho\%\) səhmlərin çəkisi sıfırlanır; çıxarılan bazar-dəyəri çəkisi ən yüksək OCR-yə malik yuxarı \(100\rho\%\) qrupa bazar kapitallaşması nisbətində yenidən bölüşdürülür. Orta qrupdakı səhmlər orijinal bazar çəkisini qoruyur.
| Strategiya | İllik gəlir | Volatillik | Sharpe | Max DD | Aylıq bir-istiqamətli turnover | Xərcdən sonra Sharpe |
|---|---|---|---|---|---|---|
| S&P 500 | %10,8 | %15,4 | 0,56 | −%50 | %0,6 | 0,56 |
| OCR-LO %5 | %10,9 | %15,0 | 0,58 | −%49 | %2,1 | 0,57 |
| OCR-LO %10 | %10,8 | %14,6 | 0,59 | −%48 | %3,9 | 0,58 |
| OCR-LO %20 | %11,0 | %14,1 | 0,63 | −%45 | %7,5 | 0,60 |
| OCR-LO %30 | %10,8 | %13,7 | 0,63 | −%43 | %10,3 | 0,59 |
Xərcdən sonrakı nəticələrdə mənbə ticarət olunan hər dolların hər istiqaməti üçün 20 baza punktu xərc fərz edir. %30 tilt vəziyyətində bir-istiqamətli aylıq turnover %10,3-dür və xalis Sharpe 0,59-dur.
Long-only tilt hansı sektorlara yönəlir?
%30 OCR long-only tətbiqinin tam nümunə üzrə orta aktiv FF12 çəkilərində ən böyük underweight Business Equipment −%3,2-dir. Əsas overweight-lər Healthcare +%1,1; Consumer Nondurables +%0,9; Energy +%0,7 və Chemicals +%0,6-dır.
Bu bölgü Şəkil 2-dəki stress dövrləri ilə uyğundur. Lakin sektor-residualized nəticələr güclü qaldığı üçün bu aktiv çəkilər OCR-nin bütün izahı deyil.
Appendix Şəkil 4: bazar səviyyəli OCR girişləri zamanla necə hərəkət edir?
PDF-nin 49-cu səhifəsindəki Şəkil 4 üç zaman seriyasını birlikdə göstərir. Üst panel \(u_{\alpha,t}\), yəni bazarın 30 günlük risk-neytral %5 düşüş ehtimalını; orta panel log-utility change-of-measure altındakı benchmark fiziki düşüş ehtimalı \(D_t(\alpha)\)-nı; alt panel isə bütün S&P 500 səhmlərinin kəsitsel median OCR-sini və interquartile range-ni göstərir.
Qrafik dot-com, GFC, COVID-19 və 2022 dövrlərində bazar çökmə ehtimalının yüksəldiyini və median OCR-nin bəzi böhran dövrlərində nəzərəçarpacaq dərəcədə azaldığını vizual şəkildə göstərir. Xam aylıq sıra PDF-də ayrıca məlumat cədvəli kimi verilmədiyi üçün qrafikdən dəqiq ara dəyərlər istehsal edilməməlidir.
Tail-severity slope
Internet Appendix OCR-ni tək \(\alpha=0.95\) səviyyəsində saxlamayıb:
\[ \alpha \in \{0.80,0.85,0.90,0.95,0.975,0.99\} \]
hədləri boyunca hesablayır və hər səhm-ay üçün OCR əyrisinin bazar-tail şiddətinə həssaslığını ölçən slope yaradır.
Slope təkbaşına istifadə edildikdə Fama–MacBeth əmsalı −0,042 və \(t=-4.72\)-dir. Lakin eyni regressiyaya OCR səviyyəsi əlavə edildikdə slope-un işarəsi +0,038-ə dönür və \(t=6.40\) olur; OCR-nin əmsalı 0,767 və \(t=10.92\)-dir. Standart xüsusiyyətlər də əlavə edildikdə slope +0,019 (\(t=4.64\)), OCR 0,419 (\(t=9.47\)) olaraq qalır.
Bu işarə dəyişikliyi “tail curve shape” ilə OCR-nin ümumi səviyyəsi arasında güclü ortaq məlumat olduğunu göstərir. Buna görə slope təkbaşına sadə “yüksək dəyər daha yaxşı/pisdir” metriyi kimi şərh edilməməlidir.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| Opsion-implied marjinallardan kəskin çökmə-performansı aşağı sərhədi törədilə bilər. | Opsionların səhmlə bazarın real copula-sını birbaşa müəyyən etdiyi nəticəsi. |
| Yüksək OCR nümunədə reallaşmış çökmə aylarında daha yaxşı nisbi səhm performansını güclü şəkildə proqnozlaşdırır. | OCR-nin bir səhmin gələcək dəqiq çökmə gəlirini verdiyi nəticəsi. |
| OCR məlumatı beta, dispersiya, VaR, Expected Shortfall, düşüş ehtimalı və sektor ekspozisiyasından əlavə qalır. | Bu dəyişənlərin iqtisadi baxımdan əhəmiyyətsiz olduğu nəticəsi. |
| OCR-nin return əlaqəsi əsasən reallaşmış pis bazar vəziyyətlərində cəmlənir. | OCR-nin hər ay yüksək alpha yaradan unconditional anomaly olduğu nəticəsi. |
| %50 long–short hedge tarixi nümunədə volatilliyi və drawdown-ı mühüm dərəcədə azaltmışdır. | Eyni performansın gələcəkdə zəmanətli olacağı nəticəsi. |
| Long-only OCR tilt daha təvazökar, lakin mənalı downside yaxşılaşması yaratmışdır. | Long-only OCR portfelinin opsionla alınmış zəmanətli sığortaya ekvivalent olduğu nəticəsi. |
| OCR bazar çökməsi başlamazdan əvvəl portfel tərkibini dəyişmək üçün istifadə edilə bilər. | OCR-nin bazar çökməsinin tarixini proqnozlaşdırdığı nəticəsi. |
Əsas məhdudiyyətlər
Birgə paylanma birbaşa müşahidə olunmur: OCR-nin mövcudluq səbəbi də budur. İndeks və fərdi səhm opsionları marjinalları verir; real copula ayrıca müəyyən edilmir.
Change-of-measure fərziyyəsi: Fiziki gözlənilən performansa keçid market-based \(dP/dQ\) benchmark-ına əsaslanır. Nəticə \(\gamma=1,2,3,4\) arasında empirik olaraq sağlam olsa da bu çevirmə iqtisadi fərziyyədir.
Kəskin aşağı sərhəd real copula iddiası deyil: Ən pis reverse-rank uyğunlaşdırmasının konkret səhmin real asılılıq strukturu olduğu irəli sürülmür.
Çökmə aylarının sayı məhduddur: Baza nümunədə 40 çökmə ayı vardır. %10-luq ağır düşüş tərifində yalnız beş ay olduğuna görə çox ağır tail nəticələri daha yüksək nümunə qeyri-müəyyənliyi daşıyır.
Opsion məlumatı və ədədi törəmə həssaslığı: OCR implied-volatility interpolasiyasına və call əyrisinin ikinci törəməsindən çıxarılan sıxlığa əsaslanır. Mənbə mənfi sonlu-fərq sıxlıqlarının kəsilməsi və CDF monotonlaşdırılması kimi ədədi düzəlişləri açıq şəkildə tətbiq edir.
Portfel nəticələri tarixi backtest-dir: Volatillik, Sharpe və drawdown yaxşılaşmaları 1996–2024 nümunəsinin reallaşmış tarixi nəticələridir; gələcək performans zəmanəti deyil.
Ticarət və tətbiq edilə bilmə: Long-only test əməliyyat xərclərini nəzərə alsa da real investor məhdudiyyətləri, vergilər, tutum, borrow xərcləri və quruma xas tənzimləmələr istifadəçiyə görə ayrıca qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Option-Implied Crash Resilience.
Müəllif: Di Wu.
Corresponding/contact author: Di Wu.
PDF-dəki qurumlar: City University of Hong Kong; Laboratory for AI-Powered Financial Technologies Limited.
PDF tarixi: June 2026.
Rəsmi SSRN yazılma tarixi: 12 June 2026.
SSRN-yə göndərilmə tarixi: 26 June 2026.
Platforma: SSRN.
SSRN abstract nömrəsi: 6924859.
DOI: 10.2139/ssrn.6924859.
Səhifə: 60.
JEL: G11, G12, G13.
Açar sözlər: Option-implied crash resilience; partial identification; sharp bounds; downside risk; tail dependence; option-implied distributions.
Mənbə növü: Nəzəri qismən identifikasiya, törəmə qiymətləmə və tarixi empirik portfel testlərini birləşdirən maliyyə tədqiqatı preprinti.
Rəyçilik statusu: SSRN preprintidir; təsdiqlənmiş rəyli jurnal nəşri kimi təqdim edilmir.
Lisenziya: SSRN qeydinə görə copyright holder SSRN-yə lisenziya vermişdir; “All rights reserved. No reuse allowed without permission.”
Maliyyələşdirmə: InnoHK initiative of the Government of the HKSAR; “Passive and Low-Cost Downside Risk Management for Hong Kong’s Mandatory Provident Fund” layihəsi.
Maraqlar toqquşması: Yüklənmiş PDF-də ayrıca Conflict of Interest bəyanatı yoxdur. Bundan “maraqlar toqquşması yoxdur” nəticəsi fərz edilməyib.
Məlumat əlçatanlığı: Ayrı Data Availability bəyanatı yoxdur. Məlumat yaratma bölməsi OptionMetrics volatility surfaces, CRSP və Open Source Asset Pricing xüsusiyyət fayllarını göstərir; PDF müstəqil açıq xam məlumat deposu təqdim etmir.
Əsas nümunə: S&P 500 komponentləri; Fevral 1996–Dekabr 2024; 347 aylıq kəsik.
Əsas nəzəriyyə: Opsion-implied bazar və səhm marjinallarının birgə asılılığı müəyyən etməməsi səbəbindən fiziki çökmə performansının partial identification ilə sərhədlənməsi.
Əsas teorem: Rearrangement məntiqindən istifadə etməklə bazar çökməsində fiziki gözlənilən səhm gəliri üçün əldə edilə bilən kəskin aşağı və yuxarı sərhədlərin törədilməsi.
Əsas siqnal: Aşağı kəskin sərhəd, Option-Implied Crash Resilience — OCR.
Opsion məlumatının emalı: OTM put/call IV interpolasiyası; Black forward qiymətləmə; put-call parity; Breeden–Litzenberger ikinci törəməsi; sonlu fərq sıxlığı; forward-normalized quantile; Gauss–Legendre quadrature.
Baza OCR parametrləri: \(T=30/365\), \(\alpha=0.95\), \(\gamma=1\), \(\theta=0\), \(J=256\).
Statistik metodlar: Quintile portfolio sorts; dependent bivariate sorts; Fama–MacBeth cross-sectional regressions; Newey–West HAC standard errors with 6 lags; moving-block bootstrap with 9.999 replications; factor-model regressions; industry residualization.
Əsas empirik nəticə: Baza reallaşmış çökmə aylarında dəyər-ağırlıqlı yüksək-minus-aşağı OCR spreadi %8,88/aydır.
Əsas portfel nəticəsi: %50 OCR long–short hedge illik volatilliyi %15,9-dan %12,3-ə, maksimum drawdown-ı −%50-dən −%24-ə endirərkən Sharpe nisbətini 0,55-dən 0,76-ya yüksəltmişdir.
Əsas şərh sərhədi: OCR bazar çökməsinin nə vaxt olacağını proqnozlaşdırmır və opsion-implied marjinallardan real səhm-bazar copula-sını nöqtə kimi müəyyən etmir. Ölçü bütün uyğun asılılıq strukturları daxilində mühafizəkar performans aşağı sərhədidir.
Vizual yenidənqurma: Theorem 1 extremizer sxemi, quintile nəticələri, robustness cədvəlləri və hedge müqayisələri mənbə dəyərlərindən orijinal Verianla vizualları kimi yenidən çəkilə bilər. Xam aylıq dəyərləri cədvəl şəklində olmayan Şəkil 2–4 seriyaları birəbir yenidən istehsal edilməməlidir.
Verianla Live: OCR hesablama zənciri üçün Live Process; Theorem 1 və OCR inteqralı üçün Live Equation; hədd/hedge nəticələri üçün Live Compare uyğundur. Mənbədə olmayan asılılıq parametrlərini istifadəçinin dəyişdirərək yeni elmi nəticə yaratdığı Live simulyasiya uyğun deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib