


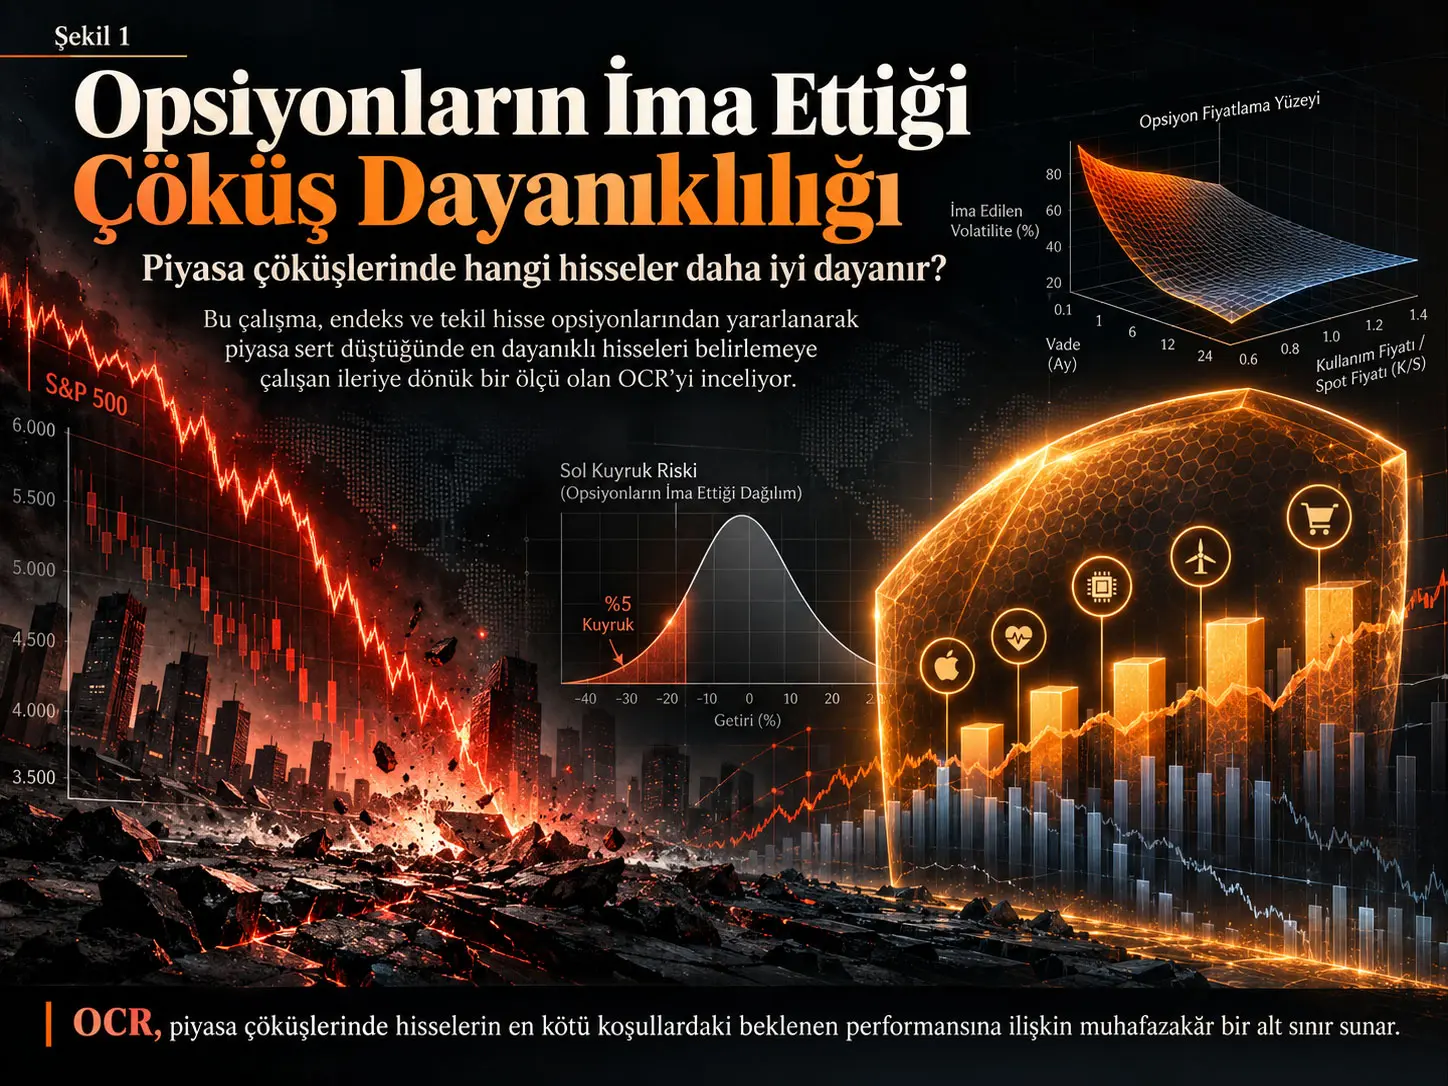
Opsiyon fiyatlarının ima ettiği çöküş dayanıklılığı (Option-Implied Crash Resilience, OCR), bir hissenin piyasa çöküş koşullarındaki beklenen performansının, gözlenen endeks ve tekil hisse opsiyon fiyatlarının ima ettiği marjinal dağılımlarla uyumlu olabilecek en düşük değerini hesaplayan ileriye dönük ve muhafazakâr bir stres-test ölçüsüdür. Çalışma, S&P 500 bileşenlerinin 1996–2024 dönemindeki endeks ve tekil hisse opsiyonlarını kullanarak piyasa ve hisse getirilerinin risk-nötr marjinal dağılımlarını çıkarıyor; bilinmeyen ortak bağımlılığı belirli bir copula modeliyle tahmin etmek yerine kısmi tanımlama ve keskin sınırlar aracılığıyla ele alıyor. Baz uygulamada 30 günlük ufukta piyasanın forward değerine göre en az %5 düşmesi çöküş durumu olarak tanımlanıyor. Yüksek-OCR hisseleri gerçekleşmiş çöküş aylarında düşük-OCR hisselerinden belirgin biçimde daha iyi performans gösteriyor; değer-ağırlıklı yüksek-minus-düşük portföy farkı yaklaşık %8,88/aydır. Ancak OCR gelecekteki çöküşün zamanını öngören bir market-timing sinyali veya bir hissenin çöküşte kesin getirisini veren nokta tahmini değildir.
Çalışmanın temel problemi şudur: endeks opsiyonları piyasanın gelecekteki risk-nötr dağılımını, tekil hisse opsiyonları da bir şirket hissesinin risk-nötr dağılımını gösterir; fakat bu iki ayrı dağılım, hissenin kötü sonuçlarının piyasanın en kötü sonuçlarıyla aynı anda gerçekleşip gerçekleşmediğini belirlemez. Dolayısıyla iki hisse kendi opsiyon dağılımlarında benzer aşağı yönlü risk gösterebilirken, sistemik piyasa çöküşü karşısında çok farklı davranabilir.
OCR bu eksik bilgiyi tahminî bir korelasyon veya sabit parametrik copula ile doldurmaz. Bunun yerine gözlenen iki marjinal dağılımla uyumlu olabilecek bütün ortak dağılımlar arasında en olumsuz eşleştirmeyi arar. Böylece “Bu hisse, opsiyonların bugün izin verdiği bütün bağımlılık yapıları içinde piyasa düşerken en kötü ne kadar performans gösterebilir?” sorusuna keskin bir alt sınır verir.
Araştırma problemi: yalnız hissenin sol kuyruğunu bilmek neden yeterli değil?
Standart aşağı yönlü risk ölçüleri bir hissenin kendi dağılımına odaklanır. Örneğin risk-nötr varyans, beklenen shortfall, Value at Risk veya büyük düşüş olasılığı bir hissenin kötü sonuçlarının büyüklüğü hakkında bilgi verir. Fakat çeşitlendirilmiş bir yatırımcı için kritik soru yalnız “hisse ne kadar düşebilir?” değildir. Asıl soru, “hisse kötü performansını piyasanın da kötü olduğu durumlarda mı gösteriyor?” sorusudur.
Bu ayrım sistematik çöküş koruması açısından önemlidir. Bir hissenin kendi sol kuyruğu ağır olabilir ancak en kötü sonuçlarının önemli bölümü firmaya özgü dönemlerde gerçekleşebilir. Başka bir hissenin marjinal dağılımı benzer görünürken kötü sonuçları tam olarak piyasa çöküşleriyle çakışabilir. Tekil hisse opsiyonu yalnız bu iki hissenin kendi dağılımlarını gösterdiği için bu ortak-durum farkını tek başına tanımlayamaz.
Opsiyon fiyatları bir hissenin piyasa çöküşündeki dayanıklılığını nasıl gösterebilir?
Endeks opsiyonları piyasa getirisinin, tekil hisse opsiyonları ise hissenin risk-nötr marjinal dağılımını tanımlar; çalışma bilinmeyen ortak bağımlılık için belirli bir copula varsaymak yerine bu marjinallerle uyumlu bütün ortak dağılımlar arasındaki en kötü çöküş performansını hesaplayarak OCR adlı keskin alt sınırı oluşturur.
Forward-normalized getiriler
Belirli bir \(T\) vadesi için piyasa ve hisse getirileri forward fiyatlarına normalize edilir:
\[ R_m=\frac{S_{m,T}}{F_{m,0}^{T}}, \qquad R_i=\frac{S_{i,T}}{F_{i,0}^{T}}. \]
Burada \(S_{m,T}\), vade sonundaki piyasa endeksi seviyesini; \(S_{i,T}\), hisse fiyatını; \(F_{m,0}^{T}\) ve \(F_{i,0}^{T}\) ise başlangıç anında aynı vade için piyasa ve hisse forward fiyatlarını gösterir.
Forward normalizasyonunun amacı faiz, temettü ve öngörülebilir taşıma bileşenlerini ayırmaktır. Arbitrajsız risk-nötr fiyatlamada:
\[ E^{Q}[R_m]=E^{Q}[R_i]=1. \]
Çalışmanın hedeflediği fiziksel beklenen performans ise:
\[ E^{P}[R_i\mid R_m<\alpha] \tag{1} \]
ifadesidir. \(\alpha<1\), piyasa düşüş eşiğidir. Baz durumda \(\alpha=0.95\), forward benchmark'a göre en az %5'lik bir düşüşü ifade eder.
Opsiyonlar neyi tanımlar?
Breeden–Litzenberger yaklaşımına göre aynı vadeli opsiyon fiyatları risk-nötr terminal dağılımı tanımlar. Piyasa ve hisse için risk-nötr quantile fonksiyonları:
\[ Q_m^{Q}(u)=\inf\{r:Q(R_m\leq r)\geq u\}, \]
\[ Q_i^{Q}(u)=\inf\{r:Q(R_i\leq r)\geq u\}, \qquad u\in[0,1] \]
olarak yazılabilir.
Ancak \(Q_m^{Q}\) ile \(Q_i^{Q}\)'nun ayrı ayrı bilinmesi \(R_m\) ile \(R_i\)'nin ortak dağılımını belirlemez. Eksik bilgi, piyasa rank'i \(U_m\) ile hisse rank'i \(U_i\) arasındaki bağımlılıktır.
Piyasa çöküşü rank uzayında nasıl tanımlanıyor?
Çalışma:
\[ u_\alpha=Q(R_m<\alpha) \]
tanımını kullanır. \(u_\alpha\), piyasanın risk-nötr dağılımındaki çöküş olasılık kütlesidir. Böylece piyasa düşüş durumu rank uzayında:
\[ \{R_m<\alpha\} = \{U_m<u_\alpha\} \]
şeklinde piyasa dağılımının sol kuyruğuna dönüşür.
Theorem 1 için piyasa getirisinin \(\alpha\) eşiğinde risk-nötr atom taşımaması varsayılır:
\[ Q(R_m=\alpha)=0. \]
Risk-nötr olasılıktan fiziksel beklenen getiriye geçiş
Opsiyon fiyatları risk-nötr \(Q\) ölçüsündeki dağılımı verirken araştırmanın hedefi fiziksel \(P\) ölçüsündeki çöküş performansıdır. Baz spesifikasyonda çalışma şu market-based change-of-measure kullanır:
\[ \frac{dP}{dQ}=R_m, \qquad R_m>0, \qquad E^Q[R_m]=1. \tag{2} \]
Bu, CRRA altında \(\gamma=1\), yani log-utility benchmark'ıdır. Bu varsayım altında herhangi bir bütünleşebilir \(X\) için:
\[ E^P[X]=E^Q[R_mX]. \]
Dolayısıyla hedef çöküş performansı:
\[ E^P[R_i\mid R_m<\alpha] = \frac{E^Q[R_mR_i\,1\{R_m<\alpha\}]} {E^Q[R_m\,1\{R_m<\alpha\}]}. \tag{3} \]
Payda yalnız piyasa marjinalinden hesaplanabilir. Pay ise piyasa ve hissenin çöküş durumunda nasıl eşleştirildiğine bağlıdır. OCR probleminin bütün matematiksel özü bu bilinmeyen eşleştirmededir.
Keskin alt ve üst sınırlar
Theorem 1 önce piyasa-only paydayı tanımlar:
\[ D(\alpha) = E^Q[R_m1\{R_m<\alpha\}] = \int_0^{u_\alpha}Q_m^Q(u)\,du. \tag{4} \]
Alt ekstremum:
\[ N_{\min,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(u_\alpha-u) \,du \tag{5} \]
ve üst ekstremum:
\[ N_{\max,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(1-u_\alpha+u) \,du \tag{6} \]
olmak üzere:
\[ \frac{N_{\min,i}(\alpha)}{D(\alpha)} \leq E^P[R_i\mid R_m<\alpha] \leq \frac{N_{\max,i}(\alpha)}{D(\alpha)}. \tag{7} \]
Şekil 1'in matematiksel mesajı
Kaynağın 10. PDF sayfasındaki Şekil 1 bu iki ekstremal bağımlılık yapısını rank uzayında gösterir. Alt sınır için stock rank'lerinin en kötü \(u_\alpha\) dilimi seçilir ve piyasa rank'leriyle ters sırada eşleştirilir:
\[ U_i=u_\alpha-U_m. \]
Bu, piyasa çöküş bölgesinde mümkün olan en düşük beklenen performansı üretir.
Üst sınır ise hissenin en iyi \(u_\alpha\) rank'lerini kullanır ve piyasa rank'leriyle aynı yönde sıralar:
\[ U_i=1-u_\alpha+U_m. \]
“Sharp” yani keskin sözcüğünün anlamı önemlidir: marjinal dağılımlar dışında yeni bağımlılık varsayımı eklenmeden bu sınırlar daha fazla daraltılamaz ve iki sınırı gerçekleştiren geçerli ortak dağılımlar gerçekten kurulabilir.
OCR tam olarak neyi ölçüyor?
OCR, piyasa çöküş durumlarında gözlenen iki opsiyon-implied marjinal dağılımla uyumlu bütün ortak dağılımlar arasında hissenin ulaşabileceği en düşük fiziksel beklenen brüt getiriyi temsil eder; dolayısıyla gerçek ortak dağılımın nokta tahmini değil, muhafazakâr ve keskin bir stres-test alt sınırıdır.
OCR tanımı
Çalışma alt sınırı doğrudan OCR olarak tanımlar:
\[ OCR_i(\alpha) = \frac{N_{\min,i}(\alpha)}{D(\alpha)} = \frac{ \int_0^{u_\alpha} Q_m^Q(u)Q_i^Q(u_\alpha-u)\,du }{ \int_0^{u_\alpha}Q_m^Q(u)\,du }. \tag{8} \]
Bu değer brüt getiri alt sınırıdır. Net getiri alt sınırı:
\[ OCR_i(\alpha)-1 \]
şeklindedir.
Kaynağın verdiği örnekte:
\[ OCR_i(0.93)=0.88 \]
ise piyasanın forward benchmark'a göre en az %7 düştüğü durumda hissenin gözlenen opsiyon marjinalleriyle uyumlu en kötü fiziksel beklenen net getirisi:
\[ 0.88-1=-0.12 \]
yani −%12'dir.
Bu örnek “hisse çöküşte %12 düşecek” anlamına gelmez. Gerçek bağımlılık bilinmediği için bu değer muhafazakâr alt sınırdır.
OCR neden Expected Shortfall veya VaR ile aynı şey değil?
OCR'nin hisse quantile ağırlıklı temsili:
\[ OCR_{i,t}(\alpha) = \int_0^{u_{\alpha,t}} Q_{i,t}^{Q}(v) \omega_{\alpha,t}(v)\,dv \]
şeklinde yazılabilir. Burada:
\[ \omega_{\alpha,t}(v) = \frac{ Q_{m,t}^{Q}(u_{\alpha,t}-v) }{ D_t(\alpha) } \]
pozitif ve toplamı bire eşit piyasa-temelli bir ağırlıktır.
Risk-nötr Expected Shortfall sabit bir alt-kuyruk olasılığındaki hisse quantile'lerini eşit ağırlıkla ortalarken OCR'nin kullandığı kuyruk aralığı piyasanın opsiyon-implied çöküş olasılığına göre zaman içinde değişir. Üstelik quantile'ler piyasa durumuna bağlı \(\omega_{\alpha,t}\) ağırlıklarıyla değerlendirilir. Bu nedenle OCR klasik tek-varlık sol-kuyruk ölçüsü değil, piyasa-stresi koşullu bir alt sınırdır.
Genelleştirilmiş \(\gamma\) ve co-crash-floor \(\theta\)
Internet Appendix, change-of-measure varsayımını:
\[ \frac{dP}{dQ} = \frac{R_m^\gamma} {E^Q[R_m^\gamma]} \]
biçiminde genelleştirir. \(\gamma=1\) ana makaledeki log-utility benchmark'ıdır.
Appendix ayrıca \(\theta\in[0,1]\) ile alt-kuyruk ortak hareketi için:
\[ C(\tau,\tau)\geq\theta\tau \]
co-crash-floor kısıtını getirir. \(\theta=0\), ortak kuyruk hakkında ek kısıt bulunmayan baz keskin sınırdır. \(\theta=1\) ise alt kuyrukların tamamen aynı-rank yönünde hareket ettiği tail-comonotone benchmark'tır. Bu genişletme OCR'nin bilinmeyen copula problemine hangi ek varsayımın ne biçimde sınır koyduğunu matematiksel olarak görünür hâle getirir.
Sektör düzeyinde OCR ne gösteriyor?
PDF'nin 13. sayfasındaki Şekil 2, 1996–2024 arasında Fama–French 12 sektörünün her ay değer-ağırlıklı normalize edilmiş OCR değerlerini bir ısı haritası şeklinde gösterir. Daha koyu bölgeler daha düşük göreli çöküş dayanıklılığını temsil eder.
Dot-com döneminde Business Equipment — teknoloji ve yazılım şirketlerinin önemli bölümünü içeren grup — düşük OCR gösterir. Küresel finansal krizde Finance belirgin biçimde zayıflar; Consumer Durables daha erken bozulma gösterir. Healthcare, Utilities ve Consumer Nondurables ise birçok stres döneminde göreli olarak daha dayanıklı görünür.
Ancak çalışma OCR'nin yalnız sektör rotasyonu olmadığını ayrıca test eder. Aynı sektör içindeki hisseler arasında da önemli OCR farklılıkları bulunur ve sektör etkisi arındırıldığında sinyalin çöküş getirisi ilişkisi devam eder.
Çalışmanın Yöntemi ve Bulguları
Örneklem ve zamanlama
Empirik örneklem S&P 500 bileşenlerinin ay sonu panelidir. Getiri penceresi Şubat 1996–Aralık 2024 arasında 347 aylık kesit içerir.
OCR ay \(t-1\)'in sonunda mevcut opsiyon bilgisiyle hesaplanır ve ay \(t\)'deki gerçekleşmiş hisse getirisiyle eşleştirilir. Böylece sinyal oluşturulurken gelecek aya ait gerçekleşmiş getiri kullanılmaz.
Baz OCR:
| Parametre | Değer | Bilimsel rol |
|---|---|---|
| Vade \(T\) | 30/365 yıl | Bir aylık forward ve opsiyon ufku |
| Çöküş eşiği \(\alpha\) | 0,95 | Forward benchmark'ın %5 altı |
| Change-of-measure \(\gamma\) | 1 | Log-utility benchmark |
| Co-crash floor \(\theta\) | 0 | Copula üzerinde ek alt-kuyruk kısıtı yok |
| Quadrature düğümü \(J\) | 256 | OCR integralinin Gauss–Legendre sayısal hesabı |
Opsiyon yüzeyinden OCR'ye veri işleme zinciri
| Aşama | Kaynak yöntemi |
|---|---|
| 1. Veri | OptionMetrics volatilite yüzeyleri; CRSP gerçekleşmiş getiriler; OSAP firma karakteristikleri. |
| 2. Strike grid | \([F^T/3,\,3F^T]\) aralığı; adım \(\max\{0.5,0.0025F^T\}\); dört ondalığa yuvarlama. |
| 3. IV interpolasyonu | Log-moneyness üzerinde piecewise-linear; forward altında OTM put, forward ve üstünde OTM call. |
| 4. Minimum quote | Her tarafta en az 8 quote; aksi hâlde bütün quote'larla fallback için toplam en az 12 quote. |
| 5. Opsiyon fiyatı | Black forward formülü; put fiyatları put-call parity ile call fiyatlarına dönüştürülür. |
| 6. Risk-nötr yoğunluk | Breeden–Litzenberger \(f(K)=e^{rT}\partial^2C/\partial K^2\); ikinci dereceden merkezi sonlu fark. |
| 7. Sayısal temizlik | Negatif yoğunluklar sıfıra kırpılır, yoğunluk bire normalize edilir, CDF running maximum ile monotonlaştırılır. |
| 8. Geçerli asset-month | Grid sonrası en az 25 strike gereklidir. |
| 9. Quantile | Terminal fiyat forward'a bölünerek normalize getiri dağılımı ve \(Q^Q(u)\) quantile fonksiyonu oluşturulur. |
| 10. OCR integrali | \([0,u_{\alpha,t}]\) üzerinde 256 düğümlü Gauss–Legendre quadrature. |
Breeden–Litzenberger adımı
Interpolasyon sonrası oluşturulan call fiyat eğrisinden risk-nötr terminal fiyat yoğunluğu:
\[ f(K)=e^{rT}\frac{\partial^2C(K)}{\partial K^2} \]
bağıntısıyla çıkarılır. Kaynak ikinci türevi strike gridinde ikinci dereceden merkezi sonlu farkla hesaplar.
Sonlu fark gürültüsü nedeniyle negatif çıkan yoğunluk noktaları sıfıra kırpılır ve kalan yoğunluk toplam integrali bir olacak şekilde normalize edilir. Daha sonra CDF'nin herhangi bir yerde azalmasını önlemek için running maximum uygulanır.
Bu sayısal işlemler teorik modelin ek varsayımları değil; opsiyon yüzeyinden geçerli bir nümerik dağılım elde etmek için kullanılan uygulama adımlarıdır.
Gerçekleşmiş çöküş ayları
Gerçekleşmiş piyasa çöküşü:
\[ I_t^{down}(\alpha_{eval}) = 1\left\{ \frac{1+r_{m,t}} {1+r_{f,t}} < \alpha_{eval} \right\} \]
olarak tanımlanır.
Baz \(\alpha_{eval}=0.95\) altında 347 ayın 40'ı (%11,53) çöküş ayıdır. Bu aylarda ortalama piyasa getirisi −%7,56, bütün aylardaki ortalama piyasa getirisi ise %0,90'dır.
OCR gerçekleşmiş piyasa çöküşlerinde hisseleri gerçekten sıralayabiliyor mu?
Evet; 1996–2024 örneklemindeki 40 baz çöküş ayında yüksek-OCR hisseleri düşük-OCR hisselerinden sistematik olarak daha az kaybetmiştir: eşit-ağırlıklı Q5−Q1 farkı %8,44/ay, değer-ağırlıklı fark %8,88/aydır ve sonuç standart firma özellikleri, opsiyon-implied downside ölçüleri, sektör etkileri ve büyük kriz dönemlerinin tek tek çıkarılması karşısında devam etmektedir.
OCR quintile sonuçları
| OCR quintile | Ortalama firma sayısı | OCR net alt sınırı | Çöküş ayı ortalama getirisi | Piyasa beta |
|---|---|---|---|---|
| Q1 — en düşük OCR | 99 | −%27,3 | −%12,8 | 1,19 |
| Q2 | 99 | −%19,9 | −%8,9 | 0,90 |
| Q3 | 99 | −%17,0 | −%7,3 | 0,74 |
| Q4 | 99 | −%14,7 | −%6,0 | 0,62 |
| Q5 — en yüksek OCR | 99 | −%11,9 | −%4,4 | 0,44 |
Desen monotondur: OCR yükseldikçe gerçekleşmiş çöküş ayındaki kayıp azalır.
Eşit-ağırlıklı Q5−Q1 spread %8,44/ay'dır ve Newey–West HAC \(t=6.57\) değerine sahiptir. Hareketli blok bootstrap ile %95 güven aralığı [%6,67, %11,08]'dir. Değer-ağırlıklı spread ise %8,88/ay, \(t=5.83\)'tür.
Standart downside ölçülerinin ötesinde bilgi var mı?
Düşük-OCR hisseleri aynı zamanda daha yüksek beta, risk-nötr varyans, daha yüksek büyük düşüş olasılığı ve daha kötü rVaR/rES gösterme eğilimindedir. Dolayısıyla OCR'nin klasik downside risk değişkenleriyle korelasyonlu olması beklenir.
Ancak çalışma dependent bivariate sort'larla OCR'yi her kontrol değişkeninin tertile'ları içinde yeniden sıralar. En zorlu kontroller doğrudan aynı opsiyon dağılımından türetilen RNV, rES, rVaR, RNPD ve Martin–Shi \(oiB\) ölçüleridir. Bu kontroller OCR spreadini küçültse de ortadan kaldırmaz.
| Kontrol | Üç tertile ortalama spread | HAC t-istatistiği |
|---|---|---|
| Beta | %4,35 | 6,87 |
| Size | %8,06 | 6,10 |
| Book-to-market | %7,81 | 7,17 |
| Risk-neutral variance | %3,31 | 5,25 |
| Risk-neutral Expected Shortfall | %4,35 | 6,37 |
| Risk-neutral VaR | %4,24 | 5,95 |
| 20% drop probability | %4,35 | 7,01 |
| Semi-variance | %4,45 | 6,28 |
| Martin–Shi lower bound | %4,35 | 6,93 |
Fama–MacBeth sonuçları
Çöküş aylarında hisse düzeyi regresyon:
\[ r_{i,t} = a_t + b_t OCR_{i,t-1} + c_tX_{i,t-1} + \varepsilon_{i,t} \tag{14} \]
olarak tahmin edilir.
Kontrolsüz OCR slope yaklaşık 0,47 ve HAC \(t=8.33\)'tür. Beta, Size, BM, RNV, rES, rVaR, RNPD, SV veya \(oiB\) tek tek eklendiğinde OCR katsayısı pozitif ve istatistiksel olarak güçlü kalmaktadır.
OCR etkisi gerçekten yalnız kötü piyasa durumlarında mı yoğunlaşıyor?
Internet Appendix'te aylık Fama–MacBeth OCR slope'ları bütün 347 ay için çıkarılır ve:
\[ \hat b_t = b_0 + b_DI_t^{down} + \nu_t \]
regresyonu tahmin edilir.
Kontrolsüz spesifikasyonda normal dönem bileşeni:
\[ b_0=-0.065 \]
iken çöküşe eklenen slope:
\[ b_D=0.535, \qquad t=7.21 \]
olarak bulunur.
Standart karakteristikler, opsiyon kontrolleri ve FF12 sektör etkileriyle genişletilmiş modellerde de \(b_D\) pozitiftir. OCR bütün kontrol setine ortogonalize edildiğinde bile:
\[ b_D=0.468, \qquad t=3.66 \]
elde edilir. Bu sonuç OCR-return ilişkisinin sıradan aylarda sürekli çalışan klasik bir unconditional factor'dan çok piyasa stres durumlarında yoğunlaştığını destekler.
Change-of-measure sonucu değiştiriyor mu?
| \(\gamma\) | Q5−Q1 | HAC t | Fama–MacBeth slope |
|---|---|---|---|
| 1 | %8,88 | 5,83 | 0,47 |
| 2 | %8,81 | 5,80 | 0,46 |
| 3 | %8,85 | 5,73 | 0,46 |
| 4 | %8,81 | 5,73 | 0,45 |
Bu sonuç, ana ampirik bulgunun yalnız \(\gamma=1\) log-utility benchmark'ına bağlı olmadığını gösterir.
Çöküş ağırlaştıkça OCR farkı büyüyor mu?
| \(\alpha_{eval}\) | Yaklaşık piyasa düşüş sınırı | Q5−Q1 | Çöküş ayı sayısı |
|---|---|---|---|
| 0,900 | %10+ | %12,01 | 5 |
| 0,925 | %7,5+ | %10,47 | 19 |
| 0,950 | %5+ | %8,88 | 40 |
| 0,975 | %2,5+ | %5,56 | 75 |
Spread piyasa durumu ağırlaştıkça yükselir. Ancak %10 eşiğinde yalnız beş ay bulunduğundan kaynak bu satırın daha çok tanımlayıcı okunması gerektiğini özellikle belirtir.
Sonuç tek bir krize mi bağlı?
| Örneklem | Q5−Q1 | HAC t |
|---|---|---|
| Tam örneklem | %8,88 | 5,83 |
| Dot-com 2000–2002 hariç | %6,83 | 6,95 |
| 2008–2009 GFC hariç | %8,60 | 4,70 |
| COVID 2020 hariç | %8,93 | 5,52 |
| 2022 düzeltmesi hariç | %9,31 | 5,67 |
| En kötü tek piyasa ayı hariç | %8,75 | 5,62 |
Dot-com döneminin çıkarılması en büyük düşüşü yaratır fakat OCR ilişkisini ortadan kaldırmaz.
Sektör etkisi çıkarıldığında
Her ay OCR, FF12 sektör dummy'lerine göre residualize edildiğinde değer-ağırlıklı Q5−Q1 spread:
\[ 6.26\%, \qquad t=7.26 \]
olarak kalır. Bu nedenle sektör kompozisyonu OCR'nin ekonomik yapısının bir parçasıdır ancak bütün sinyali açıklamaz.
Bootstrap sonuçları
Kaynak aylık Q5−Q1 serisine 9.999 tekrarlı moving-block bootstrap uygular.
| Blok | Gözlenen ortalama | %95 güven aralığı | Centered-null p |
|---|---|---|---|
| 1 ay | %8,44 | [%6,43, %10,48] | 0,0000 |
| 3 ay | %8,44 | [%6,67, %11,08] | 0,0000 |
| 6 ay | %8,44 | [%6,85, %11,58] | 0,0000 |
Böylece ana sonuç yalnız Newey–West parametrik/asimptotik çıkarımına dayanmaz.
OCR unconditional getiri anomalisi mi?
Hayır. Bütün aylarda OCR long–short portföyünün faktör alpha'sı kullanılan modele göre ciddi biçimde değişir.
| Model | Aylık alpha | t | Market beta |
|---|---|---|---|
| CAPM | %0,80 | 3,06 | −0,966 |
| Fama–French 3 | %0,74 | 2,99 | −0,846 |
| Fama–French 5 | %0,02 | 0,10 | −0,597 |
| FF5 + Momentum | −%0,14 | −0,78 | −0,500 |
Beş faktör ve momentum kontrolünden sonra alpha istatistiksel olarak sıfırdan ayırt edilemez. Buna karşılık market beta belirgin biçimde negatiftir. Bu desen OCR'yi “her ay alpha üretmeye çalışan yeni anomaly”den çok kötü piyasa durumlarında ödeme yapan düşük-carry bir hedge olarak konumlandırır.
%50 OCR long–short hedge
Kaynak piyasaya sabit yoğunlukta OCR long–short portföyü ekler:
\[ r_t^H(\eta) = f_{MKT,t} + \eta r_t^{OCR}. \tag{16} \]
| Strateji | Yıllık getiri | Yıllık volatilite | Sharpe | Maksimum drawdown |
|---|---|---|---|---|
| Market | %10,9 | %15,9 | 0,55 | −%50 |
| Market + %50 OCR | %11,5 | %12,3 | 0,76 | −%24 |
| Market + %100 OCR | %12,0 | %18,2 | 0,54 | −%46 |
%100 hedge ortalama getiriyi yükseltse de OCR long–short portföyünün kendi volatilitesi nedeniyle toplam volatiliteyi yeniden artırır. Kaynak örnekleminde %50 hedge daha dengeli risk-getiri profili sunmaktadır.
PDF'nin 26. sayfasındaki Şekil 3, %50 OCR hedge'in kümülatif servetini ve drawdown'ını piyasa ile karşılaştırır. Uzun dönem kümülatif getiriler birbirine yakın seyretmesine rağmen dot-com, küresel finansal kriz, COVID ve 2022 düzeltmesi sırasında OCR-hedged portföyün tepe-dip kayıpları daha küçüktür.
Short kullanamayan yatırımcı için long-only OCR
Long-only uygulamada en düşük OCR'ye sahip alt \(100\rho\%\) hisselerin ağırlığı sıfırlanır; çıkarılan piyasa-değeri ağırlığı en yüksek OCR'ye sahip üst \(100\rho\%\) gruba piyasa kapitalizasyonu oranında yeniden dağıtılır. Orta gruptaki hisseler orijinal piyasa ağırlığını korur.
| Strateji | Yıllık getiri | Volatilite | Sharpe | Max DD | Aylık tek-yön turnover | Maliyet sonrası Sharpe |
|---|---|---|---|---|---|---|
| S&P 500 | %10,8 | %15,4 | 0,56 | −%50 | %0,6 | 0,56 |
| OCR-LO %5 | %10,9 | %15,0 | 0,58 | −%49 | %2,1 | 0,57 |
| OCR-LO %10 | %10,8 | %14,6 | 0,59 | −%48 | %3,9 | 0,58 |
| OCR-LO %20 | %11,0 | %14,1 | 0,63 | −%45 | %7,5 | 0,60 |
| OCR-LO %30 | %10,8 | %13,7 | 0,63 | −%43 | %10,3 | 0,59 |
Maliyet sonrası sonuçlarda kaynak işlem gören her doların her yönü için 20 baz puan maliyet varsayar. %30 tilt durumunda tek-yön aylık turnover %10,3'tür ve net Sharpe 0,59'dur.
Long-only tilt hangi sektörlere kayıyor?
%30 OCR long-only uygulamasının tam örneklem ortalama aktif FF12 ağırlıklarında en büyük underweight Business Equipment −%3,2'dir. Başlıca overweight'ler Healthcare +%1,1; Consumer Nondurables +%0,9; Energy +%0,7 ve Chemicals +%0,6'dır.
Bu dağılım Şekil 2'deki stres dönemleriyle tutarlıdır. Fakat sektör-residualized sonuçların güçlü kalması nedeniyle bu aktif ağırlıklar OCR'nin bütün açıklaması değildir.
Appendix Şekil 4: piyasa düzeyi OCR girdileri zaman içinde nasıl hareket ediyor?
PDF'nin 49. sayfasındaki Şekil 4 üç zaman serisini birlikte gösterir. Üst panel \(u_{\alpha,t}\), yani piyasanın 30 günlük risk-nötr %5 düşüş olasılığını; orta panel log-utility change-of-measure altındaki benchmark fiziksel düşüş olasılığı \(D_t(\alpha)\)'yı; alt panel ise bütün S&P 500 hisselerinin kesitsel medyan OCR'sini ve interquartile range'ini gösterir.
Grafik, dot-com, GFC, COVID-19 ve 2022 dönemlerinde piyasa çöküş olasılığının yükseldiğini ve medyan OCR'nin bazı kriz dönemlerinde belirgin biçimde düştüğünü görsel olarak ortaya koyar. Ham aylık seri PDF'de ayrı veri tablosu olarak verilmediği için grafik üzerinden kesin ara değerler üretilmemelidir.
Tail-severity slope
Internet Appendix OCR'yi tek \(\alpha=0.95\) seviyesinde bırakmayıp:
\[ \alpha \in \{0.80,0.85,0.90,0.95,0.975,0.99\} \]
eşikleri boyunca hesaplar ve her hisse-ay için OCR eğrisinin piyasa-tail şiddetine duyarlılığını ölçen bir slope oluşturur.
Slope tek başına kullanıldığında Fama–MacBeth katsayısı −0,042 ve \(t=-4.72\)'dir. Fakat aynı regresyona OCR seviyesi eklendiğinde slope'un işareti +0,038'e döner ve \(t=6.40\) olur; OCR'nin katsayısı 0,767 ve \(t=10.92\)'dir. Standart karakteristikler de eklendiğinde slope +0,019 (\(t=4.64\)), OCR 0,419 (\(t=9.47\)) olarak kalır.
Bu işaret değişimi, “tail curve shape” ile OCR'nin genel seviyesi arasında güçlü ortak bilgi bulunduğunu gösterir. Bu nedenle slope tek başına basit bir “yüksek değer daha iyi/kötü” metriği olarak yorumlanmamalıdır.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın tek başına desteklemediği |
|---|---|
| Opsiyon-implied marjinallerden keskin bir çöküş-performansı alt sınırı türetilebilir. | Opsiyonların hisse ile piyasanın gerçek copula'sını doğrudan tanımladığı sonucu. |
| Yüksek OCR, örneklemde gerçekleşmiş çöküş aylarında daha iyi relatif hisse performansını güçlü biçimde öngörür. | OCR'nin bir hissenin gelecekteki kesin çöküş getirisini verdiği sonucu. |
| OCR bilgisi beta, varyans, VaR, Expected Shortfall, düşüş olasılığı ve sektör maruziyetinin ötesinde kalır. | Bu değişkenlerin ekonomik açıdan önemsiz olduğu sonucu. |
| OCR'nin return ilişkisi esas olarak gerçekleşmiş kötü piyasa durumlarında yoğunlaşır. | OCR'nin her ay yüksek alpha üreten unconditional anomaly olduğu sonucu. |
| %50 long–short hedge tarihsel örneklemde volatilite ve drawdown'ı önemli ölçüde azaltmıştır. | Aynı performansın gelecekte garanti edileceği sonucu. |
| Long-only OCR tilt daha mütevazı fakat anlamlı downside iyileşmesi üretmiştir. | Long-only OCR portföyünün opsiyonla satın alınan garantili sigortaya eşdeğer olduğu sonucu. |
| OCR piyasa çöküşü başlamadan önce portföy bileşimini değiştirmek için kullanılabilir. | OCR'nin piyasa çöküşünün tarihini tahmin ettiği sonucu. |
Temel sınırlılıklar
Ortak dağılım doğrudan gözlenmiyor: OCR'nin varlık nedeni de budur. Endeks ve tekil hisse opsiyonları marjinalleri verir; gerçek copula ayrıca tanımlanmaz.
Change-of-measure varsayımı: Fiziksel beklenen performansa geçiş market-based \(dP/dQ\) benchmark'ına dayanır. Sonuç \(\gamma=1,2,3,4\) arasında ampirik olarak sağlam olsa da bu çeviri ekonomik bir varsayımdır.
Keskin alt sınır gerçek copula iddiası değildir: En kötü reverse-rank eşleştirmesinin belirli bir hissenin gerçek bağımlılık yapısı olduğu ileri sürülmez.
Çöküş aylarının sayısı sınırlıdır: Baz örneklemde 40 çöküş ayı vardır. %10'luk ağır düşüş tanımında yalnız beş ay bulunduğundan çok ağır tail sonuçları daha yüksek örneklem belirsizliği taşır.
Opsiyon verisi ve sayısal türev hassasiyeti: OCR, implied-volatility interpolasyonu ve call eğrisinin ikinci türevinden çıkarılan yoğunluğa dayanır. Kaynak negatif sonlu-fark yoğunluklarını kırpma ve CDF monotonlaştırma gibi sayısal düzeltmeleri açıkça uygular.
Portföy sonuçları tarihsel backtest'tir: Volatilite, Sharpe ve drawdown iyileşmeleri 1996–2024 örnekleminin gerçekleşmiş tarihsel sonuçlarıdır; gelecek performans garantisi değildir.
İşlem ve uygulanabilirlik: Long-only test işlem maliyetini hesaba katsa da gerçek yatırımcı kısıtları, vergiler, kapasite, borrow maliyetleri ve kurum-özel düzenlemeler kullanıcıya göre ayrıca değerlendirilmelidir.
Kaynak ve Yöntem Notu
Özgün çalışma: Option-Implied Crash Resilience.
Yazar: Di Wu.
Corresponding/contact author: Di Wu.
PDF'deki kurumlar: City University of Hong Kong; Laboratory for AI-Powered Financial Technologies Limited.
PDF tarihi: June 2026.
Resmî SSRN yazım tarihi: 12 June 2026.
SSRN'ye gönderim tarihi: 26 June 2026.
Platform: SSRN.
SSRN abstract numarası: 6924859.
DOI: 10.2139/ssrn.6924859.
Sayfa: 60.
JEL: G11, G12, G13.
Anahtar kelimeler: Option-implied crash resilience; partial identification; sharp bounds; downside risk; tail dependence; option-implied distributions.
Kaynak türü: Teorik kısmi tanımlama, türev fiyatlama ve tarihsel ampirik portföy testlerini birleştiren finans araştırma preprinti.
Hakemlik durumu: SSRN preprintidir; doğrulanmış hakemli dergi yayını olarak sunulmamaktadır.
Lisans: SSRN kaydına göre copyright holder SSRN'ye lisans vermiştir; “All rights reserved. No reuse allowed without permission.”
Finansman: InnoHK initiative of the Government of the HKSAR; “Passive and Low-Cost Downside Risk Management for Hong Kong’s Mandatory Provident Fund” projesi.
Çıkar çatışması: Yüklenen PDF'de ayrı bir Conflict of Interest bildirimi bulunmamaktadır. Bundan hareketle “çıkar çatışması yoktur” sonucu varsayılmamıştır.
Veri erişilebilirliği: Ayrı bir Data Availability bildirimi bulunmamaktadır. Veri oluşturma bölümü OptionMetrics volatility surfaces, CRSP ve Open Source Asset Pricing karakteristik dosyalarını belirtmektedir; PDF bağımsız açık ham veri deposu vermemektedir.
Ana örneklem: S&P 500 bileşenleri; Şubat 1996–Aralık 2024; 347 aylık kesit.
Ana teori: Opsiyon-implied piyasa ve hisse marjinallerinin ortak bağımlılığı tanımlamaması nedeniyle fiziksel çöküş performansının partial identification ile sınırlandırılması.
Ana teorem: Rearrangement mantığı kullanılarak piyasa çöküşündeki fiziksel beklenen hisse getirisi için ulaşılabilir keskin alt ve üst sınırların türetilmesi.
Ana sinyal: Alt keskin sınır, Option-Implied Crash Resilience — OCR.
Opsiyon verisi işleme: OTM put/call IV interpolasyonu; Black forward fiyatlama; put-call parity; Breeden–Litzenberger ikinci türevi; sonlu fark yoğunluğu; forward-normalized quantile; Gauss–Legendre quadrature.
Baz OCR parametreleri: \(T=30/365\), \(\alpha=0.95\), \(\gamma=1\), \(\theta=0\), \(J=256\).
İstatistiksel yöntemler: Quintile portfolio sorts; dependent bivariate sorts; Fama–MacBeth cross-sectional regressions; Newey–West HAC standard errors with 6 lags; moving-block bootstrap with 9.999 replications; factor-model regressions; industry residualization.
Ana ampirik sonuç: Baz gerçekleşmiş çöküş aylarında değer-ağırlıklı yüksek-minus-düşük OCR spreadi %8,88/aydır.
Ana portföy sonucu: %50 OCR long–short hedge yıllık volatiliteyi %15,9'dan %12,3'e, maksimum drawdown'ı −%50'den −%24'e indirirken Sharpe oranını 0,55'ten 0,76'ya çıkarmıştır.
Temel yorum sınırı: OCR piyasa çöküşünün ne zaman olacağını tahmin etmez ve opsiyon-implied marjinallerden gerçek hisse-piyasa copula'sını nokta olarak belirlemez. Ölçü, bütün uyumlu bağımlılık yapıları içinde muhafazakâr bir performans alt sınırıdır.
Görsel yeniden yapılandırma: Theorem 1 extremizer şeması, quintile sonuçları, robustness tabloları ve hedge karşılaştırmaları kaynak değerlerinden özgün Verianla görselleri olarak yeniden çizilebilir. Ham aylık değerleri tablo hâlinde bulunmayan Şekil 2–4 serileri birebir yeniden üretilmemelidir.
Verianla Live: OCR hesaplama zinciri için Live Process; Theorem 1 ve OCR integrali için Live Equation; eşik/hedge sonuçları için Live Compare uygundur. Kaynakta olmayan bağımlılık parametrelerini kullanıcı tarafından değiştirip yeni bilimsel sonuç üreten bir Live simülasyon uygun değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir