


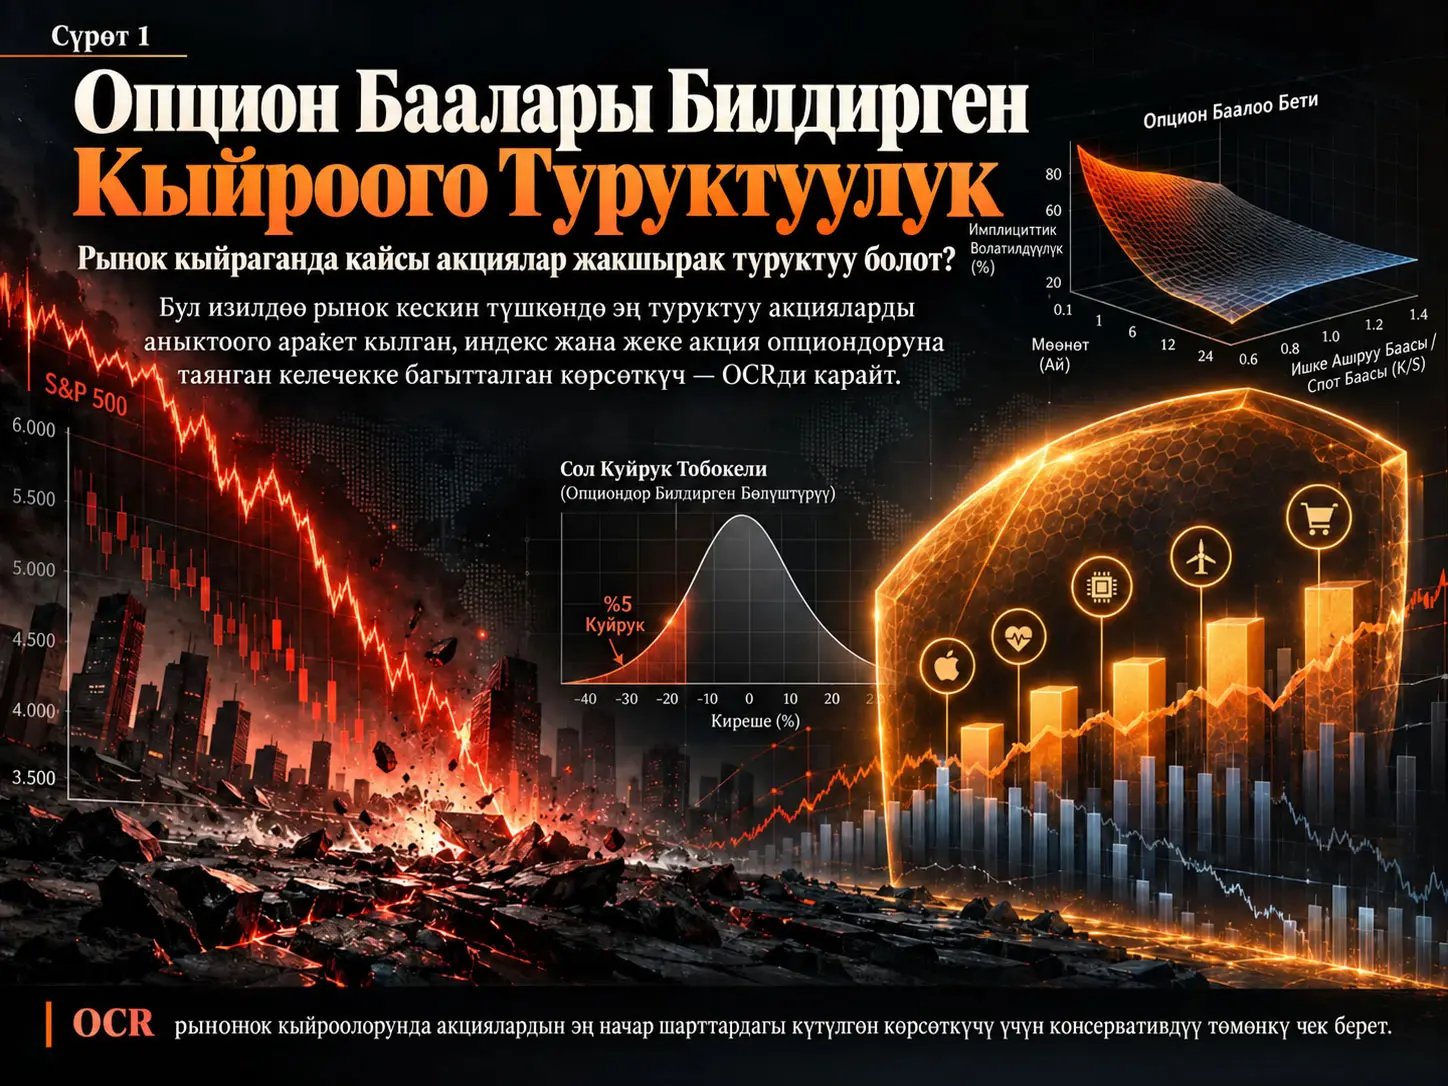
Опцион баалары билдирген кыйроого туруктуулук (Option-Implied Crash Resilience, OCR) — бул акциянын рынок кыйраган шарттардагы күтүлгөн көрсөткүчүнүн байкалган индекс жана жеке акция опциондорунун баалары билдирген маржиналдык бөлүштүрүүлөргө шайкеш келиши мүмкүн болгон эң төмөнкү маанисин эсептеген келечекке багытталган жана консервативдүү стресс-тест көрсөткүчү. Изилдөө S&P 500 курамындагы компаниялардын 1996–2024-жылдардагы индекс жана жеке акция опциондорун колдонуп, рынок менен акция кирешелеринин тобокелдик-нейтралдуу маржиналдык бөлүштүрүүлөрүн чыгарат; белгисиз биргелешкен көз карандылыкты белгилүү бир copula модели менен баалоонун ордуна жарым-жартылай идентификация жана так чектер аркылуу карайт. Негизги колдонууда 30 күндүк горизонтто рыноктун forward маанисине салыштырмалуу кеминде %5 төмөндөшү кыйроо абалы катары аныкталат. Жогорку-OCR акциялары иш жүзүндө болгон кыйроо айларында төмөн-OCR акцияларына караганда кыйла жакшы көрсөткүч көрсөтөт; нарк-салмакталган жогорку-минус-төмөн портфель айырмасы болжол менен %8,88/ай. Бирок OCR келечектеги кыйроонун убактысын болжолдогон market-timing сигналы да, акциянын кыйроодогу так кирешесин берген чекиттик баа да эмес.
Изилдөөнүн негизги маселеси мындай: индекс опциондору рыноктун келечектеги тобокелдик-нейтралдуу бөлүштүрүлүшүн, ал эми жеке акция опциондору компания акциясынын тобокелдик-нейтралдуу бөлүштүрүлүшүн көрсөтөт; бирок бул эки өзүнчө бөлүштүрүү акциянын жаман жыйынтыктары рыноктун эң жаман жыйынтыктары менен бир убакта болобу же жокпу аныктабайт. Демек, эки акция өздөрүнүн опциондук бөлүштүрүүлөрүндө окшош төмөндөө тобокелдигин көрсөтүшү мүмкүн, бирок системалык рынок кыйроосуна карата таптакыр башкача жүрүм-турум көрсөтүшү мүмкүн.
OCR бул жетишпеген маалыматты болжолдуу корреляция же туруктуу параметрдик copula менен толтурбайт. Анын ордуна ал байкалган эки маржиналдык бөлүштүрүүгө шайкеш келе ала турган бардык биргелешкен бөлүштүрүүлөрдүн ичинен эң жагымсыз дал келтирүүнү издейт. Ошентип, “Бул акция бүгүнкү опциондор жол берген бардык көз карандылык түзүмдөрүнүн ичинде рынок түшүп жатканда эң жаман учурда канчалык көрсөткүч көрсөтүшү мүмкүн?” деген суроого так төмөнкү чек берет.
Изилдөө маселеси: акциянын сол куйругун гана билүү эмне үчүн жетишсиз?
Стандарттык төмөндөө тобокелдик көрсөткүчтөрү акциянын өз бөлүштүрүлүшүнө көңүл бурат. Мисалы, тобокелдик-нейтралдуу дисперсия, expected shortfall, Value at Risk же чоң төмөндөө ыктымалдыгы акциянын жаман жыйынтыктарынын көлөмү жөнүндө маалымат берет. Бирок диверсификацияланган инвестор үчүн маанилүү суроо жөн гана “акция канчага түшүшү мүмкүн?” эмес. Негизги суроо — “акция жаман көрсөткүчүн рынок да жаман болгон учурлардабы көрсөтөт?” деген суроо.
Бул айырма системалык кыйроодон коргонуу үчүн маанилүү. Акциянын өз сол куйругу оор болушу мүмкүн, бирок эң жаман жыйынтыктарынын олуттуу бөлүгү фирмага мүнөздүү мезгилдерде болушу ыктымал. Башка акциянын маржиналдык бөлүштүрүлүшү окшош көрүнүшү мүмкүн, бирок анын жаман жыйынтыктары так рынок кыйроолору менен дал келиши мүмкүн. Жеке акция опциону бул эки акциянын өз бөлүштүрүүлөрүн гана көрсөткөндүктөн, бул биргелешкен-абал айырмасын өз алдынча аныктай албайт.
Опцион баалары акциянын рынок кыйроосундагы туруктуулугун кантип көрсөтө алат?
Индекс опциондору рынок кирешесинин, ал эми жеке акция опциондору акциянын тобокелдик-нейтралдуу маржиналдык бөлүштүрүлүшүн аныктайт; изилдөө белгисиз биргелешкен көз карандылык үчүн белгилүү бир copula божомолун киргизбестен, ушул маржиналдарга шайкеш бардык биргелешкен бөлүштүрүүлөрдүн арасындагы эң жаман кыйроо көрсөткүчүн эсептеп, OCR деп аталган так төмөнкү чекти түзөт.
Forward-normalized кирешелер
Белгилүү бир \(T\) мөөнөтү үчүн рынок жана акция кирешелери forward бааларына нормалдаштырылат:
\[ R_m=\frac{S_{m,T}}{F_{m,0}^{T}}, \qquad R_i=\frac{S_{i,T}}{F_{i,0}^{T}}. \]
Бул жерде \(S_{m,T}\) мөөнөт аягындагы рынок индексинин деңгээлин; \(S_{i,T}\) акция баасын; \(F_{m,0}^{T}\) жана \(F_{i,0}^{T}\) болсо баштапкы учурда ошол эле мөөнөт үчүн рынок жана акция forward бааларын көрсөтөт.
Forward нормалдаштыруунун максаты пайыз, дивиденд жана алдын ала божомолдоого боло турган carry компоненттерин ажыратуу. Арбитражсыз тобокелдик-нейтралдуу баалоодо:
\[ E^{Q}[R_m]=E^{Q}[R_i]=1. \]
Изилдөө көздөгөн физикалык күтүлгөн көрсөткүч болсо:
\[ E^{P}[R_i\mid R_m<\alpha] \tag{1} \]
түрүндө берилет. \(\alpha<1\) — рыноктун төмөндөө чеги. Негизги учурда \(\alpha=0.95\), forward benchmark-ка салыштырмалуу кеминде %5 төмөндөөнү билдирет.
Опциондор эмнени аныктайт?
Breeden–Litzenberger ыкмасына ылайык, бирдей мөөнөттөгү опцион баалары тобокелдик-нейтралдуу терминалдык бөлүштүрүүнү аныктайт. Рынок жана акция үчүн тобокелдик-нейтралдуу quantile функциялары:
\[ Q_m^{Q}(u)=\inf\{r:Q(R_m\leq r)\geq u\}, \]
\[ Q_i^{Q}(u)=\inf\{r:Q(R_i\leq r)\geq u\}, \qquad u\in[0,1] \]
түрүндө жазылышы мүмкүн.
Бирок \(Q_m^{Q}\) менен \(Q_i^{Q}\)-нун өз-өзүнчө белгилүү болушу \(R_m\) менен \(R_i\)-нин биргелешкен бөлүштүрүлүшүн аныктабайт. Жетишпеген маалымат — рынок rank-и \(U_m\) менен акция rank-и \(U_i\) ортосундагы көз карандылык.
Рынок кыйроосу rank мейкиндигинде кантип аныкталат?
Изилдөө:
\[ u_\alpha=Q(R_m<\alpha) \]
аныктамасын колдонот. \(u_\alpha\) — рыноктун тобокелдик-нейтралдуу бөлүштүрүлүшүндөгү кыйроо ыктымалдыгынын массасы. Ошентип рыноктун төмөндөө абалы rank мейкиндигинде:
\[ \{R_m<\alpha\} = \{U_m<u_\alpha\} \]
түрүндө рынок бөлүштүрүлүшүнүн сол куйругуна айланат.
Theorem 1 үчүн рынок кирешеси \(\alpha\) чегинде тобокелдик-нейтралдуу atom алып жүрбөйт деп болжолдонот:
\[ Q(R_m=\alpha)=0. \]
Тобокелдик-нейтралдуу ыктымалдуулуктан физикалык күтүлгөн кирешеге өтүү
Опцион баалары тобокелдик-нейтралдуу \(Q\) өлчөмүндөгү бөлүштүрүүнү берсе, изилдөөнүн максаты физикалык \(P\) өлчөмүндөгү кыйроо көрсөткүчү болуп саналат. Негизги спецификацияда изилдөө төмөнкү market-based change-of-measure колдонот:
\[ \frac{dP}{dQ}=R_m, \qquad R_m>0, \qquad E^Q[R_m]=1. \tag{2} \]
Бул CRRA шартында \(\gamma=1\), башкача айтканда log-utility benchmark. Бул божомолдун алдында интегралдануучу каалаган \(X\) үчүн:
\[ E^P[X]=E^Q[R_mX]. \]
Демек максаттуу кыйроо көрсөткүчү:
\[ E^P[R_i\mid R_m<\alpha] = \frac{E^Q[R_mR_i\,1\{R_m<\alpha\}]} {E^Q[R_m\,1\{R_m<\alpha\}]}. \tag{3} \]
Бөлүүчү рыноктун маржиналынан гана эсептелет. Ал эми алым рынок менен акциянын кыйроо абалында кантип дал келтирилгенине көз каранды. OCR маселесинин бардык математикалык маңызы ушул белгисиз дал келтирүүдө жатат.
Так төмөнкү жана жогорку чектер
Theorem 1 адегенде рынокко гана таандык бөлүүчүнү аныктайт:
\[ D(\alpha) = E^Q[R_m1\{R_m<\alpha\}] = \int_0^{u_\alpha}Q_m^Q(u)\,du. \tag{4} \]
Төмөнкү экстремум:
\[ N_{\min,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(u_\alpha-u) \,du \tag{5} \]
жана жогорку экстремум:
\[ N_{\max,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(1-u_\alpha+u) \,du \tag{6} \]
болгондо:
\[ \frac{N_{\min,i}(\alpha)}{D(\alpha)} \leq E^P[R_i\mid R_m<\alpha] \leq \frac{N_{\max,i}(\alpha)}{D(\alpha)}. \tag{7} \]
1-сүрөттүн математикалык мааниси
Булактын PDF файлынын 10-бетиндеги 1-сүрөт бул эки экстремалдык көз карандылык түзүмүн rank мейкиндигинде көрсөтөт. Төмөнкү чек үчүн stock rank-теринин эң жаман \(u_\alpha\) бөлүгү тандалып, рынок rank-тери менен тескери тартипте дал келтирилет:
\[ U_i=u_\alpha-U_m. \]
Бул рынок кыйроо аймагында мүмкүн болгон эң төмөнкү күтүлгөн көрсөткүчтү берет.
Жогорку чек болсо акциянын эң жакшы \(u_\alpha\) rank-терин колдонот жана рынок rank-тери менен бир багытта иреттейт:
\[ U_i=1-u_\alpha+U_m. \]
“Sharp”, башкача айтканда так деген сөздүн мааниси маанилүү: маржиналдык бөлүштүрүүлөрдөн тышкары жаңы көз карандылык божомолу кошулбаса, бул чектерди мындан ары тарытууга болбойт жана эки чекти ишке ашырган жарактуу биргелешкен бөлүштүрүүлөр чындап түзүлүшү мүмкүн.
OCR так эмнени өлчөйт?
OCR рынок кыйроо абалдарында байкалган эки option-implied маржиналдык бөлүштүрүүгө шайкеш бардык биргелешкен бөлүштүрүүлөрдүн арасында акция жете ала турган эң төмөнкү физикалык күтүлгөн жалпы кирешени билдирет; демек ал чыныгы биргелешкен бөлүштүрүүнүн чекиттик баасы эмес, консервативдүү жана так стресс-тест төмөнкү чеги.
OCR аныктамасы
Изилдөө төмөнкү чекти түздөн-түз OCR катары аныктайт:
\[ OCR_i(\alpha) = \frac{N_{\min,i}(\alpha)}{D(\alpha)} = \frac{ \int_0^{u_\alpha} Q_m^Q(u)Q_i^Q(u_\alpha-u)\,du }{ \int_0^{u_\alpha}Q_m^Q(u)\,du }. \tag{8} \]
Бул маани жалпы кирешенин төмөнкү чеги. Таза кирешенин төмөнкү чеги:
\[ OCR_i(\alpha)-1 \]
түрүндө болот.
Булак берген мисалда:
\[ OCR_i(0.93)=0.88 \]
болсо, рынок forward benchmark-ка салыштырмалуу кеминде %7 төмөндөгөн абалда акциянын байкалган опцион маржиналдарына шайкеш эң жаман физикалык күтүлгөн таза кирешеси:
\[ 0.88-1=-0.12 \]
башкача айтканда −%12.
Бул мисал “акция кыйроодо %12 түшөт” дегенди билдирбейт. Чыныгы көз карандылык белгисиз болгондуктан бул маани консервативдүү төмөнкү чек.
OCR эмне үчүн Expected Shortfall же VaR менен бирдей эмес?
OCRдин акция quantile-салмакталган көрүнүшү:
\[ OCR_{i,t}(\alpha) = \int_0^{u_{\alpha,t}} Q_{i,t}^{Q}(v) \omega_{\alpha,t}(v)\,dv \]
түрүндө жазылышы мүмкүн. Бул жерде:
\[ \omega_{\alpha,t}(v) = \frac{ Q_{m,t}^{Q}(u_{\alpha,t}-v) }{ D_t(\alpha) } \]
оң жана суммасы бирге барабар болгон рынок-негизиндеги салмак.
Тобокелдик-нейтралдуу Expected Shortfall туруктуу төмөнкү-куйрук ыктымалдыгындагы акция quantile-дерин бирдей салмак менен орточолоштурса, OCR колдонгон куйрук диапазону рыноктун option-implied кыйроо ыктымалдыгына жараша убакыт ичинде өзгөрөт. Мындан тышкары quantile-дер рынок абалына көз каранды \(\omega_{\alpha,t}\) салмактары менен бааланат. Ошондуктан OCR классикалык бир-активдүү сол-куйрук көрсөткүчү эмес, рынок стрессине шартталган төмөнкү чек.
Жалпыланган \(\gamma\) жана co-crash-floor \(\theta\)
Internet Appendix change-of-measure божомолун:
\[ \frac{dP}{dQ} = \frac{R_m^\gamma} {E^Q[R_m^\gamma]} \]
түрүндө жалпылайт. \(\gamma=1\) негизги макаладагы log-utility benchmark.
Appendix ошондой эле \(\theta\in[0,1]\) менен төмөнкү-куйрук биргелешкен кыймылы үчүн:
\[ C(\tau,\tau)\geq\theta\tau \]
co-crash-floor чектөөсүн киргизет. \(\theta=0\) — биргелешкен куйрук жөнүндө кошумча чектөө жок негизги так чек. \(\theta=1\) болсо төмөнкү куйруктар толугу менен бирдей-rank багытында кыймылдаган tail-comonotone benchmark. Бул кеңейтүү OCRдин белгисиз copula маселесине кайсы кошумча божомол кандай формада чек коёрун математикалык түрдө ачык көрсөтөт.
Сектор деңгээлинде OCR эмнени көрсөтөт?
PDFнин 13-бетиндеги 2-сүрөт 1996–2024-жылдар аралыгындагы Fama–French 12 секторунун ай сайынгы нарк-салмакталган нормалдаштырылган OCR маанилерин жылуулук картасы катары көрсөтөт. Коюураак аймактар салыштырмалуу төмөн кыйроого туруктуулукту билдирет.
Dot-com мезгилинде Business Equipment — технология жана программалык камсыздоо компанияларынын олуттуу бөлүгүн камтыган топ — төмөн OCR көрсөтөт. Дүйнөлүк каржы кризисинде Finance кыйла алсырайт; Consumer Durables эртерээк начарлоону көрсөтөт. Healthcare, Utilities жана Consumer Nondurables болсо көптөгөн стресс мезгилдеринде салыштырмалуу туруктуураак көрүнөт.
Бирок изилдөө OCR жөн гана сектордук ротация эмес экенин өзүнчө текшерет. Бир эле сектордогу акциялардын арасында да маанилүү OCR айырмачылыктары бар жана сектор таасири тазаланганда да сигналдын кыйроо кирешеси менен байланышы сакталат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үлгү жана убакытташтыруу
Эмпирикалык үлгү S&P 500 компоненттеринин ай аягындагы панели. Киреше терезеси Февраль 1996–Декабрь 2024 аралыгында 347 айлык кесилишти камтыйт.
OCR \(t-1\) айынын аягында жеткиликтүү болгон опцион маалыматы менен эсептелип, \(t\) айындагы ишке ашкан акция кирешеси менен дал келтирилет. Ошентип сигнал түзүлгөндө кийинки айдын ишке ашкан кирешеси колдонулбайт.
Негизги OCR:
| Параметр | Маани | Илимий ролу |
|---|---|---|
| Мөөнөт \(T\) | 30/365 жыл | Бир айлык forward жана опцион горизонту |
| Кыйроо чеги \(\alpha\) | 0,95 | Forward benchmark-тын %5 төмөнү |
| Change-of-measure \(\gamma\) | 1 | Log-utility benchmark |
| Co-crash floor \(\theta\) | 0 | Copula боюнча кошумча төмөнкү-куйрук чектөөсү жок |
| Quadrature түйүнү \(J\) | 256 | OCR интегралынын Gauss–Legendre сандык эсеби |
Опцион бетинен OCRге чейинки маалымат иштетүү чынжыры
| Этап | Булак ыкмасы |
|---|---|
| 1. Маалымат | OptionMetrics volatility surfaces; CRSP ишке ашкан кирешелер; OSAP фирма мүнөздөмөлөрү. |
| 2. Strike grid | \([F^T/3,\,3F^T]\) аралыгы; кадам \(\max\{0.5,0.0025F^T\}\); төрт ондукка тегеректөө. |
| 3. IV интерполяциясы | Log-moneyness боюнча piecewise-linear; forward төмөнүндө OTM put, forward жана жогору жагында OTM call. |
| 4. Minimum quote | Ар бир тарапта кеминде 8 quote; болбосо бардык quote менен fallback үчүн жалпы кеминде 12 quote. |
| 5. Опцион баасы | Black forward формуласы; put баалары put-call parity аркылуу call бааларына айландырылат. |
| 6. Тобокелдик-нейтралдуу тыгыздык | Breeden–Litzenberger \(f(K)=e^{rT}\partial^2C/\partial K^2\); экинчи тартиптеги борбордук чектүү айырма. |
| 7. Сандык тазалоо | Терс тыгыздыктар нөлгө кыркылып, тыгыздык бирге нормалдаштырылат, CDF running maximum менен монотондаштырылат. |
| 8. Жарактуу asset-month | Gridден кийин кеминде 25 strike талап кылынат. |
| 9. Quantile | Терминалдык баа forward-га бөлүнүп, нормалдаштырылган киреше бөлүштүрүүсү жана \(Q^Q(u)\) quantile функциясы түзүлөт. |
| 10. OCR интегралы | \([0,u_{\alpha,t}]\) үстүндө 256 түйүндүү Gauss–Legendre quadrature. |
Breeden–Litzenberger кадамы
Интерполяциядан кийин түзүлгөн call баа ийри сызыгынан тобокелдик-нейтралдуу терминалдык баа тыгыздыгы:
\[ f(K)=e^{rT}\frac{\partial^2C(K)}{\partial K^2} \]
байланышы аркылуу алынат. Булак экинчи туундуну strike gridде экинчи тартиптеги борбордук чектүү айырма менен эсептейт.
Чектүү айырмадагы ызы-чуудан улам терс чыккан тыгыздык чекиттери нөлгө кыркылып, калган тыгыздык жалпы интегралы бир боло тургандай нормалдаштырылат. Андан кийин CDF кайсы бир жерде төмөндөбөшү үчүн running maximum колдонулат.
Бул сандык операциялар теориялык моделдин кошумча божомолдору эмес; опцион бетинен жарактуу сандык бөлүштүрүү алуу үчүн колдонулган ишке ашыруу кадамдары.
Ишке ашкан кыйроо айлары
Ишке ашкан рынок кыйроосу:
\[ I_t^{down}(\alpha_{eval}) = 1\left\{ \frac{1+r_{m,t}} {1+r_{f,t}} < \alpha_{eval} \right\} \]
түрүндө аныкталат.
Негизги \(\alpha_{eval}=0.95\) шартында 347 айдын 40ы (%11,53) кыйроо айы. Бул айларда орточо рынок кирешеси −%7,56, ал эми бардык айлардагы орточо рынок кирешеси %0,90.
OCR ишке ашкан рынок кыйроолорунда акцияларды чындап иреттей алабы?
Ооба; 1996–2024 үлгүсүндөгү 40 негизги кыйроо айында жогорку-OCR акциялары төмөн-OCR акцияларына караганда системалуу түрдө азыраак жоготкон: тең-салмакталган Q5−Q1 айырмасы %8,44/ай, нарк-салмакталган айырма %8,88/ай жана жыйынтык стандарттык фирма мүнөздөмөлөрүнө, option-implied downside көрсөткүчтөрүнө, сектор таасирлерине жана ири кризис мезгилдерин бирден алып салууга туруктуу.
OCR quintile жыйынтыктары
| OCR quintile | Орточо фирма саны | OCR таза төмөнкү чеги | Кыйроо айындагы орточо киреше | Рынок beta |
|---|---|---|---|---|
| Q1 — эң төмөн OCR | 99 | −%27,3 | −%12,8 | 1,19 |
| Q2 | 99 | −%19,9 | −%8,9 | 0,90 |
| Q3 | 99 | −%17,0 | −%7,3 | 0,74 |
| Q4 | 99 | −%14,7 | −%6,0 | 0,62 |
| Q5 — эң жогорку OCR | 99 | −%11,9 | −%4,4 | 0,44 |
Үлгү монотондуу: OCR жогорулаган сайын ишке ашкан кыйроо айындагы жоготуу азаят.
Тең-салмакталган Q5−Q1 spread %8,44/ай жана Newey–West HAC \(t=6.57\) маанисине ээ. Moving-block bootstrap менен %95 ишеним аралыгы [%6,67, %11,08]. Нарк-салмакталган spread болсо %8,88/ай, \(t=5.83\).
Стандарттык downside көрсөткүчтөрүнөн тышкары маалымат барбы?
Төмөн-OCR акциялары ошол эле учурда жогорку beta, тобокелдик-нейтралдуу дисперсия, чоң төмөндөө ыктымалдыгы жана начарыраак rVaR/rES көрсөтүүгө жакын. Демек OCRдин классикалык downside risk өзгөрмөлөрү менен корреляцияланышы күтүлөт.
Бирок изилдөө dependent bivariate sort аркылуу OCRди ар бир контролдук өзгөрмөнүн tertile-дарынын ичинде кайра иреттейт. Эң катаал контролдор ошол эле опцион бөлүштүрүүдөн түз алынган RNV, rES, rVaR, RNPD жана Martin–Shi \(oiB\) көрсөткүчтөрү. Бул контролдор OCR spreadин азайтат, бирок жок кылбайт.
| Контроль | Үч tertile боюнча орточо spread | HAC t-статистикасы |
|---|---|---|
| Beta | %4,35 | 6,87 |
| Size | %8,06 | 6,10 |
| Book-to-market | %7,81 | 7,17 |
| Risk-neutral variance | %3,31 | 5,25 |
| Risk-neutral Expected Shortfall | %4,35 | 6,37 |
| Risk-neutral VaR | %4,24 | 5,95 |
| 20% drop probability | %4,35 | 7,01 |
| Semi-variance | %4,45 | 6,28 |
| Martin–Shi lower bound | %4,35 | 6,93 |
Fama–MacBeth жыйынтыктары
Кыйроо айларында акция деңгээлиндеги регрессия:
\[ r_{i,t} = a_t + b_t OCR_{i,t-1} + c_tX_{i,t-1} + \varepsilon_{i,t} \tag{14} \]
түрүндө бааланат.
Контролсуз OCR slope болжол менен 0,47 жана HAC \(t=8.33\). Beta, Size, BM, RNV, rES, rVaR, RNPD, SV же \(oiB\) өз-өзүнчө кошулганда OCR коэффициенти оң жана статистикалык жактан күчтүү бойдон калат.
OCR таасири чындап эле жаман рынок абалдарында гана топтолобу?
Internet Appendixте айлык Fama–MacBeth OCR slope-тары бардык 347 ай үчүн чыгарылып жана:
\[ \hat b_t = b_0 + b_DI_t^{down} + \nu_t \]
регрессиясы бааланат.
Контролсуз спецификацияда кадимки мезгил компоненти:
\[ b_0=-0.065 \]
болсо, кыйроого кошулган slope:
\[ b_D=0.535, \qquad t=7.21 \]
болуп табылат.
Стандарттык мүнөздөмөлөр, опцион контролдору жана FF12 сектор таасирлери менен кеңейтилген моделдерде да \(b_D\) оң. OCR бардык контролдор топтомуна ортогоналдаштырылганда да:
\[ b_D=0.468, \qquad t=3.66 \]
алынат. Бул жыйынтык OCR-return байланышы кадимки айларда туруктуу иштеген классикалык unconditional factor-га караганда рынок стресс абалдарында көбүрөөк топтолоорун колдойт.
Change-of-measure жыйынтыкты өзгөртөбү?
| \(\gamma\) | Q5−Q1 | HAC t | Fama–MacBeth slope |
|---|---|---|---|
| 1 | %8,88 | 5,83 | 0,47 |
| 2 | %8,81 | 5,80 | 0,46 |
| 3 | %8,85 | 5,73 | 0,46 |
| 4 | %8,81 | 5,73 | 0,45 |
Бул жыйынтык негизги эмпирикалык табылга бир гана \(\gamma=1\) log-utility benchmark-ка көз каранды эмес экенин көрсөтөт.
Кыйроо оорлогон сайын OCR айырмасы чоңоёбу?
| \(\alpha_{eval}\) | Болжолдуу рынок төмөндөө чеги | Q5−Q1 | Кыйроо айларынын саны |
|---|---|---|---|
| 0,900 | %10+ | %12,01 | 5 |
| 0,925 | %7,5+ | %10,47 | 19 |
| 0,950 | %5+ | %8,88 | 40 |
| 0,975 | %2,5+ | %5,56 | 75 |
Spread рынок абалы оорлогон сайын өсөт. Бирок %10 чегинде болгону беш ай бар болгондуктан, булак бул сапты көбүрөөк сүрөттөөчү мааниде окуу керектигин өзгөчө белгилейт.
Жыйынтык бир эле кризиске көз карандыбы?
| Үлгү | Q5−Q1 | HAC t |
|---|---|---|
| Толук үлгү | %8,88 | 5,83 |
| Dot-com 2000–2002 кошпогондо | %6,83 | 6,95 |
| 2008–2009 GFC кошпогондо | %8,60 | 4,70 |
| COVID 2020 кошпогондо | %8,93 | 5,52 |
| 2022 түзөтүүсү кошпогондо | %9,31 | 5,67 |
| Эң жаман бир рынок айы кошпогондо | %8,75 | 5,62 |
Dot-com мезгилин алып салуу эң чоң төмөндөөнү жаратат, бирок OCR байланышын жок кылбайт.
Сектор таасири чыгарылганда
Ар айда OCR FF12 сектор dummy-лерине карата residualize кылынганда нарк-салмакталган Q5−Q1 spread:
\[ 6.26\%, \qquad t=7.26 \]
болуп калат. Демек сектор курамы OCRдин экономикалык түзүмүнүн бир бөлүгү, бирок бүт сигналды түшүндүрбөйт.
Bootstrap жыйынтыктары
Булак айлык Q5−Q1 сериясына 9.999 кайталанган moving-block bootstrap колдонот.
| Блок | Байкалган орточо | %95 ишеним аралыгы | Centered-null p |
|---|---|---|---|
| 1 ай | %8,44 | [%6,43, %10,48] | 0,0000 |
| 3 ай | %8,44 | [%6,67, %11,08] | 0,0000 |
| 6 ай | %8,44 | [%6,85, %11,58] | 0,0000 |
Ошентип негизги жыйынтык Newey–West параметрдик/асимптотикалык inference-ке гана таянбайт.
OCR unconditional киреше аномалиясыбы?
Жок. Бардык айларда OCR long–short портфелинин фактор alpha-сы колдонулган моделге жараша олуттуу өзгөрөт.
| Модель | Айлык alpha | t | Market beta |
|---|---|---|---|
| CAPM | %0,80 | 3,06 | −0,966 |
| Fama–French 3 | %0,74 | 2,99 | −0,846 |
| Fama–French 5 | %0,02 | 0,10 | −0,597 |
| FF5 + Momentum | −%0,14 | −0,78 | −0,500 |
Беш фактор жана momentum контролунан кийин alpha статистикалык жактан нөлдөн айырмаланбайт. Ал эми market beta олуттуу терс. Бул көрүнүш OCRди “ар айда alpha өндүрүүгө аракет кылган жаңы anomaly” катары эмес, жаман рынок абалдарында төлөм берген төмөн-carry hedge катары жайгаштырат.
%50 OCR long–short hedge
Булак рынокко туруктуу интенсивдүүлүктө OCR long–short портфелин кошот:
\[ r_t^H(\eta) = f_{MKT,t} + \eta r_t^{OCR}. \tag{16} \]
| Стратегия | Жылдык киреше | Жылдык волатилдүүлүк | Sharpe | Максималдуу drawdown |
|---|---|---|---|---|
| Market | %10,9 | %15,9 | 0,55 | −%50 |
| Market + %50 OCR | %11,5 | %12,3 | 0,76 | −%24 |
| Market + %100 OCR | %12,0 | %18,2 | 0,54 | −%46 |
%100 hedge орточо кирешени жогорулатса да OCR long–short портфелинин өз волатилдүүлүгүнөн улам жалпы волатилдүүлүктү кайра көбөйтөт. Булак үлгүсүндө %50 hedge кыйла тең салмактуу тобокелдик-киреше профилин берет.
PDFнин 26-бетиндеги 3-сүрөт %50 OCR hedgeтин кумулятивдик байлыгын жана drawdown-ын рынок менен салыштырат. Узак мөөнөттүү кумулятивдик кирешелер бири-бирине жакын жүрсө да dot-com, дүйнөлүк каржы кризиси, COVID жана 2022 түзөтүүсү учурунда OCR-hedged портфелинин чоку-түп жоготуулары азыраак.
Short колдоно албаган инвестор үчүн long-only OCR
Long-only колдонууда эң төмөн OCRге ээ төмөнкү \(100\rho\%\) акциялардын салмагы нөлгө түшүрүлөт; чыгарылган рыноктук-нарк салмагы эң жогорку OCRге ээ жогорку \(100\rho\%\) топко рынок капиталдаштыруусуна жараша кайра бөлүштүрүлөт. Орто топтогу акциялар баштапкы рынок салмагын сактайт.
| Стратегия | Жылдык киреше | Волатилдүүлүк | Sharpe | Max DD | Айлык бир-багыт turnover | Чыгымдан кийинки Sharpe |
|---|---|---|---|---|---|---|
| S&P 500 | %10,8 | %15,4 | 0,56 | −%50 | %0,6 | 0,56 |
| OCR-LO %5 | %10,9 | %15,0 | 0,58 | −%49 | %2,1 | 0,57 |
| OCR-LO %10 | %10,8 | %14,6 | 0,59 | −%48 | %3,9 | 0,58 |
| OCR-LO %20 | %11,0 | %14,1 | 0,63 | −%45 | %7,5 | 0,60 |
| OCR-LO %30 | %10,8 | %13,7 | 0,63 | −%43 | %10,3 | 0,59 |
Чыгымдан кийинки жыйынтыктарда булак соодаланган ар бир доллардын ар бир багыты үчүн 20 базистик пункт чыгым деп болжолдойт. %30 tilt шартында бир-багыт айлык turnover %10,3 жана таза Sharpe 0,59.
Long-only tilt кайсы секторлорго жылат?
%30 OCR long-only колдонмосунун толук үлгүдөгү орточо активдүү FF12 салмактарында эң чоң underweight Business Equipment −%3,2. Негизги overweightтер Healthcare +%1,1; Consumer Nondurables +%0,9; Energy +%0,7 жана Chemicals +%0,6.
Бул бөлүштүрүү 2-сүрөттөгү стресс мезгилдерине шайкеш. Бирок сектор-residualized жыйынтыктар күчтүү бойдон калгандыктан, бул активдүү салмактар OCRдин бүт түшүндүрмөсү эмес.
Appendix 4-сүрөт: рынок деңгээлиндеги OCR киргизүүлөрү убакыт ичинде кантип өзгөрөт?
PDFнин 49-бетиндеги 4-сүрөт үч убакыт катарын бирге көрсөтөт. Жогорку панель \(u_{\alpha,t}\), башкача айтканда рыноктун 30 күндүк тобокелдик-нейтралдуу %5 төмөндөө ыктымалдыгын; орто панель log-utility change-of-measure алдындагы benchmark физикалык төмөндөө ыктымалдыгы \(D_t(\alpha)\)-ны; төмөнкү панель болсо бардык S&P 500 акцияларынын кесилиштик медианалык OCRин жана interquartile rangeин көрсөтөт.
График dot-com, GFC, COVID-19 жана 2022 мезгилдеринде рынок кыйроо ыктымалдыгы жогорулаганын жана медианалык OCR кээ бир кризис мезгилдеринде олуттуу төмөндөгөнүн визуалдык түрдө көрсөтөт. Чийки айлык катар PDFде өзүнчө маалымат таблицасы катары берилбегендиктен, графиктен так аралык маанилер чыгарылбашы керек.
Tail-severity slope
Internet Appendix OCRди жалгыз \(\alpha=0.95\) деңгээлинде калтырбай:
\[ \alpha \in \{0.80,0.85,0.90,0.95,0.975,0.99\} \]
чектеринин бою боюнча эсептеп, ар бир акция-ай үчүн OCR ийри сызыгынын рынок-tail оордугуна сезгичтигин өлчөгөн slope түзөт.
Slope өзүнчө колдонулганда Fama–MacBeth коэффициенти −0,042 жана \(t=-4.72\). Бирок ошол эле регрессияга OCR деңгээли кошулганда slope белгиси +0,038ге айланып, \(t=6.40\) болот; OCR коэффициенти 0,767 жана \(t=10.92\). Стандарттык мүнөздөмөлөр да кошулганда slope +0,019 (\(t=4.64\)), OCR 0,419 (\(t=9.47\)) бойдон калат.
Бул белгинин өзгөрүшү “tail curve shape” менен OCRдин жалпы деңгээлинин ортосунда күчтүү жалпы маалымат бар экенин көрсөтөт. Ошондуктан slope өзүнчө жөнөкөй “жогорку маани жакшы/жаман” метрикасы катары чечмеленбеши керек.
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдойт | Изилдөө өз алдынча колдобойт |
|---|---|
| Option-implied маржиналдардан так кыйроо-көрсөткүчүнүн төмөнкү чеги чыгарылышы мүмкүн. | Опциондор акция менен рыноктун чыныгы copula-сын түздөн-түз аныктайт деген жыйынтык. |
| Жогорку OCR үлгүдө ишке ашкан кыйроо айларында жакшыраак салыштырмалуу акция көрсөткүчүн күчтүү божомолдойт. | OCR акциянын келечектеги так кыйроо кирешесин берет деген жыйынтык. |
| OCR маалыматы beta, дисперсия, VaR, Expected Shortfall, төмөндөө ыктымалдыгы жана сектор экспозициясынан тышкары маалыматты камтыйт. | Бул өзгөрмөлөр экономикалык жактан маанисиз деген жыйынтык. |
| OCRдин return байланышы негизинен ишке ашкан жаман рынок абалдарында топтолот. | OCR ар айда жогорку alpha өндүргөн unconditional anomaly деген жыйынтык. |
| %50 long–short hedge тарыхый үлгүдө волатилдүүлүк жана drawdownду олуттуу азайткан. | Ошол эле көрсөткүч келечекте кепилденет деген жыйынтык. |
| Long-only OCR tilt азыраак, бирок маанилүү downside жакшыртууну берген. | Long-only OCR портфели опцион менен сатып алынган кепилденген камсыздандырууга барабар деген жыйынтык. |
| OCR рынок кыйроосу башталганга чейин портфель курамын өзгөртүү үчүн колдонулушу мүмкүн. | OCR рынок кыйроосунун датасын божомолдойт деген жыйынтык. |
Негизги чектөөлөр
Биргелешкен бөлүштүрүү түз байкалбайт: OCRдин бар болуу себеби да ушул. Индекс жана жеке акция опциондору маржиналдарды берет; чыныгы copula өзүнчө аныкталбайт.
Change-of-measure божомолу: Физикалык күтүлгөн көрсөткүчкө өтүү market-based \(dP/dQ\) benchmark-ка таянат. Жыйынтык \(\gamma=1,2,3,4\) арасында эмпирикалык жактан туруктуу болсо да, бул которуу экономикалык божомол.
Так төмөнкү чек чыныгы copula тууралуу доомат эмес: Эң жаман reverse-rank дал келтирүү белгилүү бир акциянын чыныгы көз карандылык түзүмү деп айтылбайт.
Кыйроо айларынын саны чектелүү: Негизги үлгүдө 40 кыйроо айы бар. %10 оор төмөндөө аныктамасында болгону беш ай болгондуктан, өтө оор tail жыйынтыктары жогорку үлгү белгисиздигин алып жүрөт.
Опцион маалыматы жана сандык туунду сезгичтиги: OCR implied-volatility интерполяциясына жана call ийри сызыгынын экинчи туундусунан алынган тыгыздыкка таянат. Булак терс чектүү-айырма тыгыздыктарын кыркып, CDFти монотондаштыруу сыяктуу сандык оңдоолорду ачык колдонот.
Портфель жыйынтыктары тарыхый backtest: Волатилдүүлүк, Sharpe жана drawdown жакшыртуулары 1996–2024 үлгүсүнүн иш жүзүндөгү тарыхый жыйынтыктары; келечектеги көрсөткүч кепилдиги эмес.
Соода жана ишке ашыруу: Long-only тест транзакциялык чыгымды эске алса да, чыныгы инвестор чектөөлөрү, салыктар, capacity, borrow чыгымдары жана уюмга мүнөздүү жөнгө салуулар колдонуучуга жараша өзүнчө бааланышы керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска изилдөө: Option-Implied Crash Resilience.
Автор: Di Wu.
Corresponding/contact author: Di Wu.
PDFдеги мекемелер: City University of Hong Kong; Laboratory for AI-Powered Financial Technologies Limited.
PDF датасы: June 2026.
Расмий SSRN жазылган дата: 12 June 2026.
SSRNге жөнөтүлгөн дата: 26 June 2026.
Платформа: SSRN.
SSRN abstract номери: 6924859.
DOI: 10.2139/ssrn.6924859.
Бет: 60.
JEL: G11, G12, G13.
Ачкыч сөздөр: Option-implied crash resilience; partial identification; sharp bounds; downside risk; tail dependence; option-implied distributions.
Булак түрү: Теориялык жарым-жартылай идентификацияны, дериватив баалоону жана тарыхый эмпирикалык портфель тесттерин бириктирген финансы изилдөө preprint-и.
Рецензия статусу: SSRN preprint; тастыкталган рецензияланган журнал макаласы катары көрсөтүлбөйт.
Лицензия: SSRN жазуусуна ылайык copyright holder SSRNге лицензия берген; “All rights reserved. No reuse allowed without permission.”
Каржылоо: InnoHK initiative of the Government of the HKSAR; “Passive and Low-Cost Downside Risk Management for Hong Kong’s Mandatory Provident Fund” долбоору.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFде өзүнчө Conflict of Interest билдирүүсү жок. Мындан “кызыкчылыктардын кагылышы жок” деген жыйынтык чыгарылган эмес.
Маалымат жеткиликтүүлүгү: Өзүнчө Data Availability билдирүүсү жок. Маалымат түзүү бөлүмү OptionMetrics volatility surfaces, CRSP жана Open Source Asset Pricing мүнөздөмө файлдарын көрсөтөт; PDF өзүнчө ачык чийки маалымат репозиторийин бербейт.
Негизги үлгү: S&P 500 компоненттери; Февраль 1996–Декабрь 2024; 347 айлык кесилиш.
Негизги теория: Option-implied рынок жана акция маржиналдары биргелешкен көз карандылыкты аныктабай тургандыктан, физикалык кыйроо көрсөткүчүн partial identification аркылуу чектөө.
Негизги теорема: Rearrangement логикасын колдонуу менен рынок кыйроосундагы физикалык күтүлгөн акция кирешеси үчүн жетүүгө боло турган так төмөнкү жана жогорку чектерди чыгаруу.
Негизги сигнал: Төмөнкү так чек, Option-Implied Crash Resilience — OCR.
Опцион маалыматын иштетүү: OTM put/call IV интерполяциясы; Black forward баалоо; put-call parity; Breeden–Litzenberger экинчи туунду; чектүү айырма тыгыздыгы; forward-normalized quantile; Gauss–Legendre quadrature.
Негизги OCR параметрлери: \(T=30/365\), \(\alpha=0.95\), \(\gamma=1\), \(\theta=0\), \(J=256\).
Статистикалык ыкмалар: Quintile portfolio sorts; dependent bivariate sorts; Fama–MacBeth cross-sectional regressions; Newey–West HAC standard errors with 6 lags; moving-block bootstrap with 9.999 replications; factor-model regressions; industry residualization.
Негизги эмпирикалык жыйынтык: Негизги ишке ашкан кыйроо айларында нарк-салмакталган жогорку-минус-төмөн OCR spreadи %8,88/ай.
Негизги портфель жыйынтыгы: %50 OCR long–short hedge жылдык волатилдүүлүктү %15,9дан %12,3кө, максималдуу drawdownду −%50дөн −%24кө түшүрүп, Sharpe катышын 0,55тен 0,76га көтөргөн.
Негизги интерпретация чеги: OCR рынок кыйроосу качан болоорун божомолдобойт жана option-implied маржиналдардан чыныгы акция-рынок copula-сын чекиттик түрдө аныктабайт. Бул көрсөткүч бардык шайкеш көз карандылык түзүмдөрүнүн ичинде консервативдүү көрсөткүчтүн төмөнкү чеги.
Визуалдык кайра түзүү: Theorem 1 extremizer схемасы, quintile жыйынтыктары, robustness таблицалары жана hedge салыштыруулары булак маанилеринен оригиналдуу Verianla визуалдары катары кайра тартылышы мүмкүн. Чийки айлык маанилери таблица түрүндө жок болгон 2–4-сүрөт сериялары бирден-бирге кайра чыгарылбашы керек.
Verianla Live: OCR эсептөө чынжыры үчүн Live Process; Theorem 1 жана OCR интегралы үчүн Live Equation; чек/hedge жыйынтыктары үчүн Live Compare ылайыктуу. Булакта жок көз карандылык параметрлерин колдонуучу өзгөртүп жаңы илимий жыйынтык чыгарган Live симуляция ылайыктуу эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген