


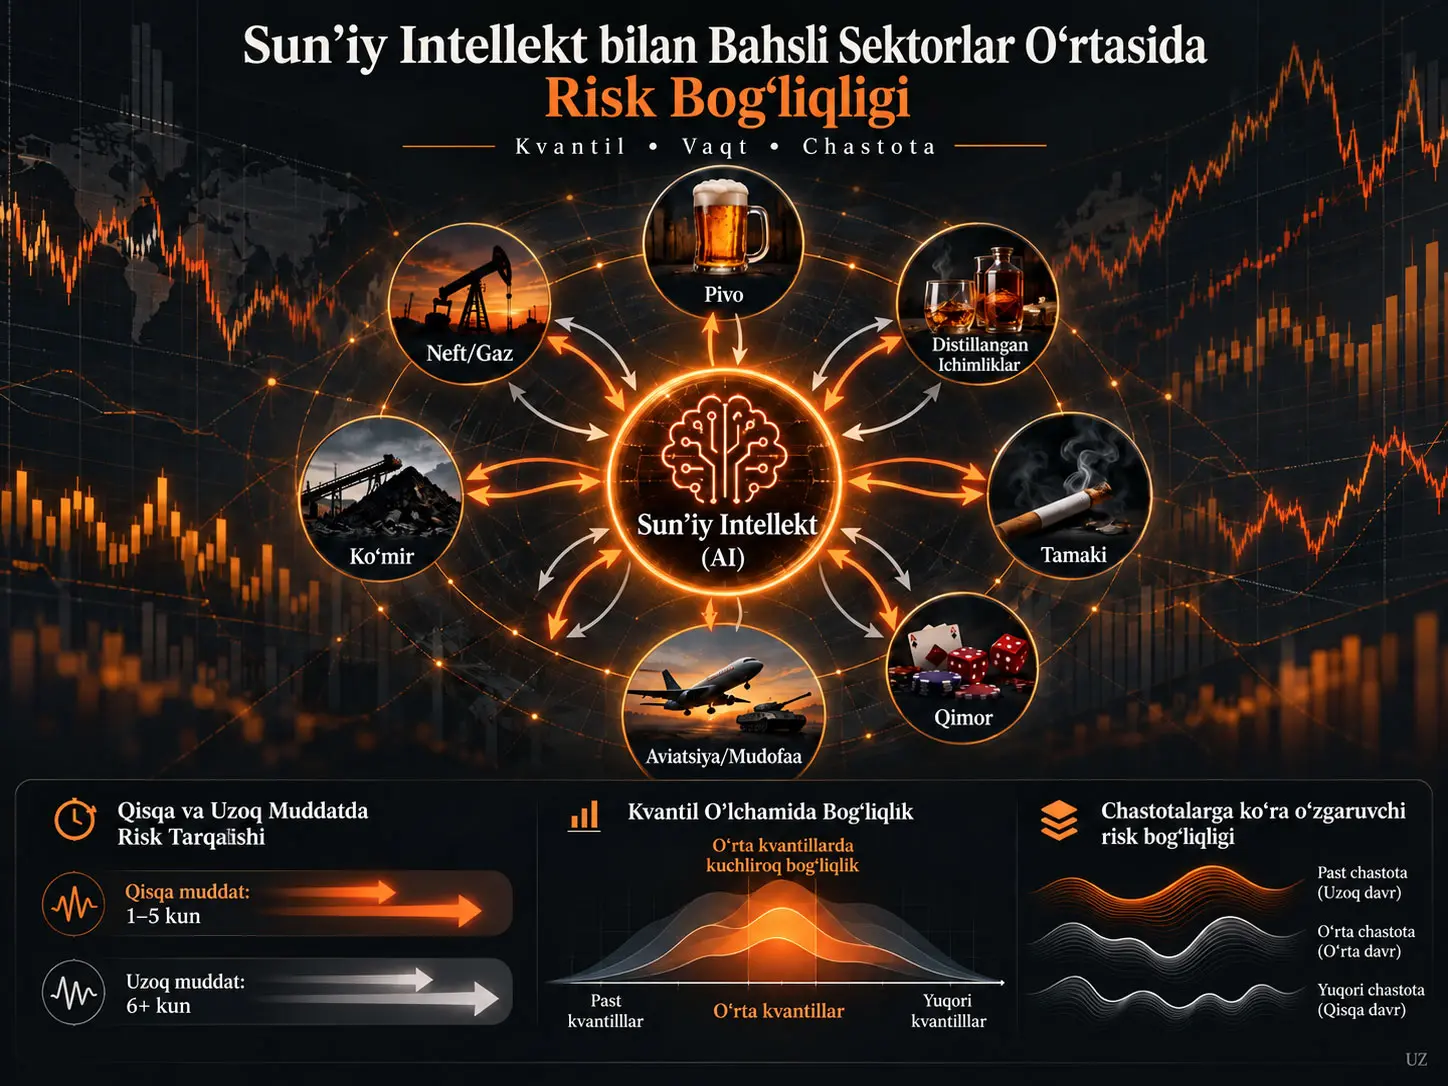
Kvantil–vaqt–chastota bogʻliqligi (Quantile-Time-Frequency Connectedness, QTF) moliyaviy shoklarning oʻzgaruvchilar oʻrtasida qanday uzatilishini bir vaqtning oʻzida vaqt, bozor holati va investitsiya ufqi oʻlchamlarida ajratib tahlil qiladigan bogʻliqlik usulidir. Ushbu tadqiqot S&P Kensho Global Artificial Intelligence Enablers Index hamda Brewers, Distillers/Vintners, Tobacco, Casinos/Gaming, Aerospace/Defense, Coal/Consumable Fuels va Oil/Gas Exploration/Production sektor indekslarining 2018–2026 davridagi kundalik log daromadlarini QTF modeli yordamida tahlil qiladi. Tizim boʻyicha umumiy bogʻliqlik %50,57 ni tashkil etadi va AI oʻrtacha %2,27 sof xavf uzatuvchidir. Biroq AI roli investitsiya ufqiga qarab teskarilanadi: qisqa muddatda -%0,72 bilan sof shok qabul qiluvchi, uzoq muddatda +%2,99 bilan sof shok uzatuvchidir. AI ning eng kuchli aloqalari Casinos/Gaming va Aerospace/Defense bilan, eng zaif aloqa esa Tobacco bilan aniqlangan. Bogʻliqlik inqirozlarda oshsa-da, natijalar eng yaqqol spillover haddan tashqari dum hodisalaridan koʻra odatiy va oʻrta bozor sharoitlarida yuz berishini koʻrsatadi. Bu natijalar moliyaviy xavf uzatilishini oʻlchaydi; AI texnologiyasi sektor daromadlariga sababiy ravishda olib kelishini isbotlamaydi.
Tadqiqotda qoʻllangan “sin industries” iborasi moliya adabiyotida ijtimoiy, axloqiy yoki barqarorlik nuqtai nazaridan bahsli deb qaraladigan sektorlarni tavsiflash uchun ishlatiladigan tasnifdir. Manba ushbu guruhga alkogolli ichimliklar, tamaki, qimor, mudofaa, koʻmir va neft/gaz kabi sektorlarni kiritadi. Atama sektorlarning moliyaviy bogʻliqligini tasniflash uchun ishlatiladi; Verianla tomonidan yangi axloqiy tasnif yaratilmaydi.
Tadqiqotning asosiy xulosasi “AI sektori barcha bahsli sektorlarga bir xil tarzda xavf uzatadi” degan bir xil talqinni qoʻllab-quvvatlamasligidir. Xavf uzatilishining yoʻnalishi sektor, vaqt, kvantil va investitsiya ufqiga qarab oʻzgaradi.
Tadqiqot muammosi
Sun’iy intellekt aktivlarining barqaror investitsiyalar, toza energiya, ESG aktivlari va boshqa texnologiyaga yoʻnaltirilgan moliyaviy bozorlar bilan aloqasi avvalgi adabiyotlarda keng oʻrganilgan. Bunga qarama-qarshi ravishda barqarorlik spektrining boshqa tomonida joylashgan “sin” sektorlarining AI bilan moliyaviy xavf bogʻliqligi nisbatan kamroq tadqiq qilingan.
Manba ushbu boʻshliqni uch yoʻnalishda koʻrib chiqadi. Birinchidan, faqat iflos energiya emas, balki yettita alohida bahsli sektor birgalikda tahlil qilinadi. Ikkinchidan, bogʻliqlik bitta oʻrtacha korrelyatsiya yoki bitta investitsiya ufqi orqali oʻlchanmaydi. Uchinchidan, AI ning sof shok uzatuvchi yoki qabul qiluvchi roli vaqt oʻtishi bilan va turli bozor holatlarida oʻzgarishi mumkinligi toʻgʻridan-toʻgʻri modellashtiriladi.
Kvantil–vaqt–chastota bogʻliqligi nimani oʻlchaydi?
Kvantil–vaqt–chastota bogʻliqligi bir moliyaviy oʻzgaruvchidagi shoklarning boshqa oʻzgaruvchilar prognoz xatosi dispersiyasiga qancha hissa qoʻshishini oʻlchash bilan birga, bu munosabatni turli kvantillar va investitsiya ufqlari uchun alohida hisoblaydigan usuldir; shu sababli bir xil sektor bir bozor holatida yoki qisqa muddatda xavf qabul qiluvchi boʻlsa, boshqa bozor holatida yoki uzoq muddatda xavf uzatuvchi sifatida koʻrinishi mumkin.
Nega faqat oʻrtacha korrelyatsiya yetarli emas?
Klassik korrelyatsiya ikki daromadning birgalikda harakatlanishini umumlashtirishi mumkin; biroq shok qaysi yoʻnalishda uzatilishini, AI xavf yuboruvchimi yoki qabul qiluvchimi ekanini yoxud bu munosabat 1–5 kunlik va 6 kundan uzun ufqlarda oʻzgarish-oʻzgarmasligini bevosita koʻrsatmaydi.
QTF yondashuvi uch xil oʻlchamni bitta tizimda birlashtiradi:
| Oʻlcham | Nimani soʻraydi? | Tadqiqotdagi ifodasi |
|---|---|---|
| Vaqt | Xavf uzatilishi davrlar oʻrtasida oʻzgaradimi? | 2018–2026 dinamik bogʻliqlik |
| Kvantil | Bogʻliqlik past, oʻrta va yuqori daromad hududlarida oʻzgaradimi? | τ ∈ [0,1] |
| Chastota / investitsiya ufqi | Shok qisqa davom etadimi yoki uzoq? | 1–5 kun va ≥6 kun |
Tadqiqotda qaysi indekslardan foydalanilgan?
| Guruh | Indeks / sektor |
|---|---|
| AI | S&P Kensho Global Artificial Intelligence Enablers Index |
| Alkogolli ichimliklar | S&P Global 1200 Brewers |
| Alkogolli ichimliklar | S&P Global 1200 Distillers/Vintners |
| Tamaki | S&P Global 1200 Tobacco |
| Qimor | S&P Global 1200 Casinos/Gaming |
| Mudofaa | S&P Global 1200 Aerospace/Defense |
| Koʻmir | S&P Global 1200 Coal/Consumable Fuels |
| Neft va gaz | S&P Global 1200 Oil/Gas Exploration/Production |
Barcha narx qatorlari kundalik log daromadlarga aylantirilgan. Qoʻshimcha Jadval A1 har bir qator uchun 2.009 kuzatuvni qayd etadi.
| Sektor | N | Oʻrtacha | Standart ogʻish | Minimum | Maksimum |
|---|---|---|---|---|---|
| AI | 2.009 | 0,001 | 0,020 | -0,145 | 0,122 |
| Brewers | 2.009 | -0,0001 | 0,012 | -0,108 | 0,076 |
| Distillers/Vintners | 2.009 | -0,0003 | 0,013 | -0,106 | 0,090 |
| Tobacco | 2.009 | 0,0002 | 0,012 | -0,099 | 0,061 |
| Casinos/Gaming | 2.009 | -0,0001 | 0,018 | -0,179 | 0,104 |
| Aerospace/Defense | 2.009 | 0,0004 | 0,015 | -0,145 | 0,108 |
| Coal/Consumable Fuels | 2.009 | 0,001 | 0,030 | -0,168 | 0,210 |
| Oil/Gas | 2.009 | 0,0002 | 0,022 | -0,324 | 0,153 |
QVAR modeli
QTF hisoblashning birinchi bosqichi kvantil vektor avtoregressiya modelidir:
\[ x_t=\mu(\tau)+\sum_{j=1}^{p}\Phi_j(\tau)x_{t-j}+u_t(\tau) \tag{1} \]
Bu yerda \(x_t\) N ta endogen oʻzgaruvchidan iborat vektorni; \(\tau\) 0 bilan 1 orasidagi kvantilni; \(p\) kechikish darajasini; \(\Phi_j(\tau)\) kvantilga xos koeffitsiyent matritsalarini; \(u_t(\tau)\) esa dispersiya-kovariatsiya matritsasi \(\Sigma(\tau)\) boʻlgan xato vektorini ifodalaydi.
Ushbu formulaning asosiy vazifasi sektor daromadlari oʻrtasidagi dinamik munosabatni faqat oʻrtacha xatti-harakatda emas, balki taqsimotning turli hududlarida alohida baholash imkonini berishdir.
Wold tasviri
Keyin QVAR tizimi kvantil vektor harakatlanuvchi oʻrtacha koʻrinishiga oʻtkaziladi:
\[ x_t=\mu(\tau)+\sum_{h=0}^{\infty}\Psi_h(\tau)u_{t-h} \tag{2} \]
\(\Psi_h(\tau)\) matritsasi oldingi shoklarning h davrdan keyin tizimga ta’sirini tashiydi. Ushbu tasvir forecast error variance decomposition hisobining asosini tashkil etadi.
Umumlashtirilgan prognoz xatosi dispersiyasini ajratish
i oʻzgaruvchining H-qadam oldinga prognoz xatosining qancha qismi j oʻzgaruvchidagi shoklardan kelib chiqishi manbada quyidagi GFEVD ifodasi bilan hisoblanadi:
\[ \theta_{ij}(H)= \frac{ \Sigma_{jj}(\tau)^{-1} \sum_{h=0}^{H} \left[ \left(\Psi_h(\tau)\Sigma(\tau)\right)_{ij} \right]^2 }{ \sum_{h=0}^{H} \left( \Psi_h(\tau)\Sigma(\tau)\Psi_h'(\tau) \right)_{ii} } \tag{3} \]
\(\theta_{ij}(H)\) oʻlchovsiz dispersiya ulushidir. Qiymat kattalashgan sari j sektoridagi shoklarning i sektor prognoz noaniqligiga qoʻshgan hissasi ortadi.
Qator boʻyicha normallashtirish
GFEVDda qator yigʻindisi bevosita 1 boʻlmasligi mumkinligi sababli manba quyidagi normallashtirishni qoʻllaydi:
\[ \widetilde{\theta}_{ij}(H) = \frac{\theta_{ij}(H)} {\sum_{j=1}^{N}\theta_{ij}(H)} \tag{4} \]
Shunda har bir i oʻzgaruvchi uchun:
\[ \sum_{j=1}^{N}\widetilde{\theta}_{ij}(H)=1 \]
boʻladi.
NET va TCI koʻrsatkichlari qanday talqin qilinadi?
NET koʻrsatkichi bir sektor boshqa sektorlarga yuborgan jami shok bilan boshqalardan olgan jami shok oʻrtasidagi farqni, TCI esa tizimdagi oʻzgaruvchilararo umumiy bogʻliqlikning oʻrtacha darajasini oʻlchaydi; musbat NET qiymati sof xavf uzatuvchini, manfiy NET qiymati sof xavf qabul qiluvchini bildiradi, yuqori TCI esa sektorlarning oʻz shoklaridan koʻra tizimning boshqa tarkibiy qismlaridan ta’sirlanish ulushi oshganini anglatadi.
Sof juft yoʻnalishli bogʻliqlik
i va j oʻrtasidagi sof juft bogʻliqlik:
\[ NPDC_{ij}(H) = \widetilde{\theta}_{ij}(H) - \widetilde{\theta}_{ji}(H) \tag{5} \]
deb ta’riflangan. Ishora ikki oʻzgaruvchi oʻrtasidagi sof shok yoʻnalishini koʻrsatadi.
Yuborilgan va qabul qilingan jami shoklar
\[ TO_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ji}(H), \qquad FROM_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ij}(H) \tag{6} \]
\(TO_i\) i oʻzgaruvchidan boshqalarga uzatilgan bogʻliqlik ulushini; \(FROM_i\) esa boshqalardan i oʻzgaruvchiga kelgan ulushni ifodalaydi.
Sof jami yoʻnalishli bogʻliqlik
\[ NET_i(H)=TO_i(H)-FROM_i(H) \tag{7} \]
\(NET_i>0\) boʻlsa oʻzgaruvchi sof uzatuvchi, \(NET_i<0\) boʻlsa sof qabul qiluvchidir.
Umumiy bogʻliqlik indeksi
\[ TCI(H) = N^{-1}\sum_{i=1}^{N}TO_i(H) = N^{-1}\sum_{i=1}^{N}FROM_i(H) \tag{8} \]
TCI butun tizimning oʻrtacha oʻzaro bogʻliqlik darajasini umumlashtiradi.
Chastota sohasiga oʻtish
Investitsiya ufqini ajratish uchun manba chastota javob funksiyasidan foydalanadi:
\[ \Psi(e^{-i\omega}) = \sum_{h=0}^{\infty}\Psi_h e^{-i\omega h} \tag{9} \]
Uning spektral zichligi:
\[ S_x(\omega) = \Psi(e^{-i\omega}) \Sigma(\tau) \Psi'(e^{i\omega}) \tag{10} \]
koʻrinishida yoziladi.
Muayyan chastota diapazonidagi bogʻliqlik:
\[ \widetilde{\theta}_{ij}(d) = \int_a^b \widetilde{\theta}_{ij}(\omega)\,d\omega \tag{11} \]
orqali jamlanadi; bu yerda \(d=(a,b)\) chastota diapazonidir.
| Ufq | Chastota diapazoni | Vaqtga mosligi |
|---|---|---|
| Qisqa muddat | \(d_1=(\pi/5,\pi)\) | 1–5 kun |
| Uzoq muddat | \(d_2=(0,\pi/5)\) | 6 kun yoki undan uzoq |
Tadqiqot Usuli va Natijalari
1. Model sozlamalari
Asosiy jadvallar va rasmlar 200 kunlik suriluvchi oynali QVAR modeli bilan yaratilgan. Kechikish darajasi BIC mezoni boʻyicha 1 etib tanlangan, GFEVD uchun 100 qadam oldinga prognoz ufqi qoʻllangan.
| Parametr | Manbada qoʻllangan qiymat |
|---|---|
| Suriluvchi oyna | 200 kun |
| QVAR kechikish darajasi | 1 |
| Kechikishni tanlash | BIC |
| GFEVD prognoz ufqi | 100 qadam |
| Qisqa muddat | 1–5 kun |
| Uzoq muddat | 6 kun yoki undan uzoq |
2. Tizimning oʻrtacha bogʻliqligi
| Sektor | FROM | TO | NET | Qisqa muddatli NET | Uzoq muddatli NET |
|---|---|---|---|---|---|
| AI | 52,58 | 54,85 | 2,27 | -0,72 | 2,99 |
| Brewers | 53,13 | 53,72 | 0,59 | 2,88 | -2,29 |
| Distillers/Vintners | 52,10 | 51,83 | -0,27 | -0,18 | -0,08 |
| Tobacco | 43,16 | 38,11 | -5,05 | -2,71 | -2,35 |
| Casinos/Gaming | 57,34 | 61,68 | 4,34 | 5,71 | -1,37 |
| Aerospace/Defense | 56,60 | 66,45 | 9,85 | 5,89 | 3,96 |
| Coal/Consumable Fuels | 41,43 | 33,41 | -8,02 | -8,77 | 0,75 |
| Oil/Gas | 48,20 | 44,48 | -3,72 | -2,11 | -1,61 |
Tizimning umumiy bogʻliqlik indeksi %50,57 ni tashkil etadi. Chastota boʻyicha ajratishda qisqa muddatli TCI %39,81, uzoq muddatli TCI esa %10,76 ga teng.
Bu tuzilma tizim miqyosida qisqa muddatli shoklar ustunligini, biroq alohida sektorlarning NET pozitsiyalari investitsiya ufqiga qarab oʻzgarishi mumkinligini koʻrsatadi.
Nega AI ning qisqa va uzoq muddatli xavf roli alohida baholanishi kerak?
AI ning oʻrtacha NET qiymati musbat boʻlishiga qaramay, chastota boʻyicha ajratish qisqa muddatda -%0,72 bilan sof shok qabul qiluvchi, uzoq muddatda +%2,99 bilan sof shok uzatuvchi ekanini koʻrsatadi; shu sababli faqat umumiy oʻrtachaga qarash qisqa muddatli treyder bilan uzoq muddatli investor duch keladigan xavf uzatilish yoʻnalishlarini aralashtirib yuborishi mumkin.
3. Nega Aerospace/Defense e’tiborni tortadi?
Aerospace/Defense jami boshqa sektorlarga %66,45 miqdorida shok uzatishi va +%9,85 NET pozitsiyasi bilan tadqiqotdagi eng kuchli sof xavf uzatuvchidir.
Sektor qisqa muddatda +%5,89 va uzoq muddatda +%3,96 bilan sof uzatuvchidir. AI bilan aloqasi Casinos/Gaming darajasida doimiy boʻlmasa-da, manbada kuchli va takrorlanuvchi aloqalardan biri sifatida ta’riflanadi.
4. Nega Coal/Consumable Fuels eng katta sof qabul qiluvchidir?
Coal/Consumable Fuels jami NET qiymati -%8,02 bilan tizimdagi eng katta sof qabul qiluvchidir. Ushbu natijaning katta qismi qisqa muddatli komponentdan keladi: qisqa muddatli NET -%8,77, uzoq muddatli NET esa +%0,75 ga teng.
Bu natija jami manfiy pozitsiya uzoq muddatda ayni shaklda davom etmasligini koʻrsatadigan aniq chastota assimetriyasidir.
5. AI va Casinos/Gaming munosabati
AI ning eng kuchli va eng barqaror juft bogʻliqligi Casinos/Gaming bilan aniqlangan. Jadval 1 da AI daromadining prognoz xatosi dispersiyasining %14,82 qismi Casinos/Gaming shoklari bilan, Casinos/Gaming daromadining prognoz xatosi dispersiyasining %14,06 qismi esa AI shoklari bilan bogʻliq.
Dinamik tahlil 2020–2024 davrining katta qismida AI Casinos/Gaming dan sof shok olganini koʻrsatuvchi naqshni qayd etadi, uzoq muddatda esa AI ushbu sektorga nisbatan doimiy sof uzatuvchi boʻlib qolgan. Qisqa muddatli ta’sir kattaligi ayrim davrlarda umumiy ishorani teskariga aylantirishi mumkin.
6. AI va Tobacco munosabati
Tobacco AI bilan eng zaif ikki tomonlama bogʻliqlikni koʻrsatadigan sektordir. Jadval 1 da AI ning Tobacco dan olgan ulushi %3,39, Tobacco ning AI dan olgan ulushi %3,44 ni tashkil etadi.
Manbaning muhokama boʻlimi bu zaif aloqani yetuk ishlab chiqarish jarayonlarida frontier raqamli texnologiyalar biznes modelini nisbatan cheklangan darajada qayta shakllantirishi bilan bogʻlaydi. Bu izoh empirik sababiylik testi emas, balki mualliflarning topilmaga oid iqtisodiy talqinidir.
7. Figure 1: AI ning vaqt davomida sof xavf roli
| Davr | AI ning roli | Manbada berilgan asosiy kuzatuv |
|---|---|---|
| 2020 | Kuchli sof uzatuvchi | COVID-19 bozor shoki atrofida jami NET %20 dan oshadi |
| 2022 | Qisqa muddatli kuchli qabul qiluvchi | Qisqa muddatda %15 dan ortiq shokni yutadi; uzoq muddatli NET nolga yaqin |
| 2023 yil oxiri | Sof qabul qiluvchi | AI aktivlari tez qayta narxlangandan soʻng jami va uzoq muddatli koʻrsatkich manfiyga oʻtadi |
| 2025–2026 | Yana uzatuvchi | Bogʻliqlik oshadi; AI manbali spillover taxminan %15 darajaga yetadi va keyin yana kamayadi |
8. Figure 2: sektorlar boʻyicha juft bogʻliqlik
Figure 2 AI bilan yetti sektorning qisqa, uzoq va jami sof juft bogʻliqligini 2018–2026 davomida alohida koʻrsatadi.
| Sektor | AI bilan munosabatning manbada ta’riflangan xususiyati |
|---|---|
| Casinos/Gaming | Eng barqaror munosabat |
| Aerospace/Defense | Kuchli, biroq davriy; yoʻnalish tez-tez oʻzgarishi mumkin |
| Coal/Consumable Fuels | Yaqqol rejim oʻzgarishi |
| Oil/Gas | Yoʻnalish tez-tez oʻzgaradi, aniq doimiy ustun yoʻnalish yoʻq |
| Brewers | Zaifroq va qisqa muddatli |
| Distillers/Vintners | Zaifroq va qisqa muddatli |
| Tobacco | Eng zaif bogʻliqlik |
9. Figure 3: kvantil oʻlchami
Figure 3 qisqa muddatli, uzoq muddatli va jami bogʻliqlikni vaqt-kvantil issiqlik xaritalari koʻrinishida koʻrsatadi. Vertikal oʻq kvantil darajasini, gorizontal oʻq vaqtni ifodalaydi. Musbat hududlar AI sof xavf uzatuvchi, manfiy hududlar esa sof xavf qabul qiluvchi boʻlgan sharoitlarni koʻrsatadi.
2020–2022 davridagi kuchli qisqa muddatli oʻzgarishlar ayniqsa oʻrta kvantillarda jamlangan. Ushbu topilma AI–sin sektor xavf uzatilishi faqat haddan tashqari pasayish yoki oshish dumlari bilan harakatga kelmasligini koʻrsatadi.
2024 yil boshida AI oʻrta kvantillar atrofida sof qabul qiluvchiga aylangan boʻlsa, eng past kvantillarda uzatuvchi pozitsiyasini saqlaydi. 2025 yildan keyin musbat uzatuvchi roli tobora kengroq kvantil oraligʻiga tarqaladi.
10. Barqarorlik tekshiruvlari
Manba asosiy natijalar turli bozor davrlarida saqlanib qolishini tekshirish uchun namunani 1 yanvar 2022 sanasidan ikkiga ajratgan.
| Davr | TCI | AI jami NET | AI qisqa muddatli NET | AI uzoq muddatli NET |
|---|---|---|---|---|
| 1 iyun 2018–31 dekabr 2021 | 57,13 | 1,20 | -4,37 | 5,57 |
| 1 yanvar 2022–30 may 2026 | 44,89 | 2,98 | 2,76 | 0,23 |
Birinchi kichik davrda tizim bogʻliqligi yuqoriroq koʻrinadi. AI ning jami pozitsiyasi har ikki davrda musbat boʻlsa-da, qisqa/uzoq muddatli tarkib sezilarli darajada oʻzgaradi. Birinchi davrda AI qisqa muddatda qabul qiluvchi, uzoq muddatda kuchli uzatuvchi; ikkinchi davrda esa qisqa muddatli pozitsiya musbatga oʻtadi.
Mualliflar dastlabki davrda orqaga qarab hisoblangan indeks qiymatlarining ulushi kattaroq boʻlishi mumkinligini va davrlarni ajratish ehtimoliy backfilled-index bias uchun qoʻshimcha nazorat berishini ta’kidlaydi.
Ushbu tadqiqot sababiylikni koʻrsatadimi?
Yoʻq. QTF connectedness bir oʻzgaruvchidagi shoklarning boshqa oʻzgaruvchilar prognoz xatosi dispersiyasidagi ulushi va sof yoʻnalishini oʻlchaydi; bu metrik AI texnologiyasi muayyan sektor daromadini bevosita sabab-oqibat munosabati orqali oʻzgartirishini isbotlamaydi va manba ham bogʻliqlik oʻlchovlari xavf uzatilishini koʻrsatishini, sababiylikni isbotlamasligini ochiq cheklov sifatida qayd etadi.
11. Moliyaviy talqin
Manba AI bilan bahsli sektorlar oʻrtasidagi bogʻliqlik portfel diversifikatsiyasi va hedge qarorlarida yagona doimiy korrelyatsiya sifatida baholanmasligi kerakligini ta’kidlaydi.
Qisqa muddatli investorlar ayniqsa tez shok uzatilishini, uzoq muddatli investorlar esa AI ning yanada yaqqol uzoq muddatli xavf-uzatuvchi rolini hisobga olishlari kerak. Casinos/Gaming va Aerospace/Defense ikki tomonlama bogʻliqliklari yuqori boʻlgani uchun manbada muntazam kuzatuv nuqtai nazaridan alohida ajratib koʻrsatiladi.
Manba, shuningdek, stress testini faqat inqiroz yoki tail-event ssenariylariga qaratish yetarli boʻlmasligi mumkinligini bildiradi; chunki muhim spillover harakatlari oʻrta bozor kvantillarida ham yuzaga chiqadi.
12. Tadqiqot nimani qoʻllab-quvvatlaydi
Tadqiqot AI bilan yetti bahsli sektor oʻrtasida oʻrta darajadagi va vaqt boʻyicha oʻzgaruvchi moliyaviy bogʻliqlik mavjudligini; AI oʻrtacha sof xavf uzatuvchi ekanini, biroq qisqa va uzoq muddatda roli farqlanishini qoʻllab-quvvatlaydi.
Tadqiqot, shuningdek, sektorlar oʻrtasida sezilarli geterogenlik mavjudligini, Casinos/Gaming va Aerospace/Defense aloqalari Tobacco ga qaraganda kuchliroq ekanini qoʻllab-quvvatlaydi.
Kvantil natijalari bogʻliqlik faqat ekstremal bozor dumlarida emas, balki odatiy va oʻrta bozor sharoitlarida ham yaqqol ekanini qoʻllab-quvvatlaydi.
13. Tadqiqot nimani qoʻllab-quvvatlamaydi
Tadqiqot AI texnologiyasi Casinos/Gaming, Aerospace/Defense yoki boshqa sektorlar aksiyalar narxini sababiy ravishda oʻzgartirishini isbotlamaydi.
Global sektor indekslari ishlatilgani uchun ayni bogʻliqlik koeffitsiyentlari bitta mamlakat, kompaniya yoki mintaqa uchun ham amal qiladi degan xulosaga kelib boʻlmaydi.
Tadqiqot muayyan hedge strategiyasining aniq daromad yoki zarar kamaytirish samaradorligini sinovdan oʻtkazadigan portfel optimallashtirish tajribasi emas.
Munosabatlar kelajakda ayni kattalik va yoʻnalishda qoladi degan xulosaga ham kelib boʻlmaydi; Figure 1 va Figure 2 aksincha xavf yoʻnalishi vaqt davomida tez-tez oʻzgarishini koʻrsatadi.
14. Asosiy cheklovlar
Birinchi cheklov global indekslar mintaqaviy farqlarni yashirishi mumkinligidir. AQSh, Yevropa yoki Osiyoga yoʻnaltirilgan quyi bozorlar boshqa xavf uzatish tuzilmalarini koʻrsatishi mumkin.
Ikkinchi cheklov connectedness oʻlchovlari sababiylikni oʻrnatmasligidir.
Uchinchi cheklov AI indeksining namunaning dastlabki qismida orqaga qarab hisoblangan qiymatlarni oʻz ichiga olishi mumkinligidir. Manba buni kichik davr barqarorlik tekshiruvi bilan qisman hisobga oladi.
Toʻrtinchi cheklov QTF modeli natijalari oyna uzunligi, kechikish tuzilishi, prognoz ufqi va tanlangan indeks vakillariga bogʻliqligidir. Tadqiqot muayyan model spetsifikatsiyasidan foydalanadi va barcha mumkin boʻlgan muqobil modellarni sinamaydi.
Manba va Usul Haqida Izoh
Asl sarlavha: Quantile-time-frequency connectedness between AI and sin industries
Manba PDF dagi mualliflar: Barbara Čeryová; Peter Árendáš.
Mas’ul muallif: Barbara Čeryová.
Manba PDF dagi muassasa: Bratislava University of Economics and Business, Dolnozemská cesta 1, Bratislava, 852 35, Slovakia.
Bibliografik nomuvofiqlik: SSRN ning joriy qayd sahifasi ayni sarlavha va DOI uchun mualliflarni Barbara Rasiova va Peter Arendas deb koʻrsatadi. Yuklangan PDF esa Barbara Čeryová va Peter Árendáš yozilishidan foydalanadi. Verianla bu ikki qaydni jimlik bilan birlashtirmagan yoki birini boshqasining aniq tuzatishi deb faraz qilmagan.
Platforma: SSRN.
SSRN raqami: 6933526.
DOI: 10.2139/ssrn.6933526.
SSRN qayd sanasi: 13 iyun 2026.
Hajmi: 14 sahifa.
Manba turi: Moliyaviy ekonometrika / vaqt-chastota bogʻliqligi tahlili preprinti.
Taqriz holati: Yuklangan PDF tadqiqot hali taqrizdan oʻtmaganini aniq bildiradi.
Litsenziya: SSRN qaydida License Information maydoni mavjud boʻlsa-da, ochiq qayd Creative Commons yoki unga teng qayta foydalanish shartlarini koʻrsatmaydi. Shu sababli ochiq litsenziya mavjud deb faraz qilinmagan.
Namuna: Manba metod matni 1 iyun 2018–31 may 2026 oraligʻini beradi. Jadval 1 va Qoʻshimcha Jadval A3 tugash sanasini 30 may 2026 deb koʻrsatadi. Manba ichidagi bu bir kunlik farq oʻzgartirilmay saqlangan.
Kuzatuvlar soni: Har bir qator uchun 2.009 kundalik log daromad kuzatuvi.
Asosiy ma’lumot: S&P Kensho Global Artificial Intelligence Enablers Index va yettita S&P Global 1200 sektor indeksi.
Asosiy usul: Quantile-Time-Frequency Connectedness; QVAR; Wold tasviri; generalized forecast error variance decomposition; Diebold–Yılmaz yoʻnalishli connectedness; Baruník–Křehlík chastota boʻyicha ajratish.
Model sozlamalari: 200 kunlik rolling window; QVAR lag 1, BIC; 100-step-ahead GFEVD; qisqa muddat 1–5 kun; uzoq muddat 6 kun yoki undan koʻp.
Moliyalashtirish: VEGA 1/0639/24 — “Financial innovations, digitalization and financial literacy as accelerators of economic recovery in a competitive environment with economic imbalances”; KEGA 031EU-4/2024 — “Energy crisis and energy security of Slovakia and the EU”.
Manfaatlar toʻqnashuvi: Mualliflar ma’lum moliyaviy manfaat yoki tadqiqotga ta’sir qilishi mumkin boʻlgan shaxsiy munosabat yoʻqligini bildiradi.
Ma’lumotlar mavjudligi: Yuklangan PDF da alohida Data Availability boʻlimi koʻrinmaydi.
CRediT / muallif hissalari: Yuklangan PDF da alohida Author Contributions yoki CRediT boʻlimi koʻrinmaydi.
Asosiy metodologik cheklov: Connectedness xavf uzatilishi va prognoz xatosi dispersiyasining ulashilishini oʻlchaydi; bu sababiy iqtisodiy mexanizm testi emas. Global indekslar mintaqaviy geterogenlikni yashirishi mumkin.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan