


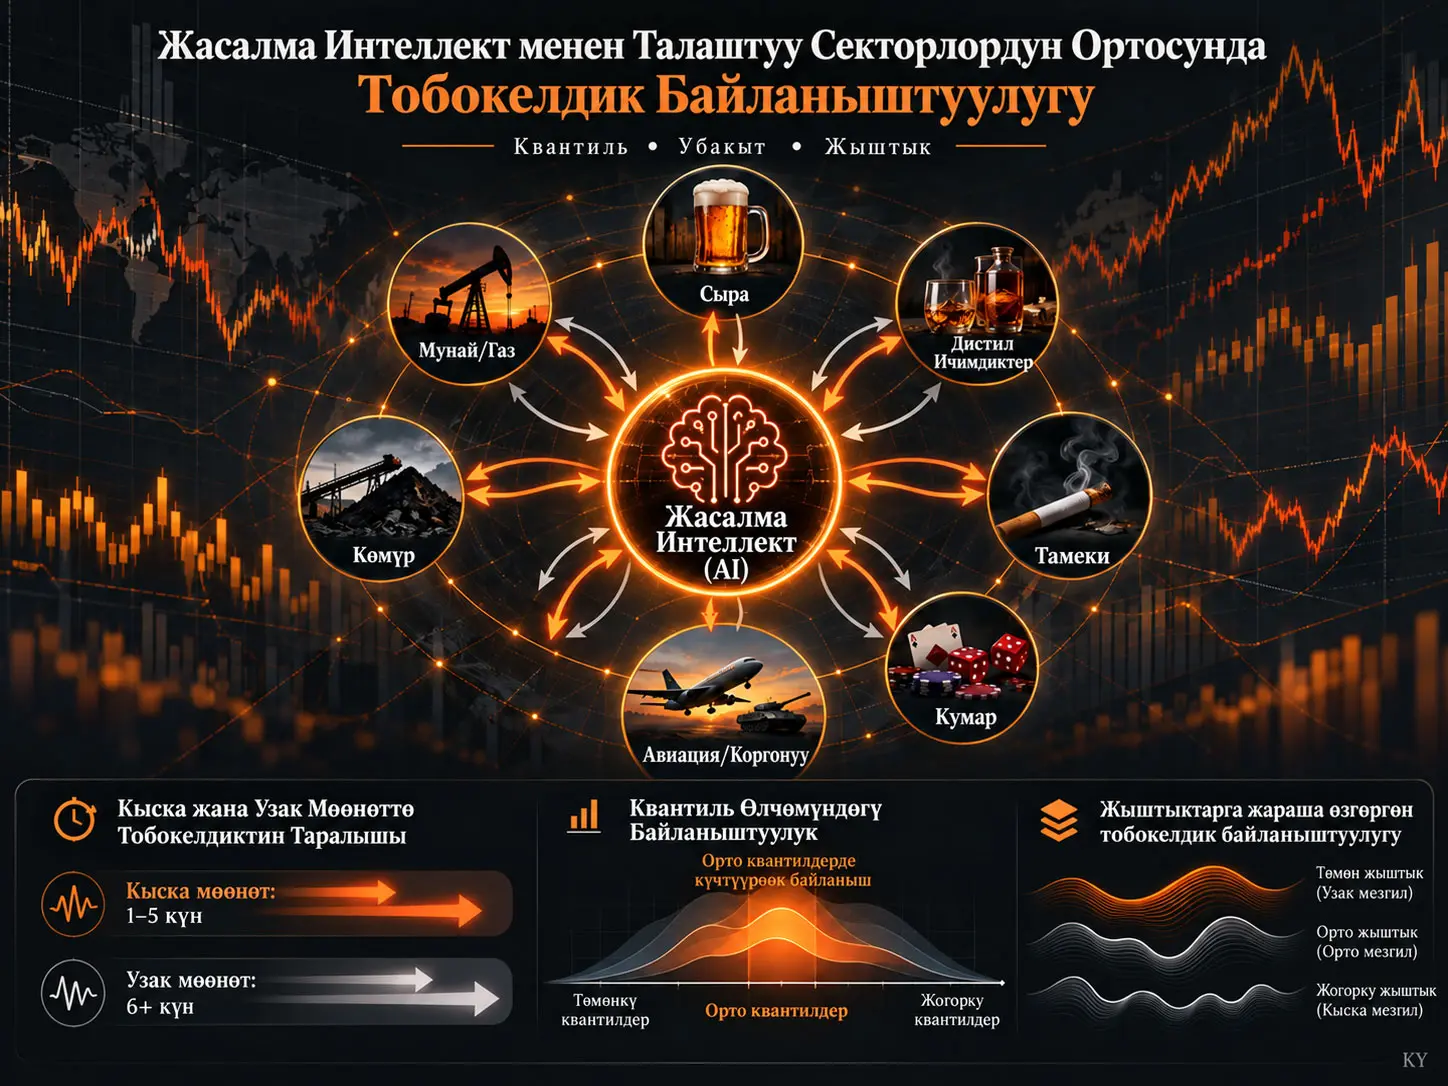
Квантиль–убакыт–жыштык байланыштуулугу (Quantile-Time-Frequency Connectedness, QTF) каржылык шоктордун өзгөрмөлөр арасында кандай өткөрүлөрүн бир эле учурда убакыт, рыноктук абал жана инвестициялык горизонт өлчөмдөрү боюнча бөлүп караган байланыштуулук талдоосу болуп саналат. Бул изилдөө S&P Kensho Global Artificial Intelligence Enablers Index менен Brewers, Distillers/Vintners, Tobacco, Casinos/Gaming, Aerospace/Defense, Coal/Consumable Fuels жана Oil/Gas Exploration/Production сектордук индекстеринин 2018–2026-жылдардагы күнүмдүк лог кирешелерин QTF модели менен талдайт. Тутум боюнча жалпы байланыштуулук %50,57 түзөт, ал эми AI орточо эсеп менен %2,27 таза тобокелдик таратуучу болуп саналат. Бирок AIдын ролу инвестициялык горизонтко жараша тескериге өзгөрөт: кыска мөөнөттө -%0,72 менен таза шок кабыл алуучу, узак мөөнөттө +%2,99 менен таза шок таратуучу. AIдын эң күчтүү байланыштары Casinos/Gaming жана Aerospace/Defense менен, эң алсыз байланышы Tobacco менен табылган. Байланыштуулук кризистерде жогорулаганы менен, натыйжалар эң байкаларлык таралуу өтө четки куйрук окуяларынан көрө кадимки жана орточо рыноктук шарттарда жүрөрүн көрсөтөт. Бул натыйжалар каржылык тобокелдиктин өткөрүлүшүн өлчөйт; AI технологиясы сектордук кирешелерди себептик түрдө пайда кылат деп далилдебейт.
Изилдөөдө колдонулган “sin industries” түшүнүгү каржы адабиятында социалдык, этикалык же туруктуулук жагынан талаштуу деп эсептелген секторлорду сүрөттөө үчүн колдонулган классификация. Булак бул топко алкоголдук ичимдиктер, тамеки, кумар оюндары, коргонуу, көмүр жана мунай/газ сыяктуу секторлорду киргизет. Термин секторлордун каржылык байланыштуулугун классификациялоо үчүн колдонулат; Verianla тарабынан жаңы этикалык классификация түзүлбөйт.
Изилдөөнүн негизги жыйынтыгы “AI сектору бардык талаштуу секторлорго тобокелдикти бирдей түрдө өткөрөт” деген бир тектүү түшүндүрмөнү колдобой тургандыгы. Тобокелдиктин өткөрүлүү багыты секторго, убакытка, квантильге жана инвестициялык горизонтко жараша өзгөрөт.
Изилдөө маселеси
Жасалма интеллект активдеринин туруктуу инвестициялар, таза энергия, ESG активдери жана башка технологияга багытталган каржы рыноктору менен байланышы мурунку адабиятта кеңири изилденген. Ал эми туруктуулук спектринин каршы тарабында жайгашкан “sin” секторлорунун AI менен каржылык тобокелдик байланыштары азыраак изилденген.
Булак бул боштукту үч багытта карайт. Биринчиден, бир гана кир энергия эмес, жети өзүнчө талаштуу сектор чогуу изилденет. Экинчиден, байланыштуулук бир эле орточо корреляция же бир эле инвестициялык горизонт аркылуу өлчөнбөйт. Үчүнчүдөн, AIдын таза шок таратуучу же кабыл алуучу ролу убакыттын өтүшү жана ар түрдүү рыноктук шарттар боюнча өзгөрүшү мүмкүн экени түз моделденет.
Квантиль–убакыт–жыштык байланыштуулугу эмнени өлчөйт?
Квантиль–убакыт–жыштык байланыштуулугу бир каржылык өзгөрмөдөгү шоктор башка өзгөрмөлөрдүн божомол ката дисперсиясына канчалык салым кошорун өлчөп, бул байланышты ар башка квантильдер жана инвестициялык горизонттор үчүн өз-өзүнчө эсептеген ыкма; мунун аркасында бир эле сектор бир рыноктук абалда же кыска мөөнөттө тобокелдик кабыл алуучу болуп, башка рыноктук абалда же узак мөөнөттө тобокелдик таратуучу болуп көрүнүшү мүмкүн.
Эмне үчүн орточо корреляция гана жетишсиз?
Классикалык корреляция эки кирешенин чогуу кыймылдай турганын жалпылай алат; бирок шок кайсы багытта өткөрүлгөнүн, AI тобокелдик жиберүүчүбү же кабыл алуучубу экенин, же бул байланыш 1–5 күндүк жана 6 күндөн узак горизонттордо өзгөрөр-өзгөрбөсүн түз көрсөтпөйт.
QTF ыкмасы үч башка өлчөмдү бир тутумда бириктирет:
| Өлчөм | Эмнени сурайт? | Изилдөөдөгү дал келүүсү |
|---|---|---|
| Убакыт | Тобокелдиктин өткөрүлүшү мезгилдер арасында өзгөрөбү? | 2018–2026 динамикалык байланыштуулук |
| Квантиль | Байланыштуулук төмөн, орточо жана жогорку киреше аймактарында өзгөрөбү? | τ ∈ [0,1] |
| Жыштык / инвестициялык горизонт | Шок кыскабы же узакка созулабы? | 1–5 күн жана ≥6 күн |
Изилдөөдө кайсы индекстер колдонулган?
| Топ | Индекс / сектор |
|---|---|
| AI | S&P Kensho Global Artificial Intelligence Enablers Index |
| Алкоголдук ичимдиктер | S&P Global 1200 Brewers |
| Алкоголдук ичимдиктер | S&P Global 1200 Distillers/Vintners |
| Тамеки | S&P Global 1200 Tobacco |
| Кумар оюндары | S&P Global 1200 Casinos/Gaming |
| Коргонуу | S&P Global 1200 Aerospace/Defense |
| Көмүр | S&P Global 1200 Coal/Consumable Fuels |
| Мунай жана газ | S&P Global 1200 Oil/Gas Exploration/Production |
Бардык баа катарлары күнүмдүк лог кирешелерге айландырылган. Кошумча Таблица A1 ар бир катар үчүн 2.009 байкоону көрсөтөт.
| Сектор | N | Орточо | Стандарттык четтөө | Минимум | Максимум |
|---|---|---|---|---|---|
| AI | 2.009 | 0,001 | 0,020 | -0,145 | 0,122 |
| Brewers | 2.009 | -0,0001 | 0,012 | -0,108 | 0,076 |
| Distillers/Vintners | 2.009 | -0,0003 | 0,013 | -0,106 | 0,090 |
| Tobacco | 2.009 | 0,0002 | 0,012 | -0,099 | 0,061 |
| Casinos/Gaming | 2.009 | -0,0001 | 0,018 | -0,179 | 0,104 |
| Aerospace/Defense | 2.009 | 0,0004 | 0,015 | -0,145 | 0,108 |
| Coal/Consumable Fuels | 2.009 | 0,001 | 0,030 | -0,168 | 0,210 |
| Oil/Gas | 2.009 | 0,0002 | 0,022 | -0,324 | 0,153 |
QVAR модели
QTF эсептөөнүн биринчи этабы квантиль-вектордук авторегрессия модели болуп саналат:
\[ x_t=\mu(\tau)+\sum_{j=1}^{p}\Phi_j(\tau)x_{t-j}+u_t(\tau) \tag{1} \]
Бул жерде \(x_t\) N эндогендик өзгөрмөдөн турган векторду; \(\tau\) 0 менен 1 ортосундагы квантилди; \(p\) кечигүү даражасын; \(\Phi_j(\tau)\) квантильге тиешелүү коэффициент матрицаларын; \(u_t(\tau)\) болсо дисперсия-ковариация матрицасы \(\Sigma(\tau)\) болгон ката векторун билдирет.
Бул формуланын негизги ролу сектордук кирешелердин динамикалык байланышын орточо жүрүм-турумда гана эмес, бөлүштүрүүнүн ар башка бөлүктөрүндө өз-өзүнчө баалоого мүмкүндүк берүү.
Wold көрсөтүлүшү
Андан кийин QVAR тутуму квантиль-вектордук кыймылдуу орточо формасына өткөрүлөт:
\[ x_t=\mu(\tau)+\sum_{h=0}^{\infty}\Psi_h(\tau)u_{t-h} \tag{2} \]
\(\Psi_h(\tau)\) матрицасы мурунку шоктордун h мезгилден кийин тутумга болгон таасирин алып жүрөт. Бул көрсөтүлүш forecast error variance decomposition эсебинин негизин түзөт.
Жалпыланган божомол ката дисперсиясын ажыратуу
i өзгөрмөсүнүн H-кадам алдыга божомол катасынын канчасы j өзгөрмөсүндөгү шоктордон келип чыкканын булак төмөнкү GFEVD туюнтмасы менен эсептейт:
\[ \theta_{ij}(H)= \frac{ \Sigma_{jj}(\tau)^{-1} \sum_{h=0}^{H} \left[ \left(\Psi_h(\tau)\Sigma(\tau)\right)_{ij} \right]^2 }{ \sum_{h=0}^{H} \left( \Psi_h(\tau)\Sigma(\tau)\Psi_h'(\tau) \right)_{ii} } \tag{3} \]
\(\theta_{ij}(H)\) өлчөмсүз дисперсия үлүшү. Маани өскөн сайын j секторундагы шоктордун i секторунун божомол белгисиздигине кошкон салымы көбөйөт.
Саптык нормалдаштыруу
GFEVDде саптын суммасы түздөн-түз 1 болбошу мүмкүн болгондуктан булак төмөнкү нормалдаштырууну колдонот:
\[ \widetilde{\theta}_{ij}(H) = \frac{\theta_{ij}(H)} {\sum_{j=1}^{N}\theta_{ij}(H)} \tag{4} \]
Ошентип, ар бир i өзгөрмөсү үчүн:
\[ \sum_{j=1}^{N}\widetilde{\theta}_{ij}(H)=1 \]
болот.
NET жана TCI көрсөткүчтөрү кандай чечмеленет?
NET көрсөткүчү бир сектордун башка секторлорго жиберген жалпы шогу менен башкалардан алган жалпы шогунун айырмасын, ал эми TCI тутумдагы өзгөрмөлөр аралык жалпы байланыштуулуктун орточо деңгээлин өлчөйт; оң NET таза тобокелдик таратуучуну, терс NET таза тобокелдик кабыл алуучуну көрсөтөт, жогорку TCI болсо секторлор өз шокторуна караганда тутумдун башка компоненттеринен көбүрөөк таасирленген үлүш көбөйгөнүн билдирет.
Таза жуп багыттуу байланыштуулук
i жана j ортосундагы таза жуп байланыштуулук:
\[ NPDC_{ij}(H) = \widetilde{\theta}_{ij}(H) - \widetilde{\theta}_{ji}(H) \tag{5} \]
деп аныкталган. Белги эки өзгөрмө ортосундагы таза шок багытын көрсөтөт.
Жиберилген жана алынган жалпы шоктор
\[ TO_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ji}(H), \qquad FROM_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ij}(H) \tag{6} \]
\(TO_i\) i өзгөрмөсүнөн башкаларга өткөрүлгөн байланыштуулук үлүшүн; \(FROM_i\) башкалардан i өзгөрмөсүнө келген үлүштү билдирет.
Таза жалпы багыттуу байланыштуулук
\[ NET_i(H)=TO_i(H)-FROM_i(H) \tag{7} \]
\(NET_i>0\) болсо өзгөрмө таза таратуучу, \(NET_i<0\) болсо таза кабыл алуучу.
Жалпы байланыштуулук индекси
\[ TCI(H) = N^{-1}\sum_{i=1}^{N}TO_i(H) = N^{-1}\sum_{i=1}^{N}FROM_i(H) \tag{8} \]
TCI бүт тутумдун орточо кайчылаш байланыштуулук деңгээлин жалпылайт.
Жыштык мейкиндигине өтүү
Инвестициялык горизонтту ажыратуу үчүн булак жыштык жооп функциясын колдонот:
\[ \Psi(e^{-i\omega}) = \sum_{h=0}^{\infty}\Psi_h e^{-i\omega h} \tag{9} \]
Анын спектралдык тыгыздыгы:
\[ S_x(\omega) = \Psi(e^{-i\omega}) \Sigma(\tau) \Psi'(e^{i\omega}) \tag{10} \]
түрүндө жазылат.
Белгилүү бир жыштык тилкесиндеги байланыштуулук:
\[ \widetilde{\theta}_{ij}(d) = \int_a^b \widetilde{\theta}_{ij}(\omega)\,d\omega \tag{11} \]
аркылуу жыйналат; бул жерде \(d=(a,b)\) — жыштык тилкеси.
| Горизонт | Жыштык тилкеси | Убакытка туура келүүсү |
|---|---|---|
| Кыска мөөнөт | \(d_1=(\pi/5,\pi)\) | 1–5 күн |
| Узак мөөнөт | \(d_2=(0,\pi/5)\) | 6 күн же андан узак |
Изилдөөнүн Ыкмасы жана Жыйынтыктары
1. Модель параметрлери
Негизги таблицалар жана сүрөттөр 200 күндүк жылма терезелүү QVAR модели менен түзүлгөн. Кечигүү даражасы BIC критерийи боюнча 1 болуп тандалып, GFEVD үчүн 100 кадам алдыга божомол горизонту колдонулган.
| Параметр | Булакта колдонулган маани |
|---|---|
| Жылма терезе | 200 күн |
| QVAR кечигүү даражасы | 1 |
| Кечигүүнү тандоо | BIC |
| GFEVD божомол горизонту | 100 кадам |
| Кыска мөөнөт | 1–5 күн |
| Узак мөөнөт | 6 күн же андан узак |
2. Тутумдун орточо байланыштуулугу
| Сектор | FROM | TO | NET | Кыска мөөнөттүү NET | Узак мөөнөттүү NET |
|---|---|---|---|---|---|
| AI | 52,58 | 54,85 | 2,27 | -0,72 | 2,99 |
| Brewers | 53,13 | 53,72 | 0,59 | 2,88 | -2,29 |
| Distillers/Vintners | 52,10 | 51,83 | -0,27 | -0,18 | -0,08 |
| Tobacco | 43,16 | 38,11 | -5,05 | -2,71 | -2,35 |
| Casinos/Gaming | 57,34 | 61,68 | 4,34 | 5,71 | -1,37 |
| Aerospace/Defense | 56,60 | 66,45 | 9,85 | 5,89 | 3,96 |
| Coal/Consumable Fuels | 41,43 | 33,41 | -8,02 | -8,77 | 0,75 |
| Oil/Gas | 48,20 | 44,48 | -3,72 | -2,11 | -1,61 |
Тутумдун жалпы байланыштуулук индекси %50,57 түзөт. Жыштык боюнча ажыратууда кыска мөөнөттүү TCI %39,81, узак мөөнөттүү TCI %10,76 түзөт.
Бул түзүлүш тутум боюнча кыска мөөнөттүү шоктор үстөм экенин, бирок айрым секторлордун NET позициялары инвестициялык горизонтко жараша өзгөрүшү мүмкүн экенин көрсөтөт.
AIдын кыска жана узак мөөнөттүү тобокелдик ролун эмне үчүн өзүнчө баалоо керек?
AIдын орточо NET мааниси оң болгонуна карабастан, жыштык боюнча ажыратуу кыска мөөнөттө -%0,72 менен таза шок кабыл алуучу, узак мөөнөттө +%2,99 менен таза шок таратуучу экенин көрсөтөт; ошондуктан жалпы орточо көрсөткүчкө гана кароо кыска мөөнөттүү трейдер менен узак мөөнөттүү инвестор туш болгон тобокелдик өткөрүү багыттарын аралаштырып коюшу мүмкүн.
3. Эмне үчүн Aerospace/Defense көңүл бурууга арзыйт?
Aerospace/Defense жалпысынан башка секторлорго %66,45 өлчөмүндө шок өткөрүү жана +%9,85 NET позициясы менен изилдөөдөгү эң күчтүү таза тобокелдик таратуучу болуп саналат.
Сектор кыска мөөнөттө +%5,89 жана узак мөөнөттө +%3,96 таза таратуучу. AI менен байланышы Casinos/Gaming сыяктуу туруктуу болбосо да булак аны күчтүү жана кайталанып туруучу байланыштардын бири деп мүнөздөйт.
4. Эмне үчүн Coal/Consumable Fuels эң чоң таза кабыл алуучу?
Coal/Consumable Fuels боюнча жалпы NET мааниси -%8,02 болуп, тутумдагы эң чоң таза кабыл алуучу. Бул натыйжанын чоң бөлүгү кыска мөөнөттүү компоненттен келет: кыска мөөнөттүү NET -%8,77, ал эми узак мөөнөттүү NET +%0,75 түзөт.
Бул жыйынтык жалпы терс позиция узак мөөнөттө ошол эле түрдө сакталбай турганын көрсөткөн ачык жыштык асимметриясы.
5. AI менен Casinos/Gaming байланышы
AIдын эң күчтүү жана эң туруктуу жуп байланыштуулугу Casinos/Gaming менен табылган. Таблица 1 боюнча AI кирешесинин божомол ката дисперсиясынын %14,82 бөлүгү Casinos/Gaming шоктору менен, Casinos/Gaming кирешесинин божомол ката дисперсиясынын %14,06 бөлүгү AI шоктору менен байланыштуу.
Динамикалык талдоо 2020–2024 мезгилинин көп бөлүгүндө AI Casinos/Gamingден таза шок алган үлгүнү көрсөтөт, ал эми узак мөөнөттө AI бул секторго карата туруктуу таза таратуучу позицияда калганы билдирилет. Кыска мөөнөттүү таасирдин чоңдугу айрым мезгилдерде жалпы белгини тескериге бурушу мүмкүн.
6. AI менен Tobacco байланышы
Tobacco AI менен эң алсыз эки тараптуу байланыштуулукту көрсөткөн сектор. Таблица 1 боюнча AIдын Tobaccoдон алган үлүшү %3,39, Tobaccoнун AIдан алган үлүшү %3,44 түзөт.
Булактын талкуу бөлүмү бул алсыз байланышты жетилген өндүрүш процесстеринде frontier санарип технологиялар бизнес моделин чектелүү деңгээлде кайра калыптандырышы менен байланыштырат. Бул түшүндүрмө эмпирикалык себептүүлүк тести эмес, авторлордун табылгага берген экономикалык чечмелөөсү.
7. Figure 1: AIдын убакыт ичиндеги таза тобокелдик ролу
| Мезгил | AIдын ролу | Булакта берилген негизги байкоо |
|---|---|---|
| 2020 | Күчтүү таза таратуучу | COVID-19 рыноктук шогунун айланасында жалпы NET %20 деңгээлинен жогору чыгат |
| 2022 | Кыска мөөнөттүү күчтүү кабыл алуучу | Кыска мөөнөттө %15 өлчөмүнөн ашык шокту сиңирет; узак мөөнөттүү NET нөлгө жакын |
| 2023-жылдын аягы | Таза кабыл алуучу | AI активдери тез кайра баалангандан кийин жалпы жана узак мөөнөттүү көрсөткүч терске өтөт |
| 2025–2026 | Кайра таратуучу | Байланыштуулук жогорулайт; AI булагындагы spillover болжол менен %15 деңгээлге жетип, кийин кайра төмөндөйт |
8. Figure 2: секторлор боюнча жуп байланыштуулук
Figure 2 AI менен жети сектордун кыска, узак жана жалпы таза жуп байланыштуулугун 2018–2026-жылдар бою өз-өзүнчө көрсөтөт.
| Сектор | AI менен байланыштын булакта сүрөттөлгөн мүнөзү |
|---|---|
| Casinos/Gaming | Эң туруктуу байланыш |
| Aerospace/Defense | Күчтүү, бирок мезгил-мезгили менен; багыт тез өзгөрүшү мүмкүн |
| Coal/Consumable Fuels | Айкын режим алмашуусу |
| Oil/Gas | Багыт тез өзгөрөт, туруктуу үстөм багыт жок |
| Brewers | Алсызыраак жана кыска мөөнөттүү |
| Distillers/Vintners | Алсызыраак жана кыска мөөнөттүү |
| Tobacco | Эң алсыз байланыш |
9. Figure 3: квантиль өлчөмү
Figure 3 кыска мөөнөттүү, узак мөөнөттүү жана жалпы байланыштуулукту убакыт-квантиль жылуулук карталары түрүндө көрсөтөт. Тик огу квантиль деңгээлин, туурасынан кеткен огу убакытты билдирет. Оң аймактар AI таза тобокелдик таратуучу, терс аймактар таза тобокелдик кабыл алуучу болгон шарттарды көрсөтөт.
2020–2022 мезгилиндеги күчтүү кыска мөөнөттүү өзгөрүүлөр өзгөчө орто квантильдерде топтолот. Бул табылга AI–sin сектордук тобокелдик өткөрүү бир гана өтө төмөндөө же өтө жогорулоо куйруктары менен шартталбаганын көрсөтөт.
2024-жылдын башында AI орто квантильдердин айланасында таза кабыл алуучуга өтүп жатканда, эң төмөн квантильдерде таратуучу позициясын сактайт. 2025-жылдан кийин оң таратуучу ролу барган сайын кеңири квантиль аралыгына жайылат.
10. Туруктуулук текшерүүлөрү
Булак негизги натыйжалар ар башка рыноктук мезгилдерде сакталарын текшерүү үчүн тандоону 1 январь 2022 датасынан экиге бөлгөн.
| Мезгил | TCI | AI жалпы NET | AI кыска мөөнөттүү NET | AI узак мөөнөттүү NET |
|---|---|---|---|---|
| 1 июнь 2018–31 декабрь 2021 | 57,13 | 1,20 | -4,37 | 5,57 |
| 1 январь 2022–30 май 2026 | 44,89 | 2,98 | 2,76 | 0,23 |
Биринчи кичи мезгилде тутумдун байланыштуулугу жогоруураак көрүнөт. AIдын жалпы позициясы эки мезгилде тең оң болгону менен кыска/узак мөөнөттүү курамы айкын өзгөрөт. Биринчи мезгилде AI кыска мөөнөттө кабыл алуучу, узак мөөнөттө күчтүү таратуучу; экинчи мезгилде кыска мөөнөттүү позиция оңго өтөт.
Авторлор алгачкы мезгилде артка карай эсептелген индекс маанилеринин үлүшү чоңураак болушу мүмкүн экенин жана кичи мезгилдерге бөлүү мүмкүн болгон backfilled-index bias үчүн кошумча текшерүү берерин белгилешет.
Бул изилдөө себептүүлүктү көрсөтөбү?
Жок. QTF connectedness бир өзгөрмөдөгү шоктордун башка өзгөрмөлөрдүн божомол ката дисперсиясындагы үлүшүн жана таза багытын өлчөйт; бул көрсөткүч AI технологиясы белгилүү бир сектордун кирешесин түз себеп-натыйжа байланышы менен өзгөртөрүн далилдебейт жана булак байланыштуулук өлчөмдөрү тобокелдик өткөрүүнү көрсөтөрүн, себептүүлүктү көрсөтпөсүн ачык чектөө катары белгилейт.
11. Каржылык чечмелөө
Булак AI менен талаштуу секторлордун байланыштуулугун портфель диверсификациясы жана hedge чечимдеринде бир туруктуу корреляция катары баалабоо керек деп эсептейт.
Кыска мөөнөттүү инвесторлор өзгөчө тез шок өткөрүүнү, узак мөөнөттүү инвесторлор болсо AIдын кыйла айкын узак мөөнөттүү тобокелдик-таратуучу ролун эске алышы керек. Casinos/Gaming жана Aerospace/Defense эки тараптуу байланыштуулугу жогору болгондуктан булакта үзгүлтүксүз мониторинг үчүн өзгөчө белгиленет.
Булак ошондой эле стресс-тестти кризис же tail-event сценарийлерине гана багыттоо жетишсиз болушу мүмкүн экенин айтат; анткени маанилүү spillover кыймылдары орто рыноктук квантильдерде да пайда болот.
12. Изилдөө эмнени колдойт
Изилдөө AI менен жети талаштуу сектордун ортосунда орточо деңгээлдеги жана убакыт боюнча өзгөрүп турган каржылык байланыштуулук бар экенин; AI орточо таза тобокелдик таратуучу экенин, бирок кыска жана узак мөөнөттө ролу айырмаланарын колдойт.
Изилдөө ошондой эле секторлор арасында олуттуу гетерогендүүлүк бар экенин, Casinos/Gaming жана Aerospace/Defense байланыштары Tobaccoго караганда күчтүүрөөк экенин колдойт.
Квантиль натыйжалары байланыштуулук бир гана өтө рыноктук куйруктарда эмес, кадимки жана орточо рыноктук шарттарда да айкын экенин колдойт.
13. Изилдөө эмнени колдобойт
Изилдөө AI технологиясы Casinos/Gaming, Aerospace/Defense же башка секторлордогу акция бааларын себептик түрдө өзгөртөрүн далилдебейт.
Глобалдык сектордук индекстер колдонулгандыктан, ошол эле байланыштуулук коэффициенттери бир өлкө, компания же аймак үчүн да жарактуу деген жыйынтык чыгарууга болбойт.
Изилдөө белгилүү бир hedge стратегиясынын так кирешесин же зыянды азайтуу натыйжалуулугун текшерген портфель оптималдаштыруу эксперименти эмес.
Байланыштар келечекте ошол эле көлөмдө жана багытта калат деген жыйынтык да чыгарууга болбойт; Figure 1 жана Figure 2 тескерисинче тобокелдик багыты убакыттын өтүшү менен тез өзгөрөрүн көрсөтөт.
14. Негизги чектөөлөр
Биринчи чектөө — глобалдык индекстер аймактык айырмачылыктарды жашырышы мүмкүн. АКШ, Европа же Азияга багытталган субрыноктор башка тобокелдик өткөрүү түзүмдөрүн көрсөтүшү мүмкүн.
Экинчи чектөө connectedness өлчөмдөрү себептүүлүк түзбөй турганы.
Үчүнчү чектөө — AI индекси тандоонун алгачкы бөлүгүндө артка карай эсептелген маанилерди камтышы мүмкүн. Булак муну кичи мезгилдик туруктуулук текшерүүсү менен жарым-жартылай карайт.
Төртүнчү чектөө — QTF моделинин натыйжалары терезенин узундугуна, кечигүү түзүмүнө, божомол горизонтуна жана тандалган индекс өкүлдөрүнө көз каранды. Изилдөө белгилүү моделдик спецификацияны колдонот жана бардык мүмкүн болгон альтернативдүү моделдерди сынабайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Quantile-time-frequency connectedness between AI and sin industries
Булак PDFдеги авторлор: Barbara Čeryová; Peter Árendáš.
Жооптуу автор: Barbara Čeryová.
Булак PDFдеги мекеме: Bratislava University of Economics and Business, Dolnozemská cesta 1, Bratislava, 852 35, Slovakia.
Библиографиялык дал келбестик: SSRNдин учурдагы каттоо барагы ошол эле аталыш жана DOI үчүн авторлорду Barbara Rasiova жана Peter Arendas деп көрсөтөт. Жүктөлгөн PDF болсо Barbara Čeryová жана Peter Árendáš жазылышын колдонот. Verianla бул эки каттоону үнсүз бириктирген эмес жана бирин экинчисинин сөзсүз тууралоосу деп эсептеген эмес.
Платформа: SSRN.
SSRN номери: 6933526.
DOI: 10.2139/ssrn.6933526.
SSRN каттоо датасы: 13-июнь 2026.
Көлөмү: 14 бет.
Булактын түрү: Каржылык эконометрика / убакыт-жыштык байланыштуулук талдоосунун preprintи.
Рецензия абалы: Жүктөлгөн PDF изилдөө али рецензиядан өтпөгөнүн ачык көрсөтөт.
Лицензия: SSRN каттоосунда License Information талаасы болгону менен жеткиликтүү каттоо Creative Commons же ага тең кайра колдонуу шарттарын көрсөтпөйт. Ошондуктан ачык лицензия бар деп болжолдонгон эмес.
Тандоо: Булактын метод текстинде 1-июнь 2018–31-май 2026 аралыгы берилет. Таблица 1 жана Кошумча Таблица A3 аяктоо датасын 30-май 2026 деп жазат. Булактын ичиндеги бул бир күндүк айырма өзгөртүлбөй сакталган.
Байкоолордун саны: Ар бир катар үчүн 2.009 күнүмдүк лог киреше байкоосу.
Негизги маалымат: S&P Kensho Global Artificial Intelligence Enablers Index жана жети S&P Global 1200 сектордук индекси.
Негизги ыкма: Quantile-Time-Frequency Connectedness; QVAR; Wold көрсөтүлүшү; generalized forecast error variance decomposition; Diebold–Yılmaz багыттуу connectedness; Baruník–Křehlík жыштык боюнча ажыратуу.
Модель параметрлери: 200 күндүк rolling window; QVAR lag 1, BIC; 100-step-ahead GFEVD; кыска мөөнөт 1–5 күн; узак мөөнөт 6 күн же андан көп.
Каржылоо: VEGA 1/0639/24 — “Financial innovations, digitalization and financial literacy as accelerators of economic recovery in a competitive environment with economic imbalances”; KEGA 031EU-4/2024 — “Energy crisis and energy security of Slovakia and the EU”.
Кызыкчылыктардын кагылышы: Авторлор белгилүү каржылык кызыкчылык же изилдөөгө таасир этиши мүмкүн болгон жеке мамиле жок экенин билдиришет.
Маалыматтын жеткиликтүүлүгү: Жүктөлгөн PDFде өзүнчө Data Availability бөлүмү көрүнбөйт.
CRediT / автордук салымдар: Жүктөлгөн PDFде өзүнчө Author Contributions же CRediT бөлүмү көрүнбөйт.
Негизги методологиялык чектөө: Connectedness тобокелдик өткөрүүнү жана божомол ката дисперсиясынын бөлүштүрүлүшүн өлчөйт; бул себептик экономикалык механизм тести эмес. Глобалдык индекстер аймактык гетерогендүүлүктү жашырышы мүмкүн.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген