


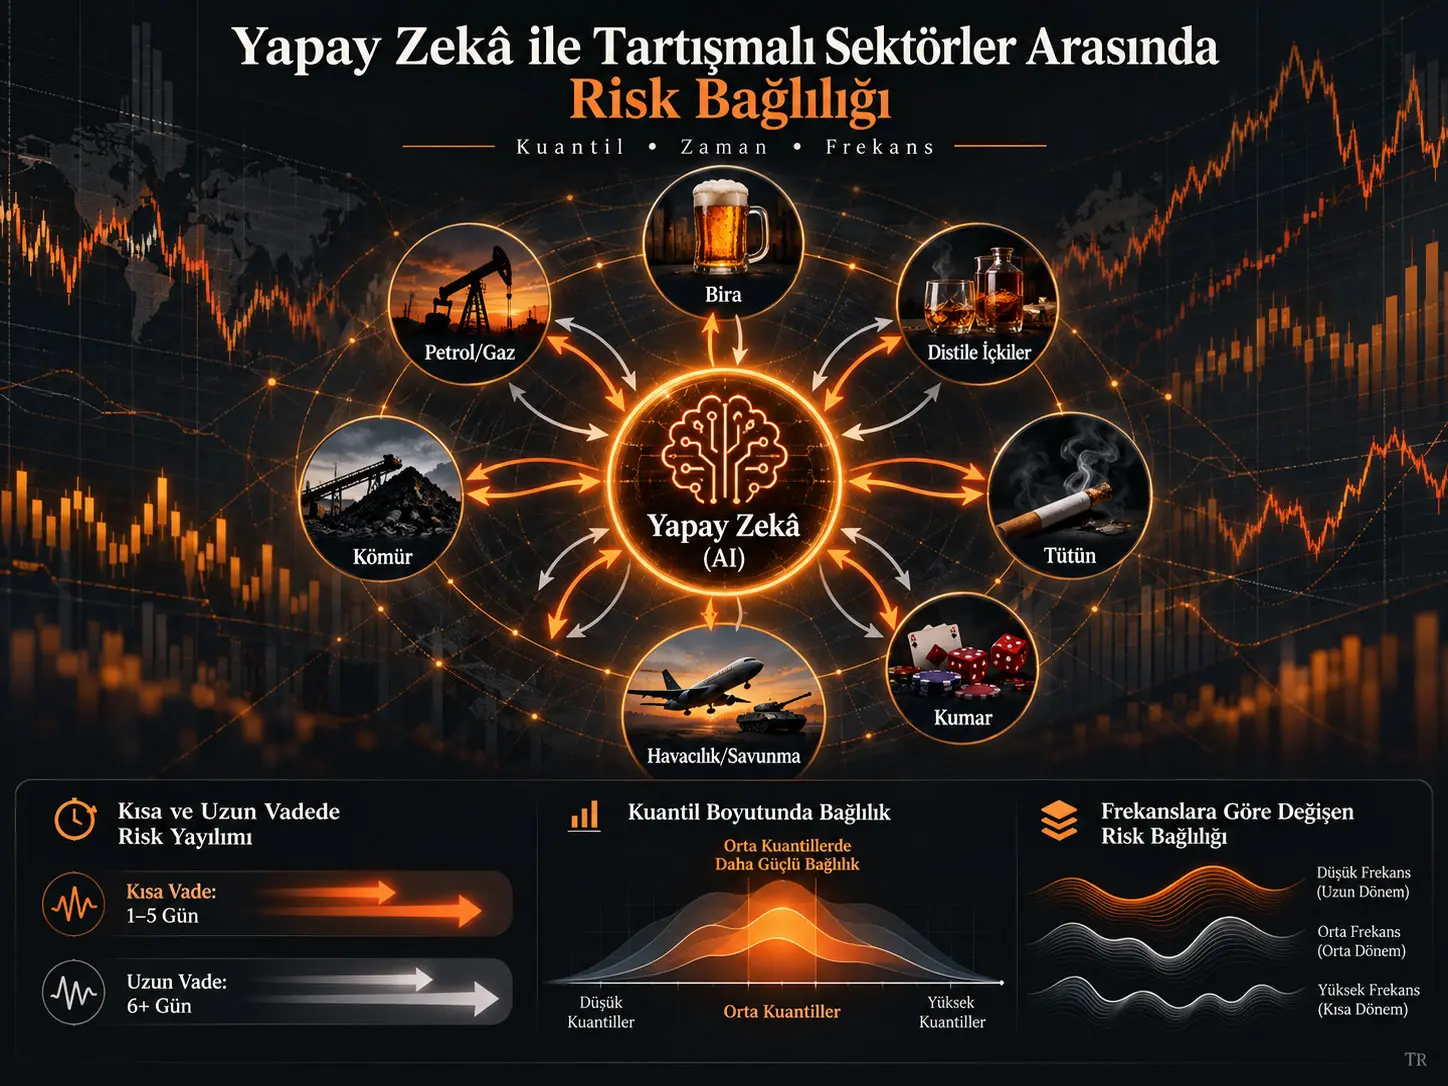
Kuantil–zaman–frekans bağlılığı (Quantile-Time-Frequency Connectedness, QTF), finansal şokların değişkenler arasında nasıl aktarıldığını aynı anda zaman, piyasa durumu ve yatırım ufku boyutlarında ayıran bir bağlılık analizidir. Bu çalışma, S&P Kensho Global Artificial Intelligence Enablers Index ile Brewers, Distillers/Vintners, Tobacco, Casinos/Gaming, Aerospace/Defense, Coal/Consumable Fuels ve Oil/Gas Exploration/Production sektör endekslerinin 2018–2026 dönemindeki günlük log getirilerini QTF modeliyle incelemektedir. Sistem çapındaki toplam bağlılık %50,57'dir ve AI ortalamada %2,27 net risk yayıcısıdır. Ancak AI'ın rolü yatırım ufkuna göre tersine döner: kısa vadede -%0,72 ile net şok alıcısı, uzun vadede +%2,99 ile net şok yayıcısıdır. En güçlü AI bağlantıları Casinos/Gaming ve Aerospace/Defense ile, en zayıf bağlantı Tobacco ile bulunmuştur. Bağlılık krizlerde yükselmekle birlikte sonuçlar, en belirgin yayılımın aşırı kuyruk olaylarından çok normal ve orta piyasa koşullarında gerçekleştiğini göstermektedir. Bu sonuçlar finansal risk aktarımını ölçmektedir; AI teknolojisinin sektör getirilerine nedensel olarak yol açtığını kanıtlamamaktadır.
Çalışmada kullanılan “sin industries” ifadesi, finans literatüründe sosyal, etik veya sürdürülebilirlik açısından tartışmalı kabul edilen sektörleri tanımlamak için kullanılan sınıflandırmadır. Kaynak bu gruba alkollü içecekler, tütün, kumar, savunma, kömür ve petrol/gaz gibi sektörleri dahil etmektedir. Terim sektörlerin finansal bağlantısını sınıflandırmak için kullanılmakta; Verianla tarafından yeni bir etik sınıflandırma üretilmemektedir.
Çalışmanın temel sonucu, “AI sektörü bütün tartışmalı sektörlere aynı biçimde risk aktarır” şeklindeki tek tip bir yorumu desteklememesidir. Risk aktarımının yönü sektör, zaman, kuantil ve yatırım ufkuna göre değişmektedir.
Araştırma problemi
Yapay zekâ varlıklarının sürdürülebilir yatırımlar, temiz enerji, ESG varlıkları ve diğer teknoloji odaklı finansal piyasalarla ilişkisi önceki literatürde geniş biçimde incelenmiştir. Buna karşılık sürdürülebilirlik spektrumunun karşı tarafında yer alan “sin” sektörlerinin AI ile finansal risk bağlantıları daha sınırlı araştırılmıştır.
Kaynak bu boşluğu üç yönden ele almaktadır. Birincisi, yalnız kirli enerji değil yedi ayrı tartışmalı sektör birlikte incelenmektedir. İkincisi, bağlılık tek bir ortalama korelasyon veya tek yatırım ufku üzerinden ölçülmemektedir. Üçüncüsü, AI'ın net şok yayıcısı veya alıcısı rolünün zaman içinde ve farklı piyasa durumlarında değişebileceği doğrudan modellenmektedir.
Kuantil–zaman–frekans bağlılığı neyi ölçer?
Kuantil–zaman–frekans bağlılığı, bir finansal değişkendeki şokların diğer değişkenlerin tahmin hata varyansına ne kadar katkıda bulunduğunu ölçerken bu ilişkiyi farklı kuantiller ve yatırım ufukları için ayrı hesaplayan bir yöntemdir; böylece aynı sektör bir piyasa durumunda veya kısa vadede risk alıcısı iken başka bir piyasa durumunda ya da uzun vadede risk yayıcısı olarak görünebilir.
Neden yalnız ortalama korelasyon yeterli değildir?
Klasik korelasyon iki getirinin birlikte hareket edip etmediğini özetleyebilir; ancak bir şokun hangi yönde aktarıldığını, AI'ın risk göndericisi mi alıcısı mı olduğunu veya bu ilişkinin 1–5 günlük ve 6 günden uzun ufuklarda değişip değişmediğini doğrudan göstermez.
QTF yaklaşımı üç farklı boyutu tek sistemde birleştirir:
| Boyut | Ne sorar? | Çalışmadaki karşılığı |
|---|---|---|
| Zaman | Risk aktarımı dönemler arasında değişiyor mu? | 2018–2026 dinamik bağlılık |
| Kuantil | Bağlılık düşük, orta ve yüksek getiri bölgelerinde değişiyor mu? | τ ∈ [0,1] |
| Frekans / yatırım ufku | Şok kısa mı, uzun mu sürüyor? | 1–5 gün ve ≥6 gün |
Çalışmada hangi endeksler kullanılmıştır?
| Grup | Endeks / sektör |
|---|---|
| AI | S&P Kensho Global Artificial Intelligence Enablers Index |
| Alkollü içecekler | S&P Global 1200 Brewers |
| Alkollü içecekler | S&P Global 1200 Distillers/Vintners |
| Tütün | S&P Global 1200 Tobacco |
| Kumar | S&P Global 1200 Casinos/Gaming |
| Savunma | S&P Global 1200 Aerospace/Defense |
| Kömür | S&P Global 1200 Coal/Consumable Fuels |
| Petrol ve gaz | S&P Global 1200 Oil/Gas Exploration/Production |
Tüm fiyat serileri günlük log getirilere dönüştürülmüştür. Ek Tablo A1 her seri için 2.009 gözlem raporlamaktadır.
| Sektör | N | Ortalama | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| AI | 2.009 | 0,001 | 0,020 | -0,145 | 0,122 |
| Brewers | 2.009 | -0,0001 | 0,012 | -0,108 | 0,076 |
| Distillers/Vintners | 2.009 | -0,0003 | 0,013 | -0,106 | 0,090 |
| Tobacco | 2.009 | 0,0002 | 0,012 | -0,099 | 0,061 |
| Casinos/Gaming | 2.009 | -0,0001 | 0,018 | -0,179 | 0,104 |
| Aerospace/Defense | 2.009 | 0,0004 | 0,015 | -0,145 | 0,108 |
| Coal/Consumable Fuels | 2.009 | 0,001 | 0,030 | -0,168 | 0,210 |
| Oil/Gas | 2.009 | 0,0002 | 0,022 | -0,324 | 0,153 |
QVAR modeli
QTF hesaplamasının ilk aşaması kuantil vektör otoregresyon modelidir:
\[ x_t=\mu(\tau)+\sum_{j=1}^{p}\Phi_j(\tau)x_{t-j}+u_t(\tau) \tag{1} \]
Burada \(x_t\), N adet endojen değişkenden oluşan vektörü; \(\tau\), 0 ile 1 arasındaki kuantili; \(p\), gecikme derecesini; \(\Phi_j(\tau)\), kuantile özgü katsayı matrislerini; \(u_t(\tau)\) ise varyans-kovaryans matrisi \(\Sigma(\tau)\) olan hata vektörünü temsil eder.
Bu formülün temel rolü, sektör getirileri arasındaki dinamik ilişkinin yalnız ortalama davranışta değil dağılımın farklı bölgelerinde ayrı ayrı tahmin edilmesini sağlamaktır.
Wold gösterimi
QVAR sistemi daha sonra kuantil vektör hareketli ortalama biçimine dönüştürülür:
\[ x_t=\mu(\tau)+\sum_{h=0}^{\infty}\Psi_h(\tau)u_{t-h} \tag{2} \]
\(\Psi_h(\tau)\) matrisi, geçmiş şokların h dönem sonra sistem üzerindeki etkisini taşır. Bu temsil, forecast error variance decomposition hesabının temelini oluşturur.
Genelleştirilmiş tahmin hata varyans ayrıştırması
Bir i değişkeninin H-adım ileri tahmin hatasının ne kadarının j değişkenindeki şoklardan kaynaklandığı kaynakta şu GFEVD ifadesiyle hesaplanır:
\[ \theta_{ij}(H)= \frac{ \Sigma_{jj}(\tau)^{-1} \sum_{h=0}^{H} \left[ \left(\Psi_h(\tau)\Sigma(\tau)\right)_{ij} \right]^2 }{ \sum_{h=0}^{H} \left( \Psi_h(\tau)\Sigma(\tau)\Psi_h'(\tau) \right)_{ii} } \tag{3} \]
\(\theta_{ij}(H)\) boyutsuz bir varyans payıdır. Değer büyüdükçe j sektöründeki şokların i sektörünün tahmin belirsizliği üzerindeki katkısı artar.
Satır normalizasyonu
GFEVD doğrudan satır toplamı 1 olmayabileceği için kaynak şu normalizasyonu uygular:
\[ \widetilde{\theta}_{ij}(H) = \frac{\theta_{ij}(H)} {\sum_{j=1}^{N}\theta_{ij}(H)} \tag{4} \]
Böylece her i değişkeni için:
\[ \sum_{j=1}^{N}\widetilde{\theta}_{ij}(H)=1 \]
olur.
NET ve TCI göstergeleri nasıl yorumlanır?
NET göstergesi bir sektörün diğer sektörlere gönderdiği toplam şok ile diğerlerinden aldığı toplam şok arasındaki farkı, TCI ise sistemdeki değişkenler arası toplam bağlılığın ortalama düzeyini ölçer; pozitif NET değeri net risk yayıcısını, negatif NET değeri net risk alıcısını gösterirken yüksek TCI sektörlerin kendi şoklarından çok sistemin diğer bileşenlerinden etkilenme payının arttığını ifade eder.
Net ikili yönsel bağlılık
i ve j arasındaki net ikili bağlılık:
\[ NPDC_{ij}(H) = \widetilde{\theta}_{ij}(H) - \widetilde{\theta}_{ji}(H) \tag{5} \]
olarak tanımlanmıştır. İşaret, iki değişken arasındaki net şok yönünü gösterir.
Gönderilen ve alınan toplam şoklar
\[ TO_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ji}(H), \qquad FROM_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ij}(H) \tag{6} \]
\(TO_i\), i değişkeninden diğerlerine aktarılan bağlılık payını; \(FROM_i\), diğerlerinden i değişkenine gelen payı ifade eder.
Net toplam yönsel bağlılık
\[ NET_i(H)=TO_i(H)-FROM_i(H) \tag{7} \]
\(NET_i>0\) ise değişken net yayıcı, \(NET_i<0\) ise net alıcıdır.
Toplam bağlılık endeksi
\[ TCI(H) = N^{-1}\sum_{i=1}^{N}TO_i(H) = N^{-1}\sum_{i=1}^{N}FROM_i(H) \tag{8} \]
TCI bütün sistemin ortalama çapraz bağlılık seviyesini özetler.
Frekans alanına geçiş
Yatırım ufkunu ayırmak için kaynak frekans tepki fonksiyonunu kullanır:
\[ \Psi(e^{-i\omega}) = \sum_{h=0}^{\infty}\Psi_h e^{-i\omega h} \tag{9} \]
Bunun spektral yoğunluğu:
\[ S_x(\omega) = \Psi(e^{-i\omega}) \Sigma(\tau) \Psi'(e^{i\omega}) \tag{10} \]
olarak yazılır.
Belirli bir frekans bandındaki bağlılık:
\[ \widetilde{\theta}_{ij}(d) = \int_a^b \widetilde{\theta}_{ij}(\omega)\,d\omega \tag{11} \]
ile toplanır; burada \(d=(a,b)\) frekans bandıdır.
| Ufuk | Frekans bandı | Zaman karşılığı |
|---|---|---|
| Kısa vade | \(d_1=(\pi/5,\pi)\) | 1–5 gün |
| Uzun vade | \(d_2=(0,\pi/5)\) | 6 gün veya daha uzun |
Çalışmanın Yöntemi ve Bulguları
1. Model ayarları
Ana tablolar ve şekiller 200 günlük kayan pencereli QVAR modeliyle üretilmiştir. Gecikme derecesi BIC kriteriyle 1 olarak seçilmiş, GFEVD için 100 adım ileri tahmin ufku kullanılmıştır.
| Parametre | Kaynakta kullanılan değer |
|---|---|
| Kayan pencere | 200 gün |
| QVAR gecikme derecesi | 1 |
| Gecikme seçimi | BIC |
| GFEVD tahmin ufku | 100 adım |
| Kısa vade | 1–5 gün |
| Uzun vade | 6 gün veya daha uzun |
2. Ortalama sistem bağlılığı
| Sektör | FROM | TO | NET | Kısa vadeli NET | Uzun vadeli NET |
|---|---|---|---|---|---|
| AI | 52,58 | 54,85 | 2,27 | -0,72 | 2,99 |
| Brewers | 53,13 | 53,72 | 0,59 | 2,88 | -2,29 |
| Distillers/Vintners | 52,10 | 51,83 | -0,27 | -0,18 | -0,08 |
| Tobacco | 43,16 | 38,11 | -5,05 | -2,71 | -2,35 |
| Casinos/Gaming | 57,34 | 61,68 | 4,34 | 5,71 | -1,37 |
| Aerospace/Defense | 56,60 | 66,45 | 9,85 | 5,89 | 3,96 |
| Coal/Consumable Fuels | 41,43 | 33,41 | -8,02 | -8,77 | 0,75 |
| Oil/Gas | 48,20 | 44,48 | -3,72 | -2,11 | -1,61 |
Sistem toplam bağlılık endeksi %50,57'dir. Frekans ayrıştırmasında kısa vadeli TCI %39,81, uzun vadeli TCI %10,76'dır.
Bu yapı sistem çapında kısa vadeli şokların baskın olduğunu, ancak tek tek sektörlerin NET pozisyonlarının yatırım ufkuna göre değişebildiğini göstermektedir.
AI'ın kısa ve uzun vadeli risk rolü neden ayrı değerlendirilmelidir?
AI'ın ortalama NET değeri pozitif olmasına rağmen frekans ayrıştırması kısa vadede -%0,72 ile net şok alıcısı, uzun vadede +%2,99 ile net şok yayıcısı olduğunu göstermektedir; dolayısıyla yalnız toplam ortalamaya bakmak, kısa vadeli trader ile uzun vadeli yatırımcının karşılaştığı risk aktarım yönünü birbirine karıştırabilir.
3. Aerospace/Defense neden dikkat çekiyor?
Aerospace/Defense, toplamda diğer sektörlere %66,45 oranında şok aktarımı ve +%9,85 NET pozisyonuyla çalışmadaki en güçlü net risk yayıcısıdır.
Sektör hem kısa vadede +%5,89 hem uzun vadede +%3,96 net yayıcıdır. AI ile ilişkisi Casinos/Gaming kadar sürekli olmamakla birlikte kaynak tarafından güçlü ve tekrarlayan bağlantılardan biri olarak tanımlanmıştır.
4. Coal/Consumable Fuels neden en büyük net alıcıdır?
Coal/Consumable Fuels toplam NET değeri -%8,02 ile sistemdeki en büyük net alıcıdır. Bu sonucun büyük bölümü kısa vadeli bileşenden gelir: kısa vadeli NET -%8,77, uzun vadeli NET ise +%0,75'tir.
Bu sonuç, toplam negatif pozisyonun uzun vadede aynı biçimde devam etmediğini gösteren açık bir frekans asimetrisidir.
5. AI ile Casinos/Gaming ilişkisi
AI'ın en güçlü ve en kalıcı ikili bağlantısı Casinos/Gaming ile bulunmuştur. Tablo 1'de AI getirisinin tahmin hata varyansının %14,82'si Casinos/Gaming şoklarıyla, Casinos/Gaming getirisinin tahmin hata varyansının %14,06'sı ise AI şoklarıyla ilişkilidir.
Dinamik analiz, 2020–2024 döneminin büyük bölümünde AI'ın Casinos/Gaming'den net şok aldığı bir desen gösterirken uzun vadede AI'ın bu sektöre karşı sürekli net yayıcı konumda kaldığını raporlamaktadır. Kısa vadeli etkinin büyüklüğü bazı dönemlerde toplam işareti tersine çevirebilmektedir.
6. AI ile Tobacco ilişkisi
Tobacco, AI ile en zayıf çift yönlü bağlılığı gösteren sektördür. Tablo 1'de AI'ın Tobacco'dan aldığı pay %3,39, Tobacco'nun AI'dan aldığı pay %3,44'tür.
Kaynağın tartışma bölümü bu zayıf bağlantıyı olgun üretim süreçlerinde frontier dijital teknolojilerin iş modelini daha sınırlı ölçüde yeniden şekillendirmesiyle ilişkilendirir. Bu açıklama ampirik bir nedensellik testi değil, yazarların bulguya ilişkin ekonomik yorumudur.
7. Figure 1: AI'ın zaman içinde net risk rolü
| Dönem | AI'ın rolü | Kaynakta verilen ana gözlem |
|---|---|---|
| 2020 | Güçlü net yayıcı | COVID-19 piyasa şoku çevresinde toplam NET %20'nin üzerine çıkıyor |
| 2022 | Kısa vadeli güçlü alıcı | Kısa vadede %15'ten fazla şok absorbe ediyor; uzun vadeli NET sıfıra yakın |
| 2023 sonu | Net alıcı | AI varlıklarının hızlı yeniden fiyatlanması sonrasında toplam ve uzun vade negatife dönüyor |
| 2025–2026 | Yeniden yayıcı | Bağlılık yükseliyor; AI kaynaklı spillover yaklaşık %15 seviyesine ulaşıyor ve sonra yeniden azalıyor |
8. Figure 2: sektörlere göre ikili bağlılık
Figure 2, AI ile yedi sektörün kısa, uzun ve toplam net ikili bağlılığını 2018–2026 boyunca ayrı ayrı göstermektedir.
| Sektör | AI ile ilişkinin kaynakta tanımlanan karakteri |
|---|---|
| Casinos/Gaming | En kalıcı ilişki |
| Aerospace/Defense | Güçlü fakat dönemsel; yön sık değişebiliyor |
| Coal/Consumable Fuels | Belirgin rejim değişimi |
| Oil/Gas | Sık yön değişimi, belirgin kalıcı üstün yön yok |
| Brewers | Daha zayıf ve kısa süreli |
| Distillers/Vintners | Daha zayıf ve kısa süreli |
| Tobacco | En zayıf bağlantı |
9. Figure 3: kuantil boyutu
Figure 3 kısa vade, uzun vade ve toplam bağlılığı zaman-kuantil ısı haritaları halinde göstermektedir. Dikey eksen kuantil düzeyini, yatay eksen zamanı temsil eder. Pozitif bölgeler AI'ın net risk yayıcısı, negatif bölgeler net risk alıcısı olduğu koşulları gösterir.
2020–2022 dönemindeki güçlü kısa vadeli değişimler özellikle orta kuantillerde yoğunlaşmaktadır. Bu bulgu, AI–sin sektör risk aktarımının yalnız aşırı düşüş veya aşırı yükseliş kuyrukları tarafından sürüklenmediğini göstermektedir.
2024 başında AI orta kuantiller çevresinde net alıcıya dönerken en düşük kuantillerde yayıcı konumunu korur. 2025 sonrasında pozitif yayıcı rol giderek daha geniş kuantil aralığına yayılmaktadır.
10. Sağlamlık kontrolleri
Kaynak, ana sonuçların farklı piyasa dönemlerinde korunup korunmadığını incelemek için örneklemi 1 Ocak 2022 tarihinden ikiye bölmüştür.
| Dönem | TCI | AI toplam NET | AI kısa vadeli NET | AI uzun vadeli NET |
|---|---|---|---|---|
| 1 Haziran 2018–31 Aralık 2021 | 57,13 | 1,20 | -4,37 | 5,57 |
| 1 Ocak 2022–30 Mayıs 2026 | 44,89 | 2,98 | 2,76 | 0,23 |
İlk alt dönemde sistem bağlılığı daha yüksek görünmektedir. AI'ın toplam pozisyonu iki dönemde de pozitif olmakla birlikte kısa/uzun vade bileşimi belirgin biçimde değişmektedir. İlk dönemde AI kısa vadede alıcı, uzun vadede güçlü yayıcıdır; ikinci dönemde kısa vadeli pozisyon pozitife dönmektedir.
Yazarlar erken dönemde geriye dönük hesaplanmış endeks değerlerinin daha büyük paya sahip olabileceğini ve alt dönem ayrımının olası backfilled-index bias açısından ek kontrol sağladığını belirtmektedir.
Bu çalışma nedensellik gösteriyor mu?
Hayır. QTF connectedness, bir değişkendeki şokların diğer değişkenlerin tahmin hata varyansındaki payını ve net yönünü ölçer; bu metrik AI teknolojisinin belirli bir sektörün getirisini doğrudan sebep-sonuç ilişkisiyle değiştirdiğini kanıtlamaz ve kaynak da bağlılık ölçülerinin risk aktarımı sunduğunu, nedensellik göstermediğini açıkça sınırlılık olarak belirtmektedir.
11. Finansal yorum
Kaynak, AI ile tartışmalı sektörler arasındaki bağlılığın portföy çeşitlendirmesi ve hedge kararlarında tek bir sabit korelasyon olarak değerlendirilmemesi gerektiğini savunmaktadır.
Kısa vadeli yatırımcılar özellikle hızlı şok iletimini, uzun vadeli yatırımcılar ise AI'ın daha belirgin uzun vadeli risk-yayıcı rolünü dikkate almalıdır. Casinos/Gaming ve Aerospace/Defense, çift yönlü bağlılıklarının yüksekliği nedeniyle düzenli izleme açısından kaynakta özellikle öne çıkarılmaktadır.
Kaynak aynı zamanda stres testinin yalnız kriz veya tail-event senaryolarına odaklanmasının yetersiz olabileceğini belirtir; çünkü önemli spillover hareketleri orta piyasa kuantillerinde de ortaya çıkmaktadır.
12. Çalışmanın desteklediği
Çalışma AI ile yedi tartışmalı sektör arasında orta düzeyde ve zamanla değişen finansal bağlılık bulunduğunu; AI'ın ortalama net risk yayıcısı olduğunu; fakat kısa ve uzun vadede rolünün farklılaştığını desteklemektedir.
Çalışma ayrıca sektörler arasında önemli heterojenlik bulunduğunu, Casinos/Gaming ve Aerospace/Defense bağlantılarının Tobacco'ya göre daha güçlü olduğunu desteklemektedir.
Kuantil sonuçları, bağlılığın yalnız aşırı piyasa kuyruklarında değil normal ve orta piyasa koşullarında da belirgin olduğunu desteklemektedir.
13. Çalışmanın desteklemediği
Çalışma AI teknolojisinin Casinos/Gaming, Aerospace/Defense veya diğer sektörlerdeki hisse fiyatlarını nedensel olarak değiştirdiğini kanıtlamamaktadır.
Global sektör endeksleri kullanıldığı için tek bir ülke, şirket veya bölge için aynı bağlılık katsayılarının geçerli olduğu sonucuna ulaşılamaz.
Çalışma belirli bir hedge stratejisinin kesin getiri veya zarar azaltma performansını test eden portföy optimizasyon deneyi değildir.
İlişkilerin gelecekte aynı büyüklük ve yönde kalacağı sonucuna da ulaşılamaz; Figure 1 ve Figure 2 tam tersine risk yönünün zaman içinde sık değiştiğini göstermektedir.
14. Temel sınırlılıklar
Birinci sınırlılık, küresel endekslerin bölgesel farklılıkları maskeleyebilmesidir. ABD, Avrupa veya Asya merkezli alt piyasalar farklı risk aktarım yapıları gösterebilir.
İkinci sınırlılık, connectedness ölçülerinin nedensellik kurmamasıdır.
Üçüncü sınırlılık, AI endeksinin örneklemin erken bölümünde geriye dönük hesaplanmış değerler içerebilme olasılığıdır. Kaynak bunu alt dönem sağlamlık kontrolüyle kısmen ele almaktadır.
Dördüncü sınırlılık, QTF modelinin sonuçlarının pencere uzunluğu, gecikme yapısı, tahmin ufku ve seçilen endeks temsilcilerine bağlı olmasıdır. Çalışma belirli model spesifikasyonunu kullanmakta ve bütün olası alternatif modelleri test etmemektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Quantile-time-frequency connectedness between AI and sin industries
Kaynak PDF'deki yazarlar: Barbara Čeryová; Peter Árendáš.
Sorumlu yazar: Barbara Čeryová.
Kaynak PDF'deki kurum: Bratislava University of Economics and Business, Dolnozemská cesta 1, Bratislava, 852 35, Slovakia.
Bibliyografik uyuşmazlık: SSRN'nin güncel kayıt sayfası aynı başlık ve DOI için yazarları Barbara Rasiova ve Peter Arendas olarak listelemektedir. Yüklenen PDF ise Barbara Čeryová ve Peter Árendáš yazımını kullanmaktadır. Verianla bu iki kaydı sessizce birleştirmemiş veya birinin diğerinin kesin düzeltmesi olduğunu varsaymamıştır.
Platform: SSRN.
SSRN numarası: 6933526.
DOI: 10.2139/ssrn.6933526.
SSRN kayıt tarihi: 13 Haziran 2026.
Uzunluk: 14 sayfa.
Kaynak türü: Finansal ekonometri / zaman-frekans bağlılık analizi preprinti.
Hakemlik durumu: Yüklenen PDF, çalışmanın henüz hakem değerlendirmesinden geçmediğini açıkça belirtmektedir.
Lisans: SSRN kaydında License Information alanı bulunmakla birlikte erişilebilir kayıt açık Creative Commons veya eşdeğer yeniden kullanım şartlarını göstermemektedir. Bu nedenle açık lisans varsayılmamıştır.
Örneklem: Kaynak yöntem metni 1 Haziran 2018–31 Mayıs 2026 aralığını verir. Tablo 1 ve Ek Tablo A3 bitiş tarihini 30 Mayıs 2026 olarak yazmaktadır. Bu bir günlük kaynak içi fark değiştirilmeden korunmuştur.
Gözlem sayısı: Her seri için 2.009 günlük log getiri gözlemi.
Ana veri: S&P Kensho Global Artificial Intelligence Enablers Index ve yedi S&P Global 1200 sektör endeksi.
Ana yöntem: Quantile-Time-Frequency Connectedness; QVAR; Wold gösterimi; generalized forecast error variance decomposition; Diebold–Yılmaz yönsel connectedness; Baruník–Křehlík frekans ayrıştırması.
Model ayarları: 200 günlük rolling window; QVAR lag 1, BIC; 100-step-ahead GFEVD; kısa vade 1–5 gün; uzun vade 6 gün veya daha fazla.
Finansman: VEGA 1/0639/24 — “Financial innovations, digitalization and financial literacy as accelerators of economic recovery in a competitive environment with economic imbalances”; KEGA 031EU-4/2024 — “Energy crisis and energy security of Slovakia and the EU”.
Çıkar çatışması: Yazarlar bilinen mali çıkar veya çalışmayı etkileyebilecek kişisel ilişki bulunmadığını beyan etmektedir.
Veri erişilebilirliği: Yüklenen PDF'de ayrı bir Data Availability bölümü görünmemektedir.
CRediT / yazar katkıları: Yüklenen PDF'de ayrı bir Author Contributions veya CRediT bölümü görünmemektedir.
Temel yöntemsel sınır: Connectedness risk aktarımını ve tahmin hata varyansı paylaşımını ölçer; nedensel ekonomik mekanizma testi değildir. Global endeksler bölgesel heterojenliği maskeleyebilir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir