


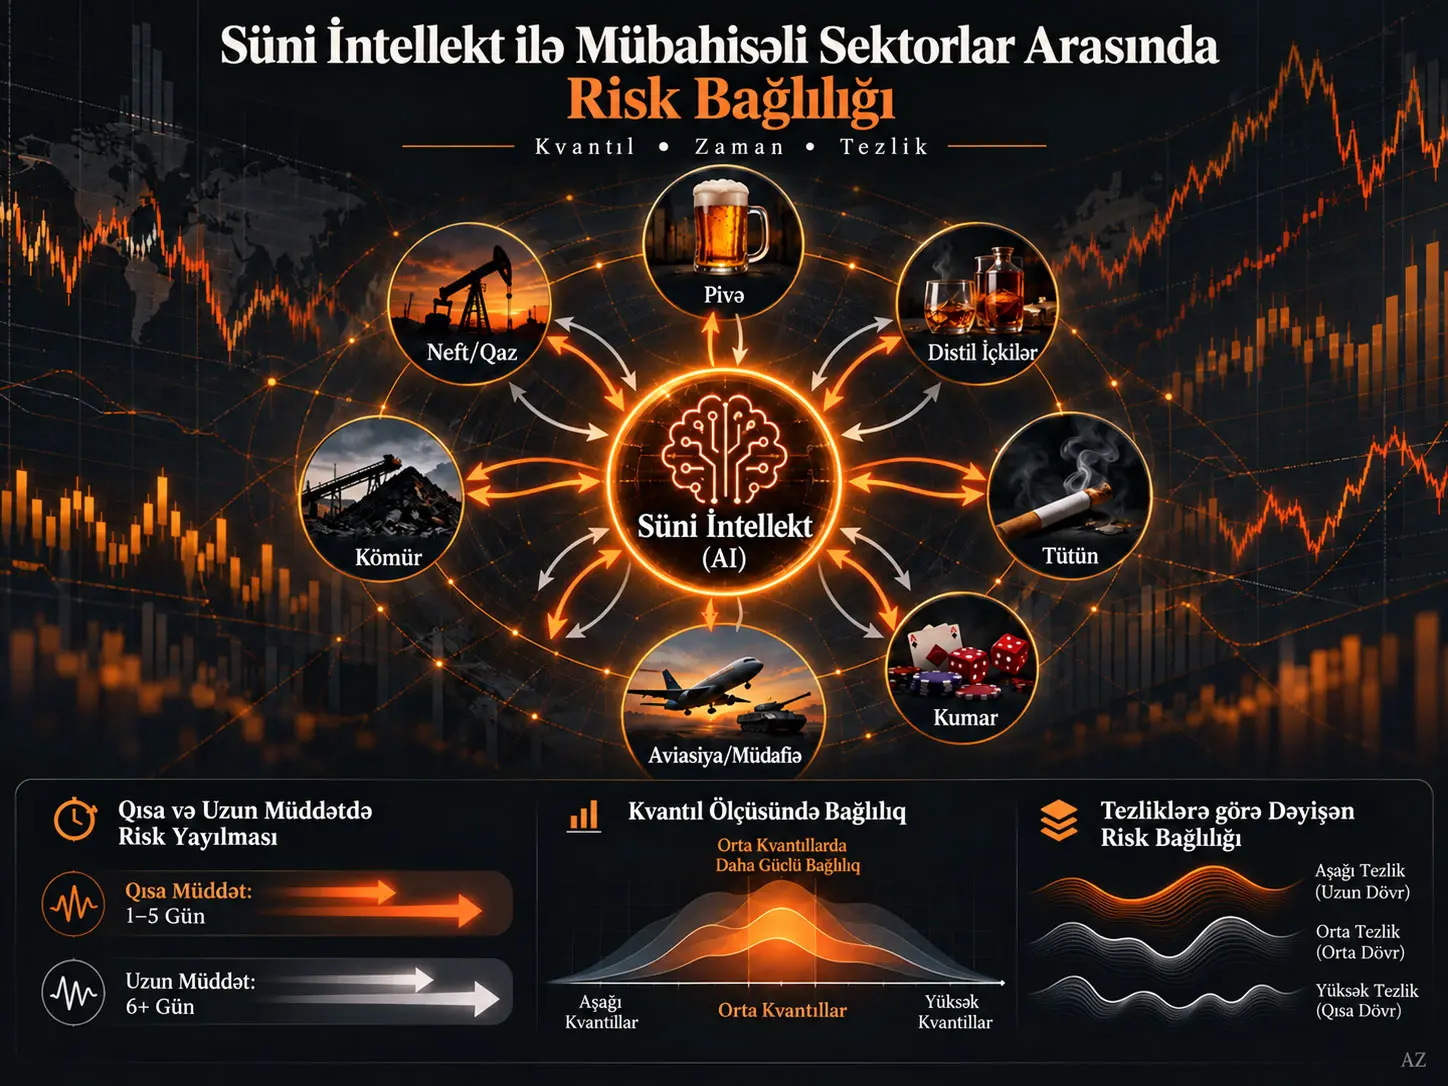
Kvantıl–zaman–tezlik bağlılığı (Quantile-Time-Frequency Connectedness, QTF), maliyyə şoklarının dəyişənlər arasında necə ötürüldüyünü eyni vaxtda zaman, bazar vəziyyəti və investisiya üfüqü ölçülərində ayıran bağlılıq təhlilidir. Bu tədqiqat S&P Kensho Global Artificial Intelligence Enablers Index ilə Brewers, Distillers/Vintners, Tobacco, Casinos/Gaming, Aerospace/Defense, Coal/Consumable Fuels və Oil/Gas Exploration/Production sektor indekslərinin 2018–2026 dövründə gündəlik loqarifmik gəlirlərini QTF modeli ilə araşdırır. Sistem üzrə ümumi bağlılıq %50,57-dir və AI orta hesabla %2,27 xalis risk ötürücüsüdür. Lakin AI-ın rolu investisiya üfüqünə görə əksinə dəyişir: qısa müddətdə -%0,72 ilə xalis şok qəbuledicisi, uzun müddətdə +%2,99 ilə xalis şok ötürücüsüdür. AI-ın ən güclü əlaqələri Casinos/Gaming və Aerospace/Defense ilə, ən zəif əlaqəsi isə Tobacco ilə müəyyən edilmişdir. Bağlılıq böhranlarda artsa da nəticələr ən nəzərəçarpan yayılmanın ifrat quyruq hadisələrindən çox normal və orta bazar şəraitində baş verdiyini göstərir. Bu nəticələr maliyyə riskinin ötürülməsini ölçür; AI texnologiyasının sektor gəlirlərinə səbəb-nəticə əlaqəsi ilə təsir etdiyini sübut etmir.
Tədqiqatda işlədilən “sin industries” ifadəsi maliyyə ədəbiyyatında sosial, etik və ya davamlılıq baxımından mübahisəli hesab olunan sektorları təsvir etmək üçün işlədilən təsnifatdır. Mənbə bu qrupa spirtli içkilər, tütün, qumar, müdafiə, kömür və neft/qaz kimi sektorları daxil edir. Termin sektorların maliyyə bağlılığını təsnif etmək üçün istifadə olunur; Verianla tərəfindən yeni etik təsnifat yaradılmır.
Tədqiqatın əsas nəticəsi “AI sektoru bütün mübahisəli sektorlara eyni şəkildə risk ötürür” kimi vahid bir şərhi dəstəkləməməsidir. Risk ötürülməsinin istiqaməti sektor, zaman, kvantıl və investisiya üfüqünə görə dəyişir.
Tədqiqat problemi
Süni intellekt aktivlərinin davamlı investisiyalar, təmiz enerji, ESG aktivləri və digər texnologiya yönümlü maliyyə bazarları ilə əlaqəsi əvvəlki ədəbiyyatda geniş şəkildə araşdırılmışdır. Bunun əksinə olaraq davamlılıq spektrinin qarşı tərəfində yerləşən “sin” sektorlarının AI ilə maliyyə risk əlaqələri daha məhdud öyrənilmişdir.
Mənbə bu boşluğu üç istiqamətdə araşdırır. Birincisi, yalnız çirkli enerji deyil, yeddi ayrı mübahisəli sektor birlikdə öyrənilir. İkincisi, bağlılıq tək bir orta korrelyasiya və ya tək investisiya üfüqü üzərindən ölçülmür. Üçüncüsü, AI-ın xalis şok ötürücüsü və ya qəbuledicisi rolunun zamanla və müxtəlif bazar şəraitində dəyişə biləcəyi birbaşa modelləşdirilir.
Kvantıl–zaman–tezlik bağlılığı nəyi ölçür?
Kvantıl–zaman–tezlik bağlılığı bir maliyyə dəyişənindəki şokların digər dəyişənlərin proqnoz xətası dispersiyasına nə qədər töhfə verdiyini ölçərkən bu əlaqəni müxtəlif kvantıllar və investisiya üfüqləri üçün ayrıca hesablayan üsuldur; beləliklə eyni sektor bir bazar vəziyyətində və ya qısa müddətdə risk qəbuledicisi, başqa bazar vəziyyətində və ya uzun müddətdə risk ötürücüsü kimi görünə bilər.
Nə üçün yalnız orta korrelyasiya kifayət deyil?
Klassik korrelyasiya iki gəlirin birlikdə hərəkət edib-etmədiyini ümumiləşdirə bilər; lakin şokun hansı istiqamətdə ötürüldüyünü, AI-ın risk göndərən, yoxsa risk qəbul edən olduğunu və ya bu əlaqənin 1–5 günlük və 6 gündən uzun üfüqlərdə dəyişib-dəyişmədiyini birbaşa göstərmir.
QTF yanaşması üç fərqli ölçünü vahid sistemdə birləşdirir:
| Ölçü | Nəyi soruşur? | Tədqiqatdakı qarşılığı |
|---|---|---|
| Zaman | Risk ötürülməsi dövrlər arasında dəyişirmi? | 2018–2026 dinamik bağlılıq |
| Kvantıl | Bağlılıq aşağı, orta və yüksək gəlir bölgələrində dəyişirmi? | τ ∈ [0,1] |
| Tezlik / investisiya üfüqü | Şok qısa, yoxsa uzun sürür? | 1–5 gün və ≥6 gün |
Tədqiqatda hansı indekslər istifadə edilmişdir?
| Qrup | İndeks / sektor |
|---|---|
| AI | S&P Kensho Global Artificial Intelligence Enablers Index |
| Spirtli içkilər | S&P Global 1200 Brewers |
| Spirtli içkilər | S&P Global 1200 Distillers/Vintners |
| Tütün | S&P Global 1200 Tobacco |
| Qumar | S&P Global 1200 Casinos/Gaming |
| Müdafiə | S&P Global 1200 Aerospace/Defense |
| Kömür | S&P Global 1200 Coal/Consumable Fuels |
| Neft və qaz | S&P Global 1200 Oil/Gas Exploration/Production |
Bütün qiymət sıraları gündəlik loqarifmik gəlirlərə çevrilmişdir. Əlavə Cədvəl A1 hər sıra üçün 2.009 müşahidə bildirir.
| Sektor | N | Orta | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| AI | 2.009 | 0,001 | 0,020 | -0,145 | 0,122 |
| Brewers | 2.009 | -0,0001 | 0,012 | -0,108 | 0,076 |
| Distillers/Vintners | 2.009 | -0,0003 | 0,013 | -0,106 | 0,090 |
| Tobacco | 2.009 | 0,0002 | 0,012 | -0,099 | 0,061 |
| Casinos/Gaming | 2.009 | -0,0001 | 0,018 | -0,179 | 0,104 |
| Aerospace/Defense | 2.009 | 0,0004 | 0,015 | -0,145 | 0,108 |
| Coal/Consumable Fuels | 2.009 | 0,001 | 0,030 | -0,168 | 0,210 |
| Oil/Gas | 2.009 | 0,0002 | 0,022 | -0,324 | 0,153 |
QVAR modeli
QTF hesablamasının ilk mərhələsi kvantıl vektor avtoreqressiya modelidir:
\[ x_t=\mu(\tau)+\sum_{j=1}^{p}\Phi_j(\tau)x_{t-j}+u_t(\tau) \tag{1} \]
Burada \(x_t\), N ədəd endogen dəyişəndən ibarət vektoru; \(\tau\), 0 ilə 1 arasındakı kvantılı; \(p\), gecikmə dərəcəsini; \(\Phi_j(\tau)\), kvantıla məxsus əmsal matrislərini; \(u_t(\tau)\) isə dispersiya-kovariasiya matrisi \(\Sigma(\tau)\) olan xəta vektorunu göstərir.
Bu düsturun əsas rolu sektor gəlirləri arasındakı dinamik əlaqənin yalnız orta davranışda deyil, paylanmanın müxtəlif bölgələrində ayrıca qiymətləndirilməsini təmin etməkdir.
Wold təsviri
QVAR sistemi daha sonra kvantıl vektor hərəkətli orta formasına çevrilir:
\[ x_t=\mu(\tau)+\sum_{h=0}^{\infty}\Psi_h(\tau)u_{t-h} \tag{2} \]
\(\Psi_h(\tau)\) matrisi keçmiş şokların h dövr sonra sistem üzərindəki təsirini daşıyır. Bu təsvir forecast error variance decomposition hesablamasının əsasını təşkil edir.
Ümumiləşdirilmiş proqnoz xətası dispersiyasının ayrılması
i dəyişəninin H-addım irəli proqnoz xətasının nə qədərinin j dəyişənindəki şoklardan qaynaqlandığı mənbədə aşağıdakı GFEVD ifadəsi ilə hesablanır:
\[ \theta_{ij}(H)= \frac{ \Sigma_{jj}(\tau)^{-1} \sum_{h=0}^{H} \left[ \left(\Psi_h(\tau)\Sigma(\tau)\right)_{ij} \right]^2 }{ \sum_{h=0}^{H} \left( \Psi_h(\tau)\Sigma(\tau)\Psi_h'(\tau) \right)_{ii} } \tag{3} \]
\(\theta_{ij}(H)\) ölçüsüz dispersiya payıdır. Dəyər böyüdükcə j sektorundakı şokların i sektorunun proqnoz qeyri-müəyyənliyinə töhfəsi artır.
Sətir normallaşdırması
GFEVD-də sətir cəmi birbaşa 1 olmaya bildiyi üçün mənbə aşağıdakı normallaşdırmanı tətbiq edir:
\[ \widetilde{\theta}_{ij}(H) = \frac{\theta_{ij}(H)} {\sum_{j=1}^{N}\theta_{ij}(H)} \tag{4} \]
Beləliklə hər i dəyişəni üçün:
\[ \sum_{j=1}^{N}\widetilde{\theta}_{ij}(H)=1 \]
alınır.
NET və TCI göstəriciləri necə şərh olunur?
NET göstəricisi bir sektorun digər sektorlara göndərdiyi ümumi şokla digərlərindən aldığı ümumi şok arasındakı fərqi, TCI isə sistemdə dəyişənlərarası ümumi bağlılığın orta səviyyəsini ölçür; müsbət NET dəyəri xalis risk ötürücüsünü, mənfi NET dəyəri xalis risk qəbuledicisini göstərir, yüksək TCI isə sektorların öz şoklarından daha çox sistemin digər komponentlərindən təsirlənmə payının artdığını ifadə edir.
Xalis ikitərəfli istiqamətli bağlılıq
i və j arasındakı xalis ikitərəfli bağlılıq:
\[ NPDC_{ij}(H) = \widetilde{\theta}_{ij}(H) - \widetilde{\theta}_{ji}(H) \tag{5} \]
kimi müəyyən edilmişdir. İşarə iki dəyişən arasındakı xalis şok istiqamətini göstərir.
Göndərilən və alınan ümumi şoklar
\[ TO_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ji}(H), \qquad FROM_i(H) = \sum_{\substack{j=1 \\ j\neq i}}^{N} \widetilde{\theta}_{ij}(H) \tag{6} \]
\(TO_i\), i dəyişənindən digərlərinə ötürülən bağlılıq payını; \(FROM_i\), digərlərindən i dəyişəninə gələn payı ifadə edir.
Xalis ümumi istiqamətli bağlılıq
\[ NET_i(H)=TO_i(H)-FROM_i(H) \tag{7} \]
\(NET_i>0\) olduqda dəyişən xalis ötürücü, \(NET_i<0\) olduqda isə xalis qəbuledicidir.
Ümumi bağlılıq indeksi
\[ TCI(H) = N^{-1}\sum_{i=1}^{N}TO_i(H) = N^{-1}\sum_{i=1}^{N}FROM_i(H) \tag{8} \]
TCI bütün sistemin orta çarpaz bağlılıq səviyyəsini ümumiləşdirir.
Tezlik sahəsinə keçid
İnvestisiya üfüqünü ayırmaq üçün mənbə tezlik cavab funksiyasından istifadə edir:
\[ \Psi(e^{-i\omega}) = \sum_{h=0}^{\infty}\Psi_h e^{-i\omega h} \tag{9} \]
Bunun spektral sıxlığı:
\[ S_x(\omega) = \Psi(e^{-i\omega}) \Sigma(\tau) \Psi'(e^{i\omega}) \tag{10} \]
kimi yazılır.
Müəyyən tezlik zolağındakı bağlılıq:
\[ \widetilde{\theta}_{ij}(d) = \int_a^b \widetilde{\theta}_{ij}(\omega)\,d\omega \tag{11} \]
ilə toplanır; burada \(d=(a,b)\) tezlik zolağıdır.
| Üfüq | Tezlik zolağı | Zaman qarşılığı |
|---|---|---|
| Qısa müddət | \(d_1=(\pi/5,\pi)\) | 1–5 gün |
| Uzun müddət | \(d_2=(0,\pi/5)\) | 6 gün və ya daha uzun |
Tədqiqatın Metodu və Nəticələri
1. Model parametrləri
Əsas cədvəllər və şəkillər 200 günlük sürüşən pəncərəli QVAR modeli ilə hazırlanmışdır. Gecikmə dərəcəsi BIC meyarı ilə 1 seçilmiş, GFEVD üçün 100 addım irəli proqnoz üfüqü istifadə edilmişdir.
| Parametr | Mənbədə istifadə edilən dəyər |
|---|---|
| Sürüşən pəncərə | 200 gün |
| QVAR gecikmə dərəcəsi | 1 |
| Gecikmə seçimi | BIC |
| GFEVD proqnoz üfüqü | 100 addım |
| Qısa müddət | 1–5 gün |
| Uzun müddət | 6 gün və ya daha uzun |
2. Orta sistem bağlılığı
| Sektor | FROM | TO | NET | Qısa müddətli NET | Uzun müddətli NET |
|---|---|---|---|---|---|
| AI | 52,58 | 54,85 | 2,27 | -0,72 | 2,99 |
| Brewers | 53,13 | 53,72 | 0,59 | 2,88 | -2,29 |
| Distillers/Vintners | 52,10 | 51,83 | -0,27 | -0,18 | -0,08 |
| Tobacco | 43,16 | 38,11 | -5,05 | -2,71 | -2,35 |
| Casinos/Gaming | 57,34 | 61,68 | 4,34 | 5,71 | -1,37 |
| Aerospace/Defense | 56,60 | 66,45 | 9,85 | 5,89 | 3,96 |
| Coal/Consumable Fuels | 41,43 | 33,41 | -8,02 | -8,77 | 0,75 |
| Oil/Gas | 48,20 | 44,48 | -3,72 | -2,11 | -1,61 |
Sistemin ümumi bağlılıq indeksi %50,57-dir. Tezlik ayrılmasında qısa müddətli TCI %39,81, uzun müddətli TCI %10,76-dır.
Bu quruluş sistem üzrə qısa müddətli şokların üstün olduğunu, lakin ayrı-ayrı sektorların NET mövqelərinin investisiya üfüqünə görə dəyişə bildiyini göstərir.
AI-ın qısa və uzun müddətli risk rolu niyə ayrıca qiymətləndirilməlidir?
AI-ın orta NET dəyəri müsbət olsa da, tezlik ayrılması onun qısa müddətdə -%0,72 ilə xalis şok qəbuledicisi, uzun müddətdə +%2,99 ilə xalis şok ötürücüsü olduğunu göstərir; buna görə yalnız ümumi orta göstəriciyə baxmaq qısamüddətli treyderlə uzunmüddətli investorun qarşılaşdığı risk ötürülməsi istiqamətini qarışdıra bilər.
3. Aerospace/Defense niyə diqqət çəkir?
Aerospace/Defense ümumilikdə digər sektorlara %66,45 nisbətində şok ötürülməsi və +%9,85 NET mövqeyi ilə tədqiqatdakı ən güclü xalis risk ötürücüsüdür.
Sektor həm qısa müddətdə +%5,89, həm də uzun müddətdə +%3,96 xalis ötürücüdür. AI ilə əlaqəsi Casinos/Gaming qədər davamlı olmasa da mənbə tərəfindən güclü və təkrarlanan əlaqələrdən biri kimi təsvir edilir.
4. Coal/Consumable Fuels niyə ən böyük xalis qəbuledicidir?
Coal/Consumable Fuels üzrə ümumi NET dəyəri -%8,02 ilə sistemdəki ən böyük xalis qəbuledicidir. Bu nəticənin böyük hissəsi qısa müddətli komponentdən gəlir: qısa müddətli NET -%8,77, uzun müddətli NET isə +%0,75-dir.
Bu nəticə ümumi mənfi mövqenin uzun müddətdə eyni şəkildə davam etmədiyini göstərən aydın tezlik asimmetriyasıdır.
5. AI ilə Casinos/Gaming əlaqəsi
AI-ın ən güclü və ən davamlı ikitərəfli əlaqəsi Casinos/Gaming ilə müəyyən edilmişdir. Cədvəl 1-də AI gəlirinin proqnoz xətası dispersiyasının %14,82-si Casinos/Gaming şokları ilə, Casinos/Gaming gəlirinin proqnoz xətası dispersiyasının %14,06-sı isə AI şokları ilə əlaqəlidir.
Dinamik təhlil 2020–2024 dövrünün böyük hissəsində AI-ın Casinos/Gaming-dən xalis şok aldığı nümunə göstərdiyi halda, uzun müddətdə AI-ın bu sektora qarşı davamlı xalis ötürücü mövqedə qaldığını bildirir. Qısa müddətli təsirin böyüklüyü bəzi dövrlərdə ümumi işarəni əksinə çevirə bilər.
6. AI ilə Tobacco əlaqəsi
Tobacco AI ilə ən zəif ikitərəfli bağlılığı göstərən sektordur. Cədvəl 1-də AI-ın Tobacco-dan aldığı pay %3,39, Tobacco-nun AI-dan aldığı pay isə %3,44-dür.
Mənbənin müzakirə bölməsi bu zəif əlaqəni yetkin istehsal proseslərində frontier rəqəmsal texnologiyaların biznes modelini daha məhdud dərəcədə yenidən formalaşdırması ilə əlaqələndirir. Bu izah empirik səbəbiyyət testi deyil, müəlliflərin tapıntıya dair iqtisadi şərhidir.
7. Figure 1: AI-ın zaman ərzində xalis risk rolu
| Dövr | AI-ın rolu | Mənbədə verilən əsas müşahidə |
|---|---|---|
| 2020 | Güclü xalis ötürücü | COVID-19 bazar şoku ətrafında ümumi NET %20-ni keçir |
| 2022 | Qısa müddətli güclü qəbuledici | Qısa müddətdə %15-dən çox şok udur; uzun müddətli NET sıfıra yaxındır |
| 2023-cü ilin sonu | Xalis qəbuledici | AI aktivlərinin sürətli yenidən qiymətləndirilməsindən sonra ümumi və uzun müddətli göstərici mənfiyə keçir |
| 2025–2026 | Yenidən ötürücü | Bağlılıq yüksəlir; AI mənbəli spillover təxminən %15 səviyyəsinə çatır və sonra yenidən azalır |
8. Figure 2: sektorlara görə ikitərəfli bağlılıq
Figure 2 AI ilə yeddi sektorun qısa, uzun və ümumi xalis ikitərəfli bağlılığını 2018–2026 boyunca ayrıca göstərir.
| Sektor | AI ilə əlaqənin mənbədə təsvir edilən xarakteri |
|---|---|
| Casinos/Gaming | Ən davamlı əlaqə |
| Aerospace/Defense | Güclü, lakin dövri; istiqamət tez-tez dəyişə bilər |
| Coal/Consumable Fuels | Aydın rejim dəyişikliyi |
| Oil/Gas | İstiqamət tez-tez dəyişir, aydın və davamlı üstün istiqamət yoxdur |
| Brewers | Daha zəif və qısa müddətli |
| Distillers/Vintners | Daha zəif və qısa müddətli |
| Tobacco | Ən zəif əlaqə |
9. Figure 3: kvantıl ölçüsü
Figure 3 qısa müddətli, uzun müddətli və ümumi bağlılığı zaman-kvantıl istilik xəritələri şəklində göstərir. Şaquli ox kvantıl səviyyəsini, üfüqi ox zamanı göstərir. Müsbət sahələr AI-ın xalis risk ötürücüsü, mənfi sahələr isə xalis risk qəbuledicisi olduğu şəraiti göstərir.
2020–2022 dövründə güclü qısa müddətli dəyişikliklər xüsusilə orta kvantıllarda cəmlənir. Bu tapıntı AI–sin sektor risk ötürülməsinin yalnız ifrat eniş və ya ifrat yüksəliş quyruqları ilə hərəkətə gətirilmədiyini göstərir.
2024-cü ilin əvvəlində AI orta kvantıllar ətrafında xalis qəbulediciyə çevrilərkən ən aşağı kvantıllarda ötürücü mövqeyini qoruyur. 2025-dən sonra müsbət ötürücü rolu getdikcə daha geniş kvantıl aralığına yayılır.
10. Dayanıqlılıq yoxlamaları
Mənbə əsas nəticələrin müxtəlif bazar dövrlərində qorunub-qorunmadığını araşdırmaq üçün seçməni 1 yanvar 2022 tarixindən iki yerə bölmüşdür.
| Dövr | TCI | AI ümumi NET | AI qısa müddətli NET | AI uzun müddətli NET |
|---|---|---|---|---|
| 1 iyun 2018–31 dekabr 2021 | 57,13 | 1,20 | -4,37 | 5,57 |
| 1 yanvar 2022–30 may 2026 | 44,89 | 2,98 | 2,76 | 0,23 |
İlk alt dövrdə sistem bağlılığı daha yüksək görünür. AI-ın ümumi mövqeyi hər iki dövrdə müsbət olsa da qısa/uzun müddət tərkibi nəzərəçarpacaq dərəcədə dəyişir. İlk dövrdə AI qısa müddətdə qəbuledici, uzun müddətdə güclü ötürücüdür; ikinci dövrdə qısa müddətli mövqe müsbətə keçir.
Müəlliflər erkən dövrdə geriyə doğru hesablanmış indeks dəyərlərinin daha böyük paya malik ola biləcəyini və alt dövrlərə bölünmənin mümkün backfilled-index bias baxımından əlavə yoxlama təmin etdiyini qeyd edirlər.
Bu tədqiqat səbəbiyyət göstərirmi?
Xeyr. QTF connectedness bir dəyişəndəki şokların digər dəyişənlərin proqnoz xətası dispersiyasındakı payını və xalis istiqamətini ölçür; bu metrik AI texnologiyasının müəyyən sektorun gəlirini birbaşa səbəb-nəticə əlaqəsi ilə dəyişdirdiyini sübut etmir və mənbə də bağlılıq ölçülərinin risk ötürülməsini göstərdiyini, səbəbiyyət göstərmədiyini açıq məhdudiyyət kimi bildirir.
11. Maliyyə şərhi
Mənbə AI ilə mübahisəli sektorlar arasındakı bağlılığın portfel diversifikasiyası və hedge qərarlarında vahid sabit korrelyasiya kimi qiymətləndirilməməli olduğunu müdafiə edir.
Qısa müddətli investorlar xüsusilə sürətli şok ötürülməsini, uzun müddətli investorlar isə AI-ın daha aydın uzunmüddətli risk-ötürücü rolunu nəzərə almalıdırlar. Casinos/Gaming və Aerospace/Defense ikitərəfli bağlılıqlarının yüksəkliyi səbəbindən mənbədə müntəzəm monitorinq baxımından xüsusilə önə çıxarılır.
Mənbə həmçinin stress testinin yalnız böhran və ya tail-event ssenarilərinə fokuslanmasının kifayət etməyə biləcəyini bildirir; çünki mühüm spillover hərəkətləri orta bazar kvantıllarında da ortaya çıxır.
12. Tədqiqatın dəstəklədiyi
Tədqiqat AI ilə yeddi mübahisəli sektor arasında orta səviyyəli və zamanla dəyişən maliyyə bağlılığının olduğunu; AI-ın orta hesabla xalis risk ötürücüsü olduğunu, lakin qısa və uzun müddətdə rolunun fərqləndiyini dəstəkləyir.
Tədqiqat həmçinin sektorlar arasında mühüm heterogenlik olduğunu, Casinos/Gaming və Aerospace/Defense əlaqələrinin Tobacco ilə müqayisədə daha güclü olduğunu dəstəkləyir.
Kvantıl nəticələri bağlılığın yalnız ifrat bazar quyruqlarında deyil, normal və orta bazar şəraitində də nəzərəçarpan olduğunu dəstəkləyir.
13. Tədqiqatın dəstəkləmədiyi
Tədqiqat AI texnologiyasının Casinos/Gaming, Aerospace/Defense və ya digər sektorların səhm qiymətlərini səbəbiyyətlə dəyişdirdiyini sübut etmir.
Qlobal sektor indekslərindən istifadə edildiyi üçün eyni bağlılıq əmsallarının tək bir ölkə, şirkət və ya region üçün keçərli olduğu nəticəsinə gəlmək olmaz.
Tədqiqat müəyyən hedge strategiyasının dəqiq gəlir və ya zərər azaldılması performansını yoxlayan portfel optimallaşdırma təcrübəsi deyil.
Əlaqələrin gələcəkdə eyni böyüklük və istiqamətdə qalacağı nəticəsinə də gəlmək olmaz; Figure 1 və Figure 2 əksinə risk istiqamətinin zamanla tez-tez dəyişdiyini göstərir.
14. Əsas məhdudiyyətlər
Birinci məhdudiyyət qlobal indekslərin regional fərqləri gizlədə bilməsidir. ABŞ, Avropa və ya Asiya mərkəzli alt bazarlar fərqli risk ötürülməsi strukturları göstərə bilər.
İkinci məhdudiyyət connectedness ölçülərinin səbəbiyyət qurmamasıdır.
Üçüncü məhdudiyyət AI indeksinin seçmənin erkən hissəsində geriyə doğru hesablanmış dəyərlər ehtiva edə bilmə ehtimalıdır. Mənbə bunu alt dövr dayanıqlılıq yoxlaması ilə qismən nəzərə alır.
Dördüncü məhdudiyyət QTF modelinin nəticələrinin pəncərə uzunluğundan, gecikmə strukturundan, proqnoz üfüqündən və seçilmiş indeks nümayəndələrindən asılı olmasıdır. Tədqiqat konkret model spesifikasiyasından istifadə edir və bütün mümkün alternativ modelləri sınaqdan keçirmir.
Mənbə və Metod Qeydi
Orijinal başlıq: Quantile-time-frequency connectedness between AI and sin industries
Mənbə PDF-də müəlliflər: Barbara Čeryová; Peter Árendáš.
Məsul müəllif: Barbara Čeryová.
Mənbə PDF-də qurum: Bratislava University of Economics and Business, Dolnozemská cesta 1, Bratislava, 852 35, Slovakia.
Biblioqrafik uyğunsuzluq: SSRN-in aktual qeyd səhifəsi eyni başlıq və DOI üçün müəllifləri Barbara Rasiova və Peter Arendas kimi siyahıya alır. Yüklənmiş PDF isə Barbara Čeryová və Peter Árendáš yazılışından istifadə edir. Verianla bu iki qeydi səssizcə birləşdirməmiş və ya birinin digərinin qəti düzəlişi olduğunu fərz etməmişdir.
Platforma: SSRN.
SSRN nömrəsi: 6933526.
DOI: 10.2139/ssrn.6933526.
SSRN qeyd tarixi: 13 iyun 2026.
Uzunluq: 14 səhifə.
Mənbə növü: Maliyyə ekonometriyası / zaman-tezlik bağlılığı təhlili preprinti.
Rəyçilik statusu: Yüklənmiş PDF tədqiqatın hələ rəyçi qiymətləndirməsindən keçmədiyini açıq şəkildə bildirir.
Lisenziya: SSRN qeydində License Information sahəsi olsa da əlçatan qeyd açıq Creative Commons və ya ekvivalent təkrar istifadə şərtlərini göstərmir. Buna görə açıq lisenziya fərz edilməmişdir.
Seçmə: Mənbənin metod mətni 1 iyun 2018–31 may 2026 aralığını verir. Cədvəl 1 və Əlavə Cədvəl A3 bitmə tarixini 30 may 2026 kimi yazır. Mənbə daxilindəki bu bir günlük fərq dəyişdirilmədən saxlanılmışdır.
Müşahidə sayı: Hər sıra üçün 2.009 gündəlik loqarifmik gəlir müşahidəsi.
Əsas məlumat: S&P Kensho Global Artificial Intelligence Enablers Index və yeddi S&P Global 1200 sektor indeksi.
Əsas metod: Quantile-Time-Frequency Connectedness; QVAR; Wold təsviri; generalized forecast error variance decomposition; Diebold–Yılmaz istiqamətli connectedness; Baruník–Křehlík tezlik ayrılması.
Model parametrləri: 200 günlük rolling window; QVAR lag 1, BIC; 100-step-ahead GFEVD; qısa müddət 1–5 gün; uzun müddət 6 gün və ya daha çox.
Maliyyələşdirmə: VEGA 1/0639/24 — “Financial innovations, digitalization and financial literacy as accelerators of economic recovery in a competitive environment with economic imbalances”; KEGA 031EU-4/2024 — “Energy crisis and energy security of Slovakia and the EU”.
Maraqlar toqquşması: Müəlliflər məlum maliyyə marağının və ya tədqiqata təsir göstərə biləcək şəxsi münasibətin olmadığını bəyan edirlər.
Məlumat əlçatanlığı: Yüklənmiş PDF-də ayrıca Data Availability bölməsi görünmür.
CRediT / müəllif töhfələri: Yüklənmiş PDF-də ayrıca Author Contributions və ya CRediT bölməsi görünmür.
Əsas metodoloji məhdudiyyət: Connectedness risk ötürülməsini və proqnoz xətası dispersiyasının paylaşılmasını ölçür; səbəbiyyətli iqtisadi mexanizm testi deyil. Qlobal indekslər regional heterogenliyi gizlədə bilər.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib