


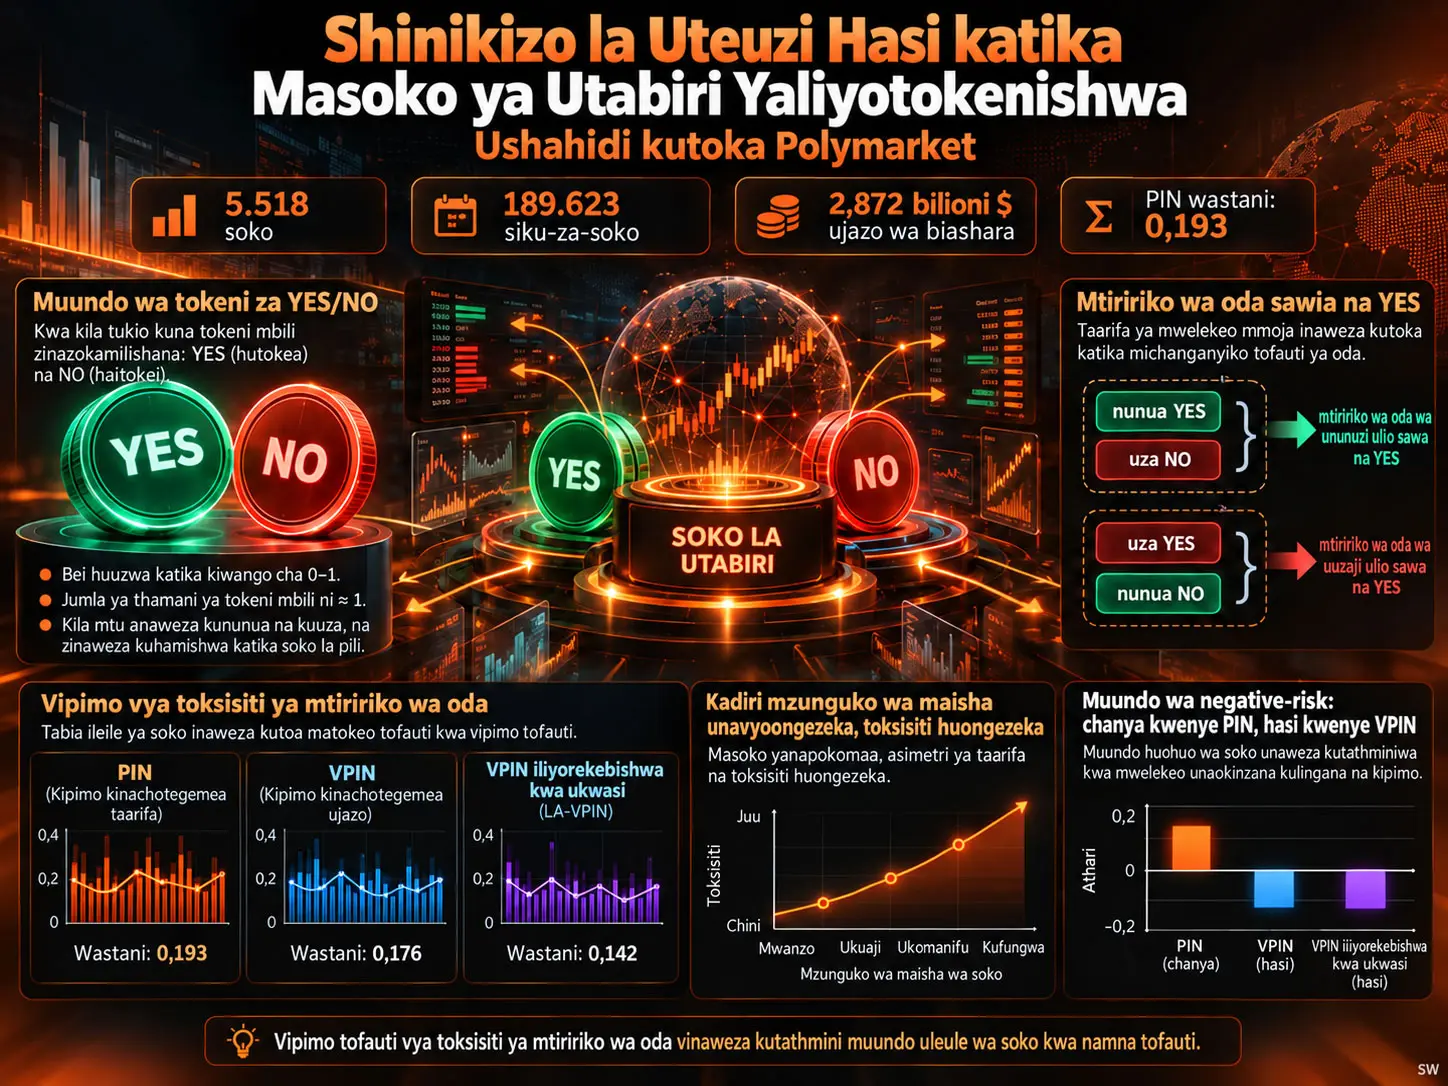
Uwezekano wa Biashara yenye Taarifa (Probability of Informed Trading, PIN) ni kipimo cha mikrostruktura ya soko kinachokadiria kwa kiasi shinikizo la uteuzi hasi kwa kuunda mfano wa mchakato wa kuwasili kwa maagizo ya ununuzi na uuzaji kama mchanganyiko wa mikondo ya maagizo yenye taarifa na yasiyo na taarifa. Utafiti huu unajenga upya mkondo wa maagizo wa YES-sawa wa masoko 5.518 ya binary yaliyotatuliwa kutoka matukio ya miamala ya OrderFilled yanayotegemea Polygon kwenye Polymarket na kulinganisha PIN na vipimo vya VPIN vinavyotegemea ujazo wa dola pamoja na VPIN iliyorekebishwa kwa ukwasi. Sampuli kuu, baada ya kuondoa siku tatu za mwisho za biashara, ina siku-soko 189.623 na ujazo wa biashara uliohifadhiwa wa dola bilioni 2,872. Wastani wa PIN ni 0,193. Mzunguko mrefu zaidi wa maisha ya biashara unahusishwa na toksisiti ya juu katika vipimo vyote vitatu vya toksisiti, ilhali usanifu wa linked-outcome negative-risk unahusishwa na toksisiti ya juu katika PIN lakini toksisiti ya chini katika vipimo vinavyotegemea VPIN. Kwa hiyo, matokeo makuu ya utafiti ni kwamba iwapo muundo uleule wa soko la kidijitali unaonekana kuwa “toksiki” au la unaweza kutegemea metriki ya mkondo wa maagizo inayotumiwa. Matokeo ni ya uchunguzi na uhusiano; hayathibitishi biashara haramu ya ndani wala kwamba muundo fulani wa soko unasababisha toksisiti.
Katika muundo wa mkataba wa binary wa Polymarket, msimamo chanya kuhusu tukio hauonyeshwi kwa kununua tokeni ya YES pekee; kuuza tokeni ya NO pia kunaweza kuwakilisha upande uleule wa kiuchumi. Vivyo hivyo, kuuza YES na kununua NO kunaweza kuwakilisha msimamo uleule wa kiuchumi katika mwelekeo hasi kuhusu tukio. Kwa sababu hiyo, kuhesabu moja kwa moja miamala ghafi ya YES na NO kama ununuzi/uuzaji kunaweza kuainisha vibaya mkondo wa maagizo wenye mwelekeo katika kiwango cha tukio.
Moja ya michango mikuu ya kimetodolojia ya utafiti ni kubadilisha muundo huu wa tokeni mbili kuwa kipimo cha pamoja cha YES-sawa na kuonyesha kwamba vipimo tofauti vya toksisiti kama PIN, VPIN na VPIN iliyorekebishwa kwa ukwasi vinaweza kutoa matokeo tofauti kuhusu muundo uleule wa soko.
Tatizo la utafiti
Masoko yanayotegemea blockchain yanaweza kufanya rekodi za miamala zipatikane hadharani; hata hivyo, kuonekana kwa miamala hakumaanishi kwamba washiriki wote wana taarifa sawa. Masoko ya utabiri yanapochunguzwa kwa kazi zake za kukusanya taarifa na kutabiri uwezekano, swali tofauti hujitokeza kutoka kwa mtazamo wa mikrostruktura ya soko la fedha: taarifa mpya huingia kwenye bei kupitia mkondo gani wa maagizo, na upande unaotoa ukwasi hukabiliwa na shinikizo la uteuzi hasi kwa kiwango gani?
Utafiti huu haujaribu kubaini utambulisho wa wafanyabiashara binafsi au kama akaunti fulani zilitumia taarifa za siri. Uchambuzi unalenga tatizo la upimaji katika kiwango cha soko: je, mkataba uleule wa Polymarket unapochunguzwa kwa vipimo tofauti vya order-flow toxicity unatoa matokeo yale yale ya muundo?
Kwa nini mkondo wa maagizo wa YES-sawa unajengwa upya kwenye Polymarket?
Mkondo wa maagizo wa YES-sawa unajengwa upya kwa sababu katika muundo wa tokeni mbili wa YES/NO wa Polymarket, msimamo unaounga mkono tukio unaweza kuundwa kwa kununua YES au kuuza NO, huku msimamo dhidi ya tukio unaweza kuundwa kwa kuuza YES au kununua NO; kwa hiyo lebo ghafi za ununuzi/uuzaji wa tokeni hazionyeshi moja kwa moja mwelekeo wa kiuchumi katika kiwango cha tukio.
Kutoa mwelekeo wa muamala kutoka kwa mekanizimu ya settlement
Chanzo kinatumia hali ya settlement ya upande wa taker katika kila muamala uliotekelezwa. Iwapo taker anatoa dhamana na kupokea outcome token, anachukuliwa kuwa amenunua tokeni husika; iwapo anakabidhi outcome token na kupokea dhamana, anachukuliwa kuwa ameuza.
| Muamala ghafi | Mwelekeo wa kiuchumi katika kiwango cha tukio | Darasa la YES-sawa |
|---|---|---|
| Kununua YES | Kuunga mkono tukio | Ununuzi wa YES-sawa |
| Kuuza NO | Kuunga mkono tukio | Ununuzi wa YES-sawa |
| Kuuza YES | Dhidi ya tukio | Uuzaji wa YES-sawa |
| Kununua NO | Dhidi ya tukio | Uuzaji wa YES-sawa |
Mbinu hii hutumia moja kwa moja mekanizimu ya settlement ya blockchain badala ya makadirio ya kawaida ya trade-signing yanayotegemea quote. Hivyo, kwa modeli ya PIN, idadi za kila siku za ununuzi na uuzaji zinaweza kuonyeshwa katika mwelekeo mmoja wa kiuchumi katika kiwango cha tukio.
PIN hupima nini?
PIN ni uwiano usio na kipimo wa shinikizo la uteuzi hasi unaopima, chini ya dhana za modeli, ni sehemu gani ya jumla ya kiwango cha kuwasili kwa maagizo inayoweza kuelezwa na mchakato wa kuwasili kwa maagizo “yenye taarifa” unaohusishwa na tukio la taarifa; PIN ya juu inaashiria sehemu yenye nguvu zaidi ya informed-order-arrival, lakini si ushahidi wa moja kwa moja wa illegal insider trading.
Mlinganyo wa PIN
Katika chanzo, PIN kwa soko \(m\) imetolewa kama ifuatavyo:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Hapa:
- \(\alpha_m\), ni uwezekano wa kutokea kwa tukio la taarifa katika soko \(m\).
- \(\mu_m\), ni kasi ya kuwasili kwa maagizo yenye taarifa wakati tukio la taarifa lipo.
- \(\varepsilon_{b,m}\), ni kasi ya kuwasili kwa maagizo ya ununuzi yasiyo na taarifa.
- \(\varepsilon_{s,m}\), ni kasi ya kuwasili kwa maagizo ya uuzaji yasiyo na taarifa.
Numereta ya mlinganyo inawakilisha kiwango cha maagizo yenye taarifa kinachohusishwa na tukio la taarifa, huku denominator ikiwasilisha jumla ya kiwango cha kuwasili kwa maagizo yenye taarifa na yasiyo na taarifa. Kwa hiyo PIN kama uwiano usio na kipimo inaonyesha uzito wa jamaa wa sehemu ya informed-arrival kati ya 0 na 1.
Thamani ya wastani ya \(PIN=0.193\) katika utafiti inamaanisha kwamba chini ya modeli na dhana zilizotumiwa, takriban sehemu moja ya tano ya kuwasili kwa maagizo yaliyojengwa upya inahusishwa na sehemu yenye taarifa. Tafsiri hii si utambuzi kwamba wafanyabiashara kwa kweli walitumia taarifa za siri au haramu.
Ukaguzi wa utambulishikaji wa modeli ya PIN
Chanzo kinalinganisha modeli mchanganyiko ya PIN na benchmark ya independent-Poisson isiyo na taarifa kwa kutumia likelihood-ratio test. Benchmark isiyo na taarifa ya aina ya H0 inakataliwa katika %98,7 ya masoko kwa kiwango cha \(p<0.01\), na katika %99,1 kwa kiwango cha \(p<0.05\).
Matokeo haya hayaonyeshi kwamba maelezo yote ya modeli ya PIN ni kamilifu; chanzo kinayatumia kwa maana finyu zaidi kama ushahidi wa uchunguzi kwamba mchanganyiko wa informed-arrival unaweza kutofautishwa kiempiria katika sehemu kubwa ya sampuli.
Uthibitishaji huru wa kutokuwiana kwa maagizo yenye mwelekeo kwa PIN
Utafiti haupimi PIN ndani ya modeli ya likelihood pekee. Uhusiano wa Spearman kati ya PIN na wastani wa kila siku wa thamani kamili ya YES-sawa order imbalance uko kati ya 0,216 na 0,242 katika sampuli tofauti za ubora na ni muhimu kwa kiwango cha %1.
Uhusiano huu chanya umetumiwa kama uthibitishaji wa ziada unaounga mkono kwamba thamani ya PIN si bidhaa ya nambari tu ya utaratibu wa optimization/likelihood bali inahusiana na shinikizo la mkondo wa maagizo wenye mwelekeo.
Kwa nini PIN na VPIN zinaweza kutoa matokeo tofauti kwa soko lilelile?
PIN ni kipimo cha arrival-based kinachounda modeli ya idadi na kiwango cha kuwasili kwa maagizo yenye taarifa na yasiyo na taarifa, ilhali VPIN hutathmini mkondo wa miamala kupitia kutokuwiana katika volume-time na VPIN iliyorekebishwa kwa ukwasi hujumuisha pia ukwasi wa soko; kwa hiyo soko lenye kuwasili kwa maagizo mengi nyeti kwa taarifa linaweza kuonekana toksiki zaidi katika PIN lakini kuonyesha toksisiti ya chini katika VPIN kwa sababu ya hedge iliyosawazika, arbitraj au mkondo wa ujazo wa upande pinzani.
VPIN inayotegemea ujazo wa dola
Mbinu ya VPIN hufuatilia kutokuwiana katika ujazo wa ununuzi na uuzaji ndani ya muda wa ujazo badala ya muda wa kalenda uliowekwa. Kwa hiyo mkazo mkuu si idadi ya maagizo yaliyoingia bali ni kiwango ambacho ujazo wa biashara umegawanyika kwa upande mmoja au kwa usawa.
VPIN iliyorekebishwa kwa ukwasi
VPIN iliyorekebishwa kwa ukwasi hupima toksisiti ya volume-synchronized kwa kuzingatia hali ya ukwasi wa soko. Kwa hiyo order-flow imbalance ileile ya nominali haiwezi kutafsiriwa kwa namna ileile katika masoko yenye ukwasi mkubwa na masoko yenye ukwasi mdogo.
Kwa nini tofauti ya kipimo si mkanganyiko?
Muundo wa soko unaweza kuongeza mara kwa mara kuwasili kwa maagizo yenye taarifa au nyeti kwa taarifa huku wakati huo huo ukiufanya ujazo wa ununuzi na uuzaji kuwa na uwiano zaidi kutokana na hedge za mikataba tofauti, miamala ya relative-value au arbitraj. Katika hali kama hiyo, PIN inaweza kuongezeka huku VPIN ikipungua. Hili ndilo hasa tegemezi la kipimo ambalo ni matokeo makuu ya kifedha ya utafiti.
Usanifu wa Negative-risk
Chanzo kinatumia kigezo cha negative-risk kama kigezo cha usanifu kinachowakilisha muundo wa soko wa linked-outcome. Toleo fupi lililopakiwa halielezi kwa kina maelezo ya kiufundi ya mekanizimu ya itifaki ya negative-risk; kwa hiyo Verianla haiongezi hapa usanifu wa itifaki au mekanizimu ya arbitraj ambayo haipo katika chanzo.
Matokeo ya regresioni yanaonyesha kwamba usanifu huu unahusishwa kwa chanya na PIN lakini kwa hasi na vipimo vinavyotegemea VPIN. Mabadiliko haya ya ishara ndiyo ugunduzi mkuu wa kimetodolojia wa utafiti.
Lifecycle exposure
Kigezo cha retained trading days kinawakilisha muda wa maisha wa mkataba unaoonekana katika uchambuzi. Kwa kuwa mikataba inayodumu muda mrefu ina muda zaidi wa kuwasili kwa taarifa mpya na kurekebisha nafasi, utafiti unatafsiri kigezo hiki kama lifecycle exposure.
Jambo muhimu ni kwamba mgawo wa trading days ni chanya katika PIN, dollar-VPIN na VPIN iliyorekebishwa kwa ukwasi. Matokeo haya yanaonyesha kwamba, tofauti na mabadiliko ya ishara yanayotegemea kipimo katika usanifu wa negative-risk, athari ya mzunguko wa maisha ni thabiti zaidi.
Utafiti unaunga mkono na hauungi mkono nini
Utafiti unaunga mkono: katika mikataba ya binary ya Polymarket iliyotatuliwa, shinikizo la uteuzi hasi katika kiwango cha soko linaweza kupimwa kwa PIN; PIN inahusiana chanya na kutokuwiana kwa maagizo yenye mwelekeo; mzunguko mrefu zaidi wa maisha ya mkataba unahusishwa na thamani za juu katika metriki zote tatu za toksisiti; ishara ya usanifu wa negative-risk hubadilika kulingana na kipimo cha toksisiti kinachotumiwa.
Utafiti hauungi mkono: haithibitishwi kwamba biashara haramu ya ndani imetokea katika mkataba wenye PIN ya juu. Regresioni si muundo wa kisababishi. Matokeo hayawezi kujumlishwa kiotomatiki kwa masoko yote ya utabiri yenye matokeo mengi, scalar au yanayotegemea AMM. Data ya blockchain settlement haionyeshi moja kwa moja nia ya trader au chanzo cha taarifa nje ya mnyororo.
Mbinu na Matokeo ya Utafiti
1. Kutoka data ghafi hadi sampuli ya mwisho
Utafiti unatumia matukio ya decoded OrderFilled na metadata ya soko kutoka mnyororo wa Polygon wa Polymarket. Ni masoko yaliyotatuliwa, ya binary na yenye tokeni za YES/NO zinazoweza kutambuliwa wazi tu yaliyohifadhiwa.
| Hatua | Siku-soko | Soko | Ujazo wa biashara |
|---|---|---|---|
| Paneli ghafi za kila siku za mwezi ziliunganishwa | 855.655 | 134.945 | 16,788 bilioni $ |
| Baada ya miamala Duplicate | 855.655 | 134.945 | 16,788 bilioni $ |
| Baada ya vichujio vya ubora vya kila siku | 855.655 | 134.945 | 16,788 bilioni $ |
| Baada ya vichujio vya kiwango cha soko | 206.177 | 5.518 | 4,472 bilioni $ |
| Paneli kuu baada ya kuondoa siku 3 za mwisho za biashara | 189.623 | 5.518 | 2,872 bilioni $ |
2. Sampuli ndogo za ubora wa makadirio ya PIN
| Sampuli | Idadi ya masoko | Wastani wa PIN | Spearman ρ na Order imbalance |
|---|---|---|---|
| Modeli zote zilizokaribia | 5.518 | 0,193 | 0,233*** |
| Zisizo Boundary / unstable | 3.890 | 0,197 | 0,242*** |
| Sampuli Conservative | 1.908 | 0,202 | 0,216*** |
Chanzo pia kinaripoti median PIN ya 0,186 na PIN iliyopimwa kwa uzito wa ujazo wa biashara ya 0,192. Ukaribu mkubwa kati ya wastani na matokeo yaliyopimwa kwa uzito wa ujazo unaunga mkono kwamba kiwango cha wastani cha 0,193 hakitokani tu na masoko madogo.
3. Muundo wa regresioni wa sehemu mtambuka
Vipimo tofauti vya toksisiti vilitumiwa na vipimo sawa vya msingi vya sehemu mtambuka. Vigezo vya ufafanuzi vinajumuisha log ujazo wa biashara, retained trading days, negative-risk architecture, kushinda kwa matokeo ya YES, vidhibiti vya bei na athari thabiti za kategoria.
Makosa sanifu yamewekwa katika makundi kwa kiwango cha resolution month. Chanzo kinasema wazi kwamba hakuna mabadiliko ya nje/kibahati katika usanifu wa mkataba; kwa hiyo vigawo vinatafsiriwa kama uhusiano wa masharti.
| Kigezo | Zote zilizokaribia | Sampuli ndogo safi | Conservative |
|---|---|---|---|
| ln(Ujazo) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| Bei ya wastani ya YES | -0,021*** | -0,017*** | -0,036*** |
| Mtawanyiko wa bei | 0,083*** | 0,069*** | 0,088** |
| Umbali kutoka 0,5 | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Mgawo wa log ujazo ni muhimu tu katika sampuli ya modeli zote zilizokaribia na si thabiti katika sampuli kali zaidi. Kwa upande mwingine, vigezo vya retained trading days na negative-risk vinatoa matokeo thabiti zaidi katika regresioni za PIN.
4. Premium ya PIN ya Negative-risk
Katika modeli za baseline PIN, PIN ya masoko ya negative-risk ni takriban 0,021–0,026 juu wakati vidhibiti vingine vimeshikiliwa thabiti. Kwa kuwa PIN iko kwenye kipimo cha 0–1, hii inalingana na uhusiano wa takriban 2,1–2,6 pointi za asilimia.
Katika matokeo ya Supplementary Material yaliyoripotiwa katika maandishi makuu ya chanzo, mgawo wa matched-sample ni 0,019 na \(p<0.01\); baada ya matching, kiwango cha juu cha standardized mean difference ni chini ya 0,08. Kwa kuwa Supplementary Material haipo katika faili hii iliyopakiwa na mtumiaji, maelezo ya algoritimu ya matching hayajathibitishwa kwa kujitegemea na Verianla.
5. Ukaguzi wa uthabiti wa dirisha la terminal
Kwa kuwa kiasi cha taarifa ya umma na uwazi wa matokeo vinaweza kuongezeka kadiri tarehe ya resolution inavyokaribia katika masoko ya utabiri, utafiti pia unapima unyeti kwa siku za mwisho.
| Siku ya mwisho ya biashara iliyoondolewa | Zote zilizokaribia | Zisizo Boundary/unstable | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
Wastani wa PIN hupungua kadiri siku za mwisho zinavyoondolewa. Mfano huu unaunga mkono kwamba vipindi vilivyo karibu na resolution vina adverse-selection pressure ya juu. Hata hivyo, hata siku 14 za mwisho zinapoondolewa, PIN haikaribii sifuri, na kwa hiyo chanzo kinasema kwamba shinikizo la uteuzi hasi si zao la dirisha la terminal pekee.
Kwa nini ishara ya matokeo ya negative-risk hubadilika kulingana na metriki ya toksisiti inayotumiwa?
Usanifu wa negative-risk unahusishwa na shinikizo la juu la uteuzi hasi kwa +0,0223 katika modeli ya arrival-based PIN, lakini na toksisiti ya chini ya volume-synchronized kwa -0,0163 katika VPIN inayotegemea ujazo wa dola na -0,0062 katika VPIN iliyorekebishwa kwa ukwasi; mabadiliko haya ya ishara yanaonyesha kwamba usanifu uleule wa soko unaweza kujiendesha tofauti kwa upande wa kiwango cha kuwasili kwa maagizo na kutokuwiana kwa ujazo, na yanaashiria kwamba metriki moja ya toksisiti haiwezi kuwakilisha ubora wote wa soko.
| Kigezo | PIN | Dollar-VPIN | VPIN iliyorekebishwa kwa ukwasi |
|---|---|---|---|
| ln(Ujazo) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days ni chanya katika modeli zote tatu. Kwa hiyo kurefuka kwa mzunguko wa maisha ya mkataba ni matokeo thabiti zaidi ya muundo wa utafiti yanayohusishwa na kipimo cha juu katika ufafanuzi wote wa arrival-based na volume-based wa toksisiti.
Katika usanifu wa negative-risk, kinyume chake hutokea: metriki inayotumiwa hubadilisha matokeo. Iwapo PIN pekee inafuatiliwa, masoko ya linked-outcome yanaweza kuonekana yenye taarifa nyingi/toksiki zaidi; iwapo VPIN pekee inafuatiliwa, masoko hayo hayo yanaweza kuonyesha volume-imbalance toxicity ya chini.
6. Maana kwa ufuatiliaji wa soko
Tafsiri ya matumizi ya chanzo ni kwamba ni hatari kupanga masoko ya kidijitali ya utabiri kwa kutumia kiashiria kimoja cha adverse-selection. Kufuatilia pamoja vipimo vya arrival-based na volume-synchronized kunaweza kutoa ufuatiliaji wenye uwiano zaidi, hasa katika miundo ya linked-outcome yenye shughuli nyingi za hedge, relative-value na arbitraj.
Kwa upande wa mtoa ukwasi, hatari mbili tofauti pia zinapaswa kutenganishwa: kutokuwa sawa kwa taarifa katika kuwasili kwa maagizo na kutokuwiana kwa ujazo si kitu kimoja. Soko linaweza kuwa hatarishi katika moja lakini lenye uwiano zaidi katika nyingine.
7. Mapungufu makuu ya utafiti
Uchambuzi ni wa uchunguzi katika kiwango cha soko na si wa kisababishi. Mgawo wa usanifu wa negative-risk si treatment effect inayotokana na ugawaji wa nasibu wa usanifu.
Sampuli inajumuisha tu mikataba ya binary ya Polymarket iliyotatuliwa. Masoko yenye matokeo mengi, scalar contracts au miundo inayotegemea automated market maker si lazima itoe matokeo yale yale.
Matukio yaliyotekelezwa ya settlement hayaonyeshi nia ya mwekezaji. Muamala uleule unaweza kuwa sehemu ya hedge, arbitraj, biashara inayotegemea taarifa au mkakati mwingine.
Data ya on-chain haionyeshi chanzo cha taarifa cha off-chain. Kwa hiyo haiwezekani kubaini kupitia PIN ni trader gani alikuwa na taarifa gani au hali ya kisheria ya taarifa hiyo.
Chanzo hakitambui wash trading moja kwa moja. Hili ni punguzi muhimu, hasa kwa kuwa self-matched au ujazo bandia unaweza kuathiri vipimo vya ubora wa soko katika masoko ya mali za kidijitali.
Maelezo ya Full likelihood na baadhi ya ukaguzi wa matched-sample yameachwa kwa Supplementary Material; kwa kuwa faili husika ya supplementary haipo katika upakiaji wa sasa wa mtumiaji, uwezo wa kuzalisha upya kwa kujitegemea maelezo haya haujaangaliwa ndani ya kazi hii ya Verianla.
8. Mwelekeo wa utafiti wa baadaye
Chanzo kinataja kuhusisha matokeo ya toksisiti ya kiwango cha soko na faida katika kiwango cha pochi, tabia ya trader na muundo wa order-book kama hatua inayofuata ya utafiti. Upanuzi kama huo unaweza kusaidia kuchunguza kwa undani zaidi ni makundi gani ya trader na mikakati gani ya biashara inayohusishwa kwa kweli na vipimo aggregate kama PIN.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Mwandishi: Anh Quang Le.
Taasisi: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Aina ya chanzo: utafiti wa preprint uliowekwa alama kama “Research article” kwenye ukurasa wa kwanza wa faili iliyopakiwa, lakini ukafafanuliwa kama “letter” katika maandishi makuu.
Hali ya ukaguzi wa rika: PDF ya chanzo inaeleza katika kila ukurasa kwamba kazi hiyo haijapitia ukaguzi wa rika.
Jukwaa: SSRN.
Kitambulisho cha SSRN: 6933527.
DOI: 10.2139/ssrn.6933527.
Maelezo ya toleo: Makala hii ya Verianla inategemea maudhui ya kisayansi ya toleo la preprint la kurasa 11 lililopakiwa na mtumiaji. Rekodi hiyo hiyo ya SSRN ina marekebisho marefu zaidi yaliyokuja baadaye yenye kichwa na upeo uliobadilishwa; hakuna matokeo mapya ya kisayansi kutoka marekebisho hayo ya baadaye yaliyoongezwa katika maandishi haya.
Leseni: Hakuna leseni wazi ya Creative Commons inayoonekana katika PDF iliyopakiwa. Kwa kuwa leseni ya wazi ya matumizi tena haijathibitishwa, maandishi ya chanzo, muundo wa jedwali na mpangilio asili wa grafiki havijatumika tena; ukweli wa kisayansi pekee ndio umewasilishwa katika muundo huru wa Verianla.
Data ghafi: data za Polymarket on-chain zinazotolewa na Dune Analytics.
Data kuu ya miamala: matukio ya decoded OrderFilled kwenye Polygon na metadata ya soko.
Sampuli: masoko 5.518 ya binary yaliyotatuliwa; baada ya kuondoa siku tatu za mwisho za biashara, siku-soko 189.623 na ujazo wa biashara uliohifadhiwa wa dola bilioni 2,872.
Mbinu kuu: YES-equivalent taker-side order-flow reconstruction; mbinu ya PIN ya Easley na wenzake; VPIN inayotegemea ujazo wa dola; VPIN iliyorekebishwa kwa ukwasi; ulinganisho wa OLS wa sehemu mtambuka; resolution-month clustered standard errors; terminal-window robustness.
Fomula kuu: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Ufadhili: Chanzo kinasema hakikupokea ruzuku maalum kutoka kwa wafadhili wa umma, kibiashara au wasio wa faida.
Upatikanaji wa data: Data ghafi zinatoka Dune Analytics; data zilizochakatwa na msimbo kamili wa replication zinaweza kupatikana kutoka kwa mwandishi anayewajibika kwa ombi linalofaa.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Mgongano wa maslahi: Mwandishi haripoti mgongano wa maslahi.
Maelezo ya tamko la maadili: Tamko la maadili kwenye ukurasa wa kwanza linatumia kauli “de-identified secondary survey data” ilhali sehemu ya mbinu inaeleza data za miamala ya Polymarket on-chain. Tofauti hii ya ndani ya chanzo haijasahihishwa kimya kimya na Verianla.
Kikomo kikuu cha tafsiri: PIN, VPIN na vigawo vya regresioni hupima uhusiano wa adverse-selection/order-flow toxicity katika kiwango cha soko. Matokeo hayathibitishi nia ya trader binafsi, illegal insider trading au athari ya kisababishi ya usanifu wa soko.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *