


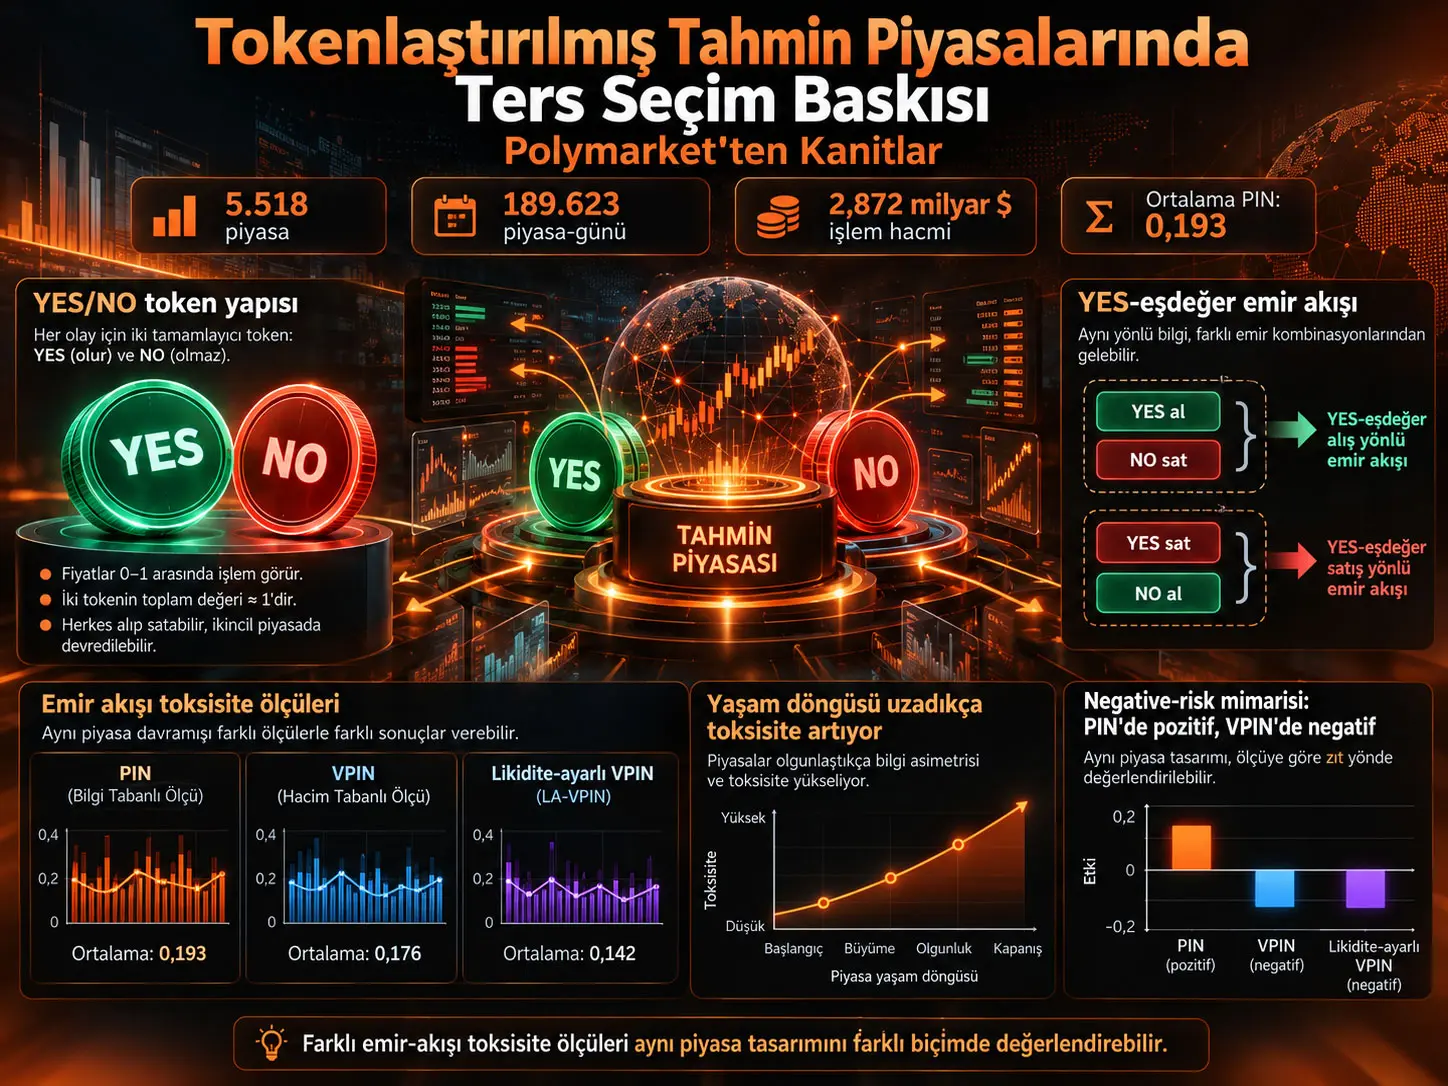
Bilgili İşlem Olasılığı (Probability of Informed Trading, PIN), bir piyasadaki alış ve satış emirlerinin geliş sürecini bilgili ve bilgisiz emir akışlarının karışımı olarak modelleyerek ters seçim baskısını nicelleştiren bir piyasa mikro yapısı ölçüsüdür. Bu çalışma, Polymarket üzerindeki Polygon tabanlı OrderFilled işlem olaylarından 5.518 çözülmüş ikili piyasanın YES-eşdeğer emir akışını yeniden kurmakta ve PIN'i dolar-hacimli VPIN ile likidite-ayarlı VPIN ölçüleriyle karşılaştırmaktadır. Son üç işlem günü çıkarılmış temel örneklem 189.623 piyasa-günü ve 2,872 milyar dolar korunmuş işlem hacmi içerir. Ortalama PIN 0,193'tür. Daha uzun işlem yaşam döngüsü bütün üç toksisite ölçüsünde daha yüksek toksisiteyle ilişkiliyken, linked-outcome negative-risk mimarisi PIN'de daha yüksek, VPIN tabanlı ölçülerde ise daha düşük toksisiteyle ilişkilidir. Bu nedenle çalışmanın temel sonucu, aynı dijital piyasa tasarımının “toksik” görünüp görünmemesinin kullanılan emir-akışı metriğine bağlı olabileceğidir. Sonuçlar gözlemsel ve ilişkiseldir; yasa dışı içeriden öğrenenlerin ticaretini veya belirli bir piyasa tasarımının toksisiteye nedensel olarak yol açtığını kanıtlamaz.
Polymarket'in ikili sözleşme yapısında tek bir olay hakkında pozitif görüş yalnız YES tokenı satın alınarak ifade edilmez; NO tokenı satmak da ekonomik yönden aynı tarafı temsil edebilir. Benzer biçimde YES satmak ve NO satın almak olay açısından negatif yönde aynı ekonomik pozisyona karşılık gelebilir. Bu nedenle ham YES ve NO işlemlerini doğrudan alış/satış olarak saymak olay düzeyindeki yönlü emir akışını yanlış sınıflandırabilir.
Çalışmanın ana metodolojik katkılarından biri, bu ikili token yapısını ortak bir YES-eşdeğer ölçeğe dönüştürmesi ve PIN, VPIN ve likidite-ayarlı VPIN gibi farklı toksisite ölçülerinin aynı piyasa tasarımı hakkında farklı sonuçlar üretebildiğini göstermesidir.
Araştırma problemi
Blockchain tabanlı piyasalar işlem kayıtlarını kamuya açık hale getirebilir; ancak işlemlerin gözlemlenebilir olması bütün katılımcıların aynı bilgiye sahip olduğu anlamına gelmez. Tahmin piyasaları bilgi birleştirme ve olasılık tahmini işlevleriyle incelenirken finansal piyasa mikro yapısı açısından daha farklı bir soru ortaya çıkar: yeni bilgi fiyatlara hangi emir akışı üzerinden girer ve likidite sağlayan taraf ne kadar ters seçim baskısıyla karşılaşır?
Bu çalışma bireysel traderların kim olduğunu veya belirli hesapların gizli bilgi kullandığını bulmaya çalışmaz. Analiz bir piyasa düzeyi ölçüm problemine odaklanır: aynı Polymarket sözleşmesi farklı order-flow toxicity ölçüleriyle incelendiğinde aynı tasarım sonucu ortaya çıkıyor mu?
Polymarket'te YES-eşdeğer emir akışı neden yeniden kuruluyor?
YES-eşdeğer emir akışı yeniden kurulmaktadır çünkü Polymarket'in ikili YES/NO token yapısında olay lehine pozisyon hem YES satın alınarak hem NO satılarak, olay aleyhine pozisyon ise YES satılarak veya NO satın alınarak oluşturulabilir; bu nedenle ham token alış/satış etiketleri olay düzeyindeki ekonomik yönü doğrudan göstermez.
İşlem yönünün settlement mekanizmasından çıkarılması
Kaynak her gerçekleşmiş işlemde taker tarafının settlement konumunu kullanır. Taker teminat verip outcome token alıyorsa ilgili tokenı satın aldığı; outcome token teslim edip teminat alıyorsa sattığı kabul edilir.
| Ham işlem | Olay düzeyindeki ekonomik yön | YES-eşdeğer sınıf |
|---|---|---|
| YES satın alma | Olay lehine | YES-eşdeğer alış |
| NO satma | Olay lehine | YES-eşdeğer alış |
| YES satma | Olay aleyhine | YES-eşdeğer satış |
| NO satın alma | Olay aleyhine | YES-eşdeğer satış |
Bu yaklaşım quote tabanlı klasik trade-signing tahmini yerine doğrudan blockchain settlement mekanizmasını kullanır. Böylece PIN modeli için günlük alış ve satış sayıları olay düzeyinde tek bir ekonomik yönde ifade edilebilir.
PIN neyi ölçer?
PIN, model varsayımları altında toplam emir geliş yoğunluğunun ne kadarının bilgi olayına bağlı “bilgili” emir geliş süreciyle açıklanabildiğini ölçen boyutsuz bir ters seçim baskısı oranıdır; yüksek PIN daha güçlü bilgili-order-arrival bileşenine işaret eder, ancak yasa dışı insider trading'in doğrudan kanıtı değildir.
PIN denklemi
Kaynakta piyasa \(m\) için PIN şu biçimde verilmektedir:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Burada:
- \(\alpha_m\), piyasa \(m\)'de bilgi olayı gerçekleşme olasılığıdır.
- \(\mu_m\), bilgi olayı mevcutken bilgili emirlerin geliş hızıdır.
- \(\varepsilon_{b,m}\), bilgisiz alış emirlerinin geliş hızıdır.
- \(\varepsilon_{s,m}\), bilgisiz satış emirlerinin geliş hızıdır.
Denklemin payı bilgi olayına bağlı bilgili emir yoğunluğunu, payda ise bilgili ve bilgisiz toplam emir geliş yoğunluğunu temsil eder. Bu nedenle PIN boyutsuz bir oran olarak 0 ile 1 arasındaki bilgili-arrival bileşeninin göreli ağırlığını ifade eder.
Çalışmadaki ortalama \(PIN=0.193\) değeri, kullanılan model ve varsayımlar altında yeniden kurulmuş emir gelişlerinin yaklaşık beşte birlik bölümünün bilgili bileşenle ilişkilendirildiği anlamına gelir. Bu yorum, traderların gerçekten gizli veya yasa dışı bilgi kullandıklarının tespiti değildir.
PIN modelinin tanımlanabilirlik kontrolü
Kaynak PIN karışım modelini bilgisiz bağımsız-Poisson benchmark'ıyla likelihood-ratio testi kullanarak karşılaştırır. H0 türü bilgisiz benchmark, piyasaların %98,7'sinde \(p<0.01\), %99,1'inde \(p<0.05\) düzeyinde reddedilmektedir.
Bu sonuç PIN modelinin bütün ayrıntılarının kusursuz olduğunu göstermez; kaynak tarafından daha dar biçimde, bilgili-arrival karışımının örneklemin büyük bölümünde ampirik olarak ayırt edilebilir olduğuna dair tanısal kanıt olarak kullanılır.
PIN için bağımsız yönlü emir dengesizliği doğrulaması
Çalışma PIN'i yalnız likelihood modelinin kendi içinde değerlendirmez. PIN ile ortalama mutlak günlük YES-eşdeğer order imbalance arasındaki Spearman korelasyonu farklı kalite örneklerinde 0,216 ile 0,242 arasında ve %1 düzeyinde anlamlıdır.
Bu pozitif ilişki, PIN değerinin yalnız optimizasyon/likelihood prosedürünün sayısal yan ürünü olmayıp yönlü emir akışı baskısıyla ilişkili olduğunu destekleyen ek bir doğrulama olarak kullanılmıştır.
PIN ile VPIN neden aynı piyasa için farklı sonuç verebilir?
PIN bilgili ve bilgisiz emirlerin geliş sayısı ve yoğunluğunu modelleyen arrival-based bir ölçü iken VPIN işlem akışını hacim-zamanında dengesizlik üzerinden değerlendirir ve likidite-ayarlı VPIN buna piyasa likiditesini de dahil eder; bu nedenle bilgiye duyarlı çok sayıda emir gelişinin bulunduğu bir piyasa PIN'de daha toksik görünürken dengeli hedge, arbitraj veya karşıt hacim akışı nedeniyle VPIN'de daha düşük toksisite gösterebilir.
Dolar-hacimli VPIN
VPIN yaklaşımı alış ve satış hacmindeki dengesizliği sabit takvim zamanı yerine hacim zamanı içinde izler. Dolayısıyla ana odak, kaç emir geldiğinden çok işlem hacminin ne kadar tek yönlü veya dengeli dağıldığıdır.
Likidite-ayarlı VPIN
Likidite-ayarlı VPIN, hacim-senkronize toksisiteyi piyasanın likidite koşullarına göre ölçekler. Bu nedenle aynı nominal order-flow imbalance daha likit ve daha az likit piyasalarda aynı şekilde yorumlanmayabilir.
Ölçüm farklılığı neden bir çelişki değildir?
Bir piyasa tasarımı bilgili veya bilgiye duyarlı emirlerin geliş sıklığını artırırken aynı anda çapraz sözleşme hedge'leri, relative-value işlemleri veya arbitraj nedeniyle alış ve satış hacmini daha dengeli hale getirebilir. Böyle bir durumda PIN artarken VPIN düşebilir. Çalışmanın ana finansal sonucu tam olarak bu ölçüm bağımlılığıdır.
Negative-risk mimarisi
Kaynak negative-risk değişkenini linked-outcome piyasa tasarımını temsil eden bir mimari değişken olarak kullanmaktadır. Yüklenen kısa sürüm negative-risk protokol mekanizmasının teknik ayrıntılarını kapsamlı biçimde açıklamamaktadır; bu nedenle Verianla burada kaynakta bulunmayan protokol mimarisi veya arbitraj mekanizması eklememektedir.
Regresyon sonuçları bu mimarinin PIN ile pozitif, VPIN tabanlı ölçülerle negatif ilişkili olduğunu göstermektedir. Bu işaret değişimi çalışmanın ana metodolojik bulgusudur.
Lifecycle exposure
Retained trading days değişkeni sözleşmenin analizde gözlenen yaşam süresini temsil eder. Daha uzun yaşayan sözleşmelerde yeni bilginin gelmesi ve pozisyonların yeniden ayarlanması için daha fazla zaman bulunduğu için çalışma bu değişkeni lifecycle exposure olarak yorumlamaktadır.
Önemli nokta, trading days katsayısının PIN, dolar-VPIN ve likidite-ayarlı VPIN'in üçünde de pozitif olmasıdır. Bu sonuç, negative-risk mimarisindeki ölçüm-bağımlı işaret değişiminden farklı olarak yaşam döngüsü etkisinin daha sağlam olduğunu göstermektedir.
Çalışmanın desteklediği ve desteklemediği
Çalışmanın desteklediği: çözülmüş ikili Polymarket sözleşmelerinde piyasa düzeyinde ters seçim baskısı PIN ile ölçülebilmektedir; PIN yönlü emir dengesizliğiyle pozitif ilişkilidir; daha uzun sözleşme yaşam döngüsü üç toksisite metriğinde de daha yüksek değerlerle ilişkilidir; negative-risk mimarisinin işareti kullanılan toksisite ölçüsüne bağlı olarak değişmektedir.
Çalışmanın desteklemediği: yüksek PIN değerine sahip bir sözleşmede yasa dışı içeriden öğrenenlerin ticareti gerçekleştiği kanıtlanmamaktadır. Regresyonlar nedensel tasarım değildir. Sonuçlar çok sonuçlu, scalar veya AMM tabanlı bütün tahmin piyasalarına otomatik olarak genellenemez. Blockchain settlement verisi trader niyetini veya zincir dışı bilgi kaynağını doğrudan göstermez.
Çalışmanın Yöntemi ve Bulguları
1. Ham veriden nihai örnekleme
Çalışma Polymarket'in Polygon zincirindeki decoded OrderFilled olaylarını ve piyasa metadata'sını kullanmaktadır. Yalnız çözülmüş, ikili ve YES/NO tokenları açık biçimde belirlenebilen piyasalar tutulmuştur.
| Aşama | Piyasa-günü | Piyasa | İşlem hacmi |
|---|---|---|---|
| Ham aylık günlük paneller birleştirildi | 855.655 | 134.945 | 16,788 milyar $ |
| Duplicate işlemler sonrası | 855.655 | 134.945 | 16,788 milyar $ |
| Günlük kalite filtreleri sonrası | 855.655 | 134.945 | 16,788 milyar $ |
| Piyasa düzeyi filtreler sonrası | 206.177 | 5.518 | 4,472 milyar $ |
| Son 3 işlem günü çıkarılmış temel panel | 189.623 | 5.518 | 2,872 milyar $ |
2. PIN tahmin kalitesi alt örnekleri
| Örnek | Piyasa sayısı | Ortalama PIN | Order imbalance ile Spearman ρ |
|---|---|---|---|
| Tüm yakınsayan modeller | 5.518 | 0,193 | 0,233*** |
| Boundary / unstable olmayanlar | 3.890 | 0,197 | 0,242*** |
| Conservative örnek | 1.908 | 0,202 | 0,216*** |
Kaynak ayrıca medyan PIN'i 0,186, işlem hacmiyle ağırlıklandırılmış PIN'i 0,192 olarak raporlamaktadır. Ortalama ve hacim-ağırlıklı sonucun birbirine çok yakın olması, 0,193'lük ortalama düzeyin yalnız küçük piyasalardan kaynaklanmadığını desteklemektedir.
3. Kesitsel regresyon tasarımı
Aynı temel kesitsel spesifikasyon farklı toksisite ölçülerine uygulanmıştır. Açıklayıcı değişkenler arasında log işlem hacmi, retained trading days, negative-risk architecture, YES sonucunun kazanması, fiyat kontrolleri ve kategori sabit etkileri bulunmaktadır.
Standart hatalar resolution month düzeyinde kümelenmiştir. Kaynak açık biçimde sözleşme mimarisinde dışsal/rasgele varyasyon bulunmadığını belirtmekte; bu nedenle katsayılar koşullu ilişkiler olarak yorumlanmaktadır.
| Değişken | Tüm yakınsayan | Temiz alt örnek | Conservative |
|---|---|---|---|
| ln(Hacim) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| Ortalama YES fiyatı | -0,021*** | -0,017*** | -0,036*** |
| Fiyat dağılımı | 0,083*** | 0,069*** | 0,088** |
| 0,5'ten uzaklık | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Log hacim katsayısı yalnız tüm yakınsayan örnekte anlamlıdır ve daha sıkı örneklerde sağlam değildir. Buna karşılık retained trading days ve negative-risk değişkenleri PIN regresyonlarında daha tutarlı sonuç verir.
4. Negative-risk PIN primi
Baseline PIN modellerinde negative-risk piyasalarının PIN'i diğer kontroller sabitken yaklaşık 0,021–0,026 daha yüksektir. PIN 0–1 ölçeğinde olduğundan bu, yaklaşık 2,1–2,6 yüzde puanı büyüklüğünde bir ilişkiye karşılık gelir.
Kaynağın ana metinde raporladığı Supplementary Material sonucunda matched-sample katsayısı 0,019 ve \(p<0.01\)'dir; eşleştirme sonrasında maksimum standardized mean difference 0,08'in altındadır. Supplementary Material bu kullanıcı yüklemesinde bulunmadığından eşleştirme algoritmasının ayrıntıları Verianla tarafından bağımsız olarak doğrulanmamıştır.
5. Terminal pencere sağlamlık kontrolü
Tahmin piyasalarında çözülme tarihi yaklaştıkça kamuya açık bilgi miktarı ve sonucun belirginliği artabileceği için çalışma son günlere duyarlılığı ayrıca test etmektedir.
| Çıkarılan son işlem günü | Tüm yakınsayan | Boundary/unstable olmayan | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
Son günler çıkarıldıkça ortalama PIN düşmektedir. Bu desen, resolution'a yakın dönemlerin daha yüksek adverse-selection pressure taşıdığını destekler. Bununla birlikte son 14 gün çıkarıldığında dahi PIN sıfıra yaklaşmamakta ve kaynak bu nedenle ters seçim baskısının yalnız terminal pencerenin ürünü olmadığını belirtmektedir.
Negative-risk sonucunun işareti neden kullanılan toksisite metriğine göre değişiyor?
Negative-risk mimarisi arrival-based PIN modelinde +0,0223 ile daha yüksek ters seçim baskısıyla, dolar-hacimli VPIN'de -0,0163 ve likidite-ayarlı VPIN'de -0,0062 ile daha düşük hacim-senkronize toksisiteyle ilişkilidir; bu işaret değişimi aynı piyasa mimarisinin emir geliş yoğunluğu ile hacim dengesizliği açısından farklı davranabileceğini gösterir ve tek bir toksisite metriğinin piyasa kalitesinin tamamını temsil edemeyeceğine işaret eder.
| Değişken | PIN | Dolar-VPIN | Likidite-ayarlı VPIN |
|---|---|---|---|
| ln(Hacim) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days üç modelde de pozitiftir. Bu nedenle sözleşme yaşam döngüsünün uzaması, arrival-based ve volume-based toksisite tanımlarının tamamında daha yüksek ölçümle ilişkilenen çalışmanın en sağlam tasarım sonucudur.
Negative-risk mimarisinde ise tam tersi görülür: kullanılan metrik sonucu değiştirir. PIN yalnız izlenirse linked-outcome piyasaları daha bilgi-yoğun/toksik görülebilir; yalnız VPIN izlenirse aynı piyasalar daha düşük volume-imbalance toxicity gösterebilir.
6. Piyasa gözetimi açısından anlam
Kaynağın uygulama yorumu, dijital tahmin piyasalarını tek bir adverse-selection göstergesiyle sıralamanın riskli olduğudur. Arrival-based ve volume-synchronized ölçülerin birlikte izlenmesi, özellikle hedge, relative-value ve arbitraj işlemlerinin yoğun olduğu linked-outcome yapılarda daha dengeli gözetim sağlayabilir.
Likidite sağlayan taraf açısından da iki farklı risk ayrılmalıdır: emir gelişindeki bilgi asimetrisi ve hacim dengesizliği aynı şey değildir. Bir piyasa birinde riskli, diğerinde daha dengeli olabilir.
7. Araştırmanın temel sınırlılıkları
Analiz piyasa düzeyinde gözlemseldir ve nedensel değildir. Negative-risk mimarisinin katsayısı, mimarinin rastgele atanmasından türetilmiş bir treatment effect değildir.
Örneklem yalnız çözülmüş ikili Polymarket sözleşmelerini içerir. Çok sonuçlu piyasalar, scalar contracts veya automated market maker tabanlı yapılar aynı sonuçları vermek zorunda değildir.
Gerçekleşmiş settlement olayları yatırımcı niyetini göstermez. Aynı işlem hedge, arbitraj, bilgi temelli işlem veya başka bir stratejinin parçası olabilir.
On-chain veri zincir dışı bilgi kaynağını göstermez. Bu nedenle hangi traderın hangi bilgiye sahip olduğunu veya bilginin yasal durumunu PIN üzerinden çıkarmak mümkün değildir.
Kaynak wash trading'i doğrudan tespit etmemektedir. Özellikle dijital varlık piyasalarında self-matched veya yapay hacim, piyasa kalitesi ölçülerini etkileyebileceği için bu önemli bir sınırdır.
Full likelihood ayrıntıları ve bazı matched-sample kontroller Supplementary Material'a bırakılmıştır; ilgili supplementary dosya mevcut kullanıcı yüklemesinde yer almadığından bu ayrıntıların bağımsız yeniden üretilebilirliği bu Verianla çalışması kapsamında kontrol edilememiştir.
8. Gelecek çalışma yönü
Kaynak, piyasa düzeyindeki toksisite sonuçlarının cüzdan düzeyindeki kârlılık, trader davranışı ve order-book yapısıyla ilişkilendirilmesini sonraki araştırma adımı olarak göstermektedir. Böyle bir genişleme PIN gibi aggregate ölçülerin gerçekten hangi trader grupları ve işlem stratejileriyle ilişkili olduğunu daha ayrıntılı incelemeye yardımcı olabilir.
Kaynak ve Yöntem Notu
Özgün başlık: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Yazar: Anh Quang Le.
Kurum: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Kaynak türü: Yüklenen dosyanın ilk sayfasında “Research article” olarak etiketlenen, ana metinde ise “letter” olarak tanımlanan preprint araştırma çalışması.
Hakemlik durumu: Kaynak PDF her sayfada çalışmanın hakem değerlendirmesinden geçmediğini belirtmektedir.
Platform: SSRN.
SSRN kimliği: 6933527.
DOI: 10.2139/ssrn.6933527.
Sürüm notu: Bu Verianla makalesi kullanıcının yüklediği 11 sayfalık preprint sürümünün bilimsel içeriğine dayanır. Aynı SSRN kaydında daha sonra başlığı ve kapsamı değiştirilmiş daha uzun bir revizyon bulunmaktadır; bu sonraki revizyondan yeni bilimsel bulgu bu metne eklenmemiştir.
Lisans: Yüklenen PDF'de açık Creative Commons lisansı görünmemektedir. Açık yeniden kullanım lisansı doğrulanmadığı için kaynak metin, tablo tasarımı ve özgün grafik düzeni yeniden kullanılmamış; yalnız bilimsel olgular bağımsız Verianla yapısında aktarılmıştır.
Ham veri: Dune Analytics tarafından sağlanan Polymarket on-chain verileri.
Temel işlem verisi: Polygon üzerindeki decoded OrderFilled olayları ve piyasa metadata'sı.
Örneklem: 5.518 çözülmüş ikili piyasa; son üç işlem günü çıkarıldıktan sonra 189.623 piyasa-günü ve 2,872 milyar dolar korunmuş işlem hacmi.
Ana yöntem: YES-eşdeğer taker-side order-flow reconstruction; Easley ve arkadaşlarının PIN yaklaşımı; dolar-hacimli VPIN; likidite-ayarlı VPIN; kesitsel OLS karşılaştırmaları; resolution-month clustered standard errors; terminal-window robustness.
Temel formül: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Finansman: Kaynak, kamu, ticari veya kâr amacı gütmeyen fon sağlayıcılardan özel hibe alınmadığını belirtmektedir.
Veri erişilebilirliği: Ham veri Dune Analytics kaynaklıdır; işlenmiş veri ve tam replikasyon kodu sorumlu yazardan makul talep üzerine edinilebilir.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Çıkar çatışması: Yazar çıkar çatışması bildirmemektedir.
Etik beyan notu: İlk sayfadaki etik beyan “de-identified secondary survey data” ifadesini kullanırken yöntem bölümü Polymarket on-chain işlem verisini tanımlamaktadır. Bu kaynak içi ifade farklılığı Verianla tarafından sessizce düzeltilmemiştir.
Temel yorum sınırı: PIN, VPIN ve regresyon katsayıları piyasa düzeyindeki adverse-selection/order-flow toxicity ilişkilerini ölçmektedir. Sonuçlar bireysel trader niyetini, illegal insider trading'i veya piyasa mimarisinin nedensel etkisini kanıtlamaz.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir