


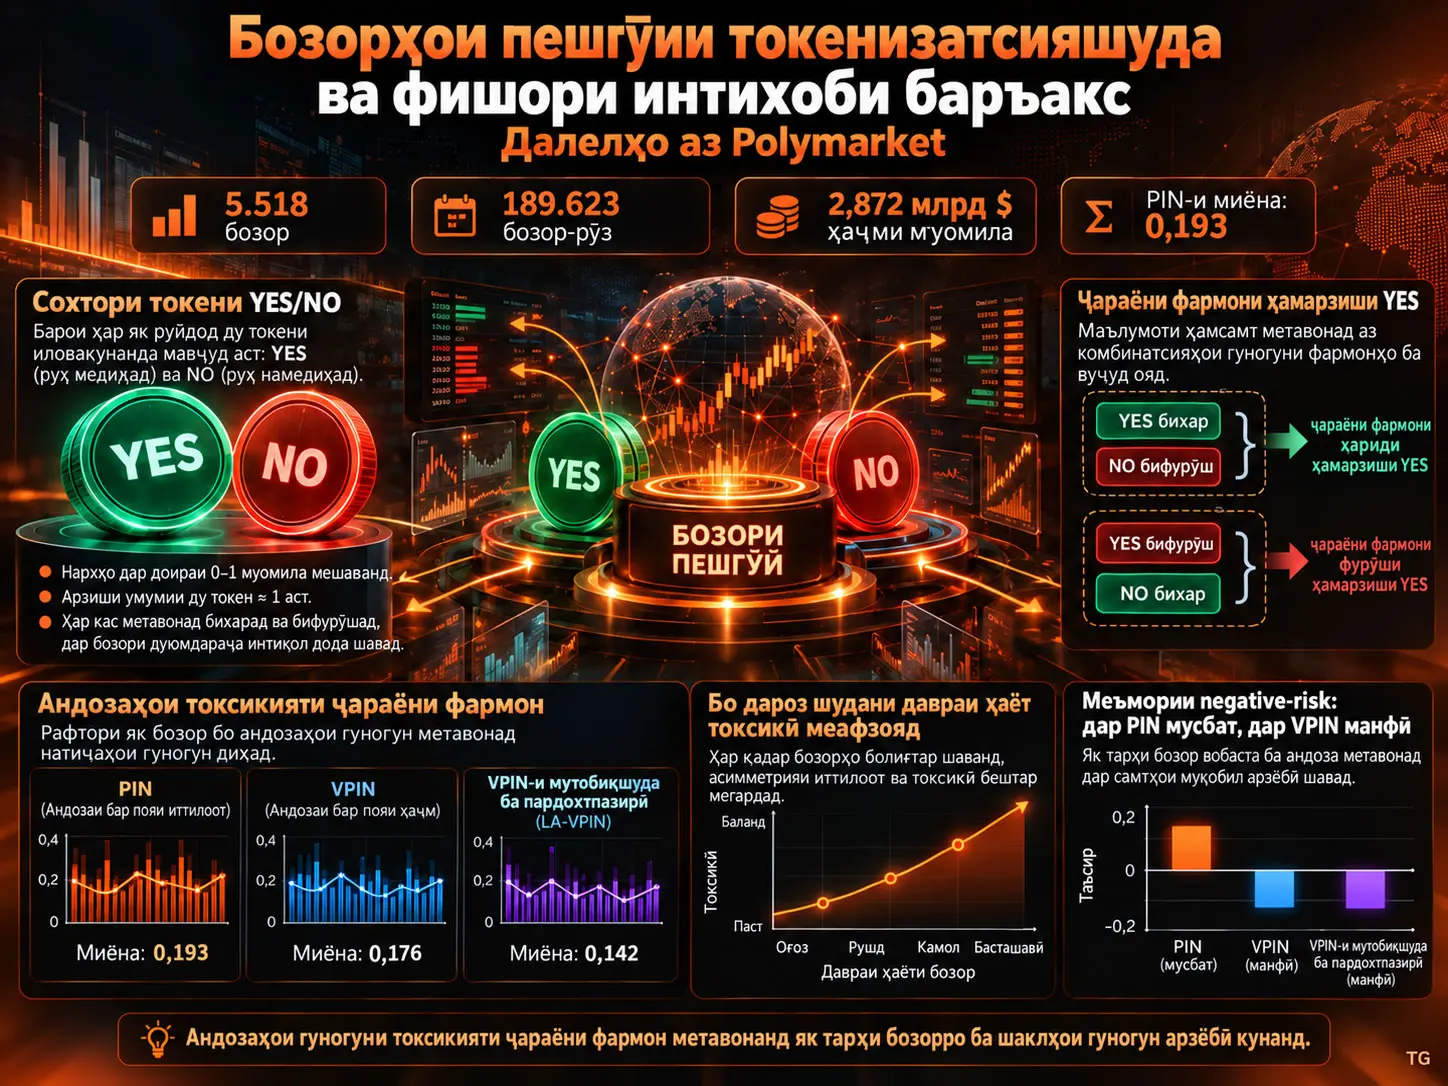
Эҳтимоли Савдои Огоҳона (Probability of Informed Trading, PIN) нишондиҳандаи микросохтори бозор аст, ки фишори интихоби номусоидро бо моделсозии раванди воридшавии фармоишҳои хариду фурӯш ҳамчун омехтаи ҷараёнҳои фармоишии огоҳона ва ноогоҳона ба таври миқдорӣ арзёбӣ мекунад. Ин таҳқиқот аз рӯйдодҳои муомилавии OrderFilled-и бар асоси Polygon дар Polymarket ҷараёни фармоиши YES-эквивалентии 5.518 бозори дуӣ ва ҳалшударо аз нав месозад ва PIN-ро бо ченакҳои VPIN-и доллар-ҳаҷмӣ ва VPIN-и бо пардохтпазирӣ танзимшуда муқоиса мекунад. Намунаи асосӣ, ки се рӯзи охири савдо аз он хориҷ карда шудааст, 189.623 бозор-рӯз ва 2,872 миллиард доллар ҳаҷми савдои нигоҳдошташударо дар бар мегирад. Миёнаи PIN 0,193 аст. Давраи дарозтари ҳаёти савдо дар ҳамаи се ченаки токсикӣ бо токсикии баландтар алоқаманд аст, дар ҳоле ки меъмории linked-outcome negative-risk дар PIN бо токсикии баландтар ва дар ченакҳои асосёфта ба VPIN бо токсикии пасттар робита дорад. Аз ин рӯ, натиҷаи асосии таҳқиқот ин аст, ки “токсик” ба назар расидан ё нарасидани ҳамон як тарҳи бозори рақамӣ метавонад аз метрикаи ҷараёни фармоиш вобаста бошад. Натиҷаҳо мушоҳидавӣ ва робитавӣ мебошанд; онҳо савдои ғайриқонунии инсайдерӣ ё сабаб шудани тарҳи мушаххаси бозор ба токсикиро исбот намекунанд.
Дар сохтори шартномаи дуии Polymarket назари мусбат нисбат ба як рӯйдод танҳо бо харидани токени YES ифода намешавад; фурӯхтани токени NO низ метавонад аз ҷиҳати иқтисодӣ ҳамон самтро ифода кунад. Ба ҳамин тарз, фурӯхтани YES ва харидани NO метавонад аз нуқтаи назари рӯйдод ба як мавқеи иқтисодии манфӣ мутобиқат кунад. Аз ин рӯ, мустақиман ҳамчун харид/фурӯш шуморидани муомилаҳои хоми YES ва NO метавонад ҷараёни фармоиши самтдорро дар сатҳи рӯйдод нодуруст гурӯҳбандӣ кунад.
Яке аз саҳмҳои асосии методологии таҳқиқот ин аст, ки ин сохтори дуии токенро ба миқёси ягонаи YES-эквивалентӣ табдил медиҳад ва нишон медиҳад, ки ченакҳои гуногуни токсикӣ, аз қабили PIN, VPIN ва VPIN-и бо пардохтпазирӣ танзимшуда, метавонанд дар бораи ҳамон як тарҳи бозор натиҷаҳои гуногун диҳанд.
Масъалаи таҳқиқот
Бозорҳои бар асоси блокчейн метавонанд сабтҳои муомиларо барои умум дастрас созанд; аммо мушоҳидашаванда будани муомилаҳо маънои онро надорад, ки ҳамаи иштирокчиён ба як маълумот дастрасанд. Ҳангоми таҳқиқи бозорҳои пешгӯӣ аз ҷиҳати якҷо кардани маълумот ва пешгӯии эҳтимолият, аз дидгоҳи микросохтори бозори молиявӣ саволи дигар ба миён меояд: маълумоти нав аз тариқи кадом ҷараёни фармоиш ба нархҳо ворид мешавад ва тарафи таъминкунандаи пардохтпазирӣ то чӣ андоза бо фишори интихоби номусоид рӯ ба рӯ мешавад?
Ин таҳқиқот кӯшиш намекунад муайян кунад, ки трейдерҳои алоҳида киҳоянд ё ҳисобҳои муайян аз маълумоти махфӣ истифода кардаанд. Таҳлил ба масъалаи ченкунии сатҳи бозор равона шудааст: вақте ҳамон як шартномаи Polymarket бо ченакҳои гуногуни order-flow toxicity баррасӣ мешавад, оё ҳамон натиҷаи тарҳ ба даст меояд?
Чаро дар Polymarket ҷараёни фармоиши YES-эквивалентӣ аз нав сохта мешавад?
Ҷараёни фармоиши YES-эквивалентӣ аз нав сохта мешавад, зеро дар сохтори дуии токенҳои YES/NO-и Polymarket мавқеи ба нафъи рӯйдод метавонад ҳам бо харидани YES ва ҳам бо фурӯхтани NO, ва мавқеи зидди рӯйдод бошад бо фурӯхтани YES ё харидани NO сохта шавад; аз ин рӯ, тамғаҳои хоми харид/фурӯши токен самти иқтисодиро дар сатҳи рӯйдод мустақим нишон намедиҳанд.
Баровардани самти муомила аз механизми settlement
Манбаъ дар ҳар муомилаи анҷомёфта мавқеи settlement-и тарафи taker-ро истифода мебарад. Агар taker гарав диҳад ва outcome token гирад, чунин қабул мешавад, ки ӯ токени дахлдорро харидааст; агар outcome token супорад ва гарав гирад, чунин қабул мешавад, ки ӯ онро фурӯхтааст.
| Муомилаи хом | Самти иқтисодӣ дар сатҳи рӯйдод | Синфи YES-эквивалентӣ |
|---|---|---|
| Харидани YES | Ба нафъи рӯйдод | Хариди YES-эквивалентӣ |
| Фурӯхтани NO | Ба нафъи рӯйдод | Хариди YES-эквивалентӣ |
| Фурӯхтани YES | Зидди рӯйдод | Фурӯши YES-эквивалентӣ |
| Харидани NO | Зидди рӯйдод | Фурӯши YES-эквивалентӣ |
Ин равиш ба ҷойи тахмини классикии trade-signing, ки ба quote асос меёбад, мустақиман механизми settlement-и блокчейнро истифода мебарад. Ҳамин тавр, барои модели PIN шумораи ҳаррӯзаи харид ва фурӯш метавонад дар сатҳи рӯйдод бо як самти ягонаи иқтисодӣ ифода шавад.
PIN чиро чен мекунад?
PIN таносуби беандозаи фишори интихоби номусоид аст, ки дар доираи фарзияҳои модел чен мекунад, чӣ қадар аз шиддати умумии воридшавии фармоишҳо бо раванди воридшавии фармоишҳои “огоҳона”, ки ба рӯйдоди иттилоотӣ вобаста аст, шарҳ дода мешавад; PIN-и баланд ба ҷузъи қавитари informed-order-arrival ишора мекунад, аммо далели мустақими illegal insider trading нест.
Муодилаи PIN
Дар манбаъ PIN барои бозори \(m\) чунин дода шудааст:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Дар ин ҷо:
- \(\alpha_m\), эҳтимоли рух додани рӯйдоди иттилоотӣ дар бозори \(m\) аст.
- \(\mu_m\), суръати воридшавии фармоишҳои огоҳона ҳангоми мавҷуд будани рӯйдоди иттилоотӣ аст.
- \(\varepsilon_{b,m}\), суръати воридшавии фармоишҳои хариди ноогоҳона аст.
- \(\varepsilon_{s,m}\), суръати воридшавии фармоишҳои фурӯши ноогоҳона аст.
Сурати каср шиддати фармоишҳои огоҳонаи вобаста ба рӯйдоди иттилоотиро, махраҷ бошад шиддати умумии воридшавии фармоишҳои огоҳона ва ноогоҳонаро ифода мекунад. Аз ин рӯ PIN ҳамчун таносуби беандоза вазни нисбии ҷузъи informed-arrival-ро дар фосилаи 0 то 1 нишон медиҳад.
Қимати миёнаи \(PIN=0.193\) дар таҳқиқот маънои онро дорад, ки дар доираи модели истифодашуда ва фарзияҳо тақрибан панҷяки воридшавиҳои фармоиши аз нав сохташуда ба ҷузъи огоҳона нисбат дода мешавад. Ин тафсир муайян кардани он нест, ки трейдерҳо воқеан аз маълумоти махфӣ ё ғайриқонунӣ истифода кардаанд.
Санҷиши муайяншавандагии модели PIN
Манбаъ модели омехтаи PIN-ро бо benchmark-и independent-Poisson-и ноогоҳона тавассути likelihood-ratio test муқоиса мекунад. Benchmark-и ноогоҳонаи навъи H0 дар %98,7-и бозорҳо дар сатҳи \(p<0.01\) ва дар %99,1-и онҳо дар сатҳи \(p<0.05\) рад мешавад.
Ин натиҷа нишон намедиҳад, ки ҳамаи ҷузъиёти модели PIN комиланд; манбаъ онро ба маънои маҳдудтар ҳамчун далели ташхисӣ истифода мебарад, ки омехтаи informed-arrival дар қисми зиёди намуна аз ҷиҳати эмпирикӣ фарқшаванда аст.
Санҷиши мустақили номувозинии самтдори фармоиш барои PIN
Таҳқиқот PIN-ро танҳо дар дохили модели likelihood арзёбӣ намекунад. Коррелятсияи Spearman байни PIN ва миёнаи мутлақи ҳаррӯзаи YES-эквивалентии order imbalance дар намунаҳои гуногуни сифатӣ дар фосилаи 0,216 то 0,242 қарор дорад ва дар сатҳи %1 аҳамиятнок аст.
Ин робитаи мусбат ҳамчун санҷиши иловагӣ истифода шудааст, ки дастгирӣ мекунад, ки қимати PIN танҳо маҳсулоти ададии тартиби optimization/likelihood нест, балки бо фишори ҷараёни фармоиши самтдор алоқаманд аст.
Чаро PIN ва VPIN метавонанд барои ҳамон як бозор натиҷаҳои гуногун диҳанд?
PIN ченаки arrival-based аст, ки шумора ва шиддати воридшавии фармоишҳои огоҳона ва ноогоҳонаро модел мекунад, дар ҳоле ки VPIN ҷараёни муомиларо тавассути номувозинӣ дар volume-time арзёбӣ мекунад ва VPIN-и бо пардохтпазирӣ танзимшуда пардохтпазирии бозорро низ ба ин ворид мекунад; аз ин рӯ бозоре, ки воридшавии зиёди фармоишҳои ҳассос ба иттилоот дорад, метавонад дар PIN токсиктар намояд, аммо аз сабаби hedge-и мутавозин, arbitraj ё ҷараёни муқобили ҳаҷм дар VPIN токсикии камтар нишон диҳад.
VPIN-и доллар-ҳаҷмӣ
Равиши VPIN номувозинии ҳаҷми харид ва фурӯшро ба ҷойи вақти доимии тақвимӣ дар дохили вақти ҳаҷмӣ пайгирӣ мекунад. Аз ин рӯ, диққати асосӣ на ба шумораи фармоишҳои воридшуда, балки ба он аст, ки ҳаҷми муомила то чӣ андоза яксамта ё мутавозин тақсим шудааст.
VPIN-и бо пардохтпазирӣ танзимшуда
VPIN-и бо пардохтпазирӣ танзимшуда токсикии volume-synchronized-ро мувофиқи шароити пардохтпазирии бозор миқёс мекунад. Аз ин рӯ, ҳамон як order-flow imbalance-и номиналӣ метавонад дар бозорҳои пардохтпазиртар ва камтар пардохтпазир ба як тарз тафсир нашавад.
Чаро фарқи ченкунӣ зиддият нест?
Тарҳи бозор метавонад басомади воридшавии фармоишҳои огоҳона ё ҳассос ба иттилоотро зиёд кунад ва ҳамзамон бо сабаби hedge-ҳои байнишартномавӣ, муомилаҳои relative-value ё arbitraj ҳаҷми хариду фурӯшро мутавозинтар созад. Дар чунин ҳолат PIN метавонад афзояд, дар ҳоле ки VPIN коҳиш ёбад. Натиҷаи асосии молиявии таҳқиқот маҳз ҳамин вобастагӣ аз ченак аст.
Меъмории Negative-risk
Манбаъ тағйирёбандаи negative-risk-ро ҳамчун тағйирёбандаи меъморӣ истифода мебарад, ки тарҳи бозори linked-outcome-ро ифода мекунад. Версияи кӯтоҳи боршуда ҷузъиёти техникии механизми протоколи negative-risk-ро ба таври муфассал шарҳ намедиҳад; аз ин рӯ Verianla дар ин ҷо меъмории протокол ё механизми arbitraj-ро, ки дар манбаъ нест, илова намекунад.
Натиҷаҳои регрессия нишон медиҳанд, ки ин меъморӣ бо PIN робитаи мусбат ва бо ченакҳои асосёфта ба VPIN робитаи манфӣ дорад. Ин тағйири аломат бозёфти асосии методологии таҳқиқот аст.
Lifecycle exposure
Тағйирёбандаи retained trading days давомнокии ҳаёти шартномаро, ки дар таҳлил мушоҳида мешавад, ифода мекунад. Азбаски дар шартномаҳои дарозумр барои омадани маълумоти нав ва аз нав танзим кардани мавқеъҳо вақти бештар вуҷуд дорад, таҳқиқот ин тағйирёбандаро ҳамчун lifecycle exposure тафсир мекунад.
Нуқтаи муҳим ин аст, ки коэффисиенти trading days дар PIN, dollar-VPIN ва VPIN-и бо пардохтпазирӣ танзимшуда мусбат аст. Ин натиҷа, бар хилофи тағйири аломати вобаста ба ченак дар меъмории negative-risk, нишон медиҳад, ки таъсири давраи ҳаёт устувортар аст.
Таҳқиқот чиро дастгирӣ мекунад ва чиро дастгирӣ намекунад
Таҳқиқот дастгирӣ мекунад: дар шартномаҳои ҳалшудаи дуии Polymarket фишори интихоби номусоид дар сатҳи бозор метавонад бо PIN чен карда шавад; PIN бо номувозинии самтдори фармоиш робитаи мусбат дорад; давраи дарозтари ҳаёти шартнома дар ҳар се метрикаи токсикӣ бо қиматҳои баландтар алоқаманд аст; аломати меъмории negative-risk вобаста ба ченаки токсикии истифодашуда тағйир меёбад.
Таҳқиқот дастгирӣ намекунад: дар шартномаи дорои PIN-и баланд рух додани савдои ғайриқонунии инсайдерӣ исбот намешавад. Регрессияҳо тарҳи сабабӣ нестанд. Натиҷаҳоро ба ҳамаи бозорҳои пешгӯии бисёрнатиҷа, scalar ё асосёфта ба AMM ба таври худкор умумӣ кардан мумкин нест. Маълумоти blockchain settlement нияти трейдер ё манбаи иттилооти off-chain-ро мустақим нишон намедиҳад.
Усул ва Натиҷаҳои Таҳқиқот
1. Аз маълумоти хом то намунаи ниҳоӣ
Таҳқиқот аз рӯйдодҳои decoded OrderFilled ва metadata-и бозории Polymarket дар занҷири Polygon истифода мекунад. Танҳо бозорҳои ҳалшуда, дуӣ ва онҳое нигоҳ дошта шудаанд, ки токенҳои YES/NO-и онҳо равшан муайян мешаванд.
| Марҳила | Бозор-рӯз | Бозор | Ҳаҷми муомила |
|---|---|---|---|
| Панелҳои ҳаррӯзаи хоми моҳона муттаҳид шуданд | 855.655 | 134.945 | 16,788 миллиард $ |
| Пас аз муомилаҳои Duplicate | 855.655 | 134.945 | 16,788 миллиард $ |
| Пас аз филтрҳои ҳаррӯзаи сифат | 855.655 | 134.945 | 16,788 миллиард $ |
| Пас аз филтрҳои сатҳи бозор | 206.177 | 5.518 | 4,472 миллиард $ |
| Панели асосӣ бо хориҷ кардани 3 рӯзи охири савдо | 189.623 | 5.518 | 2,872 миллиард $ |
2. Зернамунаҳои сифати баҳодиҳии PIN
| Намуна | Шумораи бозорҳо | Миёнаи PIN | Spearman ρ бо Order imbalance |
|---|---|---|---|
| Ҳамаи моделҳои ҳамгарошуда | 5.518 | 0,193 | 0,233*** |
| Ғайри Boundary / unstable | 3.890 | 0,197 | 0,242*** |
| Намунаи Conservative | 1.908 | 0,202 | 0,216*** |
Манбаъ ҳамчунин медианаи PIN-ро 0,186 ва PIN-и бо ҳаҷми муомила вазндоршударо 0,192 гузориш медиҳад. Ба ҳам хеле наздик будани миёна ва натиҷаи вазндоршуда аз рӯйи ҳаҷм дастгирӣ мекунад, ки сатҳи миёнаи 0,193 танҳо аз бозорҳои хурд сарчашма намегирад.
3. Тарҳи регрессияи буришӣ
Ҳамон як мушаххасоти асосии буришӣ ба ченакҳои гуногуни токсикӣ татбиқ шудааст. Дар байни тағйирёбандаҳои шарҳдиҳанда log ҳаҷми муомила, retained trading days, negative-risk architecture, бурди натиҷаи YES, назоратҳои нарх ва таъсирҳои собити категориявӣ мавҷуданд.
Хатоҳои стандартӣ дар сатҳи resolution month кластер шудаанд. Манбаъ ба таври равшан мегӯяд, ки дар меъмории шартнома вариатсияи экзогенӣ/тасодуфӣ вуҷуд надорад; аз ин рӯ коэффисиентҳо ҳамчун робитаҳои шартӣ тафсир мешаванд.
| Тағйирёбанда | Ҳамаи ҳамгарошуда | Зернамунаи тоза | Conservative |
|---|---|---|---|
| ln(Ҳаҷм) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| Миёнаи нархи YES | -0,021*** | -0,017*** | -0,036*** |
| Парокандагии нарх | 0,083*** | 0,069*** | 0,088** |
| Масофа аз 0,5 | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Коэффисиенти log ҳаҷм танҳо дар намунаи ҳамаи моделҳои ҳамгарошуда аҳамиятнок аст ва дар намунаҳои сахтгирона устувор нест. Баръакс, тағйирёбандаҳои retained trading days ва negative-risk дар регрессияҳои PIN натиҷаҳои пайвастатар медиҳанд.
4. Премияи PIN-и Negative-risk
Дар моделҳои baseline PIN, PIN-и бозорҳои negative-risk ҳангоми собит нигоҳ доштани дигар назоратҳо тақрибан 0,021–0,026 баландтар аст. Азбаски PIN дар миқёси 0–1 аст, ин ба робитае бо андозаи тақрибан 2,1–2,6 банди фоизӣ мувофиқат мекунад.
Дар натиҷаи Supplementary Material, ки манбаъ дар матни асосӣ гузориш медиҳад, коэффисиенти matched-sample 0,019 ва \(p<0.01\) аст; пас аз matching, ҳадди аксари standardized mean difference аз 0,08 камтар аст. Азбаски Supplementary Material дар ин боркунии корбар мавҷуд нест, ҷузъиёти алгоритми matching аз ҷониби Verianla мустақилона тасдиқ нашудааст.
5. Санҷиши устувории равзанаи терминалӣ
Азбаски бо наздик шудани санаи ҳалшавӣ дар бозорҳои пешгӯӣ ҳаҷми маълумоти умумӣ ва равшании натиҷа метавонад афзояд, таҳқиқот ҳассосиятро ба рӯзҳои охир алоҳида месанҷад.
| Рӯзи охири савдои хориҷшуда | Ҳамаи ҳамгарошуда | Ғайри Boundary/unstable | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
Бо хориҷ шудани рӯзҳои охир миёнаи PIN коҳиш меёбад. Ин намуна дастгирӣ мекунад, ки давраҳои наздик ба resolution фишори adverse-selection баландтар доранд. Бо вуҷуди ин, ҳатто вақте 14 рӯзи охир хориҷ мешаванд, PIN ба сифр наздик намешавад ва манбаъ аз ин рӯ мегӯяд, ки фишори интихоби номусоид танҳо маҳсули равзанаи терминалӣ нест.
Чаро аломати натиҷаи negative-risk вобаста ба метрикаи токсикии истифодашуда тағйир меёбад?
Меъмории negative-risk дар модели arrival-based PIN бо +0,0223 бо фишори баландтари интихоби номусоид, дар VPIN-и доллар-ҳаҷмӣ бо -0,0163 ва дар VPIN-и бо пардохтпазирӣ танзимшуда бо -0,0062 бо токсикии пасттари volume-synchronized алоқаманд аст; ин тағйири аломат нишон медиҳад, ки ҳамон меъмории бозор метавонад аз ҷиҳати шиддати воридшавии фармоиш ва номувозинии ҳаҷм рафтори гуногун дошта бошад ва ишора мекунад, ки як метрикаи токсикӣ тамоми сифати бозорро ифода карда наметавонад.
| Тағйирёбанда | PIN | Dollar-VPIN | VPIN-и бо пардохтпазирӣ танзимшуда |
|---|---|---|---|
| ln(Ҳаҷм) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days дар ҳар се модел мусбат аст. Аз ин рӯ, дароз шудани давраи ҳаёти шартнома натиҷаи устувортарини тарҳи таҳқиқот аст, ки дар ҳамаи таърифҳои arrival-based ва volume-based-и токсикӣ бо ченаки баландтар алоқаманд мебошад.
Дар меъмории negative-risk баръакс дида мешавад: метрикаи истифодашуда натиҷаро тағйир медиҳад. Агар танҳо PIN пайгирӣ шавад, бозорҳои linked-outcome метавонанд иттилоотӣтар/токсиктар намоянд; агар танҳо VPIN пайгирӣ шавад, ҳамон бозорҳо метавонанд volume-imbalance toxicity-и пасттар нишон диҳанд.
6. Маъно аз ҷиҳати назорати бозор
Тафсири амалии манбаъ ин аст, ки гурӯҳбандии бозорҳои рақамии пешгӯӣ бо як нишондиҳандаи adverse-selection хатарнок аст. Пайгирии якҷояи ченакҳои arrival-based ва volume-synchronized метавонад махсусан дар сохторҳои linked-outcome, ки дар онҳо hedge, relative-value ва arbitraj зиёданд, назорати мутавозинтар таъмин кунад.
Аз нуқтаи назари тарафи таъминкунандаи пардохтпазирӣ низ бояд ду хатари гуногун ҷудо карда шавад: асимметрияи иттилоотӣ дар воридшавии фармоиш ва номувозинии ҳаҷм як чиз нестанд. Бозор метавонад дар яке хатарнок ва дар дигаре мутавозинтар бошад.
7. Маҳдудиятҳои асосии таҳқиқот
Таҳлил дар сатҳи бозор мушоҳидавӣ аст ва сабабӣ нест. Коэффисиенти меъмории negative-risk treatment effect-и ҳосилшуда аз таъини тасодуфии меъморӣ нест.
Намуна танҳо шартномаҳои ҳалшудаи дуии Polymarket-ро дар бар мегирад. Бозорҳои бисёрнатиҷа, scalar contracts ё сохторҳои асосёфта ба automated market maker ҳатман ҳамон натиҷаҳоро намедиҳанд.
Рӯйдодҳои анҷомёфтаи settlement нияти сармоягузорро нишон намедиҳанд. Ҳамон як муомила метавонад қисми hedge, arbitraj, муомилаи иттилоотӣ ё стратегияи дигар бошад.
Маълумоти on-chain манбаи иттилооти off-chain-ро нишон намедиҳад. Аз ин рӯ, тавассути PIN муайян кардан мумкин нест, ки кадом трейдер кадом маълумотро дошт ё вазъи ҳуқуқии он маълумот чӣ буд.
Манбаъ wash trading-ро мустақим муайян намекунад. Хусусан дар бозорҳои дороиҳои рақамӣ self-matched ё ҳаҷми сунъӣ метавонад ба ченакҳои сифати бозор таъсир расонад, бинобар ин ин маҳдудияти муҳим аст.
Ҷузъиёти Full likelihood ва баъзе санҷишҳои matched-sample ба Supplementary Material гузошта шудаанд; азбаски файли дахлдори supplementary дар боркунии мавҷудаи корбар нест, такроршавандагии мустақили ин ҷузъиёт дар доираи ин кори Verianla санҷида нашудааст.
8. Самти таҳқиқоти оянда
Манбаъ пайваст кардани натиҷаҳои токсикии сатҳи бозор бо даромаднокии сатҳи ҳамён, рафтори трейдер ва сохтори order-book-ро ҳамчун қадами навбатии таҳқиқот нишон медиҳад. Чунин тавсеа метавонад барои муфассалтар санҷидани он кӯмак кунад, ки ченакҳои aggregate ба монанди PIN воқеан бо кадом гурӯҳҳои трейдер ва стратегияҳои савдо алоқаманданд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Муаллиф: Anh Quang Le.
Муассиса: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Навъи манбаъ: кори таҳқиқотии preprint, ки дар саҳифаи аввали файли боршуда ҳамчун “Research article” ишора шудааст, аммо дар матни асосӣ ҳамчун “letter” тавсиф шудааст.
Вазъи рецензия: PDF-и манбаъ дар ҳар саҳифа мегӯяд, ки кор аз рецензияи ҳамсолон нагузаштааст.
Платформа: SSRN.
Шиносаи SSRN: 6933527.
DOI: 10.2139/ssrn.6933527.
Ёддошти версия: Ин мақолаи Verianla ба мундариҷаи илмии версияи 11-саҳифагии preprint-и боркардаи корбар асос ёфтааст. Дар ҳамон сабти SSRN баъдтар бознигарии дарозтаре бо унвон ва доираи тағйирёфта мавҷуд аст; аз он бознигарии баъдӣ бозёфти нави илмӣ ба ин матн илова нашудааст.
Литсензия: Дар PDF-и боршуда литсензияи кушодаи Creative Commons намоён нест. Азбаски литсензияи кушодаи истифодаи дубора тасдиқ нашудааст, матни манбаъ, тарҳи ҷадвал ва тартиби аслии графикӣ дубора истифода нашудаанд; танҳо далелҳои илмӣ дар сохтори мустақили Verianla пешниҳод шудаанд.
Маълумоти хом: маълумоти on-chain-и Polymarket, ки Dune Analytics пешниҳод кардааст.
Маълумоти асосии муомила: рӯйдодҳои decoded OrderFilled дар Polygon ва metadata-и бозор.
Намуна: 5.518 бозори дуии ҳалшуда; пас аз хориҷ кардани се рӯзи охири савдо 189.623 бозор-рӯз ва 2,872 миллиард доллар ҳаҷми савдои нигоҳдошташуда.
Усули асосӣ: YES-эквивалентии taker-side order-flow reconstruction; равиши PIN-и Easley ва ҳамкорон; VPIN-и доллар-ҳаҷмӣ; VPIN-и бо пардохтпазирӣ танзимшуда; муқоисаҳои буришии OLS; resolution-month clustered standard errors; terminal-window robustness.
Формулаи асосӣ: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Маблағгузорӣ: Манбаъ мегӯяд, ки аз маблағгузорони давлатӣ, тиҷоратӣ ё ғайритиҷоратӣ гранти махсус гирифта нашудааст.
Дастрасии маълумот: Маълумоти хом аз Dune Analytics аст; маълумоти коркардшуда ва коди пурраи replication аз муаллифи масъул бо дархости оқилона дастрас шуда метавонад.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Бархӯрди манфиатҳо: Муаллиф бархӯрди манфиатҳоро гузориш намедиҳад.
Ёддошти изҳороти ахлоқӣ: Изҳороти ахлоқии саҳифаи аввал ибораи “de-identified secondary survey data”-ро истифода мебарад, дар ҳоле ки бахши усул маълумоти on-chain-и муомилаҳои Polymarket-ро тавсиф мекунад. Ин фарқи дохилии манбаъ аз ҷониби Verianla хомӯшона ислоҳ нашудааст.
Ҳадди асосии тафсир: PIN, VPIN ва коэффисиентҳои регрессия робитаҳои adverse-selection/order-flow toxicity-ро дар сатҳи бозор чен мекунанд. Натиҷаҳо нияти трейдери инфиродӣ, illegal insider trading ё таъсири сабабии меъмории бозорро исбот намекунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд