


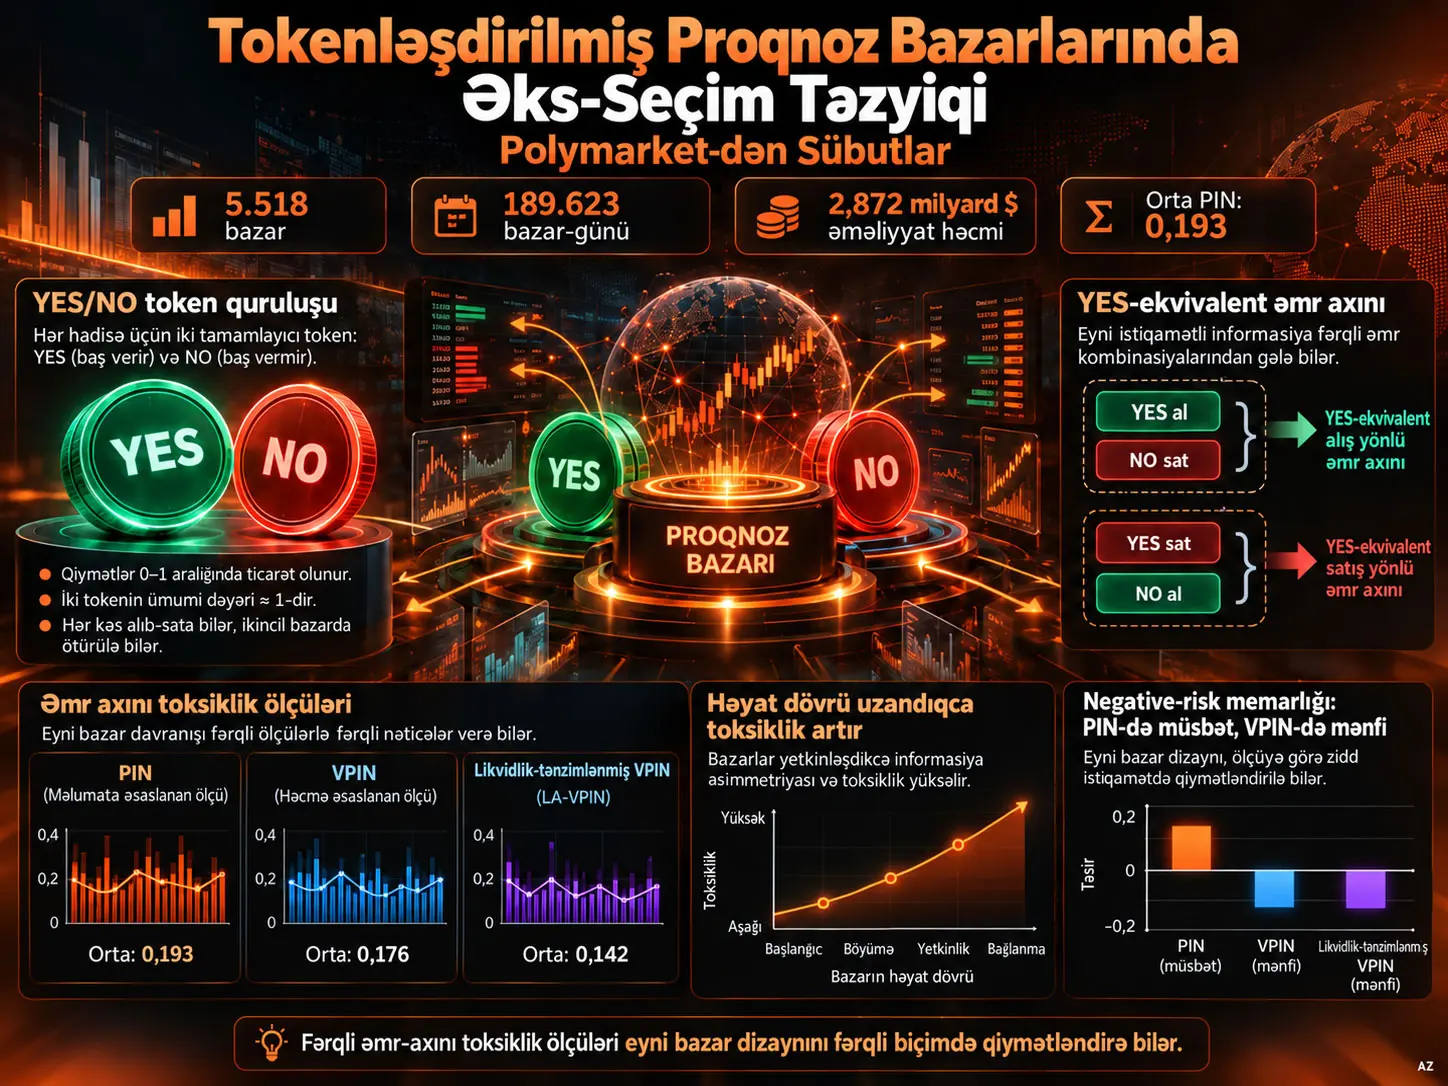
Məlumatlı Ticarət Ehtimalı (Probability of Informed Trading, PIN), bazardakı alış və satış əmrlərinin gəlmə prosesini məlumatlı və məlumatsız əmr axınlarının qarışığı kimi modelləşdirərək mənfi seçmə təzyiqini kəmiyyətləşdirən bazar mikrostrukturu ölçüsüdür. Bu tədqiqat Polymarket üzərində Polygon əsaslı OrderFilled əməliyyat hadisələrindən 5.518 həll olunmuş ikili bazarın YES-ekvivalent əmr axınını yenidən qurur və PIN-i dollar-həcmli VPIN və likvidliklə tənzimlənmiş VPIN ölçüləri ilə müqayisə edir. Son üç ticarət günü çıxarılan əsas nümunə 189.623 bazar-günü və 2,872 milyard dollar saxlanılmış əməliyyat həcmini əhatə edir. Orta PIN 0,193-dür. Daha uzun ticarət həyat dövrü bütün üç toksiklik ölçüsündə daha yüksək toksikliklə əlaqəli olduğu halda, linked-outcome negative-risk arxitekturası PIN-də daha yüksək, VPIN əsaslı ölçülərdə isə daha aşağı toksikliklə əlaqəlidir. Buna görə tədqiqatın əsas nəticəsi odur ki, eyni rəqəmsal bazar dizaynının “toksik” görünüb-görünməməsi istifadə olunan əmr axını metrikindən asılı ola bilər. Nəticələr müşahidə xarakterli və əlaqəlidir; qanunsuz insayder ticarətini və ya müəyyən bazar dizaynının toksikliyə səbəb olduğunu sübut etmir.
Polymarket-in ikili müqavilə strukturunda bir hadisə barədə müsbət mövqe yalnız YES tokenı alınmaqla ifadə edilmir; NO tokenını satmaq da iqtisadi baxımdan eyni tərəfi təmsil edə bilər. Eyni şəkildə YES satmaq və NO almaq hadisə baxımından mənfi istiqamətdə eyni iqtisadi mövqeyə uyğun gələ bilər. Buna görə xam YES və NO əməliyyatlarını birbaşa alış/satış kimi saymaq hadisə səviyyəsində istiqamətli əmr axınını yanlış təsnif edə bilər.
Tədqiqatın əsas metodoloji töhfələrindən biri bu ikili token strukturunu vahid YES-ekvivalent miqyasa çevirməsi və PIN, VPIN və likvidliklə tənzimlənmiş VPIN kimi müxtəlif toksiklik ölçülərinin eyni bazar dizaynı barədə fərqli nəticələr verə bildiyini göstərməsidir.
Tədqiqat problemi
Blokçeyn əsaslı bazarlar əməliyyat qeydlərini ictimaiyyətə açıq edə bilər; lakin əməliyyatların müşahidə oluna bilməsi bütün iştirakçıların eyni məlumata sahib olması demək deyil. Proqnoz bazarları məlumatların birləşdirilməsi və ehtimal proqnozu funksiyaları ilə araşdırılarkən maliyyə bazarı mikrostrukturu baxımından daha fərqli bir sual yaranır: yeni məlumat qiymətlərə hansı əmr axını vasitəsilə daxil olur və likvidlik təmin edən tərəf nə qədər mənfi seçmə təzyiqi ilə üzləşir?
Bu tədqiqat ayrı-ayrı treyderlərin kim olduğunu və ya müəyyən hesabların gizli məlumatdan istifadə edib-etmədiyini müəyyənləşdirməyə çalışmır. Təhlil bazar səviyyəli ölçmə probleminə fokuslanır: eyni Polymarket müqaviləsi fərqli order-flow toxicity ölçüləri ilə araşdırıldıqda eyni dizayn nəticəsi ortaya çıxırmı?
Polymarket-də YES-ekvivalent əmr axını niyə yenidən qurulur?
YES-ekvivalent əmr axını ona görə yenidən qurulur ki, Polymarket-in ikili YES/NO token strukturunda hadisə lehinə mövqe həm YES alınmaqla, həm də NO satılmaqla, hadisə əleyhinə mövqe isə YES satılmaqla və ya NO alınmaqla yaradıla bilər; buna görə xam token alış/satış etiketləri hadisə səviyyəsində iqtisadi istiqaməti birbaşa göstərmir.
Əməliyyat istiqamətinin settlement mexanizmindən çıxarılması
Mənbə hər həyata keçirilmiş əməliyyatda taker tərəfinin settlement mövqeyindən istifadə edir. Taker girov verib outcome token alırsa həmin tokenı aldığı; outcome token təhvil verib girov alırsa satdığı qəbul edilir.
| Xam əməliyyat | Hadisə səviyyəsində iqtisadi istiqamət | YES-ekvivalent sinif |
|---|---|---|
| YES alma | Hadisə lehinə | YES-ekvivalent alış |
| NO satma | Hadisə lehinə | YES-ekvivalent alış |
| YES satma | Hadisə əleyhinə | YES-ekvivalent satış |
| NO alma | Hadisə əleyhinə | YES-ekvivalent satış |
Bu yanaşma quote əsaslı klassik trade-signing təxmini əvəzinə birbaşa blokçeyn settlement mexanizmindən istifadə edir. Beləliklə, PIN modeli üçün gündəlik alış və satış sayları hadisə səviyyəsində vahid iqtisadi istiqamətdə ifadə edilə bilər.
PIN nəyi ölçür?
PIN, model fərziyyələri altında ümumi əmr gəlmə intensivliyinin nə qədərinin məlumat hadisəsinə bağlı “məlumatlı” əmr gəlmə prosesi ilə izah oluna bildiyini ölçən ölçüsüz mənfi seçmə təzyiqi nisbətidir; yüksək PIN daha güclü məlumatlı-order-arrival komponentinə işarə edir, lakin qanunsuz insider trading-in birbaşa sübutu deyil.
PIN tənliyi
Mənbədə bazar \(m\) üçün PIN aşağıdakı kimi verilir:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Burada:
- \(\alpha_m\), bazar \(m\)-də məlumat hadisəsinin baş vermə ehtimalıdır.
- \(\mu_m\), məlumat hadisəsi mövcud olduqda məlumatlı əmrlərin gəlmə sürətidir.
- \(\varepsilon_{b,m}\), məlumatsız alış əmrlərinin gəlmə sürətidir.
- \(\varepsilon_{s,m}\), məlumatsız satış əmrlərinin gəlmə sürətidir.
Tənliyin surəti məlumat hadisəsinə bağlı məlumatlı əmr intensivliyini, məxrəc isə məlumatlı və məlumatsız ümumi əmr gəlmə intensivliyini göstərir. Buna görə PIN ölçüsüz nisbət kimi 0 ilə 1 arasındakı məlumatlı-arrival komponentinin nisbi çəkisini ifadə edir.
Tədqiqatdakı orta \(PIN=0.193\) dəyəri, istifadə olunan model və fərziyyələr altında yenidən qurulmuş əmr gəlmələrinin təxminən beşdə bir hissəsinin məlumatlı komponentlə əlaqələndirildiyi deməkdir. Bu şərh treyderlərin həqiqətən gizli və ya qanunsuz məlumatdan istifadə etdiklərinin müəyyənləşdirilməsi deyil.
PIN modelinin identifikasiya oluna bilmə yoxlaması
Mənbə PIN qarışıq modelini məlumatsız müstəqil-Poisson benchmark-ı ilə likelihood-ratio testi vasitəsilə müqayisə edir. H0 tipli məlumatsız benchmark bazarların %98,7-sində \(p<0.01\), %99,1-ində \(p<0.05\) səviyyəsində rədd edilir.
Bu nəticə PIN modelinin bütün təfərrüatlarının qüsursuz olduğunu göstərmir; mənbə bunu daha dar şəkildə, məlumatlı-arrival qarışığının nümunənin böyük hissəsində empirik olaraq ayırd edilə bildiyinə dair diaqnostik sübut kimi istifadə edir.
PIN üçün müstəqil istiqamətli əmr disbalansı yoxlaması
Tədqiqat PIN-i yalnız likelihood modelinin daxilində qiymətləndirmir. PIN ilə orta mütləq gündəlik YES-ekvivalent order imbalance arasındakı Spearman korrelyasiyası müxtəlif keyfiyyət nümunələrində 0,216 ilə 0,242 arasında və %1 səviyyəsində əhəmiyyətlidir.
Bu müsbət əlaqə PIN dəyərinin yalnız optimizasiya/likelihood prosedurunun ədədi yan məhsulu olmadığını, istiqamətli əmr axını təzyiqi ilə əlaqəli olduğunu dəstəkləyən əlavə yoxlama kimi istifadə edilmişdir.
PIN ilə VPIN niyə eyni bazar üçün fərqli nəticə verə bilər?
PIN məlumatlı və məlumatsız əmrlərin gəlmə sayını və intensivliyini modelləşdirən arrival-based ölçü olduğu halda, VPIN əməliyyat axınını həcm-zamanında disbalans əsasında qiymətləndirir və likvidliklə tənzimlənmiş VPIN buna bazar likvidliyini də daxil edir; buna görə məlumata həssas çoxsaylı əmr gəlməsinin olduğu bazar PIN-də daha toksik görünərkən balanslı hedge, arbitraj və ya əks həcm axını səbəbilə VPIN-də daha aşağı toksiklik göstərə bilər.
Dollar-həcmli VPIN
VPIN yanaşması alış və satış həcmindəki disbalansı sabit təqvim vaxtı əvəzinə həcm vaxtı daxilində izləyir. Buna görə əsas diqqət neçə əmr gəldiyindən çox, əməliyyat həcminin nə qədər biristiqamətli və ya balanslı bölüşdüyünə yönəlir.
Likvidliklə tənzimlənmiş VPIN
Likvidliklə tənzimlənmiş VPIN həcm-sinxronlaşdırılmış toksikliyi bazarın likvidlik şərtlərinə görə miqyaslandırır. Buna görə eyni nominal order-flow imbalance daha likvid və daha az likvid bazarlarda eyni cür şərh olunmaya bilər.
Ölçmə fərqi niyə ziddiyyət deyil?
Bazar dizaynı məlumatlı və ya məlumata həssas əmrlərin gəlmə tezliyini artırarkən eyni zamanda çarpaz müqavilə hedge-ləri, relative-value əməliyyatları və ya arbitraj səbəbilə alış və satış həcmini daha balanslı edə bilər. Belə halda PIN yüksələrkən VPIN aşağı düşə bilər. Tədqiqatın əsas maliyyə nəticəsi məhz bu ölçmə asılılığıdır.
Negative-risk arxitekturası
Mənbə negative-risk dəyişənini linked-outcome bazar dizaynını təmsil edən arxitektur dəyişən kimi istifadə edir. Yüklənmiş qısa versiya negative-risk protokol mexanizminin texniki təfərrüatlarını geniş izah etmir; buna görə Verianla burada mənbədə olmayan protokol arxitekturası və ya arbitraj mexanizmi əlavə etmir.
Reqressiya nəticələri bu arxitekturanın PIN ilə müsbət, VPIN əsaslı ölçülərlə isə mənfi əlaqəli olduğunu göstərir. Bu işarə dəyişikliyi tədqiqatın əsas metodoloji tapıntısıdır.
Lifecycle exposure
Retained trading days dəyişəni müqavilənin təhlildə müşahidə olunan həyat müddətini təmsil edir. Daha uzun yaşayan müqavilələrdə yeni məlumatın gəlməsi və mövqelərin yenidən tənzimlənməsi üçün daha çox vaxt olduğuna görə tədqiqat bu dəyişəni lifecycle exposure kimi şərh edir.
Vacib məqam trading days əmsalının PIN, dollar-VPIN və likvidliklə tənzimlənmiş VPIN-in hər üçündə müsbət olmasıdır. Bu nəticə negative-risk arxitekturasındakı ölçmə-asılı işarə dəyişikliyindən fərqli olaraq həyat dövrü təsirinin daha dayanıqlı olduğunu göstərir.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi
Tədqiqatın dəstəklədiyi: həll olunmuş ikili Polymarket müqavilələrində bazar səviyyəsində mənfi seçmə təzyiqi PIN ilə ölçülə bilər; PIN istiqamətli əmr disbalansı ilə müsbət əlaqəlidir; daha uzun müqavilə həyat dövrü hər üç toksiklik metrikində daha yüksək dəyərlərlə əlaqəlidir; negative-risk arxitekturasının işarəsi istifadə olunan toksiklik ölçüsündən asılı olaraq dəyişir.
Tədqiqatın dəstəkləmədiyi: yüksək PIN dəyərinə malik müqavilədə qanunsuz insayder ticarətinin baş verdiyi sübut edilmir. Reqressiyalar səbəbli dizayn deyil. Nəticələr çoxnəticəli, scalar və ya AMM əsaslı bütün proqnoz bazarlarına avtomatik ümumiləşdirilə bilməz. Blokçeyn settlement məlumatı treyder niyyətini və ya zəncirdənkənar məlumat mənbəyini birbaşa göstərmir.
Tədqiqatın Metodu və Nəticələri
1. Xam məlumatdan yekun nümunəyə
Tədqiqat Polymarket-in Polygon zəncirindəki decoded OrderFilled hadisələrindən və bazar metadata-sından istifadə edir. Yalnız həll olunmuş, ikili və YES/NO tokenları aydın şəkildə müəyyən edilə bilən bazarlar saxlanılmışdır.
| Mərhələ | Bazar-günü | Bazar | Əməliyyat həcmi |
|---|---|---|---|
| Xam aylıq gündəlik panellər birləşdirildi | 855.655 | 134.945 | 16,788 milyard $ |
| Duplicate əməliyyatlardan sonra | 855.655 | 134.945 | 16,788 milyard $ |
| Gündəlik keyfiyyət filtrlərindən sonra | 855.655 | 134.945 | 16,788 milyard $ |
| Bazar səviyyəli filtrlərdən sonra | 206.177 | 5.518 | 4,472 milyard $ |
| Son 3 ticarət günü çıxarılmış əsas panel | 189.623 | 5.518 | 2,872 milyard $ |
2. PIN təxmin keyfiyyəti alt nümunələri
| Nümunə | Bazar sayı | Orta PIN | Order imbalance ilə Spearman ρ |
|---|---|---|---|
| Bütün yaxınlaşan modellər | 5.518 | 0,193 | 0,233*** |
| Boundary / unstable olmayanlar | 3.890 | 0,197 | 0,242*** |
| Conservative nümunə | 1.908 | 0,202 | 0,216*** |
Mənbə həmçinin median PIN-i 0,186, əməliyyat həcmi ilə çəkiləndirilmiş PIN-i 0,192 kimi bildirir. Orta və həcm-çəkili nəticənin bir-birinə çox yaxın olması, 0,193-lük orta səviyyənin yalnız kiçik bazarlardan qaynaqlanmadığını dəstəkləyir.
3. Kəsik reqressiya dizaynı
Eyni əsas kəsik spesifikasiyası müxtəlif toksiklik ölçülərinə tətbiq edilmişdir. İzahedici dəyişənlər arasında log əməliyyat həcmi, retained trading days, negative-risk architecture, YES nəticəsinin qalib gəlməsi, qiymət nəzarətləri və kateqoriya sabit effektləri var.
Standart xətalar resolution month səviyyəsində klasterləşdirilmişdir. Mənbə açıq şəkildə müqavilə arxitekturasında ekzogen/təsadüfi variasiyanın olmadığını bildirir; buna görə əmsallar şərti əlaqələr kimi şərh edilir.
| Dəyişən | Bütün yaxınlaşan | Təmiz alt nümunə | Conservative |
|---|---|---|---|
| ln(Həcm) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| Orta YES qiyməti | -0,021*** | -0,017*** | -0,036*** |
| Qiymət dispersiyası | 0,083*** | 0,069*** | 0,088** |
| 0,5-dən uzaqlıq | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Log həcm əmsalı yalnız bütün yaxınlaşan nümunədə əhəmiyyətlidir və daha sərt nümunələrdə dayanıqlı deyil. Buna qarşı retained trading days və negative-risk dəyişənləri PIN reqressiyalarında daha ardıcıl nəticə verir.
4. Negative-risk PIN primi
Baseline PIN modellərində negative-risk bazarlarının PIN-i digər nəzarətlər sabit saxlanarkən təxminən 0,021–0,026 daha yüksəkdir. PIN 0–1 şkalasında olduğuna görə bu, təxminən 2,1–2,6 faiz bəndi ölçüsündə əlaqəyə uyğun gəlir.
Mənbənin əsas mətndə bildirdiyi Supplementary Material nəticəsində matched-sample əmsalı 0,019 və \(p<0.01\)-dir; uyğunlaşdırmadan sonra maksimum standardized mean difference 0,08-dən aşağıdır. Supplementary Material bu istifadəçi yükləməsində olmadığından uyğunlaşdırma alqoritminin təfərrüatları Verianla tərəfindən müstəqil şəkildə yoxlanılmamışdır.
5. Terminal pəncərə dayanıqlılıq yoxlaması
Proqnoz bazarlarında həll tarixi yaxınlaşdıqca ictimai məlumatın miqdarı və nəticənin müəyyənliyi arta bildiyi üçün tədqiqat son günlərə həssaslığı ayrıca sınaqdan keçirir.
| Çıxarılan son ticarət günü | Bütün yaxınlaşan | Boundary/unstable olmayan | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
Son günlər çıxarıldıqca orta PIN azalır. Bu nümunə resolution-a yaxın dövrlərin daha yüksək adverse-selection pressure daşıdığını dəstəkləyir. Bununla belə son 14 gün çıxarıldıqda belə PIN sıfıra yaxınlaşmır və mənbə buna görə mənfi seçmə təzyiqinin yalnız terminal pəncərənin məhsulu olmadığını bildirir.
Negative-risk nəticəsinin işarəsi niyə istifadə olunan toksiklik metrikindən asılı olaraq dəyişir?
Negative-risk arxitekturası arrival-based PIN modelində +0,0223 ilə daha yüksək mənfi seçmə təzyiqi, dollar-həcmli VPIN-də -0,0163 və likvidliklə tənzimlənmiş VPIN-də -0,0062 ilə daha aşağı həcm-sinxronlaşdırılmış toksikliklə əlaqəlidir; bu işarə dəyişikliyi eyni bazar arxitekturasının əmr gəlmə intensivliyi ilə həcm disbalansı baxımından fərqli davrana biləcəyini göstərir və vahid toksiklik metrikinin bazar keyfiyyətinin bütününü təmsil edə bilməyəcəyinə işarə edir.
| Dəyişən | PIN | Dollar-VPIN | Likvidliklə tənzimlənmiş VPIN |
|---|---|---|---|
| ln(Həcm) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days hər üç modeldə müsbətdir. Buna görə müqavilə həyat dövrünün uzanması arrival-based və volume-based toksiklik təriflərinin hamısında daha yüksək ölçümlə əlaqəli olan tədqiqatın ən dayanıqlı dizayn nəticəsidir.
Negative-risk arxitekturasında isə bunun tam əksi görünür: istifadə olunan metrik nəticəni dəyişir. Yalnız PIN izlənərsə linked-outcome bazarları daha məlumat-intensiv/toksik görünə bilər; yalnız VPIN izlənərsə eyni bazarlar daha aşağı volume-imbalance toxicity göstərə bilər.
6. Bazar nəzarəti baxımından mənası
Mənbənin tətbiqi şərhi rəqəmsal proqnoz bazarlarını tək bir adverse-selection göstəricisi ilə sıralamağın riskli olmasıdır. Arrival-based və volume-synchronized ölçülərin birlikdə izlənməsi, xüsusilə hedge, relative-value və arbitraj əməliyyatlarının intensiv olduğu linked-outcome strukturlarda daha balanslı nəzarət təmin edə bilər.
Likvidlik təmin edən tərəf baxımından da iki fərqli risk ayrılmalıdır: əmr gəlməsindəki informasiya asimmetriyası və həcm disbalansı eyni şey deyil. Bazar birində riskli, digərində daha balanslı ola bilər.
7. Tədqiqatın əsas məhdudiyyətləri
Təhlil bazar səviyyəsində müşahidə xarakterlidir və səbəbli deyil. Negative-risk arxitekturasının əmsalı arxitekturanın təsadüfi təyinindən əldə edilmiş treatment effect deyil.
Nümunə yalnız həll olunmuş ikili Polymarket müqavilələrini əhatə edir. Çoxnəticəli bazarlar, scalar contracts və ya automated market maker əsaslı strukturlar eyni nəticələri vermək məcburiyyətində deyil.
Həyata keçirilmiş settlement hadisələri investor niyyətini göstərmir. Eyni əməliyyat hedge, arbitraj, məlumat əsaslı əməliyyat və ya başqa strategiyanın hissəsi ola bilər.
On-chain məlumat zəncirdənkənar məlumat mənbəyini göstərmir. Buna görə hansı treyderin hansı məlumata sahib olduğunu və ya məlumatın hüquqi statusunu PIN vasitəsilə çıxarmaq mümkün deyil.
Mənbə wash trading-i birbaşa aşkar etmir. Xüsusilə rəqəmsal aktiv bazarlarında self-matched və ya süni həcm bazar keyfiyyəti ölçülərinə təsir edə bildiyi üçün bu mühüm məhdudiyyətdir.
Full likelihood təfərrüatları və bəzi matched-sample yoxlamaları Supplementary Material-a buraxılmışdır; müvafiq supplementary fayl mövcud istifadəçi yükləməsində olmadığından bu təfərrüatların müstəqil təkrar istehsal oluna bilməsi bu Verianla işi çərçivəsində yoxlanıla bilməmişdir.
8. Gələcək tədqiqat istiqaməti
Mənbə bazar səviyyəsindəki toksiklik nəticələrinin cüzdan səviyyəsində gəlirlilik, treyder davranışı və order-book strukturu ilə əlaqələndirilməsini növbəti tədqiqat addımı kimi göstərir. Belə genişləndirmə PIN kimi aggregate ölçülərin həqiqətən hansı treyder qrupları və əməliyyat strategiyaları ilə əlaqəli olduğunu daha ətraflı araşdırmağa kömək edə bilər.
Mənbə və Metod Qeydi
Orijinal başlıq: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Müəllif: Anh Quang Le.
Qurum: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Mənbə növü: Yüklənmiş faylın ilk səhifəsində “Research article” kimi etiketlənən, əsas mətndə isə “letter” kimi müəyyən edilən preprint tədqiqat işi.
Rəyçilik statusu: Mənbə PDF hər səhifədə işin hələ rəyçilik qiymətləndirməsindən keçmədiyini bildirir.
Platforma: SSRN.
SSRN identifikatoru: 6933527.
DOI: 10.2139/ssrn.6933527.
Versiya qeydi: Bu Verianla məqaləsi istifadəçinin yüklədiyi 11 səhifəlik preprint versiyasının elmi məzmununa əsaslanır. Eyni SSRN qeydində daha sonra başlığı və əhatəsi dəyişdirilmiş daha uzun reviziya mövcuddur; həmin sonrakı reviziyadan yeni elmi tapıntı bu mətnə əlavə edilməmişdir.
Lisenziya: Yüklənmiş PDF-də açıq Creative Commons lisenziyası görünmür. Açıq təkrar istifadə lisenziyası təsdiqlənmədiyi üçün mənbə mətni, cədvəl dizaynı və orijinal qrafik tərtibat yenidən istifadə edilməmiş; yalnız elmi faktlar müstəqil Verianla strukturunda təqdim edilmişdir.
Xam məlumat: Dune Analytics tərəfindən təqdim olunan Polymarket on-chain məlumatları.
Əsas əməliyyat məlumatı: Polygon üzərindəki decoded OrderFilled hadisələri və bazar metadata-sı.
Nümunə: 5.518 həll olunmuş ikili bazar; son üç ticarət günü çıxarıldıqdan sonra 189.623 bazar-günü və 2,872 milyard dollar saxlanılmış əməliyyat həcmi.
Əsas metod: YES-ekvivalent taker-side order-flow reconstruction; Easley və həmkarlarının PIN yanaşması; dollar-həcmli VPIN; likvidliklə tənzimlənmiş VPIN; kəsik OLS müqayisələri; resolution-month clustered standard errors; terminal-window robustness.
Əsas formula: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Maliyyələşdirmə: Mənbə dövlət, kommersiya və ya qeyri-kommersiya maliyyələşdiricilərindən xüsusi qrant alınmadığını bildirir.
Məlumat əlçatanlığı: Xam məlumat Dune Analytics mənbəlidir; emal edilmiş məlumat və tam replikasiya kodu məsul müəllifdən əsaslandırılmış tələb əsasında əldə edilə bilər.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Maraqların toqquşması: Müəllif maraqların toqquşması olmadığını bildirir.
Etik bəyan qeydi: İlk səhifədəki etik bəyan “de-identified secondary survey data” ifadəsindən istifadə etdiyi halda, metod bölməsi Polymarket on-chain əməliyyat məlumatlarını təsvir edir. Mənbədaxili bu ifadə fərqi Verianla tərəfindən səssizcə düzəldilməmişdir.
Əsas şərh həddi: PIN, VPIN və reqressiya əmsalları bazar səviyyəsində adverse-selection/order-flow toxicity əlaqələrini ölçür. Nəticələr fərdi treyder niyyətini, illegal insider trading-i və ya bazar arxitekturasının səbəbli təsirini sübut etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib