


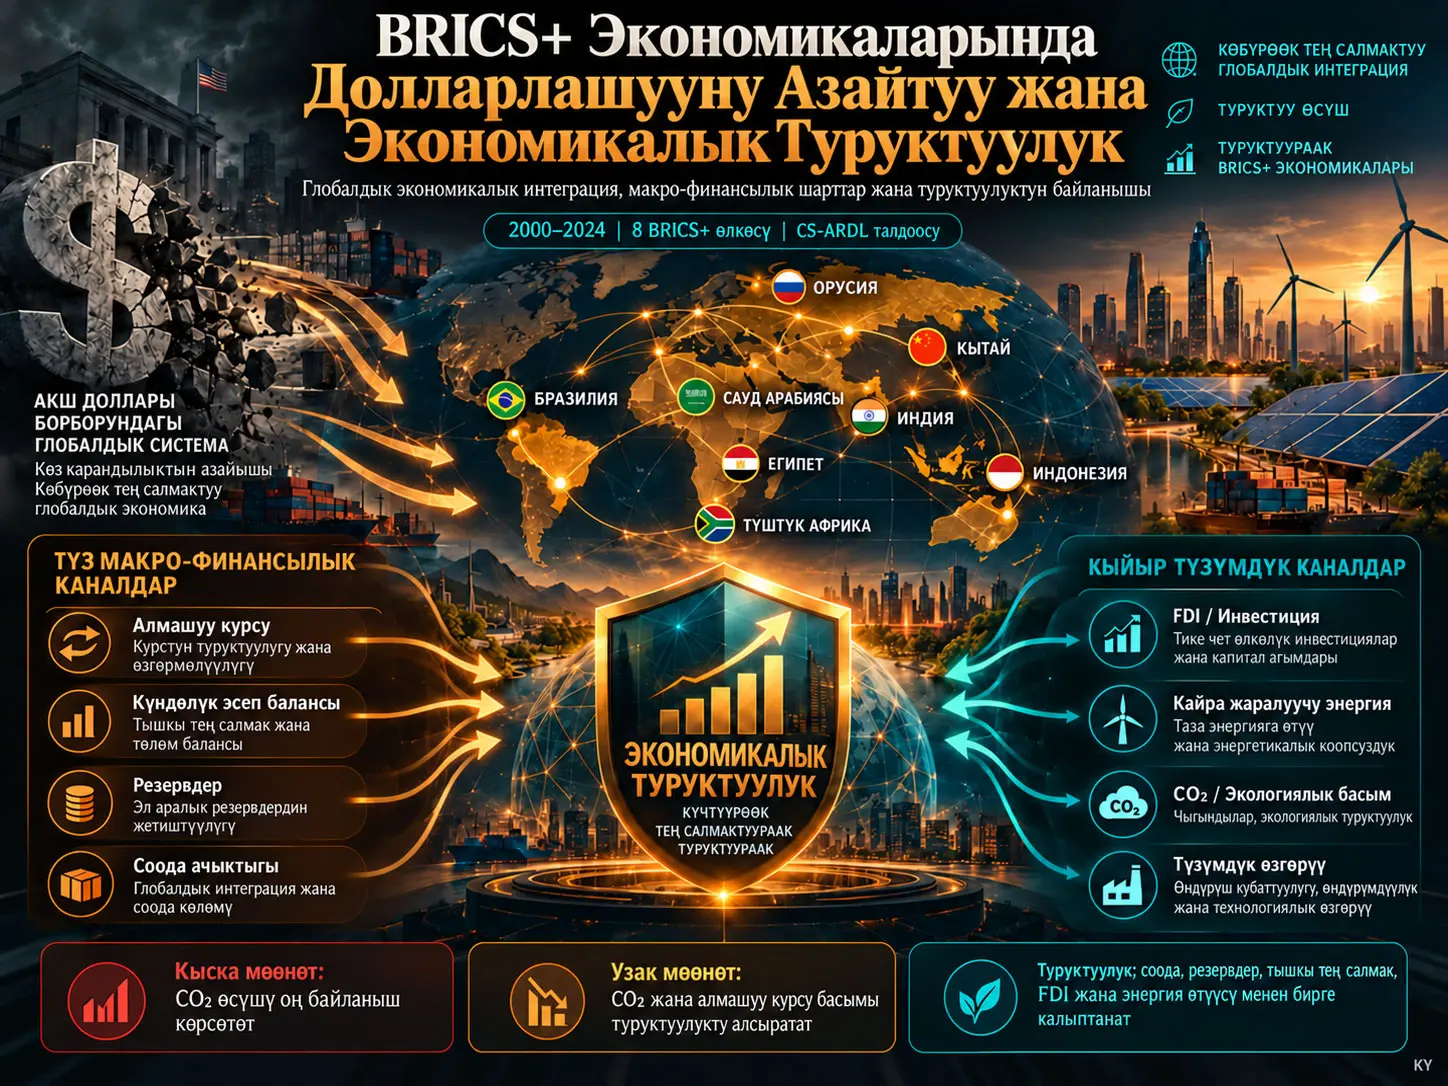
Кесилиштер аралык Кеңейтилген Авторегрессиялык Бөлүштүрүлгөн Кечигүү модели (Cross-Sectionally Augmented Autoregressive Distributed Lag, CS-ARDL) көп өлкөлүү панелдик маалыматтарда кыска жана узак мөөнөттүү динамикаларды да, өлкөлөрдүн жалпы глобалдык соккулардан таасирленишинен келип чыккан кесилиштер аралык көз карандылыкты да эске ала турган эконометрикалык ыкма болуп саналат. Бул изилдөө Бразилия, Кытай, Египет, Индия, Индонезия, Россия, Түштүк Африка жана Сауд Арабиясы үчүн 2000–2024-жылдардагы жылдык маалыматтарды колдонуп, долларлашууну азайтуу менен байланышкан макро-финансылык шарттар менен экономикалык туруктуулуктун ортосундагы байланыштарды карайт. Экономикалык туруктуулук жылдык реалдуу ИДП өсүшү чагылдырган макроэкономикалык натыйжалуулук өлчөмү аркылуу өлчөнөт; долларлашууну азайтуу болсо түз индекс менен эмес, расмий алмашуу курсу, учурдагы эсеп балансы, жалпы резервдер жана соода ачыктыгы сыяктуу прокси көрсөткүчтөр аркылуу каралат.
Негизги CS-ARDL натыйжаларында CO2 эмиссияларынын кыска мөөнөттүү өсүшү реалдуу ИДП өсүшү менен оң байланышта; коэффициент 2,1159 жана %5 деңгээлинде маанилүү. Кайра жаралуучу энергияны керектөөдөгү кыска мөөнөттүү өзгөрүү болсо −0,1543 коэффициенти жана %10 маанилүүлүк деңгээлинде терс байланыш көрсөтөт. Узак мөөнөттө CO2 коэффициенти −1,5247, расмий алмашуу курсунун коэффициенти болсо −0,0006 жана экөө тең %10 деңгээлинде маанилүү. Соода ачыктыгы, инфляция, учурдагы баланс, резервдер, кайра жаралуучу энергия жана FDI боюнча узак мөөнөттүү CS-ARDL коэффициенттери статистикалык жактан маанилүү эмес.
Ката түзөтүү коэффициентинин −0,1865 болуп, %5 деңгээлинде маанилүү чыгышы кыска мөөнөттүү тең салмаксыздыктардын болжол менен %18,65 бөлүгү ар бир жылдык мезгилде узак мөөнөттүү тең салмакка карай оңдолорун көрсөтөт. Бирок бул натыйжалар структуралык себептик таасирлер эмес. Долларлашууну азайтуу түз өлчөнбөгөндүктөн, экономикалык туруктуулук реалдуу ИДП өсүшү менен гана операциялаштырылгандыктан жана айрым түшүндүрүүчү өзгөрмөлөр ИДП өсүшү менен бир убакта аныкталышы мүмкүн болгондуктан, жыйынтыктар динамикалык макроэкономикалык байланыштар катары бааланышы керек.
Долларлашууну азайтуу эмнени билдирет?
Булак изилдөөдө de-dollarization АКШ долларынын эл аралык соода эсеп-фактураларында, каржылык операцияларда, резервдерди башкарууда жана ички каржылык ортомчулукта колдонулушун акырындап азайтуу катары аныкталат. Бул түшүнүк долларды толугу менен жок кылуу дегенди билдирбейт; жергиликтүү валюталар же альтернативдүү эл аралык валюталар соодада, каржыда жана резервдерди башкарууда көбүрөөк колдонулган диверсификация процесси болуп саналат.
Бул алкакта максат валютаны гана алмаштыруу эмес. Булак валюта дал келбестиктерин азайтуу, алмашуу курсунун соккуларына дуушар болууну төмөндөтүү, акча-кредит саясатынын автономиясын жогорулатуу жана тышкы каржылоо алсыздыктарын башкаруу сыяктуу мүмкүн болгон механизмдерди талкуулайт.
Бул изилдөө долларлашууну азайтууну түз өлчөйбү?
Жок. Сегиз BRICS+ экономикасы үчүн 2000–2024 мезгилинде доллардан тышкаркы соода төлөмдөрүнүн үлүшү, резервдик валюталардын курамы же эсеп-фактура валюталарынын үлүшү сыяктуу ырааттуу түз катар жок болгондуктан, расмий алмашуу курсу, учурдагы баланс, жалпы резервдер жана соода ачыктыгы прокси көрсөткүчтөр катары колдонулат. Демек, бааланган коэффициенттер түздөн-түз “de-dollarization көлөмүнүн таасири” эмес, ушул процесс менен байланышкан макро-финансылык шарттардын экономикалык натыйжалуулук менен байланыштары.
Экономикалык туруктуулук түшүнүгү
Экономикалык туруктуулук жалпы концептуалдык мааниде экономиканын тышкы жана ички соккуларды сиңирүү, аларга ыңгайлашуу жана туруктуу өсүштү сактоо менен калыбына келүү жөндөмү. Бул түшүнүк өндүрүш туруктуулугу, калыбына келүү ылдамдыгы, каржы системасынын бекемдиги, институттук мүмкүнчүлүк жана структуралык ыңгайлашуучулук сыяктуу көптөгөн өлчөмдөрдү камтышы мүмкүн.
Экономикалык туруктуулук бул изилдөөдө кантип өлчөнөт?
Изилдөө туруктуулуктун бардык жактарын өлчөбөйт. Көз каранды өзгөрмө — жылдык реалдуу ИДП өсүшү жана ал экономикалык туруктуулуктун макроэкономикалык натыйжалуулук өлчөмүнүн операциялык көрсөткүчү катары гана колдонулат. Институттук туруктуулук, социалдык туруктуулук, каржы системасынын туруктуулугу жана соккудан кийинки калыбына келүү ылдамдыгы моделдин көз каранды өзгөрмөсүнө түз киргизилген эмес.
Изилдөө суроосу
Изилдөөнүн борбордук суроосу — долларлашууну азайтуу менен байланышкан шарттар BRICS+ экономикаларындагы экономикалык туруктуулук менен кандай байланышта жана макроэкономикалык, каржылык жана экологиялык өзгөрмөлөр бул байланышта кандай роль ойнойт.
Эмне үчүн BRICS+?
Изилдөөдө колдонулган сегиз экономика экономикалык түзүлүш, каржылык тереңдик, алмашуу курсу режими, энергетикалык система, экспорт курамы жана чийки затка көз карандылык жагынан бири-биринен олуттуу айырмаланат. Бул гетерогендүүлүк доллар борборлуу эл аралык системадагы соккулар өлкөлөрдө бирдей натыйжа бербейт деп күтүүгө негиз берет.
| Өлкө | Талдоодогу жалпы мезгил |
|---|---|
| Бразилия | 2000–2024 |
| Кытай | 2000–2024 |
| Египет | 2000–2024 |
| Индия | 2000–2024 |
| Индонезия | 2000–2024 |
| Россия | 2000–2024 |
| Түштүк Африка | 2000–2024 |
| Сауд Арабиясы | 2000–2024 |
2024-жылдагы өсүш көрүнүшү
Булактагы 1-сүрөт 2024-жылы экономикалык натыйжалуулук өлкөлөр арасында олуттуу айырмаланганын көрсөтөт. Индия %6,49 менен эң жогорку өсүш темпине ээ, андан кийин Индонезия %5,03 жана Кытай %4,98 менен келет. Түштүк Африка %0,53 жана Сауд Арабиясы %2,00 менен төмөнүрөөк өсүш темптерине ээ.
Теориялык алкак
Изилдөөнүн теориялык түзүлүшү бир нече экономика адабиятын бир алкакта бириктирет. Эл аралык акча экономикасы үстөм резервдик валюталар тармактык таасирлер жана каржы базарларынын тереңдиги себептүү туруктуу болушу мүмкүн экенин; оптималдуу валюта аймагы ыкмасы соода интеграциясын, өндүрүш диверсификациясын жана экономикалык соккуларга ыңгайлашууну; төлөм балансы ыкмасы резервдердин топтолушу жана тышкы тең салмаксыздыктардын каржылык туруктуулуктагы ролун баса белгилейт.
Экологиялык экономика жана туруктуу өсүш адабияты моделге экинчи өлчөм кошот. Көмүртек көп колдонулган өндүрүш кыска мөөнөттүү өндүрүш кеңейиши менен коштолушу мүмкүн, бирок экологиялык начарлоо жана энергетикалык өтүүнүн кечигиши узак мөөнөттүү алсыздык жаратышы мүмкүн.
FDI жана технология жайылтуу адабияты болсо тышкы капитал өзү жетишсиз экенин; инвестициянын өндүрүмдүүлүккө жана структуралык трансформацияга кошкон салымы жергиликтүү каржылык тереңдикке, институттук түзүлүшкө жана технологияны өздөштүрүү мүмкүнчүлүгүнө байланыштуу экенин сунуштайт.
2-сүрөттөгү түз жана кыйыр каналдар
Булактын 6-бетиндеги 2-сүрөт долларлашууну азайтуу менен байланышкан шарттардан экономикалык туруктуулукка чейинки концептуалдык өткөрүү механизмин эки топко бөлөт.
| Канал | Элементтер | Илимий функция |
|---|---|---|
| Түз макро-финансылык каналдар | Алмашуу курсунун динамикасы, учурдагы баланс, резервдик буферлер, соода ачыктыгы | Тышкы акча-кредит жана каржылык соккуларды сиңирүү жөндөмү |
| Кыйыр структуралык каналдар | FDI, кайра жаралуучу энергияга өтүү, CO2 көрсөткүчү, структуралык трансформация | Орто жана узак мөөнөттүү ыңгайлашуу жана туруктуу өсүү жөндөмү |
| Натыйжа | Реалдуу ИДП өсүшү | Изилдөөдө туруктуулуктун макроэкономикалык натыйжалуулук өлчөмүнүн көрсөткүчү |
Бул схема эмпирикалык жактан ар бир жебе толук ырасталганын билдирбейт. Сүрөт изилдөөчүлөрдүн концептуалдык өткөрүү алкагы; коэффициенттердин чыныгы статистикалык колдоосу CS-ARDL жана туруктуулук баалоолорунан келет.
Маалымат топтому жана өзгөрмөлөр
| Өзгөрмө | Аныктама | Булак |
|---|---|---|
| GDP | Туруктуу жергиликтүү валютадагы реалдуу ИДПнын жылдык пайыздык өсүшү | WDI |
| Trade | Сооданын ИДПдагы үлүшү (%) | WDI |
| CO2 | LULUCF кошпогондо киши башына CO2 эмиссиясы (t CO2e/киши) | WDI |
| INF | Керектөө бааларынын инфляциясы, жылдык (%) | WDI |
| CAB | Учурдагы эсеп балансы / ИДП (%) | WDI |
| OER | Расмий алмашуу курсу, жергиликтүү валюта / АКШ доллары, мезгилдин орточосу | WDI |
| TR | Алтынды кошкондогу жалпы резервдер, учурдагы АКШ доллары | WDI |
| REC | Кайра жаралуучу энергия керектөөсү / жалпы акыркы энергия керектөөсү (%) | WDI |
| FDI | Таза түз чет өлкөлүк инвестиция агымы / ИДП (%) | WDI |
Кошумча Таблица A1 эмнени көрсөтөт?
Бүт панель боюнча реалдуу ИДП өсүшүнүн орточо мааниси %4,485, медианасы %4,740 жана стандарттык четтөөсү 3,473. Соода ачыктыгынын орточо мааниси %48,696; CO2 орточо мааниси 6,642 t CO2e/киши; инфляциянын орточо мааниси %5,971; учурдагы баланстын орточо мааниси ИДПнын %1,798; кайра жаралуучу энергиянын орточо мааниси %19,160 жана FDI агымдарынын орточо мааниси ИДПнын %2,062.
Бөлүштүрүүлөр нормалдуу жана симметриялуу эмес. Айрыкча жалпы резервдер, учурдагы баланс, инфляция жана FDI жогорку кыйшайуу жана куртозис маанилерине ээ. Бул өзгөчөлүк BRICS+ өлкөлөрүнүн экономикалык масштабы жана соккуларга дуушар болуу айырмачылыктары менен шайкеш келет.
Корреляция түзүлүшү
Кошумча Таблица A2де түшүндүрүүчү өзгөрмөлөрдүн арасында айрым олуттуу жуптук корреляциялар бар. Соода менен учурдагы баланс корреляциясы 0,672; соода менен CO2 корреляциясы 0,622; кайра жаралуучу энергия менен CO2 корреляциясы −0,728. Ошол эле учурда регрессияга чейин эсептелген бардык VIF маанилеринин 3,53төн төмөн болушу булак тарабынан олуттуу көп коллинеардуулук көйгөйү жок деп бааланган.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги панелдик модель
Булактын негизги статикалык модели:
\[ GDP_{it}= \beta_0+ \beta_1Trade_{it}+ \beta_2CO2_{it}+ \beta_3INF_{it}+ \beta_4CAB_{it}+ \beta_5OER_{it}+ \beta_6TR_{it}+ \beta_7REC_{it}+ \beta_8FDI_{it}+ \mu_i+ \lambda_t+ \varepsilon_{it} \tag{1} \]
түрүндө берилет.
\(i\) өлкөнү, \(t\) жылды; \(\mu_i\) убакыт өтүшү менен өзгөрбөгөн өлкөлүк өзгөчөлүктөрдү; \(\lambda_t\) бардык өлкөлөргө бир мезгилде таасир эткен жалпы убакыт соккуларын; \(\varepsilon_{it}\) болсо ката мүчөсүн көрсөтөт.
Булак FDI, соода ачыктыгы, резервдер жана учурдагы баланс ИДП өсүшү менен бир убакта аныкталышы мүмкүн экенин кабыл алат. Ошондуктан модель жыйынтыктары так себептик коэффициенттер катары эмес, динамикалык байланыштар катары чектелет.
Эмне үчүн CS-ARDL керек?
BRICS+ экономикалары дүйнөлүк каржы кризиси, пандемия, чийки зат баалары жана геосаясий соккулар сыяктуу бир эле тышкы окуялардан бир убакта таасирленет. Pesaran CD тестинин жогору жана маанилүү чыгышы бул кесилиштер аралык көз карандылыкты ырастайт.
Ошондуктан CS-ARDL ар бир өлкөнүн өзүнүн кечиккен динамикаларына кошумча, өлкөлөр аралык жалпы факторлорду чагылдырган кесилиш орточолорун моделге кошот:
\[ \Delta GDP_{it} = \phi\left(GDP_{i,t-1}-\theta'X_{i,t-1}\right) + \sum_{j=1}^{p-1}\lambda_j\Delta GDP_{i,t-j} + \sum_{j=0}^{q-1}\delta_j'\Delta X_{i,t-j} + \gamma'\bar{Z}_t + \varepsilon_{it} \tag{5} \]
\(\phi\) узак мөөнөттүү тең салмакка кайтуу ылдамдыгын; \(\theta\) узак мөөнөттүү коэффициенттерди; \(\lambda_j\) жана \(\delta_j\) кыска мөөнөттүү кечиккен өзгөрүүлөрдү; \(\bar{Z}_t\) болсо GDP жана түшүндүрүүчү өзгөрмөлөрдүн кесилиштер аралык орточолорун билдирет.
Толуктоочу баалоо ыкмалары
Булак негизги жыйынтыктар ар башка эконометрикалык божомолдорго сезимтал же сезимтал эместигин текшерүү үчүн үч альтернативдүү баалоо ыкмасын колдонгон.
Туруктуу таасирлер + Driscoll–Kraay:
\[ GDP_{it}=\beta_0+\beta'X_{it}+\mu_i+\varepsilon_{it} \tag{2} \]
Бул түзүлүш өлкөгө мүнөздүү, убакыт ичинде туруктуу өзгөчөлүктөрдү көзөмөлдөйт; Driscoll–Kraay стандарттык каталары сериялык корреляцияга жана кесилиштер аралык көз карандылыкка туруктуураак тыянак чыгарууга шарт түзөт.
Feasible Generalized Least Squares: панелдер ортосундагы ката дисперсиясынын айырмаларын салмактоо аркылуу баалоонун натыйжалуулугун жогорулатууну көздөйт.
Panel-Corrected Standard Errors: бир убактагы кесилиш корреляциясына каршы ковариацияны оңдоону колдонот. Булак ковариация түзүлүшүн:
\[ \hat{\Omega} = (X'X)^{-1} \left( \sum_{t=1}^{T} X_t'\hat{E}_t\hat{E}_t'X_t \right) (X'X)^{-1} \tag{4} \]
түрүндө берет.
Модель диагностикасы
| Тест | Натыйжа | Түшүндүрмө |
|---|---|---|
| VIF | Баары < 3,53 | Олуттуу көп коллинеардуулукка далил жок |
| Ramsey RESET | p=0,9587 | Сызыктуу формага каршы олуттуу далил жок |
| Breusch–Pagan | p=0,3174 | Формалдык тест гомоскедастикалуулукту четке какпайт |
| Durbin–Watson | 1,356 | Оң автокорреляция белгиси |
| Pesaran CD | 11,067; p<0,000001 | Күчтүү кесилиштер аралык көз карандылык |
Диагностикалык графиктер формалдык Breusch–Pagan жыйынтыгына кошумча нюанс берет: scale-location графигинде жеңил гетероскедастикалуулук үлгүсү жана Q-Q/гистограммада нормалдуу эмес оң куйрук көрүнөт. Ошондуктан альтернативдүү robust баалоо ыкмаларын колдонуу илимий жактан маанилүү.
Моделдин ылайыктуулугу
| Модель | R² | Негизги ролу |
|---|---|---|
| FE + Driscoll–Kraay | 0,2412 | Өлкө туруктуу таасирлери + robust стандарттык ката |
| FGLS | 0,313 | Панелдик ката дисперсиясынын түзүлүшү |
| PCSE | 0,291 | Кесилиштер аралык ковариацияны оңдоо |
| CS-ARDL | 0,5903 | Кыска/узак мөөнөттүү динамикалар + жалпы соккулар |
R² маанилери ар башка модель түзүлүштөрүн салыштыруу үчүн жардамчы, бирок өз алдынча моделдин себептик тууралыгын же үлгүдөн тышкаркы божомол ийгилигин көрсөтпөйт.
Кыска мөөнөттүү CS-ARDL жыйынтыктары
| Өзгөрмө | Коэффициент | Стд. ката | Статистикалык абал |
|---|---|---|---|
| ΔTrade | −0,0118 | 0,0430 | Маанилүү эмес |
| ΔCO2 | 2,1159 | 0,8801 | %5 деңгээлинде маанилүү |
| ΔINF | −0,0927 | 0,0583 | Маанилүү эмес |
| ΔCAB | 0,1082 | 0,0677 | Маанилүү эмес |
| ΔOER | 0,0005 | 0,0003 | Маанилүү эмес |
| ΔTR | 1,215 × 10−12 | 1,909 × 10−12 | Маанилүү эмес |
| ΔREC | −0,1543 | 0,0914 | %10 деңгээлинде маанилүү |
| ΔFDI | 0,1809 | 0,1254 | Маанилүү эмес |
| ECM | −0,1865 | 0,0810 | %5 деңгээлинде маанилүү |
Узак мөөнөттүү CS-ARDL жыйынтыктары
| Өзгөрмө | Коэффициент | Стд. ката | Статистикалык абал |
|---|---|---|---|
| Trade | 0,0167 | 0,0524 | Маанилүү эмес |
| CO2 | −1,5247 | 0,9088 | %10 деңгээлинде маанилүү |
| INF | 0,0567 | 0,0538 | Маанилүү эмес |
| CAB | −0,0961 | 0,0596 | Маанилүү эмес |
| OER | −0,0006 | 0,0004 | %10 деңгээлинде маанилүү |
| TR | −2,37 × 10⁻¹² | 2,044 × 10−12 | Маанилүү эмес |
| REC | 0,1448 | 0,1010 | Маанилүү эмес |
| FDI | 0,0507 | 0,1000 | Маанилүү эмес |
Эмне үчүн CO2 кыска мөөнөттө оң, узак мөөнөттө терс байланыш көрсөтөт?
Булак муну көмүртек көп колдонулган өнөр жай өндүрүшү кыска мөөнөттө өндүрүш кеңейиши менен коштолушу мүмкүн, бирок экологиялык начарлоо, ресурстук натыйжасыздык, климаттык тобокелдик жана келечектеги өтүү/жөнгө салуу чыгымдары узак мөөнөттүү туруктуулукту алсыратышы мүмкүн деп түшүндүрөт. Бул түшүндүрмө мезгилдер аралык эконометрикалык белги айырмасына негизделет; өзү эле көмүртек эмиссиясы өсүүгө себеп болот дегенди билдирбейт.
Кайра жаралуучу энергия боюнча жыйынтык
RECтин кыска мөөнөттүү коэффициенти −0,1543 жана болгону %10 деңгээлинде маанилүү. Булак бул жыйынтыкты тез энергетикалык өтүүнүн баштапкы чыгымдары, инфраструктуранын ыңгайлашуусу жана капиталдык талаптар менен байланыштырат. Узак мөөнөттүү REC коэффициенти оң 0,1448 болгону менен статистикалык жактан маанилүү эмес. Демек, изилдөө “кайра жаралуучу энергия узак мөөнөттө сөзсүз өсүштү жогорулатат” деген тыянакты эмпирикалык жактан ырастабайт.
Алмашуу курсу боюнча жыйынтык
Расмий алмашуу курсу өзгөрмөсүнүн узак мөөнөттүү коэффициенти −0,0006 жана %10 деңгээлинде маанилүү. Булак мунун алмашуу курсунун туруксуздугу же курс кыймылдары узак мөөнөттүү туруктуулук менен терс байланышта болушу мүмкүн экенин көрсөтөрүн белгилейт. Коэффициенттин экономикалык чоңдугу OER жергиликтүү валюта/АКШ доллары масштабында өлчөнгөндүктөн башка коэффициенттер менен түз салыштырылбашы керек.
ECM эмнени көрсөтөт?
\(ECM=-0,1865\) маанисинин терс жана маанилүү болушу моделдин кыска мөөнөттүү четтөөлөрү узак мөөнөттүү тең салмакка кайтуу тенденциясына ээ экенин көрсөтөт. Булак муну ар бир жылдык мезгилде четтөөнүн болжол менен %18,65 бөлүгү оңдолот деп түшүндүрөт.
Альтернативдүү баалоолордогу FDI
FDI негизги CS-ARDL узак мөөнөттүү моделинде маанилүү эмес. Ал эми FE+DK, FGLS жана PCSE баалоолорунда тиешелүүлүгүнө жараша 0,3035, 0,2937 жана 0,2806 коэффициенттери менен оң жана статистикалык жактан маанилүү.
Ошондуктан туура түшүндүрмө — FDI альтернативдүү туруктуулук моделдеринде өсүш менен ырааттуу оң байланыш көрсөтөт, бирок негизги CS-ARDL узак мөөнөттүү теңдемесинде өз алдынча жана туруктуу узак мөөнөттүү коэффициент ырасталган эмес.
Учурдагы баланс жана соода
Учурдагы эсеп балансы альтернативдүү үч моделдин баарында болжол менен 0,18 коэффициент менен оң жана күчтүү маанилүү. Бирок CS-ARDL узак мөөнөттүү CAB коэффициенти −0,0961 жана маанилүү эмес. Ошол сыяктуу соода ачыктыгы FGLS жана PCSEде оң жана маанилүү, FE+DK жана CS-ARDL узак мөөнөттүү моделинде маанилүү эмес.
Бул моделдик айырмачылыктар бир эле “туура коэффициентти” тандоонун ордуна жыйынтыктар кайсы эконометрикалык спецификацияда пайда болгонун ачык көрсөтүүнү талап кылат.
Резервдердин белгиси эмне үчүн өзгөрөт?
Жалпы резервдер FE+DK моделинде терс, FGLS жана PCSE моделдеринде оң жана маанилүү; CS-ARDLде болсо кыска да, узак мөөнөттө да маанилүү эмес. Булак резервдердин кризистик буфер функциясы менен ашыкча резерв топтоонун мүмкүнчүлүк чыгымынын ортосунда эки багыттуу экономикалык механизмдер болушу мүмкүн экенин талкуулайт.
Кошумча Сүрөт A1 жана A2
PDFнин 22-бетиндеги өлкөлөр боюнча scatter графиктеринде узак мөөнөттүү GDP тренддеринин олуттуу айырмаланганы көрүнөт. Булак тексти Кытай үчүн болжол менен −0,268 эңкейиш жана \(R^2=0,540\), Россия үчүн болжол менен −0,261 жана \(R^2=0,229\), Индия үчүн болсо болжол менен +0,002 жана нөлгө жакын \(R^2\) билдирет.
23-беттеги башка кошумча визуал сегиз өлкө үчүн оптимисттик, нейтралдуу жана пессимисттик GDP сценарий жолдорун көрсөтөт. Бирок булакта бул визуалдардын Figure A1/A2 аталышы менен caption тексти толук шайкеш эмес. Ошондуктан кошумча сүрөттөр негизги регрессиялык далил эмес, кошумча визуалдык материал катары бааланышы керек.
Изилдөө колдогон жыйынтыктар
- BRICS+ экономикаларында олуттуу кесилиштер аралык көз карандылык бар.
- CO2 кыска мөөнөттө реалдуу ИДП өсүшү менен оң, узак мөөнөттө терс байланыш көрсөтөт.
- Расмий алмашуу курсу узак мөөнөттүү CS-ARDL моделинде терс жана %10 деңгээлинде маанилүү.
- Модель кыска мөөнөттүү четтөөлөрдөн узак мөөнөттүү тең салмакка олуттуу кайтууну көрсөтөт.
- FDI альтернативдүү үч туруктуулук моделинде оң жана маанилүү байланыш көрсөтөт.
- Учурдагы баланс альтернативдүү туруктуулук баалоолорунда оң жана статистикалык жактан күчтүү.
- Өлкө түзүлүштөрүндөгү гетерогендүүлүк бирдиктүү долларлашууну азайтуу саясатын чектейт.
- Макро-финансылык туруктуулукту экологиялык туруктуулуктан бөлүп кароо жетишсиз.
Изилдөө колдобогон жыйынтыктар
- Долларлашууну азайтуунун түз себептик таасири өлчөнгөн эмес.
- “Долларды колдонууну азайтуу экономикалык өсүштү сөзсүз жогорулатат” деген жыйынтык алынган эмес.
- GDP өсүшү экономикалык туруктуулуктун бардык өлчөмдөрүн билдирбейт.
- Соода, CAB, резервдер, кайра жаралуучу энергия жана FDI үчүн негизги CS-ARDL моделинде күчтүү узак мөөнөттүү таасирлер ырасталган эмес.
- FDI негизги моделде далилденген көз карандысыз узак мөөнөттүү себептик драйвер экени көрсөтүлгөн эмес.
- CO2нин кыска мөөнөттүү оң коэффициенти экологиялык начарлоо экономикалык жактан пайдалуу дегенди билдирбейт.
- Бир дагы BRICS+ өлкөсү үчүн өлкөгө мүнөздүү коэффициенттер бааланган эмес.
- Жыйынтыктар BRICS+ тышындагы бардык өнүгүп келе жаткан экономикаларга автоматтык түрдө жалпыланбайт.
Саясаттык тыянактар
Булак долларлашууну азайтууну резервдик валютаны тандоо же жаңы төлөм системасы маселеси катары гана карабайт. Акча жана резервдерди диверсификациялоо экономикалык туруктуулук жарата алышы үчүн макроэкономикалык ишенимдүүлүк, тышкы тең салмак, каржы базарларынын тереңдиги жана өндүрүмдүү мүмкүнчүлүк бирге өнүктүрүлүшү керек деп эсептейт.
Алмашуу курсун жөнгө салууну этап-этабы менен жүргүзүү, жергиликтүү валютадагы облигация базарларын тереңдетүү, борбордук банктар ортосундагы кызматташууну өнүктүрүү жана жергиликтүү валютадагы соода эсептешүүлөрүн каржылык туруктуулукту бузбастан кеңейтүү сунушталат.
Резервдерди диверсификациялоо доллар ликвиддүүлүгүнө жана геосаясий каржылык чектөөлөргө дуушар болууну азайтышы мүмкүн; бирок алтын, альтернативдүү резервдик валюталар, SDR менен байланышкан инструменттер жана аймактык ликвиддүүлүк келишимдери салттуу макроэкономикалык ишенимдүүлүктүн ордун баспашы керек.
FDI жагынан булак кыска мөөнөттүү спекулятивдик агымдарга караганда технология трансферине, өнүккөн өндүрүшкө, кайра жаралуучу энергияга, санариптик инфраструктурага жана туруктуу транспортко багытталган узак мөөнөттүү инвестицияларды колдоону сунуштайт.
CO2нин мезгилдер аралык коэффициент айырмасынан улам энергетикалык өтүү экологиялык саясат гана эмес, узак мөөнөттүү макроэкономикалык туруктуулук саясаты катары да каралат. Кайра жаралуучу энергия кубаттуулугу, электр тармагын модернизациялоо, сактоо жана жашыл каржылоо механизмдери ушул алкакта талкууланат.
Булактын эң маанилүү саясаттык чектөөсү — өлкөлөрдүн гетерогендүүлүгү. Кытай жана Индия сыяктуу өндүрүш түзүлүшү көбүрөөк диверсификацияланган экономикалар чийки затка көз карандылыгы жогору же каржы базарлары тайыз экономикалар менен бирдей долларлашууну азайтуу жолун карманууга милдеттүү эмес.
Чектөөлөр
Биринчи чектөө — долларлашууну азайтуу түз өлчөнбөйт. Доллардан тышкаркы соода үлүшү, резервдердин валюта курамы, жергиликтүү валюта келишимдери жана эсеп-фактура валютасы боюнча маалыматтар бардык өлкөлөр жана жылдар үчүн жок.
Экинчи чектөө — экономикалык туруктуулук реалдуу ИДП өсүшү аркылуу гана операциялаштырылган. Бул өзгөрмө каржылык, институттук, социалдык жана адаптивдүү туруктуулуктун баарын билдирбейт.
Үчүнчү чектөө — маалымат көлөмү. Сегиз экономика үчүн жылдык 2000–2024 мезгили өлкө деңгээлиндеги өзүнчө баалоолор, кризистик субмезгил моделдери же татаалыраак структуралык идентификациялар үчүн чектелген үлгү берет.
Төртүнчү чектөө — эндогендик. FDI, соода ачыктыгы, резервдер жана учурдагы баланс ИДП өсүшүнө таасир эткендей эле ИДП өсүшүнөн да таасирлениши мүмкүн. CS-ARDL бул көйгөйлөрдүн бир бөлүгүн динамикалык түзүлүш жана кесилиш орточолору аркылуу азайта алат; бирок себептик идентификация бербейт.
Бешинчи чектөө — институттук сапат, геосаясий тобокелдик, каржы базарынын тереңдиги, чийки затка көз карандылык жана мүмкүн болгон сызыктуу эмес босого таасирлеринин негизги моделге киргизилбегени.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: De-Dollarization, Global Economic Integration, and Resilience in BRICS+ Economies.
Авторлор: Nurcan Kilinc жана Imran Ali.
Жооптуу автор: Nurcan Kilinc.
Мекемелер: Economics and Finance Department, College of Economics and Political Science, Sultan Qaboos University, Muscat, Oman; Higher School of Economics, National Research University, Moscow, Russia.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: Economies, 2026, 14(7), 277.
DOI: 10.3390/economies14070277.
Жарыялоо процесси: Алынды: 14 Июнь 2026; кайра каралды: 5 Июль 2026; кабыл алынды: 8 Июль 2026; жарыяланды: 14 Июль 2026.
Булак түрү: Рецензияланган журналда жарыяланган ачык жеткиликтүү түпнуска изилдөө макаласы.
Лицензия: Creative Commons Attribution (CC BY).
Географиялык камтуу: Бразилия, Кытай, Египет, Индия, Индонезия, Россия, Түштүк Африка жана Сауд Арабиясы.
Мезгил: 2000–2024, жылдык панель.
Маалымат булагы: World Development Indicators.
Негизги көз каранды өзгөрмө: Жылдык реалдуу ИДП өсүшү; экономикалык туруктуулуктун макроэкономикалык натыйжалуулук өлчөмүнүн гана операциялык көрсөткүчү.
Долларлашууну азайтууну өлчөө: Түз индекс колдонулган эмес. Расмий алмашуу курсу, учурдагы баланс, жалпы резервдер жана соода ачыктыгы долларлашууну азайтуу менен байланышкан макро-финансылык проксилер катары бааланган.
Негизги ыкма: Cross-Sectionally Augmented ARDL. Кошумча туруктуулук ыкмалары: туруктуу таасирлер + Driscoll–Kraay стандарттык каталары, Feasible Generalized Least Squares жана Panel-Corrected Standard Errors.
Каржылоо: Макала HSE University Basic Research Program алкагында жүргүзүлгөн HSE-BR-2025-15 изилдөө долбоорунун натыйжасы.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Булак маалыматтар суроо-талап боюнча берилерин билдирет. Негизги өзгөрмөлөр WDIдан алынганы ыкма бөлүмүндө өзүнчө көрсөтүлгөн.
Кызыкчылыктардын кагылышы: Булак кызыкчылыктардын кагылышы жок экенин билдирет.
Автордук салымдар: Концептуалдаштыруу N.K. жана I.A.; ыкма, программалык камсыздоо, формалдык талдоо жана маалыматтарды куроо I.A.; текшерүү N.K. жана I.A.; изилдөө жана визуалдаштыруу N.K.; ресурстар I.A.; алгачкы долбоор N.K. жана I.A.; карап чыгуу жана түзөтүү N.K.; көзөмөл жана долбоорду башкаруу N.K. тарабынан аткарылган.
Негизги методологиялык чек: Изилдөө түз de-dollarization өлчөөсүн жүргүзбөгөндүктөн жана түшүндүрүүчү өзгөрмөлөрдүн бир бөлүгү ИДП өсүшү менен бир убакта аныкталышы мүмкүн болгондуктан, коэффициенттер структуралык себептик таасирлер катары чечмеленбеши керек.
Булактын ички ырааттуулугу боюнча эскертүү: Ыкма бөлүмүндөгү “poolability constraint четке кагылбады, p=0,000” деген билдирүү тест логикасы жана Таблица 2деги кийинки түшүндүрмө менен шайкеш эмес; сандык жыйынтыктар poolability четке кагылганын колдойт. Кошумча Сүрөт A1/A2 бөлүмүндө да сүрөт номери, caption жана түшүндүрмө арасында белгилөө дал келбестиги бар.
Визуалдык кайра куруу боюнча эскертүү: Булактагы 2-сүрөттүн түз жана кыйыр өткөрүү механизми түпнуска Verianla процесс схемасы катары кайра тартылышы мүмкүн. Таблица 3төгү кыска/узак мөөнөттүү коэффициенттер, өзгөчө CO2 белгисинин өзгөрүшү жана ECM ыңгайлашуу ылдамдыгы сандык графикке ылайыктуу. Таблица 4 болсо модель сезимталдыгынын матрицасы катары кайра визуалдаштырылышы мүмкүн. Булак dashboard жана кошумча убакыт катарларынан чийки маалыматсыз аралык жылдар үчүн так маанилер чыгарылбашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген