


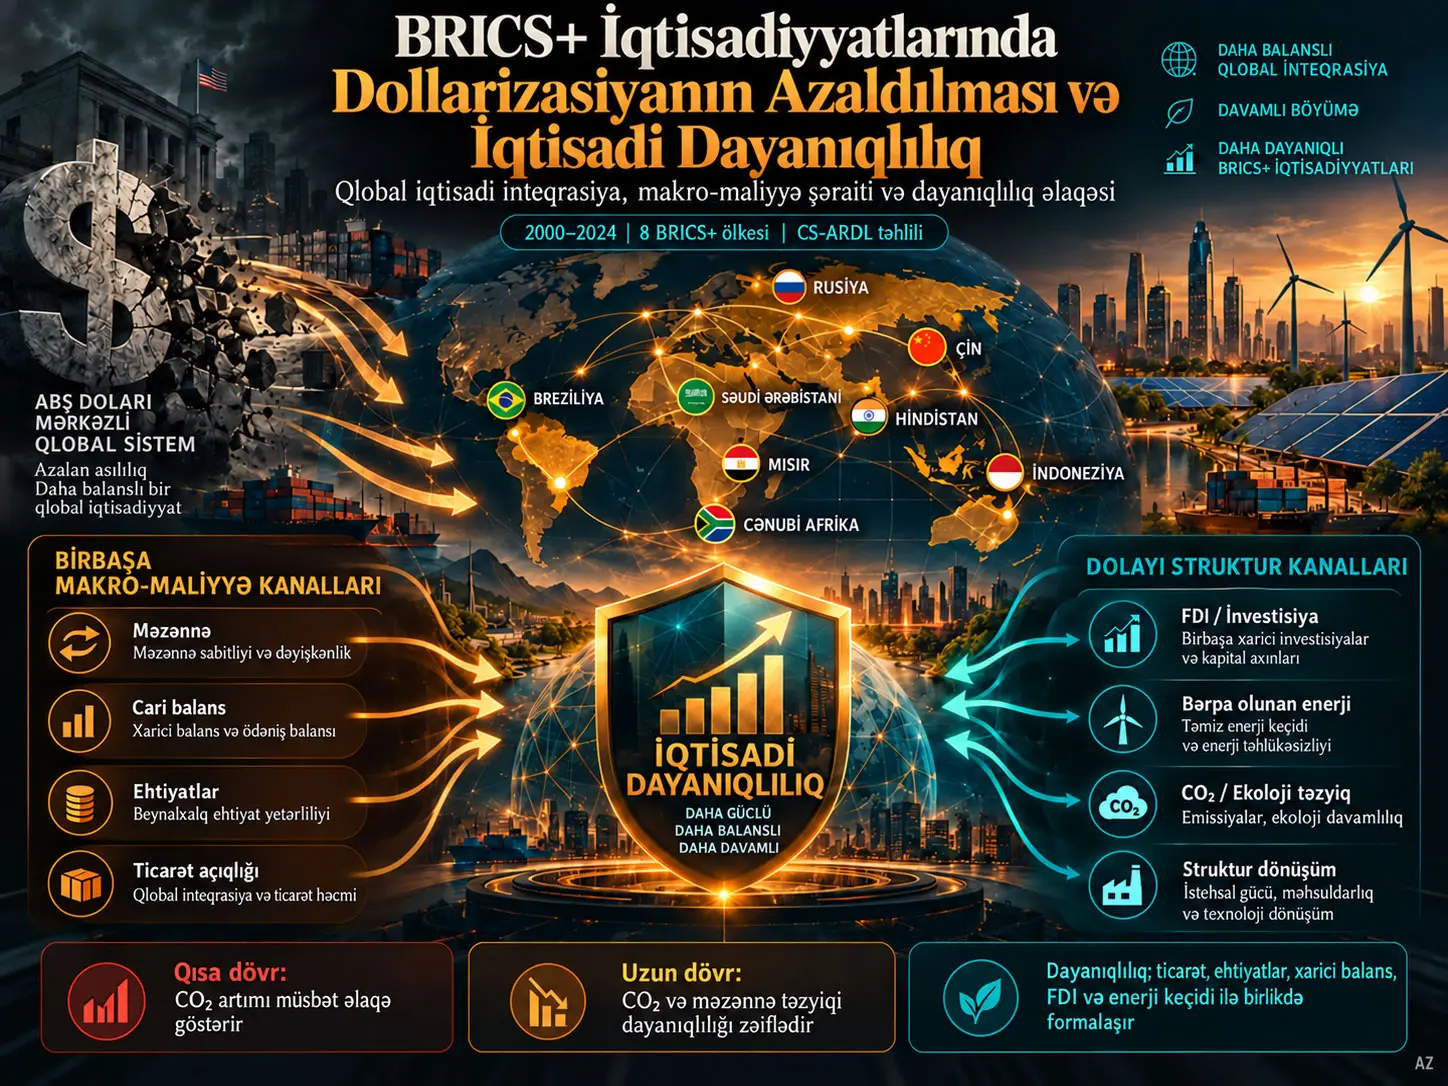
Kəsiklərarası Genişləndirilmiş Avtoreqressiv Paylanmış Gecikmə modeli (Cross-Sectionally Augmented Autoregressive Distributed Lag, CS-ARDL), çoxölkəli panel məlumatlarında həm qısa və uzunmüddətli dinamikaları, həm də ölkələrin ortaq qlobal şoklardan təsirlənməsindən yaranan kəsiklərarası asılılığı nəzərə ala bilən ekonometrik yanaşmadır. Bu tədqiqat Braziliya, Çin, Misir, Hindistan, İndoneziya, Rusiya, Cənubi Afrika və Səudiyyə Ərəbistanı üçün 2000–2024 illik məlumatlarından istifadə edərək dollarizasiyanın azaldılması ilə əlaqəli makro-maliyyə şərtləri ilə iqtisadi dayanıqlılıq arasındakı əlaqələri araşdırır. İqtisadi dayanıqlılıq illik real ÜDM artımının təmsil etdiyi makroiqtisadi performans ölçüsü ilə qiymətləndirilir; dollarizasiyanın azaldılması isə birbaşa indekslə deyil, rəsmi məzənnə, cari hesab balansı, ümumi ehtiyatlar və ticarət açıqlığı kimi dolayı göstəricilər vasitəsilə nəzərdən keçirilir.
Əsas CS-ARDL nəticələrində CO2 emissiyalarındakı qısamüddətli artım real ÜDM artımı ilə müsbət əlaqəlidir; əmsal 2,1159-dur və %5 səviyyəsində əhəmiyyətlidir. Bərpa olunan enerji istehlakındakı qısamüddətli dəyişiklik isə −0,1543 əmsalı və %10 əhəmiyyətlilik səviyyəsi ilə mənfi əlaqə göstərir. Uzun müddətdə CO2 əmsalı −1,5247, rəsmi məzənnə əmsalı isə −0,0006-dır və hər ikisi %10 səviyyəsində əhəmiyyətlidir. Ticarət açıqlığı, inflyasiya, cari balans, ehtiyatlar, bərpa olunan enerji və FDI-nin uzunmüddətli CS-ARDL əmsalları statistik baxımdan əhəmiyyətli deyil.
Səhv düzəltmə əmsalının −0,1865 olması və %5 səviyyəsində əhəmiyyətli çıxması qısamüddətli tarazsızlıqların təxminən %18,65-nin hər illik dövrdə uzunmüddətli tarazlığa doğru düzəldildiyini göstərir. Bununla belə, bu nəticələr struktur səbəb-nəticə təsirləri deyil. Dollarizasiyanın azaldılması birbaşa ölçülmədiyi, iqtisadi dayanıqlılıq yalnız real ÜDM artımı ilə əməliyyatlaşdırıldığı və bəzi izahedici dəyişənlər ÜDM artımı ilə eyni vaxtda müəyyənləşə bildiyi üçün nəticələr dinamik makroiqtisadi əlaqələr kimi qiymətləndirilməlidir.
Dollarizasiyanın azaldılması nəyi ifadə edir?
Mənbə tədqiqatda de-dollarization ABŞ dollarının beynəlxalq ticarət hesab-fakturalanması, maliyyə əməliyyatları, ehtiyatların idarə edilməsi və yerli maliyyə vasitəçiliyində istifadəsinin tədricən azaldılması kimi müəyyən edilir. Bu anlayış dolların tamamilə aradan qaldırılması demək deyil; yerli valyutaların və ya alternativ beynəlxalq valyutaların ticarət, maliyyə və ehtiyatların idarə edilməsində daha çox istifadə olunduğu şaxələndirmə prosesidir.
Bu çərçivədə məqsəd yalnız valyutanı dəyişmək deyil. Mənbə məzənnə uyğunsuzluqlarının azaldılması, məzənnə şoklarına məruzqalmanın aşağı salınması, pul siyasəti muxtariyyətinin artırılması və xarici maliyyələşmə zəifliklərinin idarə edilməsi kimi mümkün mexanizmləri müzakirə edir.
Bu tədqiqat dollarizasiyanın azaldılmasını birbaşa ölçürmü?
Xeyr. Səkkiz BRICS+ iqtisadiyyatı üçün 2000–2024 dövründə dollar xarici ticarət ödənişlərinin payı, ehtiyat valyuta tərkibi və ya hesab-faktura valyutasının payı kimi ardıcıl birbaşa sıra mövcud olmadığından rəsmi məzənnə, cari balans, ümumi ehtiyatlar və ticarət açıqlığı dolayı göstəricilər kimi istifadə olunur. Buna görə qiymətləndirilən əmsallar birbaşa “de-dollarization miqdarının təsiri” deyil, bu proseslə əlaqəli makro-maliyyə şərtlərinin iqtisadi performansla əlaqələridir.
İqtisadi dayanıqlılıq anlayışı
İqtisadi dayanıqlılıq ümumi konseptual mənada iqtisadiyyatın xarici və daxili şokları udmaq, onlara uyğunlaşmaq və davamlı artımı qoruyaraq bərpa olunmaq qabiliyyətidir. Bu anlayış buraxılışın sabitliyi, bərpa sürəti, maliyyə sisteminin möhkəmliyi, institusional qabiliyyət və struktur uyğunlaşma kimi bir çox ölçünü əhatə edə bilər.
İqtisadi dayanıqlılıq bu tədqiqatda necə ölçülür?
Tədqiqat dayanıqlılığın bütününü ölçmür. Asılı dəyişən illik real ÜDM artımıdır və yalnız iqtisadi dayanıqlılığın makroiqtisadi performans ölçüsünün əməliyyat göstəricisi kimi istifadə olunur. İnstitusional dayanıqlılıq, sosial dayanıqlılıq, maliyyə sisteminin sabitliyi və şokdan sonrakı bərpa sürəti modelin asılı dəyişəninə birbaşa daxil edilmir.
Tədqiqat sualı
Tədqiqatın mərkəzi sualı dollarizasiyanın azaldılması ilə əlaqəli şərtlərin BRICS+ iqtisadiyyatlarında iqtisadi dayanıqlılıqla necə bağlı olduğu və makroiqtisadi, maliyyə və ekoloji dəyişənlərin bu əlaqədə hansı rol oynadığıdır.
Niyə BRICS+?
Tədqiqatda istifadə olunan səkkiz iqtisadiyyat iqtisadi struktur, maliyyə dərinliyi, məzənnə rejimi, enerji sistemi, ixrac tərkibi və əmtəə asılılığı baxımından bir-birindən əhəmiyyətli dərəcədə fərqlənir. Bu heterogenlik dollar mərkəzli beynəlxalq sistemdə yaranan şokların ölkələrdə eyni nəticəni doğurmayacağını gözləmək üçün əsas səbəbdir.
| Ölkə | Təhlildəki ortaq dövr |
|---|---|
| Braziliya | 2000–2024 |
| Çin | 2000–2024 |
| Misir | 2000–2024 |
| Hindistan | 2000–2024 |
| İndoneziya | 2000–2024 |
| Rusiya | 2000–2024 |
| Cənubi Afrika | 2000–2024 |
| Səudiyyə Ərəbistanı | 2000–2024 |
2024 artım görünüşü
Mənbə Şəkil 1 2024-cü ildə iqtisadi performansın ölkələr arasında nəzərəçarpacaq dərəcədə fərqləndiyini göstərir. Hindistan %6,49 ilə ən yüksək artım tempinə malikdir, onu İndoneziya %5,03 və Çin %4,98 ilə izləyir. Cənubi Afrika %0,53 və Səudiyyə Ərəbistanı %2,00 ilə daha aşağı artım templərinə malikdir.
Nəzəri çərçivə
Tədqiqatın nəzəri quruluşu bir neçə iqtisadiyyat ədəbiyyatını eyni çərçivədə birləşdirir. Beynəlxalq pul iqtisadiyyatı dominant ehtiyat valyutalarının şəbəkə təsirləri və maliyyə bazarlarının dərinliyi səbəbindən davamlı ola biləcəyini; optimal valyuta zonası yanaşması ticarət inteqrasiyasını, istehsalın şaxələndirilməsini və iqtisadi şoklara uyğunlaşmanı; tədiyə balansı yanaşması isə ehtiyatların yığılması və xarici tarazsızlıqların maliyyə sabitliyində rolunu vurğulayır.
Ətraf mühit iqtisadiyyatı və dayanıqlı artım ədəbiyyatı modelə ikinci ölçü əlavə edir. Karbon-intensiv istehsal qısamüddətli istehsal genişlənməsi ilə yanaşı gedə bilər, lakin ekoloji deqradasiya və enerji keçidinin gecikməsi uzunmüddətli zəiflik yarada bilər.
FDI və texnologiya yayılması ədəbiyyatı isə xarici kapitalın təkbaşına kifayət etmədiyini; investisiyanın məhsuldarlığa və struktur transformasiyasına töhfəsinin yerli maliyyə dərinliyi, institusional quruluş və texnologiyanı mənimsəmə qabiliyyətindən asılı olduğunu irəli sürür.
Şəkil 2-dəki birbaşa və dolayı kanallar
Mənbənin 6-cı səhifəsindəki Şəkil 2 dollarizasiyanın azaldılması ilə əlaqəli şərtlərdən iqtisadi dayanıqlılığa uzanan konseptual ötürmə mexanizmini iki qrupa ayırır.
| Kanal | Elementlər | Elmi funksiya |
|---|---|---|
| Birbaşa makro-maliyyə kanalları | Məzənnə dinamikaları, cari balans, ehtiyat buferləri, ticarət açıqlığı | Xarici monetar və maliyyə şoklarını udma qabiliyyəti |
| Dolayı struktur kanalları | FDI, bərpa olunan enerji keçidi, CO2 performansı, struktur transformasiyası | Orta və uzunmüddətli uyğunlaşma və davamlı artım qabiliyyəti |
| Nəticə | Real ÜDM artımı | Tədqiqatda dayanıqlılığın makroiqtisadi performans ölçüsünün ölçülməsi |
Bu sxem empirik olaraq hər oxun tam şəkildə təsdiqləndiyi anlamına gəlmir. Şəkil tədqiqatçıların konseptual ötürmə çərçivəsidir; əmsalların real statistik dəstəyi CS-ARDL və dayanıqlılıq qiymətləndirmələrindən gəlir.
Məlumat dəsti və dəyişənlər
| Dəyişən | Tərif | Mənbə |
|---|---|---|
| GDP | Sabit yerli valyuta ilə real ÜDM-in illik faiz artımı | WDI |
| Trade | Ticarətin ÜDM-də payı (%) | WDI |
| CO2 | LULUCF xaric adambaşına CO2 emissiyası (t CO2e/nəfər) | WDI |
| INF | İstehlak qiymətləri inflyasiyası, illik (%) | WDI |
| CAB | Cari əməliyyatlar balansı / ÜDM (%) | WDI |
| OER | Rəsmi məzənnə, yerli valyuta / ABŞ dolları, dövr ortalaması | WDI |
| TR | Qızıl daxil ümumi ehtiyatlar, cari ABŞ dolları | WDI |
| REC | Bərpa olunan enerji istehlakı / ümumi son enerji istehlakı (%) | WDI |
| FDI | Xalis birbaşa xarici investisiya girişi / ÜDM (%) | WDI |
Əlavə Cədvəl A1 nə göstərir?
Bütün panel üzrə real ÜDM artımının orta göstəricisi %4,485, medianı %4,740 və standart sapması 3,473-dür. Ticarət açıqlığının orta göstəricisi %48,696; CO2-nin orta göstəricisi 6,642 t CO2e/nəfər; inflyasiyanın orta göstəricisi %5,971; cari balansın orta göstəricisi ÜDM-in %1,798-i; bərpa olunan enerjinin orta göstəricisi %19,160 və FDI girişlərinin orta göstəricisi ÜDM-in %2,062-sidir.
Paylanmalar normal və simmetrik deyil. Xüsusən ümumi ehtiyatlar, cari balans, inflyasiya və FDI yüksək əyrilik və kurtoz dəyərlərinə malikdir. Bu xüsusiyyət BRICS+ ölkələri arasında iqtisadi miqyas və şoklara məruzqalma fərqləri ilə uyğun gəlir.
Korrelyasiya quruluşu
Əlavə Cədvəl A2-də izahedici dəyişənlər arasında bəzi nəzərəçarpacaq ikitərəfli korrelyasiyalar var. Ticarət ilə cari balans korrelyasiyası 0,672; ticarət ilə CO2 korrelyasiyası 0,622; bərpa olunan enerji ilə CO2 korrelyasiyası −0,728-dir. Bununla belə, reqressiyadan əvvəl hesablanan bütün VIF dəyərlərinin 3,53-dən aşağı olması mənbə tərəfindən ciddi multikollinearlıq probleminin olmadığı kimi qiymətləndirilir.
Tədqiqatın Metodu və Nəticələri
Əsas panel modeli
Mənbənin əsas statik modeli:
\[ GDP_{it}= \beta_0+ \beta_1Trade_{it}+ \beta_2CO2_{it}+ \beta_3INF_{it}+ \beta_4CAB_{it}+ \beta_5OER_{it}+ \beta_6TR_{it}+ \beta_7REC_{it}+ \beta_8FDI_{it}+ \mu_i+ \lambda_t+ \varepsilon_{it} \tag{1} \]
şəklindədir.
\(i\) ölkəni, \(t\) ili; \(\mu_i\) zamanla dəyişməyən ölkə xüsusiyyətlərini; \(\lambda_t\) bütün ölkələrə eyni dövrdə təsir edən ortaq zaman şoklarını; \(\varepsilon_{it}\) isə səhv terminini göstərir.
Mənbə FDI, ticarət açıqlığı, ehtiyatlar və cari balansın ÜDM artımı ilə birlikdə müəyyənləşə biləcəyini qəbul edir. Buna görə model nəticələri qəti səbəb-nəticə əmsalları kimi deyil, dinamik əlaqələr kimi məhdudlaşdırılır.
CS-ARDL niyə lazımdır?
BRICS+ iqtisadiyyatları qlobal maliyyə böhranı, pandemiya, əmtəə qiymətləri və geosiyasi şoklar kimi eyni xarici hadisələrdən eyni vaxtda təsirlənir. Pesaran CD testinin yüksək və əhəmiyyətli çıxması da bu kəsiklərarası asılılığı təsdiqləyir.
CS-ARDL buna görə hər ölkənin öz gecikməli dinamikalarına əlavə olaraq ölkələrarası ortaq faktorları təmsil edən kəsik ortalamalarını modelə daxil edir:
\[ \Delta GDP_{it} = \phi\left(GDP_{i,t-1}-\theta'X_{i,t-1}\right) + \sum_{j=1}^{p-1}\lambda_j\Delta GDP_{i,t-j} + \sum_{j=0}^{q-1}\delta_j'\Delta X_{i,t-j} + \gamma'\bar{Z}_t + \varepsilon_{it} \tag{5} \]
\(\phi\) uzunmüddətli tarazlığa qayıdış sürətini; \(\theta\) uzunmüddətli əmsalları; \(\lambda_j\) və \(\delta_j\) qısamüddətli gecikməli dəyişiklikləri; \(\bar{Z}_t\) isə GDP və izahedici dəyişənlərin kəsiklərarası ortalamalarını təmsil edir.
Tamamlayıcı qiymətləndirmə üsulları
Mənbə əsas nəticələrin müxtəlif ekonometrik fərziyyələrə həssas olub-olmadığını sınamaq üçün üç alternativ qiymətləndirmə yanaşmasından istifadə edib.
Sabit təsirlər + Driscoll–Kraay:
\[ GDP_{it}=\beta_0+\beta'X_{it}+\mu_i+\varepsilon_{it} \tag{2} \]
Bu quruluş ölkəyə xas zamanla sabit xüsusiyyətləri nəzarətdə saxlayır; Driscoll–Kraay standart xətaları serial korrelyasiya və kəsiklərarası asılılığa qarşı daha dayanıqlı nəticə çıxarmağa imkan verir.
Feasible Generalized Least Squares: panellərarası səhv variasiyası fərqlərini çəkiləndirərək qiymətləndirmə səmərəliliyini artırmağı məqsəd qoyur.
Panel-Corrected Standard Errors: eyni vaxtlı kəsik korrelyasiyasına qarşı kovariasiya düzəlişindən istifadə edir. Mənbə kovariasiya quruluşunu:
\[ \hat{\Omega} = (X'X)^{-1} \left( \sum_{t=1}^{T} X_t'\hat{E}_t\hat{E}_t'X_t \right) (X'X)^{-1} \tag{4} \]
şəklində verir.
Model diaqnostikası
| Test | Nəticə | Şərh |
|---|---|---|
| VIF | Hamısı < 3,53 | Ciddi multikollinearlıq dəlili yoxdur |
| Ramsey RESET | p=0,9587 | Xətti formaya qarşı nəzərəçarpacaq dəlil yoxdur |
| Breusch–Pagan | p=0,3174 | Formal test homoskedastikliyi rədd etmir |
| Durbin–Watson | 1,356 | Müsbət avtokorrelyasiya əlaməti |
| Pesaran CD | 11,067; p<0,000001 | Güclü kəsiklərarası asılılıq |
Diaqnostik qrafiklər formal Breusch–Pagan nəticəsinə əlavə nüans qatır: scale-location qrafikində yüngül heteroskedastiklik nümunəsi və Q-Q/histoqramda qeyri-normal sağ quyruq görünür. Buna görə alternativ robust qiymətləndirmə üsullarının istifadəsi elmi baxımdan əhəmiyyətlidir.
Model uyğunluğu
| Model | R² | Əsas rol |
|---|---|---|
| FE + Driscoll–Kraay | 0,2412 | Ölkə sabit təsirləri + robust standart xəta |
| FGLS | 0,313 | Panel səhv variasiyası quruluşu |
| PCSE | 0,291 | Kəsiklərarası kovariasiya düzəlişi |
| CS-ARDL | 0,5903 | Qısa/uzunmüddətli dinamikalar + ortaq şoklar |
R² dəyərləri müxtəlif model quruluşlarını müqayisə etmək üçün köməkçidir, lakin təkbaşına modelin səbəb-nəticə doğruluğunu və ya nümunəxarici proqnoz uğurunu göstərmir.
Qısamüddətli CS-ARDL nəticələri
| Dəyişən | Əmsal | Std. xəta | Statistik vəziyyət |
|---|---|---|---|
| ΔTrade | −0,0118 | 0,0430 | Əhəmiyyətli deyil |
| ΔCO2 | 2,1159 | 0,8801 | %5 səviyyəsində əhəmiyyətli |
| ΔINF | −0,0927 | 0,0583 | Əhəmiyyətli deyil |
| ΔCAB | 0,1082 | 0,0677 | Əhəmiyyətli deyil |
| ΔOER | 0,0005 | 0,0003 | Əhəmiyyətli deyil |
| ΔTR | 1,215 × 10−12 | 1,909 × 10−12 | Əhəmiyyətli deyil |
| ΔREC | −0,1543 | 0,0914 | %10 səviyyəsində əhəmiyyətli |
| ΔFDI | 0,1809 | 0,1254 | Əhəmiyyətli deyil |
| ECM | −0,1865 | 0,0810 | %5 səviyyəsində əhəmiyyətli |
Uzunmüddətli CS-ARDL nəticələri
| Dəyişən | Əmsal | Std. xəta | Statistik vəziyyət |
|---|---|---|---|
| Trade | 0,0167 | 0,0524 | Əhəmiyyətli deyil |
| CO2 | −1,5247 | 0,9088 | %10 səviyyəsində əhəmiyyətli |
| INF | 0,0567 | 0,0538 | Əhəmiyyətli deyil |
| CAB | −0,0961 | 0,0596 | Əhəmiyyətli deyil |
| OER | −0,0006 | 0,0004 | %10 səviyyəsində əhəmiyyətli |
| TR | −2,37 × 10⁻¹² | 2,044 × 10−12 | Əhəmiyyətli deyil |
| REC | 0,1448 | 0,1010 | Əhəmiyyətli deyil |
| FDI | 0,0507 | 0,1000 | Əhəmiyyətli deyil |
CO2 niyə qısa müddətdə müsbət, uzun müddətdə mənfi əlaqə göstərir?
Mənbə bunu karbon-intensiv sənaye istehsalının qısa müddətdə istehsal genişlənməsi ilə yanaşı gedə bilməsi, lakin ekoloji deqradasiya, resurs səmərəsizliyi, iqlim riski və gələcək keçid/tənzimləmə xərclərinin uzun müddətdə dayanıqlılığı zəiflədə bilməsi ilə izah edir. Bu şərh dövrlərarası ekonometrik işarə fərqinə əsaslanır; təkbaşına karbon emissiyasının artıma səbəb olduğunu göstərmir.
Bərpa olunan enerji nəticəsi
REC-in qısamüddətli əmsalı −0,1543-dür və yalnız %10 səviyyəsində əhəmiyyətlidir. Mənbə bu nəticəni sürətli enerji keçidinin ilkin xərcləri, infrastruktur uyğunlaşması və kapital tələbləri ilə əlaqələndirir. Uzunmüddətli REC əmsalı müsbət 0,1448 olsa da statistik baxımdan əhəmiyyətli deyil. Buna görə tədqiqat “bərpa olunan enerji uzun müddətdə mütləq artımı artırır” nəticəsini empirik olaraq təsdiqləmir.
Məzənnə nəticəsi
Rəsmi məzənnə dəyişəninin uzunmüddətli əmsalı −0,0006-dır və %10 səviyyəsində əhəmiyyətlidir. Mənbə bunun məzənnə qeyri-sabitliyinin və ya məzənnə hərəkətlərinin uzunmüddətli dayanıqlılıqla mənfi əlaqə göstərə biləcəyinə işarə etdiyini bildirir. Əmsalın iqtisadi böyüklüyü OER-in yerli valyuta/ABŞ dolları miqyasında ölçülməsi səbəbindən digər əmsallarla birbaşa müqayisə edilməməlidir.
ECM nəyi göstərir?
\(ECM=-0,1865\) dəyərinin mənfi və əhəmiyyətli olması modelin qısamüddətli sapmalarının uzunmüddətli tarazlığa geri dönmə meyli daşıdığını göstərir. Mənbə bunu hər illik dövrdə sapmanın təxminən %18,65-nin düzəldilməsi kimi şərh edir.
Alternativ qiymətləndirmələrdə FDI
FDI əsas CS-ARDL uzunmüddətli modelində əhəmiyyətli deyil. Bunun əksinə, FE+DK, FGLS və PCSE qiymətləndirmələrində müvafiq olaraq 0,3035, 0,2937 və 0,2806 əmsalları ilə müsbət və statistik baxımdan əhəmiyyətlidir.
Buna görə düzgün şərh budur ki, FDI alternativ dayanıqlılıq modellərində artımla uyğun müsbət əlaqə göstərir, lakin əsas CS-ARDL uzunmüddətli tənliyində ayrıca və dayanıqlı uzunmüddətli əmsal təsdiqlənməyib.
Cari balans və ticarət
Cari hesab balansı alternativ üç modelin hamısında təxminən 0,18 əmsalla müsbət və güclü şəkildə əhəmiyyətlidir. Lakin CS-ARDL uzunmüddətli CAB əmsalı −0,0961-dir və əhəmiyyətli deyil. Eyni şəkildə ticarət açıqlığı FGLS və PCSE-də müsbət və əhəmiyyətli, FE+DK və CS-ARDL uzunmüddətli modelində isə əhəmiyyətsizdir.
Bu model fərqləri bir “doğru əmsal” seçmək əvəzinə nəticələrin hansı ekonometrik spesifikasiyada ortaya çıxdığını açıq göstərməyi tələb edir.
Ehtiyatların işarəsi niyə dəyişir?
Ümumi ehtiyatlar FE+DK modelində mənfi, FGLS və PCSE modellərində müsbət və əhəmiyyətlidir; CS-ARDL-də isə həm qısa, həm uzun müddətdə əhəmiyyətli deyil. Mənbə ehtiyatların böhran buferi funksiyası ilə həddindən artıq ehtiyat yığılmasının fürsət xərci arasında iki istiqamətli iqtisadi mexanizmlərin ola biləcəyini müzakirə edir.
Əlavə Şəkil A1 və A2
PDF-in 22-ci səhifəsindəki ölkə üzrə scatter qrafiklərində uzunmüddətli GDP meyllərinin nəzərəçarpacaq dərəcədə fərqli olduğu görünür. Mənbə mətni Çin üçün təxminən −0,268 meyl və \(R^2=0,540\), Rusiya üçün təxminən −0,261 və \(R^2=0,229\), Hindistan üçün isə təxminən +0,002 və sıfıra yaxın \(R^2\) bildirir.
23-cü səhifədəki digər əlavə vizual səkkiz ölkə üçün nikbin, neytral və bədbin GDP ssenari yollarını göstərir. Lakin mənbədə bu vizualların Figure A1/A2 adlandırılması ilə caption mətni tam uyğun deyil. Buna görə əlavə şəkillər əsas reqressiya dəlili deyil, tamamlayıcı vizual material kimi qiymətləndirilməlidir.
Tədqiqatın dəstəklədiyi nəticələr
- BRICS+ iqtisadiyyatlarında ciddi kəsiklərarası asılılıq mövcuddur.
- CO2 qısa müddətdə real ÜDM artımı ilə müsbət, uzun müddətdə mənfi əlaqə göstərir.
- Rəsmi məzənnə uzunmüddətli CS-ARDL modelində mənfi və %10 səviyyəsində əhəmiyyətlidir.
- Model qısamüddətli sapmalardan uzunmüddətli tarazlığa əhəmiyyətli geri dönüş göstərir.
- FDI alternativ üç dayanıqlılıq modelində müsbət və əhəmiyyətli əlaqə göstərir.
- Cari balans alternativ dayanıqlılıq qiymətləndirmələrində müsbət və statistik baxımdan güclüdür.
- Ölkə strukturlarındakı heterogenlik vahid dollarizasiya azaldılması siyasətini məhdudlaşdırır.
- Makro-maliyyə dayanıqlılığını ekoloji davamlılıqdan ayrı nəzərdən keçirmək kifayət deyil.
Tədqiqatın dəstəkləmədiyi nəticələr
- Dollarizasiyanın azaldılmasının birbaşa səbəb-nəticə təsiri ölçülməyib.
- “Dollar istifadəsini azaltmaq iqtisadi artımı mütləq artırır” nəticəsi əldə edilməyib.
- GDP artımı iqtisadi dayanıqlılığın bütün ölçülərini təmsil etmir.
- Ticarət, CAB, ehtiyatlar, bərpa olunan enerji və FDI üçün əsas CS-ARDL modelində güclü uzunmüddətli təsirlər təsdiqlənməyib.
- FDI-nin əsas modeldə sübut olunmuş müstəqil uzunmüddətli səbəbkar sürücü olduğu göstərilməyib.
- CO2-nin qısamüddətli müsbət əmsalı ekoloji deqradasiyanın iqtisadi baxımdan faydalı olduğu demək deyil.
- Heç bir BRICS+ ölkəsi üçün ölkəyə xas əmsallar qiymətləndirilməyib.
- Nəticələr BRICS+ xaricindəki bütün inkişaf etməkdə olan iqtisadiyyatlara avtomatik ümumiləşdirilə bilməz.
Siyasət nəticələri
Mənbə dollarizasiyanın azaldılmasını yalnız ehtiyat valyuta seçimi və ya yeni ödəniş sistemi problemi kimi görmür. Pul və ehtiyat şaxələndirilməsinin iqtisadi dayanıqlılıq yarada bilməsi üçün makroiqtisadi etibarlılıq, xarici balans, maliyyə bazarlarının dərinliyi və məhsuldar qabiliyyətin birlikdə inkişaf etdirilməli olduğunu müdafiə edir.
Məzənnə tənzimləmələrinin mərhələli aparılması, yerli valyutada istiqraz bazarlarının dərinləşdirilməsi, mərkəzi banklar arasında əməkdaşlığın inkişaf etdirilməsi və yerli valyutada ticarət hesablaşmalarının maliyyə sabitliyini pozmadan genişləndirilməsi tövsiyə edilir.
Ehtiyatların şaxələndirilməsi dollar likvidliyinə və geosiyasi maliyyə məhdudiyyətlərinə məruzqalmanı azalda bilər; lakin qızıl, alternativ ehtiyat valyutaları, SDR ilə əlaqəli alətlər və regional likvidlik mexanizmləri ənənəvi makroiqtisadi etibarlılığı əvəz etməməlidir.
FDI baxımından mənbə qısamüddətli spekulyativ axınlardan daha çox texnologiya transferinə, qabaqcıl istehsala, bərpa olunan enerjiyə, rəqəmsal infrastruktura və davamlı nəqliyyata yönələn uzunmüddətli investisiyaların təşviqini tövsiyə edir.
CO2-nin dövrlərarası əmsal fərqinə görə enerji keçidi yalnız ekoloji siyasət deyil, həm də uzunmüddətli makroiqtisadi dayanıqlılıq siyasəti kimi qiymətləndirilir. Bərpa olunan enerji gücü, elektrik şəbəkəsinin modernləşdirilməsi, saxlama və yaşıl maliyyə mexanizmləri bu çərçivədə müzakirə olunur.
Mənbənin ən mühüm siyasət məhdudiyyəti ölkə heterogenliyidir. Çin və Hindistan kimi daha müxtəlif istehsal strukturuna malik iqtisadiyyatlar əmtəə asılılığı yüksək və ya maliyyə bazarları daha dayaz olan iqtisadiyyatlarla eyni dollarizasiya azaldılması marşrutunu izləmək məcburiyyətində deyil.
Məhdudiyyətlər
Birinci məhdudiyyət dollarizasiyanın azaldılmasının birbaşa ölçülməməsidir. Dollar xarici ticarətin payı, ehtiyatların valyuta tərkibi, yerli valyuta razılaşmaları və hesab-faktura valyutası məlumatları bütün ölkələr və illər üçün mövcud deyil.
İkinci məhdudiyyət iqtisadi dayanıqlılığın yalnız real ÜDM artımı vasitəsilə əməliyyatlaşdırılmasıdır. Bu dəyişən maliyyə, institusional, sosial və adaptiv dayanıqlılığın hamısını təmsil etmir.
Üçüncü məhdudiyyət məlumat ölçüsüdür. Səkkiz iqtisadiyyat üçün illik 2000–2024 dövrü ölkə səviyyəsində ayrıca qiymətləndirmələr, böhran-alt dövr modelləri və ya daha mürəkkəb struktur identifikasiyalar üçün məhdud nümunə verir.
Dördüncü məhdudiyyət endogenlikdir. FDI, ticarət açıqlığı, ehtiyatlar və cari balans ÜDM artımına təsir edə bildiyi kimi ÜDM artımından da təsirlənə bilər. CS-ARDL bu problemlərin bir hissəsini dinamik quruluş və kəsik ortalamaları ilə azalda bilər; lakin səbəb-nəticə identifikasiyası təmin etmir.
Beşinci məhdudiyyət institusional keyfiyyətin, geosiyasi riskin, maliyyə bazarı dərinliyinin, əmtəə asılılığının və mümkün qeyri-xətti hədd təsirlərinin əsas modelə daxil edilməməsidir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: De-Dollarization, Global Economic Integration, and Resilience in BRICS+ Economies.
Müəlliflər: Nurcan Kilinc və Imran Ali.
Məsul müəllif: Nurcan Kilinc.
Qurumlar: Economics and Finance Department, College of Economics and Political Science, Sultan Qaboos University, Muscat, Oman; Higher School of Economics, National Research University, Moscow, Russia.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: Economies, 2026, 14(7), 277.
DOI: 10.3390/economies14070277.
Nəşr prosesi: Alındı: 14 İyun 2026; yenidən işlənib: 5 İyul 2026; qəbul edildi: 8 İyul 2026; dərc edildi: 14 İyul 2026.
Mənbə növü: Resenziyalı jurnalda dərc edilmiş açıq girişli orijinal tədqiqat məqaləsi.
Lisenziya: Creative Commons Attribution (CC BY).
Coğrafi əhatə: Braziliya, Çin, Misir, Hindistan, İndoneziya, Rusiya, Cənubi Afrika və Səudiyyə Ərəbistanı.
Dövr: 2000–2024, illik panel.
Məlumat mənbəyi: World Development Indicators.
Əsas asılı dəyişən: İllik real ÜDM artımı; iqtisadi dayanıqlılığın yalnız makroiqtisadi performans ölçüsünün əməliyyat göstəricisidir.
Dollarizasiyanın azaldılmasının ölçülməsi: Birbaşa indeks istifadə edilməyib. Rəsmi məzənnə, cari balans, ümumi ehtiyatlar və ticarət açıqlığı dollarizasiyanın azaldılması ilə əlaqəli makro-maliyyə proksiləri kimi qiymətləndirilib.
Əsas metod: Cross-Sectionally Augmented ARDL. Tamamlayıcı dayanıqlılıq metodları: sabit təsirlər + Driscoll–Kraay standart xətaları, Feasible Generalized Least Squares və Panel-Corrected Standard Errors.
Maliyyələşmə: Məqalə HSE University Basic Research Program çərçivəsində həyata keçirilən HSE-BR-2025-15 tədqiqat layihəsinin nəticəsidir.
Etik komitə: Tətbiq edilmir.
Məlumatlandırılmış razılıq: Tətbiq edilmir.
Məlumatların əlçatanlığı: Mənbə məlumatların sorğu əsasında təqdim ediləcəyini bildirir. Əsas dəyişənlərin WDI-dan alındığı metod bölməsində ayrıca qeyd olunur.
Maraqların toqquşması: Mənbə maraqların toqquşmasının olmadığını bildirir.
Müəllif töhfələri: Konseptuallaşdırma N.K. və I.A.; metod, proqram təminatı, formal təhlil və məlumatların kurasiyası I.A.; doğrulama N.K. və I.A.; tədqiqat və vizuallaşdırma N.K.; resurslar I.A.; ilkin layihə N.K. və I.A.; nəzərdən keçirmə və redaktə N.K.; nəzarət və layihə idarəetməsi N.K. tərəfindən həyata keçirilib.
Əsas metodoloji sərhəd: Tədqiqat birbaşa de-dollarization ölçümü aparmadığı və izahedici dəyişənlərin bir hissəsi ÜDM artımı ilə eyni vaxtda müəyyənləşə bildiyi üçün əmsallar struktur səbəb-nəticə təsirləri kimi şərh edilməməlidir.
Mənbədaxili uyğunluq qeydi: Metod bölməsindəki “poolability constraint rədd edilə bilmədi, p=0,000” ifadəsi test məntiqi və Cədvəl 2-dəki sonrakı izahla uyğunsuzdur; ədədi nəticələr poolability-nin rədd edildiyini dəstəkləyir. Əlavə Şəkil A1/A2 bölməsində də şəkil nömrəsi, caption və izah arasında etiketləmə uyğunsuzluğu var.
Vizual yenidənqurma qeydi: Mənbə Şəkil 2-nin birbaşa və dolayı ötürmə mexanizmi orijinal Verianla proses sxemi kimi yenidən çəkilə bilər. Cədvəl 3-ün qısa/uzunmüddətli əmsalları, xüsusilə CO2 işarə çevrilməsi və ECM uyğunlaşma sürəti ədədi qrafik üçün uyğundur. Cədvəl 4 isə model həssaslığı matrisi kimi yenidən vizuallaşdırıla bilər. Mənbə dashboard və əlavə zaman sıralarından xam məlumat olmadan aralıq illər üçün dəqiq dəyərlər çıxarılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib