


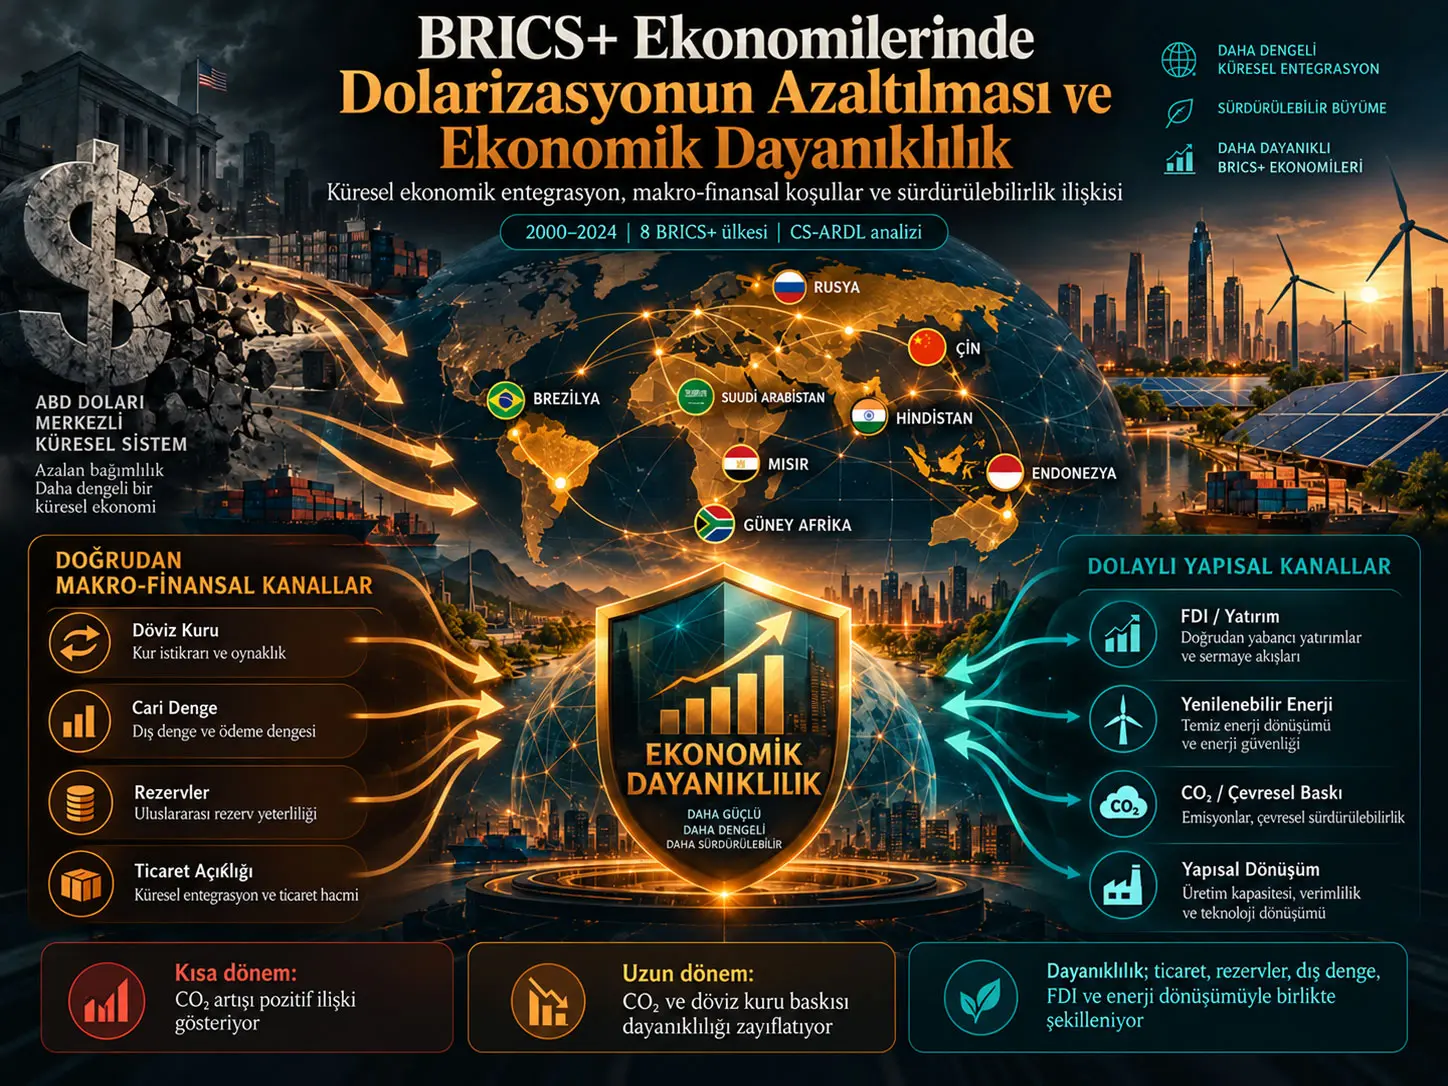
Kesitler Arası Genişletilmiş Otoregresif Dağıtılmış Gecikme modeli (Cross-Sectionally Augmented Autoregressive Distributed Lag, CS-ARDL), çok ülkeli panel verilerinde hem kısa ve uzun dönem dinamiklerini hem de ülkelerin ortak küresel şoklardan etkilenmesinden kaynaklanan kesitler arası bağımlılığı hesaba katabilen bir ekonometrik yaklaşımdır. Bu çalışma, Brezilya, Çin, Mısır, Hindistan, Endonezya, Rusya, Güney Afrika ve Suudi Arabistan için 2000–2024 yıllık verilerini kullanarak dolarizasyonun azaltılmasıyla ilişkili makro-finansal koşullar ile ekonomik dayanıklılık arasındaki ilişkileri inceliyor. Ekonomik dayanıklılık yıllık reel GSYH büyümesinin temsil ettiği makroekonomik performans boyutuyla ölçülüyor; dolarizasyonun azaltılması ise doğrudan bir endeksle değil, resmi döviz kuru, cari denge, toplam rezervler ve ticaret açıklığı gibi vekil göstergeler üzerinden ele alınıyor.
Ana CS-ARDL sonuçlarında CO2 emisyonlarındaki kısa dönem artışı reel GSYH büyümesiyle pozitif ilişkilidir; katsayı 2,1159 ve %5 düzeyinde anlamlıdır. Yenilenebilir enerji tüketimindeki kısa dönem değişim ise −0,1543 katsayısı ve %10 anlamlılık düzeyiyle negatif ilişki göstermektedir. Uzun dönemde CO2 katsayısı −1,5247, resmi döviz kuru katsayısı ise −0,0006'dır ve her ikisi %10 düzeyinde anlamlıdır. Ticaret açıklığı, enflasyon, cari denge, rezervler, yenilenebilir enerji ve FDI'nın uzun dönem CS-ARDL katsayıları istatistiksel olarak anlamlı değildir.
Hata düzeltme katsayısının −0,1865 ve %5 düzeyinde anlamlı olması, kısa dönem dengesizliklerinin yaklaşık %18,65'inin her yıllık dönemde uzun dönem dengeye doğru düzeltildiğini göstermektedir. Bununla birlikte bu sonuçlar yapısal nedensel etkiler değildir. Dolarizasyonun azaltılması doğrudan ölçülmediği, ekonomik dayanıklılık yalnız reel GSYH büyümesiyle operasyonelleştirildiği ve bazı açıklayıcı değişkenler GSYH büyümesiyle eşanlı belirlenebildiği için bulgular dinamik makroekonomik ilişkiler olarak değerlendirilmelidir.
Dolarizasyonun azaltılması neyi ifade ediyor?
Kaynak çalışmada de-dollarization, ABD dolarının uluslararası ticaret faturalandırması, finansal işlemler, rezerv yönetimi ve yerel finansal aracılık içindeki kullanımının kademeli olarak azaltılması biçiminde tanımlanmaktadır. Bu kavram doların bütünüyle ortadan kaldırılması anlamına gelmez; yerel para birimlerinin veya alternatif uluslararası para birimlerinin ticaret, finans ve rezerv yönetiminde daha fazla kullanıldığı bir çeşitlendirme sürecidir.
Bu çerçevede amaç yalnız para birimini değiştirmek değildir. Kaynak; kur uyumsuzluklarının azaltılması, döviz kuru şoklarına maruziyetin düşürülmesi, para politikası özerkliğinin artırılması ve dış finansman kırılganlıklarının yönetilmesi gibi olası mekanizmaları tartışmaktadır.
Bu çalışma dolarizasyonun azaltılmasını doğrudan ölçüyor mu?
Hayır. Sekiz BRICS+ ekonomisi için 2000–2024 boyunca dolar dışı ticaret ödeme payları, rezerv para kompozisyonu veya faturalama para birimi payları gibi tutarlı bir doğrudan seri bulunmadığı için resmi döviz kuru, cari denge, toplam rezervler ve ticaret açıklığı vekil göstergeler olarak kullanılmaktadır. Dolayısıyla tahmin edilen katsayılar doğrudan “de-dollarization miktarının etkisi” değil, bu süreçle ilişkili makro-finansal koşulların ekonomik performansla ilişkileridir.
Ekonomik dayanıklılık kavramı
Ekonomik dayanıklılık, genel kavramsal anlamıyla bir ekonominin dış ve iç şokları absorbe etme, bunlara uyum sağlama ve sürdürülebilir büyümeyi koruyarak toparlanma kapasitesidir. Bu kavram çıktı istikrarı, toparlanma hızı, finansal sistem sağlamlığı, kurumsal kapasite ve yapısal uyarlanabilirlik gibi birçok boyut içerebilir.
Ekonomik dayanıklılık bu araştırmada nasıl ölçülüyor?
Çalışma dayanıklılığın tamamını ölçmemektedir. Bağımlı değişken yıllık reel GSYH büyümesidir ve yalnız ekonomik dayanıklılığın makroekonomik performans boyutunun operasyonel göstergesi olarak kullanılmaktadır. Kurumsal dayanıklılık, sosyal dayanıklılık, finansal sistem istikrarı ve şok sonrası toparlanma hızı modelin bağımlı değişkenine doğrudan dahil değildir.
Araştırma sorusu
Çalışmanın merkezi araştırma sorusu, dolarizasyonun azaltılmasıyla ilişkili koşulların BRICS+ ekonomilerindeki ekonomik dayanıklılıkla nasıl bağlantılı olduğu ve makroekonomik, finansal ve çevresel değişkenlerin bu ilişkide nasıl bir rol oynadığıdır.
Neden BRICS+?
Çalışmanın kullandığı sekiz ekonomi ekonomik yapı, finansal derinlik, döviz kuru rejimi, enerji sistemi, ihracat kompozisyonu ve emtia bağımlılığı açısından birbirinden önemli ölçüde farklıdır. Bu heterojenlik, dolar merkezli uluslararası sistemde ortaya çıkan şokların ülkeler üzerinde aynı sonucu üretmemesini beklemek için temel gerekçedir.
| Ülke | Analizdeki ortak dönem |
|---|---|
| Brezilya | 2000–2024 |
| Çin | 2000–2024 |
| Mısır | 2000–2024 |
| Hindistan | 2000–2024 |
| Endonezya | 2000–2024 |
| Rusya | 2000–2024 |
| Güney Afrika | 2000–2024 |
| Suudi Arabistan | 2000–2024 |
2024 büyüme görünümü
Kaynak Şekil 1, 2024'te ekonomik performansın ülkeler arasında belirgin biçimde ayrıştığını göstermektedir. Hindistan %6,49 ile en yüksek büyüme oranına sahipken Endonezya %5,03 ve Çin %4,98 ile onu izlemektedir. Güney Afrika %0,53 ve Suudi Arabistan %2,00 ile daha düşük büyüme oranlarına sahiptir.
Teorik çerçeve
Araştırmanın teorik yapısı birkaç ekonomi literatürünü aynı çerçevede birleştirmektedir. Uluslararası para ekonomisi, baskın rezerv para birimlerinin ağ etkileri ve finansal piyasa derinliği nedeniyle kalıcı olabileceğini; optimum para alanı yaklaşımı ticaret entegrasyonu, üretim çeşitliliği ve ekonomik şoklara uyumu; ödemeler dengesi yaklaşımı ise rezerv birikimi ve dış dengesizliklerin finansal istikrar üzerindeki rolünü vurgular.
Çevre ekonomisi ve sürdürülebilir büyüme literatürü modele ikinci bir boyut eklemektedir. Karbon yoğun üretim kısa dönem üretim genişlemesiyle birlikte görülebilirken, çevresel bozulma ve enerji dönüşümünün gecikmesi uzun dönemli kırılganlık yaratabilir.
FDI ve teknoloji yayılımı literatürü ise dış sermayenin tek başına yeterli olmadığını; yatırımın üretkenlik ve yapısal dönüşüme katkısının yerel finansal derinlik, kurumsal yapı ve teknolojiyi absorbe etme kapasitesine bağlı olduğunu öne sürmektedir.
Şekil 2'deki doğrudan ve dolaylı kanallar
Kaynağın 6. sayfasındaki Şekil 2 dolarizasyonun azaltılmasıyla ilişkili koşullardan ekonomik dayanıklılığa uzanan kavramsal aktarım mekanizmasını iki gruba ayırmaktadır.
| Kanal | Unsurlar | Bilimsel işlev |
|---|---|---|
| Doğrudan makro-finansal kanallar | Döviz kuru dinamikleri, cari denge, rezerv tamponları, ticaret açıklığı | Dış parasal ve finansal şokları absorbe etme kapasitesi |
| Dolaylı yapısal kanallar | FDI, yenilenebilir enerji dönüşümü, CO2 performansı, yapısal dönüşüm | Orta ve uzun vadeli adaptasyon ve sürdürülebilir büyüme kapasitesi |
| Çıktı | Reel GSYH büyümesi | Çalışmada dayanıklılığın makroekonomik performans boyutunun ölçümü |
Bu şema ampirik olarak her okun tümüyle doğrulandığı anlamına gelmez. Şekil araştırmacıların kavramsal aktarım çerçevesidir; katsayıların gerçek istatistiksel desteği CS-ARDL ve sağlamlık tahminlerinden gelmektedir.
Veri seti ve değişkenler
| Değişken | Tanım | Kaynak |
|---|---|---|
| GDP | Sabit yerel para cinsinden reel GSYH'nin yıllık yüzde büyümesi | WDI |
| Trade | Ticaretin GSYH içindeki payı (%) | WDI |
| CO2 | LULUCF hariç kişi başına CO2 emisyonu (t CO2e/kişi) | WDI |
| INF | Tüketici fiyatları enflasyonu, yıllık (%) | WDI |
| CAB | Cari işlemler dengesi / GSYH (%) | WDI |
| OER | Resmi döviz kuru, yerel para / ABD doları, dönem ortalaması | WDI |
| TR | Altın dahil toplam rezervler, cari ABD doları | WDI |
| REC | Yenilenebilir enerji tüketimi / toplam nihai enerji tüketimi (%) | WDI |
| FDI | Net doğrudan yabancı yatırım girişi / GSYH (%) | WDI |
Ek Tablo A1 ne gösteriyor?
Tüm panel için reel GSYH büyümesinin ortalaması %4,485, medyanı %4,740 ve standart sapması 3,473'tür. Ticaret açıklığının ortalaması %48,696; CO2'nin ortalaması 6,642 t CO2e/kişi; enflasyonun ortalaması %5,971; cari dengenin ortalaması GSYH'nin %1,798'i; yenilenebilir enerjinin ortalaması %19,160 ve FDI girişlerinin ortalaması GSYH'nin %2,062'sidir.
Dağılımlar normal ve simetrik değildir. Özellikle toplam rezervler, cari denge, enflasyon ve FDI yüksek çarpıklık ve basıklık değerlerine sahiptir. Bu özellik, BRICS+ ülkeleri arasındaki ekonomik ölçek ve şok maruziyeti farklılıklarıyla uyumludur.
Korelasyon yapısı
Ek Tablo A2'de açıklayıcı değişkenler arasında bazı belirgin ikili korelasyonlar vardır. Ticaret ile cari denge korelasyonu 0,672; ticaret ile CO2 korelasyonu 0,622; yenilenebilir enerji ile CO2 korelasyonu −0,728'dir. Bununla birlikte regresyon öncesi hesaplanan bütün VIF değerlerinin 3,53'ün altında olması, kaynak tarafından ciddi çoklu doğrusal bağlantı problemi bulunmadığı şeklinde değerlendirilmiştir.
Çalışmanın Yöntemi ve Bulguları
Temel panel modeli
Kaynağın ana statik modeli:
\[ GDP_{it}= \beta_0+ \beta_1Trade_{it}+ \beta_2CO2_{it}+ \beta_3INF_{it}+ \beta_4CAB_{it}+ \beta_5OER_{it}+ \beta_6TR_{it}+ \beta_7REC_{it}+ \beta_8FDI_{it}+ \mu_i+ \lambda_t+ \varepsilon_{it} \tag{1} \]
şeklindedir.
\(i\) ülkeyi, \(t\) yılı; \(\mu_i\) zaman içinde değişmeyen ülke özelliklerini; \(\lambda_t\) bütün ülkeleri aynı dönemde etkileyen ortak zaman şoklarını; \(\varepsilon_{it}\) ise hata terimini gösterir.
Kaynak, FDI, ticaret açıklığı, rezervler ve cari dengenin GSYH büyümesiyle birlikte belirlenebileceğini kabul etmektedir. Bu nedenle model sonuçları kesin nedensel katsayılar olarak değil, dinamik ilişkiler olarak sınırlandırılmaktadır.
Neden CS-ARDL gerekli?
BRICS+ ekonomileri küresel finansal kriz, pandemi, emtia fiyatları ve jeopolitik şoklar gibi aynı dış olaylardan eşzamanlı etkilenmektedir. Pesaran CD testinin yüksek ve anlamlı çıkması da bu kesitler arası bağımlılığı doğrulamaktadır.
CS-ARDL bu nedenle her ülkenin kendi gecikmeli dinamiklerine ek olarak ülkeler arası ortak faktörleri temsil eden kesit ortalamalarını modele almaktadır:
\[ \Delta GDP_{it} = \phi\left(GDP_{i,t-1}-\theta'X_{i,t-1}\right) + \sum_{j=1}^{p-1}\lambda_j\Delta GDP_{i,t-j} + \sum_{j=0}^{q-1}\delta_j'\Delta X_{i,t-j} + \gamma'\bar{Z}_t + \varepsilon_{it} \tag{5} \]
\(\phi\) uzun dönem dengesine dönüş hızını; \(\theta\) uzun dönem katsayıları; \(\lambda_j\) ve \(\delta_j\) kısa dönem gecikmeli değişimleri; \(\bar{Z}_t\) ise GDP ve açıklayıcı değişkenlerin kesitler arası ortalamalarını temsil etmektedir.
Tamamlayıcı tahmin yöntemleri
Kaynak, ana sonuçların farklı ekonometrik varsayımlara duyarlı olup olmadığını sınamak için üç alternatif tahmin yaklaşımı kullanmıştır.
Sabit etkiler + Driscoll–Kraay:
\[ GDP_{it}=\beta_0+\beta'X_{it}+\mu_i+\varepsilon_{it} \tag{2} \]
Bu yapı ülkeye özgü zaman içinde sabit özellikleri kontrol eder; Driscoll–Kraay standart hataları seri korelasyon ve kesitler arası bağımlılığa karşı daha dayanıklı çıkarım sağlar.
Feasible Generalized Least Squares: paneller arasındaki hata varyansı farklılıklarını ağırlıklandırarak tahmin etkinliğini artırmayı amaçlar.
Panel-Corrected Standard Errors: eşzamanlı kesit korelasyonuna karşı kovaryans düzeltmesi kullanır. Kaynak kovaryans yapısını:
\[ \hat{\Omega} = (X'X)^{-1} \left( \sum_{t=1}^{T} X_t'\hat{E}_t\hat{E}_t'X_t \right) (X'X)^{-1} \tag{4} \]
biçiminde vermektedir.
Model tanıları
| Test | Sonuç | Yorum |
|---|---|---|
| VIF | Tümü < 3,53 | Ciddi çoklu doğrusal bağlantı kanıtı yok |
| Ramsey RESET | p=0,9587 | Doğrusal biçime karşı belirgin kanıt yok |
| Breusch–Pagan | p=0,3174 | Formal test homoskedastisiteyi reddetmiyor |
| Durbin–Watson | 1,356 | Pozitif otokorelasyon işareti |
| Pesaran CD | 11,067; p<0,000001 | Güçlü kesitler arası bağımlılık |
Tanı grafikleri formal Breusch–Pagan sonucuna ek bir nüans katmaktadır: scale-location grafiğinde hafif heteroskedastisite örüntüsü ve Q-Q/histogramda normal olmayan sağ kuyruk görülmektedir. Bu nedenle alternatif robust tahmin yöntemlerinin kullanılması bilimsel olarak önemlidir.
Model uyumu
| Model | R² | Temel rol |
|---|---|---|
| FE + Driscoll–Kraay | 0,2412 | Ülke sabit etkileri + robust standart hata |
| FGLS | 0,313 | Panel hata varyansı yapısı |
| PCSE | 0,291 | Kesitler arası kovaryans düzeltmesi |
| CS-ARDL | 0,5903 | Kısa/uzun dönem dinamikleri + ortak şoklar |
R² değerleri farklı model yapılarını karşılaştırmak için yardımcıdır fakat tek başına modelin nedensel doğruluğunu veya dış örneklem tahmin başarısını göstermez.
Kısa dönem CS-ARDL sonuçları
| Değişken | Katsayı | Std. hata | İstatistiksel durum |
|---|---|---|---|
| ΔTrade | −0,0118 | 0,0430 | Anlamlı değil |
| ΔCO2 | 2,1159 | 0,8801 | %5 düzeyinde anlamlı |
| ΔINF | −0,0927 | 0,0583 | Anlamlı değil |
| ΔCAB | 0,1082 | 0,0677 | Anlamlı değil |
| ΔOER | 0,0005 | 0,0003 | Anlamlı değil |
| ΔTR | 1,215 × 10−12 | 1,909 × 10−12 | Anlamlı değil |
| ΔREC | −0,1543 | 0,0914 | %10 düzeyinde anlamlı |
| ΔFDI | 0,1809 | 0,1254 | Anlamlı değil |
| ECM | −0,1865 | 0,0810 | %5 düzeyinde anlamlı |
Uzun dönem CS-ARDL sonuçları
| Değişken | Katsayı | Std. hata | İstatistiksel durum |
|---|---|---|---|
| Trade | 0,0167 | 0,0524 | Anlamlı değil |
| CO2 | −1,5247 | 0,9088 | %10 düzeyinde anlamlı |
| INF | 0,0567 | 0,0538 | Anlamlı değil |
| CAB | −0,0961 | 0,0596 | Anlamlı değil |
| OER | −0,0006 | 0,0004 | %10 düzeyinde anlamlı |
| TR | −2,37 × 10⁻¹² | 2,044 × 10−12 | Anlamlı değil |
| REC | 0,1448 | 0,1010 | Anlamlı değil |
| FDI | 0,0507 | 0,1000 | Anlamlı değil |
CO2 neden kısa dönemde pozitif, uzun dönemde negatif ilişki gösteriyor?
Kaynak bunu karbon yoğun endüstriyel üretimin kısa dönemde çıktı genişlemesine eşlik edebilmesi, fakat çevresel bozulma, kaynak verimsizliği, iklim riski ve gelecekteki geçiş/düzenleme maliyetlerinin uzun vadede dayanıklılığı zayıflatabilmesiyle açıklamaktadır. Bu yorum dönemler arası ekonometrik işaret farkına dayanır; tek başına karbon emisyonunun büyümeye neden olduğunu göstermez.
Yenilenebilir enerji sonucu
REC'nin kısa dönem katsayısı −0,1543 ve yalnız %10 düzeyinde anlamlıdır. Kaynak bu sonucu hızlı enerji dönüşümünün başlangıç maliyetleri, altyapı uyumu ve sermaye gereksinimleriyle ilişkilendirir. Uzun dönem REC katsayısı pozitif 0,1448 olsa da istatistiksel olarak anlamlı değildir. Dolayısıyla çalışma “yenilenebilir enerji uzun dönemde kesin olarak büyümeyi artırır” sonucunu ampirik olarak doğrulamamaktadır.
Döviz kuru sonucu
Resmi döviz kuru değişkeninin uzun dönem katsayısı −0,0006 ve %10 düzeyinde anlamlıdır. Kaynak, bunun döviz kuru istikrarsızlığı veya kur hareketlerinin uzun vadeli dayanıklılıkla olumsuz ilişki gösterebileceğine işaret ettiğini belirtir. Katsayının ekonomik büyüklüğü, OER'nin yerel para birimi/ABD doları ölçeğinde ölçülmesi nedeniyle doğrudan diğer katsayılarla karşılaştırılmamalıdır.
ECM neyi gösteriyor?
\(ECM=-0,1865\) değerinin negatif ve anlamlı olması, modelin kısa dönem sapmalarının uzun dönem dengesine geri dönme eğilimi taşıdığını göstermektedir. Kaynak bunu her yıllık dönemde sapmanın yaklaşık %18,65'inin düzeltildiği biçiminde yorumlamaktadır.
Alternatif tahminlerde FDI
FDI ana CS-ARDL uzun dönem modelinde anlamlı değildir. Buna karşılık FE+DK, FGLS ve PCSE tahminlerinde sırasıyla 0,3035, 0,2937 ve 0,2806 katsayılarıyla pozitif ve istatistiksel olarak anlamlıdır.
Bu nedenle doğru yorum, FDI'nın alternatif sağlamlık modellerinde büyümeyle tutarlı pozitif ilişki gösterdiği fakat ana CS-ARDL uzun dönem denkleminde ayrı ve sağlam bir uzun dönem katsayısının doğrulanmadığıdır.
Cari denge ve ticaret
Cari işlemler dengesi alternatif üç modelin tamamında yaklaşık 0,18 katsayıyla pozitif ve güçlü biçimde anlamlıdır. Ancak CS-ARDL uzun dönem CAB katsayısı −0,0961 ve anlamsızdır. Aynı biçimde ticaret açıklığı FGLS ve PCSE'de pozitif ve anlamlı, FE+DK ve CS-ARDL uzun dönem modelinde ise anlamsızdır.
Bu model farklılıkları tek bir “doğru katsayı” seçmek yerine sonuçların hangi ekonometrik spesifikasyonda ortaya çıktığını açıkça göstermeyi gerektirir.
Rezervlerin işareti neden değişiyor?
Toplam rezervler FE+DK modelinde negatif, FGLS ve PCSE modellerinde pozitif ve anlamlıdır; CS-ARDL'de ise hem kısa hem uzun dönemde anlamlı değildir. Kaynak rezervlerin kriz tamponu işlevi ile aşırı rezerv birikiminin fırsat maliyeti arasında çift yönlü ekonomik mekanizmalar olabileceğini tartışmaktadır.
Ek Şekil A1 ve A2
PDF'nin 22. sayfasındaki ülke bazlı scatter grafiklerinde uzun dönem GDP trendlerinin belirgin biçimde farklı olduğu görülmektedir. Kaynak metni Çin için yaklaşık −0,268 eğim ve \(R^2=0,540\), Rusya için yaklaşık −0,261 ve \(R^2=0,229\), Hindistan için ise yaklaşık +0,002 ve sıfıra yakın \(R^2\) raporlamaktadır.
23. sayfadaki diğer ek görsel sekiz ülke için iyimser, nötr ve kötümser GDP senaryo yollarını göstermektedir. Ancak kaynakta bu görsellerin Figure A1/A2 adlandırması ve caption metni birbiriyle tam uyumlu değildir. Bu nedenle ek şekiller ana regresyon kanıtı yerine tamamlayıcı görsel malzeme olarak değerlendirilmelidir.
Çalışmanın desteklediği sonuçlar
- BRICS+ ekonomilerinde ciddi kesitler arası bağımlılık bulunmaktadır.
- CO2 kısa dönemde reel GSYH büyümesiyle pozitif, uzun dönemde negatif ilişki göstermektedir.
- Resmi döviz kuru uzun dönem CS-ARDL modelinde negatif ve %10 düzeyinde anlamlıdır.
- Model kısa dönem sapmalarından uzun dönem dengesine anlamlı geri dönüş göstermektedir.
- FDI alternatif üç sağlamlık modelinde pozitif ve anlamlı ilişki göstermektedir.
- Cari denge alternatif sağlamlık tahminlerinde pozitif ve istatistiksel olarak güçlüdür.
- Ülke yapılarındaki heterojenlik tek tip dolarizasyon azaltma politikasını sınırlamaktadır.
- Makro-finansal dayanıklılığın çevresel sürdürülebilirlikten bağımsız ele alınması yetersizdir.
Çalışmanın desteklemediği sonuçlar
- Dolarizasyonun azaltılmasının doğrudan nedensel etkisi ölçülmemiştir.
- “Dolar kullanımını azaltmak ekonomik büyümeyi kesin artırır” sonucu elde edilmemiştir.
- GDP büyümesi ekonomik dayanıklılığın bütün boyutlarını temsil etmemektedir.
- Ticaret, CAB, rezervler, yenilenebilir enerji ve FDI için ana CS-ARDL modelinde güçlü uzun dönem etkiler doğrulanmamıştır.
- FDI'nın ana modelde kanıtlanmış bağımsız uzun dönem nedensel sürücü olduğu gösterilmemiştir.
- CO2'nin kısa dönem pozitif katsayısı çevresel bozulmanın ekonomik olarak yararlı olduğu anlamına gelmez.
- Tek bir BRICS+ ülkesi için ülkeye özgü katsayılar tahmin edilmemiştir.
- Sonuçlar BRICS+ dışındaki bütün gelişmekte olan ekonomilere otomatik olarak genellenemez.
Politika çıkarımları
Kaynak, dolarizasyonun azaltılmasını yalnız rezerv para birimi seçimi veya yeni ödeme sistemi sorunu olarak görmemektedir. Para ve rezerv çeşitlendirmesinin ekonomik dayanıklılık yaratabilmesi için makroekonomik güvenilirlik, dış denge, finansal piyasa derinliği ve üretken kapasitenin birlikte geliştirilmesi gerektiğini savunmaktadır.
Döviz kuru düzenlemelerinin kademeli yapılması, yerel para tahvil piyasalarının derinleştirilmesi, merkez bankaları arasındaki işbirliğinin geliştirilmesi ve yerel para ticaret mutabakatlarının finansal istikrarı bozmadan genişletilmesi önerilmektedir.
Rezerv çeşitlendirmesi dolar likiditesi ve jeopolitik finansal kısıtlara maruziyeti azaltabilir; ancak altın, alternatif rezerv para birimleri, SDR bağlantılı araçlar ve bölgesel likidite düzenlemeleri geleneksel makroekonomik güvenilirliğin yerine geçmemelidir.
FDI açısından kaynak kısa vadeli spekülatif akımlardan çok teknoloji transferi, ileri imalat, yenilenebilir enerji, dijital altyapı ve sürdürülebilir ulaştırmaya yönelen uzun vadeli yatırımların teşvik edilmesini önermektedir.
CO2'nin dönemler arası katsayı farkı nedeniyle enerji dönüşümü yalnız çevre politikası değil, uzun dönemli makroekonomik dayanıklılık politikası olarak da değerlendirilmektedir. Yenilenebilir enerji kapasitesi, elektrik şebekesi modernizasyonu, depolama ve yeşil finansman mekanizmaları bu çerçevede tartışılmaktadır.
Kaynağın en önemli politika sınırı ülke heterojenliğidir. Çin ve Hindistan gibi daha çeşitli üretim yapısına sahip ekonomiler, emtia bağımlılığı yüksek veya finansal piyasaları daha sığ ekonomilerle aynı dolarizasyon azaltma rotasını izlemek zorunda değildir.
Sınırlılıklar
Birinci sınırlılık, dolarizasyonun azaltılmasının doğrudan ölçülmemesidir. Dolar dışı ticaret payı, rezervlerin para kompozisyonu, yerel para anlaşmaları ve faturalama para birimi verileri bütün ülkeler ve yıllar için mevcut değildir.
İkinci sınırlılık, ekonomik dayanıklılığın yalnız reel GSYH büyümesi üzerinden operasyonelleştirilmesidir. Bu değişken finansal, kurumsal, toplumsal ve adaptif dayanıklılığın tamamını temsil etmez.
Üçüncü sınırlılık veri boyutudur. Sekiz ekonomi için yıllık 2000–2024 dönemi ülke düzeyi ayrı tahminler, kriz-alt dönem modelleri veya daha karmaşık yapısal tanımlamalar için sınırlı örneklem sağlar.
Dördüncü sınırlılık endojenliktir. FDI, ticaret açıklığı, rezervler ve cari denge GSYH büyümesini etkileyebileceği gibi GSYH büyümesinden de etkilenebilir. CS-ARDL bu sorunların bir bölümünü dinamik yapı ve kesit ortalamalarıyla azaltabilir; ancak nedensel tanımlama sağlamaz.
Beşinci sınırlılık, kurumsal kalite, jeopolitik risk, finansal piyasa derinliği, emtia bağımlılığı ve olası doğrusal olmayan eşik etkilerinin ana modele dahil edilmemesidir.
Kaynak ve Yöntem Notu
Özgün çalışma: De-Dollarization, Global Economic Integration, and Resilience in BRICS+ Economies.
Yazarlar: Nurcan Kilinc ve Imran Ali.
Sorumlu yazar: Nurcan Kilinc.
Kurumlar: Economics and Finance Department, College of Economics and Political Science, Sultan Qaboos University, Muscat, Oman; Higher School of Economics, National Research University, Moscow, Russia.
Dergi: Economies.
Yayınevi: MDPI.
Bibliyografik kayıt: Economies, 2026, 14(7), 277.
DOI: 10.3390/economies14070277.
Yayın süreci: Alındı: 14 Haziran 2026; revize edildi: 5 Temmuz 2026; kabul edildi: 8 Temmuz 2026; yayımlandı: 14 Temmuz 2026.
Kaynak türü: Hakemli dergide yayımlanmış açık erişimli özgün araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Coğrafi kapsam: Brezilya, Çin, Mısır, Hindistan, Endonezya, Rusya, Güney Afrika ve Suudi Arabistan.
Dönem: 2000–2024, yıllık panel.
Veri kaynağı: World Development Indicators.
Ana bağımlı değişken: Yıllık reel GSYH büyümesi; ekonomik dayanıklılığın yalnız makroekonomik performans boyutunun operasyonel göstergesidir.
Dolarizasyonun azaltılması ölçümü: Doğrudan endeks kullanılmamıştır. Resmi döviz kuru, cari denge, toplam rezervler ve ticaret açıklığı dolarizasyonun azaltılmasıyla ilişkili makro-finansal vekiller olarak değerlendirilmiştir.
Ana yöntem: Cross-Sectionally Augmented ARDL. Tamamlayıcı sağlamlık yöntemleri: sabit etkiler + Driscoll–Kraay standart hataları, Feasible Generalized Least Squares ve Panel-Corrected Standard Errors.
Finansman: Makale HSE University Basic Research Program kapsamında yürütülen HSE-BR-2025-15 araştırma projesinin çıktısıdır.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Kaynak, verilerin talep üzerine sağlanacağını belirtmektedir. Temel değişkenlerin WDI'dan alındığı yöntem bölümünde ayrıca belirtilmiştir.
Çıkar çatışması: Kaynak çıkar çatışması olmadığını bildirmektedir.
Yazar katkıları: Kavramsallaştırma N.K. ve I.A.; yöntem, yazılım, biçimsel analiz ve veri düzenleme I.A.; doğrulama N.K. ve I.A.; araştırma ve görselleştirme N.K.; kaynaklar I.A.; ilk taslak N.K. ve I.A.; gözden geçirme ve düzenleme N.K.; gözetim ve proje yönetimi N.K. tarafından gerçekleştirilmiştir.
Temel yöntemsel sınır: Çalışma doğrudan de-dollarization ölçümü yapmadığı ve açıklayıcı değişkenlerin bir bölümü GSYH büyümesiyle eşanlı belirlenebildiği için katsayılar yapısal nedensel etkiler olarak yorumlanmamalıdır.
Kaynak içi tutarlılık notu: Yöntem bölümündeki “poolability constraint reddedilemedi, p=0,000” ifadesi test mantığı ve Tablo 2'deki sonraki açıklamayla uyumsuzdur; sayısal sonuçlar poolability'nin reddedildiğini desteklemektedir. Ek Şekil A1/A2 bölümünde de şekil numarası, caption ve açıklama arasında etiketleme uyuşmazlığı vardır.
Görsel yeniden yapılandırma notu: Kaynak Şekil 2'nin doğrudan ve dolaylı aktarım mekanizması özgün bir Verianla süreç şeması olarak yeniden çizilebilir. Tablo 3'ün kısa/uzun dönem katsayıları, özellikle CO2 işaret dönüşümü ve ECM uyum hızı, sayısal grafik için uygundur. Tablo 4 ise model-duyarlılık matrisi olarak yeniden görselleştirilebilir. Kaynak dashboard ve ek zaman serilerinden ham veri olmaksızın ara yıllara kesin değer türetilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir