


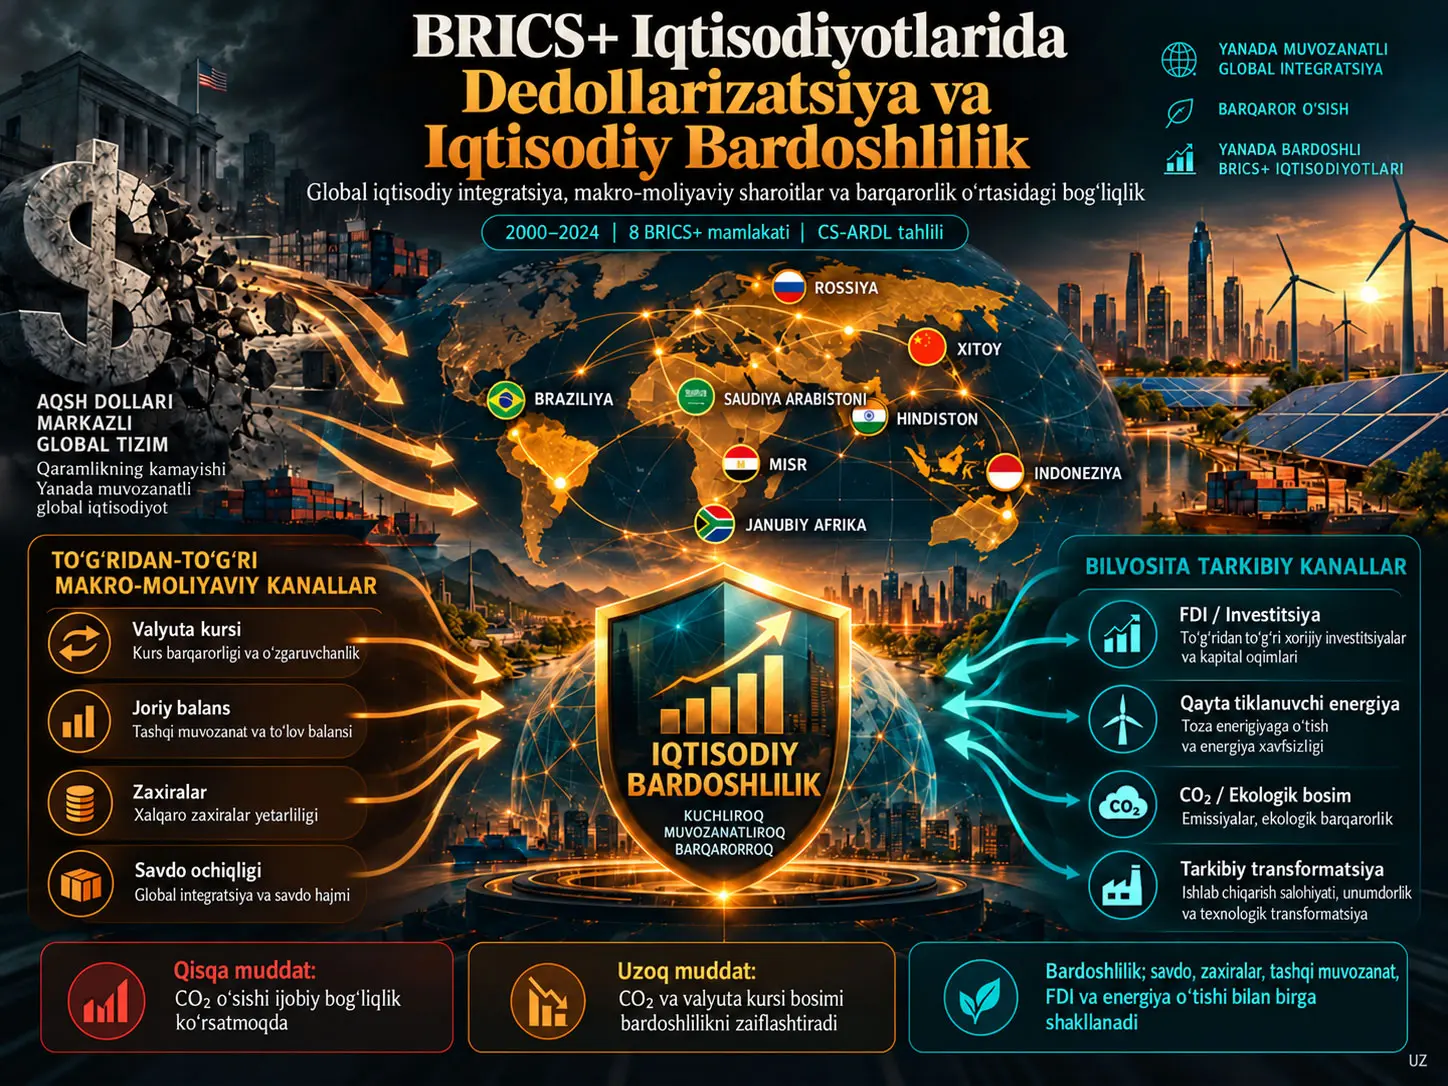
Kesimlararo Kengaytirilgan Avtoregressiv Taqsimlangan Kechikish modeli (Cross-Sectionally Augmented Autoregressive Distributed Lag, CS-ARDL) ko‘p mamlakatli panel ma’lumotlarida ham qisqa va uzoq muddatli dinamikalarni, ham mamlakatlarning umumiy global shoklardan ta’sirlanishi natijasida yuzaga keladigan kesimlararo bog‘liqlikni hisobga ola oladigan ekonometrik yondashuvdir. Ushbu tadqiqot Braziliya, Xitoy, Misr, Hindiston, Indoneziya, Rossiya, Janubiy Afrika va Saudiya Arabistoni uchun 2000–2024 yillik ma’lumotlardan foydalanib, dedollarizatsiya bilan bog‘liq makromoliyaviy sharoitlar va iqtisodiy bardoshlilik o‘rtasidagi munosabatlarni o‘rganadi. Iqtisodiy bardoshlilik yillik real YaIM o‘sishi ifodalaydigan makroiqtisodiy natijadorlik o‘lchovi bilan o‘lchanadi; dedollarizatsiya esa to‘g‘ridan-to‘g‘ri indeks orqali emas, balki rasmiy valyuta kursi, joriy hisob balansi, jami zaxiralar va savdo ochiqligi kabi proksi ko‘rsatkichlar orqali ko‘rib chiqiladi.
Asosiy CS-ARDL natijalarida CO2 emissiyalarining qisqa muddatli ortishi real YaIM o‘sishi bilan ijobiy bog‘liq; koeffitsiyent 2,1159 bo‘lib, %5 darajada ahamiyatli. Qayta tiklanuvchi energiya iste’molidagi qisqa muddatli o‘zgarish esa −0,1543 koeffitsiyent va %10 ahamiyatlilik darajasida salbiy bog‘liqlik ko‘rsatadi. Uzoq muddatda CO2 koeffitsiyenti −1,5247, rasmiy valyuta kursi koeffitsiyenti esa −0,0006 bo‘lib, ikkalasi ham %10 darajada ahamiyatlidir. Savdo ochiqligi, inflyatsiya, joriy balans, zaxiralar, qayta tiklanuvchi energiya va FDI ning uzoq muddatli CS-ARDL koeffitsiyentlari statistik jihatdan ahamiyatli emas.
Xatoni tuzatish koeffitsiyentining −0,1865 bo‘lishi va %5 darajada ahamiyatli chiqishi qisqa muddatli nomutanosibliklarning taxminan %18,65 qismi har bir yillik davrda uzoq muddatli muvozanat tomon tuzatilishini ko‘rsatadi. Biroq bu natijalar strukturaviy sababiy ta’sirlar emas. Dedollarizatsiya bevosita o‘lchanmagani, iqtisodiy bardoshlilik faqat real YaIM o‘sishi orqali operatsionlashtirilgani va ayrim tushuntiruvchi o‘zgaruvchilar YaIM o‘sishi bilan bir vaqtda aniqlanishi mumkinligi sababli, natijalar dinamik makroiqtisodiy munosabatlar sifatida baholanishi kerak.
Dedollarizatsiya nimani anglatadi?
Manba tadqiqotda de-dollarization AQSh dollarining xalqaro savdo hisob-kitoblari, moliyaviy operatsiyalar, zaxiralarni boshqarish va ichki moliyaviy vositachilikdagi qo‘llanilishining bosqichma-bosqich kamaytirilishi sifatida ta’riflanadi. Bu tushuncha dollarni butunlay yo‘q qilishni anglatmaydi; mahalliy valyutalar yoki muqobil xalqaro valyutalar savdo, moliya va zaxiralarni boshqarishda ko‘proq qo‘llanadigan diversifikatsiya jarayonidir.
Bu doirada maqsad faqat valyutani almashtirish emas. Manba valyuta nomuvofiqliklarini kamaytirish, kurs shoklariga ta’sirchanlikni pasaytirish, pul-kredit siyosati mustaqilligini oshirish va tashqi moliyalashtirish zaifliklarini boshqarish kabi ehtimoliy mexanizmlarni muhokama qiladi.
Ushbu tadqiqot dedollarizatsiyani bevosita o‘lchaydimi?
Yo‘q. Sakkiz BRICS+ iqtisodiyoti uchun 2000–2024 davomida dollardan tashqari savdo to‘lovlari ulushi, zaxira valyutalar tarkibi yoki hisob-fakturalash valyutasi ulushlari kabi izchil bevosita qator mavjud emasligi sababli rasmiy valyuta kursi, joriy balans, jami zaxiralar va savdo ochiqligi proksi ko‘rsatkichlar sifatida ishlatiladi. Shuning uchun baholangan koeffitsiyentlar bevosita “dedollarizatsiya miqdorining ta’siri” emas, balki ushbu jarayon bilan bog‘liq makromoliyaviy sharoitlarning iqtisodiy natijadorlik bilan munosabatlaridir.
Iqtisodiy bardoshlilik tushunchasi
Iqtisodiy bardoshlilik umumiy konseptual ma’noda iqtisodiyotning tashqi va ichki shoklarni yutish, ularga moslashish va barqaror o‘sishni saqlagan holda tiklanish qobiliyatidir. Bu tushuncha ishlab chiqarish barqarorligi, tiklanish tezligi, moliyaviy tizim mustahkamligi, institutsional salohiyat va tarkibiy moslashuvchanlik kabi ko‘plab o‘lchovlarni o‘z ichiga olishi mumkin.
Iqtisodiy bardoshlilik ushbu tadqiqotda qanday o‘lchanadi?
Tadqiqot bardoshlilikning barcha jihatlarini o‘lchamaydi. Bog‘liq o‘zgaruvchi yillik real YaIM o‘sishidir va faqat iqtisodiy bardoshlilikning makroiqtisodiy natijadorlik o‘lchovining operatsion ko‘rsatkichi sifatida ishlatiladi. Institutsional bardoshlilik, ijtimoiy bardoshlilik, moliyaviy tizim barqarorligi va shokdan keyingi tiklanish tezligi modelning bog‘liq o‘zgaruvchisiga bevosita kiritilmagan.
Tadqiqot savoli
Tadqiqotning markaziy savoli dedollarizatsiya bilan bog‘liq sharoitlar BRICS+ iqtisodiyotlaridagi iqtisodiy bardoshlilik bilan qanday bog‘liqligi va makroiqtisodiy, moliyaviy hamda ekologik o‘zgaruvchilar bu munosabatda qanday rol o‘ynashidir.
Nega BRICS+?
Tadqiqotda foydalanilgan sakkiz iqtisodiyot iqtisodiy tuzilma, moliyaviy chuqurlik, valyuta kursi rejimi, energiya tizimi, eksport tarkibi va xomashyo qaramligi jihatidan bir-biridan sezilarli darajada farq qiladi. Ushbu geterogenlik dollar markazli xalqaro tizimda yuzaga keladigan shoklar mamlakatlarda bir xil natija bermasligini kutish uchun asosiy sababdir.
| Mamlakat | Tahlildagi umumiy davr |
|---|---|
| Braziliya | 2000–2024 |
| Xitoy | 2000–2024 |
| Misr | 2000–2024 |
| Hindiston | 2000–2024 |
| Indoneziya | 2000–2024 |
| Rossiya | 2000–2024 |
| Janubiy Afrika | 2000–2024 |
| Saudiya Arabistoni | 2000–2024 |
2024 yilgi o‘sish manzarasi
Manba 1-rasm 2024 yilda iqtisodiy natijadorlik mamlakatlar o‘rtasida sezilarli darajada farqlanganini ko‘rsatadi. Hindiston %6,49 bilan eng yuqori o‘sish sur’atiga ega, undan keyin Indoneziya %5,03 va Xitoy %4,98 bilan keladi. Janubiy Afrika %0,53 va Saudiya Arabistoni %2,00 bilan nisbatan past o‘sish sur’atlariga ega.
Nazariy doira
Tadqiqotning nazariy tuzilishi bir nechta iqtisodiy adabiyot yo‘nalishlarini bitta doirada birlashtiradi. Xalqaro pul iqtisodiyoti ustun zaxira valyutalari tarmoq ta’sirlari va moliyaviy bozorlar chuqurligi tufayli uzoq davom etishi mumkinligini; optimal valyuta hududi yondashuvi savdo integratsiyasi, ishlab chiqarish diversifikatsiyasi va iqtisodiy shoklarga moslashishni; to‘lov balansi yondashuvi esa zaxiralar to‘planishi va tashqi nomutanosibliklarning moliyaviy barqarorlikdagi rolini ta’kidlaydi.
Atrof-muhit iqtisodiyoti va barqaror o‘sish adabiyoti modelga ikkinchi o‘lchovni qo‘shadi. Uglerod intensiv ishlab chiqarish qisqa muddatda ishlab chiqarish kengayishi bilan birga kuzatilishi mumkin, biroq ekologik buzilish va energiya o‘tishining kechikishi uzoq muddatli zaiflik yaratishi mumkin.
FDI va texnologiya tarqalishi adabiyoti esa tashqi kapitalning o‘zi yetarli emasligini; investitsiyaning unumdorlik va tarkibiy o‘zgarishga qo‘shadigan hissasi mahalliy moliyaviy chuqurlik, institutsional tuzilma va texnologiyani o‘zlashtirish salohiyatiga bog‘liqligini ilgari suradi.
2-rasmdagi bevosita va bilvosita kanallar
Manbaning 6-sahifasidagi 2-rasm dedollarizatsiya bilan bog‘liq sharoitlardan iqtisodiy bardoshlilikka olib boruvchi konseptual uzatish mexanizmini ikki guruhga ajratadi.
| Kanal | Unsurlar | Ilmiy funksiya |
|---|---|---|
| Bevosita makromoliyaviy kanallar | Valyuta kursi dinamikasi, joriy balans, zaxira buferlari, savdo ochiqligi | Tashqi monetar va moliyaviy shoklarni yutish qobiliyati |
| Bilvosita tarkibiy kanallar | FDI, qayta tiklanuvchi energiyaga o‘tish, CO2 natijadorligi, tarkibiy o‘zgarish | O‘rta va uzoq muddatli moslashuv hamda barqaror o‘sish qobiliyati |
| Natija | Real YaIM o‘sishi | Tadqiqotda bardoshlilikning makroiqtisodiy natijadorlik o‘lchovining o‘lchanishi |
Bu sxema empirik ravishda har bir o‘q to‘liq tasdiqlangan degani emas. Rasm tadqiqotchilarning konseptual uzatish doirasidir; koeffitsiyentlarning haqiqiy statistik qo‘llab-quvvatlanishi CS-ARDL va mustahkamlik baholaridan keladi.
Ma’lumotlar to‘plami va o‘zgaruvchilar
| O‘zgaruvchi | Ta’rif | Manba |
|---|---|---|
| GDP | Doimiy mahalliy valyutada real YaIMning yillik foiz o‘sishi | WDI |
| Trade | Savdoning YaIMdagi ulushi (%) | WDI |
| CO2 | LULUCF bundan mustasno aholi jon boshiga CO2 emissiyasi (t CO2e/kishi) | WDI |
| INF | Iste’mol narxlari inflyatsiyasi, yillik (%) | WDI |
| CAB | Joriy hisob balansi / YaIM (%) | WDI |
| OER | Rasmiy valyuta kursi, mahalliy valyuta / AQSh dollari, davr o‘rtachasi | WDI |
| TR | Oltin bilan birga jami zaxiralar, joriy AQSh dollari | WDI |
| REC | Qayta tiklanuvchi energiya iste’moli / jami yakuniy energiya iste’moli (%) | WDI |
| FDI | Sof to‘g‘ridan-to‘g‘ri xorijiy investitsiya kirimi / YaIM (%) | WDI |
Qo‘shimcha Jadval A1 nimani ko‘rsatadi?
Butun panel uchun real YaIM o‘sishining o‘rtachasi %4,485, medianasi %4,740 va standart og‘ishi 3,473. Savdo ochiqligining o‘rtachasi %48,696; CO2 ning o‘rtachasi 6,642 t CO2e/kishi; inflyatsiyaning o‘rtachasi %5,971; joriy balansning o‘rtachasi YaIMning %1,798 qismi; qayta tiklanuvchi energiyaning o‘rtachasi %19,160 va FDI kirimlarining o‘rtachasi YaIMning %2,062 qismidir.
Taqsimotlar normal va simmetrik emas. Ayniqsa jami zaxiralar, joriy balans, inflyatsiya va FDI yuqori qiyshiklik va kurtosis qiymatlariga ega. Bu xususiyat BRICS+ mamlakatlari o‘rtasidagi iqtisodiy miqyos va shoklarga ta’sirchanlik farqlari bilan mos keladi.
Korrelyatsiya tuzilmasi
Qo‘shimcha Jadval A2 da tushuntiruvchi o‘zgaruvchilar o‘rtasida ayrim sezilarli juft korrelyatsiyalar mavjud. Savdo bilan joriy balans korrelyatsiyasi 0,672; savdo bilan CO2 korrelyatsiyasi 0,622; qayta tiklanuvchi energiya bilan CO2 korrelyatsiyasi −0,728. Shunga qaramay, regressiyadan oldin hisoblangan barcha VIF qiymatlarining 3,53 dan past bo‘lishi manba tomonidan jiddiy multikollinearlik muammosi yo‘qligi sifatida baholangan.
Tadqiqot Usuli va Natijalari
Asosiy panel modeli
Manbaning asosiy statik modeli:
\[ GDP_{it}= \beta_0+ \beta_1Trade_{it}+ \beta_2CO2_{it}+ \beta_3INF_{it}+ \beta_4CAB_{it}+ \beta_5OER_{it}+ \beta_6TR_{it}+ \beta_7REC_{it}+ \beta_8FDI_{it}+ \mu_i+ \lambda_t+ \varepsilon_{it} \tag{1} \]
ko‘rinishidadir.
\(i\) mamlakatni, \(t\) yilni; \(\mu_i\) vaqt davomida o‘zgarmaydigan mamlakat xususiyatlarini; \(\lambda_t\) barcha mamlakatlarga bir davrda ta’sir qiladigan umumiy vaqt shoklarini; \(\varepsilon_{it}\) esa xato hadini bildiradi.
Manba FDI, savdo ochiqligi, zaxiralar va joriy balans YaIM o‘sishi bilan birga aniqlanishi mumkinligini tan oladi. Shuning uchun model natijalari qat’iy sababiy koeffitsiyentlar sifatida emas, dinamik munosabatlar sifatida cheklanadi.
Nega CS-ARDL kerak?
BRICS+ iqtisodiyotlari global moliyaviy inqiroz, pandemiya, xomashyo narxlari va geosiyosiy shoklar kabi bir xil tashqi hodisalardan bir vaqtda ta’sirlanadi. Pesaran CD testining yuqori va ahamiyatli chiqishi ham ushbu kesimlararo bog‘liqlikni tasdiqlaydi.
Shu sababli CS-ARDL har bir mamlakatning o‘z kechikkan dinamikalariga qo‘shimcha ravishda mamlakatlararo umumiy omillarni ifodalovchi kesim o‘rtachalarini modelga kiritadi:
\[ \Delta GDP_{it} = \phi\left(GDP_{i,t-1}-\theta'X_{i,t-1}\right) + \sum_{j=1}^{p-1}\lambda_j\Delta GDP_{i,t-j} + \sum_{j=0}^{q-1}\delta_j'\Delta X_{i,t-j} + \gamma'\bar{Z}_t + \varepsilon_{it} \tag{5} \]
\(\phi\) uzoq muddatli muvozanatga qaytish tezligini; \(\theta\) uzoq muddatli koeffitsiyentlarni; \(\lambda_j\) va \(\delta_j\) qisqa muddatli kechikkan o‘zgarishlarni; \(\bar{Z}_t\) esa GDP va tushuntiruvchi o‘zgaruvchilarning kesimlararo o‘rtachalarini ifodalaydi.
Qo‘shimcha baholash usullari
Manba asosiy natijalar turli ekonometrik farazlarga sezgir yoki sezgir emasligini tekshirish uchun uchta muqobil baholash yondashuvidan foydalangan.
Qat’iy ta’sirlar + Driscoll–Kraay:
\[ GDP_{it}=\beta_0+\beta'X_{it}+\mu_i+\varepsilon_{it} \tag{2} \]
Ushbu tuzilma mamlakatga xos vaqt bo‘yicha o‘zgarmas xususiyatlarni nazorat qiladi; Driscoll–Kraay standart xatolari serial korrelyatsiya va kesimlararo bog‘liqlikka nisbatan bardoshlilroq xulosa chiqarishni ta’minlaydi.
Feasible Generalized Least Squares: panellar o‘rtasidagi xato dispersiyasi farqlarini vaznlash orqali baholash samaradorligini oshirishni maqsad qiladi.
Panel-Corrected Standard Errors: bir vaqtdagi kesim korrelyatsiyasiga qarshi kovariatsiya tuzatishidan foydalanadi. Manba kovariatsiya tuzilmasini:
\[ \hat{\Omega} = (X'X)^{-1} \left( \sum_{t=1}^{T} X_t'\hat{E}_t\hat{E}_t'X_t \right) (X'X)^{-1} \tag{4} \]
ko‘rinishida beradi.
Model diagnostikasi
| Test | Natija | Izoh |
|---|---|---|
| VIF | Barchasi < 3,53 | Jiddiy multikollinearlik dalili yo‘q |
| Ramsey RESET | p=0,9587 | Chiziqli shaklga qarshi sezilarli dalil yo‘q |
| Breusch–Pagan | p=0,3174 | Formal test homoskedastiklikni rad etmaydi |
| Durbin–Watson | 1,356 | Ijobiy avtokorrelyatsiya belgisi |
| Pesaran CD | 11,067; p<0,000001 | Kuchli kesimlararo bog‘liqlik |
Diagnostik grafiklar formal Breusch–Pagan natijasiga qo‘shimcha noziklik kiritadi: scale-location grafigida yengil geteroskedastiklik namunasi va Q-Q/gistogrammada normal bo‘lmagan o‘ng dum ko‘rinadi. Shu sababli muqobil robust baholash usullaridan foydalanish ilmiy jihatdan muhim.
Model mosligi
| Model | R² | Asosiy rol |
|---|---|---|
| FE + Driscoll–Kraay | 0,2412 | Mamlakat qat’iy ta’sirlari + robust standart xato |
| FGLS | 0,313 | Panel xato dispersiyasi tuzilmasi |
| PCSE | 0,291 | Kesimlararo kovariatsiya tuzatishi |
| CS-ARDL | 0,5903 | Qisqa/uzoq muddatli dinamikalar + umumiy shoklar |
R² qiymatlari turli model tuzilmalarini taqqoslash uchun yordamchi, ammo o‘zi modelning sababiy to‘g‘riligini yoki tanlamadan tashqari prognoz muvaffaqiyatini ko‘rsatmaydi.
Qisqa muddatli CS-ARDL natijalari
| O‘zgaruvchi | Koeffitsiyent | Std. xato | Statistik holat |
|---|---|---|---|
| ΔTrade | −0,0118 | 0,0430 | Ahamiyatli emas |
| ΔCO2 | 2,1159 | 0,8801 | %5 darajada ahamiyatli |
| ΔINF | −0,0927 | 0,0583 | Ahamiyatli emas |
| ΔCAB | 0,1082 | 0,0677 | Ahamiyatli emas |
| ΔOER | 0,0005 | 0,0003 | Ahamiyatli emas |
| ΔTR | 1,215 × 10−12 | 1,909 × 10−12 | Ahamiyatli emas |
| ΔREC | −0,1543 | 0,0914 | %10 darajada ahamiyatli |
| ΔFDI | 0,1809 | 0,1254 | Ahamiyatli emas |
| ECM | −0,1865 | 0,0810 | %5 darajada ahamiyatli |
Uzoq muddatli CS-ARDL natijalari
| O‘zgaruvchi | Koeffitsiyent | Std. xato | Statistik holat |
|---|---|---|---|
| Trade | 0,0167 | 0,0524 | Ahamiyatli emas |
| CO2 | −1,5247 | 0,9088 | %10 darajada ahamiyatli |
| INF | 0,0567 | 0,0538 | Ahamiyatli emas |
| CAB | −0,0961 | 0,0596 | Ahamiyatli emas |
| OER | −0,0006 | 0,0004 | %10 darajada ahamiyatli |
| TR | −2,37 × 10⁻¹² | 2,044 × 10−12 | Ahamiyatli emas |
| REC | 0,1448 | 0,1010 | Ahamiyatli emas |
| FDI | 0,0507 | 0,1000 | Ahamiyatli emas |
Nega CO2 qisqa muddatda ijobiy, uzoq muddatda salbiy munosabat ko‘rsatadi?
Manba buni uglerod intensiv sanoat ishlab chiqarishi qisqa muddatda ishlab chiqarish kengayishi bilan birga kuzatilishi mumkinligi, biroq ekologik buzilish, resurs samarasizligi, iqlim xavfi va kelajakdagi o‘tish/tartibga solish xarajatlari uzoq muddatda bardoshlilikni zaiflashtirishi mumkinligi bilan izohlaydi. Bu talqin davrlar o‘rtasidagi ekonometrik belgi farqiga asoslanadi; u o‘z-o‘zidan uglerod emissiyasi o‘sishga sabab bo‘lishini ko‘rsatmaydi.
Qayta tiklanuvchi energiya natijasi
REC ning qisqa muddatli koeffitsiyenti −0,1543 va faqat %10 darajada ahamiyatli. Manba bu natijani tez energiya o‘tishining boshlang‘ich xarajatlari, infratuzilma moslashuvi va kapital talablar bilan bog‘laydi. Uzoq muddatli REC koeffitsiyenti ijobiy 0,1448 bo‘lsa-da, statistik jihatdan ahamiyatli emas. Demak, tadqiqot “qayta tiklanuvchi energiya uzoq muddatda albatta o‘sishni oshiradi” degan xulosani empirik ravishda tasdiqlamaydi.
Valyuta kursi natijasi
Rasmiy valyuta kursi o‘zgaruvchisining uzoq muddatli koeffitsiyenti −0,0006 va %10 darajada ahamiyatli. Manba bu valyuta kursi beqarorligi yoki kurs harakatlari uzoq muddatli bardoshlilik bilan salbiy bog‘lanishi mumkinligiga ishora qilishini ta’kidlaydi. Koeffitsiyentning iqtisodiy kattaligi OER mahalliy valyuta/AQSh dollari shkalasida o‘lchangani sababli boshqa koeffitsiyentlar bilan bevosita taqqoslanmasligi kerak.
ECM nimani ko‘rsatadi?
\(ECM=-0,1865\) qiymatining manfiy va ahamiyatli bo‘lishi modelning qisqa muddatli og‘ishlari uzoq muddatli muvozanatga qaytish tendensiyasiga ega ekanini ko‘rsatadi. Manba buni har yillik davrda og‘ishning taxminan %18,65 qismi tuzatilishi sifatida talqin qiladi.
Muqobil baholashlarda FDI
FDI asosiy CS-ARDL uzoq muddatli modelida ahamiyatli emas. Aksincha, FE+DK, FGLS va PCSE baholarida mos ravishda 0,3035, 0,2937 va 0,2806 koeffitsiyentlari bilan ijobiy va statistik jihatdan ahamiyatlidir.
Shuning uchun to‘g‘ri talqin shuki, FDI muqobil mustahkamlik modellarida o‘sish bilan izchil ijobiy munosabat ko‘rsatadi, biroq asosiy CS-ARDL uzoq muddatli tenglamasida alohida va mustahkam uzoq muddatli koeffitsiyent tasdiqlanmagan.
Joriy balans va savdo
Joriy hisob balansi barcha uchta muqobil modelda taxminan 0,18 koeffitsiyent bilan ijobiy va kuchli ahamiyatli. Ammo CS-ARDL uzoq muddatli CAB koeffitsiyenti −0,0961 va ahamiyatli emas. Xuddi shuningdek, savdo ochiqligi FGLS va PCSE da ijobiy va ahamiyatli, FE+DK va CS-ARDL uzoq muddatli modelida esa ahamiyatsiz.
Bu model farqlari bitta “to‘g‘ri koeffitsiyent”ni tanlash o‘rniga natijalar qaysi ekonometrik spetsifikatsiyada yuzaga kelganini aniq ko‘rsatishni talab qiladi.
Zaxiralar belgisi nega o‘zgaradi?
Jami zaxiralar FE+DK modelida salbiy, FGLS va PCSE modellarida ijobiy va ahamiyatli; CS-ARDL da esa ham qisqa, ham uzoq muddatda ahamiyatli emas. Manba zaxiralarning inqiroz buferi vazifasi bilan ortiqcha zaxira to‘plashning imkoniyat xarajati o‘rtasida ikki yo‘nalishli iqtisodiy mexanizmlar bo‘lishi mumkinligini muhokama qiladi.
Qo‘shimcha Rasm A1 va A2
PDF ning 22-sahifasidagi mamlakatlar kesimidagi scatter grafiklarda uzoq muddatli GDP trendlarining sezilarli darajada farqlanishi ko‘rinadi. Manba matni Xitoy uchun taxminan −0,268 qiyalik va \(R^2=0,540\), Rossiya uchun taxminan −0,261 va \(R^2=0,229\), Hindiston uchun esa taxminan +0,002 va nolga yaqin \(R^2\) ni qayd etadi.
23-sahifadagi boshqa qo‘shimcha vizual sakkiz mamlakat uchun optimistik, neytral va pessimistik GDP ssenariy yo‘llarini ko‘rsatadi. Biroq manbada ushbu vizuallarning Figure A1/A2 nomlanishi va caption matni bir-biriga to‘liq mos emas. Shu sababli qo‘shimcha rasmlar asosiy regressiya dalili emas, balki qo‘shimcha vizual material sifatida baholanishi kerak.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- BRICS+ iqtisodiyotlarida jiddiy kesimlararo bog‘liqlik mavjud.
- CO2 qisqa muddatda real YaIM o‘sishi bilan ijobiy, uzoq muddatda salbiy munosabat ko‘rsatadi.
- Rasmiy valyuta kursi uzoq muddatli CS-ARDL modelida salbiy va %10 darajada ahamiyatli.
- Model qisqa muddatli og‘ishlardan uzoq muddatli muvozanatga ahamiyatli qaytishni ko‘rsatadi.
- FDI uchta muqobil mustahkamlik modelida ijobiy va ahamiyatli munosabat ko‘rsatadi.
- Joriy balans muqobil mustahkamlik baholarida ijobiy va statistik jihatdan kuchli.
- Mamlakat tuzilmalaridagi geterogenlik yagona dedollarizatsiya siyosatini cheklaydi.
- Makromoliyaviy bardoshlilikni ekologik barqarorlikdan mustaqil ko‘rib chiqish yetarli emas.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Dedollarizatsiyaning bevosita sababiy ta’siri o‘lchanmagan.
- “Dollar ishlatilishini kamaytirish iqtisodiy o‘sishni albatta oshiradi” degan xulosa olinmagan.
- GDP o‘sishi iqtisodiy bardoshlilikning barcha o‘lchovlarini ifodalamaydi.
- Savdo, CAB, zaxiralar, qayta tiklanuvchi energiya va FDI uchun asosiy CS-ARDL modelida kuchli uzoq muddatli ta’sirlar tasdiqlanmagan.
- FDI asosiy modelda isbotlangan mustaqil uzoq muddatli sababiy drayver ekani ko‘rsatilmagan.
- CO2 ning qisqa muddatli ijobiy koeffitsiyenti ekologik buzilish iqtisodiy jihatdan foydali degani emas.
- Birorta BRICS+ mamlakati uchun mamlakatga xos koeffitsiyentlar baholanmagan.
- Natijalarni BRICS+ dan tashqaridagi barcha rivojlanayotgan iqtisodiyotlarga avtomatik umumlashtirib bo‘lmaydi.
Siyosat xulosalari
Manba dedollarizatsiyani faqat zaxira valyutasini tanlash yoki yangi to‘lov tizimi masalasi sifatida ko‘rmaydi. Pul va zaxira diversifikatsiyasi iqtisodiy bardoshlilik yarata olishi uchun makroiqtisodiy ishonchlilik, tashqi muvozanat, moliyaviy bozorlar chuqurligi va ishlab chiqarish salohiyati birgalikda rivojlantirilishi kerakligini ta’kidlaydi.
Valyuta kursi tartibga solishlarini bosqichma-bosqich amalga oshirish, mahalliy valyutadagi obligatsiya bozorlarini chuqurlashtirish, markaziy banklar o‘rtasidagi hamkorlikni rivojlantirish va mahalliy valyutada savdo hisob-kitoblarini moliyaviy barqarorlikni buzmasdan kengaytirish tavsiya etiladi.
Zaxiralarni diversifikatsiya qilish dollar likvidligi va geosiyosiy moliyaviy cheklovlarga ta’sirchanlikni kamaytirishi mumkin; biroq oltin, muqobil zaxira valyutalari, SDR bilan bog‘liq vositalar va mintaqaviy likvidlik kelishuvlari an’anaviy makroiqtisodiy ishonchlilik o‘rnini bosmasligi kerak.
FDI nuqtai nazaridan manba qisqa muddatli spekulyativ oqimlardan ko‘ra texnologiya transferi, ilg‘or ishlab chiqarish, qayta tiklanuvchi energiya, raqamli infratuzilma va barqaror transportga yo‘naltirilgan uzoq muddatli investitsiyalarni rag‘batlantirishni tavsiya qiladi.
CO2 ning davrlar o‘rtasidagi koeffitsiyent farqi sababli energiya o‘tishi nafaqat ekologik siyosat, balki uzoq muddatli makroiqtisodiy bardoshlilik siyosati sifatida ham ko‘rib chiqiladi. Qayta tiklanuvchi energiya quvvati, elektr tarmog‘ini modernizatsiya qilish, saqlash va yashil moliyalashtirish mexanizmlari shu doirada muhokama qilinadi.
Manbaning eng muhim siyosiy cheklovi mamlakatlar geterogenligidir. Xitoy va Hindiston kabi nisbatan diversifikatsiyalashgan ishlab chiqarish tuzilmasiga ega iqtisodiyotlar xomashyo qaramligi yuqori yoki moliyaviy bozorlari sayozroq iqtisodiyotlar bilan bir xil dedollarizatsiya yo‘lini tanlashga majbur emas.
Cheklovlar
Birinchi cheklov dedollarizatsiyaning bevosita o‘lchanmaganidir. Dollardan tashqari savdo ulushi, zaxiralarning valyuta tarkibi, mahalliy valyuta kelishuvlari va hisob-fakturalash valyutasi ma’lumotlari barcha mamlakat va yillar uchun mavjud emas.
Ikkinchi cheklov iqtisodiy bardoshlilik faqat real YaIM o‘sishi orqali operatsionlashtirilganidir. Bu o‘zgaruvchi moliyaviy, institutsional, ijtimoiy va adaptiv bardoshlilikning barchasini ifodalamaydi.
Uchinchi cheklov ma’lumot hajmidir. Sakkiz iqtisodiyot uchun yillik 2000–2024 davri mamlakat darajasidagi alohida baholar, inqiroz ost-davri modellari yoki murakkabroq strukturaviy identifikatsiyalar uchun cheklangan tanlama beradi.
To‘rtinchi cheklov endogenlikdir. FDI, savdo ochiqligi, zaxiralar va joriy balans YaIM o‘sishiga ta’sir qilishi mumkin bo‘lgani kabi, YaIM o‘sishidan ham ta’sirlanishi mumkin. CS-ARDL ushbu muammolarning bir qismini dinamik tuzilma va kesim o‘rtachalari orqali kamaytirishi mumkin; biroq sababiy identifikatsiyani ta’minlamaydi.
Beshinchi cheklov institutsional sifat, geosiyosiy xavf, moliyaviy bozor chuqurligi, xomashyo qaramligi va ehtimoliy chiziqli bo‘lmagan chegara ta’sirlarining asosiy modelga kiritilmaganidir.
Manba va Usul Haqida Izoh
Asl tadqiqot: De-Dollarization, Global Economic Integration, and Resilience in BRICS+ Economies.
Mualliflar: Nurcan Kilinc va Imran Ali.
Mas’ul muallif: Nurcan Kilinc.
Muassasalar: Economics and Finance Department, College of Economics and Political Science, Sultan Qaboos University, Muscat, Oman; Higher School of Economics, National Research University, Moscow, Russia.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik yozuv: Economies, 2026, 14(7), 277.
DOI: 10.3390/economies14070277.
Nashr jarayoni: Qabul qilindi: 14 Iyun 2026; qayta ko‘rib chiqildi: 5 Iyul 2026; ma’qullandi: 8 Iyul 2026; nashr etildi: 14 Iyul 2026.
Manba turi: Taqrizli jurnalda chop etilgan ochiq kirishli original tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Geografik qamrov: Braziliya, Xitoy, Misr, Hindiston, Indoneziya, Rossiya, Janubiy Afrika va Saudiya Arabistoni.
Davr: 2000–2024, yillik panel.
Ma’lumot manbasi: World Development Indicators.
Asosiy bog‘liq o‘zgaruvchi: Yillik real YaIM o‘sishi; iqtisodiy bardoshlilikning faqat makroiqtisodiy natijadorlik o‘lchovining operatsion ko‘rsatkichidir.
Dedollarizatsiyani o‘lchash: Bevosita indeks ishlatilmagan. Rasmiy valyuta kursi, joriy balans, jami zaxiralar va savdo ochiqligi dedollarizatsiya bilan bog‘liq makromoliyaviy proksilar sifatida baholangan.
Asosiy usul: Cross-Sectionally Augmented ARDL. Qo‘shimcha mustahkamlik usullari: qat’iy ta’sirlar + Driscoll–Kraay standart xatolari, Feasible Generalized Least Squares va Panel-Corrected Standard Errors.
Moliyalashtirish: Maqola HSE University Basic Research Program doirasida amalga oshirilgan HSE-BR-2025-15 tadqiqot loyihasining natijasidir.
Etika qo‘mitasi: Qo‘llanilmaydi.
Ongli rozilik: Qo‘llanilmaydi.
Ma’lumotlarning mavjudligi: Manba ma’lumotlar so‘rov bo‘yicha taqdim etilishini bildiradi. Asosiy o‘zgaruvchilar WDI dan olingani usul bo‘limida alohida qayd etilgan.
Manfaatlar to‘qnashuvi: Manba manfaatlar to‘qnashuvi yo‘qligini bildiradi.
Muallif hissalari: Konseptuallashtirish N.K. va I.A.; usul, dasturiy ta’minot, formal tahlil va ma’lumotlarni kuratsiya qilish I.A.; tekshirish N.K. va I.A.; tadqiqot va vizualizatsiya N.K.; resurslar I.A.; dastlabki qoralama N.K. va I.A.; ko‘rib chiqish va tahrirlash N.K.; nazorat va loyiha boshqaruvi N.K. tomonidan bajarilgan.
Asosiy uslubiy chegara: Tadqiqot bevosita de-dollarization o‘lchovini bajarmagani va tushuntiruvchi o‘zgaruvchilarning bir qismi YaIM o‘sishi bilan bir vaqtda aniqlanishi mumkinligi sababli koeffitsiyentlar strukturaviy sababiy ta’sirlar sifatida talqin qilinmasligi kerak.
Manba ichidagi izchillik eslatmasi: Usul bo‘limidagi “poolability constraint rad etilmadi, p=0,000” ifodasi test mantiqi va Jadval 2 dagi keyingi izoh bilan mos emas; sonli natijalar poolability rad etilganini qo‘llab-quvvatlaydi. Qo‘shimcha Rasm A1/A2 bo‘limida ham rasm raqami, caption va izoh o‘rtasida belgilash nomuvofiqligi mavjud.
Vizual qayta qurish eslatmasi: Manba 2-rasmdagi bevosita va bilvosita uzatish mexanizmi original Verianla jarayon sxemasi sifatida qayta chizilishi mumkin. Jadval 3 ning qisqa/uzoq muddatli koeffitsiyentlari, ayniqsa CO2 belgisi almashuvi va ECM moslashuv tezligi sonli grafik uchun mos. Jadval 4 esa model sezgirligi matritsasi sifatida qayta vizuallashtirilishi mumkin. Manba dashboard va qo‘shimcha vaqt qatorlaridan xom ma’lumotlarsiz oraliq yillar uchun aniq qiymatlar chiqarilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan