


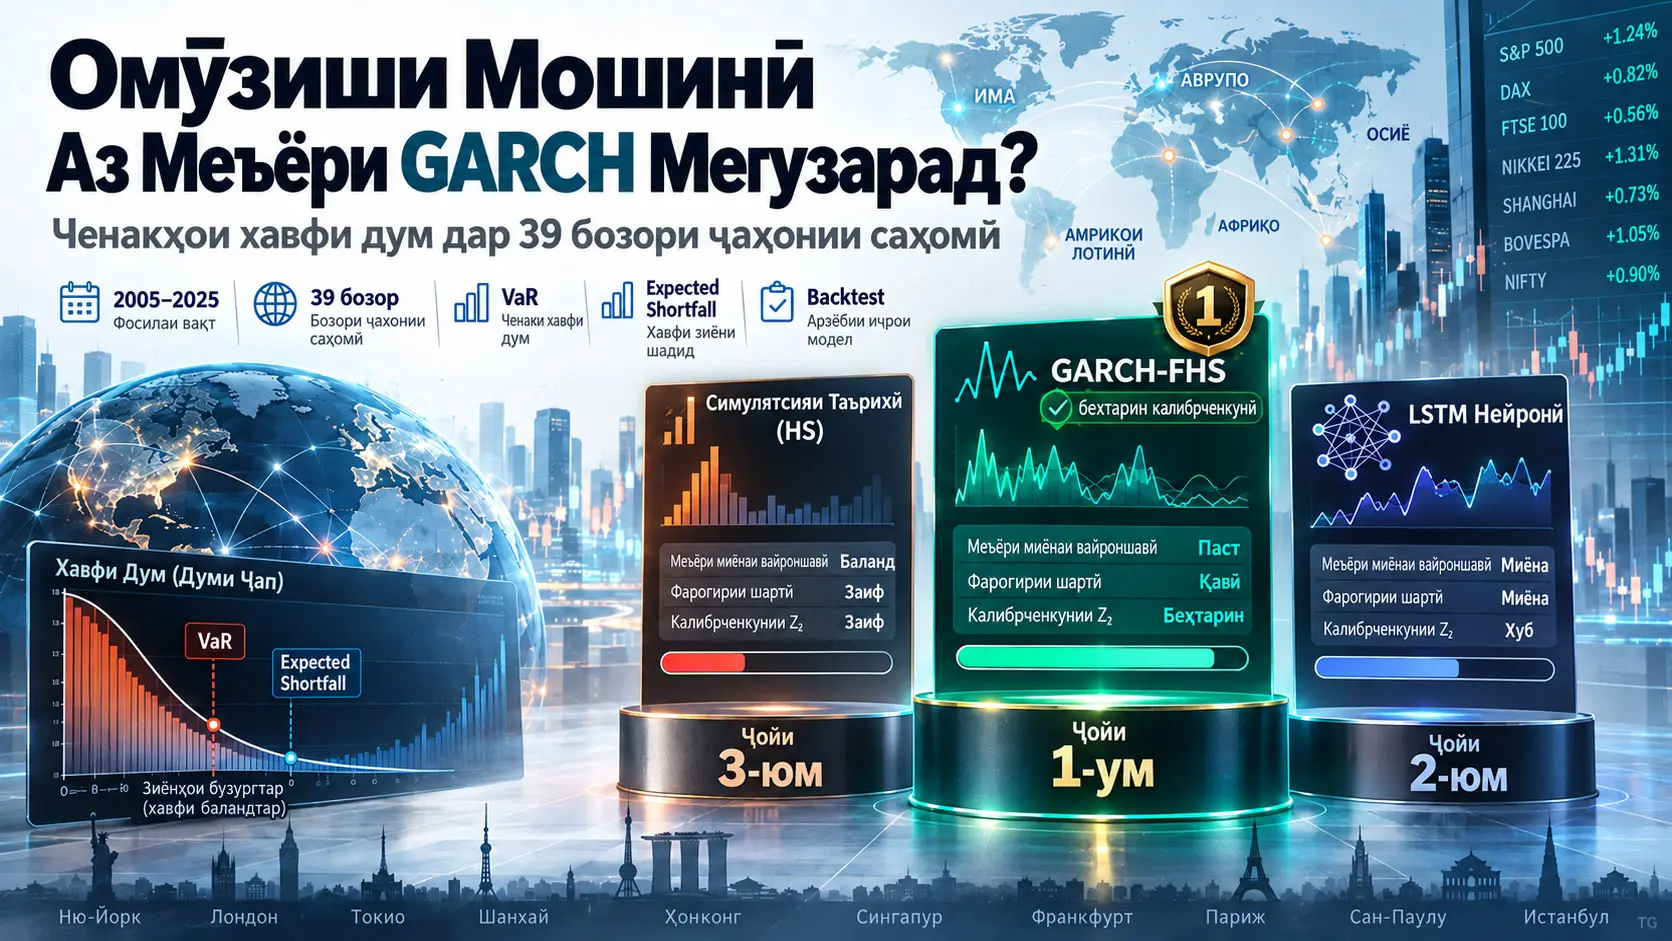
Симулятсияи таърихии филтршуда (Filtered Historical Simulation, FHS), усули шартии хавфи бозор аст, ки ноустувории шартии даромадҳоро бо GARCH(1,1) филтр мекунад ва сипас аз тақсимоти думии боқимондаҳои эмпирикии стандартизатсияшуда Арзиши зери хавф (Value-at-Risk, VaR) ва талафоти интизорӣ (Expected Shortfall, ES)-ро ҳосил мекунад. Amjad ва Ahmed FHS-ро бо rolling Historical Simulation (HS)-и 250-рӯза ва LSTM-и бисёрквантилӣ, ки аз даромадҳои 40 рӯзи гузашта квантилҳои шартии %1, %2,5, %5 ва %10-ро меомӯзад, дар як асоси strictly out-of-sample муқоиса кардаанд. Намунаи муштараки backtest дар давраи 2005–2025 39 бозори саҳомии рушдёфта, рӯ ба рушд ва frontier ва дар маҷмӯъ 192.789 мушоҳидаи market-day-ро фаро мегирад. Гарчанде LSTM-и паймоне, ки санҷида шуд, аз симулятсияи таърихӣ беҳтар натиҷа дод, аз меъёри GARCH(1,1)-FHS гузашта натавонист.
Дар ҳадафи 5% VaR, HS сатҳи миёнаи вайроншавии %5,61 дошт; бо вуҷуди гузаштани санҷиши Kupiec дар 21/39 бозор, санҷишҳои Christoffersen independence ва conditional-coverage-ро дар ҳеҷ бозор нагузашт. FHS бо сатҳи миёнаи вайроншавии %4,92 наздиктарин оила ба ҳадаф буд; санҷиши Kupiec-ро дар 33/39, independence-ро дар 15/39 ва conditional coverage-ро дар 19/39 бозор гузашт. Сатҳи миёнаи вайроншавии LSTM-и 16-воҳида %5,12 аст; Kupiec дар 21/39, independence дар 7/39 ва conditional coverage танҳо дар 4/39 бозор гузаштааст.
Дар натиҷаҳои Expected shortfall фарқ бузургтар аст. Дар омори Acerbi–Székely \(Z_2\) қимати наздик ба сифр бо калибровкаи дурусти ES мувофиқ аст. FHS бо миёнаи \(Z_2=-0.003\) ба сифр хеле наздик буд, дар ҳоле ки барои HS −0,205 ва барои оилаи нейронӣ −0,195 ба даст омад. Қиматҳои манфӣ бо камбаҳодиҳии шиддати талафоти мушоҳидашудаи дум мувофиқанд. Бо вуҷуди ин, азбаски NCVaR-и нейронӣ миёнаи дискретии се квантил аст, муқоисаи ES бо FHS аз нигоҳи синфи estimator комилан якхела нест.
Усули нейронӣ бартарии дигар дорад: дар панели солонаи макроиқтисодӣ камтар procyclical менамояд. Дар зернамунаи асосии EPU, афзоиши як банди фоизӣ дар рушди ММД VaR-и таърихиро тақрибан %4,3, VaR-и FHS-ро тақрибан %3,2 ва VaR-и нейрониро тақрибан %1,5 коҳиш медиҳад. Дар солҳои буҳрон VaR-и таърихӣ тақрибан 0,72 банди log, FHS 0,40 ва VaR-и нейронӣ 0,27 банди log афзуд. Аз ин рӯ, манбаъ баррасӣ мекунад, ки ченаки нейронӣ на ҷойгузини FHS, балки сигнали назоратии салибӣ бошад, ки FHS-ро пурра мекунад, сусттар аст ва ба давра камтар ҳассос мебошад.
Натиҷа барои ҳамаи усулҳои омӯзиши мошинӣ ҳукми умумӣ нест. LSTM-и асосӣ танҳо 16 hidden unit истифода мебарад. Вақте шумораи hidden-unit ба 64 зиёд шуд, гузаришҳои conditional-coverage аз 4 ба 9 расиданд, миёнаи \(Z_2\) аз −0,195 ба −0,113 беҳтар шуд ва сатҳи миёнаи вайроншавӣ ба %4,99 наздик гардид; аммо ин шабакаи калонтар низ ба 19/39 гузариши conditional-coverage ва натиҷаи −0,003 \(Z_2\)-и FHS нарасид.
Чаро хавфи дум аз ноустувории миёна фарқ мекунад?
Дар бозорҳои молиявӣ инҳирофи стандартӣ ноустувории умумиро чен мекунад, дар ҳоле ки хавфи дум ба думи чапи тақсимот, ки махсусан талафоти калон дар он рух медиҳанд, тамаркуз мекунад. Модели хавф метавонад дар рӯзҳои ором қобили қабул кор кунад, аммо дар давраҳои буҳрон эҳтимол ё шиддати талафоти калонро кам арзёбӣ кунад. Аз ин рӯ, мантиқи арзёбии таҳқиқот на танҳо ба сатҳи миёнаи хавф, балки ба он низ менигарад, ки модел дар буҳронҳо то чӣ андоза зуд вокуниш мекунад ва оё вайроншавиҳо бо мурури вақт гурӯҳ-гурӯҳ мешаванд ё не.
Фарқи байни Арзиши зери хавф ва талафоти интизорӣ
Арзиши зери хавф (VaR), ҳадди талафотро дар сатҳи муайяни эътимод нишон медиҳад. Дар ин таҳқиқот думи \(\alpha=5\%\) истифода мешавад. VaR ба саволи «вақте ба рӯзҳои бадтарини %5 дохил мешавем, ҳад куҷост?» ҷавоб медиҳад, аммо танҳо худаш намегӯяд, ки талафот пас аз ин ҳад то чӣ андоза вазнинанд.
Expected Shortfall (ES) ё дар заминаи муносиб Conditional VaR (CVaR), шиддати миёнаи талафотеро ифода мекунад, ки аз ҳадди VaR мегузаранд. Бинобар ин, ҳангоми калибровкаи басомади вайроншавӣ аз ҷониби VaR, ES ба арзёбии андозаи талафот баъд аз ворид шудан ба дум кӯмак мекунад.
Се оилаи модел чӣ гуна кор мекунанд?
Оё Омӯзиши Мошинӣ Дар Ин Таҳқиқот Аз Меъёри GARCH Гузашт?
Не. LSTM-и бисёрквантилии 16-воҳида, ки санҷида шуд, дар муқоиса бо Historical Simulation-и бешарт гурӯҳшавии вайроншавиҳо ва калибровкаи ES-ро беҳтар кард; аммо FHS-и бар GARCH(1,1) асосёфта дар сатҳи миёнаи вайроншавӣ, independence, conditional coverage ва калибровкаи expected-shortfall аз LSTM натиҷаи беҳтар дод ва LSTM-и калонтар бо 64 воҳид низ ин фарқро танҳо кам кард, вале набаст.
Чаро Historical Simulation метавонад меъёри заиф бошад?
Historical Simulation даромадҳои 250 рӯзи охирро мустақим истифода мебарад. Вақте ноустуворӣ ногаҳон боло меравад, қисми зиёди равзанаи гузашта ҳанӯз аз давраҳои ором иборат аст, бинобар ин ҳад оҳиста мутобиқ мешавад. Бо ворид шудани рӯзҳои буҳрон ба равзана сатҳи хавф бо таъхир боло меравад; баъдан, ҳатто агар буҳрон гузашта бошад, то замоне ки он рӯзҳо дар равзанаи 250-рӯза мемонанд, пешгӯӣ метавонад муддати дароз баланд боқӣ монад.
Манбаъ ин рафторро ҳамчун платои таъхирёфтаи хавф бо хусусияти “ghost” баррасӣ мекунад. Дар графики миёнаи ҷаҳонӣ HS ҳангоми буҳрон мисли FHS зуд боло нарафт, аммо дар тамоми 2009–2010 сатҳи баланди тақрибан %4-ро нигоҳ дошт. Пас аз COVID-19 низ платои таъхирёфтае дида шуд, ки тақрибан як сол дар сатҳи тақрибан %2,7 боқӣ монд. Ин қиматҳо хондани тахминии визуалӣ аз графики манбаъ ва шарҳҳои муаллифонанд; ҷадвали хоми моҳонаи маълумот нестанд.
Чаро FHS зудтар вокуниш мекунад?
Дар FHS, гарчанде параметрҳои GARCH дар оғози соли тақвимӣ аз маълумоти гузашта арзёбӣ шуда, дар давоми сол собит нигоҳ дошта мешаванд, дисперсияи шартӣ \(\sigma_t^2\) бо ҳар даромади нави ҳаррӯза ба пеш нав карда мешавад. Аз ин рӯ, вақте буҳрон оғоз мешавад, усул ноустувории навро фавран ба ҳадди хавф мегузаронад.
Дар мисоли ИМА аз манбаъ, FVaR дар чор ҳафтаи баъди муфлисшавии Lehman Brothers дар 15 Сентябр 2008 аз тақрибан %2,5 ба зиёда аз %6 расида, 29 Октябр 2008 ба %8,2 расид. Дар ҳамон давра VaR-и 250-рӯзаи Historical Simulation аз %5 нагузашт ва танҳо баъд аз моҳҳо, вақте рӯзҳои буҳрон ба rolling равзана ворид шуданд, ба ин сатҳ наздик шуд.
Дар robustness test, ки параметрҳои GARCH-ро на солона, балки ҳар се моҳ аз нав арзёбӣ кард, сатҳи миёнаи вайроншавӣ боз %4,92, гузариши Kupiec боз 33/39 ва гузариши conditional-coverage боз 19/39 буд. Миёнаи \(Z_2\) аз −0,003 ба −0,001 тағйир ёфт. Ин санҷиш шарҳеро дастгирӣ мекунад, ки бартарии суръати FHS асосан аз variance recursion-и ҳаррӯза бармеояд.
LSTM чиро меомӯзад?
Модели асосии нейронӣ LSTM-и якқабата бо 16 воҳид аст. Дар ҳар пешгӯӣ силсилаи даромадҳои 40 рӯзи пешинаро ҳамчун воридот мегирад ва квантилҳои шартии %1, %2,5, %5 ва %10-ро ҳамзамон пешгӯӣ мекунад. Ҳадафи омӯзиш миёнаи pinball loss дар чор сатҳи квантилӣ мебошад.
Квантили %5 NVaR-ро ҳосил мекунад. Миёнаи квантилҳои %1, %2,5 ва %5 бошад, равиши дискретии интеграли дум аст, ки ҳамчун NCVaR истифода мешавад. Ин сохтор наздиккунии амалии expected-shortfall аст, аммо модели мустақиман бо функсияи муштараки талафоти jointly elicitable-и VaR ва ES омӯзондашуда нест.
Натиҷаҳои коррелятсияи таҳқиқот нишон медиҳанд, ки хавфи нейронӣ ба хавфи филтршуда наздиктар аст. Ҳангоми арзёбии якҷояи 192.789 market-day, коррелятсияи NVaR–FVaR 0,64 ва коррелятсияи NVaR–VaR 0,53 аст. Коррелятсияҳои миёнаи дохили бозор мутаносибан 0,53 ва 0,40 мебошанд. Дар 34 аз 39 бозор NVaR бо FVaR нисбат ба Historical VaR коррелятсияи қавитар нишон дод; барои фарқҳои коррелятсияи сатҳи бозор paired t-test натиҷаи \(t=5.51,\;p<0.001\)-ро дод.
Чаро Сатҳи Вайроншавии Наздик Ба 5 Фоиз Танҳо Худаш Кофӣ Нест?
Зеро модели дурусти %5 VaR набояд танҳо дар миёнаи дарозмуддат тақрибан ҳар 20 рӯз як вайроншавӣ диҳад; ин вайроншавиҳо бояд бо мурури вақт мустақилона тақсим шаванд ва дар давраҳои муайяни буҳрон гурӯҳ-гурӯҳ нашаванд. Аз ин рӯ, санҷиши Kupiec unconditional-coverage бояд якҷо бо санҷишҳои Christoffersen independence ва joint conditional-coverage арзёбӣ шавад.
Санҷиши Kupiec ба чӣ менигарад?
Санҷиши Kupiec proportion-of-failures мутобиқати сатҳи воқеии вайроншавии VaR-ро ба сатҳи ҳадафии \(\alpha=5\%\) месанҷад. Ин санҷиш ба санаҳои рух додани вайроншавиҳо аҳамият намедиҳад.
Санҷиши Christoffersen independence ба чӣ менигарад?
Санҷиши Christoffersen independence арзёбӣ мекунад, ки вайроншавиҳо бо мурури вақт гурӯҳ-гурӯҳ мешаванд ё не. Агар модел дар давраҳои ором ҳеҷ вайроншавӣ надиҳад, вале дар рӯзҳои буҳрон пайдарпай вайроншавиҳои зиёд диҳад, ҳатто агар сатҳи умумӣ ба %5 наздик бошад ҳам, пешгӯии хавф аз нигоҳи вақтбандӣ метавонад бад калибровка шуда бошад.
Conditional coverage чиро якҷо мекунад?
Санҷиши conditional-coverage басомади дурусти умумии вайроншавӣ ва вақтбандии мустақили вайроншавиҳоро якҷо месанҷад. Дар манбаъ таърифи “pass” \(p>0.05\) аст; ин далели комил будани модел нест, балки маънои онро дорад, ки дар санҷиши дахлдор гипотезаи сифрӣ дар сатҳи %5 рад карда нашудааст.
| Оилаи хавф | Сатҳи миёнаи вайроншавӣ | Гузариши Kupiec | Гузариши Independence | Гузариши Conditional coverage | Миёнаи Z₂ | Медианаи Z₂ |
|---|---|---|---|---|---|---|
| Historical Simulation (HS) | %5,61 | 21/39 | 0/39 | 0/39 | −0,205 | −0,204 |
| Filtered Historical Simulation (GARCH-FHS) | %4,92 | 33/39 | 15/39 | 19/39 | −0,003 | +0,009 |
| LSTM-и нейронӣ | %5,12 | 21/39 | 7/39 | 4/39 | −0,195 | −0,182 |
Дар солҳои буҳрон сатҳи вайроншавӣ чӣ гуна тағйир ёфт?
Дар таҳлиле, ки ҳамаи рӯзҳои бозор солона якҷо карда шуданд, сатҳи вайроншавии HS дар 2008 ба %11,0 афзуд ва дар 2009 ба %1,5 поён рафт. Ин намуна бо сохтори таъхирёфтае мувофиқ аст, ки ҳангоми буҳрон вайроншавии зиёд ва вақте рӯзҳои буҳрон дар rolling равзана ҳукмрон мешаванд, вайроншавии камтар аз заруриро ба вуҷуд меорад.
Сатҳи солонаи вайроншавии FHS дар манбаъ дар ҳудуди тақрибан %2,7–%8,6 боқӣ монд. Гарчанде модели нейронӣ дар бисёр солҳо ба ҳадаф наздик буд, дар 2008 ба %13,7 расида, бузургтарин давраи neural under-response дар таҳқиқотро ба вуҷуд овард.
Conditional coverage дар синфҳои бозор
FHS дар бозорҳои рушдёфта %58, дар бозорҳои рӯ ба рушд %39 ва дар яке аз ду бозори frontier (%50) conditional coverage-ро гузашт. LSTM дар бозорҳои рушдёфта %5 ва дар бозорҳои рӯ ба рушд %17 сатҳи гузариш дорад; дар ҳеҷ як бозори frontier нагузашт. HS дар ҳеҷ синф conditional coverage-ро нагузашт.
Чор бозоре, ки LSTM дар онҳо conditional coverage-ро гузашт, Исроил, Мексика, Филиппин ва Индонезия мебошанд. Се-тои онҳо ба синфи бозорҳои рӯ ба рушд дохил мешаванд. Ин ҳолат нишон медиҳад, ки мавқеи нисбии LSTM дар бозорҳои рӯ ба рушд то андозае беҳтар мешавад, аммо нишон намедиҳад, ки он дар ягон синфи бозор умуман аз FHS гузаштааст.
Оё Neural Expected Shortfall-ро Бо FHS Бевосита Муқоиса Кардан Мумкин Аст?
Комилан не. FES миёнаи думи ҳамон тақсимоти эмпирикии боқимондаҳои стандартизатсияшуда аст, ки FVaR-ро ҳосил мекунад; NCVaR бошад миёнаи дискретии пешгӯиҳои квантилии %1, %2,5 ва %5-и LSTM аст. Аз ин рӯ, натиҷаҳои \(Z_2\) калибровкаи ченаки хавфи эълоншудаи ҳар оиларо муқоиса мекунанд, аммо санҷиши комилан баробари як синфи estimator нестанд.
Acerbi–Székely Z₂ чӣ гуна тафсир мешавад?
Санҷише, ки дар манбаъ истифода шудааст:
\[ Z_2= \frac{1}{T\alpha} \sum_{t:r_t<-VaR_t} \left(\frac{r_t}{ES_t}\right)+1 \]
ба ин шакл дода мешавад. \(T\) шумораи умумии мушоҳидаҳоро дар давраи арзёбӣ, \(\alpha=0.05\) думи ҳадаф, \(r_t\) даромади воқеишуда, \(VaR_t\) ҳадди пешгӯишудаи VaR ва \(ES_t\) пешгӯии дахлдори expected-shortfall-ро нишон медиҳад.
Наздик будани \(Z_2\) ба сифр бо калибровкаи ES мувофиқ аст. Қимати манфӣ нишон медиҳад, ки ES-и пешгӯишуда шиддати талафоти воқеии думро камтар инъикос мекунад.
| Оила | Миёнаи Z₂ | Медианаи Z₂ | Тафсири дохили манбаъ |
|---|---|---|---|
| Historical CVaR | −0,205 | −0,204 | Шиддати думро ба таври системавӣ кам арзёбӣ мекунад. |
| Filtered ES | −0,003 | +0,009 | Калибровкаи хеле наздик ба сифр. |
| NCVaR-и нейронӣ | −0,195 | −0,182 | Ба ҳисоби миёна шиддати дум ба таври назаррас кам арзёбӣ шудааст; парокандагии байни бозорҳо баланд аст. |
Қиматҳои нейронии \(Z_2\) дар сатҳи бозор хеле васеъанд: дар манбаъ барои Корея +0,26 ва барои Юнон −0,77 ҳамчун мисолҳои канорӣ дода шудаанд. Ин тақсимот нишон медиҳад, ки калибровкаи нейронии ES илова бар каҷравии миёна, дар сатҳи бозорҳо низ гетероген аст.
Сатҳҳои хавф вобаста ба дараҷаи рушди бозор чӣ гуна тағйир ёфтанд?
| Синфи бозор | VaR | CVaR | FVaR | FES | NVaR | NCVaR |
|---|---|---|---|---|---|---|
| Рушдёфта | 1,88 | 2,68 | 1,89 | 2,55 | 1,88 | 2,47 |
| Рӯ ба рушд | 2,07 | 3,05 | 2,05 | 2,94 | 2,08 | 2,84 |
| Frontier | 2,53 | 3,88 | 2,60 | 3,70 | 2,46 | 3,30 |
| Ҳамаи бозорҳо | 2,00 | 2,90 | 2,00 | 2,78 | 2,00 | 2,67 |
Се оила аз рӯи сатҳи миёнаи VaR ба ҳам наздиканд; фарқи асосӣ на сатҳ, балки вокуниши саривақтӣ ба давраҳои стресс аст. Гарчанде миёнаҳои frontier баландтарин менамоянд, дар ин синф танҳо Аргентина ва Шри-Ланка ҳастанд; манбаъ канори frontier-ро на ҳамчун тамоюли тасдиқшудаи рушд, балки ҳамчун арзёбии пешакӣ мебинад.
Панели макроиқтисодӣ чиро санҷид?
Пешгӯиҳои ҳаррӯзаи хавф барои мушоҳидаҳои кишвар-сол, ки дар як сол ҳадди ақал 100 рӯзи савдо доранд, ба миёнаи солона табдил дода шуда, барои логарифми ҳар як ченаки хавф модели зерини fixed-effects panel арзёбӣ шудааст:
\[ \ln MR_{it} = \gamma \ln MR_{i,t-1} + \beta_1 GDP_{it} + \beta_2 INT_{it} + \beta_3 INF_{it} + \beta_4 RET_{it} + \beta_5 UNC_{it} + a_i + \varepsilon_{it} \]
Дар ин ҷо \(MR\) яке аз VaR, CVaR, FVaR, FES, NVaR ё NCVaR аст. \(GDP\) рушди воқеии ММД, \(INT\) меъёри фоиз, \(INF\) таварруми CPI, \(RET\) даромади ҷамъшудаи солонаи log ва \(UNC\) номуайяниро ифода мекунад. Тағйирёбандаи номуайянӣ дар модели фарогирандаи 21 бозор индекси EPU-и кишвар ва дар модели наздик ба буриши пурра VIX аст. \(a_i\) fixed effect-и кишвар/бозор мебошад.
Хатоҳои стандартии Driscoll–Kraay барои хулосабарории устувор нисбат ба вобастагии байнибуришӣ ва силсилавӣ истифода шудаанд. Азбаски тағйирёбандаи вобастаи бо таъхир гирифташуда метавонад дар муҳити moderate-\(T\) Nickell bias эҷод кунад, манбаъ коэффициенти \(\gamma\)-ро на ҳамчун параметри сохтории сабабӣ, балки ҳамчун ченаки тавсифии persistence арзёбӣ мекунад.
| Тағйирёбанда | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Хавфи бо таъхир гирифташуда | 0,567 *** | 0,565 *** | 0,462 *** | 0,463 *** | 0,083 | 0,122 |
| Рушди ММД | −0,043 *** | −0,052 *** | −0,032 *** | −0,031 *** | −0,015 ** | −0,013 ** |
| Фоиз | 0,007 | 0,007 | 0,013 * | 0,012 | 0,002 | 0,002 |
| Таваррум | 0,015 ** | 0,007 | 0,007 | 0,007 | 0,015 * | 0,014 * |
| Даромади солона | −0,001 | −0,001 | −0,004 *** | −0,004 *** | −0,001 | −0,001 |
| EPU | −0,0005 | −0,0004 | −0,0004 | −0,0003 | −0,0002 | −0,0002 |
| Within R² | 0,417 | 0,415 | 0,380 | 0,378 | 0,058 | 0,051 |
Ин панел 21 бозори EPU-ро истифода мебарад; шумораи мушоҳидаҳо барои HS 278 ва барои дигар ченакҳои хавф 255 аст. Рамзҳои аҳамиятнокии манбаъ: * \(p<0.10\), ** \(p<0.05\), *** \(p<0.01\).
| Тағйирёбанда | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Хавфи бо таъхир гирифташуда | 0,330 *** | 0,291 *** | 0,199 *** | 0,195 *** | 0,149 ** | 0,196 ** |
| Рушди ММД | −0,005 | −0,010 | −0,003 | −0,002 | −0,003 | −0,004 |
| Фоиз | 0,005 * | 0,001 | 0,013 *** | 0,013 *** | 0,002 | 0,002 |
| Таваррум | 0,001 | 0,001 | 0,000 | 0,000 | 0,001 | 0,001 |
| Даромади солона | 0,001 | 0,002 *** | −0,001 *** | −0,001 *** | −0,001 | 0,000 |
| VIX | 0,030 *** | 0,033 *** | 0,026 *** | 0,026 *** | 0,017 *** | 0,013 *** |
| Within R² | 0,556 | 0,559 | 0,555 | 0,553 | 0,229 | 0,182 |
VIX дар буриши макроиқтисодии 38 бозор барои ҳамаи шаш ченаки хавф дар сатҳи %1 мусбат ва аҳамиятнок аст. Дар ҳамон спецификатсия коэффициентҳои ММД аҳамиятнокии худро аз даст медиҳанд. Ин натиҷа нишон медиҳад, ки қисми муҳими фишурдашавии даврии хавф, ки дар панели асосӣ бо рушди ММД алоқаманд буд, бо давраи умумии глобалии молиявӣ робита дорад.
Оилаҳо аз рӯи procyclicality чӣ гуна тартиб дода шуданд?
Дар модели асосии EPU, афзоиши як банди фоизӣ дар рушди ММД HS VaR-ро тақрибан %4,3, HS CVaR-ро %5,2, хавфи FHS-ро тақрибан %3,1 ва хавфи нейрониро тақрибан %1,3–1,5 коҳиш медиҳад. Аз ин рӯ, манбаъ бузургии procyclicality-ро дар маҷмӯъ HS > FHS > LSTM чунин тартиб медиҳад.
Дар crisis dummy-и 2008–2009 ва 2020, коэффициенти солонаи Historical VaR 0,72 банди log, FHS VaR 0,40 ва NVaR 0,27 аст. Бо табдили тахминии манбаъ инҳо мутаносибан тақрибан ду баробар, +%50 ва +%31 афзоиши буҳрониро ифода мекунанд.
Вақте 2022 низ ба гурӯҳи буҳрон илова шуд, тартиб тағйир наёфт: HS 0,66, FHS 0,37 ва LSTM 0,23; ҳар се дар манбаъ дар сатҳи %1 аҳамиятноканд.
Чаро натиҷаи таваррум бояд бо эҳтиёт тафсир шавад?
Дар ҷудокунии бозорҳои рӯ ба рушд, робитаи таваррум бо хавфи нейронӣ қавитар аст. Барои NVaR ва NCVaR тақрибан +%2,8/банди фоизӣ; барои historical VaR +%1,9 ва барои filtered VaR тақрибан +%1,5 гузориш шудааст.
Аммо вақте давраи глобалии таварруми баланди 2021–2023 хориҷ карда мешавад, коэффициентҳои таваррум тақрибан %20–40 хурд мешаванд ва дар бисёр моделҳо сатҳи аҳамиятнокии %5-ро аз даст медиҳанд. Аз ин рӯ, манбаъ натиҷаро на ҳамчун қонуни тағйирнопазири дарозмуддати бозор, балки ҳамчун бозёфти эмпирикие маҳдуд мекунад, ки сахт ба таҷрибаи таварруми баланди 2021–2023 такя мекунад.
Оё FHS ва LSTM бояд ба ҷои ҳамдигар истифода шаванд?
Мувофиқи баҳси манбаъ, не. FHS дар барномаҳое, ки калибровкаи ба лимити ҳаррӯза ва сармоя монандро талаб мекунанд, боэътимодтар менамояд, дар ҳоле ки ченаки хавфи нейронӣ дар тӯли давра сигнали ҳамвортар ва камтар procyclical медиҳад.
Аммо камтар боло рафтани модели нейронӣ зери стресс ҳамзамон муҳимтарин заъфи он аст: вақте clustered талафоти калон меоянд, NCVaR шиддати думро ба ҳисоби миёна тақрибан %20 кам инъикос мекунад. Аз ин рӯ, тафсири “пурракунанда”-и муаллифон маънои онро надорад, ки LSTM дар вақти буҳрон ягона лимити ҳатмии хавф шавад; балки он бояд дар паҳлуи FHS ҳамчун сигнали дуюмдараҷаи хавф бо муҳтавои дигари макроиқтисодӣ арзёбӣ гардад.
Усул ва Натиҷаҳои Таҳқиқот
Намуна
| Синф | Шумора | Бозорҳо |
|---|---|---|
| Рушдёфта (DM) | 19 | Австралия, Австрия, Белгия, Канада, Фаронса, Олмон, Ҳонконг, Ирландия, Исроил, Италия, Ҷопон, Нидерланд, Зеландияи Нав, Сингапур, Испания, Шветсия, Швейтсария, Подшоҳии Муттаҳида, ИМА |
| Рӯ ба рушд (EM) | 18 | Бразилия, Чили, Чин, Юнон, Маҷористон, Ҳиндустон, Индонезия, Корея, Малайзия, Мексика, Покистон, Филиппин, Қатар, Арабистони Саудӣ, Тайван, Таиланд, Туркия, АМА |
| Frontier (FM) | 2 | Аргентина, Шри-Ланка |
Таснифот мувофиқи 2024 MSCI Market Classification Framework анҷом дода шудааст. Нархҳои ҳаррӯзаи басташавӣ аз Yahoo Finance chart API барои давраи 2000–2025 гирифта шуда, даромадҳои ҳаррӯзаи log чунин ҳисоб шудаанд:
\[ r_t=\ln P_t-\ln P_{t-1} \]
. Мушоҳидаҳое, ки даромади мутлақи ҳаррӯзаашон аз %50 зиёд буд, ҳамчун хатои маълумот қабул шуда, хориҷ карда шуданд.
Равзанаи муштараки backtest аз Январи 2005 аз рӯзҳое иборат аст, ки ҳамаи шаш ченаки хавф ҳамзамон дастрас буданд. Равзанаи муштарак барои ҳар бозор 3595–5373 рӯз, медиана 5172 рӯз аст; дар маҷмӯъ 192.789 market-day мавҷуд аст.
Маҳдудиятҳои панели номутавозин ва силсилаҳои нопурра
Панел қасдан номутавозин аст. Силсилаҳои нархи Маҷористон, Қатар, Покистон ва Шри-Ланка дар Сентябри 2021; силсилаи Чили дар Июни 2019 ба поён мерасанд. Ин бозорҳо барои санаҳое, ки дастрас буданд, дар таҳлил нигоҳ дошта шуданд.
Дар панели макроиқтисодӣ Тайван аз сабаби набудани фарогирии Бонки Ҷаҳонӣ аз регрессияҳо хориҷ шуд, аммо дар backtest-ҳо нигоҳ дошта шуд. Барои Аргентина бинобар холигии расмии маълумот дар силсилаи CPI-и 2007–2015 мушоҳидаҳои таваррум каманд.
Формулаи Historical Simulation
5% VaR манфии квантили эмпирикии %5-и тақсимоти даромади 250 рӯзи гузашта аст:
\[ VaR_t=-Q_{\alpha} \left( r_{t-250},\ldots,r_{t-1} \right), \qquad \alpha=0.05 \]
Historical CVaR бошад, манфии миёнаи шартии даромадҳоест, ки дар ҳамон равзана аз квантили %5 поён мемонанд:
\[ CVaR_t= -E\left[ r\mid r\le Q_{\alpha} \right] \]
Азбаски равзана дар \(t-1\) ба поён мерасад, даромади ҳамон рӯз дар пешгӯӣ истифода намешавад.
Формулаи GARCH-FHS
Барои ҳар соли тақвимии \(y\), бо истифода аз ҳамаи даромадҳои то он сол дастрас ва ҳадди ақал 500 мушоҳида GARCH(1,1) арзёбӣ мешавад:
\[ r_t=\mu+\varepsilon_t \]
\[ \varepsilon_t=\sigma_t z_t \]
\[ \sigma_t^2= \omega+ \alpha_1\varepsilon_{t-1}^2+ \beta_1\sigma_{t-1}^2 \]
Фарзи тақсимоти нормалӣ танҳо барои арзёбии параметрҳои \(\omega,\alpha_1,\beta_1\) бо усули quasi-maximum-likelihood истифода мешавад. Думи хавф аз тақсимоти нормалӣ гирифта намешавад.
Агар квантили эмпирикии %5-и боқимондаҳои стандартизатсияшуда дар равзанаи омӯзиш \(q_z\) ва миёнаи дум \(z_{tail}\) бошад:
\[ FVaR_t= -\left( \mu+\sigma_t q_z \right) \]
\[ FES_t= -\left( \mu+\sigma_t z_{tail} \right) \]
чунин ҳисоб мешавад. Ин фарқ муҳим аст: таҳқиқот “GARCH-normal VaR”-ро не, балки усули эмпирикии думии FHS-ро месанҷад, ки дар он GARCH ҳамчун филтри ноустуворӣ истифода мешавад.
Меъмории LSTM ва протоколи омӯзиш
| Унсур | Қимат |
|---|---|
| Меъморӣ | LSTM-и якқабата |
| Hidden unit | 16 |
| Равзанаи воридот | Даромади 40 рӯзи гузашта |
| Квантилҳои баромад | %1, %2,5, %5, %10 |
| Функсияи талафот | Миёнаи pinball loss барои чор квантил |
| Миқёскунӣ | Expanding-window инҳирофи стандартӣ |
| Омӯзиши такрорӣ | Дар оғози ҳар соли тақвимӣ аз сифр; expanding window |
| Ҳадди ақали мушоҳидаҳои омӯзиш | 500 |
| Optimizer | Adam |
| Learning rate | 0,01 |
| Batch size | 256 |
| Максимуми epoch | 20 |
| Validation split | %10 |
| Early-stopping patience | 3 |
| Seed-и тасодуфӣ | Собит |
| Quantile monotonicity | Квантилҳои пешгӯишуда тартиб дода мешаванд |
Баромади %5 NVaR аст. Равиши нейронии expected-shortfall:
\[ NCVaR_t \approx \frac{ Q_{0.01,t} + Q_{0.025,t} + Q_{0.05,t} }{3} \]
миёнаи дискретии квантилҳо дар чунин шакл аст. Ин формула дар манбаъ ҳамчун “practical approximation” маҳдуд шудааст.
Шаш фарзияи таҳқиқот ва ҳолати натиҷа
| Фарзия | Пешбинӣ | Натиҷа |
|---|---|---|
| H1 — Persistence | Ченакҳои солонаи хавф автокоррелятсияи мусбат нишон медиҳанд. | Дар оилаҳои классикӣ қавӣ; дар оилаи нейронӣ дар намунаи EPU заиф/беаҳамият. H1 барои ҳамаи шаш ченак тасдиқ нашуд. |
| H2 — Filtering | Филтри ноустуворӣ калибровкаи independence/CC-ро нисбат ба HS беҳтар мекунад. | Қавӣ дастгирӣ шуд; LSTM аз FHS нагузашт. |
| H3 — Procyclicality | Хавф бо рушди ММД коҳиш меёбад; HS аз ҳама procyclical мешавад. | Дар модели асосӣ тартиби HS > FHS > LSTM; ҳангоми илова кардани VIX коэффициентҳои GDP беаҳамият мешаванд. |
| H4 — Inflation | Таваррум хавфро зиёд мекунад, махсусан дар шокҳои калони таваррум. | Хусусан дар бозорҳои рӯ ба рушд дастгирӣ мешавад; асосан дар давраи 2021–2023 мутамарказ аст. |
| H5 — Global / local uncertainty | VIX мусбат хоҳад буд; EPU хусусан дар EM ва буҳронҳо қувваи иловагии тавзеҳӣ хоҳад дошт. | Бахши VIX қавӣ дастгирӣ шуд; интизории EPU-и кишвар дастгирӣ нашуд. |
| H6 — Development gradient | Калибровка дар самти DM → EM → FM бадтар мешавад. | Дар FHS коҳиши DM → EM ҳаст; дар ҳамаи меъёрҳо монотонӣ нест. Азбаски танҳо ду бозори frontier ҳаст, дар канори FM хулоса баровардан мумкин нест. |
Ҳафт санҷиши устуворӣ
| Санҷиш | Тарҳ | Натиҷаи асосӣ |
|---|---|---|
| Ҳассосияти меъмории LSTM | 64 hidden unit vs 16; омӯзиши такрории walk-forward дар ҳамаи 39 бозор | CC 4→9/39; Z₂ −0,195→−0,113; вайроншавӣ %5,12→%4,99. Фарқи FHS кам мешавад, аммо баста намешавад. |
| EVT-augmented FHS | GPD peaks-over-threshold бар боқимондаҳои стандартизатсияшудаи GARCH | Вайроншавӣ %4,98; Z₂ −0,007. Ба baseline FHS хеле наздик. |
| Dynamic-panel bias | One-step Arellano–Bond difference GMM | FVaR/FES/NVaR/NCVaR аз рӯи самт бо baseline мувофиқ; дар оилаи HS бинобар near-unit-root identification заиф аст. |
| Санҷиши коррелятсияи NVaR–FVaR | paired t-test ва Wilcoxon бар коррелятсияи 39 бозор | 0,53 vs 0,40; 34/39 бозор; t=5,51; p<0,001. |
| Effective sample size / қувва | ESS ва Kupiec power мувофиқи breach autocorrelation | Нисбати ESS: FHS 0,82; neural 0,51; HS 0,46. Қувваи ошкор кардани вайроншавии %5→%7 дар маҷмӯъ >0,98. |
| Муайянкунии таварруми 2021–2023 | Коэффициенти таварруми EM/FM бо давра ва бе давра | Ҳангоми хориҷ кардани давра коэффициент тақрибан %20–40 хурд мешавад ва дар бисёр ченакҳо сатҳи аҳамиятнокии %5-ро аз даст медиҳад. |
| Басомади GARCH refit | FHS солона vs ҳар семоҳа | %4,92 вайроншавӣ, 33/39 Kupiec ва 19/39 CC тағйир намеёбанд; Z₂ −0,003→−0,001. |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Rolling Historical Simulation дар баробари гурӯҳшавии буҳронӣ conditional calibration-и заиф нишон дод.
- Филтри ноустувории бар GARCH асосёфта мушкили вақтбандии вайроншавиҳои HS-ро ба таври назаррас кам кард.
- LSTM-и 16-воҳидаи санҷидашуда аз HS беҳтар, аммо аз FHS заифтар backtest нишон дод.
- LSTM-и 64-воҳида калибровкаро беҳтар кард, аммо фарқи FHS-ро набаст.
- VaR-и нейронӣ аз Historical VaR бештар ба FVaR монанд аст.
- Калибровкаи expected-shortfall-и FHS ба ҳисоби миёна Z₂-и хеле наздик ба сифр ҳосил кард.
- Оилаи нейронӣ дар панели солонаи макроиқтисодӣ нисбат ба оилаҳои классикӣ камтар procyclical менамояд.
- VIX яке аз тавзеҳдиҳандаҳои устувортарини макроиқтисодӣ барои ҳамаи шаш ченаки хавф аст.
- Дар бозорҳои рӯ ба рушд байни таваррум ва хавфи нейронӣ робитаи қавӣ гузориш шудааст, аммо натиҷа ба таври равшан аз давраи 2021–2023 вобаста аст.
Натиҷаҳо ва маҳдудиятҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот нишон намедиҳад, ки ҳамаи усулҳои омӯзиши мошинӣ аз GARCH бадтаранд.
- Таҳқиқот transformer, моделҳои хеле калони deep-learning ё меъмориҳои васеъмиқёси гибридии GARCH-LSTM-ро насанҷидааст.
- LSTM-и асосии 16-воҳида “ҳадди назариявии болоии machine learning” нест.
- Муқоисаи Z₂ байни NCVaR-и нейронӣ ва FES санҷиши комилан якхелаи як синфи estimator нест.
- Натиҷаҳои Historical-family dynamic-panel GMM бинобар near-unit-root заиф муайян шудаанд.
- Натиҷаи frontier танҳо ба Аргентина ва Шри-Ланка такя мекунад ва набояд ҳамчун натиҷаи умумии frontier-market дида шавад.
- Баъзе силсилаҳои нарх дар 2021 ё 2019 ба охир мерасанд.
- Маълумоти CPI-и Аргентина дар давраи 2007–2015 нопурра аст.
- Панели макроиқтисодӣ басомади солона дорад ва нисбат ба динамикаи ҳаррӯзаи хавф ҳаллу фасли вақтии дағалтар дорад.
- Натиҷаи таваррум дар бозорҳои рӯ ба рушд қонунияти доимие нест, ки дар чанд давраи мустақили таварруми баланд такрор шуда бошад.
- Коэффициентҳои макроиқтисодии панел робитаҳои мушоҳидавӣ мебошанд; онҳо таъсири дақиқи сабабии сиёсат ё шокҳои макроиқтисодиро ба ченакҳои хавф исбот намекунанд.
Пешниҳодҳо барои таҳқиқоти оянда
Манбаъ омӯзиши мустақими ҷуфти нейронии VaR–ES бо функсияҳои jointly elicitable loss; истифодаи regression-based ва estimation-error-robust ES backtest; санҷиши шабакаҳои калонтар, моделҳои deep quantile-regression ва сохторҳои гибридии GARCH-LSTM-ро пешниҳод мекунад.
Ба ҷои он ки тағйирёбандаҳои макроиқтисодӣ танҳо баъдан ба регрессияи панелӣ ворид шаванд, пешниҳод мешавад, ки тағйирёбандаҳое чун рушди ММД, таваррум ва global uncertainty мустақиман ҳамчун воридот ба модели нейронӣ дода шаванд. Чунин тарҳ метавонад санҷад, ки оё модел macro-conditional tail dynamics-ро мустақим меомӯзад ё не.
Аз ҷиҳати маълумот, илова кардани бозорҳои бештари frontier, пур кардани силсилаҳое, ки пас аз 2021 қатъ шудаанд, ва истифодаи тағйирёбандаҳои макро-молиявии басомади баландтар пешниҳод мешавад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Does Machine Learning Beat the GARCH Benchmark? Historical, Filtered, and Neural Tail-Risk Measures Across Thirty-Nine Global Equity Markets.
Муаллифон: Raima Amjad ва Zeeshan Ahmed.
Муаллифи масъул: Raima Amjad.
Почтаи электронии муаллифи масъул: rahaymah@gmail.com.
Муассиса: Department of Management Sciences, Capital University of Science and Technology, Islamabad 44000, Pakistan.
Маҷалла: Economies.
Ношир: MDPI.
Ҷилд / шумора / мақола: 14(9), 379.
DOI: 10.3390/economies14090379.
Ирсол: 14 Июл 2026.
Бознигарӣ: 20 Август 2026.
Қабул: 21 Август 2026.
Нашр: 3 Сентябр 2026.
Муҳаррирони академӣ: Weixin Yang ва Periklis Gogas.
Навъи манбаъ: Таҳқиқоти муқоисавии эконометрикаи молиявии эмпирикӣ ва омӯзиши мошинӣ.
Ҳолати баррасии ҳамтоён: Мақолаи нашршудаи маҷалла / Version of Record.
Иҷозатнома: Creative Commons Attribution (CC BY).
Таснифи JEL: C45; C52; C58; G17; G32; E44.
Калидвожаҳои манбаъ: tail risk; Value-at-Risk; expected shortfall; filtered historical simulation; GARCH; LSTM; quantile regression; backtesting; emerging markets; frontier markets.
Шумораи бозорҳо: 39 — 19 developed, 18 emerging, 2 frontier.
Давраи маълумоти нарх: 2000–2025.
Давраи муштараки strictly out-of-sample backtest: Аз Январи 2005; рӯзҳои бозорие, ки ҳамаи шаш ченак ҳамзамон дастрас буданд.
Андозаи joint backtest: 192.789 market-day; барои ҳар бозор 3595–5373, медиана 5172 рӯз.
Манбаи нарх: Yahoo Finance chart API.
Манбаъҳои маълумоти макроиқтисодӣ: World Bank World Development Indicators, индексҳои country-level Economic Policy Uncertainty ва CBOE VIX.
Санаи дастрасӣ ба маълумот: 15 Июн 2026.
Historical Simulation: Равзанаи rolling-и 250-рӯза; \(\alpha=5\%\).
FHS: GARCH(1,1); expanding prior-data window; ҳадди ақал 500 мушоҳида; параметрҳои GARCH солона аз нав арзёбӣ мешаванд; conditional variance ҳар рӯз нав мешавад; VaR ва ES аз тақсимоти эмпирикии боқимондаҳои стандартизатсияшуда.
LSTM: Воридоти 40-рӯза; 16 hidden unit; квантилҳои %1, %2,5, %5 ва %10; pinball loss; Adam; learning rate 0,01; batch size 256; ҳадди аксар 20 epoch; %10 validation; patience 3; омӯзиши солонаи walk-forward аз нав.
Backtest-ҳо: Kupiec proportion-of-failures; Christoffersen independence; Christoffersen conditional coverage; Acerbi–Székely \(Z_2\).
Панели макро: Country fixed effects ва хатоҳои стандартии Driscoll–Kraay; risk persistence, рушди ММД, фоиз, таваррум, даромади солона ва тағйирёбандаҳои EPU/VIX.
Натиҷаи асосии backtest: FHS %4,92 вайроншавии миёна, 33/39 Kupiec, 15/39 independence, 19/39 conditional coverage ва миёнаи \(Z_2=-0.003\).
Натиҷаи асосии LSTM: %5,12 вайроншавии миёна, 21/39 Kupiec, 7/39 independence, 4/39 conditional coverage ва миёнаи \(Z_2=-0.195\).
Натиҷаи устувории 64-unit LSTM: 9/39 conditional coverage, сатҳи вайроншавии %4,99, миёнаи \(Z_2=-0.113\); фарқи FHS баста нашудааст.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Institutional Review Board: татбиқ намешавад.
Ризоияти огоҳона: татбиқ намешавад.
Дастрасии маълумот: Маълумоти таҳлилшуда аз манбаъҳои оммавӣ гирифта шудаанд; маълумоти нав эҷод нашудааст. Зикр шудааст, ки коди истифодашуда барои ҳосил кардани ченакҳои хавф, backtest-ҳо ва регрессияҳои панелӣ бо дархости асоснок аз муаллифи масъул дастрас аст.
Ихтилофи манфиатҳо: Муаллифон изҳор кардаанд, ки ихтилофи манфиатҳо надоранд.
Саҳми муаллифон: Консептуализатсия, методология, нармафзор, таҳлили расмӣ, таҳқиқот, захираҳо, куратсияи маълумот, тарҳи аввал ва визуализатсия Raima Amjad; санҷиш Raima Amjad ва Zeeshan Ahmed; баррасӣ ва таҳрир ҳар ду муаллиф; роҳбарӣ ва идоракунии лоиҳа Zeeshan Ahmed.
Ҳадди асосии фарогирӣ: Гарчанде ибораи “machine learning” дар сарлавҳа умумӣ аст, қисми нейронии муқоисаи эмпирикӣ LSTM-и якқабатаи multi-quantile дар миқёси маъмулии амалӣ мебошад. Натиҷаро ба ҳамаи меъмориҳои эҳтимолии омӯзиши мошинӣ умумӣ кардан мумкин нест.
Ҳадди муқоисаи expected-shortfall: NCVaR миёнаи дискретии се квантил аст ва арзёбии jointly elicitable VaR–ES нест. FES бошад миёнаи думи ҳамон тақсимоти эмпирикӣ аст, ки FVaR-ро ҳосил мекунад. Фарқи \(Z_2\) бояд бо дарназардошти ин фарқи estimator-class тафсир шавад.
Ҳадди dynamic-panel: Тағйирёбандаи вобастаи бо таъхир гирифташуда метавонад дар модели fixed-effects Nickell bias эҷод кунад. Difference-GMM дар оилаҳои filtered ва neural умуман бо baseline мувофиқ аст, аммо дар historical family бинобар near-unit-root identification заиф нишон додааст.
Ҳадди frontier-market: Синфи frontier танҳо аз Аргентина ва Шри-Ланка иборат аст; манбаъ ин ҳуҷайраро барои иддаои умумӣ дар бораи бозорҳои frontier кофӣ намедонад.
Ҳадди таваррум: Робитаи таварруми emerging-market дар давраи 2021–2023 мутамарказ аст; ҳангоми хориҷ кардани ин солҳо коэффициентҳо тақрибан %20–40 хурд мешаванд ва бисёр натиҷаҳо аҳамиятнокии худро аз даст медиҳанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд