


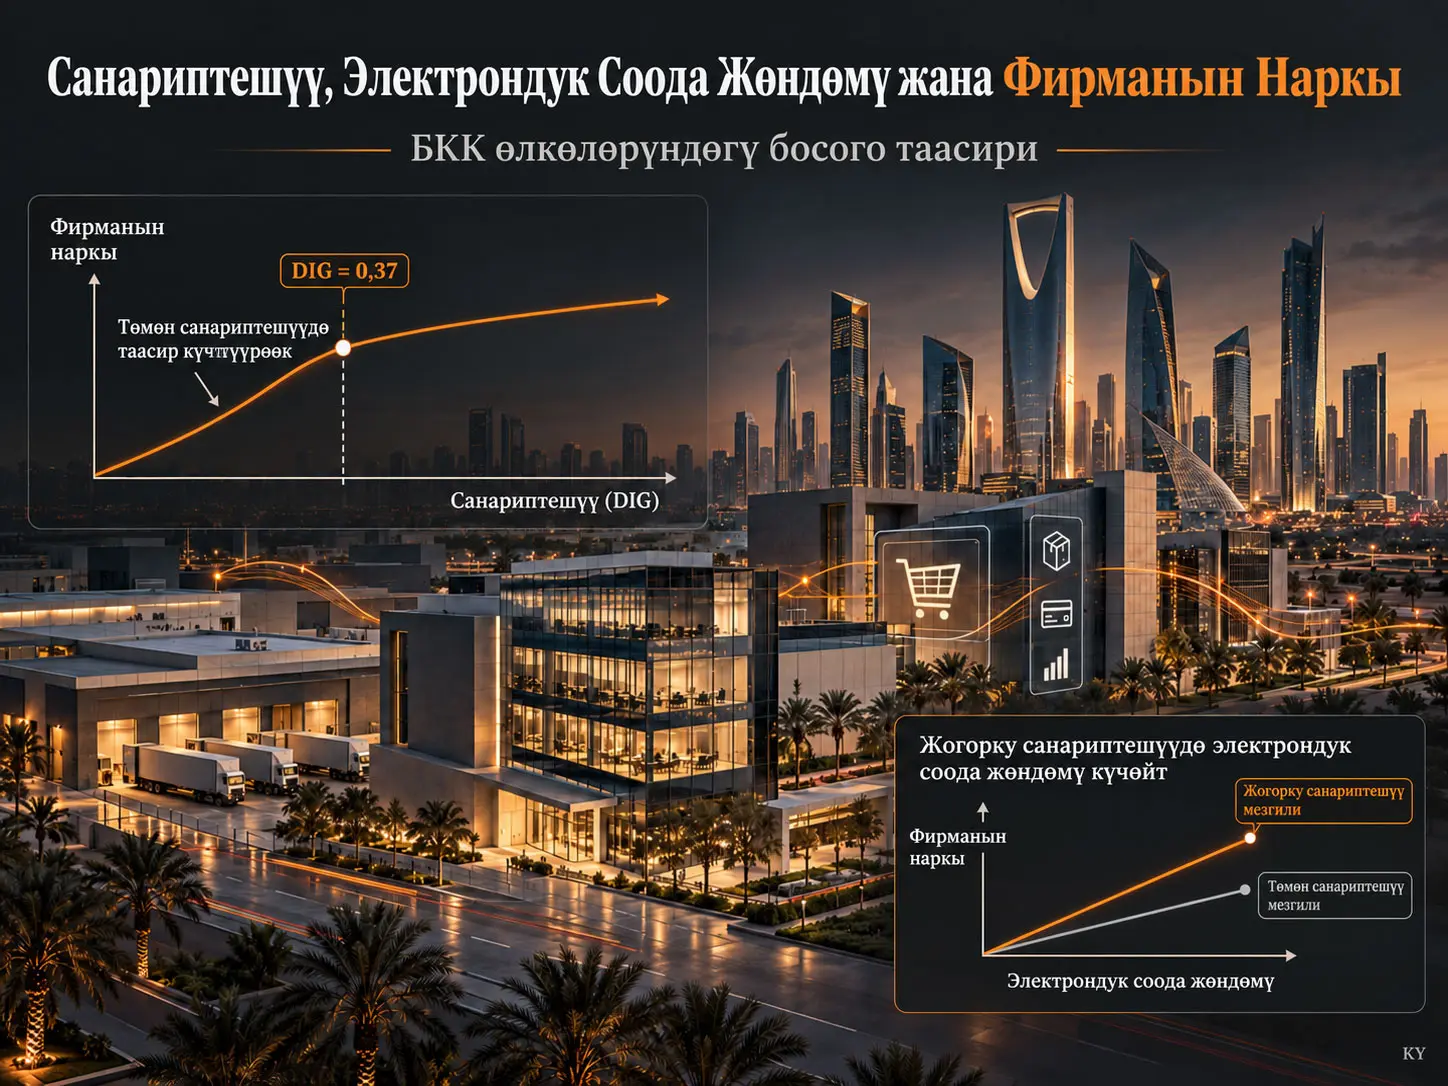
Панелдик босого регрессиясы — түшүндүрүүчү өзгөрмө менен жыйынтык өзгөрмөсүнүн ортосундагы байланыш белгилүү бир босого мааниден төмөн жана жогору болгондо ар башка коэффициенттерге ээ болобу-жокпу текшерген сызыктуу эмес панелдик маалымат ыкмасы. Бул изилдөө 2015–2024-жылдары Булуң кызматташтык кеңешинин өлкөлөрүндө биржада катталган 200 каржылык эмес компаниядан турган 1820 фирма-жыл байкоосу боюнча санариптешүү, электрондук соода жөндөмү жана фирманын наркынын ортосундагы байланышты ушул ыкма менен изилдейт. Фирманын наркы Tobin's Q менен; санариптешүү (DIG) жана электрондук соода жөндөмү (ECC) болсо негизги компоненттер анализи аркылуу түзүлгөн курама индекстер менен өлчөнөт.
Негизги жыйынтык — санариптешүү фирманын наркы менен оң байланышта болгону менен, бул байланыш компаниянын санариптик жетилүү деңгээлине жараша өзгөрөт. Изилдөө DIG = 0,37 деңгээлинде маанилүү босогону аныктайт. Режимге көз каранды моделде санариптешүүнүн коэффициенти босогодон төмөндө 0,405 болсо, босогодон жогору 0,162ге чейин төмөндөйт. Бул санариптешүү менен нарктын байланышы жоголот дегенди билдирбейт; тескерисинче, жогорку санариптик жетилүү баскычында кошумча санариптик инвестициянын маржиналдык байланышы алсырай турганын көрсөтөт.
Электрондук соода жөндөмү үчүн башкача көрүнүш байкалат. ECCнин фирманын наркы менен байланышы төмөн санариптешүү режиминде статистикалык жактан маанилүү эмес; жогорку санариптешүү режиминде болсо ECC × жогорку-DIG коэффициенти 0,291 жана p < 0,01. Жыйынтыктар санариптик инфраструктура менен электрондук соода сыяктуу толуктоочу операциялык жөндөмдөр бири-бирин алмаштырган элементтер эмес, белгилүү бир санариптик жетилүү деңгээлинен кийин биргелешип нарк жарата ала турган жөндөмдөр болушу мүмкүн экенин көрсөтөт.
Изилдөөнүн негизги чектөөсү — DIG жана ECC технологияны түз колдонуу өлчөмдөрү эмес. DIG материалдык эмес активдердин интенсивдүүлүгүнөн жана ИӨИ интенсивдүүлүгүнөн; ECC болсо сатуунун өсүшүнөн жана активдердин жүгүртүү ылдамдыгынан алынган. Мындан тышкары, изилдөө байкоочу панелдик маалыматтарга таянат. Кечиктирилген өзгөрмөлөр менен жүргүзүлгөн туруктуулук талдоолору тескери себептүүлүк боюнча тынчсызданууну азайтса да, так себептик таасирди аныктабайт.
Изилдөөнүн негизги көйгөйү
Санариптешүү компаниянын көрсөткүчтөрүн жакшыртат деген кеңири адабият бар болгонуна карабастан, көптөгөн талдоолор байланыш сызыктуу деп божомолдойт. Мындай божомол санариптик инвестициянын ар бир кошумча өсүшү окшош көлөмдө нарк жаратат дегенди түшүндүрөт.
Ал эми булак изилдөө санариптик трансформациянын ар башка баскычтарында бир эле инвестиция бирдей экономикалык натыйжа бербеши мүмкүн деп ырастайт. Санариптешүүнүн алгачкы баскычтарында маалыматты иштетүү, координация, операциялык натыйжалуулук жана рынокко жетүү боюнча пайда жогору болушу мүмкүн. Кийинки баскычтарда болсо системаларды интеграциялоо, уюштуруучулук татаалдык, кызматкерлерди окутуу, киберкоопсуздук, тейлөө жана координация чыгымдары кошумча инвестициялардын маржиналдык наркын азайтышы мүмкүн.
Экинчи көйгөй — электрондук соода жөндөмүн технологиялык инфраструктурадан өзүнчө баалоо. Фирма күчтүү онлайн сатуу же санариптик соода жөндөмүнө ээ болууга аракет кылса да, жетиштүү санариптик инфраструктура жана уюштуруучулук даярдык болбосо, бул мүмкүнчүлүктү фирманын наркына айландыра албай калышы мүмкүн.
Теориялык алкак
Изилдөө санариптешүүнүн фирманын көрсөткүчтөрүндөгү ролун негизинен ресурстарга негизделген көз караш (Resource-Based View) аркылуу түшүндүрөт. Бул ыкмада санариптик инфраструктура, маалыматты иштетүү, санариптик платформалар, технологиялык билим жана инновациялык мүмкүнчүлүк фирма үчүн стратегиялык ресурстар катары каралат.
Бирок ресурска ээ болуу гана жетишсиз. Компаниянын бул ресурстарды коммерциялык процесстерге айландыруу жөндөмү да маанилүү. Ошондуктан электрондук соода жөндөмү операциялык толуктоочу жөндөм катары каралат.
Изилдөө гипотезалары
| Гипотеза | Булакта текшерилген жобо |
|---|---|
| H1 | Санариптешүү фирманын көрсөткүчтөрү менен оң байланышта. |
| H2 | Санариптешүүнүн оң байланышы белгилүү бир санариптешүү босогосунан кийин алсырайт. |
| H3 | Электрондук соода жөндөмү фирманын көрсөткүчтөрү менен оң байланышта. |
| H4 | Электрондук соода жөндөмүнүн оң байланышы жогорку санариптешүү деңгээлдеринде күчтүүрөөк. |
DIG = 0,37 босогосу эмнени билдирет?
DIG = 0,37 — PCA аркылуу түзүлгөн жана стандартташтырылган санариптешүү индексинин фирма-жыл байкоолорун эки режимге бөлгөн эконометрикалык босого мааниси. Бул маани “фирма %37 деңгээлде санариптешкен” дегенди билдирбейт. Изилдөөдө DIG ≤ 0,37 төмөн санариптешүү режими, DIG > 0,37 болсо жогорку санариптешүү режими катары колдонулган жана санариптешүүнүн фирманын наркы менен байланышкан коэффициенти бул эки аймакта айырмаланары көрсөтүлгөн.
Үлгү
| Өлкө | Фирмалардын саны | Фирма-жыл байкоосу |
|---|---|---|
| Жалпы | 200 | 1820 |
| Сауд Арабиясы | 72 | 610 |
| Бириккен Араб Эмираттары | 34 | 280 |
| Катар | 28 | 230 |
| Кувейт | 26 | 215 |
| Оман | 24 | 200 |
| Бахрейн | 16 | 145 |
Панель тең салмактуу эмес; ар бир фирма бардык жылдарда байкалган эмес. Мунун себептерине ар башка IPO/листинг даталары, каржылык отчеттуулуктагы боштуктар жана өзгөчө материалдык эмес активдер менен ИӨИ чыгымдары сыяктуу санариптешүү индексин түзүү үчүн керек болгон өзгөрмөлөрдүн жетишсиздиги кирет.
Сектордук түзүм
Үлгүдө 42 өндүрүш компаниясы, 38 керектөө товарлары жана кызматтары компаниясы, 34 өнөр жай компаниясы, 26 кыймылсыз мүлк жана курулуш компаниясы, 18 энергетика жана коммуналдык кызматтар компаниясы, 14 телекоммуникация компаниясы, 10 саламаттык сактоо компаниясы, сегиз технология компаниясы жана башка каржылык эмес тармактардан 10 компания бар.
Каржы мекемелери башкача жөнгө салуу чөйрөсү жана баланс түзүмдөрү үчүн үлгүдөн чыгарылган.
Фирманын наркы кантип өлчөндү?
Негизги көз каранды өзгөрмө — фирманын наркы жана ал Tobin's Q менен болжолдуу өлчөнөт:
\[ FV_{it} = \frac{\text{Özsermayenin piyasa değeri}+\text{Toplam borç}} {\text{Toplam varlıklar}} \]
Tobin's Q компаниянын рыноктук баалоосун баланстын көлөмү менен байланыштырат. Туруктуулук талдоосунда фирманын көрсөткүчү үчүн альтернативдүү жыйынтык өзгөрмөсү катары активдердин кирешелүүлүгү, башкача айтканда Return on Assets (ROA), колдонулган.
Санариптешүү индекси эмнени өлчөйт?
Санариптешүү индекси (DIG) белгилүү бир технологияны колдонуунун түз өлчөмү эмес. Ал бухгалтердик эсепке негизделген эки көрсөткүчкө таянат:
- INTAN: материалдык эмес активдердин жалпы активдерге катышы.
- RD: ИӨИ чыгымдарынын жалпы сатууга катышы.
Булак материалдык эмес активдер программалык камсыздоо, санариптик платформалар, маалымат базалары жана башка технология менен байланышкан инвестицияларды; ИӨИ чыгымдары болсо жаңы технологиялык мүмкүнчүлүктөрдү жана инновацияны өнүктүрүү иштерин болжолдуу түрдө чагылдырарын билдирет.
Ошондуктан DIG фирманын салыштырмалуу санариптик инвестиция интенсивдүүлүгүн жана санариптик даярдыгын болжолдуу түрдө чагылдырган индекс катары эң туура окулушу керек.
Электрондук соода жөндөмү кантип өлчөндү?
Электрондук соода жөндөмүнүн индекси (ECC) эки көрсөткүчтөн түзүлгөн:
- SG: жалпы сатуудагы жылдык пайыздык өзгөрүү.
- AT: жалпы сатуунун жалпы активдерге катышы болгон активдердин жүгүртүү ылдамдыгы.
Булак бул түзүм электрондук соода технологиясын түз кабыл алууну эмес, санариптик соода чөйрөсүндө масштабдануу, сатуу жаратуу жана активдерди коммерциялык ишмердикте пайдалануу ийгилигин болжолдуу чагылдырарын белгилейт. Ошондуктан ECC “компания канча электрондук соода системасын колдонот?” деген сыяктуу түз технологиялык көрсөткүч эмес экени өзгөчө сакталууга тийиш.
PCA менен курама индекс түзүү
DIG жана ECCнин ар бири үчүн киргизүүчү өзгөрмөлөр адегенде стандартташтырылып, андан кийин негизги компоненттер анализи (Principal Component Analysis, PCA) колдонулган. Ар бир индекс үчүн биринчи негизги компонент сакталган.
| Индекс | Компонент | Жүк | Өздүк маани | Түшүндүрүлгөн дисперсия |
|---|---|---|---|---|
| DIG | INTAN | 0,68 | 1,84 | %92 |
| DIG | RD | 0,62 | ||
| ECC | SG | 0,64 | 1,66 | %83 |
| ECC | AT | 0,59 |
Kaiser–Meyer–Olkin мааниси DIG үчүн 0,61, ECC үчүн 0,58. Bartlett сфералуулук тесттеринде эки индекс үчүн тең p=0,000 деп билдирилген. Булак KMO маанилери 0,50дөн жогору жана Bartlett тесттери маанилүү болгондуктан PCA колдонуу ылайыктуу деп эсептейт.
Сыпаттамалык статистика
| Өзгөрмө | Орточо | Медиана | Стд. четтөө | Минимум | Максимум |
|---|---|---|---|---|---|
| Фирманын наркы, Tobin's Q | 1,45 | 1,32 | 0,72 | 0,58 | 3,90 |
| DIG | 0 | −0,05 | 1,02 | −2,10 | 2,85 |
| ECC | 0 | 0,02 | 0,98 | −2,35 | 2,60 |
| Фирманын көлөмү | 15,8 | 15,6 | 1,2 | 13,1 | 18,9 |
| Левередж | 0,42 | 0,40 | 0,18 | 0,05 | 0,88 |
| ROA | 0,085 | 0,078 | 0,065 | −0,12 | 0,28 |
| Өсүү мүмкүнчүлүктөрү | 2,10 | 1,85 | 1,30 | 0,60 | 6,50 |
DIG жана ECC PCAга чейин стандартташтырылган компоненттерден алынгандыктан, нөлдүн айланасында борборлошот. Оң индекс маанилери үлгүнүн орточо маанисинен жогору, терс маанилери төмөн жайгашууну билдирет.
Электрондук соода жөндөмү кайсы санариптешүү деңгээлинде фирманын наркы менен күчтүүрөөк байланышта?
Электрондук соода жөндөмү фирманын наркы менен жогорку санариптешүү режиминде күчтүүрөөк байланышта. DIG ≤ 0,37 аймагында ECC өз ара аракеттенүү коэффициенти 0,118 болуп, статистикалык жактан маанилүү эмес; DIG > 0,37 аймагында коэффициент 0,291ге көтөрүлүп, p < 0,01 деңгээлинде маанилүү болот. Бул жыйынтык технологиялык инфраструктура менен операциялык электрондук соода жөндөмүнүн ортосунда булакта сунушталган толуктоочулук чечмелөөсүн колдойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Контролдук өзгөрмөлөр
Эконометрикалык моделдерде фирманын көлөмү, левередж, кирешелүүлүк жана өсүү мүмкүнчүлүктөрү контролдонот:
- SIZE: жалпы активдердин натуралдык логарифми.
- LEV: жалпы карыздын жалпы активдерге катышы.
- PROF / ROA: таза кирешенин жалпы активдерге катышы.
- GROWTH / MTB: рыноктук нарктын баланстык наркка катышы.
Фирманын туруктуу таасирлери байкалбаган жана убакыт ичинде өзгөрбөгөн фирма өзгөчөлүктөрүн; жылдык туруктуу таасирлер болсо жалпы макроэкономикалык жана убакыттык шокторду контролдоо үчүн моделге киргизилген.
Негизги туруктуу таасирлер модели
Булактын негизги панелдик модели:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} + \beta_2 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
Бул жерде \(FV_{it}\) фирманын наркын, \(DIG_{it}\) санариптешүү индексин, \(ECC_{it}\) электрондук соода жөндөмүнүн индексин, \(X_{it}\) контролдук өзгөрмөлөрдүн векторун, \(\mu_i\) фирманын туруктуу таасирин, \(\lambda_t\) жылдык туруктуу таасирди жана \(\varepsilon_{it}\) ката мүчөсүн көрсөтөт.
Hausman тести туруктуу таасирлер менен кокустук таасирлердин ортосунда тандоо үчүн колдонулган; \(\chi^2=27,84\) жана p<0,01 жыйынтыгынан улам кокустук таасирлердин ырааттуулугу четке кагылып, туруктуу таасирлер ыкмасы тандалган.
Негизги сызыктуу жыйынтыктар
| Өзгөрмө | Модель 2 | Модель 3 |
|---|---|---|
| DIG | 0,285 ** | 0,241 ** |
| ECC | — | 0,198 * |
| Левередж | −0,298 *** | −0,276 ** |
| Кирешелүүлүк | 0,497 *** | 0,462 *** |
| Өсүү мүмкүнчүлүктөрү | 0,176 ** | 0,165 ** |
| Байкоо | 1820 | 1820 |
| R² | 0,347 | 0,382 |
Негизги сызыктуу модель DIG жана ECC үчүн тең оң байланыш берет. Бирок бул модель санариптик жетилүүгө жараша айырмачылыкты көрсөтпөйт; бул үчүн босого модели колдонулган.
Панелдик босого модели
Булакта колдонулган босого модели:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} I(DIG_{it}\leq\theta) + \beta_2 DIG_{it} I(DIG_{it}>\theta) + \beta_3 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
\(\theta\) — маалыматтар аркылуу аныкталган санариптешүү босогосу. \(I(\cdot)\) индикатордук функциясы байкоону босогодон төмөн же жогору режимге бөлөт. Босого Hansen ыкмасы боюнча калдыктардын квадраттарынын суммасын минималдаштырган маани катары бааланган.
Bootstrap босого тести F=15,94 жана p=0,005 берип, сызыктуу бир-режим гипотезасын четке каккан.
| Өзгөрмө | Коэффициент | Стандарттык ката | Статистикалык абал |
|---|---|---|---|
| DIG ≤ 0,37 | 0,398 | 0,128 | p < 0,01 |
| DIG > 0,37 | 0,167 | 0,092 | p < 0,10 |
| ECC | 0,214 | 0,085 | p < 0,10 |
| Левередж | −0,283 | 0,088 | p < 0,01 |
| Кирешелүүлүк | 0,472 | 0,117 | p < 0,01 |
| Өсүү мүмкүнчүлүктөрү | 0,171 | 0,072 | p < 0,05 |
Босого модели санариптешүү эки аймакта тең оң коэффициентке ээ экенин, бирок босогодон кийин коэффициент кичирейерин көрсөтөт.
Режимге көз каранды санариптешүү таасири
Булактын 10-таблица спецификациясында коэффициенттер төмөн-DIG режиминде 0,405 жана жогорку-DIG режиминде 0,162:
| Режим | DIG коэффициенти | p деңгээли |
|---|---|---|
| DIG ≤ 0,37 | 0,405 | p < 0,01 |
| DIG > 0,37 | 0,162 | p < 0,10 |
Ошондуктан жогорку санариптик жетилүүгө жеткен фирмаларда санариптешүүнүн фирманын наркы менен байланышы дагы эле оң, бирок алсызыраак. “Азайган маржиналдык киреше” деген сөз айкашы ушул коэффициенттердин айырмасына негизделет.
Төмөн санариптешүү: DIG ≤ 0,37 → тикыраак оң байланыш, коэффициент 0,405.
Босого: DIG = 0,37.
Жогорку санариптешүү: DIG > 0,37 → жатыгыраак оң байланыш, коэффициент 0,162.
Электрондук соода жөндөмүнүн режимге жараша өзгөрүшү
Электрондук соода жөндөмүнүн фирманын наркы менен байланышын санариптик жетилүү режимине жараша бөлгөн модель:
\[ FV_{it} = \alpha + \beta_1 ECC_{it}I(DIG_{it}\leq\theta) + \beta_2 ECC_{it}I(DIG_{it}>\theta) + \beta_3 DIG_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
| Өзгөрмө | Коэффициент | Жыйынтык |
|---|---|---|
| ECC × (DIG ≤ 0,37) | 0,118 | Статистикалык жактан маанилүү эмес |
| ECC × (DIG > 0,37) | 0,291 | p < 0,01 |
Булактын түшүндүрмөсүнө ылайык, санариптик жетилүүсү төмөн фирмалар электрондук соода мүмкүнчүлүктөрүн толук пайдалануу үчүн зарыл болгон техникалык жана уюштуруучулук инфраструктурага ээ болбошу мүмкүн. Жогорку санариптик жетилүүдө болсо учурдагы инфраструктураны коммерциялык процесстерге айландыруу натыйжалуураак болушу мүмкүн.
1-сүрөт эмнени көрсөтөт?
Булактагы 1-сүрөттүн x огу санариптешүү индексин, y огу Tobin's Q менен өлчөнгөн фирманын наркын көрсөтөт. DIG=0,37 чекитинде тик босого сызыгы бар. Босогодон төмөнкү көк регрессия сызыгы кыйла тик, босогодон жогорку кызыл сызык жатыгыраак. Сүрөт “жогорку санариптешүүдө байланыш терске айланат” деген жыйынтыкты эмес, оң эңкейиштин азайышын колдойт.
2-сүрөт эмнени көрсөтөт?
Булактагы 2-сүрөт электрондук соода жөндөмүнүн төмөн жана жогорку деңгээлдерин санариптешүү огу боюнча салыштырат. Төмөн-DIG аймагында эки сызык бири-бирине жакыныраак болсо, жогорку-DIG аймагында жогорку ECC сызыгы тезирээк жогорулап, ажырайт. График ошентип 11-таблицадагы 0,291 жогорку-режим өз ара аракетин визуалдык түрдө колдойт.
Туруктуулук талдоосу 1: ROA
| Шарт | Коэффициент |
|---|---|
| DIG ≤ 0,360 | 0,031 *** |
| DIG > 0,360 | 0,012 * |
| ECC | 0,018 ** |
Фирманын көрсөткүчү Tobin's Q ордуна ROA менен өлчөнгөндө да төмөн санариптешүү режиминдеги байланыш күчтүүрөөк бойдон калган.
Туруктуулук талдоосу 2: кечиктирилген түшүндүрүүчү өзгөрмөлөр
| Шарт | Коэффициент |
|---|---|
| DIG(t−1) ≤ 0,350 | 0,351 *** |
| DIG(t−1) > 0,350 | 0,141 * |
| ECC(t−1) | 0,186 ** |
Бул талдоодо 1620 байкоо колдонулган. Кечиктирилген өзгөрмөлөр учурдагы көрсөткүч ошол эле учурда санариптешүү чечимине таасир этүү ыктымалдыгын азайтууга багытталган контрол болуп саналат; бирок булак бул себептүүлүктү так аныктабай турганын белгилейт.
Туруктуулук талдоосу 3: альтернативдүү санариптешүү көрсөткүчү
DIG ордуна материалдык эмес активдердин интенсивдүүлүгү гана колдонулганда босого маани өзүнүн өзгөрмө шкаласында 0,080 деп табылган. Босогодон төмөн коэффициент 0,284, босогодон жогору коэффициент 0,119 жана ECC коэффициенти 0,203. Багыт жана “төмөн режимде күчтүүрөөк байланыш” үлгүсү сакталган.
Изилдөө колдогон жыйынтыктар
- Санариптешүү изилденген каржылык эмес GCC фирмаларында фирманын наркы менен оң байланышта.
- Байланыш сызыктуу эмес жана санариптик жетилүү режимине жараша өзгөрөт.
- DIG=0,37 деңгээлинде маанилүү босого аныкталган.
- Санариптешүүнүн фирманын наркы менен байланышкан коэффициенти төмөн режимде жогорку режимге караганда чоң.
- Электрондук соода жөндөмү негизги моделде фирманын наркы менен оң байланышта.
- Электрондук соода жөндөмүнүн байланышы жогорку санариптешүү режиминде кыйла күчөйт.
- ROA, кечиктирилген өзгөрмөлөр жана альтернативдүү санариптешүү көрсөткүчү менен жүргүзүлгөн туруктуулук талдоолору негизги сызыктуу эмес үлгүнү сактайт.
Изилдөө колдобогон жыйынтыктар
- DIG=0,37 бардык секторлор, өлкөлөр же келечектеги мезгилдер үчүн универсалдуу санариптешүү босогосу экени көрсөтүлгөн эмес.
- DIG=0,37 маанисин “%37 санариптешүү” деп чечмелөөгө болбойт.
- Жогорку санариптешүү фирманын наркын төмөндөтөт деген жыйынтык чыгарууга болбойт; коэффициент оң бойдон калат.
- Санариптешүү фирманын наркындагы өзгөрүүгө так себеп болот деп көрсөтүлгөн эмес.
- ECC онлайн сатуу көлөмүнүн же чыныгы электрондук соода технологиясын колдонуунун түз өлчөмү эмес.
- Жыйынтыктар каржы мекемелерине колдонулган эмес.
- GCCдан тышкаркы экономикаларга ошол эле босого маанини түз көчүрүүгө болору көрсөтүлгөн эмес.
Башкаруу үчүн мааниси
Булактын түшүндүрмөсүнө ылайык, санариптик трансформация бир баскычтуу жана инфраструктураны гана топтоого негизделген процесс катары каралбашы керек. Санариптешүүнүн алгачкы баскычындагы компаниялар технологиялык инфраструктура жана санариптик инвестициялардан жогорураак маржиналдык нарк байланыштарын көрүшү мүмкүн.
Жогорку санариптик жетилүүдө болсо жаңы технологияга инвестициялоону гана улантуунун ордуна учурдагы инфраструктураны электрондук соода, операциялык интеграция, кардарлар менен өз ара аракеттенүү жана уюштуруучулук жөндөмдөр менен бирге колдонуу маанилүүрөөк болуп калат.
Саясат үчүн мааниси
Изилдөө санариптик трансформация саясаты инфраструктураны кеңейтүүгө гана багытталбастан, санариптик көндүмдөрдү, уюштуруучулук жөндөмдөрдү өнүктүрүүнү, инновацияны жана компаниялардын санариптик ресурстарды коммерциялык натыйжаларга айландыруу мүмкүнчүлүгүн да колдоого тийиш деп сунуштайт.
Чектөөлөр
Биринчи чектөө — өлчөө. DIG жана ECC түз санариптик технологияны колдонуу же электрондук соода ишмердигинин жазмаларынан эмес, бухгалтердик жана көрсөткүч маалыматтарынан түзүлгөн курама прокси индекстер. Бул көрсөткүчтөр санариптик трансформациянын бардык өлчөмдөрүн камтыбайт.
Экинчи чектөө — үлгү. GCC өлкөлөрүндөгү биржада катталган каржылык эмес фирмалар гана бааланган. Жыйынтыктарды каржы мекемелерине, ачык эмес компанияларга же башка географияларга жалпылоо өзүнчө текшерилиши керек.
Үчүнчү чектөө — өлкөлөрдүн гетерогендүүлүгү. Босого фирма деңгээлинде бааланган; Сауд Арабиясы, БАЭ, Катар, Кувейт, Оман жана Бахрейн үчүн өзүнчө улуттук босоголор эсептелген эмес.
Төртүнчү чектөө — себептүүлүк. Кечиктирилген өзгөрмөлөр тескери себептүүлүктү азайтууга жардам бергени менен, эндогендикти толугу менен чечпейт. Автор келечекте инструменталдык өзгөрмө же квази-эксперименттик долбоорлор колдонулушу мүмкүн экенин белгилейт.
Бешинчи чектөө — изилдөө жасалма интеллектти колдонуу же деталдуу технологиялык инфраструктура көрсөткүчтөрү сыяктуу санариптешүүнүн конкреттүү субкомпоненттерин түз өлчөбөйт. Булак келечекте санариптик технология жана жасалма интеллектти кабыл алуунун деталдуу көрсөткүчтөрүн колдонууну сунуштайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Digitalization, E-Commerce Capability, and Firm Value in GCC Countries: Evidence from a Panel Threshold Model.
Автор: Noura Ben Mbarek.
Мекеме: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: Economies, 2026, 14(7), 265.
DOI: 10.3390/economies14070265.
Жарыялоо процесси: Алынды: 16-май 2026; кайра каралды: 22-июнь 2026; кабыл алынды: 2-июль 2026; жарыяланды: 7-июль 2026.
Булактын түрү: Рецензияланган, ачык жеткиликтүү оригиналдуу изилдөө макаласы.
Лицензия: Creative Commons Attribution (CC BY).
Негизги маалымат: 2015–2024-жылдары Сауд Арабиясы, Бириккен Араб Эмираттары, Катар, Кувейт, Оман жана Бахрейндеги 200 каржылык эмес ачык компаниядан 1820 фирма-жыл байкоосу.
Каржылык маалымат булагы: Datastream; зарыл учурда фирмалардын жылдык каржылык отчеттору.
Негизги ыкма: Фирма жана жыл туруктуу таасирлүү панелдик регрессия; Hansen панелдик босого регрессиясы; PCA негизиндеги DIG жана ECC индекстери; bootstrap босого маанилүүлүк тести; фирма деңгээлинде кластерленген туруктуу стандарттык каталар.
Каржылоо: Изилдөө Imam Mohammad Ibn Saud Islamic University (IMSIU), Deanship of Scientific Research тарабынан IMSIU-DDRSP2604 грант номери менен колдоого алынган.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Булак изилдөөнүн оригиналдуу салымдары макаланын ичинде экенин жана кошумча суроолор авторго жөнөтүлүшү мүмкүн экенин билдирет.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышын билдирген эмес.
Автордук салымдар: Булакта өзүнчө CRediT “Author Contributions” бөлүмү жок; изилдөө бир авторлуу.
Негизги методологиялык чектөө: Жыйынтыктар фирма деңгээлиндеги байкоочу байланыштар. Бухгалтердик эсепке негизделген DIG жана ECC проксилери түз санариптик технологияны колдонуу эмес; кечиктирилген өзгөрмөлөр эндогендикти толугу менен жок кылбайт; босого бардык GCC экономикалары же секторлору үчүн универсалдуу босого катары чечмеленбеши керек.
Визуалдык кайра түзүү жөнүндө эскертүү: Булактагы 1-сүрөт DIG=0,37 босого сызыгынын төмөн жана жогору тарабында фирманын наркынын эңкейиштери кандай өзгөрөрүн; 2-сүрөт болсо электрондук соода жөндөмүнүн төмөн жана жогорку санариптик жетилүү режиминде айырмаланышын көрсөтөт. Эки сүрөт тең булактагы коэффициенттер сакталган шартта Verianla үчүн оригиналдуу график катары кайра чийүүгө ылайыктуу.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген