


Urejeshi wa kizingiti cha paneli ni mbinu isiyo ya mstari ya data za paneli inayopima kama uhusiano kati ya kigezo elezi na kigezo cha matokeo una vigawo tofauti chini na juu ya thamani fulani ya kizingiti. Utafiti huu unatumia mbinu hiyo kuchunguza uhusiano kati ya ujanibishaji wa kidijitali, uwezo wa biashara ya kielektroniki na thamani ya kampuni katika uchunguzi 1820 wa kampuni-mwaka kutoka kampuni 200 zisizo za kifedha zilizoorodheshwa katika masoko ya hisa ya nchi za Baraza la Ushirikiano la Ghuba katika kipindi cha 2015–2024. Thamani ya kampuni inapimwa kwa Tobin's Q; ujanibishaji wa kidijitali (DIG) na uwezo wa biashara ya kielektroniki (ECC) hupimwa kwa fahirisi changamani zilizoundwa kwa uchanganuzi wa vijenzi vikuu.
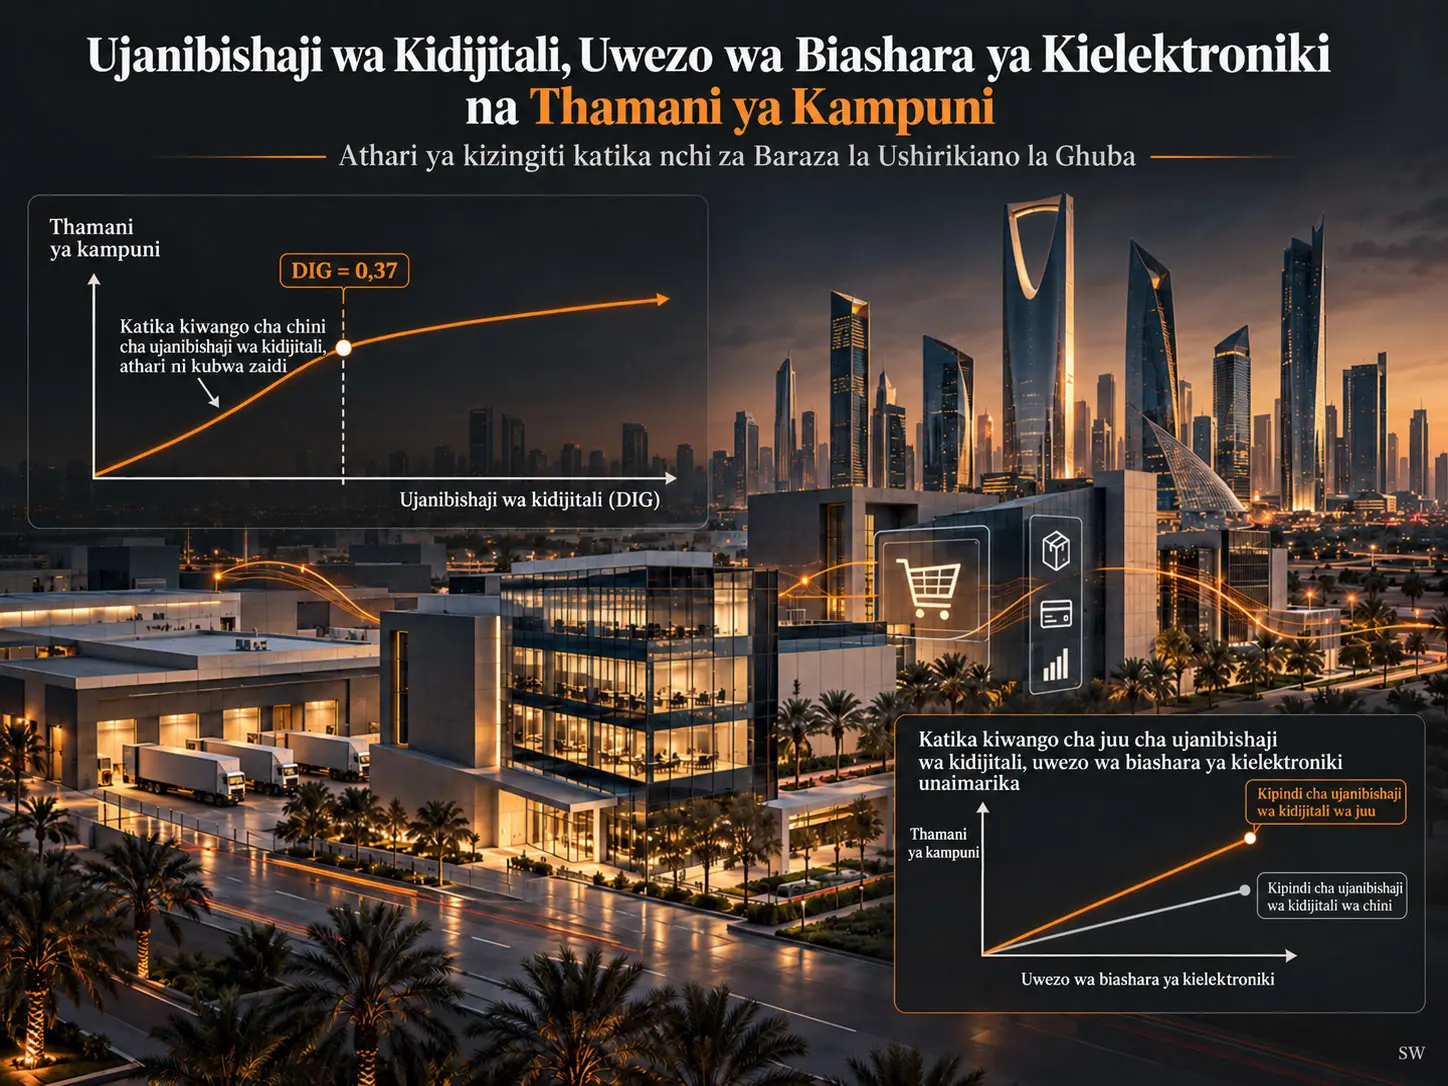
Matokeo makuu ni kwamba ujanibishaji wa kidijitali una uhusiano chanya na thamani ya kampuni, lakini uhusiano huo hubadilika kulingana na kiwango cha ukomavu wa kidijitali wa kampuni. Utafiti unabainisha kizingiti chenye maana katika DIG = 0,37. Katika modeli inayotegemea rejimu, kigawo cha ujanibishaji wa kidijitali ni 0,405 chini ya kizingiti na hupungua hadi 0,162 juu ya kizingiti. Hii haimaanishi kwamba uhusiano kati ya ujanibishaji wa kidijitali na thamani unatoweka; inaonyesha kwamba katika hatua ya juu ya ukomavu wa kidijitali, uhusiano wa pembezoni wa uwekezaji wa ziada wa kidijitali hudhoofika.
Kwa uwezo wa biashara ya kielektroniki, muundo tofauti unaonekana. Uhusiano wa ECC na thamani ya kampuni hauna maana ya kitakwimu katika rejimu ya ujanibishaji mdogo wa kidijitali; lakini katika rejimu ya ujanibishaji mkubwa wa kidijitali, kigawo cha ECC × high-DIG ni 0,291 na p < 0,01. Matokeo yanaonyesha kwamba miundombinu ya kidijitali na uwezo wa kiutendaji unaokamilishana, kama biashara ya kielektroniki, huenda si vipengele vinavyobadilishana, bali uwezo unaoweza kuunda thamani kwa pamoja baada ya kufikiwa kwa kiwango fulani cha ukomavu wa kidijitali.
Kizuizi kikuu cha utafiti ni kwamba DIG na ECC si vipimo vya moja kwa moja vya matumizi ya teknolojia. DIG imetolewa kutoka kwa ukubwa wa mali zisizoshikika na ukubwa wa R&D; ECC imetolewa kutoka ukuaji wa mauzo na kasi ya mzunguko wa mali. Aidha, utafiti unategemea data za paneli za uchunguzi. Uchambuzi wa uthabiti unaotumia vigezo vilivyocheleweshwa hupunguza wasiwasi kuhusu usababisho wa kinyume, lakini hauanzishi athari ya kisababishi kwa uhakika.
Tatizo kuu la utafiti
Ingawa kuna fasihi pana inayoonyesha kwamba ujanibishaji wa kidijitali huboresha utendaji wa kampuni, uchambuzi mwingi hudhani kuwa uhusiano huo ni wa mstari. Dhana kama hiyo inaashiria kwamba kila ongezeko la ziada la uwekezaji wa kidijitali linazalisha thamani ya ukubwa unaofanana.
Utafiti chanzo, hata hivyo, unasema kwamba uwekezaji uleule katika hatua tofauti za mabadiliko ya kidijitali huenda usitoe matokeo yale yale ya kiuchumi. Katika hatua za mwanzo za ujanibishaji wa kidijitali, manufaa katika uchakataji wa taarifa, uratibu, ufanisi wa kiutendaji na ufikiaji wa soko yanaweza kuwa makubwa. Katika hatua za juu zaidi, ujumuishaji wa mifumo, ugumu wa shirika, mafunzo ya wafanyakazi, usalama wa mtandao, matengenezo na gharama za uratibu zinaweza kupunguza thamani ya pembezoni ya uwekezaji wa ziada.
Tatizo la pili ni kutathmini uwezo wa biashara ya kielektroniki bila kuuhusisha na miundombinu ya kiteknolojia. Hata kama kampuni inajaribu kuwa na uwezo mkubwa wa mauzo mtandaoni au biashara ya kidijitali, bila miundombinu ya kutosha ya kidijitali na utayari wa shirika huenda isiweze kubadilisha uwezo huo kuwa thamani ya kampuni.
Mfumo wa kinadharia
Utafiti unaeleza jukumu la ujanibishaji wa kidijitali katika utendaji wa kampuni hasa kupitia mtazamo unaotegemea rasilimali (Resource-Based View). Katika mtazamo huu, miundombinu ya kidijitali, uchakataji wa data, majukwaa ya kidijitali, maarifa ya kiteknolojia na uwezo wa ubunifu huchukuliwa kuwa rasilimali za kimkakati kwa kampuni.
Lakini kuwa na rasilimali pekee hakutoshi. Uwezo wa kampuni kubadilisha rasilimali hizi kuwa michakato ya kibiashara pia ni muhimu. Kwa hiyo uwezo wa biashara ya kielektroniki unachukuliwa kuwa uwezo wa kiutendaji unaokamilishana.
Nadharia tete za utafiti
| Nadharia tete | Hoja iliyopimwa katika chanzo |
|---|---|
| H1 | Ujanibishaji wa kidijitali una uhusiano chanya na utendaji wa kampuni. |
| H2 | Uhusiano chanya wa ujanibishaji wa kidijitali hudhoofika baada ya kizingiti fulani cha ujanibishaji wa kidijitali. |
| H3 | Uwezo wa biashara ya kielektroniki una uhusiano chanya na utendaji wa kampuni. |
| H4 | Uhusiano chanya wa uwezo wa biashara ya kielektroniki huwa mkubwa zaidi katika viwango vya juu vya ujanibishaji wa kidijitali. |
Kizingiti cha DIG = 0,37 kinamaanisha nini?
DIG = 0,37 ni thamani ya kizingiti cha kieconometriki inayogawanya uchunguzi wa kampuni-mwaka wa fahirisi ya ujanibishaji wa kidijitali iliyoundwa kwa PCA na kusawazishwa katika rejimu mbili. Thamani hii haimaanishi “kampuni imejanibishwa kidijitali kwa %37”. Katika utafiti, DIG ≤ 0,37 imetumika kama rejimu ya ujanibishaji mdogo wa kidijitali na DIG > 0,37 kama rejimu ya ujanibishaji mkubwa wa kidijitali, na imeonyeshwa kwamba kigawo kinachohusisha ujanibishaji wa kidijitali na thamani ya kampuni ni tofauti katika maeneo haya mawili.
Sampuli
| Nchi | Idadi ya kampuni | Uchunguzi wa kampuni-mwaka |
|---|---|---|
| Jumla | 200 | 1820 |
| Saudi Arabia | 72 | 610 |
| Falme za Kiarabu | 34 | 280 |
| Qatar | 28 | 230 |
| Kuwait | 26 | 215 |
| Oman | 24 | 200 |
| Bahrain | 16 | 145 |
Paneli haijasawazishwa; si kila kampuni imeonekana katika miaka yote. Sababu ni pamoja na tarehe tofauti za IPO/kuorodheshwa, mapengo katika taarifa za kifedha na hasa ukosefu wa vigezo vinavyohitajika kujenga fahirisi ya ujanibishaji wa kidijitali, kama mali zisizoshikika na matumizi ya R&D.
Muundo wa kisekta
Sampuli ina kampuni 42 za uzalishaji, kampuni 38 za bidhaa na huduma za walaji, kampuni 34 za viwanda, kampuni 26 za mali isiyohamishika na ujenzi, kampuni 18 za nishati na huduma za umma, kampuni 14 za mawasiliano, kampuni 10 za afya, kampuni nane za teknolojia na kampuni 10 kutoka maeneo mengine yasiyo ya kifedha.
Taasisi za kifedha zimeondolewa kwenye sampuli kwa sababu ya mazingira tofauti ya udhibiti na miundo ya mizania.
Thamani ya kampuni ilipimwaje?
Kigezo tegemezi kikuu ni thamani ya kampuni na kinakadiria kwa kutumia Tobin's Q:
\[ FV_{it} = \frac{\text{Özsermayenin piyasa değeri}+\text{Toplam borç}} {\text{Toplam varlıklar}} \]
Tobin's Q inaunganisha tathmini ya soko ya kampuni na ukubwa wa mizania. Katika uchambuzi wa uthabiti, faida kwa mali, yaani Return on Assets (ROA), imetumika kama kigezo mbadala cha matokeo kwa utendaji wa kampuni.
Fahirisi ya ujanibishaji wa kidijitali inapima nini?
Fahirisi ya ujanibishaji wa kidijitali (DIG) si kipimo cha moja kwa moja cha matumizi ya teknolojia fulani. Inategemea viashiria viwili vya kihasibu:
- INTAN: uwiano wa mali zisizoshikika kwa jumla ya mali.
- RD: uwiano wa matumizi ya R&D kwa jumla ya mauzo.
Chanzo kinaeleza kwamba mali zisizoshikika zinawakilisha kwa makadirio uwekezaji unaohusiana na programu, majukwaa ya kidijitali, hifadhidata na teknolojia nyingine; matumizi ya R&D yanawakilisha shughuli za kukuza uwezo mpya wa kiteknolojia na ubunifu.
Kwa hiyo DIG inapaswa kusomwa kwa usahihi zaidi kama fahirisi inayowakilisha kwa makadirio ukubwa wa uwekezaji wa kidijitali wa kampuni kwa kulinganisha na utayari wake wa kidijitali.
Uwezo wa biashara ya kielektroniki ulipimwaje?
Fahirisi ya uwezo wa biashara ya kielektroniki (ECC) imeundwa kutoka viashiria viwili:
- SG: mabadiliko ya kila mwaka kwa asilimia katika jumla ya mauzo.
- AT: kasi ya mzunguko wa mali, yaani uwiano wa jumla ya mauzo kwa jumla ya mali.
Chanzo kinaeleza kwamba muundo huu hauwakilishi moja kwa moja kupitishwa kwa teknolojia ya biashara ya kielektroniki, bali unawakilisha kwa makadirio mafanikio ya kupanuka, kuzalisha mauzo na kutumia mali katika shughuli za kibiashara ndani ya mazingira ya biashara ya kidijitali. Kwa hiyo ni muhimu kuhifadhi kwa uwazi kwamba ECC si kiashiria cha moja kwa moja cha kiteknolojia kama “kampuni inatumia mifumo mingapi ya biashara ya kielektroniki?”.
Kuunda fahirisi changamani kwa PCA
Kwa DIG na ECC, vigezo vya kuingiza vilisawazishwa kwanza, kisha uchanganuzi wa vijenzi vikuu (Principal Component Analysis, PCA) ukatumika. Kwa kila fahirisi, kijenzi kikuu cha kwanza kilihifadhiwa.
| Fahirisi | Kijenzi | Mzigo | Thamani binafsi | Tofauti iliyoelezwa |
|---|---|---|---|---|
| DIG | INTAN | 0,68 | 1,84 | %92 |
| DIG | RD | 0,62 | ||
| ECC | SG | 0,64 | 1,66 | %83 |
| ECC | AT | 0,59 |
Thamani ya Kaiser–Meyer–Olkin ni 0,61 kwa DIG na 0,58 kwa ECC. Katika vipimo vya usferi vya Bartlett, p=0,000 imeripotiwa kwa fahirisi zote mbili. Chanzo kinaona matumizi ya PCA kuwa yanafaa kwa sababu thamani za KMO ziko juu ya 0,50 na vipimo vya Bartlett vina maana.
Takwimu elezi
| Kigezo | Wastani | Mediani | Mkengeuko wa kawaida | Kiwango cha chini | Kiwango cha juu |
|---|---|---|---|---|---|
| Thamani ya kampuni, Tobin's Q | 1,45 | 1,32 | 0,72 | 0,58 | 3,90 |
| DIG | 0 | −0,05 | 1,02 | −2,10 | 2,85 |
| ECC | 0 | 0,02 | 0,98 | −2,35 | 2,60 |
| Ukubwa wa kampuni | 15,8 | 15,6 | 1,2 | 13,1 | 18,9 |
| Uwiano wa deni | 0,42 | 0,40 | 0,18 | 0,05 | 0,88 |
| ROA | 0,085 | 0,078 | 0,065 | −0,12 | 0,28 |
| Fursa za ukuaji | 2,10 | 1,85 | 1,30 | 0,60 | 6,50 |
Kwa kuwa DIG na ECC zimetokana na vijenzi vilivyosawazishwa kabla ya PCA, zimejikita karibu na sifuri. Thamani chanya za fahirisi zinaonyesha nafasi juu ya wastani wa sampuli, na thamani hasi zinaonyesha nafasi chini ya wastani.
Uwezo wa biashara ya kielektroniki una uhusiano mkubwa zaidi na thamani ya kampuni katika kiwango gani cha ujanibishaji wa kidijitali?
Uwezo wa biashara ya kielektroniki una uhusiano mkubwa zaidi na thamani ya kampuni katika rejimu ya ujanibishaji mkubwa wa kidijitali. Katika eneo la DIG ≤ 0,37, kigawo cha mwingiliano cha ECC ni 0,118 na hakina maana ya kitakwimu; katika eneo la DIG > 0,37, kigawo huongezeka hadi 0,291 na huwa na maana katika kiwango cha p < 0,01. Matokeo haya yanaunga mkono tafsiri ya ukamilishanaji iliyopendekezwa katika chanzo kati ya miundombinu ya kiteknolojia na uwezo wa kiutendaji wa biashara ya kielektroniki.
Mbinu na Matokeo ya Utafiti
Vigezo vya udhibiti
Katika modeli za kieconometriki, ukubwa wa kampuni, kiwango cha deni, faida na fursa za ukuaji hudhibitiwa:
- SIZE: logaritimu asilia ya jumla ya mali.
- LEV: uwiano wa jumla ya deni kwa jumla ya mali.
- PROF / ROA: uwiano wa mapato halisi kwa jumla ya mali.
- GROWTH / MTB: uwiano wa thamani ya soko kwa thamani ya kitabu.
Athari zisizobadilika za kampuni zimejumuishwa ili kudhibiti sifa za kampuni zisizoonekana na zisizobadilika kwa muda; athari zisizobadilika za mwaka zimejumuishwa ili kudhibiti mishtuko ya pamoja ya kimakroekonomiki na ya muda.
Modeli ya msingi ya athari zisizobadilika
Modeli ya msingi ya paneli ya chanzo:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} + \beta_2 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
Hapa \(FV_{it}\) inaonyesha thamani ya kampuni, \(DIG_{it}\) fahirisi ya ujanibishaji wa kidijitali, \(ECC_{it}\) fahirisi ya uwezo wa biashara ya kielektroniki, \(X_{it}\) vekta ya vigezo vya udhibiti, \(\mu_i\) athari isiyobadilika ya kampuni, \(\lambda_t\) athari isiyobadilika ya mwaka na \(\varepsilon_{it}\) neno la kosa.
Jaribio la Hausman limetumika kuchagua kati ya athari zisizobadilika na athari nasibu; kutokana na matokeo ya \(\chi^2=27,84\) na p<0,01, uthabiti wa athari nasibu ulikataliwa na mbinu ya athari zisizobadilika ikachaguliwa.
Matokeo ya msingi ya mstari
| Kigezo | Modeli 2 | Modeli 3 |
|---|---|---|
| DIG | 0,285 ** | 0,241 ** |
| ECC | — | 0,198 * |
| Uwiano wa deni | −0,298 *** | −0,276 ** |
| Faida | 0,497 *** | 0,462 *** |
| Fursa za ukuaji | 0,176 ** | 0,165 ** |
| Uchunguzi | 1820 | 1820 |
| R² | 0,347 | 0,382 |
Modeli ya msingi ya mstari inaonyesha uhusiano chanya kwa DIG na ECC. Hata hivyo, modeli hii haionyeshi tofauti kulingana na ukomavu wa kidijitali; kwa hilo modeli ya kizingiti imetumika.
Modeli ya kizingiti cha paneli
Modeli ya kizingiti iliyotumika katika chanzo:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} I(DIG_{it}\leq\theta) + \beta_2 DIG_{it} I(DIG_{it}>\theta) + \beta_3 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
\(\theta\) ni kizingiti cha ujanibishaji wa kidijitali kinachoamuliwa na data. Kazi ya kiashiria \(I(\cdot)\) huweka uchunguzi katika rejimu ya chini au ya juu ya kizingiti. Kizingiti kimekadiriwa kwa mbinu ya Hansen kama thamani inayopunguza jumla ya miraba ya mabaki.
Jaribio la kizingiti la bootstrap lilitoa F=15,94 na p=0,005, hivyo kukataa nadharia tete ya rejimu moja ya mstari.
| Kigezo | Kigawo | Kosa la kawaida | Hali ya kitakwimu |
|---|---|---|---|
| DIG ≤ 0,37 | 0,398 | 0,128 | p < 0,01 |
| DIG > 0,37 | 0,167 | 0,092 | p < 0,10 |
| ECC | 0,214 | 0,085 | p < 0,10 |
| Uwiano wa deni | −0,283 | 0,088 | p < 0,01 |
| Faida | 0,472 | 0,117 | p < 0,01 |
| Fursa za ukuaji | 0,171 | 0,072 | p < 0,05 |
Modeli ya kizingiti inaonyesha kwamba ujanibishaji wa kidijitali una kigawo chanya katika maeneo yote mawili, lakini kigawo hupungua baada ya kizingiti.
Athari ya ujanibishaji wa kidijitali inayotegemea rejimu
Katika uainishaji wa Jedwali 10 la chanzo, vigawo ni 0,405 katika rejimu ya low-DIG na 0,162 katika rejimu ya high-DIG:
| Rejimu | Kigawo cha DIG | Kiwango cha p |
|---|---|---|
| DIG ≤ 0,37 | 0,405 | p < 0,01 |
| DIG > 0,37 | 0,162 | p < 0,10 |
Kwa hiyo, katika kampuni zilizofikia ukomavu mkubwa wa kidijitali, uhusiano wa ujanibishaji wa kidijitali na thamani ya kampuni bado ni chanya lakini dhaifu zaidi. Usemi “mapato ya pembezoni yanayopungua” unatokana na tofauti hii ya vigawo.
Ujanibishaji mdogo wa kidijitali: DIG ≤ 0,37 → uhusiano chanya wenye mteremko mkali zaidi, kigawo 0,405.
Kizingiti: DIG = 0,37.
Ujanibishaji mkubwa wa kidijitali: DIG > 0,37 → uhusiano chanya wenye mteremko bapa zaidi, kigawo 0,162.
Mabadiliko ya uwezo wa biashara ya kielektroniki kulingana na rejimu
Modeli inayotenganisha uhusiano wa uwezo wa biashara ya kielektroniki na thamani ya kampuni kulingana na rejimu ya ukomavu wa kidijitali:
\[ FV_{it} = \alpha + \beta_1 ECC_{it}I(DIG_{it}\leq\theta) + \beta_2 ECC_{it}I(DIG_{it}>\theta) + \beta_3 DIG_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
| Kigezo | Kigawo | Matokeo |
|---|---|---|
| ECC × (DIG ≤ 0,37) | 0,118 | Hakina maana ya kitakwimu |
| ECC × (DIG > 0,37) | 0,291 | p < 0,01 |
Kulingana na tafsiri ya chanzo, kampuni zenye ukomavu mdogo wa kidijitali huenda zisiwe na miundombinu ya kiufundi na ya shirika inayohitajika kutumia kikamilifu fursa za biashara ya kielektroniki. Katika ukomavu mkubwa wa kidijitali, kugeuza miundombinu iliyopo kuwa michakato ya kibiashara kunaweza kuwa na ufanisi zaidi.
Kielelezo 1 kinaonyesha nini?
Mhimili x wa Kielelezo 1 cha chanzo unaonyesha fahirisi ya ujanibishaji wa kidijitali, na mhimili y unaonyesha thamani ya kampuni iliyopimwa kwa Tobin's Q. Kuna mstari wima wa kizingiti katika DIG=0,37. Mstari wa urejeshi wa buluu chini ya kizingiti ni mkali zaidi, huku mstari mwekundu juu ya kizingiti ukiwa bapa zaidi. Kielelezo hakiungi mkono hitimisho kwamba “katika ujanibishaji mkubwa wa kidijitali uhusiano hugeuka kuwa hasi”; kinaunga mkono kupungua kwa mteremko chanya.
Kielelezo 2 kinaonyesha nini?
Kielelezo 2 cha chanzo kinalinganisha viwango vya chini na vya juu vya uwezo wa biashara ya kielektroniki katika mhimili wa ujanibishaji wa kidijitali. Katika eneo la low-DIG, mistari miwili iko karibu zaidi; katika eneo la high-DIG, mstari wa ECC ya juu hupanda kwa kasi zaidi na kutengana. Hivyo grafu inaunga mkono kwa kuona mwingiliano wa 0,291 wa rejimu ya juu katika Jedwali 11.
Uchambuzi wa uthabiti 1: ROA
| Hali | Kigawo |
|---|---|
| DIG ≤ 0,360 | 0,031 *** |
| DIG > 0,360 | 0,012 * |
| ECC | 0,018 ** |
Wakati utendaji wa kampuni unapimwa kwa ROA badala ya Tobin's Q, uhusiano katika rejimu ya ujanibishaji mdogo wa kidijitali bado huwa mkubwa zaidi.
Uchambuzi wa uthabiti 2: vigezo elezi vilivyocheleweshwa
| Hali | Kigawo |
|---|---|
| DIG(t−1) ≤ 0,350 | 0,351 *** |
| DIG(t−1) > 0,350 | 0,141 * |
| ECC(t−1) | 0,186 ** |
Uchambuzi huu ulitumia uchunguzi 1620. Vigezo vilivyocheleweshwa ni udhibiti unaolenga kupunguza uwezekano kwamba utendaji wa sasa unaathiri uamuzi wa ujanibishaji wa kidijitali kwa wakati huohuo; hata hivyo, chanzo kinasema kwamba hatua hii haithibitishi usababisho kwa uhakika.
Uchambuzi wa uthabiti 3: kiashiria mbadala cha ujanibishaji wa kidijitali
Wakati ukubwa wa mali zisizoshikika pekee unatumiwa badala ya DIG, thamani ya kizingiti katika skeli yake yenyewe ya kigezo ni 0,080. Kigawo chini ya kizingiti ni 0,284, juu ya kizingiti ni 0,119 na kigawo cha ECC ni 0,203. Mwelekeo na muundo wa “uhusiano mkubwa zaidi katika rejimu ya chini” vinabaki.
Matokeo yanayoungwa mkono na utafiti
- Ujanibishaji wa kidijitali una uhusiano chanya na thamani ya kampuni katika kampuni zisizo za kifedha za GCC zilizochunguzwa.
- Uhusiano si wa mstari na hubadilika kulingana na rejimu ya ukomavu wa kidijitali.
- Kizingiti chenye maana kimebainishwa katika DIG=0,37.
- Kigawo kinachohusisha ujanibishaji wa kidijitali na thamani ya kampuni ni kikubwa zaidi katika rejimu ya chini kuliko katika rejimu ya juu.
- Uwezo wa biashara ya kielektroniki una uhusiano chanya na thamani ya kampuni katika modeli ya msingi.
- Uhusiano wa uwezo wa biashara ya kielektroniki huimarika waziwazi katika rejimu ya ujanibishaji mkubwa wa kidijitali.
- Uchambuzi wa uthabiti kwa ROA, vigezo vilivyocheleweshwa na kiashiria mbadala cha ujanibishaji wa kidijitali huhifadhi muundo mkuu usio wa mstari.
Matokeo yasiyoungwa mkono na utafiti
- Haijaonyeshwa kwamba DIG=0,37 ni kizingiti cha ulimwengu wote cha ujanibishaji wa kidijitali kwa sekta zote, nchi zote au vipindi vya baadaye.
- Thamani DIG=0,37 haiwezi kutafsiriwa kama “%37 ujanibishaji wa kidijitali”.
- Haiwezi kuhitimishwa kwamba ujanibishaji mkubwa wa kidijitali hupunguza thamani ya kampuni; kigawo hubaki chanya.
- Haijaonyeshwa kwamba ujanibishaji wa kidijitali unasababisha kwa uhakika mabadiliko ya thamani ya kampuni.
- ECC si kipimo cha moja kwa moja cha kiasi cha mauzo mtandaoni au matumizi halisi ya teknolojia ya biashara ya kielektroniki.
- Matokeo hayajatumika kwa taasisi za kifedha.
- Haijaonyeshwa kwamba thamani ileile ya kizingiti inaweza kuhamishwa moja kwa moja kwa uchumi nje ya GCC.
Maana kwa usimamizi
Kulingana na tafsiri ya chanzo, mabadiliko ya kidijitali hayapaswi kuonekana kama mchakato wa hatua moja unaotegemea tu kukusanya miundombinu. Kampuni zilizo katika hatua za mwanzo za ujanibishaji wa kidijitali zinaweza kuona uhusiano wa juu zaidi wa thamani ya pembezoni kutoka kwa miundombinu ya kiteknolojia na uwekezaji wa kidijitali.
Katika ukomavu wa juu zaidi wa kidijitali, badala ya kufanya tu uwekezaji mpya wa teknolojia, kutumia miundombinu iliyopo pamoja na biashara ya kielektroniki, ujumuishaji wa kiutendaji, mwingiliano wa wateja na uwezo wa shirika huwa muhimu zaidi.
Maana kwa sera
Utafiti unapendekeza kwamba sera za mabadiliko ya kidijitali zisilenge tu upanuzi wa miundombinu; zinapaswa pia kusaidia ujuzi wa kidijitali, maendeleo ya uwezo wa shirika, ubunifu na uwezo wa kampuni kubadilisha rasilimali za kidijitali kuwa matokeo ya kibiashara.
Vikwazo
Kizuizi cha kwanza ni kipimo. DIG na ECC ni fahirisi changamani za kiwakilishi zilizoundwa kutoka viashiria vya kihasibu na utendaji, si kutoka rekodi za moja kwa moja za matumizi ya teknolojia ya kidijitali au shughuli za biashara ya kielektroniki. Viashiria hivi havinasi vipengele vyote vya mabadiliko ya kidijitali.
Kizuizi cha pili ni sampuli. Ni kampuni zisizo za kifedha tu zilizoorodheshwa katika nchi za GCC zilizotathminiwa. Ujumlishaji wa matokeo kwa taasisi za kifedha, kampuni zisizo za umma au maeneo mengine ya kijiografia unahitaji kupimwa tofauti.
Kizuizi cha tatu ni utofauti wa nchi. Kizingiti kimekadiriwa katika kiwango cha kampuni; hakuna vizingiti tofauti vya kitaifa vilivyohesabiwa kwa Saudi Arabia, UAE, Qatar, Kuwait, Oman na Bahrain.
Kizuizi cha nne ni usababisho. Ingawa vigezo vilivyocheleweshwa husaidia kupunguza usababisho wa kinyume, haviondoi endogeneity kikamilifu. Mwandishi anasema kuwa katika siku zijazo vigezo ala au miundo ya nusu-majaribio inaweza kutumika.
Kizuizi cha tano ni kwamba utafiti haupimi moja kwa moja vipengele maalumu vya ujanibishaji wa kidijitali, kama matumizi ya akili bandia au viashiria vya kina zaidi vya miundombinu ya kiteknolojia. Chanzo kinapendekeza kutumia katika siku zijazo viashiria vya kina zaidi vya kupitishwa kwa teknolojia ya kidijitali na akili bandia.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Digitalization, E-Commerce Capability, and Firm Value in GCC Countries: Evidence from a Panel Threshold Model.
Mwandishi: Noura Ben Mbarek.
Taasisi: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Jarida: Economies.
Mchapishaji: MDPI.
Rekodi ya kibibliografia: Economies, 2026, 14(7), 265.
DOI: 10.3390/economies14070265.
Mchakato wa uchapishaji: Imepokelewa: 16 Mei 2026; imerekebishwa: 22 Juni 2026; imekubaliwa: 2 Julai 2026; imechapishwa: 7 Julai 2026.
Aina ya chanzo: Makala asilia ya utafiti iliyopitiwa na rika na yenye ufikiaji wazi.
Leseni: Creative Commons Attribution (CC BY).
Data kuu: Uchunguzi 1820 wa kampuni-mwaka kutoka kampuni 200 za umma zisizo za kifedha nchini Saudi Arabia, Falme za Kiarabu, Qatar, Kuwait, Oman na Bahrain katika kipindi cha 2015–2024.
Chanzo cha data za kifedha: Datastream; inapohitajika, ripoti za kifedha za kila mwaka za kampuni.
Mbinu kuu: Urejeshi wa paneli wenye athari zisizobadilika za kampuni na mwaka; urejeshi wa kizingiti cha paneli wa Hansen; fahirisi za DIG na ECC zinazotegemea PCA; jaribio la bootstrap la umuhimu wa kizingiti; makosa sanifu thabiti yaliyopangwa kwa makundi katika kiwango cha kampuni.
Ufadhili: Utafiti uliungwa mkono na Imam Mohammad Ibn Saud Islamic University (IMSIU), Deanship of Scientific Research kwa nambari ya ruzuku IMSIU-DDRSP2604.
Kamati ya maadili: Haitumiki.
Ridhaa yenye taarifa: Haitumiki.
Upatikanaji wa data: Chanzo kinasema kwamba michango asilia ya utafiti imo ndani ya makala na kwamba maswali ya ziada yanaweza kuelekezwa kwa mwandishi.
Mgongano wa maslahi: Mwandishi hakuripoti mgongano wa maslahi.
Michango ya mwandishi: Chanzo hakina sehemu tofauti ya CRediT “Author Contributions”; utafiti una mwandishi mmoja.
Kizuizi kikuu cha kimbinu: Matokeo ni mahusiano ya uchunguzi katika kiwango cha kampuni. Viwakilishi vya DIG na ECC vinavyotegemea uhasibu si matumizi ya moja kwa moja ya teknolojia ya kidijitali; vigezo vilivyocheleweshwa haviondoi endogeneity kikamilifu; kizingiti hakipaswi kutafsiriwa kama kizingiti cha ulimwengu wote kwa uchumi au sekta zote za GCC.
Maelezo ya ujenzi upya wa taswira: Kielelezo 1 cha chanzo kinaonyesha mabadiliko ya miteremko ya thamani ya kampuni chini na juu ya mstari wa kizingiti DIG=0,37; Kielelezo 2 kinaonyesha tofauti ya uwezo wa biashara ya kielektroniki katika rejimu za ukomavu mdogo na mkubwa wa kidijitali. Vielelezo vyote viwili vinafaa kuchorwa upya kwa Verianla kama grafu asilia huku vigawo vya chanzo vikihifadhiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *