


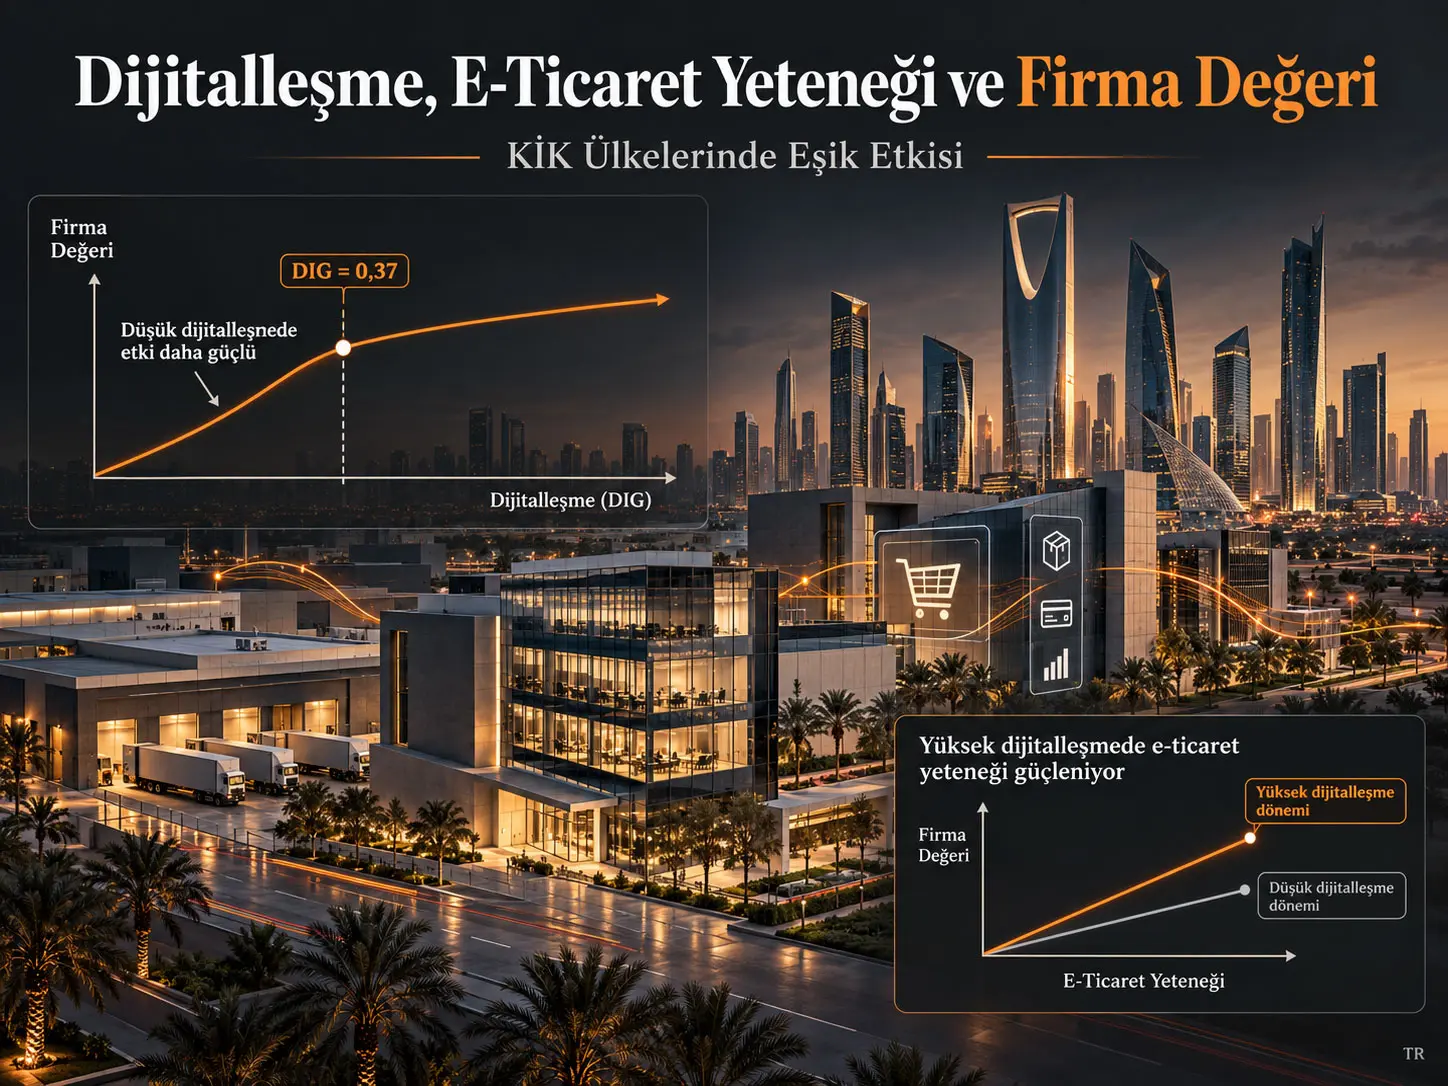
Panel eşik regresyonu, bir açıklayıcı değişken ile sonuç değişkeni arasındaki ilişkinin belirli bir eşik değerinin altında ve üstünde farklı katsayılara sahip olup olmadığını sınayan doğrusal olmayan bir panel veri yöntemidir. Bu çalışma, 2015–2024 döneminde Körfez İşbirliği Konseyi ülkelerinde borsaya kote 200 finans dışı şirketten oluşan 1820 firma-yıl gözlemi üzerinde dijitalleşme, e-ticaret yeteneği ve firma değeri arasındaki ilişkiyi bu yöntemle incelemektedir. Firma değeri Tobin's Q ile; dijitalleşme (DIG) ve e-ticaret yeteneği (ECC) ise temel bileşen analiziyle oluşturulmuş bileşik indekslerle ölçülmektedir.
Ana sonuç, dijitalleşmenin firma değeriyle pozitif ilişkili olmakla birlikte ilişkinin şirketin dijital olgunluk seviyesine göre değişmesidir. Çalışma DIG = 0,37 düzeyinde anlamlı bir eşik belirlemektedir. Rejim-bağımlı modelde dijitalleşme katsayısı eşik altında 0,405 iken eşik üzerinde 0,162'ye düşmektedir. Bu durum, dijitalleşmenin değerle ilişkisinin ortadan kalktığını değil, yüksek dijital olgunluk aşamasında ilave dijital yatırımın marjinal ilişkisinin zayıfladığını göstermektedir.
E-ticaret yeteneği için farklı bir örüntü ortaya çıkmaktadır. ECC'nin firma değeriyle ilişkisi düşük dijitalleşme rejiminde istatistiksel olarak anlamlı değildir; yüksek dijitalleşme rejiminde ise ECC × yüksek-DIG katsayısı 0,291 ve p < 0,01'dir. Bulgular, dijital altyapı ile e-ticaret gibi tamamlayıcı operasyonel yeteneklerin birbirinin yerine geçen unsurlar değil, belirli bir dijital olgunluk düzeyinden sonra birlikte değer üreten yetenekler olabileceğini göstermektedir.
Çalışmanın temel sınırı, DIG ve ECC'nin doğrudan teknolojik kullanım ölçümleri olmamasıdır. DIG, maddi olmayan duran varlık yoğunluğu ile Ar-Ge yoğunluğundan; ECC ise satış büyümesi ile aktif devir hızından türetilmiştir. Ayrıca çalışma gözlemsel panel verisine dayanır. Gecikmeli değişkenlerle yapılan sağlamlık analizleri ters nedensellik kaygısını azaltmakla birlikte kesin nedensel etki kurmamaktadır.
Araştırmanın temel problemi
Dijitalleşmenin şirket performansını artırdığına ilişkin geniş bir literatür bulunmasına rağmen, birçok analiz ilişkinin doğrusal olduğunu varsayar. Böyle bir varsayım, dijital yatırımdaki her ek artışın benzer büyüklükte değer üretmesini ima eder.
Kaynak çalışma ise dijital dönüşümün farklı aşamalarında aynı yatırımın aynı ekonomik karşılığı üretmeyebileceğini savunmaktadır. Dijitalleşmenin erken aşamalarında bilgi işleme, koordinasyon, operasyonel verimlilik ve pazar erişimindeki kazanımlar yüksek olabilir. Daha ileri aşamalarda ise sistem entegrasyonu, organizasyonel karmaşıklık, çalışan eğitimi, siber güvenlik, bakım ve koordinasyon maliyetleri ilave yatırımların marjinal değerini azaltabilir.
İkinci problem, e-ticaret yeteneğinin teknolojik altyapıdan bağımsız biçimde değerlendirilmesidir. Bir firma güçlü çevrim içi satış veya dijital ticaret yeteneğine sahip olmaya çalışsa bile, yeterli dijital altyapı ve kurumsal hazırlık olmadan bu kapasiteyi firma değerine dönüştüremeyebilir.
Kuramsal çerçeve
Çalışma dijitalleşmenin firma performansındaki rolünü ağırlıklı olarak kaynak temelli görüş (Resource-Based View) üzerinden açıklamaktadır. Bu yaklaşımda dijital altyapı, veri işleme, dijital platformlar, teknolojik bilgi ve inovasyon kapasitesi firma için stratejik kaynaklar olarak değerlendirilir.
Ancak yalnız kaynağa sahip olmak yeterli değildir. Şirketin bu kaynakları ticari süreçlere dönüştürme kapasitesi de önemlidir. E-ticaret yeteneği bu nedenle operasyonel tamamlayıcı yetenek olarak ele alınmaktadır.
Araştırma hipotezleri
| Hipotez | Kaynakta sınanan önerme |
|---|---|
| H1 | Dijitalleşme firma performansıyla pozitif ilişkilidir. |
| H2 | Dijitalleşmenin pozitif ilişkisi belirli bir dijitalleşme eşiğinden sonra zayıflar. |
| H3 | E-ticaret yeteneği firma performansıyla pozitif ilişkilidir. |
| H4 | E-ticaret yeteneğinin pozitif ilişkisi yüksek dijitalleşme düzeylerinde daha güçlüdür. |
DIG = 0,37 eşiği ne anlama geliyor?
DIG = 0,37, PCA ile oluşturulan ve standartlaştırılmış dijitalleşme indeksinin firma-yıl gözlemlerini iki rejime ayıran ekonometrik eşik değeridir. Bu değer “firmanın %37 oranında dijitalleştiği” anlamına gelmez. Çalışmada DIG ≤ 0,37 düşük dijitalleşme rejimi, DIG > 0,37 ise yüksek dijitalleşme rejimi olarak kullanılmış ve dijitalleşmenin firma değeriyle ilişkili katsayısının bu iki bölgede farklı olduğu gösterilmiştir.
Örneklem
| Ülke | Firma sayısı | Firma-yıl gözlemi |
|---|---|---|
| Toplam | 200 | 1820 |
| Suudi Arabistan | 72 | 610 |
| Birleşik Arap Emirlikleri | 34 | 280 |
| Katar | 28 | 230 |
| Kuveyt | 26 | 215 |
| Umman | 24 | 200 |
| Bahreyn | 16 | 145 |
Panel dengesizdir; her firma bütün yıllarda gözlenmemiştir. Bunun nedenleri arasında farklı halka arz/listelenme tarihleri, finansal raporlama boşlukları ve özellikle maddi olmayan duran varlıklar ile Ar-Ge harcamaları gibi dijitalleşme indeksinin kurulması için gereken değişkenlerin eksikliği bulunmaktadır.
Sektörel yapı
Örneklemde 42 imalat şirketi, 38 tüketici malları ve hizmetleri şirketi, 34 sanayi şirketi, 26 gayrimenkul ve inşaat şirketi, 18 enerji ve kamu hizmetleri şirketi, 14 telekomünikasyon şirketi, 10 sağlık şirketi, sekiz teknoloji şirketi ve diğer finans dışı alanlardan 10 şirket bulunmaktadır.
Finansal kurumlar, farklı düzenleyici ortamları ve bilanço yapıları nedeniyle örneklem dışında bırakılmıştır.
Firma değeri nasıl ölçüldü?
Temel bağımlı değişken firma değeridir ve Tobin's Q ile yaklaşık olarak ölçülmektedir:
\[ FV_{it} = \frac{\text{Özsermayenin piyasa değeri}+\text{Toplam borç}} {\text{Toplam varlıklar}} \]
Tobin's Q şirketin piyasa değerlemesini bilanço büyüklüğüyle ilişkilendirir. Sağlamlık analizinde firma performansı için alternatif sonuç değişkeni olarak aktif kârlılığı, yani Return on Assets (ROA), kullanılmıştır.
Dijitalleşme endeksi neyi ölçüyor?
Dijitalleşme indeksi (DIG), doğrudan belirli bir teknoloji kullanımının ölçüsü değildir. İki muhasebe tabanlı göstergeye dayanır:
- INTAN: maddi olmayan duran varlıkların toplam varlıklara oranı.
- RD: Ar-Ge harcamalarının toplam satışlara oranı.
Kaynak, maddi olmayan duran varlıkların yazılım, dijital platform, veri tabanı ve başka teknoloji bağlantılı yatırımları; Ar-Ge harcamalarının ise yeni teknolojik yetenek ve inovasyon geliştirme faaliyetlerini yaklaşık olarak temsil ettiğini belirtmektedir.
Bu nedenle DIG en doğru biçimde firmanın göreli dijital yatırım yoğunluğu ve dijital hazırlığını yaklaşık temsil eden bir indeks olarak okunmalıdır.
E-ticaret yeteneği nasıl ölçüldü?
E-ticaret yeteneği indeksi (ECC) iki göstergeden oluşturulmuştur:
- SG: toplam satışlardaki yıllık yüzde değişim.
- AT: toplam satışların toplam varlıklara oranı olan aktif devir hızı.
Kaynak, bu yapının doğrudan e-ticaret teknolojisi benimsenmesini değil, dijital ticaret ortamında ölçeklenme, satış üretme ve varlıkları ticari faaliyette kullanma başarısını yaklaşık olarak temsil ettiğini belirtmektedir. Bu nedenle ECC'nin “bir şirket kaç e-ticaret sistemi kullanıyor?” gibi doğrudan teknolojik bir gösterge olmadığı özellikle korunmalıdır.
PCA ile bileşik indeks oluşturma
DIG ve ECC'nin her biri için giriş değişkenleri önce standartlaştırılmış, daha sonra temel bileşen analizi (Principal Component Analysis, PCA) uygulanmıştır. Her indeks için ilk temel bileşen tutulmuştur.
| İndeks | Bileşen | Yük | Özdeğer | Açıklanan varyans |
|---|---|---|---|---|
| DIG | INTAN | 0,68 | 1,84 | %92 |
| DIG | RD | 0,62 | ||
| ECC | SG | 0,64 | 1,66 | %83 |
| ECC | AT | 0,59 |
Kaiser–Meyer–Olkin değeri DIG için 0,61, ECC için 0,58'dir. Bartlett küresellik testlerinde her iki indeks için p=0,000 raporlanmıştır. Kaynak, KMO değerlerinin 0,50'nin üzerinde ve Bartlett testlerinin anlamlı olması nedeniyle PCA uygulamasını uygun görmektedir.
Tanımlayıcı istatistikler
| Değişken | Ortalama | Medyan | Std. sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| Firma değeri, Tobin's Q | 1,45 | 1,32 | 0,72 | 0,58 | 3,90 |
| DIG | 0 | −0,05 | 1,02 | −2,10 | 2,85 |
| ECC | 0 | 0,02 | 0,98 | −2,35 | 2,60 |
| Firma büyüklüğü | 15,8 | 15,6 | 1,2 | 13,1 | 18,9 |
| Kaldıraç | 0,42 | 0,40 | 0,18 | 0,05 | 0,88 |
| ROA | 0,085 | 0,078 | 0,065 | −0,12 | 0,28 |
| Büyüme fırsatları | 2,10 | 1,85 | 1,30 | 0,60 | 6,50 |
DIG ve ECC PCA öncesinde standartlaştırılmış bileşenlerden türetildiği için sıfır çevresinde merkezlenmektedir. Pozitif indeks değerleri örneklem ortalamasının üzerinde, negatif değerler altında konumu ifade etmektedir.
E-ticaret yeteneği hangi dijitalleşme düzeyinde firma değeriyle daha güçlü ilişkili?
E-ticaret yeteneği firma değeriyle yüksek dijitalleşme rejiminde daha güçlü ilişkilidir. DIG ≤ 0,37 bölgesinde ECC etkileşim katsayısı 0,118 olup istatistiksel olarak anlamlı değildir; DIG > 0,37 bölgesinde katsayı 0,291'e yükselmekte ve p < 0,01 düzeyinde anlamlı olmaktadır. Bu sonuç, teknolojik altyapı ile operasyonel e-ticaret yeteneği arasında kaynakta öne sürülen tamamlayıcılık yorumunu desteklemektedir.
Çalışmanın Yöntemi ve Bulguları
Kontrol değişkenleri
Ekonometrik modellerde firma büyüklüğü, kaldıraç, kârlılık ve büyüme fırsatları kontrol edilmektedir:
- SIZE: toplam varlıkların doğal logaritması.
- LEV: toplam borcun toplam varlıklara oranı.
- PROF / ROA: net gelirin toplam varlıklara oranı.
- GROWTH / MTB: piyasa değerinin defter değerine oranı.
Firma sabit etkileri gözlenmeyen ve zaman içinde değişmeyen firma özelliklerini; yıl sabit etkileri ise ortak makroekonomik ve zamansal şokları kontrol etmek amacıyla modele dâhil edilmiştir.
Temel sabit etkiler modeli
Kaynağın temel panel modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} + \beta_2 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
Burada \(FV_{it}\) firma değerini, \(DIG_{it}\) dijitalleşme indeksini, \(ECC_{it}\) e-ticaret yeteneği indeksini, \(X_{it}\) kontrol değişkenleri vektörünü, \(\mu_i\) firma sabit etkisini, \(\lambda_t\) yıl sabit etkisini ve \(\varepsilon_{it}\) hata terimini gösterir.
Hausman testi sabit etkiler ile rassal etkiler arasında seçim için kullanılmış; \(\chi^2=27,84\) ve p<0,01 sonucu nedeniyle rassal etkiler tutarlılığı reddedilmiş ve sabit etkiler yaklaşımı tercih edilmiştir.
Temel doğrusal sonuçlar
| Değişken | Model 2 | Model 3 |
|---|---|---|
| DIG | 0,285 ** | 0,241 ** |
| ECC | — | 0,198 * |
| Kaldıraç | −0,298 *** | −0,276 ** |
| Kârlılık | 0,497 *** | 0,462 *** |
| Büyüme fırsatları | 0,176 ** | 0,165 ** |
| Gözlem | 1820 | 1820 |
| R² | 0,347 | 0,382 |
Doğrusal temel model hem DIG hem ECC için pozitif ilişki vermektedir. Ancak bu model dijital olgunluğa bağlı farklılaşmayı göstermez; bunun için eşik modeli kullanılmıştır.
Panel eşik modeli
Kaynakta kullanılan eşik modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} I(DIG_{it}\leq\theta) + \beta_2 DIG_{it} I(DIG_{it}>\theta) + \beta_3 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
\(\theta\) veri tarafından belirlenen dijitalleşme eşiğidir. \(I(\cdot)\) gösterge fonksiyonu gözlemi eşik altı veya eşik üstü rejime atar. Eşik, artık kareler toplamını en aza indiren değer olarak Hansen yöntemine göre tahmin edilmiştir.
Bootstrap eşik testi F=15,94 ve p=0,005 vererek doğrusal tek-rejim hipotezini reddetmiştir.
| Değişken | Katsayı | Standart hata | İstatistiksel durum |
|---|---|---|---|
| DIG ≤ 0,37 | 0,398 | 0,128 | p < 0,01 |
| DIG > 0,37 | 0,167 | 0,092 | p < 0,10 |
| ECC | 0,214 | 0,085 | p < 0,10 |
| Kaldıraç | −0,283 | 0,088 | p < 0,01 |
| Kârlılık | 0,472 | 0,117 | p < 0,01 |
| Büyüme fırsatları | 0,171 | 0,072 | p < 0,05 |
Eşik modeli dijitalleşmenin her iki bölgede de pozitif katsayıya sahip olduğunu fakat katsayının eşik sonrasında küçüldüğünü göstermektedir.
Rejim-bağımlı dijitalleşme etkisi
Kaynağın Tablo 10 spesifikasyonunda katsayılar düşük-DIG rejiminde 0,405 ve yüksek-DIG rejiminde 0,162'dir:
| Rejim | DIG katsayısı | p düzeyi |
|---|---|---|
| DIG ≤ 0,37 | 0,405 | p < 0,01 |
| DIG > 0,37 | 0,162 | p < 0,10 |
Bu nedenle yüksek dijital olgunluğa ulaşan firmalarda dijitalleşmenin firma değeriyle ilişkisi hâlâ pozitiftir fakat daha zayıftır. “Azalan marjinal getiri” ifadesi bu katsayı farkına dayanır.
Düşük dijitalleşme: DIG ≤ 0,37 → daha dik pozitif ilişki, katsayı 0,405.
Eşik: DIG = 0,37.
Yüksek dijitalleşme: DIG > 0,37 → daha yatık pozitif ilişki, katsayı 0,162.
E-ticaret yeteneğinin rejime göre değişimi
E-ticaret yeteneğinin firma değeriyle ilişkisini dijital olgunluk rejimine göre ayıran model:
\[ FV_{it} = \alpha + \beta_1 ECC_{it}I(DIG_{it}\leq\theta) + \beta_2 ECC_{it}I(DIG_{it}>\theta) + \beta_3 DIG_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
| Değişken | Katsayı | Sonuç |
|---|---|---|
| ECC × (DIG ≤ 0,37) | 0,118 | İstatistiksel olarak anlamlı değil |
| ECC × (DIG > 0,37) | 0,291 | p < 0,01 |
Kaynağın yorumuna göre düşük dijital olgunluğa sahip firmalar, e-ticaret fırsatlarını bütünüyle kullanmak için gerekli teknik ve organizasyonel altyapıya sahip olmayabilir. Yüksek dijital olgunlukta ise mevcut altyapının ticari süreçlere dönüştürülmesi daha etkili hâle gelebilir.
Şekil 1 ne gösteriyor?
Kaynak Şekil 1'in x ekseni dijitalleşme indeksini, y ekseni Tobin's Q ile ölçülen firma değerini göstermektedir. DIG=0,37'de dikey eşik çizgisi yer alır. Eşik altındaki mavi regresyon çizgisi belirgin biçimde daha dik, eşik üzerindeki kırmızı çizgi daha yatıktır. Şekil, “yüksek dijitalleşmede ilişki negatife dönüyor” sonucunu değil, pozitif eğimin küçüldüğünü destekler.
Şekil 2 ne gösteriyor?
Kaynak Şekil 2, e-ticaret yeteneğinin düşük ve yüksek düzeylerini dijitalleşme ekseni boyunca karşılaştırmaktadır. Düşük-DIG alanında iki çizgi birbirine daha yakınken, yüksek-DIG alanında yüksek ECC çizgisi daha hızlı yükselerek ayrışmaktadır. Grafik böylece Tablo 11'deki 0,291'lik yüksek-rejim etkileşimini görsel olarak desteklemektedir.
Sağlamlık analizi 1: ROA
| Koşul | Katsayı |
|---|---|
| DIG ≤ 0,360 | 0,031 *** |
| DIG > 0,360 | 0,012 * |
| ECC | 0,018 ** |
Firma performansı Tobin's Q yerine ROA ile ölçüldüğünde de düşük dijitalleşme rejimindeki ilişki daha güçlü kalmıştır.
Sağlamlık analizi 2: gecikmeli açıklayıcı değişkenler
| Koşul | Katsayı |
|---|---|
| DIG(t−1) ≤ 0,350 | 0,351 *** |
| DIG(t−1) > 0,350 | 0,141 * |
| ECC(t−1) | 0,186 ** |
Bu analizde 1620 gözlem kullanılmıştır. Gecikmeli değişkenler mevcut performansın aynı anda dijitalleşme kararını etkilemesi olasılığını azaltmaya yönelik bir kontroldür; ancak kaynak bunun nedenselliği kesin olarak kurmadığını belirtmektedir.
Sağlamlık analizi 3: alternatif dijitalleşme göstergesi
DIG yerine yalnız maddi olmayan duran varlık yoğunluğu kullanıldığında eşik değeri kendi değişken ölçeğinde 0,080 bulunmuştur. Eşik altı katsayı 0,284, eşik üstü katsayı 0,119 ve ECC katsayısı 0,203'tür. Yön ve “düşük rejimde daha güçlü ilişki” örüntüsü korunmuştur.
Çalışmanın desteklediği sonuçlar
- Dijitalleşme, incelenen finans dışı KİK firmalarında firma değeriyle pozitif ilişkilidir.
- İlişki doğrusal değildir ve dijital olgunluk rejimine göre değişmektedir.
- DIG=0,37 düzeyinde anlamlı bir eşik saptanmıştır.
- Dijitalleşmenin firma değeriyle ilişkili katsayısı düşük rejimde yüksek rejimden daha büyüktür.
- E-ticaret yeteneği temel modelde firma değeriyle pozitif ilişkilidir.
- E-ticaret yeteneğinin ilişkisi yüksek dijitalleşme rejiminde belirgin biçimde güçlenmektedir.
- ROA, gecikmeli değişkenler ve alternatif dijitalleşme göstergesiyle yapılan sağlamlık analizleri ana doğrusal olmayan örüntüyü korumaktadır.
Çalışmanın desteklemediği sonuçlar
- DIG=0,37'nin bütün sektörler, ülkeler veya gelecek dönemler için evrensel bir dijitalleşme eşiği olduğu gösterilmemiştir.
- DIG=0,37 değeri “%37 dijitalleşme” olarak yorumlanamaz.
- Yüksek dijitalleşmenin firma değerini düşürdüğü sonucu çıkarılamaz; katsayı pozitif kalmaktadır.
- Dijitalleşmenin firma değerindeki değişime kesin olarak neden olduğu gösterilmemiştir.
- ECC doğrudan çevrim içi satış hacmi veya gerçek e-ticaret teknolojisi kullanımı ölçümü değildir.
- Sonuçlar finansal kuruluşlara uygulanmamıştır.
- KİK dışındaki ekonomilere aynı eşik değerinin doğrudan aktarılabileceği gösterilmemiştir.
Yönetim açısından anlamı
Kaynağın yorumuna göre dijital dönüşüm tek aşamalı ve yalnız altyapı biriktirmeye dayalı bir süreç olarak görülmemelidir. Dijitalleşmenin erken aşamasındaki şirketler teknolojik altyapı ve dijital yatırımlardan daha yüksek marjinal değer ilişkileri görebilir.
Daha ileri dijital olgunlukta ise yalnız yeni teknoloji yatırımı yapmak yerine mevcut altyapının e-ticaret, operasyonel entegrasyon, müşteri etkileşimi ve organizasyonel yeteneklerle birlikte kullanılması daha önemli hâle gelmektedir.
Politika açısından anlamı
Çalışma, dijital dönüşüm politikalarının yalnız altyapı genişlemesine odaklanmamasını; dijital beceriler, organizasyonel yetenek geliştirme, inovasyon ve şirketlerin dijital kaynakları ticari çıktılara dönüştürme kapasitesini de desteklemesini önermektedir.
Sınırlılıklar
Birinci sınırlılık ölçümdür. DIG ve ECC, doğrudan dijital teknoloji kullanımı veya e-ticaret faaliyeti kayıtlarından değil muhasebe ve performans göstergelerinden oluşturulmuş bileşik proxy indekslerdir. Bu göstergeler dijital dönüşümün bütün boyutlarını yakalamamaktadır.
İkinci sınırlılık örneklemdir. Yalnız KİK ülkelerinde borsaya kote finans dışı firmalar değerlendirilmiştir. Sonuçların finans kuruluşlarına, halka açık olmayan şirketlere veya diğer coğrafyalara genellenmesi ayrıca sınanmalıdır.
Üçüncü sınırlılık ülke heterojenliğidir. Eşik firma düzeyinde tahmin edilmiştir; Suudi Arabistan, BAE, Katar, Kuveyt, Umman ve Bahreyn için ayrı ulusal eşikler hesaplanmamıştır.
Dördüncü sınırlılık nedenselliktir. Gecikmeli değişkenler ters nedenselliği azaltmaya yardımcı olsa da endojenliği bütünüyle çözmez. Yazar gelecekte araç değişken veya yarı deneysel tasarımların kullanılabileceğini belirtmektedir.
Beşinci sınırlılık, çalışmanın yapay zekâ kullanımı veya daha ayrıntılı teknolojik altyapı göstergeleri gibi dijitalleşmenin spesifik alt bileşenlerini doğrudan ölçmemesidir. Kaynak gelecekte daha ayrıntılı dijital teknoloji ve yapay zekâ benimseme göstergelerinin kullanılmasını önermektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Digitalization, E-Commerce Capability, and Firm Value in GCC Countries: Evidence from a Panel Threshold Model.
Yazar: Noura Ben Mbarek.
Kurum: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Dergi: Economies.
Yayınevi: MDPI.
Bibliyografik kayıt: Economies, 2026, 14(7), 265.
DOI: 10.3390/economies14070265.
Yayın süreci: Alındı: 16 Mayıs 2026; revize edildi: 22 Haziran 2026; kabul edildi: 2 Temmuz 2026; yayımlandı: 7 Temmuz 2026.
Kaynak türü: Hakemli, açık erişimli özgün araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Ana veri: 2015–2024 döneminde Suudi Arabistan, Birleşik Arap Emirlikleri, Katar, Kuveyt, Umman ve Bahreyn'deki 200 finans dışı halka açık şirketten 1820 firma-yıl gözlemi.
Finansal veri kaynağı: Datastream; gerekli durumlarda firmaların yıllık finansal raporları.
Ana yöntem: Firma ve yıl sabit etkili panel regresyonu; Hansen panel eşik regresyonu; PCA tabanlı DIG ve ECC indeksleri; bootstrap eşik anlamlılık testi; firma düzeyinde kümelenmiş sağlam standart hatalar.
Finansman: Çalışma Imam Mohammad Ibn Saud Islamic University (IMSIU), Deanship of Scientific Research tarafından IMSIU-DDRSP2604 hibe numarasıyla desteklenmiştir.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Kaynak, çalışmanın özgün katkılarının makale içinde bulunduğunu ve ek soruların yazara yöneltilebileceğini belirtmektedir.
Çıkar çatışması: Yazar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kaynakta ayrı bir CRediT “Author Contributions” bölümü bulunmamaktadır; çalışma tek yazarlıdır.
Temel yöntemsel sınır: Sonuçlar firma düzeyi gözlemsel ilişkileridir. Muhasebe tabanlı DIG ve ECC proxy'leri doğrudan dijital teknoloji kullanımı değildir; gecikmeli değişkenler endojenliği tamamen ortadan kaldırmaz; eşik tüm KİK ekonomileri veya sektörleri için evrensel eşik olarak yorumlanmamalıdır.
Görsel yeniden yapılandırma notu: Kaynak Şekil 1, DIG=0,37 eşik çizgisi altında ve üstünde firma değeri eğimlerinin değişimini; Şekil 2 ise e-ticaret yeteneğinin düşük ve yüksek dijital olgunluk rejimindeki farklılaşmasını göstermektedir. Her iki şekil kaynak katsayıları korunarak Verianla için özgün grafik olarak yeniden çizilmeye uygundur.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir