


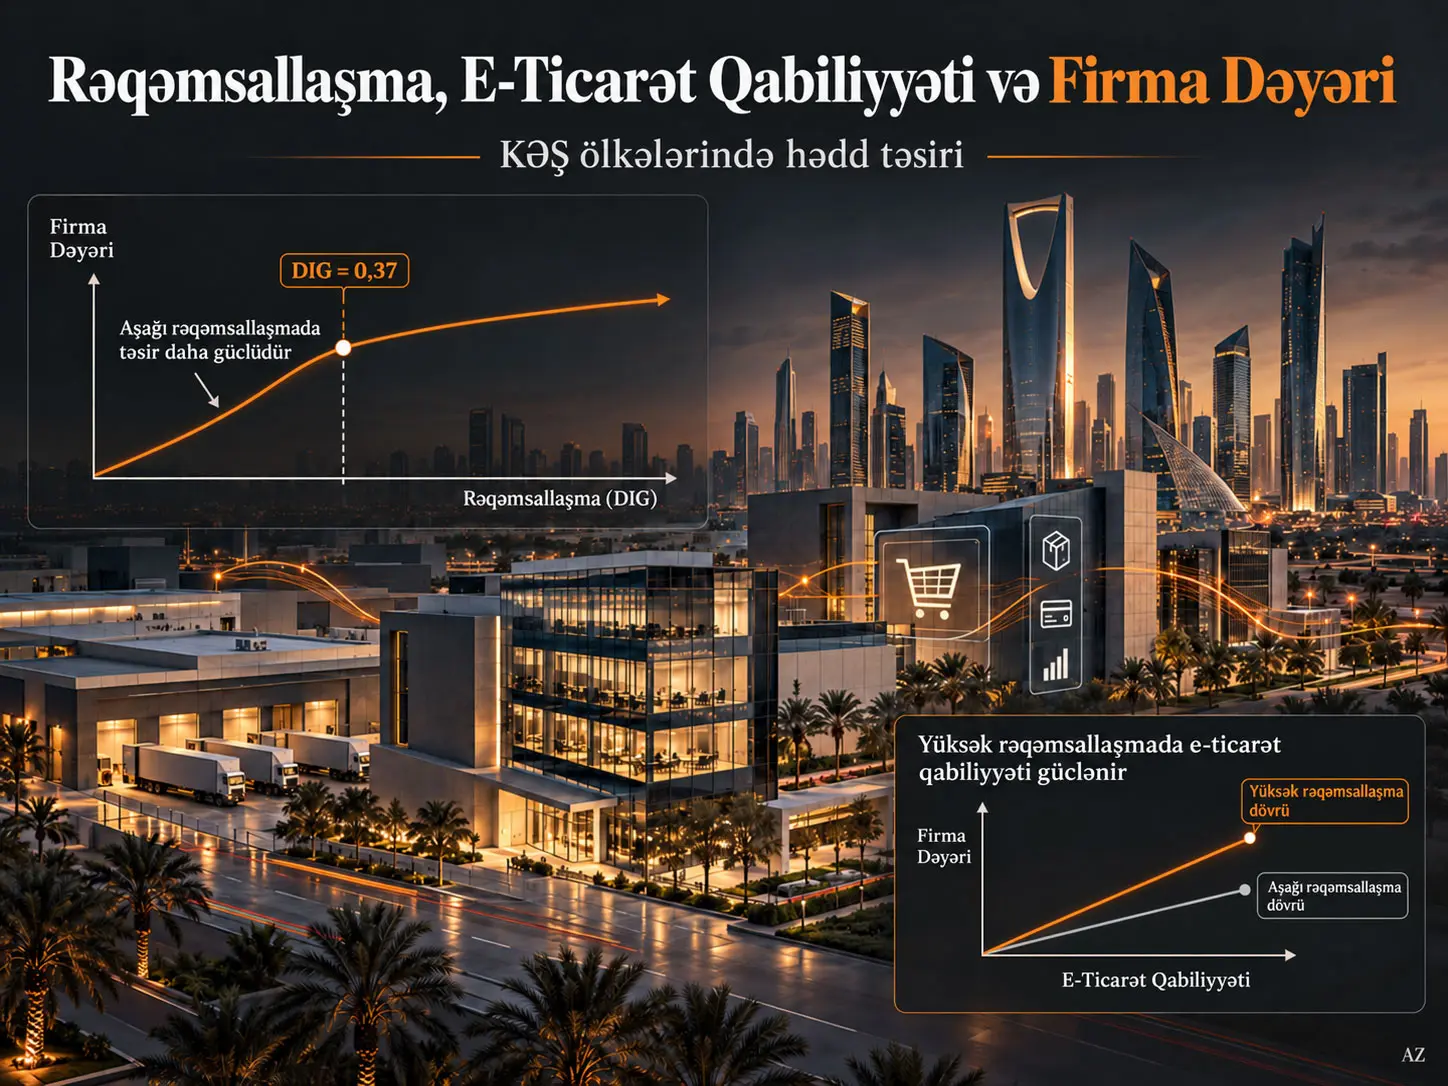
Panel hədd reqressiyası, izah edən dəyişənlə nəticə dəyişəni arasındakı əlaqənin müəyyən hədd dəyərinin aşağısında və yuxarısında fərqli əmsallara malik olub-olmadığını sınayan qeyri-xətti panel məlumat üsuludur. Bu tədqiqat 2015–2024 dövründə Körfəz Əməkdaşlıq Şurası ölkələrində birjada siyahıya alınmış 200 qeyri-maliyyə şirkətindən ibarət 1820 firma-il müşahidəsi üzrə rəqəmsallaşma, e-ticarət qabiliyyəti və firma dəyəri arasındakı əlaqəni bu üsulla araşdırır. Firma dəyəri Tobin's Q ilə; rəqəmsallaşma (DIG) və e-ticarət qabiliyyəti (ECC) isə əsas komponentlər analizi ilə yaradılmış mürəkkəb indekslərlə ölçülür.
Əsas nəticə ondan ibarətdir ki, rəqəmsallaşma firma dəyəri ilə müsbət əlaqəli olsa da, bu əlaqə şirkətin rəqəmsal yetkinlik səviyyəsinə görə dəyişir. Tədqiqat DIG = 0,37 səviyyəsində əhəmiyyətli hədd müəyyən edir. Rejimdən asılı modeldə rəqəmsallaşma əmsalı həddin altında 0,405 olduğu halda, həddin üstündə 0,162-yə düşür. Bu, rəqəmsallaşma ilə dəyər arasındakı əlaqənin aradan qalxdığını deyil, yüksək rəqəmsal yetkinlik mərhələsində əlavə rəqəmsal investisiyanın marjinal əlaqəsinin zəiflədiyini göstərir.
E-ticarət qabiliyyəti üçün fərqli nümunə ortaya çıxır. ECC-nin firma dəyəri ilə əlaqəsi aşağı rəqəmsallaşma rejimində statistik baxımdan əhəmiyyətli deyil; yüksək rəqəmsallaşma rejimində isə ECC × yüksək-DIG əmsalı 0,291 və p < 0,01-dir. Nəticələr göstərir ki, rəqəmsal infrastruktur və e-ticarət kimi tamamlayıcı əməliyyat qabiliyyətləri bir-birini əvəz edən elementlər deyil, müəyyən rəqəmsal yetkinlik səviyyəsindən sonra birlikdə dəyər yaradan qabiliyyətlər ola bilər.
Tədqiqatın əsas məhdudiyyəti DIG və ECC-nin birbaşa texnoloji istifadə ölçüləri olmamasıdır. DIG qeyri-maddi aktivlərin intensivliyi və R&D intensivliyindən; ECC isə satış artımı və aktivlərin dövriyyə sürətindən törədilmişdir. Bundan əlavə, tədqiqat müşahidə xarakterli panel məlumatlarına əsaslanır. Gecikdirilmiş dəyişənlərlə aparılan dayanıqlılıq təhlilləri əks səbəbiyyət narahatlığını azaltsa da, qəti səbəb-nəticə təsiri müəyyən etmir.
Tədqiqatın əsas problemi
Rəqəmsallaşmanın şirkət performansını artırdığına dair geniş ədəbiyyat mövcud olsa da, bir çox təhlil əlaqənin xətti olduğunu fərz edir. Belə fərziyyə rəqəmsal investisiyadakı hər əlavə artımın oxşar ölçüdə dəyər yaratdığını nəzərdə tutur.
Mənbə tədqiqat isə rəqəmsal transformasiyanın fərqli mərhələlərində eyni investisiyanın eyni iqtisadi qarşılığı yaratmaya biləcəyini irəli sürür. Rəqəmsallaşmanın erkən mərhələlərində məlumatın emalı, koordinasiya, əməliyyat səmərəliliyi və bazara çıxış üzrə qazanclar yüksək ola bilər. Daha irəli mərhələlərdə isə sistem inteqrasiyası, təşkilati mürəkkəblik, işçilərin təlimi, kibertəhlükəsizlik, texniki xidmət və koordinasiya xərcləri əlavə investisiyaların marjinal dəyərini azalda bilər.
İkinci problem e-ticarət qabiliyyətinin texnoloji infrastrukturdan müstəqil qiymətləndirilməsidir. Firma güclü onlayn satış və ya rəqəmsal ticarət qabiliyyəti yaratmağa çalışsa belə, yetərli rəqəmsal infrastruktur və təşkilati hazırlıq olmadan bu qabiliyyəti firma dəyərinə çevirə bilməyə bilər.
Nəzəri çərçivə
Tədqiqat rəqəmsallaşmanın firma performansındakı rolunu əsasən resurslara əsaslanan baxış (Resource-Based View) çərçivəsində izah edir. Bu yanaşmada rəqəmsal infrastruktur, məlumat emalı, rəqəmsal platformalar, texnoloji bilik və innovasiya qabiliyyəti firma üçün strateji resurslar kimi qiymətləndirilir.
Lakin yalnız resursa sahib olmaq kifayət deyil. Şirkətin bu resursları kommersiya proseslərinə çevirmək qabiliyyəti də vacibdir. Buna görə e-ticarət qabiliyyəti əməliyyat xarakterli tamamlayıcı qabiliyyət kimi nəzərdən keçirilir.
Tədqiqat hipotezləri
| Hipotez | Mənbədə sınanan müddəa |
|---|---|
| H1 | Rəqəmsallaşma firma performansı ilə müsbət əlaqəlidir. |
| H2 | Rəqəmsallaşmanın müsbət əlaqəsi müəyyən rəqəmsallaşma həddindən sonra zəifləyir. |
| H3 | E-ticarət qabiliyyəti firma performansı ilə müsbət əlaqəlidir. |
| H4 | E-ticarət qabiliyyətinin müsbət əlaqəsi yüksək rəqəmsallaşma səviyyələrində daha güclüdür. |
DIG = 0,37 həddi nə deməkdir?
DIG = 0,37, PCA ilə yaradılmış və standartlaşdırılmış rəqəmsallaşma indeksinin firma-il müşahidələrini iki rejimə ayıran ekonometrik hədd dəyəridir. Bu dəyər “firmanın %37 rəqəmsallaşdığı” demək deyil. Tədqiqatda DIG ≤ 0,37 aşağı rəqəmsallaşma rejimi, DIG > 0,37 isə yüksək rəqəmsallaşma rejimi kimi istifadə edilmiş və rəqəmsallaşmanın firma dəyəri ilə əlaqəli əmsalının bu iki sahədə fərqli olduğu göstərilmişdir.
Nümunə
| Ölkə | Firma sayı | Firma-il müşahidəsi |
|---|---|---|
| Cəmi | 200 | 1820 |
| Səudiyyə Ərəbistanı | 72 | 610 |
| Birləşmiş Ərəb Əmirlikləri | 34 | 280 |
| Qətər | 28 | 230 |
| Küveyt | 26 | 215 |
| Oman | 24 | 200 |
| Bəhreyn | 16 | 145 |
Panel balanslaşdırılmamışdır; hər firma bütün illərdə müşahidə edilməmişdir. Bunun səbəbləri arasında fərqli ilkin kütləvi təklif/listinq tarixləri, maliyyə hesabatlarındakı boşluqlar və xüsusilə qeyri-maddi aktivlər və R&D xərcləri kimi rəqəmsallaşma indeksinin qurulması üçün lazım olan dəyişənlərin çatışmazlığı yer alır.
Sektor strukturu
Nümunədə 42 istehsal şirkəti, 38 istehlak malları və xidmətləri şirkəti, 34 sənaye şirkəti, 26 daşınmaz əmlak və tikinti şirkəti, 18 enerji və kommunal xidmətlər şirkəti, 14 telekommunikasiya şirkəti, 10 səhiyyə şirkəti, səkkiz texnologiya şirkəti və digər qeyri-maliyyə sahələrindən 10 şirkət vardır.
Maliyyə institutları fərqli tənzimləyici mühit və balans strukturlarına görə nümunədən çıxarılmışdır.
Firma dəyəri necə ölçüldü?
Əsas asılı dəyişən firma dəyəridir və Tobin's Q ilə təxmini ölçülür:
\[ FV_{it} = \frac{\text{Özsermayenin piyasa değeri}+\text{Toplam borç}} {\text{Toplam varlıklar}} \]
Tobin's Q şirkətin bazar qiymətləndirilməsini balans ölçüsü ilə əlaqələndirir. Dayanıqlılıq təhlilində firma performansı üçün alternativ nəticə dəyişəni kimi aktivlərin gəlirliliyi, yəni Return on Assets (ROA), istifadə edilmişdir.
Rəqəmsallaşma indeksi nəyi ölçür?
Rəqəmsallaşma indeksi (DIG) müəyyən texnologiyanın istifadəsinin birbaşa ölçüsü deyil. İki mühasibat əsaslı göstəriciyə söykənir:
- INTAN: qeyri-maddi aktivlərin ümumi aktivlərə nisbəti.
- RD: R&D xərclərinin ümumi satışlara nisbəti.
Mənbə qeyri-maddi aktivlərin proqram təminatı, rəqəmsal platforma, məlumat bazası və digər texnologiya ilə bağlı investisiyaları; R&D xərclərinin isə yeni texnoloji qabiliyyət və innovasiya inkişaf etdirmə fəaliyyətlərini təxmini şəkildə təmsil etdiyini bildirir.
Buna görə DIG ən düzgün şəkildə firmanın nisbi rəqəmsal investisiya intensivliyini və rəqəmsal hazırlığını təxmini təmsil edən indeks kimi oxunmalıdır.
E-ticarət qabiliyyəti necə ölçüldü?
E-ticarət qabiliyyəti indeksi (ECC) iki göstəricidən yaradılmışdır:
- SG: ümumi satışlardakı illik faiz dəyişməsi.
- AT: ümumi satışların ümumi aktivlərə nisbəti olan aktiv dövriyyəsi.
Mənbə bu quruluşun birbaşa e-ticarət texnologiyasının mənimsənilməsini deyil, rəqəmsal ticarət mühitində miqyaslanma, satış yaratma və aktivlərdən kommersiya fəaliyyətində istifadə uğurunu təxmini şəkildə təmsil etdiyini bildirir. Buna görə ECC-nin “şirkət neçə e-ticarət sistemi istifadə edir?” kimi birbaşa texnoloji göstərici olmadığı xüsusi olaraq qorunmalıdır.
PCA ilə mürəkkəb indeksin yaradılması
DIG və ECC-nin hər biri üçün giriş dəyişənləri əvvəlcə standartlaşdırılmış, sonra əsas komponentlər analizi (Principal Component Analysis, PCA) tətbiq edilmişdir. Hər indeks üçün birinci əsas komponent saxlanılmışdır.
| İndeks | Komponent | Yük | Öz dəyər | İzah olunan variasiya |
|---|---|---|---|---|
| DIG | INTAN | 0,68 | 1,84 | %92 |
| DIG | RD | 0,62 | ||
| ECC | SG | 0,64 | 1,66 | %83 |
| ECC | AT | 0,59 |
Kaiser–Meyer–Olkin dəyəri DIG üçün 0,61, ECC üçün 0,58-dir. Bartlett sferiklik testlərində hər iki indeks üçün p=0,000 bildirilib. Mənbə KMO dəyərlərinin 0,50-dən yuxarı və Bartlett testlərinin əhəmiyyətli olmasına görə PCA tətbiqini uyğun hesab edir.
Təsviri statistika
| Dəyişən | Orta | Median | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| Firma dəyəri, Tobin's Q | 1,45 | 1,32 | 0,72 | 0,58 | 3,90 |
| DIG | 0 | −0,05 | 1,02 | −2,10 | 2,85 |
| ECC | 0 | 0,02 | 0,98 | −2,35 | 2,60 |
| Firma ölçüsü | 15,8 | 15,6 | 1,2 | 13,1 | 18,9 |
| Leverage | 0,42 | 0,40 | 0,18 | 0,05 | 0,88 |
| ROA | 0,085 | 0,078 | 0,065 | −0,12 | 0,28 |
| Artım imkanları | 2,10 | 1,85 | 1,30 | 0,60 | 6,50 |
DIG və ECC PCA-dan əvvəl standartlaşdırılmış komponentlərdən törədildiyi üçün sıfır ətrafında mərkəzləşir. Müsbət indeks dəyərləri nümunə ortalamasından yuxarı, mənfi dəyərlər isə aşağı mövqeni göstərir.
E-ticarət qabiliyyəti hansı rəqəmsallaşma səviyyəsində firma dəyəri ilə daha güclü əlaqəlidir?
E-ticarət qabiliyyəti firma dəyəri ilə yüksək rəqəmsallaşma rejimində daha güclü əlaqəlidir. DIG ≤ 0,37 sahəsində ECC qarşılıqlı təsir əmsalı 0,118 olub statistik baxımdan əhəmiyyətli deyil; DIG > 0,37 sahəsində əmsal 0,291-ə yüksəlir və p < 0,01 səviyyəsində əhəmiyyətli olur. Bu nəticə texnoloji infrastrukturla əməliyyat xarakterli e-ticarət qabiliyyəti arasında mənbədə irəli sürülən tamamlayıcılıq şərhini dəstəkləyir.
Tədqiqatın Metodu və Nəticələri
Nəzarət dəyişənləri
Ekonometrik modellərdə firma ölçüsü, leverage, gəlirlilik və artım imkanları nəzarət edilir:
- SIZE: ümumi aktivlərin natural loqarifmi.
- LEV: ümumi borcun ümumi aktivlərə nisbəti.
- PROF / ROA: xalis gəlirin ümumi aktivlərə nisbəti.
- GROWTH / MTB: bazar dəyərinin balans dəyərinə nisbəti.
Firma sabit təsirləri müşahidə olunmayan və zamanla dəyişməyən firma xüsusiyyətlərini; il sabit təsirləri isə ümumi makroiqtisadi və zaman şoklarını nəzarət etmək məqsədilə modelə daxil edilmişdir.
Əsas sabit təsirlər modeli
Mənbənin əsas panel modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} + \beta_2 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
Burada \(FV_{it}\) firma dəyərini, \(DIG_{it}\) rəqəmsallaşma indeksini, \(ECC_{it}\) e-ticarət qabiliyyəti indeksini, \(X_{it}\) nəzarət dəyişənləri vektorunu, \(\mu_i\) firma sabit təsirini, \(\lambda_t\) il sabit təsirini və \(\varepsilon_{it}\) xəta terminini göstərir.
Hausman testi sabit təsirlər və təsadüfi təsirlər arasında seçim üçün istifadə edilmiş; \(\chi^2=27,84\) və p<0,01 nəticəsinə görə təsadüfi təsirlərin tutarlılığı rədd edilmiş və sabit təsirlər yanaşmasına üstünlük verilmişdir.
Əsas xətti nəticələr
| Dəyişən | Model 2 | Model 3 |
|---|---|---|
| DIG | 0,285 ** | 0,241 ** |
| ECC | — | 0,198 * |
| Leverage | −0,298 *** | −0,276 ** |
| Gəlirlilik | 0,497 *** | 0,462 *** |
| Artım imkanları | 0,176 ** | 0,165 ** |
| Müşahidə | 1820 | 1820 |
| R² | 0,347 | 0,382 |
Əsas xətti model həm DIG, həm də ECC üçün müsbət əlaqə verir. Lakin bu model rəqəmsal yetkinliyə görə fərqlənməni göstərmir; bunun üçün hədd modelindən istifadə edilmişdir.
Panel hədd modeli
Mənbədə istifadə olunan hədd modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} I(DIG_{it}\leq\theta) + \beta_2 DIG_{it} I(DIG_{it}>\theta) + \beta_3 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
\(\theta\) məlumatla müəyyən edilən rəqəmsallaşma həddidir. \(I(\cdot)\) göstərici funksiyası müşahidəni həddaltı və ya həddüstü rejimə ayırır. Hədd Hansen üsuluna görə qalıqların kvadratları cəmini minimum edən dəyər kimi qiymətləndirilmişdir.
Bootstrap hədd testi F=15,94 və p=0,005 verərək xətti bir-rejim hipotezini rədd etmişdir.
| Dəyişən | Əmsal | Standart xəta | Statistik vəziyyət |
|---|---|---|---|
| DIG ≤ 0,37 | 0,398 | 0,128 | p < 0,01 |
| DIG > 0,37 | 0,167 | 0,092 | p < 0,10 |
| ECC | 0,214 | 0,085 | p < 0,10 |
| Leverage | −0,283 | 0,088 | p < 0,01 |
| Gəlirlilik | 0,472 | 0,117 | p < 0,01 |
| Artım imkanları | 0,171 | 0,072 | p < 0,05 |
Hədd modeli rəqəmsallaşmanın hər iki sahədə müsbət əmsala malik olduğunu, lakin əmsalın həddən sonra kiçildiyini göstərir.
Rejimdən asılı rəqəmsallaşma təsiri
Mənbənin Cədvəl 10 spesifikasiyasında əmsallar aşağı-DIG rejimində 0,405 və yüksək-DIG rejimində 0,162-dir:
| Rejim | DIG əmsalı | p səviyyəsi |
|---|---|---|
| DIG ≤ 0,37 | 0,405 | p < 0,01 |
| DIG > 0,37 | 0,162 | p < 0,10 |
Buna görə yüksək rəqəmsal yetkinliyə çatan firmalarda rəqəmsallaşmanın firma dəyəri ilə əlaqəsi hələ də müsbətdir, lakin daha zəifdir. “Azalan marjinal gəlir” ifadəsi bu əmsal fərqinə əsaslanır.
Aşağı rəqəmsallaşma: DIG ≤ 0,37 → daha dik müsbət əlaqə, əmsal 0,405.
Hədd: DIG = 0,37.
Yüksək rəqəmsallaşma: DIG > 0,37 → daha yastı müsbət əlaqə, əmsal 0,162.
E-ticarət qabiliyyətinin rejimə görə dəyişməsi
E-ticarət qabiliyyətinin firma dəyəri ilə əlaqəsini rəqəmsal yetkinlik rejiminə görə ayıran model:
\[ FV_{it} = \alpha + \beta_1 ECC_{it}I(DIG_{it}\leq\theta) + \beta_2 ECC_{it}I(DIG_{it}>\theta) + \beta_3 DIG_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
| Dəyişən | Əmsal | Nəticə |
|---|---|---|
| ECC × (DIG ≤ 0,37) | 0,118 | Statistik baxımdan əhəmiyyətli deyil |
| ECC × (DIG > 0,37) | 0,291 | p < 0,01 |
Mənbənin şərhinə görə aşağı rəqəmsal yetkinliyə malik firmalar e-ticarət imkanlarından tam istifadə etmək üçün lazım olan texniki və təşkilati infrastruktura sahib olmaya bilər. Yüksək rəqəmsal yetkinlikdə isə mövcud infrastrukturun kommersiya proseslərinə çevrilməsi daha səmərəli ola bilər.
Şəkil 1 nə göstərir?
Mənbə Şəkil 1-in x oxu rəqəmsallaşma indeksini, y oxu isə Tobin's Q ilə ölçülən firma dəyərini göstərir. DIG=0,37-də şaquli hədd xətti yerləşir. Həddin altındakı mavi reqressiya xətti aydın şəkildə daha dik, həddin üstündəki qırmızı xətt isə daha yastıdır. Şəkil “yüksək rəqəmsallaşmada əlaqə mənfiyə çevrilir” nəticəsini deyil, müsbət meylin azaldığını dəstəkləyir.
Şəkil 2 nə göstərir?
Mənbə Şəkil 2 e-ticarət qabiliyyətinin aşağı və yüksək səviyyələrini rəqəmsallaşma oxu boyunca müqayisə edir. Aşağı-DIG sahəsində iki xətt bir-birinə daha yaxın olduğu halda, yüksək-DIG sahəsində yüksək ECC xətti daha sürətlə yüksələrək ayrılır. Qrafik beləliklə Cədvəl 11-dəki 0,291-lik yüksək-rejim qarşılıqlı təsirini vizual olaraq dəstəkləyir.
Dayanıqlılıq təhlili 1: ROA
| Şərt | Əmsal |
|---|---|
| DIG ≤ 0,360 | 0,031 *** |
| DIG > 0,360 | 0,012 * |
| ECC | 0,018 ** |
Firma performansı Tobin's Q əvəzinə ROA ilə ölçüldükdə də aşağı rəqəmsallaşma rejimindəki əlaqə daha güclü qalmışdır.
Dayanıqlılıq təhlili 2: gecikdirilmiş izah edən dəyişənlər
| Şərt | Əmsal |
|---|---|
| DIG(t−1) ≤ 0,350 | 0,351 *** |
| DIG(t−1) > 0,350 | 0,141 * |
| ECC(t−1) | 0,186 ** |
Bu təhlildə 1620 müşahidə istifadə edilmişdir. Gecikdirilmiş dəyişənlər cari performansın eyni zamanda rəqəmsallaşma qərarına təsir etməsi ehtimalını azaltmağa yönəlmiş nəzarətdir; lakin mənbə bunun səbəbiyyəti qəti şəkildə müəyyən etmədiyini bildirir.
Dayanıqlılıq təhlili 3: alternativ rəqəmsallaşma göstəricisi
DIG əvəzinə yalnız qeyri-maddi aktivlərin intensivliyindən istifadə edildikdə hədd dəyəri öz dəyişən miqyasında 0,080 tapılmışdır. Həddaltı əmsal 0,284, həddüstü əmsal 0,119 və ECC əmsalı 0,203-dür. İstiqamət və “aşağı rejimdə daha güclü əlaqə” nümunəsi qorunmuşdur.
Tədqiqatın dəstəklədiyi nəticələr
- Rəqəmsallaşma araşdırılan qeyri-maliyyə GCC firmalarında firma dəyəri ilə müsbət əlaqəlidir.
- Əlaqə xətti deyil və rəqəmsal yetkinlik rejiminə görə dəyişir.
- DIG=0,37 səviyyəsində əhəmiyyətli hədd müəyyən edilmişdir.
- Rəqəmsallaşmanın firma dəyəri ilə əlaqəli əmsalı aşağı rejimdə yüksək rejimdən daha böyükdür.
- E-ticarət qabiliyyəti əsas modeldə firma dəyəri ilə müsbət əlaqəlidir.
- E-ticarət qabiliyyətinin əlaqəsi yüksək rəqəmsallaşma rejimində aydın şəkildə güclənir.
- ROA, gecikdirilmiş dəyişənlər və alternativ rəqəmsallaşma göstəricisi ilə aparılan dayanıqlılıq təhlilləri əsas qeyri-xətti nümunəni qoruyur.
Tədqiqatın dəstəkləmədiyi nəticələr
- DIG=0,37-nin bütün sektorlar, ölkələr və ya gələcək dövrlər üçün universal rəqəmsallaşma həddi olduğu göstərilməmişdir.
- DIG=0,37 dəyəri “%37 rəqəmsallaşma” kimi şərh edilə bilməz.
- Yüksək rəqəmsallaşmanın firma dəyərini azaltdığı nəticəsi çıxarıla bilməz; əmsal müsbət qalır.
- Rəqəmsallaşmanın firma dəyərindəki dəyişikliyə qəti şəkildə səbəb olduğu göstərilməmişdir.
- ECC birbaşa onlayn satış həcmi və ya real e-ticarət texnologiyasından istifadə ölçüsü deyil.
- Nəticələr maliyyə institutlarına tətbiq edilməmişdir.
- GCC-dən kənar iqtisadiyyatlara eyni hədd dəyərinin birbaşa tətbiq edilə biləcəyi göstərilməmişdir.
İdarəetmə baxımından mənası
Mənbənin şərhinə görə rəqəmsal transformasiya bir mərhələli və yalnız infrastruktur toplamağa əsaslanan proses kimi görülməməlidir. Rəqəmsallaşmanın erkən mərhələsində olan şirkətlər texnoloji infrastruktur və rəqəmsal investisiyalardan daha yüksək marjinal dəyər əlaqələri görə bilər.
Daha irəli rəqəmsal yetkinlikdə isə yalnız yeni texnologiya investisiyası etmək əvəzinə mövcud infrastrukturun e-ticarət, əməliyyat inteqrasiyası, müştəri qarşılıqlı əlaqəsi və təşkilati qabiliyyətlərlə birlikdə istifadə edilməsi daha vacib olur.
Siyasət baxımından mənası
Tədqiqat rəqəmsal transformasiya siyasətlərinin yalnız infrastrukturun genişləndirilməsinə yönəlməməsini; rəqəmsal bacarıqları, təşkilati qabiliyyətlərin inkişafını, innovasiyanı və şirkətlərin rəqəmsal resursları kommersiya nəticələrinə çevirmə qabiliyyətini də dəstəkləməsini tövsiyə edir.
Məhdudiyyətlər
Birinci məhdudiyyət ölçmə ilə bağlıdır. DIG və ECC birbaşa rəqəmsal texnologiya istifadəsi və ya e-ticarət fəaliyyəti qeydlərindən deyil, mühasibat və performans göstəricilərindən yaradılmış mürəkkəb proksi indekslərdir. Bu göstəricilər rəqəmsal transformasiyanın bütün ölçülərini əhatə etmir.
İkinci məhdudiyyət nümunə ilə bağlıdır. Yalnız GCC ölkələrində birjada siyahıya alınmış qeyri-maliyyə firmaları qiymətləndirilmişdir. Nəticələrin maliyyə institutlarına, birjada olmayan şirkətlərə və ya digər coğrafiyalara ümumiləşdirilməsi ayrıca sınanmalıdır.
Üçüncü məhdudiyyət ölkə heterojenliyidir. Hədd firma səviyyəsində qiymətləndirilmişdir; Səudiyyə Ərəbistanı, BƏƏ, Qətər, Küveyt, Oman və Bəhreyn üçün ayrıca milli hədlər hesablanmamışdır.
Dördüncü məhdudiyyət səbəbiyyətlə bağlıdır. Gecikdirilmiş dəyişənlər əks səbəbiyyəti azaltmağa kömək etsə də, endogenliyi tam aradan qaldırmır. Müəllif gələcəkdə instrumental dəyişən və ya kvazi-eksperimental dizaynlardan istifadə oluna biləcəyini bildirir.
Beşinci məhdudiyyət tədqiqatın süni intellekt istifadəsi və ya daha ətraflı texnoloji infrastruktur göstəriciləri kimi rəqəmsallaşmanın spesifik alt komponentlərini birbaşa ölçməməsidir. Mənbə gələcəkdə daha ətraflı rəqəmsal texnologiya və süni intellekt mənimsəmə göstəricilərinin istifadə edilməsini tövsiyə edir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Digitalization, E-Commerce Capability, and Firm Value in GCC Countries: Evidence from a Panel Threshold Model.
Müəllif: Noura Ben Mbarek.
Qurum: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: Economies, 2026, 14(7), 265.
DOI: 10.3390/economies14070265.
Nəşr prosesi: Alınıb: 16 may 2026; yenidən işlənib: 22 iyun 2026; qəbul edilib: 2 iyul 2026; dərc edilib: 7 iyul 2026.
Mənbə növü: Resenziyalı, açıq girişli orijinal tədqiqat məqaləsi.
Lisenziya: Creative Commons Attribution (CC BY).
Əsas məlumat: 2015–2024 dövründə Səudiyyə Ərəbistanı, Birləşmiş Ərəb Əmirlikləri, Qətər, Küveyt, Oman və Bəhreyndəki 200 qeyri-maliyyə açıq şirkətdən 1820 firma-il müşahidəsi.
Maliyyə məlumat mənbəyi: Datastream; zəruri hallarda firmaların illik maliyyə hesabatları.
Əsas metod: Firma və il sabit təsirli panel reqressiyası; Hansen panel hədd reqressiyası; PCA əsaslı DIG və ECC indeksləri; bootstrap hədd əhəmiyyətlilik testi; firma səviyyəsində klasterləşdirilmiş dayanıqlı standart xətalar.
Maliyyələşdirmə: Tədqiqat Imam Mohammad Ibn Saud Islamic University (IMSIU), Deanship of Scientific Research tərəfindən IMSIU-DDRSP2604 qrant nömrəsi ilə dəstəklənmişdir.
Etik komitə: Tətbiq edilmir.
Məlumatlandırılmış razılıq: Tətbiq edilmir.
Məlumatların əlçatanlığı: Mənbə tədqiqatın orijinal töhfələrinin məqalə daxilində olduğunu və əlavə sualların müəllifə yönəldilə biləcəyini bildirir.
Maraqlar toqquşması: Müəllif maraqlar toqquşması bildirməmişdir.
Müəllif töhfələri: Mənbədə ayrıca CRediT “Author Contributions” bölməsi yoxdur; tədqiqat tək müəlliflidir.
Əsas metodoloji məhdudiyyət: Nəticələr firma səviyyəli müşahidə əlaqələridir. Mühasibat əsaslı DIG və ECC proksiləri birbaşa rəqəmsal texnologiya istifadəsi deyil; gecikdirilmiş dəyişənlər endogenliyi tam aradan qaldırmır; hədd bütün GCC iqtisadiyyatları və ya sektorları üçün universal hədd kimi şərh edilməməlidir.
Vizual yenidənqurma qeydi: Mənbə Şəkil 1 DIG=0,37 hədd xəttinin altında və üstündə firma dəyəri meyllərinin dəyişməsini; Şəkil 2 isə e-ticarət qabiliyyətinin aşağı və yüksək rəqəmsal yetkinlik rejimində fərqlənməsini göstərir. Hər iki şəkil mənbə əmsalları qorunmaqla Verianla üçün orijinal qrafik kimi yenidən çəkilə bilər.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib