


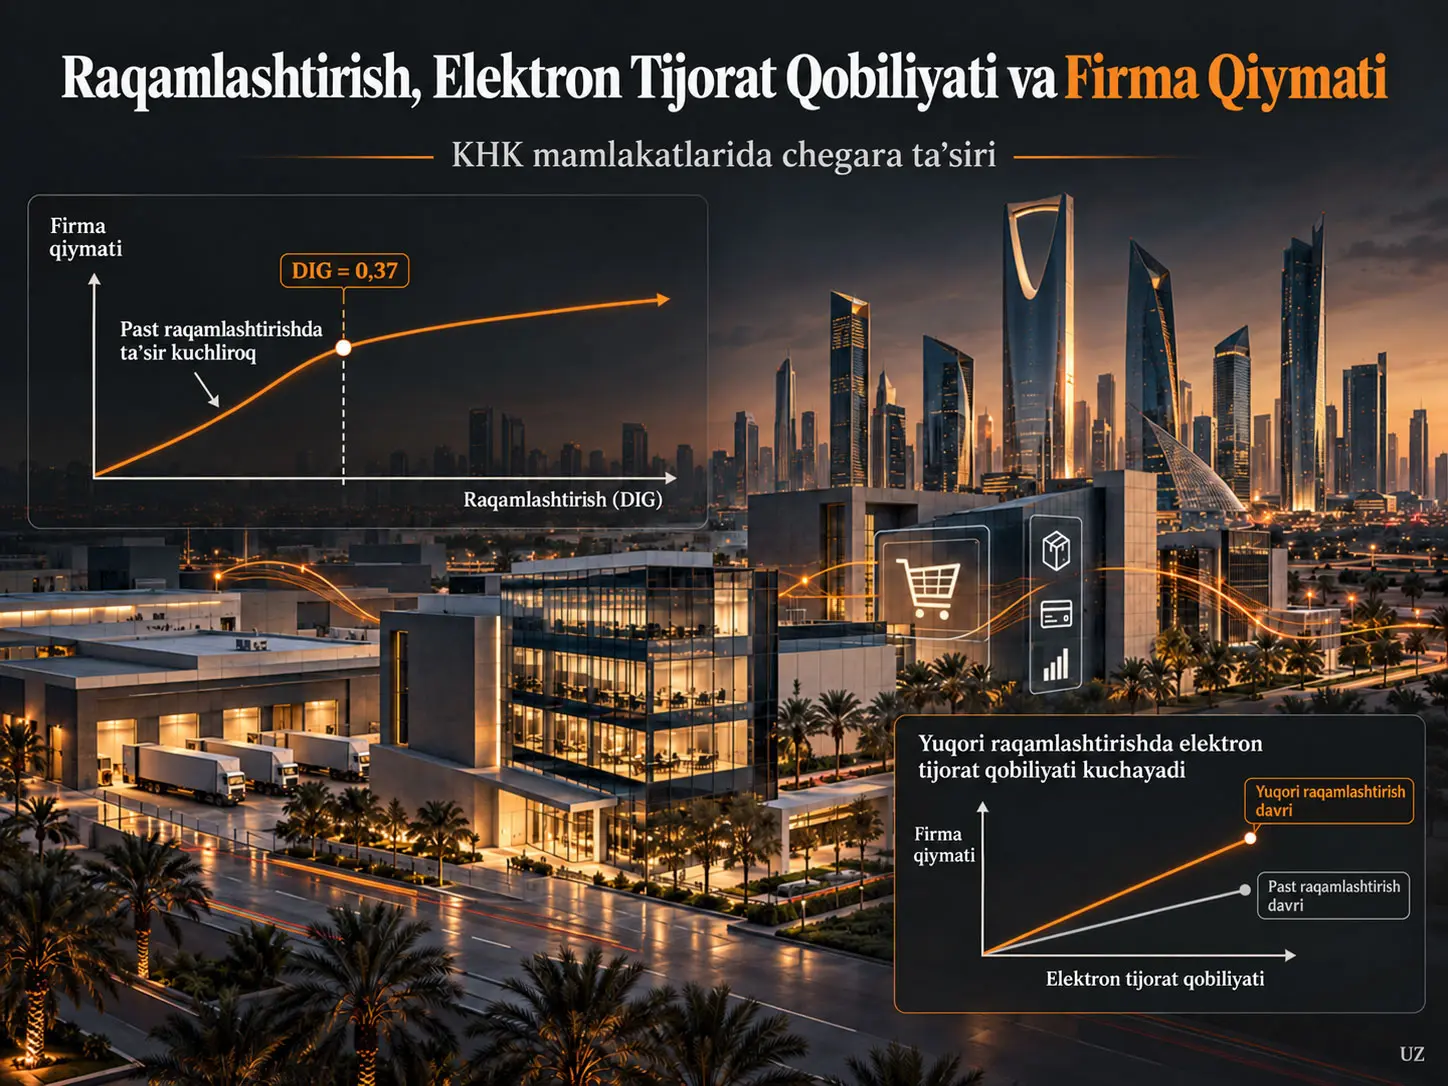
Panel chegara regressiyasi — tushuntiruvchi o‘zgaruvchi bilan natija o‘zgaruvchisi o‘rtasidagi bog‘liqlik muayyan chegara qiymatidan past va yuqori holatlarda turli koeffitsiyentlarga ega bo‘ladimi-yo‘qmi, shuni sinovdan o‘tkazadigan chiziqli bo‘lmagan panel ma’lumotlar usulidir. Ushbu tadqiqot 2015–2024 davrida Ko‘rfaz hamkorlik kengashi mamlakatlarida birjada ro‘yxatga olingan 200 ta nomoliyaviy kompaniyadan iborat 1820 firma-yil kuzatuvida raqamlashtirish, elektron tijorat qobiliyati va firma qiymati o‘rtasidagi bog‘liqlikni shu usul yordamida o‘rganadi. Firma qiymati Tobin's Q bilan; raqamlashtirish (DIG) va elektron tijorat qobiliyati (ECC) esa asosiy komponentlar tahlili orqali yaratilgan kompozit indekslar bilan o‘lchanadi.
Asosiy natija shuki, raqamlashtirish firma qiymati bilan ijobiy bog‘liq bo‘lsa-da, bu bog‘liqlik kompaniyaning raqamli yetuklik darajasiga qarab o‘zgaradi. Tadqiqot DIG = 0,37 darajasida muhim chegara aniqlaydi. Rejimga bog‘liq modelda raqamlashtirish koeffitsiyenti chegaradan pastda 0,405 bo‘lsa, chegaradan yuqorida 0,162 gacha tushadi. Bu holat raqamlashtirishning qiymat bilan bog‘liqligi yo‘qolganini emas, yuqori raqamli yetuklik bosqichida qo‘shimcha raqamli investitsiyaning marjinal bog‘liqligi zaiflashganini ko‘rsatadi.
Elektron tijorat qobiliyati uchun boshqa ko‘rinish yuzaga keladi. ECCning firma qiymati bilan bog‘liqligi past raqamlashtirish rejimida statistik jihatdan ahamiyatli emas; yuqori raqamlashtirish rejimida esa ECC × yuqori-DIG koeffitsiyenti 0,291 va p < 0,01. Natijalar raqamli infratuzilma va elektron tijorat kabi to‘ldiruvchi operatsion qobiliyatlar bir-birining o‘rnini bosuvchi unsurlar emas, balki muayyan raqamli yetuklik darajasidan keyin birgalikda qiymat yaratuvchi qobiliyatlar bo‘lishi mumkinligini ko‘rsatadi.
Tadqiqotning asosiy cheklovi DIG va ECCning texnologiyadan foydalanishning bevosita o‘lchovlari emasligidir. DIG nomoddiy aktivlar intensivligi va ITTKI intensivligidan; ECC esa savdo o‘sishi va aktivlar aylanish tezligidan hosil qilingan. Bundan tashqari, tadqiqot kuzatuv panel ma’lumotlariga tayanadi. Kechiktirilgan o‘zgaruvchilar bilan o‘tkazilgan barqarorlik tahlillari teskari sababiylik tashvishini kamaytirsa-da, qat’iy sababiy ta’sirni aniqlamaydi.
Tadqiqotning asosiy muammosi
Raqamlashtirish kompaniya faoliyatini yaxshilashiga doir keng adabiyot mavjud bo‘lsa-da, ko‘plab tahlillar bog‘liqlik chiziqli deb faraz qiladi. Bunday faraz raqamli investitsiyadagi har bir qo‘shimcha o‘sish o‘xshash miqdorda qiymat yaratishini anglatadi.
Manba tadqiqot esa raqamli transformatsiyaning turli bosqichlarida bir xil investitsiya bir xil iqtisodiy natijani bermasligi mumkinligini ilgari suradi. Raqamlashtirishning dastlabki bosqichlarida axborotni qayta ishlash, muvofiqlashtirish, operatsion samaradorlik va bozorga kirishdagi yutuqlar yuqori bo‘lishi mumkin. Keyingi bosqichlarda esa tizim integratsiyasi, tashkiliy murakkablik, xodimlarni o‘qitish, kiberxavfsizlik, texnik xizmat va muvofiqlashtirish xarajatlari qo‘shimcha investitsiyalarning marjinal qiymatini kamaytirishi mumkin.
Ikkinchi muammo — elektron tijorat qobiliyatining texnologik infratuzilmadan mustaqil tarzda baholanishidir. Firma kuchli onlayn savdo yoki raqamli tijorat qobiliyatiga ega bo‘lishga intilsa ham, yetarli raqamli infratuzilma va tashkiliy tayyorgarliksiz bu salohiyatni firma qiymatiga aylantira olmasligi mumkin.
Nazariy doira
Tadqiqot raqamlashtirishning firma faoliyatidagi rolini asosan resurslarga asoslangan qarash (Resource-Based View) orqali tushuntiradi. Bu yondashuvda raqamli infratuzilma, ma’lumotlarni qayta ishlash, raqamli platformalar, texnologik bilim va innovatsion salohiyat firma uchun strategik resurslar sifatida baholanadi.
Biroq faqat resursga ega bo‘lish yetarli emas. Kompaniyaning bu resurslarni tijoriy jarayonlarga aylantirish qobiliyati ham muhim. Shu sababli elektron tijorat qobiliyati operatsion to‘ldiruvchi qobiliyat sifatida ko‘riladi.
Tadqiqot gipotezalari
| Gipoteza | Manbada sinovdan o‘tkazilgan mulohaza |
|---|---|
| H1 | Raqamlashtirish firma faoliyati bilan ijobiy bog‘liq. |
| H2 | Raqamlashtirishning ijobiy bog‘liqligi muayyan raqamlashtirish chegarasidan keyin zaiflashadi. |
| H3 | Elektron tijorat qobiliyati firma faoliyati bilan ijobiy bog‘liq. |
| H4 | Elektron tijorat qobiliyatining ijobiy bog‘liqligi yuqori raqamlashtirish darajalarida kuchliroq. |
DIG = 0,37 chegarasi nimani anglatadi?
DIG = 0,37 — PCA orqali yaratilgan va standartlashtirilgan raqamlashtirish indeksining firma-yil kuzatuvlarini ikki rejimga ajratuvchi ekonometrik chegara qiymatidir. Bu qiymat “firma %37 raqamlashtirilgan” degan ma’noni anglatmaydi. Tadqiqotda DIG ≤ 0,37 past raqamlashtirish rejimi, DIG > 0,37 esa yuqori raqamlashtirish rejimi sifatida qo‘llangan va raqamlashtirishning firma qiymati bilan bog‘liq koeffitsiyenti bu ikki hududda turlicha ekani ko‘rsatilgan.
Namuna
| Mamlakat | Firmalar soni | Firma-yil kuzatuvi |
|---|---|---|
| Jami | 200 | 1820 |
| Saudiya Arabistoni | 72 | 610 |
| Birlashgan Arab Amirliklari | 34 | 280 |
| Qatar | 28 | 230 |
| Quvayt | 26 | 215 |
| Ummon | 24 | 200 |
| Bahrayn | 16 | 145 |
Panel muvozanatlanmagan; har bir firma barcha yillarda kuzatilmagan. Buning sabablari orasida turli IPO/ro‘yxatga olish sanalari, moliyaviy hisobotlardagi bo‘shliqlar va ayniqsa nomoddiy aktivlar hamda ITTKI xarajatlari kabi raqamlashtirish indeksini tuzish uchun zarur o‘zgaruvchilarning yetishmasligi bor.
Sektor tarkibi
Namunada 42 ta ishlab chiqarish kompaniyasi, 38 ta iste’mol tovarlari va xizmatlari kompaniyasi, 34 ta sanoat kompaniyasi, 26 ta ko‘chmas mulk va qurilish kompaniyasi, 18 ta energetika va kommunal xizmatlar kompaniyasi, 14 ta telekommunikatsiya kompaniyasi, 10 ta sog‘liqni saqlash kompaniyasi, sakkizta texnologiya kompaniyasi va boshqa nomoliyaviy sohalardan 10 ta kompaniya mavjud.
Moliyaviy institutlar turli tartibga solish muhiti va balans tuzilmalari sababli namunadan chiqarilgan.
Firma qiymati qanday o‘lchandi?
Asosiy bog‘liq o‘zgaruvchi firma qiymati bo‘lib, u Tobin's Q bilan taxminan o‘lchanadi:
\[ FV_{it} = \frac{\text{Özsermayenin piyasa değeri}+\text{Toplam borç}} {\text{Toplam varlıklar}} \]
Tobin's Q kompaniyaning bozor bahosini balans hajmi bilan bog‘laydi. Barqarorlik tahlilida firma faoliyati uchun muqobil natija o‘zgaruvchisi sifatida aktivlar rentabelligi, ya’ni Return on Assets (ROA), qo‘llanilgan.
Raqamlashtirish indeksi nimani o‘lchaydi?
Raqamlashtirish indeksi (DIG) muayyan texnologiyadan foydalanishning bevosita o‘lchovi emas. U buxgalteriya hisobiga asoslangan ikki ko‘rsatkichga tayanadi:
- INTAN: nomoddiy aktivlarning jami aktivlarga nisbati.
- RD: ITTKI xarajatlarining jami savdoga nisbati.
Manba nomoddiy aktivlar dasturiy ta’minot, raqamli platformalar, ma’lumotlar bazalari va boshqa texnologiya bilan bog‘liq investitsiyalarni; ITTKI xarajatlari esa yangi texnologik qobiliyat va innovatsiyani rivojlantirish faoliyatini taxminan ifodalashini qayd etadi.
Shu sababli DIGni firmaning nisbiy raqamli investitsiya intensivligi va raqamli tayyorgarligini taxminan ifodalovchi indeks sifatida talqin qilish eng to‘g‘ri bo‘ladi.
Elektron tijorat qobiliyati qanday o‘lchandi?
Elektron tijorat qobiliyati indeksi (ECC) ikki ko‘rsatkichdan tuzilgan:
- SG: jami savdodagi yillik foiz o‘zgarishi.
- AT: jami savdoning jami aktivlarga nisbati bo‘lgan aktivlar aylanish tezligi.
Manba bu tuzilma elektron tijorat texnologiyasini bevosita qabul qilishni emas, balki raqamli tijorat muhitida ko‘lamni kengaytirish, savdo yaratish va aktivlardan tijoriy faoliyatda foydalanish muvaffaqiyatini taxminan ifodalashini bildiradi. Shu sababli ECC “kompaniya nechta elektron tijorat tizimidan foydalanadi?” kabi bevosita texnologik ko‘rsatkich emasligi alohida saqlanishi kerak.
PCA orqali kompozit indeks yaratish
DIG va ECCning har biri uchun kiruvchi o‘zgaruvchilar avval standartlashtirilgan, keyin asosiy komponentlar tahlili (Principal Component Analysis, PCA) qo‘llanilgan. Har bir indeks uchun birinchi asosiy komponent saqlab qolingan.
| Indeks | Komponent | Yuk | Xos qiymat | Izohlangan dispersiya |
|---|---|---|---|---|
| DIG | INTAN | 0,68 | 1,84 | %92 |
| DIG | RD | 0,62 | ||
| ECC | SG | 0,64 | 1,66 | %83 |
| ECC | AT | 0,59 |
Kaiser–Meyer–Olkin qiymati DIG uchun 0,61, ECC uchun 0,58. Bartlett sferiklik testlarida har ikki indeks uchun p=0,000 qayd etilgan. Manba KMO qiymatlari 0,50 dan yuqori va Bartlett testlari ahamiyatli bo‘lgani uchun PCA qo‘llashni maqbul deb hisoblaydi.
Tavsiflovchi statistika
| O‘zgaruvchi | O‘rtacha | Mediana | Standart og‘ish | Minimum | Maksimum |
|---|---|---|---|---|---|
| Firma qiymati, Tobin's Q | 1,45 | 1,32 | 0,72 | 0,58 | 3,90 |
| DIG | 0 | −0,05 | 1,02 | −2,10 | 2,85 |
| ECC | 0 | 0,02 | 0,98 | −2,35 | 2,60 |
| Firma hajmi | 15,8 | 15,6 | 1,2 | 13,1 | 18,9 |
| Moliyaviy leverage | 0,42 | 0,40 | 0,18 | 0,05 | 0,88 |
| ROA | 0,085 | 0,078 | 0,065 | −0,12 | 0,28 |
| O‘sish imkoniyatlari | 2,10 | 1,85 | 1,30 | 0,60 | 6,50 |
DIG va ECC PCA oldidan standartlashtirilgan komponentlardan hosil qilingani uchun nol atrofida markazlashadi. Musbat indeks qiymatlari namuna o‘rtachasidan yuqori, manfiy qiymatlar esa past pozitsiyani anglatadi.
Elektron tijorat qobiliyati qaysi raqamlashtirish darajasida firma qiymati bilan kuchliroq bog‘liq?
Elektron tijorat qobiliyati firma qiymati bilan yuqori raqamlashtirish rejimida kuchliroq bog‘liq. DIG ≤ 0,37 hududida ECC o‘zaro ta’sir koeffitsiyenti 0,118 bo‘lib, statistik jihatdan ahamiyatli emas; DIG > 0,37 hududida esa koeffitsiyent 0,291 gacha ko‘tarilib, p < 0,01 darajasida ahamiyatli bo‘ladi. Bu natija texnologik infratuzilma bilan operatsion elektron tijorat qobiliyati o‘rtasida manbada ilgari surilgan to‘ldiruvchanlik talqinini qo‘llab-quvvatlaydi.
Tadqiqot Usuli va Natijalari
Nazorat o‘zgaruvchilari
Ekonometrik modellarda firma hajmi, moliyaviy leverage, rentabellik va o‘sish imkoniyatlari nazorat qilinadi:
- SIZE: jami aktivlarning natural logarifmi.
- LEV: jami qarzning jami aktivlarga nisbati.
- PROF / ROA: sof daromadning jami aktivlarga nisbati.
- GROWTH / MTB: bozor qiymatining balans qiymatiga nisbati.
Firma qat’iy ta’sirlari kuzatilmaydigan va vaqt davomida o‘zgarmaydigan firma xususiyatlarini; yil qat’iy ta’sirlari esa umumiy makroiqtisodiy va vaqtga oid shoklarni nazorat qilish maqsadida modelga kiritilgan.
Asosiy qat’iy ta’sirlar modeli
Manbaning asosiy panel modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} + \beta_2 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
Bu yerda \(FV_{it}\) firma qiymatini, \(DIG_{it}\) raqamlashtirish indeksini, \(ECC_{it}\) elektron tijorat qobiliyati indeksini, \(X_{it}\) nazorat o‘zgaruvchilari vektorini, \(\mu_i\) firma qat’iy ta’sirini, \(\lambda_t\) yil qat’iy ta’sirini va \(\varepsilon_{it}\) xato hadini bildiradi.
Hausman testi qat’iy ta’sirlar va tasodifiy ta’sirlar o‘rtasida tanlov qilish uchun qo‘llanilgan; \(\chi^2=27,84\) va p<0,01 natijasi sababli tasodifiy ta’sirlar izchilligi rad etilib, qat’iy ta’sirlar yondashuvi tanlangan.
Asosiy chiziqli natijalar
| O‘zgaruvchi | Model 2 | Model 3 |
|---|---|---|
| DIG | 0,285 ** | 0,241 ** |
| ECC | — | 0,198 * |
| Moliyaviy leverage | −0,298 *** | −0,276 ** |
| Rentabellik | 0,497 *** | 0,462 *** |
| O‘sish imkoniyatlari | 0,176 ** | 0,165 ** |
| Kuzatuv | 1820 | 1820 |
| R² | 0,347 | 0,382 |
Asosiy chiziqli model DIG va ECC uchun ham ijobiy bog‘liqlik beradi. Biroq bu model raqamli yetuklikka bog‘liq farqlanishni ko‘rsatmaydi; buning uchun chegara modeli qo‘llanilgan.
Panel chegara modeli
Manbada qo‘llanilgan chegara modeli:
\[ FV_{it} = \alpha + \beta_1 DIG_{it} I(DIG_{it}\leq\theta) + \beta_2 DIG_{it} I(DIG_{it}>\theta) + \beta_3 ECC_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
\(\theta\) ma’lumotlar orqali aniqlanadigan raqamlashtirish chegarasidir. \(I(\cdot)\) indikator funksiyasi kuzatuvni chegaradan past yoki yuqori rejimga ajratadi. Chegara Hansen usuliga ko‘ra qoldiqlar kvadratlari yig‘indisini minimum qiladigan qiymat sifatida baholangan.
Bootstrap chegara testi F=15,94 va p=0,005 natija berib, chiziqli yagona-rejim gipotezasini rad etgan.
| O‘zgaruvchi | Koeffitsiyent | Standart xato | Statistik holat |
|---|---|---|---|
| DIG ≤ 0,37 | 0,398 | 0,128 | p < 0,01 |
| DIG > 0,37 | 0,167 | 0,092 | p < 0,10 |
| ECC | 0,214 | 0,085 | p < 0,10 |
| Moliyaviy leverage | −0,283 | 0,088 | p < 0,01 |
| Rentabellik | 0,472 | 0,117 | p < 0,01 |
| O‘sish imkoniyatlari | 0,171 | 0,072 | p < 0,05 |
Chegara modeli raqamlashtirish har ikki hududda ham musbat koeffitsiyentga ega ekanini, biroq koeffitsiyent chegaradan keyin kichrayishini ko‘rsatadi.
Rejimga bog‘liq raqamlashtirish ta’siri
Manbaning 10-jadval spetsifikatsiyasida koeffitsiyentlar past-DIG rejimida 0,405 va yuqori-DIG rejimida 0,162:
| Rejim | DIG koeffitsiyenti | p darajasi |
|---|---|---|
| DIG ≤ 0,37 | 0,405 | p < 0,01 |
| DIG > 0,37 | 0,162 | p < 0,10 |
Shu sababli yuqori raqamli yetuklikka erishgan firmalarda raqamlashtirishning firma qiymati bilan bog‘liqligi hanuz musbat, biroq zaifroq. “Kamayuvchi marjinal daromad” iborasi shu koeffitsiyentlar farqiga asoslanadi.
Past raqamlashtirish: DIG ≤ 0,37 → tikroq musbat bog‘liqlik, koeffitsiyent 0,405.
Chegara: DIG = 0,37.
Yuqori raqamlashtirish: DIG > 0,37 → yotiqroq musbat bog‘liqlik, koeffitsiyent 0,162.
Elektron tijorat qobiliyatining rejimga ko‘ra o‘zgarishi
Elektron tijorat qobiliyatining firma qiymati bilan bog‘liqligini raqamli yetuklik rejimiga ko‘ra ajratuvchi model:
\[ FV_{it} = \alpha + \beta_1 ECC_{it}I(DIG_{it}\leq\theta) + \beta_2 ECC_{it}I(DIG_{it}>\theta) + \beta_3 DIG_{it} + \gamma X_{it} + \mu_i + \lambda_t + \varepsilon_{it} \]
| O‘zgaruvchi | Koeffitsiyent | Natija |
|---|---|---|
| ECC × (DIG ≤ 0,37) | 0,118 | Statistik jihatdan ahamiyatli emas |
| ECC × (DIG > 0,37) | 0,291 | p < 0,01 |
Manba talqiniga ko‘ra, raqamli yetukligi past firmalar elektron tijorat imkoniyatlaridan to‘liq foydalanish uchun zarur texnik va tashkiliy infratuzilmaga ega bo‘lmasligi mumkin. Yuqori raqamli yetuklikda esa mavjud infratuzilmani tijoriy jarayonlarga aylantirish samaraliroq bo‘lishi mumkin.
1-rasm nimani ko‘rsatadi?
Manba 1-rasmning x o‘qi raqamlashtirish indeksini, y o‘qi Tobin's Q bilan o‘lchangan firma qiymatini ko‘rsatadi. DIG=0,37 nuqtasida vertikal chegara chizig‘i bor. Chegaradan pastdagi ko‘k regressiya chizig‘i ancha tik, chegaradan yuqoridagi qizil chiziq yotiqroq. Rasm “yuqori raqamlashtirishda bog‘liqlik manfiyga aylanadi” degan xulosani emas, balki musbat qiyalik kamayishini qo‘llab-quvvatlaydi.
2-rasm nimani ko‘rsatadi?
Manba 2-rasm elektron tijorat qobiliyatining past va yuqori darajalarini raqamlashtirish o‘qi bo‘ylab taqqoslaydi. Past-DIG hududida ikki chiziq bir-biriga yaqinroq bo‘lsa, yuqori-DIG hududida yuqori ECC chizig‘i tezroq ko‘tarilib, ajraladi. Grafik shu tariqa 11-jadvaldagi 0,291 yuqori-rejim o‘zaro ta’sirini vizual ravishda qo‘llab-quvvatlaydi.
Barqarorlik tahlili 1: ROA
| Shart | Koeffitsiyent |
|---|---|
| DIG ≤ 0,360 | 0,031 *** |
| DIG > 0,360 | 0,012 * |
| ECC | 0,018 ** |
Firma faoliyati Tobin's Q o‘rniga ROA bilan o‘lchanganda ham past raqamlashtirish rejimidagi bog‘liqlik kuchliroq bo‘lib qolgan.
Barqarorlik tahlili 2: kechiktirilgan tushuntiruvchi o‘zgaruvchilar
| Shart | Koeffitsiyent |
|---|---|
| DIG(t−1) ≤ 0,350 | 0,351 *** |
| DIG(t−1) > 0,350 | 0,141 * |
| ECC(t−1) | 0,186 ** |
Bu tahlilda 1620 kuzatuv ishlatilgan. Kechiktirilgan o‘zgaruvchilar joriy faoliyatning ayni paytda raqamlashtirish qaroriga ta’sir etishi ehtimolini kamaytirishga qaratilgan nazoratdir; biroq manba bu sababiylikni qat’iy o‘rnatmasligini bildiradi.
Barqarorlik tahlili 3: muqobil raqamlashtirish ko‘rsatkichi
DIG o‘rniga faqat nomoddiy aktivlar intensivligi qo‘llanganda chegara qiymati o‘z o‘zgaruvchi shkalasida 0,080 deb topilgan. Chegaradan past koeffitsiyent 0,284, chegaradan yuqori koeffitsiyent 0,119 va ECC koeffitsiyenti 0,203. Yo‘nalish va “past rejimda kuchliroq bog‘liqlik” ko‘rinishi saqlanib qolgan.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Raqamlashtirish o‘rganilgan nomoliyaviy GCC firmalarida firma qiymati bilan ijobiy bog‘liq.
- Bog‘liqlik chiziqli emas va raqamli yetuklik rejimiga qarab o‘zgaradi.
- DIG=0,37 darajasida ahamiyatli chegara aniqlangan.
- Raqamlashtirishning firma qiymati bilan bog‘liq koeffitsiyenti past rejimda yuqori rejimdagidan kattaroq.
- Elektron tijorat qobiliyati asosiy modelda firma qiymati bilan ijobiy bog‘liq.
- Elektron tijorat qobiliyatining bog‘liqligi yuqori raqamlashtirish rejimida sezilarli darajada kuchayadi.
- ROA, kechiktirilgan o‘zgaruvchilar va muqobil raqamlashtirish ko‘rsatkichi bilan o‘tkazilgan barqarorlik tahlillari asosiy chiziqli bo‘lmagan ko‘rinishni saqlab qoladi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- DIG=0,37 barcha sektorlar, mamlakatlar yoki kelajak davrlar uchun universal raqamlashtirish chegarasi ekani ko‘rsatilmagan.
- DIG=0,37 qiymatini “%37 raqamlashtirish” deb talqin qilib bo‘lmaydi.
- Yuqori raqamlashtirish firma qiymatini pasaytiradi degan xulosa chiqarib bo‘lmaydi; koeffitsiyent musbat bo‘lib qoladi.
- Raqamlashtirish firma qiymatidagi o‘zgarishga qat’iy sabab bo‘lishi ko‘rsatilmagan.
- ECC onlayn savdo hajmi yoki haqiqiy elektron tijorat texnologiyasidan foydalanishning bevosita o‘lchovi emas.
- Natijalar moliyaviy tashkilotlarga tatbiq etilmagan.
- GCCdan tashqaridagi iqtisodiyotlarga ayni chegara qiymatini bevosita ko‘chirish mumkinligi ko‘rsatilmagan.
Boshqaruv nuqtai nazaridan ma’nosi
Manba talqiniga ko‘ra, raqamli transformatsiya bir bosqichli va faqat infratuzilma to‘plashga asoslangan jarayon sifatida ko‘rilmasligi kerak. Raqamlashtirishning dastlabki bosqichidagi kompaniyalar texnologik infratuzilma va raqamli investitsiyalardan yuqoriroq marjinal qiymat bog‘liqliklarini ko‘rishi mumkin.
Yuqoriroq raqamli yetuklikda esa faqat yangi texnologiyaga sarmoya kiritish o‘rniga mavjud infratuzilmani elektron tijorat, operatsion integratsiya, mijozlar bilan o‘zaro aloqa va tashkiliy qobiliyatlar bilan birgalikda ishlatish muhimroq bo‘lib qoladi.
Siyosat nuqtai nazaridan ma’nosi
Tadqiqot raqamli transformatsiya siyosatlari faqat infratuzilmani kengaytirishga qaratilmasligi; raqamli ko‘nikmalar, tashkiliy qobiliyatlarni rivojlantirish, innovatsiya va kompaniyalarning raqamli resurslarni tijoriy natijalarga aylantirish salohiyatini ham qo‘llab-quvvatlashi kerakligini tavsiya etadi.
Cheklovlar
Birinchi cheklov — o‘lchash. DIG va ECC bevosita raqamli texnologiyadan foydalanish yoki elektron tijorat faoliyati yozuvlaridan emas, buxgalteriya va faoliyat ko‘rsatkichlaridan tuzilgan kompozit proksi indekslardir. Bu ko‘rsatkichlar raqamli transformatsiyaning barcha jihatlarini qamrab olmaydi.
Ikkinchi cheklov — namuna. Faqat GCC mamlakatlarida birjada ro‘yxatga olingan nomoliyaviy firmalar baholangan. Natijalarni moliyaviy tashkilotlar, ommaviy bo‘lmagan kompaniyalar yoki boshqa geografiyalarga umumlashtirish alohida sinovdan o‘tkazilishi kerak.
Uchinchi cheklov — mamlakatlar geterogenligi. Chegara firma darajasida baholangan; Saudiya Arabistoni, BAA, Qatar, Quvayt, Ummon va Bahrayn uchun alohida milliy chegaralar hisoblanmagan.
To‘rtinchi cheklov — sababiylik. Kechiktirilgan o‘zgaruvchilar teskari sababiylikni kamaytirishga yordam bersa-da, endogenlikni to‘liq hal qilmaydi. Muallif kelajakda instrumental o‘zgaruvchi yoki kvazi-eksperimental dizaynlardan foydalanish mumkinligini ta’kidlaydi.
Beshinchi cheklov — tadqiqot sun’iy intellektdan foydalanish yoki batafsilroq texnologik infratuzilma ko‘rsatkichlari kabi raqamlashtirishning maxsus quyi tarkibiy qismlarini bevosita o‘lchamaydi. Manba kelajakda batafsilroq raqamli texnologiya va sun’iy intellektni qabul qilish ko‘rsatkichlaridan foydalanishni tavsiya etadi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Digitalization, E-Commerce Capability, and Firm Value in GCC Countries: Evidence from a Panel Threshold Model.
Muallif: Noura Ben Mbarek.
Muassasa: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik qayd: Economies, 2026, 14(7), 265.
DOI: 10.3390/economies14070265.
Nashr jarayoni: Qabul qilindi: 16-may 2026; qayta ko‘rib chiqildi: 22-iyun 2026; qabul qilindi: 2-iyul 2026; chop etildi: 7-iyul 2026.
Manba turi: Taqrizdan o‘tgan, ochiq kirishli original tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Asosiy ma’lumot: 2015–2024 davrida Saudiya Arabistoni, Birlashgan Arab Amirliklari, Qatar, Quvayt, Ummon va Bahrayndagi 200 nomoliyaviy ommaviy kompaniyadan 1820 firma-yil kuzatuvi.
Moliyaviy ma’lumot manbai: Datastream; zarur bo‘lganda firmalarning yillik moliyaviy hisobotlari.
Asosiy usul: Firma va yil qat’iy ta’sirli panel regressiyasi; Hansen panel chegara regressiyasi; PCA asosidagi DIG va ECC indekslari; bootstrap chegara ahamiyatlilik testi; firma darajasida klasterlangan barqaror standart xatolar.
Moliyalashtirish: Tadqiqot Imam Mohammad Ibn Saud Islamic University (IMSIU), Deanship of Scientific Research tomonidan IMSIU-DDRSP2604 grant raqami bilan qo‘llab-quvvatlangan.
Etika qo‘mitasi: Qo‘llanilmaydi.
Xabardor rozilik: Qo‘llanilmaydi.
Ma’lumotlarning mavjudligi: Manba tadqiqotning original hissalari maqola ichida ekanini va qo‘shimcha savollar muallifga yo‘naltirilishi mumkinligini bildiradi.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvini bildirmagan.
Muallif hissalari: Manbada alohida CRediT “Author Contributions” bo‘limi yo‘q; tadqiqot bir muallifli.
Asosiy metodologik cheklov: Natijalar firma darajasidagi kuzatuv bog‘liqliklaridir. Buxgalteriya asosidagi DIG va ECC proksilari raqamli texnologiyadan bevosita foydalanish emas; kechiktirilgan o‘zgaruvchilar endogenlikni to‘liq yo‘q qilmaydi; chegara barcha GCC iqtisodiyotlari yoki sektorlar uchun universal chegara sifatida talqin qilinmasligi kerak.
Vizual qayta tuzish izohi: Manba 1-rasm DIG=0,37 chegara chizig‘ining past va yuqori tomonida firma qiymati qiyaliklari qanday o‘zgarishini; 2-rasm esa elektron tijorat qobiliyatining past va yuqori raqamli yetuklik rejimida farqlanishini ko‘rsatadi. Har ikki rasm manbadagi koeffitsiyentlar saqlangan holda Verianla uchun original grafik sifatida qayta chizishga mos.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan