


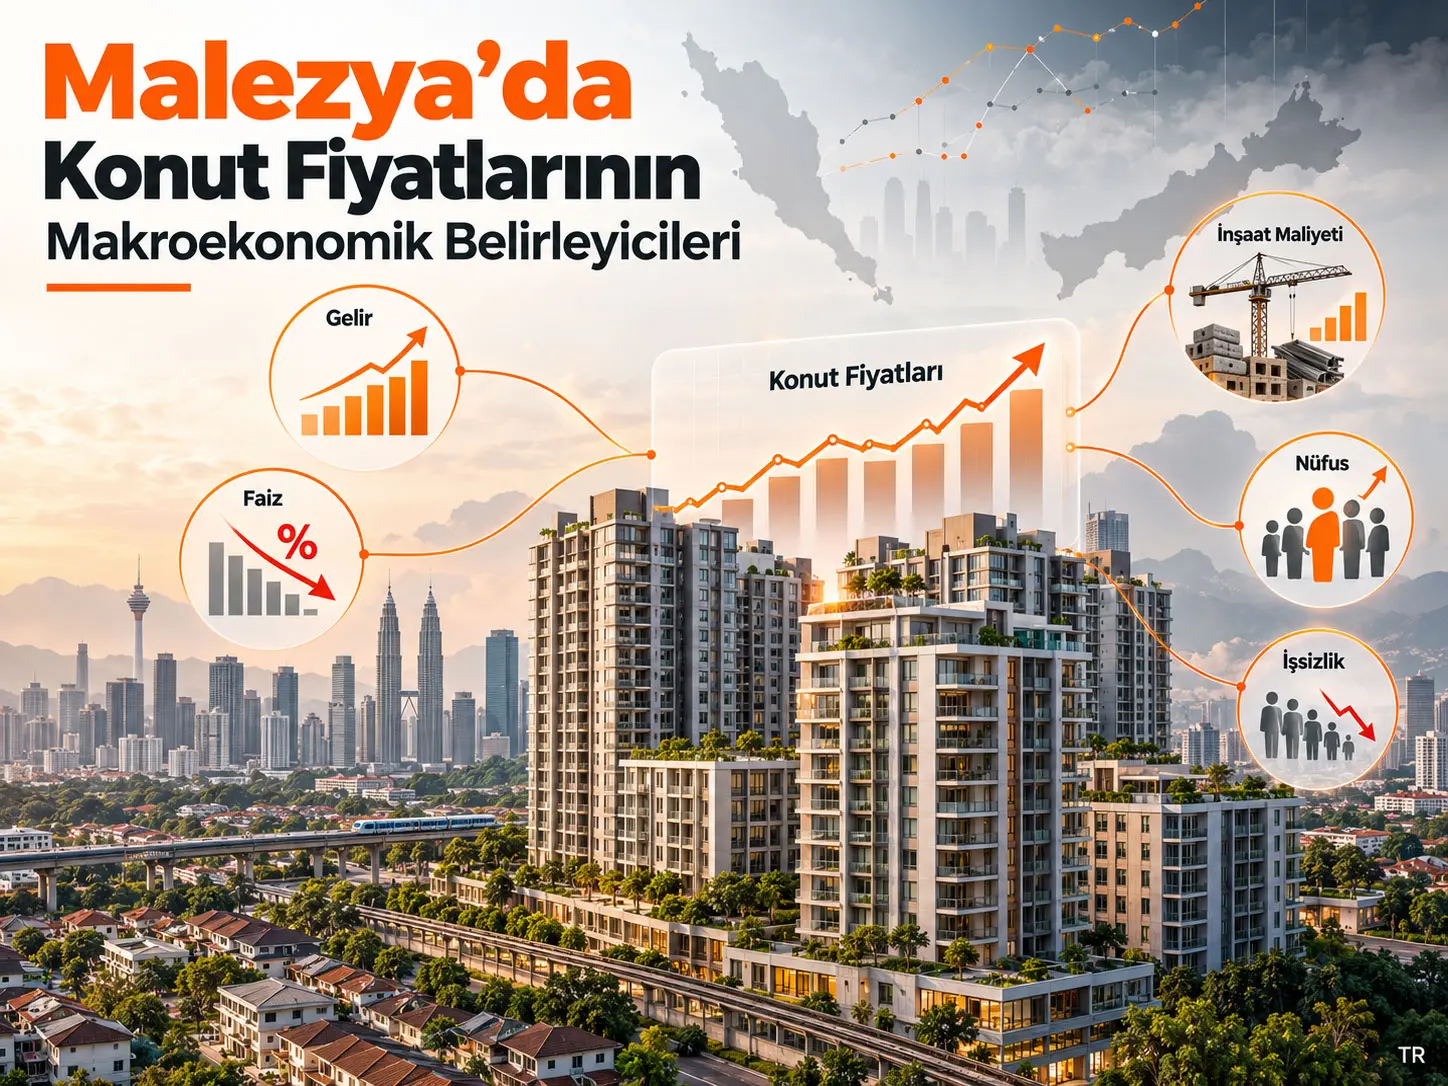
Eşbütünleşme, ayrı ayrı durağan olmayan ekonomik serilerin uzun dönemde birbirlerinden sınırsız biçimde uzaklaşmak yerine ortak bir denge ilişkisi çevresinde hareket etmesini ifade eden bir zaman serisi özelliğidir. Bu çalışma, Malezya'da konut fiyatları ile nüfus, işsizlik oranı, inşaat maliyeti, kişi başına gelir ve faiz oranı arasındaki ilişkileri 1990–2024 yıllık verileri kullanarak incelemektedir. Araştırmada ARDL sınır testi, Error Correction Model, Johansen–Juselius eşbütünleşme testi, Vector Error Correction Model, Granger nedensellik analizi, Forecast Error Variance Decomposition ve Impulse Response Function birlikte kullanılmıştır.
ARDL bounds testinde F-istatistiğinin 7,149 olması ve %1 düzeyindeki üst kritik sınır olan 5,761'i aşması, konut fiyatı ile beş makroekonomik değişken arasında uzun dönemli ortak denge ilişkisini desteklemektedir. Johansen–Juselius testleri de tek bir eşbütünleşme vektörü saptamaktadır. Bununla birlikte ARDL uzun dönem denklemindeki beş bireysel açıklayıcı değişkenin hiçbiri geleneksel anlamlılık düzeylerinde istatistiksel olarak anlamlı değildir. Bu nedenle çalışmanın uzun dönem sonucu, “her makroekonomik değişkenin tek başına belirgin etkisi vardır” biçiminde değil, değişkenlerin birlikte uzun dönemli bir sistem oluşturduğu biçiminde okunmalıdır.
Kısa dönem ARDL-ECM'de önceki konut fiyatı değişimi, gecikmeli nüfus, gecikmeli işsizlik, kişi başına gelir ve bazı faiz terimleri anlamlıdır. Mevcut kişi başına gelir değişimi 0,702 ile güçlü pozitif; mevcut faiz değişimi −0,107 ile negatif ilişkiye sahiptir. Buna karşılık VECM sisteminde konut fiyatı denkleminde yalnız faiz oranının gecikmeli değişimleri anlamlıdır. Granger analizi de faiz oranından konut fiyatlarına tek yönlü öngörü ilişkisi bildirmektedir.
Dinamik analizler Malezya konut fiyatlarının güçlü bir geçmişe bağımlılık taşıdığını göstermektedir. Forecast Error Variance Decomposition'a göre 50. dönemde konut fiyatı tahmin hata varyansının %82,797'si kendi şoklarından kaynaklanmaktadır. Dış değişkenler içinde en yüksek pay %9,824 ile işsizlik oranına aittir. Impulse Response Function sonuçlarında kişi başına gelir ve inşaat maliyeti şokları konut fiyatlarında pozitif, işsizlik şoku negatif tepki üretirken faiz şokunun etkisi daha sınırlı başlayıp zaman içinde negatif yönde gelişmektedir.
Çalışma ulusal düzeyde yıllık gözlemsel veri kullanmaktadır. Bölgesel fiyat farklılıkları, kredi erişimi, hanehalkı serveti, alıcı davranışı ve kurumsal faktörler doğrudan modellenmemiş; Asya Finansal Krizi ve COVID-19 gibi yapısal kırılmalar açık biçimde tahmin edilmemiştir. Ayrıca kaynak metinde özet ile ayrıntılı tablolar, durağanlık sınıflandırması ve gecikme seçim kriteri arasında bazı raporlama uyuşmazlıkları bulunmaktadır; bu nedenle Verianla değerlendirmesi ayrıntılı tablo ve yöntem sonuçlarını esas almaktadır.
Araştırmanın temel problemi
Konut hem temel bir yaşam gereksinimi hem de hanehalkı servetinin önemli bir bileşenidir. Konut fiyatlarının sürekli yükselmesi, mevcut mülk sahiplerinin servetini artırabilirken ilk kez ev almak isteyenler ve düşük ya da orta gelirli haneler açısından satın alınabilirliği kötüleştirebilir. Bu nedenle konut fiyatlarının hangi makroekonomik değişkenlerle birlikte hareket ettiğinin anlaşılması hem para politikası hem konut arzı hem de sosyal politika açısından önem taşır.
Malezya'da kaynak Şekil 1, 2009–2024 döneminde hem konut fiyat serisinin hem Malaysian House Price Index'in genel olarak yükseldiğini göstermektedir. Çalışma bu eğilimin küresel finansal kriz sonrası toparlanma, Goods and Services Tax dönemi, COVID-19 ve pandemi sonrası toparlanma gibi farklı ekonomik koşullara rağmen sürdüğüne dikkat çekmektedir.
Kaynak Şekil 2'de inşaat maliyetleri 2010–2024 arasında genel olarak yükselmekte; 2020'de belirgin düşüş ve 2021–2022'de güçlü toparlanma görülmektedir. Şekil 3'te kişi başına gelir uzun dönemde yukarı yönlü olmakla birlikte 2015–2016 ve 2020 dönemlerinde gerilemektedir.
Araştırmanın literatür boşluğu
Kaynak, Malezya konut piyasası literatüründe nüfus, gelir, faiz, kredi, satın alınabilirlik veya bölgesel konut sorunlarının çoğu zaman ayrı ayrı ele alındığını belirtmektedir. Araştırmanın katkısı, demografik, ekonomik, finansal ve arz tarafı göstergelerini 2024'e kadar uzanan ortak zaman serisi çerçevesinde birlikte incelemek ve statik bir regresyonla yetinmeyerek uzun dönem, kısa dönem ve dinamik şok ilişkilerini aynı çalışmada değerlendirmektir.
Talep, arz ve finansman kanalları
| Değişken | Ekonomik kanal | Teorik beklenti |
|---|---|---|
| Nüfus (PPL) | Daha fazla hane ve konut talebi | Pozitif |
| İşsizlik oranı (UR) | Gelir, güven ve kredi kapasitesinin zayıflaması | Negatif |
| İnşaat maliyeti (CC) | Arz maliyeti ve satış fiyatına maliyet aktarımı | Pozitif |
| Kişi başına gelir (IPC) | Satın alma gücü ve mortgage ödeme kapasitesi | Pozitif |
| Faiz oranı (IR) | Borçlanma ve mortgage maliyeti | Negatif |
Eşbütünleşme bulunması ne anlama geliyor?
Çalışmada eşbütünleşme bulunması, konut fiyatları ile seçilmiş makroekonomik değişkenlerin uzun vadede ortak bir denge yolu taşıdığını gösterir; bu bulgu her değişkenin ayrı ayrı güçlü ve istatistiksel olarak anlamlı uzun dönem katsayısına sahip olduğu anlamına gelmez. Nitekim bu çalışmada eşbütünleşme güçlü biçimde desteklenirken bireysel ARDL uzun dönem katsayılarının tamamı istatistiksel olarak anlamsızdır.
Temel uzun dönem model
Kaynak bütün serileri doğal logaritmaya dönüştürmekte ve uzun dönem konut fiyatı fonksiyonunu şu biçimde tanımlamaktadır:
\[ LHPI_t = \beta_0 + \beta_1 LPPL_t + \beta_2 LUR_t + \beta_3 LCC_t + \beta_4 LIPC_t + \beta_5 LIR_t + \varepsilon_t \]
Burada \(LHPI\) konut fiyat endeksinin doğal logaritması, \(LPPL\) nüfus, \(LUR\) işsizlik oranı, \(LCC\) inşaat maliyeti, \(LIPC\) kişi başına gelir ve \(LIR\) faiz oranının doğal logaritmasıdır. Değişkenlerin logaritmik kullanılması, uygun koşullarda katsayıların esneklik biçiminde yorumlanmasına olanak verir.
Durağanlık neden önce sınandı?
Zaman serilerinde durağan olmayan seviyelerin doğrudan regresyona alınması sahte ilişkilere yol açabilir. Bu nedenle kaynak Augmented Dickey–Fuller, Phillips–Perron ve yöntem açıklamasında Kwiatkowski–Phillips–Schmidt–Shin testlerini tanımlamaktadır.
Yayımlanan ADF ve PP tablolarında işsizlik oranı düzeyde anlamlı görünürken diğer seriler esas olarak birinci fark alındığında durağanlaşmaktadır. Bu durum ARDL'nin I(0) ve I(1) değişkenlerin birlikte bulunabildiği yapısıyla uyumludur. Kaynağın hemen sonraki cümlede bütün serileri I(1) olarak tanımlaması önceki açıklama ve tablolarla uyuşmadığı için burada veri yapısı I(0)/I(1) karışımı olarak korunmaktadır.
ARDL neden seçildi?
Autoregressive Distributed Lag yaklaşımı, örneklem görece küçük olduğunda ve değişkenler I(0), I(1) veya bu iki bütünleşme derecesinin karışımından oluştuğunda kullanılabilen bir eşbütünleşme yöntemidir. Temel koşul hiçbir değişkenin I(2) olmamasıdır.
Kaynak ARDL spesifikasyonunu (2,2,2,0,3,3) olarak vermektedir. Metin, optimal gecikmenin Akaike information criterion ile seçildiğini belirtirken Tablo 3 notu Schwarz information criterion kullandığını bildirmektedir. Bu raporlama farkı kaynakta çözümlenmediği için belirli bir kriteri kesinleştirerek yeniden yazmak uygun değildir.
Faiz oranı neden çalışmanın en belirgin kısa dönem aktarım kanalı olarak öne çıkıyor?
ARDL-ECM'de mevcut faiz değişimi konut fiyatlarıyla anlamlı negatif ilişkilidir; VECM konut fiyatı denkleminde gecikmeli faiz değişimleri anlamlı bulunan tek makroekonomik değişken grubudur ve Granger testi faizden konut fiyatına tek yönlü tahmin ilişkisi göstermektedir. Bununla birlikte bu sonuçlar yapısal nedensel etkinin büyüklüğünü tahmin etmez.
Çalışmanın Yöntemi ve Bulguları
Veri kaynakları
| Değişken | Kısaltma | Kaynakta belirtilen ölçüm/kaynak |
|---|---|---|
| Konut fiyatı | HPI / LHPI | Malaysian House Price Index; National Property Information Centre |
| Nüfus | PPL / LPPL | Department of Statistics Malaysia |
| İşsizlik oranı | UR / LUR | World Bank |
| İnşaat maliyeti | CC / LCC | Construction Cost Index ile yaklaşık ölçüm |
| Kişi başına gelir | IPC / LIPC | World Bank GDP per capita |
| Faiz oranı | IR / LIR | Bank Negara Malaysia lending rate |
ARDL bounds testi
| Gösterge | Değer |
|---|---|
| ARDL modeli | (2,2,2,0,3,3) |
| F-istatistiği | 7,149 |
| %10 üst sınır I(1) | 3,517 |
| %5 üst sınır I(1) | 4,193 |
| %1 üst sınır I(1) | 5,761 |
F-istatistiği %1 üst sınırından da yüksek olduğu için eşbütünleşme yoktur sıfır hipotezi reddedilmektedir.
ARDL uzun dönem katsayıları
| Değişken | Katsayı | p-değeri | İstatistiksel durum |
|---|---|---|---|
| LPPL | −30,140 | 0,932 | Anlamlı değil |
| LUR | −85,057 | 0,935 | Anlamlı değil |
| LCC | −95,283 | 0,934 | Anlamlı değil |
| LIPC | 86,779 | 0,934 | Anlamlı değil |
| LIR | −42,874 | 0,935 | Anlamlı değil |
Bu tablo iki nedenle önemlidir. Birincisi, konut fiyatları ile sistemin geri kalanı arasında uzun dönem denge ilişkisi bulunmasına rağmen değişkenlerin tek tek katsayıları çok belirsizdir. İkincisi, inşaat maliyeti katsayısı teorik beklentinin tersine negatiftir fakat istatistiksel olarak anlamlı olmadığı için ekonomik bir negatif etki sonucu olarak kullanılmamalıdır.
ARDL Error Correction Model
| Terim | Katsayı | p-değeri | Yön |
|---|---|---|---|
| \(\Delta LHPI_{t-1}\) | 0,457 | 0,000 | Pozitif |
| \(\Delta LPPL_{t-1}\) | 0,328 | 0,002 | Pozitif |
| \(\Delta LUR_{t-1}\) | 0,234 | 0,000 | Pozitif |
| \(\Delta LIPC_t\) | 0,702 | 0,000 | Pozitif |
| \(\Delta LIPC_{t-1}\) | 0,154 | 0,003 | Pozitif |
| \(\Delta LIPC_{t-2}\) | −0,070 | 0,031 | Negatif |
| \(\Delta LIR_t\) | −0,107 | 0,000 | Negatif |
| \(\Delta LIR_{t-2}\) | 0,059 | 0,004 | Pozitif |
| ECT | −0,004 | 0,000 | Dengeye dönüş |
Önceki dönem konut fiyatının pozitif katsayısı kısa dönem fiyat değişimlerinde güçlü atalete işaret etmektedir. Gelir artışı mevcut dönemde en büyük pozitif katsayılardan birine sahiptir. Mevcut faiz artışı ise daha yüksek finansman maliyetleriyle uyumlu olarak negatif katsayı taşır.
Gecikmeli işsizlik katsayısının pozitif çıkması geleneksel talep yorumuyla doğrudan uyumlu değildir. Kaynak bunu “istihdam koşullarındaki iyileşmenin gecikmeli biçimde konut faaliyetini güçlendirmesi” şeklinde yorumlamaktadır; ancak değişken tanımı işsizlik oranı olduğu için katsayının yönü ayrıca dikkatli yorumlanmalıdır. Kaynaktaki sayısal katsayı burada değiştirilmemektedir.
Hata düzeltme hızı
ECT = −0,004 değerinin negatif ve anlamlı olması sistemin uzun dönem dengesine dönme eğilimini desteklemektedir. Kaynak bu katsayıyı her dönemde dengesizliğin yaklaşık %0,4'ünün düzeltildiği biçiminde yorumlamaktadır. Bu, oldukça yavaş bir uyum sürecidir.
ARDL-ECM tanı testlerinde Jarque–Bera p=0,266; seri korelasyon testi p=0,065; ARCH p=0,226 ve Ramsey RESET p=0,588'dir. Kaynak bu sonuçları %5 düzeyinde normalite, seri korelasyon yokluğu, heteroskedastisite yokluğu ve fonksiyonel biçim açısından kabul edilebilir tanısal yapı olarak değerlendirmektedir.
Johansen–Juselius eşbütünleşme testi
Trace ve Maximum Eigenvalue testleri \(r=0\) hipotezini %5 düzeyinde reddetmekte, ancak \(r\leq1\) ve sonraki hipotezleri reddetmemektedir. Böylece çok değişkenli sistemde tek bir eşbütünleşme vektörü bulunmaktadır. Bu sonuç ARDL bounds testindeki uzun dönem denge bulgusunu destekleyen ikinci yöntemsel kanıttır.
VECM sonuçları
Vector Error Correction Model'de konut fiyatı denklemi için nüfus, işsizlik, inşaat maliyeti ve kişi başına gelirin gecikmeli terimleri ortak olarak anlamlı bulunmazken faiz oranı için Wald istatistiği 12,375 ve p=0,002'dir.
Konut fiyatı denklemindeki VECM ECT'si −0,001 ve anlamlı değildir. Sistemde negatif ve anlamlı hata düzeltme katsayısı yalnız faiz denkleminde görülmektedir: ECT = −0,157 ve t = −2,061. Kaynak bunu faiz oranlarının uzun dönem dengesizliklerine tepki veren önemli bir ayarlama değişkeni olduğu şeklinde yorumlamaktadır.
ARDL ve VECM neden aynı kısa dönem sonucu vermiyor?
ARDL-ECM tek bir konut fiyatı denkleminin dağıtılmış gecikmeli yapısını tahmin ederken VECM değişkenleri eşanlı çok değişkenli sistem içinde değerlendirir ve Wald testleriyle gecikmeli terimlerin ortak anlamlılığını sınar. Bu nedenle iki yöntemdeki anlamlı değişken kümelerinin birebir aynı olması gerekmez; bu çalışmada ARDL-ECM daha geniş kısa dönem ilişki seti verirken VECM faiz kanalını daha belirgin biçimde öne çıkarmaktadır.
Granger nedensellik
Kaynak faiz oranından konut fiyatına tek yönlü Granger ilişkisi bulmaktadır. Bu sonuç, geçmiş faiz bilgilerinin konut fiyatlarının gelecekteki hareketlerinin tahminine ek bilgi sağladığını ifade eder.
Granger nedensellik ekonomik anlamda “faiz değişikliği tek başına konut fiyatındaki değişikliğin yapısal nedenidir” sonucu değildir. Ortak üçüncü değişkenler, politika tepkileri ve eşanlı ekonomik süreçler ayrı yapısal tanımlama gerektirir.
Varyans ayrıştırması
| Şok kaynağı | Pay (%) |
|---|---|
| Konut fiyatının kendi şoku | 82,797 |
| İşsizlik | 9,824 |
| İnşaat maliyeti | 2,406 |
| Kişi başına gelir | 2,330 |
| Faiz oranı | 1,923 |
| Nüfus | 0,720 |
Konut fiyatlarının kendi geçmiş şoklarına ait payının 50. dönemde bile %82,797 olması piyasanın yüksek persistansını gösterir. İncelenen dış değişkenler içinde işsizliğin %9,824'lük payı en yüksek dış katkıdır.
Malezya konut fiyatları neden “kendi geçmişine bağımlı” olarak tanımlanıyor?
Hem ARDL-ECM'de gecikmeli konut fiyat değişiminin pozitif ve anlamlı olması hem de varyans ayrıştırmasında 50. dönemde tahmin hata varyansının %82,797'sinin konut fiyatlarının kendi şoklarıyla açıklanması, fiyatların geçmiş hareketlerinin gelecekteki dinamiklerde güçlü biçimde varlığını koruduğunu göstermektedir.
Dürtü-tepki fonksiyonları
Kaynak Şekil 4'te bir standart sapmalık yeniliklere verilen dinamik yanıtları 50 dönem boyunca göstermektedir.
- Konut fiyatının kendi şoku: güçlü pozitif tepki verir; zamanla küçülse de kalıcılığını korur.
- Nüfus şoku: başlangıçta küçük negatif tepki, daha uzun ufukta pozitif tepki üretir.
- İşsizlik şoku: konut fiyatlarında kalıcı negatif tepki oluşturur.
- İnşaat maliyeti şoku: pozitif konut fiyatı tepkisiyle ilişkilidir; kaynak bunu maliyet aktarımıyla yorumlar.
- Kişi başına gelir şoku: makro değişkenler içinde en güçlü ve kalıcı pozitif tepkilerden birini üretir.
- Faiz şoku: ilk aşamada daha mütevazı tepki verir ve uzun ufukta negatif düzeltme görülür.
Impulse Response Function, ARDL uzun dönem katsayısıyla aynı istatistiksel nesne değildir. Bu nedenle örneğin inşaat maliyetinin IRF'de pozitif tepki üretmesi, Tablo 4'teki negatif ve anlamsız uzun dönem katsayısını “pozitif anlamlı uzun dönem etkiye” dönüştürmez.
Çalışmanın desteklediği sonuçlar
- Konut fiyatları ve beş seçilmiş makroekonomik değişken arasında uzun dönemli eşbütünleşme bulunmaktadır.
- ARDL uzun dönem katsayılarının hiçbiri tek başına istatistiksel olarak anlamlı değildir.
- Kısa dönem ARDL-ECM'de kişi başına gelir pozitif, mevcut faiz değişimi negatif ve anlamlı ilişkiler göstermektedir.
- Konut fiyatı değişimlerinde güçlü geçmişe bağımlılık bulunmaktadır.
- VECM'de konut fiyatı denklemindeki en belirgin kısa dönem kanal faiz oranıdır.
- Granger analizinde faiz oranından konut fiyatına tek yönlü tahmin ilişkisi bulunmaktadır.
- 50. dönemde konut fiyatı varyansının büyük bölümü kendi şoklarından kaynaklanmaktadır.
- IRF sonuçlarında gelir ve inşaat maliyeti şokları pozitif, işsizlik şoku negatif konut fiyatı tepkileriyle ilişkilidir.
Çalışmanın desteklemediği sonuçlar
- Her makroekonomik değişkenin konut fiyatına ayrı ve istatistiksel olarak kesin uzun dönem etkisi olduğu söylenemez.
- Faizin konut fiyatlarının yapısal ve tek nedeni olduğu sonucuna varılamaz.
- Granger nedensellik gerçek dünyadaki yapısal nedenselliği tek başına kanıtlamaz.
- Ulusal ortalama sonuçların Malezya'nın bütün eyaletlerine aynı katsayılarla uygulanacağı gösterilmemiştir.
- Asya Finansal Krizi veya COVID-19 için ayrı yapısal kırılma etkileri tahmin edilmemiştir.
- Hane serveti, kredi erişimi, alıcı davranışı veya spekülasyon doğrudan ölçülmemiştir.
- Kaynak özetindeki “yalnız gelir kısa dönemde anlamlıdır” cümlesi ayrıntılı ARDL-ECM tablosuyla uyumlu değildir ve genel sonuç olarak kullanılmamalıdır.
Politika anlamı
Kaynak, konut satın alınabilirliğinin tek bir politika aracına indirgenemeyeceğini savunmaktadır. Gelir artışı satın alma gücünü artırırken yeterli uygun fiyatlı konut arzı oluşmazsa artan talep fiyatları daha da yükseltebilir.
Bu nedenle politika önerileri uygun fiyatlı konut arzının genişletilmesi, programların düşük ve orta gelirli hanelere daha iyi hedeflenmesi, Industrialised Building System gibi maliyet etkin inşaat teknolojilerinin değerlendirilmesi, piyasa şeffaflığının artırılması, düzenleyici denetimin güçlendirilmesi ve spekülatif davranışları sınırlandırmaya yönelik hedefli önlemleri birlikte içermektedir.
Faiz oranının VECM ve Granger sonuçlarında öne çıkması para politikası ve mortgage finansman koşullarının konut piyasası açısından önemli olduğunu göstermektedir. Bununla birlikte kaynak, konut satın alınabilirliğinin yalnız faiz indirimiyle çözülebileceğini savunmamaktadır; arz, kurumlar ve piyasa yapısının birlikte ele alınmasını önermektedir.
Sınırlılıklar
Çalışma ulusal makroekonomik göstergelere odaklanmaktadır. Hanehalkı serveti, eğitim, krediye erişim, mortgage şartları ve alıcı davranışı gibi mikroekonomik veya kurumsal değişkenler modele alınmamıştır.
Ulusal düzeydeki toplulaştırılmış veri, Kuala Lumpur veya diğer eyaletlerdeki yerel konut piyasalarının farklı dinamiklerini gizleyebilir. Yıllık veri de kısa süreli politika şoklarının veya hızlı finansal piyasa hareketlerinin ayrıntılı zamanlamasını sınırlı biçimde yakalar.
1990–2024 dönemi Asya Finansal Krizi, küresel finansal kriz, vergi değişiklikleri ve COVID-19 gibi büyük yapısal olaylar içermektedir. Kaynak bu kırılmaları ayrı yapısal kırılma modelleriyle açıkça tahmin etmemiştir.
Kaynak gelecekte bölgesel veya eyalet düzeyinde veri, daha yüksek frekanslı seriler, mikroekonomik ve kurumsal değişkenler, yapısal kırılma modelleri ve NARDL, VAR veya Structural VAR gibi ileri yöntemlerin kullanılmasını önermektedir.
Kaynak içi raporlama uyuşmazlıkları
Kaynakta birkaç sonuç ifadesi kendi tablolarıyla tam olarak uyuşmamaktadır. Özet, inşaat maliyetinin pozitif ve faizin anlamlı negatif uzun dönem etkisini ve kısa dönemde yalnız gelirin anlamlılığını belirtirken Tablo 4 hiçbir uzun dönem değişkenini anlamlı bulmamakta, Tablo 5 ise gelir dışındaki çeşitli kısa dönem terimlerini de anlamlı bulmaktadır.
Durağanlık bölümünde LUR önce I(0) olarak tanımlanıp daha sonra bütün değişkenlerin I(1) olduğu yazılmıştır. ADF ve PP tabloları LUR'nin düzeyde durağan olduğu ilk yorumu desteklemektedir.
ARDL gecikme seçimi metinde AIC, Tablo 3 notunda SIC olarak verilmektedir. Yöntem bölümü KPSS kullanımını da belirtmekte ancak sonuç bölümünde KPSS istatistiklerini gösteren ayrı bir sonuç tablosu bulunmamaktadır. Bu noktalar Verianla tarafından sessizce değiştirilmemiş, yorum sınırı olarak korunmuştur.
Kaynak ve Yöntem Notu
Özgün çalışma: Macroeconomic Determinants of Housing Prices in Malaysia: Evidence from Time-Series Econometric Analysis.
Yazarlar: Jin Sheng Chang; Evan Lau; Nugroho Suryo Bintoro.
Sorumlu yazar: Evan Lau.
Kurumlar: Faculty of Economics and Business, Universiti Malaysia Sarawak, Malaysia; Faculty of Accounting, Ton Duc Thang University, Vietnam; Faculty of Economics and Business, Universitas Brawijaya, Indonesia.
Dergi: Economies.
Yayınevi: MDPI.
Bibliyografik kayıt: Economies, 2026, 14, 388.
DOI: 10.3390/economies14090388.
Yayın süreci: Alındı: 21 Temmuz 2026; revize edildi: 20 Ağustos 2026; kabul edildi: 27 Ağustos 2026; yayımlandı: 4 Eylül 2026.
Kaynak türü: Hakemli, açık erişimli özgün araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Ana veri dönemi: Malezya, 1990–2024, yıllık zaman serileri.
Temel değişkenler: Housing Price Index, population, unemployment rate, Construction Cost Index, income per capita ve lending interest rate.
Ana yöntemler: ADF ve PP birim kök testleri; yöntem bölümünde ayrıca KPSS; ARDL bounds cointegration test; ARDL Error Correction Model; Johansen–Juselius cointegration test; Vector Error Correction Model; Granger causality; Forecast Error Variance Decomposition; Impulse Response Function.
Finansman: Haricî finansman alınmamıştır.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Veriler Department of Statistics Malaysia Open DOSM Portal, Bank Negara Malaysia Data Download Portal ve World Bank Open Data üzerinden erişilebilir olarak bildirilmiştir. Kaynak veri setlerine 15 Mayıs 2025'te erişildiğini belirtmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma J.S.C. ve E.L.; yöntem J.S.C. ve N.S.B.; yazılım ve biçimsel analiz J.S.C.; doğrulama E.L. ve N.S.B.; araştırma ve veri düzenleme J.S.C.; ilk taslak J.S.C. ve E.L.; gözden geçirme ve düzenleme E.L. ve N.S.B.; görselleştirme J.S.C.; gözetim E.L. ve N.S.B.; proje yönetimi E.L. tarafından gerçekleştirilmiştir.
Temel yorum sınırı: Uzun dönem eşbütünleşme, bireysel değişken katsayılarının anlamlılığıyla karıştırılmamalıdır. Granger nedensellik yapısal nedensellik değildir. Ulusal yıllık veri bölgesel konut piyasası farklılıklarını ve hızlı politika tepkilerini sınırlı biçimde temsil eder. Yapısal kırılmalar açık biçimde modellenmemiştir.
Kaynak içi tutarlılık notu: Özet ile ARDL tabloları, durağanlık sınıflandırmasının iki cümlesi ve ARDL gecikme seçim kriterinin metin ile tablo notu arasında raporlama farklılıkları bulunmaktadır. Verianla metni bu farkları gizlememekte ve ayrıntılı sayısal tabloları öncelikli kanıt olarak kullanmaktadır.
Görsel yeniden yapılandırma notu: Kaynak Şekil 1–3 yalnız ham veri sağlandığı ölçüde nicel olarak yeniden çizilmelidir. Tablo 5 kısa dönem katsayıları ve Tablo 8 varyans ayrıştırması doğrudan sayısal Verianla grafiklerine uygundur. Şekil 4'ün dürtü-tepki ilişkileri, ham IRF noktaları bulunmadığı durumda yalnız nitel/source-derived şema olarak yeniden kurulmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir