


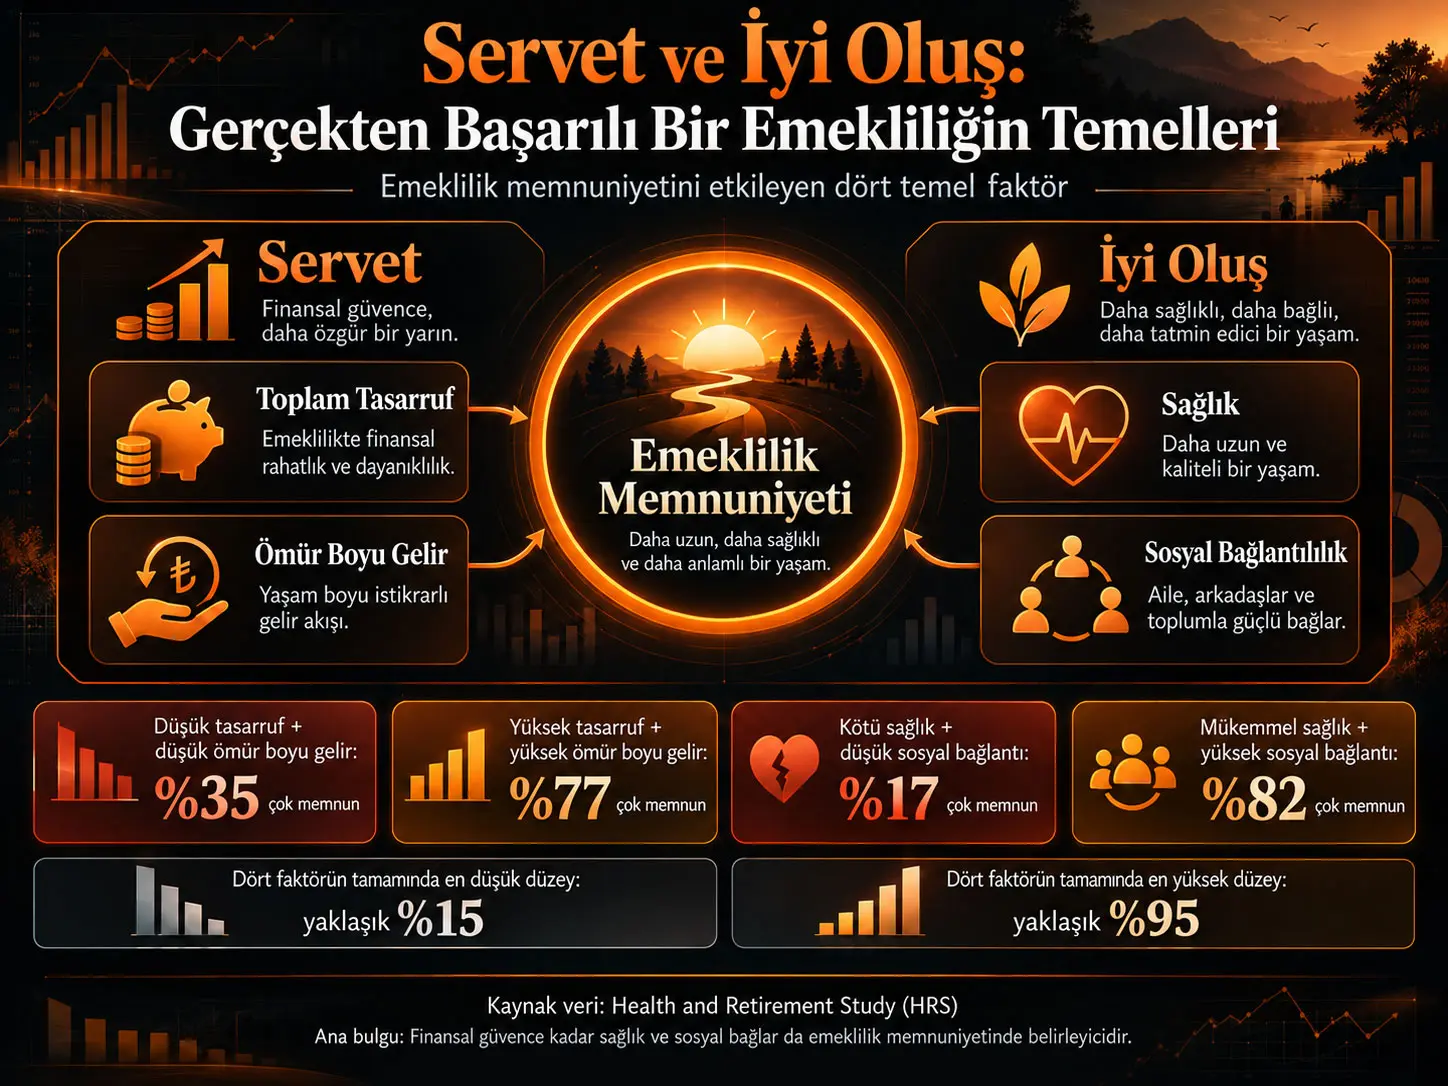
Emeklilik memnuniyeti, bu çalışmada bir emeklinin emeklilik deneyimini “çok tatmin edici”, “orta derecede tatmin edici” veya “hiç tatmin edici değil” seçeneklerinden biriyle değerlendirmesine dayanan öznel bir iyi oluş sonucudur. David Blanchett, Health and Retirement Study verilerinden seçilen 5.912 benzersiz katılımcıyı kullanarak emeklilik memnuniyetinin dört ana faktörle ilişkisini inceler: servet alanında toplam tasarruflar ve ömür boyu gelir; iyi oluş alanında öznel sağlık ve sosyal bağlantılılık. Ana analizde yalnız “very satisfied” yanıtı başarılı sonuç olarak kodlanır. Bulgular, daha yüksek servet düzeylerinin daha yüksek emeklilik memnuniyetiyle ilişkili olduğunu, ancak sağlık ve sosyal bağlantılılık farklılıklarının en az finansal değişkenler kadar, bazı regresyon karşılaştırmalarında ise daha güçlü biçimde ilişkili olduğunu göstermektedir.
Betimsel olarak, 100.000 USD’nin altında tasarruf ve 10.000–24.999 USD ömür boyu gelir kombinasyonundaki emeklilerin %35’i çok memnunken, 1 milyon USD’nin üzerinde tasarruf ve 75.000 USD’nin üzerinde ömür boyu gelir grubunda oran %77’dir. İyi oluş tarafında kötü sağlık ve en düşük sosyal bağlantılılık düzeyindeki oran %17 iken, mükemmel sağlık ve en yüksek sosyal bağlantılılık kombinasyonunda %82’ye çıkmaktadır.
Dört ana faktörü birlikte değerlendiren toplulaştırılmış gösterimde en düşük gruplarda bulunan emeklilerin yaklaşık %15’i, dört faktörün tamamında en yüksek seviyede bulunanların ise yaklaşık %95’i emekliliklerinden çok memnundur. Bununla birlikte çalışma gözlemseldir. Sonuçlar yüksek tasarrufun, sağlık düzeyinin veya sosyal bağlantının tek başına emeklilik memnuniyetini nedensel olarak yarattığını göstermez; ölçülen faktörler birbirleriyle ve kaynakta modellenmeyen başka özelliklerle ilişkili olabilir.
Araştırmanın temel problemi
Geleneksel emeklilik planlaması çoğu zaman yeterli tasarruf biriktirme, portföy dağılımı, risk-düzeltilmiş getiri ve emeklilik süresince gelir üretme gibi finansal sorular üzerinde yoğunlaşır. Bu çalışma ise finansal yeterliliğin emeklilik deneyiminin yalnız bir bölümünü temsil ettiğini savunur.
Araştırma iki geniş alanı birlikte inceler:
| Ana alan | Faktör | Çalışmadaki anlamı |
|---|---|---|
| Servet | Toplam tasarruflar | Hanehalkının konut dışı toplam serveti |
| Servet | Ömür boyu gelir | Social Security, defined-benefit ve annuity gelirlerinin toplamı |
| İyi oluş | Öznel sağlık | Kötü, orta, iyi, çok iyi veya mükemmel olarak bildirilen sağlık durumu |
| İyi oluş | Sosyal bağlantılılık | Revised UCLA Loneliness Scale verilerinden ters çevrilerek oluşturulan sosyal bağlılık düzeyi |
Bu çerçevenin temel fikri şudur: yüksek servete sahip olmak emeklilik memnuniyetiyle ilişkili olsa da fiziksel sağlık veya sosyal çevre ciddi biçimde zayıfsa finansal başarı tek başına yüksek emeklilik memnuniyeti anlamına gelmeyebilir.
Bu Çalışmada “Başarılı Emeklilik” Nasıl Ölçülüyor?
Çalışmada “başarılı emeklilik” doğrudan finansal hedefe ulaşmakla değil, katılımcının emekliliğini “very satisfying” olarak değerlendirmesiyle ölçülmektedir; “moderately satisfying” ve “not at all satisfying” yanıtlarının ikisi de ana probit analizinde sıfır olarak kodlanır. Bu nedenle çalışma genel yaşam kalitesini veya objektif finansal başarıyı değil, oldukça katı biçimde tanımlanmış yüksek emeklilik memnuniyetini modellemektedir.
Üç kategoriden iki kategoriye geçiş neden önemli?
HRS sorusunun özgün yanıt seçenekleri:
- Very satisfying
- Moderately satisfying
- Not at all satisfying
şeklindedir.
Yazar, üç kategorili sonucu iki kategoriye indirmenin regresyon sonuçlarının yorumunu kolaylaştırdığını belirtmektedir. Ancak bunun önemli bir sonucu vardır: “orta derecede memnun” bir emekli ana analizde “çok memnun olmayan” gruba girer.
Bu nedenle sonuçlarda geçen “retirement satisfaction” kavramını Türkçede bağlama göre “emekliliğinden çok memnun olma olasılığı” olarak okumak daha doğrudur.
Veri seti
Araştırma RAND HRS v1 Longitudinal File 2022 veri yapısını kullanır. Health and Retirement Study, University of Michigan Institute for Social Research tarafından yürütülen ve 50 yaş üzeri ABD nüfusuna odaklanan uzunlamasına bir hanehalkı araştırmasıdır.
Ana analizde 5.912 katılımcı vardır. Bu kişiler HRS’nin 2008–2022 arasındaki 9–16. dalgalarından gelmektedir. Bir katılımcının birden fazla uygun dalgası varsa yalnız en yeni uygun gözlemi tutulur.
| HRS dalga yılı | Kaynakta kullanılan katılımcı sayısı |
|---|---|
| 2008 | 613 |
| 2010 | 541 |
| 2012 | 649 |
| 2014 | 727 |
| 2016 | 676 |
| 2018 | 655 |
| 2020 | 1.093 |
| 2022 | 958 |
| Toplam | 5.912 |
Yaş kriterindeki kaynak-içi uyuşmazlık
Kaynağın bir dipnotu minimum yaşı 65 olarak belirtmekte, ana metnin başka bir cümlesi ise “60 ve üzeri” ifadesini kullanmaktadır. Fiilen kullanılan yaş grupları ve Appendix tabloları 65–69 ile başlamaktadır.
Bu nedenle analizdeki sayısal sonuçları yorumlarken 65–69, 70–74, 75–79, 80–84 ve 85+ yaş grupları esas alınmalıdır; ancak metindeki 60+ ifadesinin kaynakta bulunduğu da not edilmelidir.
Örnekleme dâhil olma koşulları
Katılımcının analizde yer alması için sekiz değişkenin tamamına ilişkin bilgi bulunması gerekir: yaş, couple-household durumu, cinsiyet, ırk, toplam tasarruf, ömür boyu gelir, sağlık ve sosyal bağlantılılık.
Ömür boyu gelir en az 10.000 USD olmalıdır. Toplam tasarruf negatif olmamalıdır. Parasallaştırılmış değerler 2022 dolarına göre ayarlanmıştır.
Toplam tasarruf değişkeni neyi ölçüyor?
“Total Savings” adı yanıltıcı biçimde yalnız banka mevduatı anlamına gelmemelidir. Kaynak bunu total nonhousing wealth, yani hanehalkının konut hariç toplam serveti olarak tanımlar.
Bu nedenle sonuçları yalnız 401(k), IRA veya nakit tasarruflarla sınırlı okumak doğru değildir.
Ömür boyu gelir neyi içeriyor?
Ömür boyu gelir değişkeni üç temel sürekli gelir kaynağını kapsar:
Social Security emeklilik geliri, defined-benefit plan geliri ve annuity gelirleri.
Bu değişken, emeklinin mevcut yatırım hesabı bakiyesinden farklıdır. Bu ayrım çalışmanın ana servet çerçevesini oluşturur: bir emeklinin hem stok biçiminde serveti hem de ömür boyu devam eden gelir akışı olabilir.
Tasarruflar ve Ömür Boyu Gelir Neden Birlikte Ele Alınıyor?
Toplam tasarruf ile ömür boyu gelir iki farklı servet biçimidir ve çalışma her ikisinin de emeklilik memnuniyetiyle pozitif ilişkili olduğunu göstermektedir; ancak bazı emeklilik kararları birini artırırken diğerini azaltabilir. Örneğin daha fazla yaşam boyu garanti gelir elde etmek için tasarrufun annuitize edilmesi veya Social Security talebinin geciktirilmesi likit serveti azaltabileceğinden, yalnız tek servet bileşenini optimize etmek toplam memnuniyeti maksimize etmeyebilir.
Servet grupları
| Grup | Toplam tasarruf | Ömür boyu gelir |
|---|---|---|
| 1 | <100.000 USD | 10.000–24.999 USD |
| 2 | 100.000–249.999 USD | 25.000–39.999 USD |
| 3 | 250.000–499.999 USD | 40.000–54.999 USD |
| 4 | 500.000–999.999 USD | 55.000–74.999 USD |
| 5 | ≥1.000.000 USD | ≥75.000 USD |
Servet kombinasyonlarına göre “çok memnun” oranı
| Ömür boyu gelir | <100 bin | 100–249 bin | 250–499 bin | 500–999 bin | ≥1 milyon |
|---|---|---|---|---|---|
| 10–24 bin | 35% | 55% | 55% | 67% | 60% |
| 25–39 bin | 45% | 57% | 66% | 66% | 72% |
| 40–54 bin | 47% | 59% | 69% | 61% | 69% |
| 55–74 bin | 52% | 68% | 71% | 78% | 80% |
| ≥75 bin | 73% | 63% | 73% | 81% | 77% |
Tablo genel olarak daha yüksek servet ve gelir kombinasyonlarında daha yüksek memnuniyet gösterir; ancak hücreler mutlak biçimde monoton değildir. Örneğin 1 milyon USD üzerindeki tasarruf grubunda en düşük ömür boyu gelir satırındaki oran %60, 500–999 bin USD grubundaki %67’nin altındadır.
Bu örnek, çalışmanın ana fikrini de destekler: tek bir finansal değişkeni tek başına yükseltmek bütün emeklilik deneyimini açıklamaz.
Sosyal bağlantılılık nasıl ölçülüyor?
Sosyal bağlantılılık, Revised UCLA Loneliness Scale’dan seçilen 11 sorunun HRS skoruna dayanır. Özgün HRS skorunda yüksek değer daha fazla yalnızlığı gösterir. Araştırmacı skoru ters çevirerek yüksek değeri daha güçlü sosyal bağlantı anlamına gelecek biçimde kullanmıştır.
| Sosyal grup | Alt eşik |
|---|---|
| 1 | 1,00 |
| 2 | 2,00 |
| 3 | 2,36 |
| 4 | 2,64 |
| 5 | 2,82 |
Sağlık ve sosyal bağlantılılığın birlikte sonucu
| Sağlık düzeyi | Sosyal 1 | Sosyal 2 | Sosyal 3 | Sosyal 4 | Sosyal 5 |
|---|---|---|---|---|---|
| Kötü | 17% | 35% | 33% | 41% | 43% |
| Orta | 26% | 30% | 44% | 56% | 67% |
| İyi | 31% | 49% | 61% | 61% | 72% |
| Çok iyi | 47% | 49% | 62% | 75% | 82% |
| Mükemmel | 71% | 51% | 69% | 81% | 82% |
En düşük iki faktörün birleşiminde yalnız %17 “çok memnun” yanıtı görülürken, mükemmel sağlık ve en yüksek sosyal bağlantılılık grubunda %82’dir.
Bununla birlikte tablonun her hücresi kusursuz monoton değildir. Örneğin mükemmel sağlık grubunda sosyal grup 1’de %71 olan oran sosyal grup 2’de %51’dir. Bu nedenle çapraz tabloyu deterministik bir “her puan artışı kesin daha fazla memnuniyet yaratır” kuralı olarak okumak doğru değildir.
Servet mi, İyi Oluş mu Emeklilik Memnuniyetiyle Daha Güçlü İlişkili?
Çalışmada hem servet hem iyi oluş faktörleri emeklilikten çok memnun olma olasılığıyla pozitif ilişkilidir; ancak pooled probit marjinal etkilerinde sağlık ve özellikle sosyal bağlantılılık grupları daha geniş bir katsayı aralığı gösterir. En yüksek sosyal bağlantılılık grubunun raporlanan marjinal etkisi 0,350, mükemmel sağlığın 0,268 iken en yüksek tasarruf ve ömür boyu gelir gruplarının karşılıkları yaklaşık 0,200 ve 0,188’dir; bu sonuç nedensellik değil, diğer model değişkenleri sabitken gözlenen ilişkisel büyüklük farkıdır.
Korelasyon matrisi neden gerekli?
Dört ana faktör birbirinden bağımsız değildir. Kaynakta emeklilik memnuniyetiyle basit korelasyonlar:
| Değişken | Emeklilik memnuniyeti korelasyonu |
|---|---|
| Toplam tasarruf | 0,241 |
| Ömür boyu gelir | 0,192 |
| Sağlık | 0,243 |
| Sosyal bağlantılılık | 0,259 |
Toplam tasarruf ile ömür boyu gelir arasındaki korelasyon 0,321, sağlık ile sosyal bağlantılılık arasındaki korelasyon 0,196’dır. Bu nedenle yalnız ham oranlara bakmak yerine değişkenleri aynı model içinde kontrol etmek önemlidir.
Dört faktörün birlikte düzeyi
Araştırmacı dört ana faktörün 1–5 arasındaki grup puanlarının ortalamasını alarak ek bir betimsel gösterge oluşturmuştur.
Exhibit 9’daki grup-düzeyi doğrusal trend:
\[ \hat{y}=23.599x-8.7356 \]
ve:
\[ R^2=0.9835 \]
olarak verilmiştir.
Burada \(x\), dört ana faktördeki ortalama grup skorunu; \(\hat{y}\), “very satisfied” yanıtı verenlerin yüzdesini temsil etmektedir.
Bu denklem birey düzeyindeki probit modeli değildir. Toplulaştırılmış grup skorları üzerinden çizilmiş betimsel bir trend çizgisidir. Dolayısıyla \(R^2=0,9835\) değerini bireysel emeklilik memnuniyetinin %98’inin bu dört değişken tarafından “açıklandığı” şeklinde yorumlamak yanlış olur.
Kaynak, dört faktörün tamamında en yüksek düzeyde olanların yaklaşık %95’inin, tamamında en düşük düzeyde olanların yaklaşık %15’inin “very satisfied” olduğunu raporlamaktadır.
Çalışmanın Yöntemi ve Bulguları
Probit regresyon tasarımı
Bağımlı değişken ikilidir:
1: katılımcı emekliliğini “very satisfying” olarak bildiriyorsa.
0: yanıt “moderately satisfying” veya “not at all satisfying” ise.
Model aynı anda dört demografik değişken ile dört ana servet/iyi oluş değişkenini içerir.
Referans kategorileri
| Değişken | Referans kategori |
|---|---|
| Couple household | Single |
| Gender | Female |
| Race | Nonwhite |
| Age | 65–69 |
| Toplam tasarruf | <100.000 USD |
| Ömür boyu gelir | 10.000–24.999 USD |
| Sağlık | Kötü |
| Sosyal bağlantılılık | Grup 1 |
Pooled probit marjinal etkileri
| Değişken | Raporlanan marjinal etki | Anlamlılık |
|---|---|---|
| Couple household | -0,009 | Anlamlı değil |
| Male | 0,023 | Anlamlı değil |
| White | -0,056 | p<0,01 |
| Age 70–74 | 0,045 | p<0,05 |
| Age 75–79 | 0,069 | p<0,01 |
| Age 80–84 | 0,110 | p<0,01 |
| Age 85+ | 0,161 | p<0,01 |
| Tasarruf 100–249 bin | 0,127 | p<0,01 |
| Tasarruf 250–499 bin | 0,167 | p<0,01 |
| Tasarruf 500–999 bin | 0,210 | p<0,01 |
| Tasarruf ≥1 milyon | 0,200 | p<0,01 |
| Ömür boyu gelir 25–39 bin | 0,089 | p<0,01 |
| Ömür boyu gelir 40–54 bin | 0,082 | p<0,01 |
| Ömür boyu gelir 55–74 bin | 0,151 | p<0,01 |
| Ömür boyu gelir ≥75 bin | 0,188 | p<0,01 |
| Sağlık: Orta | 0,077 | p<0,01 |
| Sağlık: İyi | 0,157 | p<0,01 |
| Sağlık: Çok iyi | 0,229 | p<0,01 |
| Sağlık: Mükemmel | 0,268 | p<0,01 |
| Sosyal grup 2 | 0,096 | p<0,01 |
| Sosyal grup 3 | 0,204 | p<0,01 |
| Sosyal grup 4 | 0,261 | p<0,01 |
| Sosyal grup 5 | 0,350 | p<0,01 |
Marjinal etki nasıl okunmalı?
Appendix 4 bunları “marginal effects” olarak raporlamaktadır. Örneğin sosyal grup 5 için 0,350 değeri, referans sosyal grup 1’e kıyasla ve modeldeki diğer değişkenler dikkate alındığında “very satisfied” sonucunun olasılık ölçeğinde güçlü bir pozitif farklılık bulunduğunu gösterir.
Bu katsayıları ham yüzde tablolarıyla birebir eşitlemek doğru değildir. Betimsel oran ve probit marjinal etkisi farklı istatistiksel yapılardır.
Demografik sonuçların doğru yorumu
Couple household ve erkek olma pooled modelde istatistiksel olarak anlamlı değildir. Yaş grupları 70–74’ten itibaren pozitif ve anlamlıdır.
“White” değişkeni ham betimsel oranlarda daha yüksek memnuniyetle ilişkilidir; ancak diğer değişkenler aynı regresyonda kontrol edildiğinde pooled marjinal etki -0,056 ve anlamlıdır.
Dolayısıyla kaynağın bazı metin bölümlerindeki “yalnız yaş anlamlıdır” ifadesi, Appendix 4’teki White sonucunu tam olarak yansıtmamaktadır. Kaynak-sadık daha hassas sonuç, yaşın hem yönünü koruyan hem de tutarlı biçimde anlamlı görünen ana demografik faktör olduğudur.
Yaş gruplarına ayrı regresyonlar
Appendix 4 ayrıca 65–69, 70–74, 75–79, 80–84 ve 85+ grupları için ayrı probit marjinal etkileri raporlamaktadır. Servet, sağlık ve sosyal bağlantılılık katsayılarının büyüklüğü yaş grupları arasında değişmektedir.
Örneğin mükemmel sağlığın marjinal etkisi 65–69 grubunda 0,254, 70–74 grubunda 0,383, 75–79 grubunda 0,291, 80–84 grubunda 0,198 ve 85+ grubunda 0,292’dir. En yüksek sosyal bağlantılılık grubunun karşılıkları 0,406, 0,370, 0,364, 0,312 ve 0,276’dır.
Bu yapı, iyi oluş değişkenlerinin bütün yaş gruplarında aynı büyüklükte davranmadığını; buna rağmen yüksek sosyal bağlantılılığın yaş gruplarının çoğunda güçlü pozitif ilişki gösterdiğini ortaya koymaktadır.
Harcama neden ana modele alınmadı?
Kaynak tüketim/harcama verisinin yalnız HRS örnekleminin bir alt bölümünde mevcut olduğunu ve ana modele eklenmesi halinde örneklem sayısının ciddi biçimde küçüleceğini belirtmektedir.
Bu nedenle consumption ana probit modelinde yoktur. Appendix 1 yalnız tasarruf ve ömür boyu gelir grupları için medyan gerçek harcamayı bağlamsal olarak göstermektedir.
Appendix 1’deki monotonluk iddiası
Kaynak metni medyan harcamanın tasarruf ve ömür boyu gelir arttıkça monoton yükseldiğini belirtmektedir. Ancak Appendix 1’in hücre değerlerinde bazı düşüşler vardır. Örneğin 40–54 bin USD ömür boyu gelir satırında medyan harcama 100–249 bin USD tasarruf grubunda 45.574 USD iken 250–499 bin USD grubunda 38.665 USD’dir.
Bu nedenle Appendix 1 için daha güvenli sonuç, daha yüksek servet ve gelir gruplarında genel olarak daha yüksek harcama eğilimi bulunduğu; fakat hücre düzeyinde kesin monotonluk olmadığıdır.
Finansal ürün önerilerinin bilimsel statüsü
Kaynak, tasarruf ve ömür boyu gelirin aynı anda önemli olması nedeniyle Guaranteed Lifetime Withdrawal Benefit gibi living-benefit yapıları veya contingent deferred annuity türü çözümleri tartışmaktadır.
Bunlar çalışmada randomize veya karşılaştırmalı ürün performansı deneyiyle test edilmemiştir. HRS regresyonu belirli bir annuity ürününün memnuniyeti artırdığını kanıtlamaz. Yazarın ürün tartışması, gözlenen servet ilişkilerinden türetilen uygulama yorumudur.
Pickleball örneğinin bilimsel statüsü
Kaynak benzer biçimde fiziksel aktivite ile sosyal etkileşimi aynı anda sağlayabilen aktivitelerin çekici olabileceğini belirtir ve pickleball örneğini kullanır.
Ancak HRS analizi pickleball oynayanlarla oynamayanları karşılaştıran bir deney değildir. Çalışmanın ölçtüğü şey sağlık ve sosyal bağlantılılık düzeyleriyle emeklilik memnuniyeti arasındaki ilişkidir. Belirli bir aktivitenin bu iki faktörü veya emeklilik memnuniyetini artırdığı bu veri setinde nedensel olarak test edilmemiştir.
Çalışmanın desteklediği sonuçlar
- Daha yüksek toplam tasarruf düzeyleri daha yüksek “very satisfied” olasılığıyla ilişkilidir.
- Daha yüksek ömür boyu gelir düzeyleri daha yüksek emeklilik memnuniyetiyle ilişkilidir.
- Daha iyi öznel sağlık, pooled probit modelinde güçlü pozitif ilişki göstermektedir.
- Daha yüksek sosyal bağlantılılık pooled probit modelindeki en büyük marjinal etki aralıklarından birine sahiptir.
- Dört ana faktör birlikte yüksek olduğunda betimsel emeklilik memnuniyeti çok daha yüksektir.
- Yaş, diğer faktörler kontrol edildiğinde pozitif ve anlamlı demografik ilişki göstermektedir.
- Couple household ve cinsiyetin pooled marjinal etkileri anlamlı değildir.
- Ham demografik oranlar ile çok değişkenli regresyon sonuçları aynı olmak zorunda değildir.
Çalışmanın desteklemediği sonuçlar
- Daha fazla para biriktirmenin tek başına emeklilik mutluluğunu nedensel olarak yarattığı kanıtlanmamıştır.
- Yüksek sosyal bağlantılılığın tek başına emeklilik memnuniyetine neden olduğu gösterilmemiştir.
- Sağlık ile memnuniyet arasındaki ilişkinin yönü randomize veya deneysel tasarımla doğrulanmamıştır.
- Belirli bir annuity, GLWB veya lifetime-income ürününün emeklilik memnuniyetini artırdığı doğrudan test edilmemiştir.
- Pickleball veya başka belirli bir aktivitenin emeklilik memnuniyetini yükselttiği doğrudan test edilmemiştir.
- ABD HRS örneklemindeki sonuçların başka ülkelere otomatik olarak genellenebileceği gösterilmemiştir.
- Exhibit 9’daki yüksek R² bireysel memnuniyetin %98’inin açıklanması anlamına gelmez.
Temel metodolojik sınırlılıklar
- Çalışma gözlemseldir ve nedensel tanımlama stratejisi kullanmaz.
- Emeklilik memnuniyeti ve sağlık öz-bildirime dayalıdır.
- “Moderately satisfied” yanıtının sıfıra kodlanması oldukça katı bir outcome tanımıdır.
- En yeni uygun HRS dalgasının seçilmesi nedeniyle örneklem saf 2022 kesiti değildir.
- Kaynak yaş alt sınırını metnin farklı yerlerinde 60 ve 65 olarak tutarsız biçimde ifade etmektedir.
- Regression standard error değerleri veya confidence interval’lar tabloda ayrıca raporlanmamaktadır; yalnız anlamlılık yıldızları vardır.
- Probit regresyonlarında survey weights kullanılıp kullanılmadığı kaynakta açık biçimde belirtilmemektedir.
- Tüketim ana regresyondan çıkarılmıştır.
- Sağlık, servet ve sosyal bağlantı arasında çift yönlü veya ortak nedene dayalı ilişkiler bulunabilir.
- ABD dışındaki emeklilik sistemlerine doğrudan genelleme ayrıca doğrulama gerektirir.
Kaynak ve Yöntem Notu
Tam özgün başlık: Wealth and Well-being: The Foundations of a Truly Successful Retirement.
Yazar: David Blanchett.
Yüklenen sürüm tarihi: Working Draft as July 10, 2026.
PDF’deki görevler: Head of Retirement Research, Prudential Financial; Portfolio Manager, PGIM.
SSRN afiliyasyonu: PGIM.
Platform: SSRN.
SSRN Abstract ID: 6843201.
DOI: 10.2139/ssrn.6843201.
Date Written: 27 Mayıs 2026.
İlk SSRN posting: 12 Haziran 2026.
Son revizyon: 10 Temmuz 2026.
Kaynak türü: Working draft / preprint.
Hakemlik: Ayrı hakemli version of record güncel bibliyografik doğrulamada tespit edilmemiştir.
Lisans: SSRN — All rights reserved; permission olmadan yeniden kullanım yok.
PDF copyright: ©2026 Prudential Financial, Inc. and related entities.
Veri kaynağı: RAND HRS v1 Longitudinal File 2022; Health and Retirement Study.
Ana örneklem: 5.912 benzersiz katılımcı.
Kaynak dalgaları: 2008–2022 HRS waves 9–16.
Gözlem seçimi: Her kişi için uygun en son dalga.
Bağımlı değişken: “Very satisfied” = 1; “moderately satisfied” ve “not at all satisfied” = 0.
Ana servet değişkenleri: Toplam konut dışı servet ve ömür boyu gelir.
Ana iyi oluş değişkenleri: Öznel sağlık ve sosyal bağlantılılık.
Sosyal ölçüm: Revised UCLA Loneliness Scale’dan türetilen skor ters çevrilerek yüksek değer yüksek sosyal bağlantı olarak yorumlanmıştır.
Demografik değişkenler: Yaş, couple household durumu, cinsiyet ve White/nonwhite göstergesi.
Ana istatistiksel yöntem: Pooled ve yaş-grubuna özel probit regresyonları.
Appendix 4: Probit marjinal etkilerini ve p<0,001 / p<0,01 / p<0,05 anlamlılık işaretlerini raporlar.
Ana betimsel servet karşılaştırması: En düşük örnek kombinasyonda %35, yüksek tasarruf + yüksek ömür boyu gelir kombinasyonunda %77 “very satisfied”.
Ana iyi oluş karşılaştırması: Kötü sağlık + en düşük sosyal bağlantılılıkta %17; mükemmel sağlık + en yüksek sosyal bağlantılılıkta %82.
Dört faktör birlikte: Dört faktörde en düşük gruplarda yaklaşık %15, en yüksek gruplarda yaklaşık %95 “very satisfied”.
Pooled sosyal grup 5 marjinal etkisi: 0,350.
Pooled mükemmel sağlık marjinal etkisi: 0,268.
Pooled ≥1 milyon USD tasarruf marjinal etkisi: 0,200.
Pooled ≥75 bin USD ömür boyu gelir marjinal etkisi: 0,188.
Pooled White marjinal etkisi: -0,056, p<0,01.
Kaynak-içi yaş tutarsızlığı: Bir metin satırı 60+ derken dipnot ve fiili analiz grupları 65+ kullanmaktadır.
Kaynak-içi demografik yorum nüansı: Metinde “yalnız yaş anlamlı” özeti bulunurken Appendix 4 White değişkeni için negatif ve anlamlı pooled sonuç raporlamaktadır.
Appendix 1 nüansı: Metin harcamanın servet ve gelirle monoton arttığını söyler; tablo hücreleri tam monotonluk göstermemektedir.
Finansman: Yüklenen PDF’de ayrı araştırma finansmanı bildirimi bulunmamaktadır.
Çıkar çatışması: Yüklenen PDF’de ayrı akademik conflict-of-interest bildirimi bulunmamaktadır; son sayfada PGIM/Prudential kurumsal yatırım açıklamaları bulunmaktadır.
Veri erişilebilirliği: HRS veri kaynağı ve RAND HRS erişim bağlantısı kaynakta belirtilmiştir; ayrı bir replication package raporlanmamaktadır.
CRediT: Ayrı CRediT/yazar katkı bildirimi bulunmamaktadır.
Ana yorum sınırı: Bulgular ilişkisel ve gözlemseldir; servet, sağlık veya sosyal bağlantılılığın emeklilik memnuniyetine neden olduğu bu çalışma tarafından kanıtlanmamaktadır.
Görsel yeniden çizim: Exhibit 6, Exhibit 7, Exhibit 9 ve Appendix 4 sayıları özgün Verianla tabloları/grafikleri olarak yeniden yapılandırılabilir; kaynak grafik tasarımları telif nedeniyle birebir kopyalanmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir