


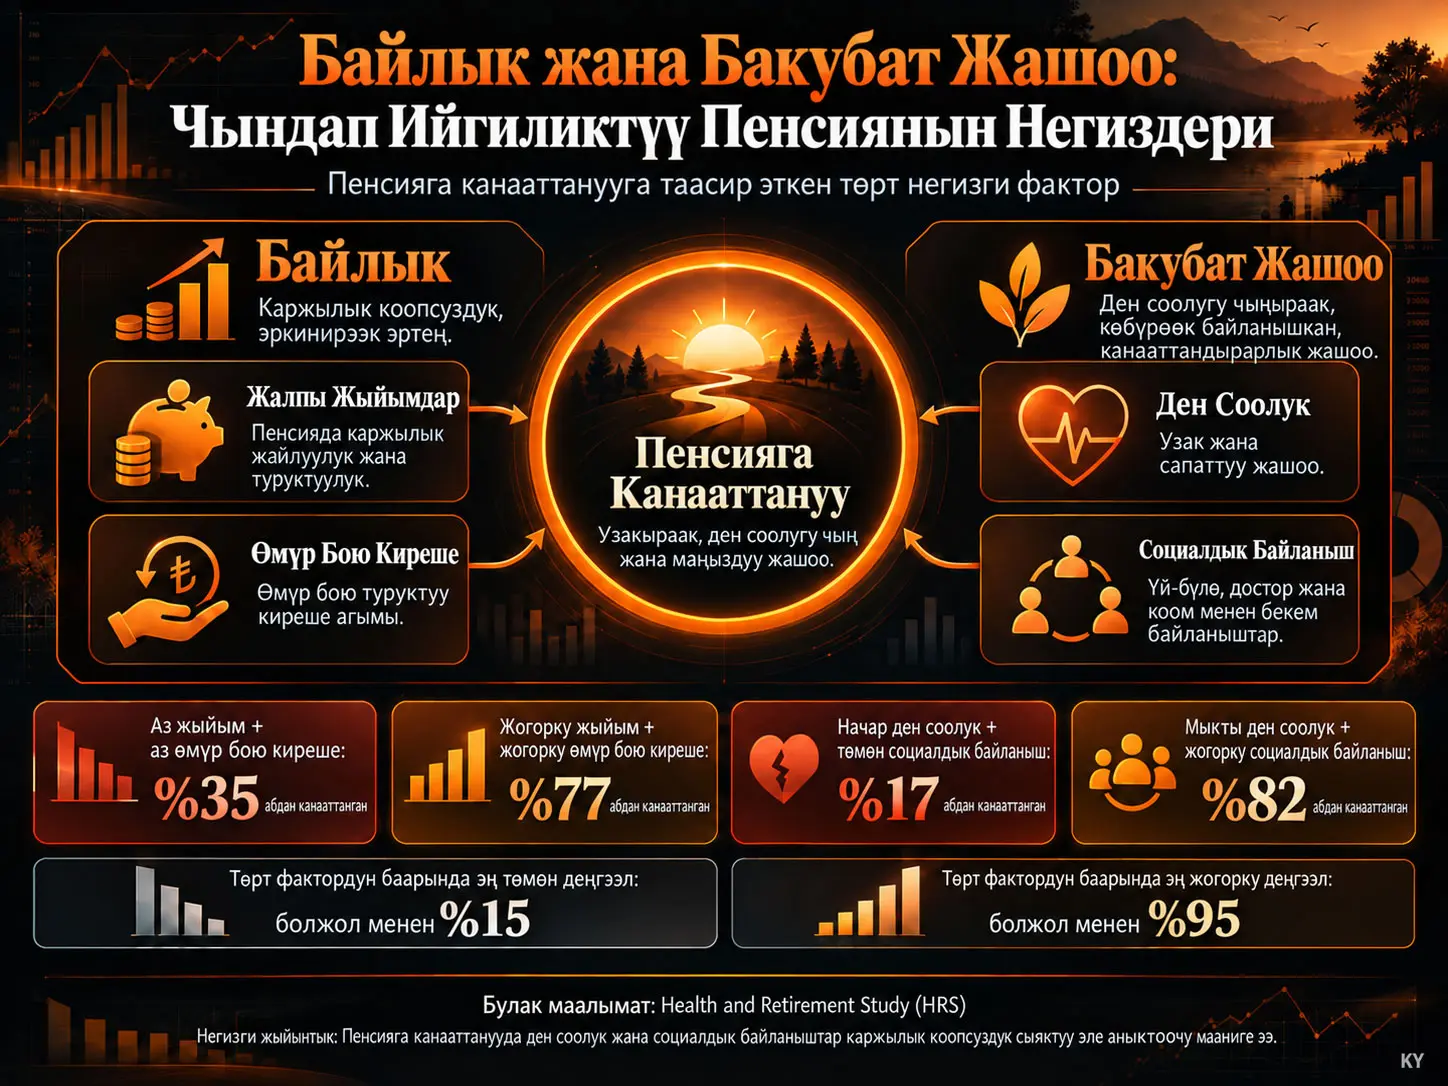
Пенсияга канааттануу бул изилдөөдө пенсионердин пенсиядагы тажрыйбасын “абдан канааттандырарлык”, “орточо деңгээлде канааттандырарлык” же “такыр канааттандырарлык эмес” деген варианттардын бири менен баалашына негизделген субъективдүү бакубатчылык натыйжасы болуп саналат. David Blanchett Health and Retirement Study маалыматтарынан тандалган 5.912 уникалдуу катышуучуну колдонуп, пенсияга канааттануунун төрт негизги фактор менен байланышын изилдейт: байлык тармагында жалпы топтолгон каражаттар жана өмүр бою киреше; бакубатчылык тармагында субъективдүү ден соолук жана социалдык байланыштуулук. Негизги талдоодо “very satisfied” деген жооп гана ийгиликтүү натыйжа катары коддолот. Жыйынтыктар байлыктын жогорку деңгээли пенсияга канааттануунун жогору болушу менен байланыштуу экенин, бирок ден соолук менен социалдык байланыштуулуктагы айырмачылыктар каржылык өзгөрмөлөрдөн кем эмес, ал эми айрым регрессиялык салыштырууларда андан да күчтүүрөөк байланышта экенин көрсөтөт.
Сыпаттамалык түрдө, 100.000 USDден аз топтолгон каражаты жана 10.000–24.999 USD өмүр бою кирешеси бар пенсионерлердин %35и абдан канааттанган болсо, 1 миллион USDден көп топтолгон каражаты жана 75.000 USDден көп өмүр бою кирешеси бар топто бул көрсөткүч %77ге жетет. Бакубатчылык жагында начар ден соолук жана эң төмөн социалдык байланыштуулук деңгээлинде көрсөткүч %17 болсо, мыкты ден соолук жана эң жогорку социалдык байланыштуулук айкалышында %82ге чейин өсөт.
Төрт негизги факторду чогуу баалаган жалпыланган көрсөткүчтө эң төмөн топтордогу пенсионерлердин болжол менен %15и, төрт фактордун баарында эң жогорку деңгээлде болгондордун болжол менен %95и пенсиясынан абдан канааттанган. Бирок изилдөө байкоочу мүнөздө. Натыйжалар жогорку топтолгон каражат, ден соолуктун деңгээли же социалдык байланыш өзүнчө эле пенсияга канааттанууну себептүү түрдө жаратат дегенди билдирбейт; өлчөнгөн факторлор бири-бири менен жана булакта моделденбеген башка өзгөчөлүктөр менен байланыштуу болушу мүмкүн.
Изилдөөнүн негизги маселеси
Салттуу пенсиялык пландоо көбүнчө жетиштүү каражат топтоо, портфелди бөлүштүрүү, тобокелдикке ылайыкташтырылган киреше жана пенсия учурунда киреше түзүү сыяктуу каржылык суроолорго басым жасайт. Бул изилдөө болсо каржылык жетиштүүлүк пенсиядагы тажрыйбанын бир гана бөлүгүн түзөрүн ырастайт.
Изилдөө эки кеңири тармакты чогуу карайт:
| Негизги тармак | Фактор | Изилдөөдөгү мааниси |
|---|---|---|
| Байлык | Жалпы топтолгон каражаттар | Үй чарбасынын турак жайдан тышкаркы жалпы байлыгы |
| Байлык | Өмүр бою киреше | Social Security, defined-benefit жана annuity кирешелеринин суммасы |
| Бакубатчылык | Субъективдүү ден соолук | Начар, орточо, жакшы, абдан жакшы же мыкты деп билдирилген ден соолук абалы |
| Бакубатчылык | Социалдык байланыштуулук | Revised UCLA Loneliness Scale маалыматтарынан тескери айландыруу аркылуу түзүлгөн социалдык байланыш деңгээли |
Бул алкактын негизги идеясы мындай: жогорку байлыкка ээ болуу пенсияга канааттануу менен байланыштуу болсо да, физикалык ден соолук же социалдык чөйрө олуттуу начар болсо, каржылык ийгилик өзүнчө эле жогорку пенсиялык канааттанууну билдирбеши мүмкүн.
Бул Изилдөөдө “Ийгиликтүү Пенсия” Кантип Өлчөнөт?
Изилдөөдө “ийгиликтүү пенсия” каржылык максатка жетүү менен эмес, катышуучунун пенсиясын “very satisfying” деп баалашы менен өлчөнөт; “moderately satisfying” жана “not at all satisfying” деген жооптордун экөө тең негизги probit талдоосунда нөл катары коддолот. Ошондуктан изилдөө жалпы жашоо сапатын же объективдүү каржылык ийгиликти эмес, кыйла катуу аныкталган жогорку пенсиялык канааттанууну моделдейт.
Үч категориядан эки категорияга өтүү эмне үчүн маанилүү?
HRS суроосунун баштапкы жооп варианттары:
- Very satisfying
- Moderately satisfying
- Not at all satisfying
түрүндө берилет.
Автор үч категориялуу жыйынтыкты эки категорияга кыскартуу регрессия натыйжаларын чечмелөөнү жеңилдетерин белгилейт. Бирок мунун маанилүү кесепети бар: “орточо деңгээлде канааттанган” пенсионер негизги талдоодо “абдан канааттанбаган” топко кирет.
Ошондуктан жыйынтыктардагы “retirement satisfaction” түшүнүгүн кыргыз тилинде контекстке жараша “пенсиясынан абдан канааттануу ыктымалдыгы” деп түшүнүү туурараак.
Маалымат топтому
Изилдөө RAND HRS v1 Longitudinal File 2022 маалымат түзүмүн колдонот. Health and Retirement Study — University of Michigan Institute for Social Research тарабынан жүргүзүлгөн жана АКШдагы 50 жаштан жогору калкка багытталган узак мөөнөттүү үй чарба изилдөөсү.
Негизги талдоодо 5.912 катышуучу бар. Бул адамдар HRSтин 2008–2022-жылдар аралыгындагы 9–16-толкундарынан алынган. Бир катышуучуда бир нече ылайыктуу толкун болсо, акыркы ылайыктуу байкоо гана сакталат.
| HRS толкун жылы | Булакта колдонулган катышуучулардын саны |
|---|---|
| 2008 | 613 |
| 2010 | 541 |
| 2012 | 649 |
| 2014 | 727 |
| 2016 | 676 |
| 2018 | 655 |
| 2020 | 1.093 |
| 2022 | 958 |
| Жалпы | 5.912 |
Жаш курагына байланыштуу булак ичиндеги дал келбестик
Булактын бир эскертүүсүндө минималдуу жаш 65 деп көрсөтүлгөн, ал эми негизги тексттин башка сүйлөмүндө “60 жана андан жогору” деген сөз колдонулат. Иш жүзүндө колдонулган жаш топтору жана Appendix таблицалары 65–69дан башталат.
Ошондуктан талдоодогу сандык жыйынтыктарды чечмелөөдө 65–69, 70–74, 75–79, 80–84 жана 85+ жаш топтору негиз катары алынууга тийиш; ошол эле учурда текстте 60+ деген сөздүн да булакта бар экенин белгилөө керек.
Үлгүгө кирүү шарттары
Катышуучу талдоого кириши үчүн сегиз өзгөрмөнүн баары боюнча маалымат болушу керек: жаш, couple-household статусу, жыныс, раса, жалпы топтолгон каражат, өмүр бою киреше, ден соолук жана социалдык байланыштуулук.
Өмүр бою киреше кеминде 10.000 USD болушу керек. Жалпы топтолгон каражат терс болбошу керек. Акчалай маанилер 2022-жылдагы долларга ылайыкташтырылган.
Жалпы топтолгон каражат өзгөрмөсү эмнени өлчөйт?
“Total Savings” деген аталышты жаңылыш түрдө банктагы депозит гана деп түшүнбөө керек. Булак муну total nonhousing wealth, башкача айтканда үй чарбасынын турак жайдан тышкаркы жалпы байлыгы катары аныктайт.
Ошондуктан натыйжаларды 401(k), IRA же накталай топтолгон каражаттар менен гана чектеп окуу туура эмес.
Өмүр бою киреше эмнелерди камтыйт?
Өмүр бою киреше өзгөрмөсү үч негизги туруктуу киреше булагын камтыйт:
Social Security пенсиялык кирешеси, defined-benefit план кирешеси жана annuity кирешелери.
Бул өзгөрмө пенсионердин учурдагы инвестициялык эсебиндеги баланстан айырмаланат. Бул айырма изилдөөнүн негизги байлык алкагын түзөт: пенсионерде запас түрүндөгү байлык да, өмүр бою улана турган киреше агымы да болушу мүмкүн.
Топтолгон Каражаттар жана Өмүр Бою Киреше Эмне Үчүн Чогуу Каралат?
Жалпы топтолгон каражат менен өмүр бою киреше байлыктын эки башка формасы болуп саналат жана изилдөө экөө тең пенсияга канааттануу менен оң байланышта экенин көрсөтөт; бирок айрым пенсиялык чечимдер бирин көбөйтүп, экинчисин азайтышы мүмкүн. Мисалы, көбүрөөк өмүр бою кепилденген киреше алуу үчүн топтолгон каражатты annuitize кылуу же Social Security талап кылууну кечиктирүү ликвиддүү байлыкты азайтышы мүмкүн, ошондуктан байлыктын бир гана компонентинин оптималдаштырылышы жалпы канааттанууну максималдаштырбашы мүмкүн.
Байлык топтору
| Топ | Жалпы топтолгон каражат | Өмүр бою киреше |
|---|---|---|
| 1 | <100.000 USD | 10.000–24.999 USD |
| 2 | 100.000–249.999 USD | 25.000–39.999 USD |
| 3 | 250.000–499.999 USD | 40.000–54.999 USD |
| 4 | 500.000–999.999 USD | 55.000–74.999 USD |
| 5 | ≥1.000.000 USD | ≥75.000 USD |
Байлык айкалыштарына жараша “абдан канааттанган” үлүшү
| Өмүр бою киреше | <100 миң | 100–249 миң | 250–499 миң | 500–999 миң | ≥1 миллион |
|---|---|---|---|---|---|
| 10–24 миң | 35% | 55% | 55% | 67% | 60% |
| 25–39 миң | 45% | 57% | 66% | 66% | 72% |
| 40–54 миң | 47% | 59% | 69% | 61% | 69% |
| 55–74 миң | 52% | 68% | 71% | 78% | 80% |
| ≥75 миң | 73% | 63% | 73% | 81% | 77% |
Таблица жалпысынан байлык менен кирешенин жогорку айкалыштарында канааттануу жогору экенин көрсөтөт; бирок уячалар таптакыр монотондуу эмес. Мисалы, 1 миллион USDден жогору топтолгон каражат тобунда эң төмөн өмүр бою киреше сабындагы көрсөткүч %60, ал эми 500–999 миң USD тобунда %67.
Бул мисал изилдөөнүн негизги оюн да колдойт: бир эле каржылык өзгөрмөнү өзүнчө жогорулатуу пенсиядагы бүтүндөй тажрыйбаны түшүндүрбөйт.
Социалдык байланыштуулук кантип өлчөнөт?
Социалдык байланыштуулук Revised UCLA Loneliness Scaleдан алынган 11 суроонун HRS баллына негизделет. Баштапкы HRS баллында жогорку маани көбүрөөк жалгыздыкты көрсөтөт. Изилдөөчү баллды тескери айландырып, жогорку маанини күчтүүрөөк социалдык байланыш деп колдонгон.
| Социалдык топ | Төмөнкү чек |
|---|---|
| 1 | 1,00 |
| 2 | 2,00 |
| 3 | 2,36 |
| 4 | 2,64 |
| 5 | 2,82 |
Ден соолук менен социалдык байланыштуулуктун биргелешкен жыйынтыгы
| Ден соолук деңгээли | Социалдык 1 | Социалдык 2 | Социалдык 3 | Социалдык 4 | Социалдык 5 |
|---|---|---|---|---|---|
| Начар | 17% | 35% | 33% | 41% | 43% |
| Орточо | 26% | 30% | 44% | 56% | 67% |
| Жакшы | 31% | 49% | 61% | 61% | 72% |
| Абдан жакшы | 47% | 49% | 62% | 75% | 82% |
| Мыкты | 71% | 51% | 69% | 81% | 82% |
Эң төмөн эки фактордун айкалышында болгону %17 “абдан канааттанган” жооп байкалса, мыкты ден соолук жана эң жогорку социалдык байланыштуулук тобунда %82.
Бирок таблицанын ар бир уячасы идеалдуу монотондуу эмес. Мисалы, мыкты ден соолук тобунда социалдык топ 1де %71 болгон көрсөткүч социалдык топ 2де %51. Ошондуктан кайчылаш таблицаны детерминисттик “ар бир баллдын өсүшү сөзсүз көбүрөөк канааттанууну жаратат” деген эрежедей окуу туура эмес.
Байлыкпы же Бакубатчылыкпы Пенсияга Канааттануу Менен Күчтүүрөөк Байланыштуу?
Изилдөөдө байлык да, бакубатчылык факторлору да пенсиядан абдан канааттануу ыктымалдыгы менен оң байланышта; бирок pooled probit маржиналдык эффекттеринде ден соолук жана өзгөчө социалдык байланыштуулук топтору кеңирээк коэффициент диапазонун көрсөтөт. Эң жогорку социалдык байланыштуулук тобунун билдирилген маржиналдык эффекти 0,350, мыкты ден соолуктуку 0,268 болсо, эң жогорку топтолгон каражат жана өмүр бою киреше топторунун тиешелүү көрсөткүчтөрү болжол менен 0,200 жана 0,188; бул натыйжа себептүүлүк эмес, моделдеги башка өзгөрмөлөр туруктуу болгондо байкалган байланыш көлөмдөрүнүн айырмасы.
Корреляция матрицасы эмне үчүн керек?
Төрт негизги фактор бири-биринен көз карандысыз эмес. Булактагы пенсияга канааттануу менен жөнөкөй корреляциялар:
| Өзгөрмө | Пенсияга канааттануу корреляциясы |
|---|---|
| Жалпы топтолгон каражат | 0,241 |
| Өмүр бою киреше | 0,192 |
| Ден соолук | 0,243 |
| Социалдык байланыштуулук | 0,259 |
Жалпы топтолгон каражат менен өмүр бою кирешенин корреляциясы 0,321, ден соолук менен социалдык байланыштуулуктун корреляциясы 0,196. Ошондуктан чийки үлүштөрдү гана кароонун ордуна өзгөрмөлөрдү бир эле модель ичинде көзөмөлдөө маанилүү.
Төрт фактордун биргелешкен деңгээли
Изилдөөчү төрт негизги фактордун 1–5 аралыгындагы топ баллдарынын орточосун алып, кошумча сыпаттамалык көрсөткүч түзгөн.
Exhibit 9дагы топ-деңгээлдүү сызыктуу тренд:
\[ \hat{y}=23.599x-8.7356 \]
жана:
\[ R^2=0.9835 \]
деп берилген.
Бул жерде \(x\) төрт негизги фактордогу орточо топ баллын; \(\hat{y}\) “very satisfied” деп жооп бергендердин пайызын билдирет.
Бул теңдеме жеке деңгээлдеги probit модель эмес. Ал жалпыланган топ баллдарынын негизинде чийилген сыпаттамалык тренд сызыгы. Ошондуктан \(R^2=0,9835\) маанисин жеке пенсияга канааттануунун %98и ушул төрт өзгөрмө менен “түшүндүрүлдү” деп чечмелөө туура эмес.
Булак төрт фактордун баарында эң жогорку деңгээлде болгондордун болжол менен %95и, баарында эң төмөн деңгээлде болгондордун болжол менен %15и “very satisfied” экенин билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Probit регрессиясынын дизайны
Көз каранды өзгөрмө бинардык:
1: катышуучу пенсиясын “very satisfying” деп билдирсе.
0: жооп “moderately satisfying” же “not at all satisfying” болсо.
Модель бир учурда төрт демографиялык өзгөрмөнү жана төрт негизги байлык/бакубатчылык өзгөрмөсүн камтыйт.
Эталондук категориялар
| Өзгөрмө | Эталондук категория |
|---|---|
| Couple household | Single |
| Gender | Female |
| Race | Nonwhite |
| Age | 65–69 |
| Жалпы топтолгон каражат | <100.000 USD |
| Өмүр бою киреше | 10.000–24.999 USD |
| Ден соолук | Начар |
| Социалдык байланыштуулук | Топ 1 |
Pooled probit маржиналдык эффекттери
| Өзгөрмө | Билдирилген маржиналдык эффект | Маанилүүлүк |
|---|---|---|
| Couple household | -0,009 | Маанилүү эмес |
| Male | 0,023 | Маанилүү эмес |
| White | -0,056 | p<0,01 |
| Age 70–74 | 0,045 | p<0,05 |
| Age 75–79 | 0,069 | p<0,01 |
| Age 80–84 | 0,110 | p<0,01 |
| Age 85+ | 0,161 | p<0,01 |
| Топтолгон каражат 100–249 миң | 0,127 | p<0,01 |
| Топтолгон каражат 250–499 миң | 0,167 | p<0,01 |
| Топтолгон каражат 500–999 миң | 0,210 | p<0,01 |
| Топтолгон каражат ≥1 миллион | 0,200 | p<0,01 |
| Өмүр бою киреше 25–39 миң | 0,089 | p<0,01 |
| Өмүр бою киреше 40–54 миң | 0,082 | p<0,01 |
| Өмүр бою киреше 55–74 миң | 0,151 | p<0,01 |
| Өмүр бою киреше ≥75 миң | 0,188 | p<0,01 |
| Ден соолук: Орточо | 0,077 | p<0,01 |
| Ден соолук: Жакшы | 0,157 | p<0,01 |
| Ден соолук: Абдан жакшы | 0,229 | p<0,01 |
| Ден соолук: Мыкты | 0,268 | p<0,01 |
| Социалдык топ 2 | 0,096 | p<0,01 |
| Социалдык топ 3 | 0,204 | p<0,01 |
| Социалдык топ 4 | 0,261 | p<0,01 |
| Социалдык топ 5 | 0,350 | p<0,01 |
Маржиналдык эффектти кантип окуу керек?
Appendix 4 буларды “marginal effects” деп билдирет. Мисалы, социалдык топ 5 үчүн 0,350 мааниси эталондук социалдык топ 1ге салыштырганда жана моделдеги башка өзгөрмөлөр эске алынганда “very satisfied” натыйжасынын ыктымалдык шкаласында күчтүү оң айырма бар экенин көрсөтөт.
Бул коэффициенттерди чийки пайыздык таблицалар менен түздөн-түз теңештирүү туура эмес. Сыпаттамалык үлүш жана probit маржиналдык эффекти ар башка статистикалык түзүмдөр.
Демографиялык натыйжаларды туура чечмелөө
Couple household жана эркек болуу pooled моделде статистикалык жактан маанилүү эмес. Жаш топтору 70–74төн баштап оң жана маанилүү.
“White” өзгөрмөсү чийки сыпаттамалык үлүштөрдө жогорку канааттануу менен байланыштуу; бирок башка өзгөрмөлөр бир эле регрессияда көзөмөлдөнгөндө pooled маржиналдык эффект -0,056 жана маанилүү.
Ошондуктан булактын айрым тексттик бөлүктөрүндөгү “жаш гана маанилүү” деген билдирүү Appendix 4төгү White жыйынтыгын толук чагылдырбайт. Булакка берилген так жыйынтык — жаш багытын сактаган жана ырааттуу түрдө маанилүү көрүнгөн негизги демографиялык фактор.
Жаш топтору боюнча өзүнчө регрессиялар
Appendix 4 ошондой эле 65–69, 70–74, 75–79, 80–84 жана 85+ топтору үчүн өзүнчө probit маржиналдык эффекттерин билдирет. Байлык, ден соолук жана социалдык байланыштуулук коэффициенттеринин көлөмү жаш топторунун арасында өзгөрөт.
Мисалы, мыкты ден соолуктун маржиналдык эффекти 65–69 тобунда 0,254, 70–74 тобунда 0,383, 75–79 тобунда 0,291, 80–84 тобунда 0,198 жана 85+ тобунда 0,292. Эң жогорку социалдык байланыштуулук тобунун тиешелүү маанилери 0,406, 0,370, 0,364, 0,312 жана 0,276.
Бул түзүм бакубатчылык өзгөрмөлөрү бардык жаш топторунда бирдей көлөмдө иштебей турганын; ошентсе да жогорку социалдык байланыштуулук жаш топторунун көпчүлүгүндө күчтүү оң байланыш көрсөтөрүн ачып берет.
Чыгым эмне үчүн негизги моделге киргизилген эмес?
Булак керектөө/чыгым маалыматтары HRS үлгүсүнүн бир бөлүгүндө гана бар экенин жана аны негизги моделге кошсо үлгүнүн көлөмү олуттуу азаярын билдирет.
Ошондуктан consumption негизги probit моделинде жок. Appendix 1 топтолгон каражат жана өмүр бою киреше топтору үчүн медианалык реалдуу чыгымды контекст катары гана көрсөтөт.
Appendix 1деги монотондуулук дооматы
Булак тексти медианалык чыгым топтолгон каражат жана өмүр бою киреше көбөйгөн сайын монотондуу өсөрүн айтат. Бирок Appendix 1дин уяча маанилеринде айрым төмөндөөлөр бар. Мисалы, 40–54 миң USD өмүр бою киреше сабында медианалык чыгым 100–249 миң USD топтолгон каражат тобунда 45.574 USD болсо, 250–499 миң USD тобунда 38.665 USD.
Ошондуктан Appendix 1 үчүн коопсузураак жыйынтык — байлыгы жана кирешеси жогору топтордо жалпысынан чыгымдын жогору тенденциясы бар, бирок уяча деңгээлинде так монотондуулук жок.
Каржылык продукт сунуштарынын илимий статусу
Булак топтолгон каражат менен өмүр бою кирешенин бир эле учурда маанилүү болушуна байланыштуу Guaranteed Lifetime Withdrawal Benefit сыяктуу living-benefit түзүмдөрүн же contingent deferred annuity түрүндөгү чечимдерди талкуулайт.
Булар изилдөөдө рандомдоштурулган же салыштырма продукт натыйжалуулугу эксперименти менен текшерилген эмес. HRS регрессиясы белгилүү бир annuity продукту канааттанууну жогорулатат деп далилдебейт. Автордун продукт талкуусу байкалган байлык байланыштарынан алынган колдонмо мүнөздөгү түшүндүрмө.
Pickleball мисалынын илимий статусу
Булак ушундай эле түрдө физикалык активдүүлүк менен социалдык өз ара аракеттенүүнү бир убакта камсыздай алган иш-аракеттер жагымдуу болушу мүмкүн экенин белгилеп, pickleball мисалын колдонот.
Бирок HRS талдоосу pickleball ойногондор менен ойнобогондорду салыштырган эксперимент эмес. Изилдөө өлчөгөн нерсе ден соолук жана социалдык байланыштуулук деңгээлдери менен пенсияга канааттануунун ортосундагы байланыш. Белгилүү бир активдүүлүк бул эки факторду же пенсияга канааттанууну жогорулатат деген нерсе бул маалымат топтомунда себептүү түрдө текшерилген эмес.
Изилдөө колдогон жыйынтыктар
- Жалпы топтолгон каражаттын жогорку деңгээли “very satisfied” болуу ыктымалдыгынын жогору болушу менен байланыштуу.
- Өмүр бою кирешенин жогорку деңгээли пенсияга канааттануунун жогору болушу менен байланыштуу.
- Жакшыраак субъективдүү ден соолук pooled probit моделинде күчтүү оң байланыш көрсөтөт.
- Жогорку социалдык байланыштуулук pooled probit моделиндеги эң чоң маржиналдык эффект диапазондорунун бирине ээ.
- Төрт негизги фактор бир убакта жогору болгондо сыпаттамалык пенсияга канааттануу кыйла жогору болот.
- Жаш башка факторлор көзөмөлдөнгөндө оң жана маанилүү демографиялык байланыш көрсөтөт.
- Couple household жана жыныстын pooled маржиналдык эффекттери маанилүү эмес.
- Чийки демографиялык үлүштөр менен көп өзгөрмөлүү регрессия натыйжалары бирдей болушу шарт эмес.
Изилдөө колдобогон жыйынтыктар
- Көбүрөөк акча топтоо өзүнчө эле пенсиялык бакытты себептүү түрдө жаратат деп далилденген эмес.
- Жогорку социалдык байланыштуулук өзүнчө эле пенсияга канааттанууга себеп болот деп көрсөтүлгөн эмес.
- Ден соолук менен канааттануунун байланышынын багыты рандомдоштурулган же эксперименттик дизайн менен тастыкталган эмес.
- Белгилүү бир annuity, GLWB же lifetime-income продукту пенсияга канааттанууну жогорулатат деп түздөн-түз текшерилген эмес.
- Pickleball же башка белгилүү активдүүлүк пенсияга канааттанууну жогорулатат деп түздөн-түз текшерилген эмес.
- АКШдагы HRS үлгүсүнүн жыйынтыктары башка өлкөлөргө автоматтык түрдө жалпыланат деп көрсөтүлгөн эмес.
- Exhibit 9дагы жогорку R² жеке канааттануунун %98и түшүндүрүлдү дегенди билдирбейт.
Негизги методологиялык чектөөлөр
- Изилдөө байкоочу мүнөздө жана себептик идентификация стратегиясын колдонбойт.
- Пенсияга канааттануу жана ден соолук өз алдынча билдирүүгө негизделет.
- “Moderately satisfied” жообунун нөлгө коддолушу outcome үчүн кыйла катуу аныктама болуп саналат.
- Эң акыркы ылайыктуу HRS толкуну тандалгандыктан, үлгү таза 2022-жылдык кесилиш эмес.
- Булак жаштын төмөнкү чегин тексттин ар кайсы жеринде 60 жана 65 деп ыраатсыз көрсөтөт.
- Regression standard error маанилери же confidence intervalдар таблицада өзүнчө берилбейт; маанилүүлүк жылдызчалары гана бар.
- Probit регрессияларында survey weights колдонулган-колдонулбаганы булакта ачык көрсөтүлгөн эмес.
- Consumption негизги регрессиядан чыгарылган.
- Ден соолук, байлык жана социалдык байланыштуулуктун ортосунда эки багыттуу же жалпы себепке негизделген байланыштар болушу мүмкүн.
- АКШдан тышкаркы пенсиялык системаларга түздөн-түз жалпылоо кошумча текшерүүнү талап кылат.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригиналдуу аталышы: Wealth and Well-being: The Foundations of a Truly Successful Retirement.
Автор: David Blanchett.
Жүктөлгөн версиянын датасы: Working Draft as July 10, 2026.
PDFдеги кызматтар: Head of Retirement Research, Prudential Financial; Portfolio Manager, PGIM.
SSRN аффилиациясы: PGIM.
Платформа: SSRN.
SSRN Abstract ID: 6843201.
DOI: 10.2139/ssrn.6843201.
Date Written: 27 May 2026.
Алгачкы SSRN posting: 12 June 2026.
Акыркы ревизия: 10 July 2026.
Булактын түрү: Working draft / preprint.
Рецензия: Өзүнчө рецензияланган version of record учурдагы библиографиялык текшерүүдө табылган эмес.
Лицензия: SSRN — All rights reserved; уруксатсыз кайра колдонууга болбойт.
PDF copyright: ©2026 Prudential Financial, Inc. and related entities.
Маалымат булагы: RAND HRS v1 Longitudinal File 2022; Health and Retirement Study.
Негизги үлгү: 5.912 уникалдуу катышуучу.
Булак толкундары: 2008–2022 HRS waves 9–16.
Байкоону тандоо: Ар бир адам үчүн акыркы ылайыктуу толкун.
Көз каранды өзгөрмө: “Very satisfied” = 1; “moderately satisfied” жана “not at all satisfied” = 0.
Негизги байлык өзгөрмөлөрү: Жалпы турак жайдан тышкаркы байлык жана өмүр бою киреше.
Негизги бакубатчылык өзгөрмөлөрү: Субъективдүү ден соолук жана социалдык байланыштуулук.
Социалдык өлчөм: Revised UCLA Loneliness Scaleдан алынган балл тескери айландырылып, жогорку маани жогорку социалдык байланыш катары чечмеленген.
Демографиялык өзгөрмөлөр: Жаш, couple household статусу, жыныс жана White/nonwhite көрсөткүчү.
Негизги статистикалык ыкма: Pooled жана жаш топторуна өзүнчө probit регрессиялары.
Appendix 4: Probit маржиналдык эффекттерин жана p<0,001 / p<0,01 / p<0,05 маанилүүлүк белгилерин билдирет.
Негизги сыпаттамалык байлык салыштыруусу: Эң төмөн үлгүлүк айкалышта %35, жогорку топтолгон каражат + жогорку өмүр бою киреше айкалышында %77 “very satisfied”.
Негизги бакубатчылык салыштыруусу: Начар ден соолук + эң төмөн социалдык байланыштуулукта %17; мыкты ден соолук + эң жогорку социалдык байланыштуулукта %82.
Төрт фактор чогуу: Төрт фактордо эң төмөн топтордо болжол менен %15, эң жогорку топтордо болжол менен %95 “very satisfied”.
Pooled социалдык топ 5 маржиналдык эффекти: 0,350.
Pooled мыкты ден соолук маржиналдык эффекти: 0,268.
Pooled ≥1 миллион USD топтолгон каражат маржиналдык эффекти: 0,200.
Pooled ≥75 миң USD өмүр бою киреше маржиналдык эффекти: 0,188.
Pooled White маржиналдык эффекти: -0,056, p<0,01.
Булак ичиндеги жаш боюнча дал келбестик: Тексттин бир сабы 60+ десе, эскертүү жана иш жүзүндөгү талдоо топтору 65+ колдонушат.
Булак ичиндеги демографиялык түшүндүрмө нюансы: Текстте “жаш гана маанилүү” деген жыйынтык бар, бирок Appendix 4 White өзгөрмөсү үчүн терс жана маанилүү pooled натыйжа берет.
Appendix 1 нюансы: Текст чыгым байлык жана киреше менен монотондуу өсөт деп айтат; таблицанын уячалары толук монотондуулук көрсөтпөйт.
Каржылоо: Жүктөлгөн PDFде өзүнчө изилдөө каржылоосу тууралуу билдирүү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFде өзүнчө академиялык conflict-of-interest билдирүүсү жок; акыркы бетте PGIM/Prudential корпоративдик инвестициялык түшүндүрмөлөрү бар.
Маалымат жеткиликтүүлүгү: HRS маалымат булагы жана RAND HRS кирүү шилтемеси булакта көрсөтүлгөн; өзүнчө replication package билдирилген эмес.
CRediT: Өзүнчө CRediT/автордук салым билдирүүсү жок.
Негизги чечмелөө чеги: Жыйынтыктар байланыштык жана байкоочу мүнөздө; байлык, ден соолук же социалдык байланыштуулук пенсияга канааттанууга себеп болот деп бул изилдөө далилдебейт.
Визуалдык кайра түзүү: Exhibit 6, Exhibit 7, Exhibit 9 жана Appendix 4 сандары оригиналдуу Verianla таблицалары/графиктери катары кайра түзүлүшү мүмкүн; булактагы графикалык дизайндар автордук укук себептүү түз көчүрүлбөшү керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген