


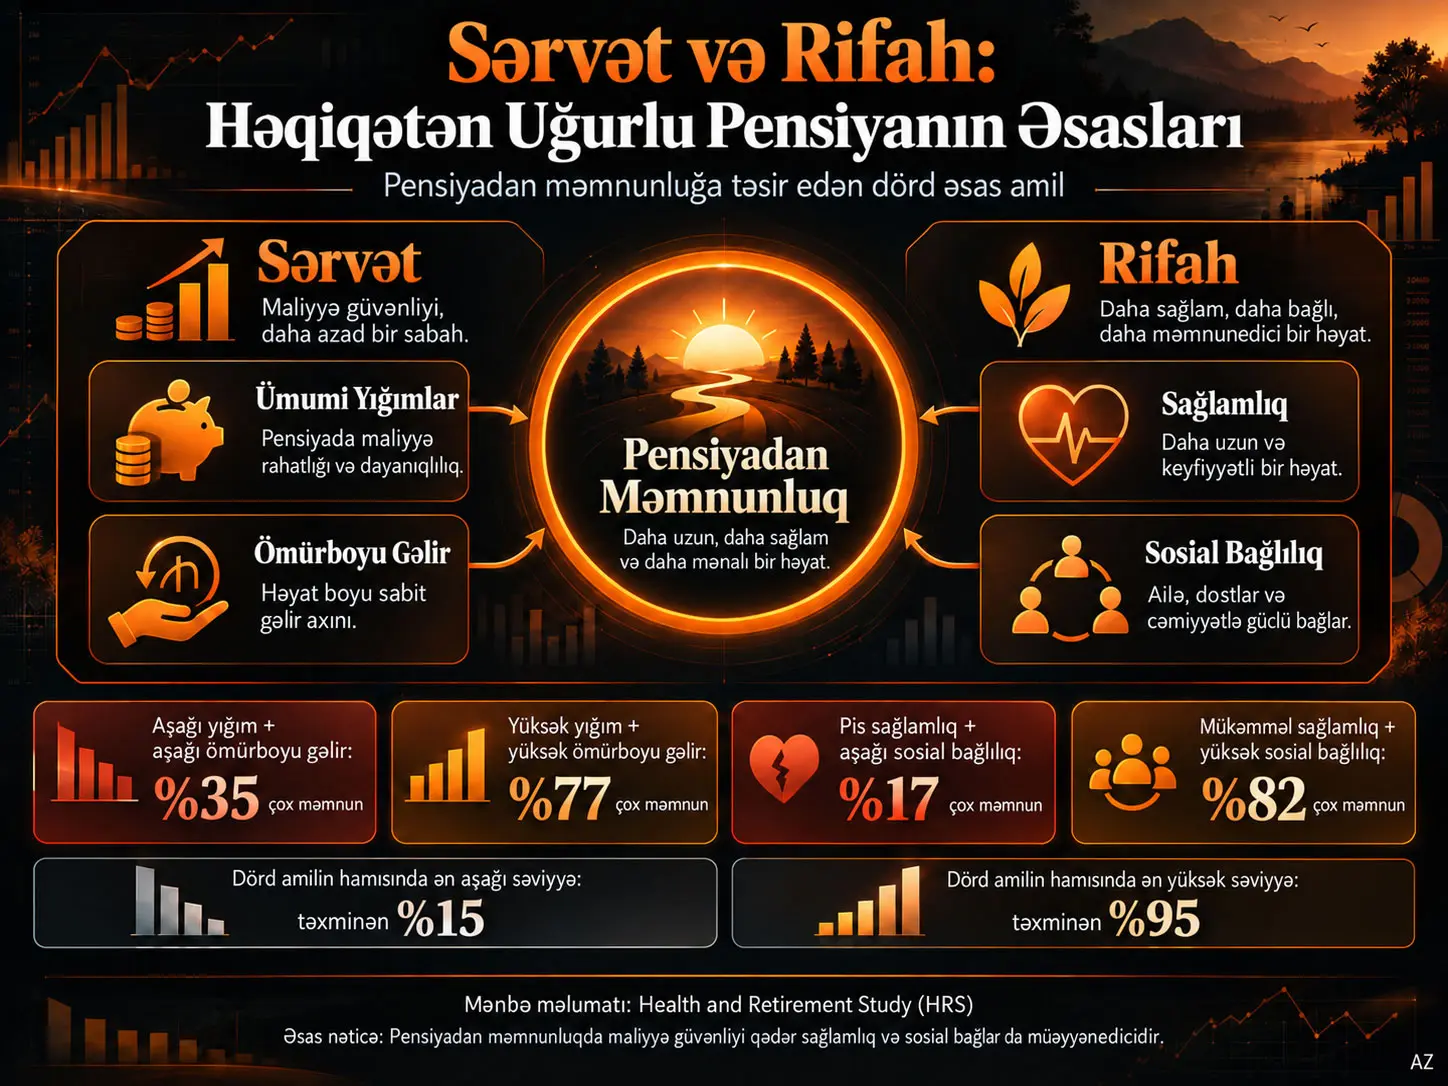
Pensiyadan məmnunluq, bu tədqiqatda pensiyaçının pensiya təcrübəsini “çox məmnunedici”, “orta dərəcədə məmnunedici” və ya “heç məmnunedici deyil” variantlarından biri ilə qiymətləndirməsinə əsaslanan subyektiv rifah nəticəsidir. David Blanchett, Health and Retirement Study məlumatlarından seçilmiş 5.912 unikal iştirakçıdan istifadə edərək pensiyadan məmnunluğun dörd əsas amillə əlaqəsini araşdırır: sərvət sahəsində ümumi yığımlar və ömürboyu gəlir; rifah sahəsində subyektiv sağlamlıq və sosial bağlılıq. Əsas təhlildə yalnız “very satisfied” cavabı uğurlu nəticə kimi kodlaşdırılır. Nəticələr daha yüksək sərvət səviyyələrinin daha yüksək pensiya məmnunluğu ilə əlaqəli olduğunu, lakin sağlamlıq və sosial bağlılıq fərqlərinin ən azı maliyyə dəyişənləri qədər, bəzi reqressiya müqayisələrində isə daha güclü şəkildə əlaqəli olduğunu göstərir.
Təsviri olaraq, 100.000 USD-dən az yığım və 10.000–24.999 USD ömürboyu gəlir kombinasiyasındakı pensiyaçıların %35-i çox məmnun olduğu halda, 1 milyon USD-dən çox yığım və 75.000 USD-dən çox ömürboyu gəlir qrupunda bu göstərici %77-dir. Rifah tərəfində zəif sağlamlıq və ən aşağı sosial bağlılıq səviyyəsində göstərici %17 olduğu halda, mükəmməl sağlamlıq və ən yüksək sosial bağlılıq kombinasiyasında %82-yə yüksəlir.
Dörd əsas amilin birlikdə qiymətləndirildiyi ümumiləşdirilmiş təqdimatda ən aşağı qruplarda olan pensiyaçıların təxminən %15-i, dörd amilin hamısında ən yüksək səviyyədə olanların isə təxminən %95-i pensiyalarından çox məmnundur. Bununla belə, tədqiqat müşahidə xarakterlidir. Nəticələr yüksək yığımın, sağlamlıq səviyyəsinin və ya sosial əlaqənin təkbaşına pensiya məmnunluğunu səbəbli şəkildə yaratdığını göstərmir; ölçülən amillər bir-biri ilə və mənbədə modelləşdirilməyən başqa xüsusiyyətlərlə əlaqəli ola bilər.
Tədqiqatın əsas problemi
Ənənəvi pensiya planlaşdırması çox vaxt kifayət qədər yığım toplamaq, portfel bölgüsü, riskə uyğunlaşdırılmış gəlir və pensiya müddətində gəlir yaratmaq kimi maliyyə sualları üzərində cəmlənir. Bu tədqiqat isə maliyyə kifayətliliyinin pensiya təcrübəsinin yalnız bir hissəsini təmsil etdiyini irəli sürür.
Tədqiqat iki geniş sahəni birlikdə araşdırır:
| Əsas sahə | Amil | Tədqiqatdakı mənası |
|---|---|---|
| Sərvət | Ümumi yığımlar | Ev təsərrüfatının mənzil xaricində ümumi sərvəti |
| Sərvət | Ömürboyu gəlir | Social Security, defined-benefit və annuity gəlirlərinin cəmi |
| Rifah | Subyektiv sağlamlıq | Zəif, orta, yaxşı, çox yaxşı və ya mükəmməl kimi bildirilən sağlamlıq vəziyyəti |
| Rifah | Sosial bağlılıq | Revised UCLA Loneliness Scale məlumatlarından tərsinə çevrilərək yaradılmış sosial bağlılıq səviyyəsi |
Bu çərçivənin əsas ideyası budur: yüksək sərvətə malik olmaq pensiya məmnunluğu ilə əlaqəli olsa da, fiziki sağlamlıq və ya sosial mühit ciddi şəkildə zəifdirsə, maliyyə uğuru təkbaşına yüksək pensiya məmnunluğu demək olmaya bilər.
Bu Tədqiqatda “Uğurlu Pensiya” Necə Ölçülür?
Tədqiqatda “uğurlu pensiya” birbaşa maliyyə hədəfinə çatmaqla deyil, iştirakçının pensiyasını “very satisfying” kimi qiymətləndirməsi ilə ölçülür; “moderately satisfying” və “not at all satisfying” cavablarının hər ikisi əsas probit təhlilində sıfır kimi kodlaşdırılır. Buna görə tədqiqat ümumi həyat keyfiyyətini və ya obyektiv maliyyə uğurunu deyil, kifayət qədər sərt şəkildə müəyyən edilmiş yüksək pensiya məmnunluğunu modelləşdirir.
Üç kateqoriyadan iki kateqoriyaya keçid niyə vacibdir?
HRS sualının orijinal cavab variantları:
- Very satisfying
- Moderately satisfying
- Not at all satisfying
şəklindədir.
Müəllif üç kateqoriyalı nəticənin iki kateqoriyaya endirilməsinin reqressiya nəticələrinin şərhini asanlaşdırdığını bildirir. Lakin bunun mühüm nəticəsi var: “orta dərəcədə məmnun” pensiyaçı əsas təhlildə “çox məmnun olmayan” qrupa daxil edilir.
Buna görə nəticələrdə işlədilən “retirement satisfaction” anlayışını Azərbaycan dilində kontekstdən asılı olaraq “pensiyasından çox məmnun olma ehtimalı” kimi oxumaq daha doğrudur.
Məlumat dəsti
Tədqiqat RAND HRS v1 Longitudinal File 2022 məlumat strukturundan istifadə edir. Health and Retirement Study, University of Michigan Institute for Social Research tərəfindən aparılan və 50 yaşdan yuxarı ABŞ əhalisinə yönəlmiş uzunmüddətli ev təsərrüfatı tədqiqatıdır.
Əsas təhlildə 5.912 iştirakçı var. Bu şəxslər HRS-nin 2008–2022 illəri arasındakı 9–16-cı dalğalarından gəlir. Bir iştirakçının birdən çox uyğun dalğası olduqda yalnız ən son uyğun müşahidə saxlanılır.
| HRS dalğa ili | Mənbədə istifadə olunan iştirakçı sayı |
|---|---|
| 2008 | 613 |
| 2010 | 541 |
| 2012 | 649 |
| 2014 | 727 |
| 2016 | 676 |
| 2018 | 655 |
| 2020 | 1.093 |
| 2022 | 958 |
| Cəmi | 5.912 |
Yaş meyarındakı mənbədaxili uyğunsuzluq
Mənbənin bir qeydində minimum yaş 65 kimi göstərilir, əsas mətnin başqa bir cümləsində isə “60 və yuxarı” ifadəsi işlədilir. Faktiki istifadə olunan yaş qrupları və Appendix cədvəlləri 65–69 ilə başlayır.
Buna görə təhlildəki rəqəmsal nəticələri şərh edərkən 65–69, 70–74, 75–79, 80–84 və 85+ yaş qrupları əsas götürülməlidir; lakin mətndə 60+ ifadəsinin də mənbədə olduğu qeyd edilməlidir.
Nümunəyə daxil olma şərtləri
İştirakçının təhlilə daxil olması üçün səkkiz dəyişənin hamısı barədə məlumat olmalıdır: yaş, couple-household statusu, cins, irq, ümumi yığım, ömürboyu gəlir, sağlamlıq və sosial bağlılıq.
Ömürboyu gəlir ən azı 10.000 USD olmalıdır. Ümumi yığım mənfi olmamalıdır. Pul ifadəli dəyərlər 2022 dollarına uyğunlaşdırılmışdır.
Ümumi yığım dəyişəni nəyi ölçür?
“Total Savings” adı yanlış olaraq yalnız bank depoziti kimi başa düşülməməlidir. Mənbə bunu total nonhousing wealth, yəni ev təsərrüfatının mənzil xaricində ümumi sərvəti kimi müəyyən edir.
Buna görə nəticələri yalnız 401(k), IRA və ya nağd yığımlarla məhdudlaşdırmaq düzgün deyil.
Ömürboyu gəlir nələri əhatə edir?
Ömürboyu gəlir dəyişəni üç əsas davamlı gəlir mənbəyini əhatə edir:
Social Security pensiya gəliri, defined-benefit plan gəliri və annuity gəlirləri.
Bu dəyişən pensiyaçının mövcud investisiya hesabındakı balansdan fərqlidir. Bu fərq tədqiqatın əsas sərvət çərçivəsini yaradır: pensiyaçının həm ehtiyat formasında sərvəti, həm də ömürboyu davam edən gəlir axını ola bilər.
Yığımlar və Ömürboyu Gəlir Niyə Birlikdə Nəzərə Alınır?
Ümumi yığım və ömürboyu gəlir sərvətin iki fərqli formasıdır və tədqiqat hər ikisinin pensiya məmnunluğu ilə müsbət əlaqəli olduğunu göstərir; lakin bəzi pensiya qərarları birini artırarkən digərini azalda bilər. Məsələn, daha çox ömürboyu zəmanətli gəlir əldə etmək üçün yığımın annuitize edilməsi və ya Social Security tələbinin gecikdirilməsi likvid sərvəti azalda biləcəyindən, yalnız bir sərvət komponentini optimallaşdırmaq ümumi məmnunluğu maksimuma çatdırmaya bilər.
Sərvət qrupları
| Qrup | Ümumi yığım | Ömürboyu gəlir |
|---|---|---|
| 1 | <100.000 USD | 10.000–24.999 USD |
| 2 | 100.000–249.999 USD | 25.000–39.999 USD |
| 3 | 250.000–499.999 USD | 40.000–54.999 USD |
| 4 | 500.000–999.999 USD | 55.000–74.999 USD |
| 5 | ≥1.000.000 USD | ≥75.000 USD |
Sərvət kombinasiyalarına görə “çox məmnun” nisbəti
| Ömürboyu gəlir | <100 min | 100–249 min | 250–499 min | 500–999 min | ≥1 milyon |
|---|---|---|---|---|---|
| 10–24 min | 35% | 55% | 55% | 67% | 60% |
| 25–39 min | 45% | 57% | 66% | 66% | 72% |
| 40–54 min | 47% | 59% | 69% | 61% | 69% |
| 55–74 min | 52% | 68% | 71% | 78% | 80% |
| ≥75 min | 73% | 63% | 73% | 81% | 77% |
Cədvəl ümumilikdə daha yüksək sərvət və gəlir kombinasiyalarında daha yüksək məmnunluq göstərir; lakin xanalar mütləq şəkildə monoton deyil. Məsələn, 1 milyon USD-dən çox yığım qrupunda ən aşağı ömürboyu gəlir sətrində göstərici %60, 500–999 min USD qrupundakı %67-dən aşağıdır.
Bu nümunə tədqiqatın əsas fikrini də dəstəkləyir: tək bir maliyyə dəyişənini ayrıca yüksəltmək bütün pensiya təcrübəsini izah etmir.
Sosial bağlılıq necə ölçülür?
Sosial bağlılıq Revised UCLA Loneliness Scale-dan seçilən 11 sualın HRS balına əsaslanır. Orijinal HRS balında yüksək dəyər daha çox tənhalığı göstərir. Tədqiqatçı balı tərsinə çevirərək yüksək dəyəri daha güclü sosial bağlılıq kimi istifadə edib.
| Sosial qrup | Aşağı hədd |
|---|---|
| 1 | 1,00 |
| 2 | 2,00 |
| 3 | 2,36 |
| 4 | 2,64 |
| 5 | 2,82 |
Sağlamlıq və sosial bağlılığın birgə nəticəsi
| Sağlamlıq səviyyəsi | Sosial 1 | Sosial 2 | Sosial 3 | Sosial 4 | Sosial 5 |
|---|---|---|---|---|---|
| Zəif | 17% | 35% | 33% | 41% | 43% |
| Orta | 26% | 30% | 44% | 56% | 67% |
| Yaxşı | 31% | 49% | 61% | 61% | 72% |
| Çox yaxşı | 47% | 49% | 62% | 75% | 82% |
| Mükəmməl | 71% | 51% | 69% | 81% | 82% |
Ən aşağı iki amilin birləşməsində yalnız %17 “çox məmnun” cavabı müşahidə edilir, mükəmməl sağlamlıq və ən yüksək sosial bağlılıq qrupunda isə %82-dir.
Bununla belə, cədvəlin hər xanası qüsursuz monoton deyil. Məsələn, mükəmməl sağlamlıq qrupunda sosial qrup 1-də %71 olan göstərici sosial qrup 2-də %51-dir. Buna görə çarpaz cədvəli deterministik “hər bal artımı mütləq daha çox məmnunluq yaradır” qaydası kimi oxumaq düzgün deyil.
Sərvət, yoxsa Rifah Pensiya Məmnunluğu ilə Daha Güclü Əlaqəlidir?
Tədqiqatda həm sərvət, həm də rifah amilləri pensiyadan çox məmnun olma ehtimalı ilə müsbət əlaqəlidir; lakin pooled probit marjinal təsirlərində sağlamlıq və xüsusilə sosial bağlılıq qrupları daha geniş əmsal diapazonu göstərir. Ən yüksək sosial bağlılıq qrupunun bildirilən marjinal təsiri 0,350, mükəmməl sağlamlığın 0,268 olduğu halda, ən yüksək yığım və ömürboyu gəlir qruplarının uyğun göstəriciləri təxminən 0,200 və 0,188-dir; bu nəticə səbəblik deyil, modeldəki digər dəyişənlər sabit saxlanıldıqda müşahidə olunan əlaqə böyüklüyü fərqidir.
Korrelyasiya matrisi niyə lazımdır?
Dörd əsas amil bir-birindən müstəqil deyil. Mənbədə pensiya məmnunluğu ilə sadə korrelyasiyalar:
| Dəyişən | Pensiya məmnunluğu korrelyasiyası |
|---|---|
| Ümumi yığım | 0,241 |
| Ömürboyu gəlir | 0,192 |
| Sağlamlıq | 0,243 |
| Sosial bağlılıq | 0,259 |
Ümumi yığım ilə ömürboyu gəlir arasındakı korrelyasiya 0,321, sağlamlıq ilə sosial bağlılıq arasındakı korrelyasiya 0,196-dır. Buna görə yalnız xam nisbətlərə baxmaq əvəzinə dəyişənləri eyni model daxilində nəzarətdə saxlamaq vacibdir.
Dörd amilin birlikdə səviyyəsi
Tədqiqatçı dörd əsas amilin 1–5 arasındakı qrup ballarının ortalamasını alaraq əlavə təsviri göstərici yaratmışdır.
Exhibit 9-dakı qrup-səviyyəli xətti trend:
\[ \hat{y}=23.599x-8.7356 \]
və:
\[ R^2=0.9835 \]
kimi verilmişdir.
Burada \(x\), dörd əsas amildəki orta qrup balını; \(\hat{y}\), “very satisfied” cavabı verənlərin faizini göstərir.
Bu tənlik fərd səviyyəli probit modeli deyil. Ümumiləşdirilmiş qrup balları üzərindən çəkilmiş təsviri trend xəttidir. Buna görə \(R^2=0,9835\) dəyərini fərdi pensiya məmnunluğunun %98-nin bu dörd dəyişən tərəfindən “izah edildiyi” kimi şərh etmək yanlışdır.
Mənbə dörd amilin hamısında ən yüksək səviyyədə olanların təxminən %95-nin, hamısında ən aşağı səviyyədə olanların isə təxminən %15-nin “very satisfied” olduğunu bildirir.
Tədqiqatın Metodu və Nəticələri
Probit reqressiya dizaynı
Asılı dəyişən ikili xarakterlidir:
1: iştirakçı pensiyasını “very satisfying” kimi bildirirsə.
0: cavab “moderately satisfying” və ya “not at all satisfying”dirsə.
Model eyni vaxtda dörd demoqrafik dəyişən və dörd əsas sərvət/rifah dəyişənini ehtiva edir.
Referans kateqoriyaları
| Dəyişən | Referans kateqoriya |
|---|---|
| Couple household | Single |
| Gender | Female |
| Race | Nonwhite |
| Age | 65–69 |
| Ümumi yığım | <100.000 USD |
| Ömürboyu gəlir | 10.000–24.999 USD |
| Sağlamlıq | Zəif |
| Sosial bağlılıq | Qrup 1 |
Pooled probit marjinal təsirləri
| Dəyişən | Bildirilən marjinal təsir | Əhəmiyyətlilik |
|---|---|---|
| Couple household | -0,009 | Əhəmiyyətli deyil |
| Male | 0,023 | Əhəmiyyətli deyil |
| White | -0,056 | p<0,01 |
| Age 70–74 | 0,045 | p<0,05 |
| Age 75–79 | 0,069 | p<0,01 |
| Age 80–84 | 0,110 | p<0,01 |
| Age 85+ | 0,161 | p<0,01 |
| Yığım 100–249 min | 0,127 | p<0,01 |
| Yığım 250–499 min | 0,167 | p<0,01 |
| Yığım 500–999 min | 0,210 | p<0,01 |
| Yığım ≥1 milyon | 0,200 | p<0,01 |
| Ömürboyu gəlir 25–39 min | 0,089 | p<0,01 |
| Ömürboyu gəlir 40–54 min | 0,082 | p<0,01 |
| Ömürboyu gəlir 55–74 min | 0,151 | p<0,01 |
| Ömürboyu gəlir ≥75 min | 0,188 | p<0,01 |
| Sağlamlıq: Orta | 0,077 | p<0,01 |
| Sağlamlıq: Yaxşı | 0,157 | p<0,01 |
| Sağlamlıq: Çox yaxşı | 0,229 | p<0,01 |
| Sağlamlıq: Mükəmməl | 0,268 | p<0,01 |
| Sosial qrup 2 | 0,096 | p<0,01 |
| Sosial qrup 3 | 0,204 | p<0,01 |
| Sosial qrup 4 | 0,261 | p<0,01 |
| Sosial qrup 5 | 0,350 | p<0,01 |
Marjinal təsir necə oxunmalıdır?
Appendix 4 bunları “marginal effects” kimi bildirir. Məsələn, sosial qrup 5 üçün 0,350 dəyəri, referans sosial qrup 1 ilə müqayisədə və modeldəki digər dəyişənlər nəzərə alındıqda “very satisfied” nəticəsinin ehtimal miqyasında güclü müsbət fərq olduğunu göstərir.
Bu əmsalları xam faiz cədvəlləri ilə birbaşa eyniləşdirmək düzgün deyil. Təsviri nisbət və probit marjinal təsiri fərqli statistik strukturlardır.
Demoqrafik nəticələrin düzgün şərhi
Couple household və kişi olmaq pooled modeldə statistik olaraq əhəmiyyətli deyil. Yaş qrupları 70–74-dən etibarən müsbət və əhəmiyyətlidir.
“White” dəyişəni xam təsviri nisbətlərdə daha yüksək məmnunluqla əlaqəlidir; lakin digər dəyişənlər eyni reqressiyada nəzarətdə saxlanıldıqda pooled marjinal təsir -0,056 və əhəmiyyətlidir.
Buna görə mənbənin bəzi mətn hissələrindəki “yalnız yaş əhəmiyyətlidir” ifadəsi Appendix 4-dəki White nəticəsini tam əks etdirmir. Mənbəyə sadiq daha həssas nəticə budur ki, yaş həm istiqamətini qoruyan, həm də ardıcıl şəkildə əhəmiyyətli görünən əsas demoqrafik amildir.
Yaş qrupları üzrə ayrıca reqressiyalar
Appendix 4 həmçinin 65–69, 70–74, 75–79, 80–84 və 85+ qrupları üçün ayrıca probit marjinal təsirlərini bildirir. Sərvət, sağlamlıq və sosial bağlılıq əmsallarının böyüklüyü yaş qrupları arasında dəyişir.
Məsələn, mükəmməl sağlamlığın marjinal təsiri 65–69 qrupunda 0,254, 70–74 qrupunda 0,383, 75–79 qrupunda 0,291, 80–84 qrupunda 0,198 və 85+ qrupunda 0,292-dir. Ən yüksək sosial bağlılıq qrupunun uyğun dəyərləri 0,406, 0,370, 0,364, 0,312 və 0,276-dır.
Bu struktur rifah dəyişənlərinin bütün yaş qruplarında eyni böyüklükdə davranmadığını; buna baxmayaraq yüksək sosial bağlılığın yaş qruplarının əksəriyyətində güclü müsbət əlaqə göstərdiyini ortaya qoyur.
Xərcləmə niyə əsas modelə daxil edilmədi?
Mənbə istehlak/xərcləmə məlumatlarının yalnız HRS nümunəsinin bir alt hissəsində mövcud olduğunu və əsas modelə əlavə edildikdə nümunə sayının ciddi şəkildə azalacağını bildirir.
Buna görə consumption əsas probit modelində yoxdur. Appendix 1 yalnız yığım və ömürboyu gəlir qrupları üçün median real xərcləməni kontekst kimi göstərir.
Appendix 1-dəki monotonluq iddiası
Mənbə mətni median xərcləmənin yığım və ömürboyu gəlir artdıqca monoton yüksəldiyini bildirir. Lakin Appendix 1-in xana dəyərlərində bəzi enişlər var. Məsələn, 40–54 min USD ömürboyu gəlir sətrində median xərcləmə 100–249 min USD yığım qrupunda 45.574 USD olduğu halda, 250–499 min USD qrupunda 38.665 USD-dir.
Buna görə Appendix 1 üçün daha təhlükəsiz nəticə, daha yüksək sərvət və gəlir qruplarında ümumilikdə daha yüksək xərcləmə meylinin olması, lakin xana səviyyəsində dəqiq monotonluğun olmamasıdır.
Maliyyə məhsulu tövsiyələrinin elmi statusu
Mənbə yığım və ömürboyu gəlirin eyni vaxtda mühüm olmasına görə Guaranteed Lifetime Withdrawal Benefit kimi living-benefit strukturlarını və ya contingent deferred annuity tipli həlləri müzakirə edir.
Bunlar tədqiqatda randomizə edilmiş və ya müqayisəli məhsul performansı eksperimenti ilə sınaqdan keçirilməyib. HRS reqressiyası müəyyən annuity məhsulunun məmnunluğu artırdığını sübut etmir. Müəllifin məhsul müzakirəsi müşahidə olunan sərvət əlaqələrindən çıxarılan tətbiqi şərhdir.
Pickleball nümunəsinin elmi statusu
Mənbə oxşar şəkildə fiziki aktivliklə sosial qarşılıqlı əlaqəni eyni vaxtda təmin edə bilən fəaliyyətlərin cəlbedici ola biləcəyini bildirir və pickleball nümunəsindən istifadə edir.
Lakin HRS təhlili pickleball oynayanlarla oynamayanları müqayisə edən bir eksperiment deyil. Tədqiqatın ölçdüyü şey sağlamlıq və sosial bağlılıq səviyyələri ilə pensiya məmnunluğu arasındakı əlaqədir. Müəyyən fəaliyyətin bu iki amili və ya pensiya məmnunluğunu artırdığı bu məlumat dəstində səbəbli şəkildə sınaqdan keçirilməyib.
Tədqiqatın dəstəklədiyi nəticələr
- Daha yüksək ümumi yığım səviyyələri daha yüksək “very satisfied” ehtimalı ilə əlaqəlidir.
- Daha yüksək ömürboyu gəlir səviyyələri daha yüksək pensiya məmnunluğu ilə əlaqəlidir.
- Daha yaxşı subyektiv sağlamlıq pooled probit modelində güclü müsbət əlaqə göstərir.
- Daha yüksək sosial bağlılıq pooled probit modelindəki ən böyük marjinal təsir diapazonlarından birinə malikdir.
- Dörd əsas amil birlikdə yüksək olduqda təsviri pensiya məmnunluğu xeyli yüksəkdir.
- Yaş, digər amillər nəzarətdə saxlanıldıqda müsbət və əhəmiyyətli demoqrafik əlaqə göstərir.
- Couple household və cinsin pooled marjinal təsirləri əhəmiyyətli deyil.
- Xam demoqrafik nisbətlər ilə çoxdəyişənli reqressiya nəticələri eyni olmaq məcburiyyətində deyil.
Tədqiqatın dəstəkləmədiyi nəticələr
- Daha çox pul yığmağın təkbaşına pensiya xoşbəxtliyini səbəbli şəkildə yaratdığı sübut edilməyib.
- Yüksək sosial bağlılığın təkbaşına pensiya məmnunluğuna səbəb olduğu göstərilməyib.
- Sağlamlıq ilə məmnunluq arasındakı əlaqənin istiqaməti randomizə edilmiş və ya eksperimental dizaynla təsdiqlənməyib.
- Müəyyən annuity, GLWB və ya lifetime-income məhsulunun pensiya məmnunluğunu artırdığı birbaşa sınaqdan keçirilməyib.
- Pickleball və ya başqa müəyyən fəaliyyətin pensiya məmnunluğunu artırdığı birbaşa sınaqdan keçirilməyib.
- ABŞ HRS nümunəsindəki nəticələrin başqa ölkələrə avtomatik ümumiləşdirilə biləcəyi göstərilməyib.
- Exhibit 9-dakı yüksək R² fərdi məmnunluğun %98-nin izah edilməsi demək deyil.
Əsas metodoloji məhdudiyyətlər
- Tədqiqat müşahidə xarakterlidir və səbəbli identifikasiya strategiyasından istifadə etmir.
- Pensiya məmnunluğu və sağlamlıq özünübildirişə əsaslanır.
- “Moderately satisfied” cavabının sıfıra kodlaşdırılması kifayət qədər sərt outcome tərifidir.
- Ən son uyğun HRS dalğasının seçilməsi səbəbindən nümunə xalis 2022 kəsiyi deyil.
- Mənbə yaş alt həddini mətnin müxtəlif yerlərində 60 və 65 kimi uyğunsuz şəkildə ifadə edir.
- Regression standard error dəyərləri və ya confidence interval-lar cədvəldə ayrıca bildirilmir; yalnız əhəmiyyətlilik ulduzları var.
- Probit reqressiyalarında survey weights istifadə olunub-olunmadığı mənbədə açıq şəkildə göstərilmir.
- Consumption əsas reqressiyadan çıxarılıb.
- Sağlamlıq, sərvət və sosial bağlılıq arasında iki istiqamətli və ya ortaq səbəbə əsaslanan əlaqələr ola bilər.
- ABŞ-dan kənar pensiya sistemlərinə birbaşa ümumiləşdirmə əlavə yoxlama tələb edir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: Wealth and Well-being: The Foundations of a Truly Successful Retirement.
Müəllif: David Blanchett.
Yüklənmiş versiyanın tarixi: Working Draft as July 10, 2026.
PDF-dəki vəzifələr: Head of Retirement Research, Prudential Financial; Portfolio Manager, PGIM.
SSRN afiliyasiyası: PGIM.
Platforma: SSRN.
SSRN Abstract ID: 6843201.
DOI: 10.2139/ssrn.6843201.
Date Written: 27 May 2026.
İlk SSRN posting: 12 June 2026.
Son reviziya: 10 July 2026.
Mənbə növü: Working draft / preprint.
Hakemlik: Ayrı peer-reviewed version of record cari biblioqrafik yoxlamada müəyyən edilməyib.
Lisenziya: SSRN — All rights reserved; icazəsiz yenidən istifadə yoxdur.
PDF copyright: ©2026 Prudential Financial, Inc. and related entities.
Məlumat mənbəyi: RAND HRS v1 Longitudinal File 2022; Health and Retirement Study.
Əsas nümunə: 5.912 unikal iştirakçı.
Mənbə dalğaları: 2008–2022 HRS waves 9–16.
Müşahidə seçimi: Hər şəxs üçün uyğun ən son dalğa.
Asılı dəyişən: “Very satisfied” = 1; “moderately satisfied” və “not at all satisfied” = 0.
Əsas sərvət dəyişənləri: Ümumi mənzilxarici sərvət və ömürboyu gəlir.
Əsas rifah dəyişənləri: Subyektiv sağlamlıq və sosial bağlılıq.
Sosial ölçüm: Revised UCLA Loneliness Scale-dan törədilən bal tərsinə çevrilərək yüksək dəyər yüksək sosial bağlılıq kimi şərh edilib.
Demoqrafik dəyişənlər: Yaş, couple household statusu, cins və White/nonwhite göstəricisi.
Əsas statistik üsul: Pooled və yaş qrupuna xüsusi probit reqressiyaları.
Appendix 4: Probit marjinal təsirlərini və p<0,001 / p<0,01 / p<0,05 əhəmiyyətlilik işarələrini bildirir.
Əsas təsviri sərvət müqayisəsi: Ən aşağı nümunə kombinasiyasında %35, yüksək yığım + yüksək ömürboyu gəlir kombinasiyasında %77 “very satisfied”.
Əsas rifah müqayisəsi: Zəif sağlamlıq + ən aşağı sosial bağlılıqda %17; mükəmməl sağlamlıq + ən yüksək sosial bağlılıqda %82.
Dörd amil birlikdə: Dörd amildə ən aşağı qruplarda təxminən %15, ən yüksək qruplarda təxminən %95 “very satisfied”.
Pooled sosial qrup 5 marjinal təsiri: 0,350.
Pooled mükəmməl sağlamlıq marjinal təsiri: 0,268.
Pooled ≥1 milyon USD yığım marjinal təsiri: 0,200.
Pooled ≥75 min USD ömürboyu gəlir marjinal təsiri: 0,188.
Pooled White marjinal təsiri: -0,056, p<0,01.
Mənbədaxili yaş uyğunsuzluğu: Bir mətn sətri 60+ deyərkən qeyd və faktiki təhlil qrupları 65+ istifadə edir.
Mənbədaxili demoqrafik şərh nüansı: Mətndə “yalnız yaş əhəmiyyətlidir” xülasəsi olduğu halda, Appendix 4 White dəyişəni üçün mənfi və əhəmiyyətli pooled nəticə bildirir.
Appendix 1 nüansı: Mətn xərcləmənin sərvət və gəlirlə monoton artdığını deyir; cədvəl xanaları tam monotonluq göstərmir.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca tədqiqat maliyyələşdirməsi bəyanatı yoxdur.
Maraqlar toqquşması: Yüklənmiş PDF-də ayrıca akademik conflict-of-interest bəyanatı yoxdur; son səhifədə PGIM/Prudential korporativ investisiya açıqlamaları var.
Məlumat əlçatanlığı: HRS məlumat mənbəyi və RAND HRS giriş bağlantısı mənbədə göstərilib; ayrıca replication package bildirilməyib.
CRediT: Ayrı CRediT/müəllif töhfələri bəyanatı yoxdur.
Əsas şərh sərhədi: Nəticələr əlaqə xarakterli və müşahidəyə əsaslanır; sərvət, sağlamlıq və ya sosial bağlılığın pensiya məmnunluğuna səbəb olduğu bu tədqiqatla sübut edilmir.
Vizual yenidənqurma: Exhibit 6, Exhibit 7, Exhibit 9 və Appendix 4 rəqəmləri orijinal Verianla cədvəlləri/qrafikləri kimi yenidən qurula bilər; mənbə qrafik dizaynları müəllif hüququna görə birbaşa kopyalanmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib