


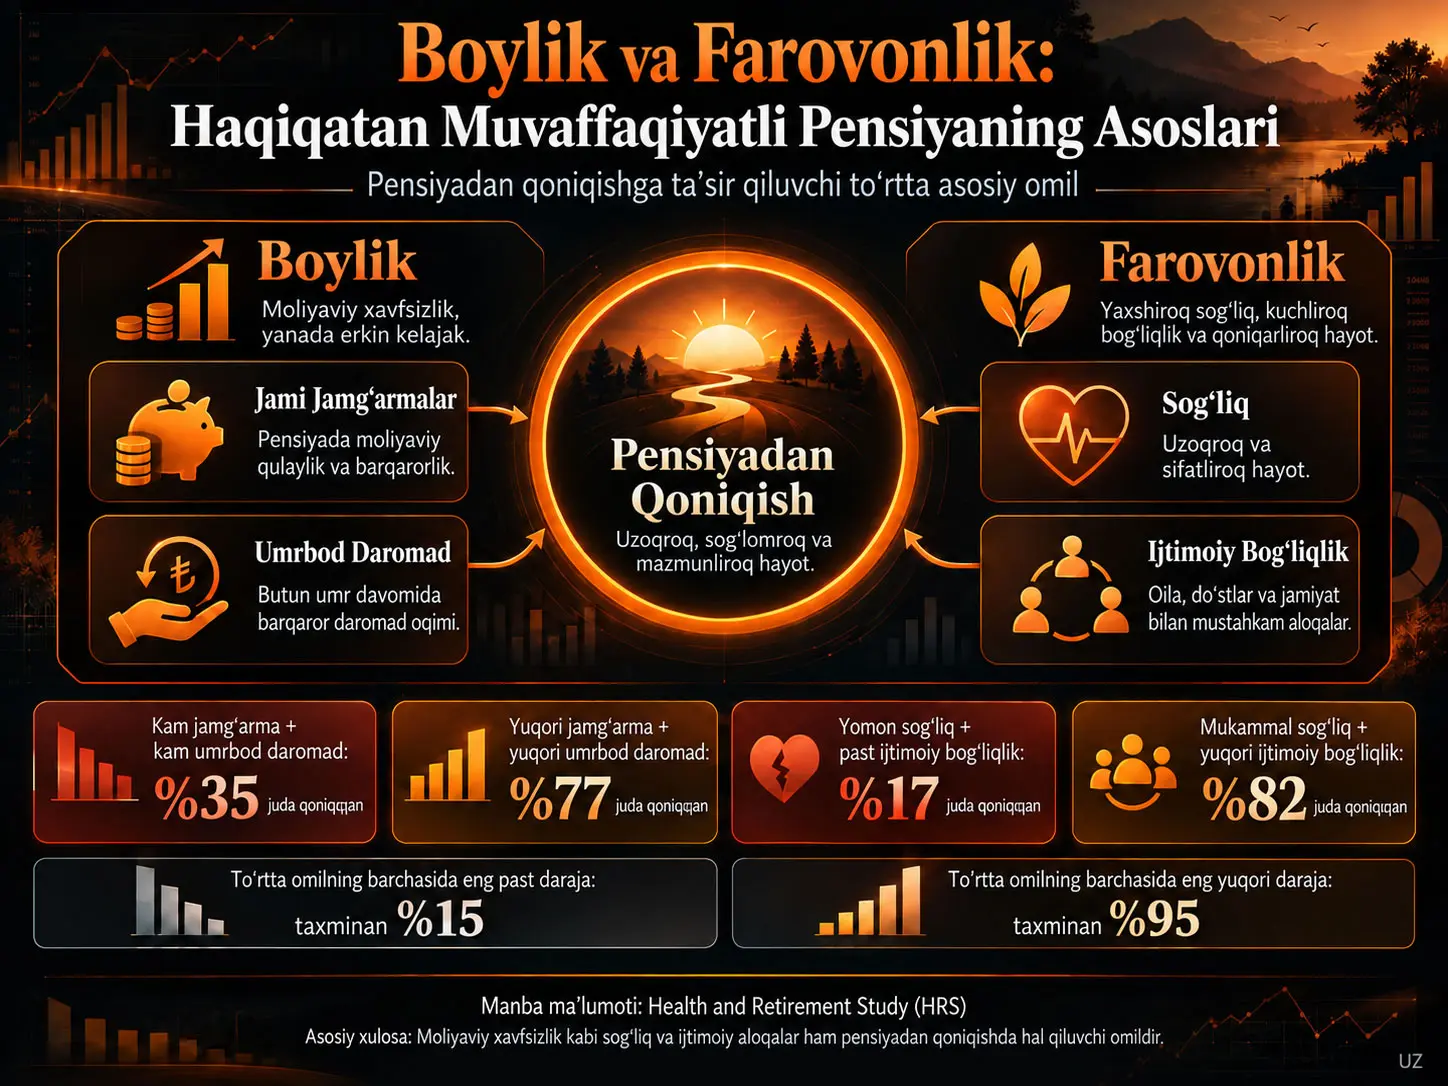
Pensiyadan qoniqish ushbu tadqiqotda pensionerning pensiya tajribasini “juda qoniqarli”, “oʻrtacha darajada qoniqarli” yoki “umuman qoniqarli emas” variantlaridan biri bilan baholashiga asoslangan subyektiv farovonlik natijasidir. David Blanchett Health and Retirement Study ma’lumotlaridan tanlangan 5.912 nafar noyob ishtirokchidan foydalanib, pensiyadan qoniqishning toʻrtta asosiy omil bilan bogʻliqligini oʻrganadi: boylik sohasida jami jamgʻarmalar va umrbod daromad; farovonlik sohasida subyektiv sogʻliq va ijtimoiy bogʻliqlik. Asosiy tahlilda faqat “very satisfied” javobi muvaffaqiyatli natija sifatida kodlanadi. Natijalar yuqoriroq boylik darajalari pensiyadan yuqoriroq qoniqish bilan bogʻliqligini, biroq sogʻliq va ijtimoiy bogʻliqlikdagi farqlar kamida moliyaviy oʻzgaruvchilar darajasida, ayrim regressiya taqqoslashlarida esa undan ham kuchliroq bogʻliqlik koʻrsatishini bildiradi.
Tavsifiy jihatdan, 100.000 USDdan kam jamgʻarmaga va 10.000–24.999 USD umrbod daromadga ega pensionerlarning %35i juda qoniqqan boʻlsa, 1 million USDdan ortiq jamgʻarma va 75.000 USDdan ortiq umrbod daromad guruhida bu ulush %77ni tashkil etadi. Farovonlik tomonida yomon sogʻliq va eng past ijtimoiy bogʻliqlik darajasida koʻrsatkich %17 boʻlsa, a’lo sogʻliq va eng yuqori ijtimoiy bogʻliqlik kombinatsiyasida %82gacha koʻtariladi.
Toʻrtta asosiy omil birgalikda baholanadigan umumlashtirilgan koʻrsatkichda eng past guruhlardagi pensionerlarning taxminan %15i, toʻrtta omilning barchasida eng yuqori darajada boʻlganlarning esa taxminan %95i pensiyasidan juda qoniqqan. Biroq tadqiqot kuzatuv xarakteriga ega. Natijalar yuqori jamgʻarma, sogʻliq darajasi yoki ijtimoiy aloqa oʻz-oʻzidan pensiyadan qoniqishni sababiy ravishda yuzaga keltirishini koʻrsatmaydi; oʻlchangan omillar bir-biri bilan va manbada modellashtirilmagan boshqa xususiyatlar bilan bogʻliq boʻlishi mumkin.
Tadqiqotning asosiy muammosi
An’anaviy pensiya rejalashtirish koʻpincha yetarli jamgʻarma toʻplash, portfel taqsimoti, riskka moslashtirilgan daromad va pensiya davrida daromad yaratish kabi moliyaviy savollarga qaratiladi. Ushbu tadqiqot esa moliyaviy yetarlilik pensiya tajribasining faqat bir qismini ifodalashini ta’kidlaydi.
Tadqiqot ikki keng sohani birgalikda koʻrib chiqadi:
| Asosiy soha | Omil | Tadqiqotdagi ma’nosi |
|---|---|---|
| Boylik | Jami jamgʻarmalar | Uy xoʻjaligining uy-joydan tashqari jami boyligi |
| Boylik | Umrbod daromad | Social Security, defined-benefit va annuity daromadlarining jami |
| Farovonlik | Subyektiv sogʻliq | Yomon, oʻrtacha, yaxshi, juda yaxshi yoki a’lo deb bildirilgan sogʻliq holati |
| Farovonlik | Ijtimoiy bogʻliqlik | Revised UCLA Loneliness Scale ma’lumotlaridan teskari aylantirish orqali hosil qilingan ijtimoiy bogʻlanish darajasi |
Ushbu doiraning asosiy gʻoyasi shundan iboratki: yuqori boylik pensiyadan qoniqish bilan bogʻliq boʻlsa-da, jismoniy sogʻliq yoki ijtimoiy muhit jiddiy zaif boʻlsa, moliyaviy muvaffaqiyatning oʻzi yuqori pensiya qoniqishini anglatmasligi mumkin.
Ushbu Tadqiqotda “Muvaffaqiyatli Pensiya” Qanday Oʻlchanadi?
Tadqiqotda “muvaffaqiyatli pensiya” toʻgʻridan-toʻgʻri moliyaviy maqsadga erishish bilan emas, balki ishtirokchining pensiyasini “very satisfying” deb baholashi bilan oʻlchanadi; “moderately satisfying” va “not at all satisfying” javoblarining ikkalasi ham asosiy probit tahlilida nol sifatida kodlanadi. Shu sababli tadqiqot umumiy hayot sifatini yoki obyektiv moliyaviy muvaffaqiyatni emas, ancha qat’iy belgilangan yuqori pensiya qoniqishini modellashtiradi.
Uch toifadan ikki toifaga oʻtish nega muhim?
HRS savolining asl javob variantlari:
- Very satisfying
- Moderately satisfying
- Not at all satisfying
koʻrinishidadir.
Muallif uch toifali natijani ikki toifaga qisqartirish regressiya natijalarini talqin qilishni osonlashtirishini bildiradi. Biroq buning muhim oqibati bor: “oʻrtacha darajada qoniqqan” pensioner asosiy tahlilda “juda qoniqmagan” guruhga kiradi.
Shu sababli natijalarda uchraydigan “retirement satisfaction” tushunchasini oʻzbek tilida kontekstga qarab “pensiyasidan juda qoniqish ehtimoli” deb oʻqish toʻgʻriroq.
Ma’lumotlar toʻplami
Tadqiqot RAND HRS v1 Longitudinal File 2022 ma’lumotlar tuzilmasidan foydalanadi. Health and Retirement Study — University of Michigan Institute for Social Research tomonidan olib boriladigan va AQShning 50 yoshdan katta aholisi uchun moʻljallangan uzunlamasına uy xoʻjaligi tadqiqotidir.
Asosiy tahlilda 5.912 ishtirokchi bor. Ular HRSning 2008–2022 yillar oraligʻidagi 9–16-toʻlqinlaridan olingan. Agar bir ishtirokchida bir nechta mos toʻlqin boʻlsa, faqat eng soʻnggi mos kuzatuv saqlanadi.
| HRS toʻlqin yili | Manbada foydalanilgan ishtirokchilar soni |
|---|---|
| 2008 | 613 |
| 2010 | 541 |
| 2012 | 649 |
| 2014 | 727 |
| 2016 | 676 |
| 2018 | 655 |
| 2020 | 1.093 |
| 2022 | 958 |
| Jami | 5.912 |
Yosh mezonidagi manba ichki nomuvofiqligi
Manbaning bir izohida minimal yosh 65 deb koʻrsatilgan, asosiy matnning boshqa bir jumlasida esa “60 va undan katta” iborasi ishlatiladi. Amalda qoʻllangan yosh guruhlari va Appendix jadvallari 65–69dan boshlanadi.
Shu sababli tahlildagi sonli natijalarni sharhlashda 65–69, 70–74, 75–79, 80–84 va 85+ yosh guruhlari asos qilib olinishi kerak; shu bilan birga matnda 60+ iborasi ham manbada mavjudligi qayd etilishi lozim.
Namuna tarkibiga kirish shartlari
Ishtirokchi tahlilga kiritilishi uchun sakkizta oʻzgaruvchining barchasi boʻyicha ma’lumot boʻlishi kerak: yosh, couple-household holati, jins, irq, jami jamgʻarma, umrbod daromad, sogʻliq va ijtimoiy bogʻliqlik.
Umrbod daromad kamida 10.000 USD boʻlishi kerak. Jami jamgʻarma manfiy boʻlmasligi lozim. Pul koʻrinishidagi qiymatlar 2022 dollariga moslashtirilgan.
Jami jamgʻarma oʻzgaruvchisi nimani oʻlchaydi?
“Total Savings” nomi notoʻgʻri tarzda faqat bank omonatini anglatadi deb tushunilmasligi kerak. Manba uni total nonhousing wealth, ya’ni uy xoʻjaligining uy-joydan tashqari jami boyligi deb ta’riflaydi.
Shu sababli natijalarni faqat 401(k), IRA yoki naqd jamgʻarmalar bilan cheklab talqin qilish toʻgʻri emas.
Umrbod daromad nimani oʻz ichiga oladi?
Umrbod daromad oʻzgaruvchisi uchta asosiy uzluksiz daromad manbasini qamrab oladi:
Social Security pensiya daromadi, defined-benefit reja daromadi va annuity daromadlari.
Bu oʻzgaruvchi pensionerning hozirgi investitsiya hisobidagi qoldiqdan farq qiladi. Ushbu farq tadqiqotning asosiy boylik doirasini yaratadi: pensionerda ham zaxira shaklidagi boylik, ham umrbod davom etadigan daromad oqimi boʻlishi mumkin.
Jamgʻarmalar va Umrbod Daromad Nega Birgalikda Koʻrib Chiqiladi?
Jami jamgʻarma va umrbod daromad boylikning ikki xil shaklidir va tadqiqot ularning har ikkalasi pensiyadan qoniqish bilan ijobiy bogʻliqligini koʻrsatadi; biroq ayrim pensiya qarorlari birini oshirar ekan, boshqasini kamaytirishi mumkin. Masalan, koʻproq umrbod kafolatlangan daromad olish uchun jamgʻarmani annuitize qilish yoki Social Security talabini kechiktirish likvid boylikni kamaytirishi mumkin, shuning uchun boylikning faqat bitta tarkibiy qismini optimallashtirish umumiy qoniqishni maksimal qilmasligi mumkin.
Boylik guruhlari
| Guruh | Jami jamgʻarma | Umrbod daromad |
|---|---|---|
| 1 | <100.000 USD | 10.000–24.999 USD |
| 2 | 100.000–249.999 USD | 25.000–39.999 USD |
| 3 | 250.000–499.999 USD | 40.000–54.999 USD |
| 4 | 500.000–999.999 USD | 55.000–74.999 USD |
| 5 | ≥1.000.000 USD | ≥75.000 USD |
Boylik kombinatsiyalariga koʻra “juda qoniqqan” ulushi
| Umrbod daromad | <100 ming | 100–249 ming | 250–499 ming | 500–999 ming | ≥1 million |
|---|---|---|---|---|---|
| 10–24 ming | 35% | 55% | 55% | 67% | 60% |
| 25–39 ming | 45% | 57% | 66% | 66% | 72% |
| 40–54 ming | 47% | 59% | 69% | 61% | 69% |
| 55–74 ming | 52% | 68% | 71% | 78% | 80% |
| ≥75 ming | 73% | 63% | 73% | 81% | 77% |
Jadval umuman olganda boylik va daromadning yuqoriroq kombinatsiyalarida qoniqish yuqoriroq ekanini koʻrsatadi; biroq kataklar mutlaq monoton emas. Masalan, 1 million USDdan ortiq jamgʻarma guruhida eng past umrbod daromad qatoridagi ulush %60, 500–999 ming USD guruhidagi %67dan past.
Ushbu misol tadqiqotning asosiy gʻoyasini ham qoʻllab-quvvatlaydi: bitta moliyaviy oʻzgaruvchini alohida oshirish butun pensiya tajribasini tushuntirmaydi.
Ijtimoiy bogʻliqlik qanday oʻlchanadi?
Ijtimoiy bogʻliqlik Revised UCLA Loneliness Scaledan tanlangan 11 savolning HRS balliga asoslanadi. Asl HRS ballida yuqori qiymat koʻproq yolgʻizlikni bildiradi. Tadqiqotchi ballni teskari aylantirib, yuqori qiymatni kuchliroq ijtimoiy bogʻliqlik ma’nosida qoʻllagan.
| Ijtimoiy guruh | Quyi chegara |
|---|---|
| 1 | 1,00 |
| 2 | 2,00 |
| 3 | 2,36 |
| 4 | 2,64 |
| 5 | 2,82 |
Sogʻliq va ijtimoiy bogʻliqlikning birgalikdagi natijasi
| Sogʻliq darajasi | Ijtimoiy 1 | Ijtimoiy 2 | Ijtimoiy 3 | Ijtimoiy 4 | Ijtimoiy 5 |
|---|---|---|---|---|---|
| Yomon | 17% | 35% | 33% | 41% | 43% |
| Oʻrtacha | 26% | 30% | 44% | 56% | 67% |
| Yaxshi | 31% | 49% | 61% | 61% | 72% |
| Juda yaxshi | 47% | 49% | 62% | 75% | 82% |
| A’lo | 71% | 51% | 69% | 81% | 82% |
Eng past ikki omil kombinatsiyasida faqat %17 “juda qoniqqan” javobi kuzatilgan boʻlsa, a’lo sogʻliq va eng yuqori ijtimoiy bogʻliqlik guruhida bu koʻrsatkich %82dir.
Biroq jadvalning har bir katagi mukammal monoton emas. Masalan, a’lo sogʻliq guruhida ijtimoiy guruh 1da %71 boʻlgan ulush ijtimoiy guruh 2da %51dir. Shu sababli kesishma jadvalni deterministik “har bir ball oshishi albatta koʻproq qoniqish keltiradi” qoidasi sifatida talqin qilish toʻgʻri emas.
Boylikmi yoki Farovonlikmi Pensiyadan Qoniqish Bilan Kuchliroq Bogʻliq?
Tadqiqotda boylik ham, farovonlik omillari ham pensiyadan juda qoniqish ehtimoli bilan ijobiy bogʻliq; biroq pooled probit marginal ta’sirlarida sogʻliq va ayniqsa ijtimoiy bogʻliqlik guruhlari kengroq koeffitsiyent diapazonini koʻrsatadi. Eng yuqori ijtimoiy bogʻliqlik guruhining bildirilgan marginal ta’siri 0,350, a’lo sogʻliqniki 0,268 boʻlsa, eng yuqori jamgʻarma va umrbod daromad guruhlarining mos qiymatlari taxminan 0,200 va 0,188dir; bu natija sababiylik emas, modeldagi boshqa oʻzgaruvchilar doimiy boʻlganda kuzatilgan bogʻliqlik kattaligi farqidir.
Korrelyatsiya matritsasi nega zarur?
Toʻrtta asosiy omil bir-biridan mustaqil emas. Manbadagi pensiyadan qoniqish bilan oddiy korrelyatsiyalar:
| Oʻzgaruvchi | Pensiyadan qoniqish korrelyatsiyasi |
|---|---|
| Jami jamgʻarma | 0,241 |
| Umrbod daromad | 0,192 |
| Sogʻliq | 0,243 |
| Ijtimoiy bogʻliqlik | 0,259 |
Jami jamgʻarma bilan umrbod daromad oʻrtasidagi korrelyatsiya 0,321, sogʻliq bilan ijtimoiy bogʻliqlik oʻrtasidagi korrelyatsiya 0,196dir. Shu sababli faqat xom ulushlarga qarash oʻrniga oʻzgaruvchilarni bitta model ichida nazorat qilish muhim.
Toʻrtta omilning birgalikdagi darajasi
Tadqiqotchi toʻrtta asosiy omilning 1–5 oraligʻidagi guruh ballarining oʻrtachasini olib, qoʻshimcha tavsifiy koʻrsatkich yaratgan.
Exhibit 9dagi guruh darajasidagi chiziqli trend:
\[ \hat{y}=23.599x-8.7356 \]
va:
\[ R^2=0.9835 \]
koʻrinishida berilgan.
Bu yerda \(x\) toʻrtta asosiy omildagi oʻrtacha guruh ballini; \(\hat{y}\) “very satisfied” deb javob berganlarning foizini ifodalaydi.
Bu tenglama individual darajadagi probit modeli emas. U umumlashtirilgan guruh ballari asosida chizilgan tavsifiy trend chizigʻidir. Shu sababli \(R^2=0,9835\) qiymatini individual pensiya qoniqishining %98i ushbu toʻrtta oʻzgaruvchi tomonidan “izohlanadi” deb talqin qilish notoʻgʻri.
Manba toʻrtta omilning barchasida eng yuqori darajada boʻlganlarning taxminan %95i, barchasida eng past darajada boʻlganlarning esa taxminan %15i “very satisfied” ekanini bildiradi.
Tadqiqot Usuli va Natijalari
Probit regressiya dizayni
Bogʻliq oʻzgaruvchi ikkilik:
1: ishtirokchi pensiyasini “very satisfying” deb bildirsa.
0: javob “moderately satisfying” yoki “not at all satisfying” boʻlsa.
Model bir vaqtning oʻzida toʻrtta demografik oʻzgaruvchi va toʻrtta asosiy boylik/farovonlik oʻzgaruvchisini oʻz ichiga oladi.
Etalon toifalar
| Oʻzgaruvchi | Etalon toifa |
|---|---|
| Couple household | Single |
| Gender | Female |
| Race | Nonwhite |
| Age | 65–69 |
| Jami jamgʻarma | <100.000 USD |
| Umrbod daromad | 10.000–24.999 USD |
| Sogʻliq | Yomon |
| Ijtimoiy bogʻliqlik | Guruh 1 |
Pooled probit marginal ta’sirlari
| Oʻzgaruvchi | Bildirilgan marginal ta’sir | Ahamiyatlilik |
|---|---|---|
| Couple household | -0,009 | Ahamiyatli emas |
| Male | 0,023 | Ahamiyatli emas |
| White | -0,056 | p<0,01 |
| Age 70–74 | 0,045 | p<0,05 |
| Age 75–79 | 0,069 | p<0,01 |
| Age 80–84 | 0,110 | p<0,01 |
| Age 85+ | 0,161 | p<0,01 |
| Jamgʻarma 100–249 ming | 0,127 | p<0,01 |
| Jamgʻarma 250–499 ming | 0,167 | p<0,01 |
| Jamgʻarma 500–999 ming | 0,210 | p<0,01 |
| Jamgʻarma ≥1 million | 0,200 | p<0,01 |
| Umrbod daromad 25–39 ming | 0,089 | p<0,01 |
| Umrbod daromad 40–54 ming | 0,082 | p<0,01 |
| Umrbod daromad 55–74 ming | 0,151 | p<0,01 |
| Umrbod daromad ≥75 ming | 0,188 | p<0,01 |
| Sogʻliq: Oʻrtacha | 0,077 | p<0,01 |
| Sogʻliq: Yaxshi | 0,157 | p<0,01 |
| Sogʻliq: Juda yaxshi | 0,229 | p<0,01 |
| Sogʻliq: A’lo | 0,268 | p<0,01 |
| Ijtimoiy guruh 2 | 0,096 | p<0,01 |
| Ijtimoiy guruh 3 | 0,204 | p<0,01 |
| Ijtimoiy guruh 4 | 0,261 | p<0,01 |
| Ijtimoiy guruh 5 | 0,350 | p<0,01 |
Marginal ta’sirni qanday oʻqish kerak?
Appendix 4 bularni “marginal effects” sifatida bildiradi. Masalan, ijtimoiy guruh 5 uchun 0,350 qiymati etalon ijtimoiy guruh 1ga nisbatan va modeldagi boshqa oʻzgaruvchilar hisobga olinganda “very satisfied” natijasining ehtimollik shkalasida kuchli ijobiy farq mavjudligini koʻrsatadi.
Ushbu koeffitsiyentlarni xom foiz jadvallari bilan toʻgʻridan-toʻgʻri tenglashtirish toʻgʻri emas. Tavsifiy ulush va probit marginal ta’siri turli statistik tuzilmalardir.
Demografik natijalarni toʻgʻri talqin qilish
Couple household va erkak boʻlish pooled modelda statistik jihatdan ahamiyatli emas. Yosh guruhlari 70–74dan boshlab ijobiy va ahamiyatli.
“White” oʻzgaruvchisi xom tavsifiy ulushlarda yuqoriroq qoniqish bilan bogʻliq; biroq boshqa oʻzgaruvchilar bitta regressiyada nazorat qilinganda pooled marginal ta’sir -0,056 va ahamiyatlidir.
Shu sababli manbaning ayrim matn qismlaridagi “faqat yosh ahamiyatli” degan ifoda Appendix 4dagi White natijasini toʻliq aks ettirmaydi. Manbaga sodiq aniqroq xulosa shuki, yosh yoʻnalishini saqlaydigan va izchil ravishda ahamiyatli koʻrinadigan asosiy demografik omildir.
Yosh guruhlari boʻyicha alohida regressiyalar
Appendix 4 shuningdek 65–69, 70–74, 75–79, 80–84 va 85+ guruhlari uchun alohida probit marginal ta’sirlarini bildiradi. Boylik, sogʻliq va ijtimoiy bogʻliqlik koeffitsiyentlarining kattaligi yosh guruhlari boʻyicha farq qiladi.
Masalan, a’lo sogʻliqning marginal ta’siri 65–69 guruhida 0,254, 70–74 guruhida 0,383, 75–79 guruhida 0,291, 80–84 guruhida 0,198 va 85+ guruhida 0,292dir. Eng yuqori ijtimoiy bogʻliqlik guruhining mos qiymatlari 0,406, 0,370, 0,364, 0,312 va 0,276dir.
Bu tuzilma farovonlik oʻzgaruvchilari barcha yosh guruhlarida bir xil kattalikda ishlamasligini; shunga qaramay yuqori ijtimoiy bogʻliqlik yosh guruhlarining aksariyatida kuchli ijobiy bogʻliqlik koʻrsatishini ochib beradi.
Xarajat nega asosiy modelga kiritilmadi?
Manba iste’mol/xarajat ma’lumotlari faqat HRS namunasining bir qismida mavjudligini va asosiy modelga qoʻshilsa namuna soni jiddiy kamayishini bildiradi.
Shu sababli consumption asosiy probit modelida yoʻq. Appendix 1 faqat jamgʻarma va umrbod daromad guruhlari uchun median real xarajatni kontekst sifatida koʻrsatadi.
Appendix 1dagi monotonlik da’vosi
Manba matni median xarajat jamgʻarma va umrbod daromad oshgani sari monoton oʻsishini bildiradi. Biroq Appendix 1 katak qiymatlarida ayrim pasayishlar mavjud. Masalan, 40–54 ming USD umrbod daromad qatorida median xarajat 100–249 ming USD jamgʻarma guruhida 45.574 USD boʻlsa, 250–499 ming USD guruhida 38.665 USDdir.
Shu sababli Appendix 1 uchun xavfsizroq xulosa — boylik va daromadi yuqori guruhlarda umuman olganda yuqoriroq xarajat tendensiyasi mavjud, biroq katak darajasida qat’iy monotonlik yoʻq.
Moliyaviy mahsulot tavsiyalarining ilmiy maqomi
Manba jamgʻarma va umrbod daromadning bir vaqtning oʻzida muhim boʻlishi sababli Guaranteed Lifetime Withdrawal Benefit kabi living-benefit tuzilmalarini yoki contingent deferred annuity turidagi yechimlarni muhokama qiladi.
Bular tadqiqotda randomizatsiyalangan yoki qiyosiy mahsulot samaradorligi tajribasi bilan sinovdan oʻtkazilmagan. HRS regressiyasi muayyan annuity mahsuloti qoniqishni oshirishini isbotlamaydi. Muallifning mahsulot muhokamasi kuzatilgan boylik aloqalaridan chiqarilgan amaliy talqindir.
Pickleball misolining ilmiy maqomi
Manba xuddi shuningdek jismoniy faollik va ijtimoiy oʻzaro ta’sirni bir vaqtning oʻzida ta’minlay oladigan faoliyatlar jozibador boʻlishi mumkinligini aytadi va pickleball misolidan foydalanadi.
Biroq HRS tahlili pickleball oʻynaydiganlar va oʻynamaydiganlarni taqqoslaydigan tajriba emas. Tadqiqot oʻlchaydigan narsa sogʻliq va ijtimoiy bogʻliqlik darajalari bilan pensiyadan qoniqish oʻrtasidagi bogʻliqlikdir. Muayyan faoliyat ushbu ikki omilni yoki pensiyadan qoniqishni oshirishi bu ma’lumotlar toʻplamida sababiy ravishda sinovdan oʻtkazilmagan.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Jami jamgʻarmaning yuqoriroq darajalari “very satisfied” boʻlish ehtimolining yuqoriroq boʻlishi bilan bogʻliq.
- Umrbod daromadning yuqoriroq darajalari pensiyadan yuqoriroq qoniqish bilan bogʻliq.
- Yaxshiroq subyektiv sogʻliq pooled probit modelida kuchli ijobiy bogʻliqlik koʻrsatadi.
- Yuqoriroq ijtimoiy bogʻliqlik pooled probit modelidagi eng katta marginal ta’sir diapazonlaridan biriga ega.
- Toʻrtta asosiy omil birgalikda yuqori boʻlsa, tavsifiy pensiya qoniqishi ancha yuqori boʻladi.
- Yosh boshqa omillar nazorat qilinganda ijobiy va ahamiyatli demografik bogʻliqlik koʻrsatadi.
- Couple household va jinsning pooled marginal ta’sirlari ahamiyatli emas.
- Xom demografik ulushlar bilan koʻp oʻzgaruvchili regressiya natijalari bir xil boʻlishi shart emas.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Koʻproq pul jamgʻarishning oʻzi pensiya baxtini sababiy ravishda yaratishi isbotlanmagan.
- Yuqori ijtimoiy bogʻliqlikning oʻzi pensiyadan qoniqishga sabab boʻlishi koʻrsatilmagan.
- Sogʻliq bilan qoniqish oʻrtasidagi bogʻliqlik yoʻnalishi randomizatsiyalangan yoki eksperimental dizayn bilan tasdiqlanmagan.
- Muayyan annuity, GLWB yoki lifetime-income mahsuloti pensiyadan qoniqishni oshirishi toʻgʻridan-toʻgʻri sinovdan oʻtkazilmagan.
- Pickleball yoki boshqa muayyan faoliyat pensiyadan qoniqishni oshirishi toʻgʻridan-toʻgʻri sinovdan oʻtkazilmagan.
- AQSh HRS namunasidagi natijalar boshqa mamlakatlarga avtomatik umumlashtirilishi koʻrsatilmagan.
- Exhibit 9dagi yuqori R² individual qoniqishning %98i izohlanganini anglatmaydi.
Asosiy metodologik cheklovlar
- Tadqiqot kuzatuv xarakteriga ega va sababiy identifikatsiya strategiyasidan foydalanmaydi.
- Pensiyadan qoniqish va sogʻliq oʻz-oʻzini hisobot qilishga asoslangan.
- “Moderately satisfied” javobining nol sifatida kodlanishi outcome uchun ancha qat’iy ta’rifdir.
- Eng soʻnggi mos HRS toʻlqini tanlangani sababli namuna sof 2022 kesimi emas.
- Manba yoshning quyi chegarasini matnning turli joylarida 60 va 65 deb nomuvofiq koʻrsatadi.
- Regression standard error qiymatlari yoki confidence intervallar jadvalda alohida berilmagan; faqat ahamiyatlilik yulduzchalari mavjud.
- Probit regressiyalarida survey weights qoʻllangan-qoʻllanmagani manbada ochiq koʻrsatilmagan.
- Consumption asosiy regressiyadan chiqarilgan.
- Sogʻliq, boylik va ijtimoiy bogʻliqlik oʻrtasida ikki tomonlama yoki umumiy sababga asoslangan aloqalar boʻlishi mumkin.
- AQShdan tashqaridagi pensiya tizimlariga toʻgʻridan-toʻgʻri umumlashtirish qoʻshimcha tekshiruvni talab qiladi.
Manba va Usul Haqida Izoh
Toʻliq asl sarlavha: Wealth and Well-being: The Foundations of a Truly Successful Retirement.
Muallif: David Blanchett.
Yuklangan versiya sanasi: Working Draft as July 10, 2026.
PDFdagi lavozimlar: Head of Retirement Research, Prudential Financial; Portfolio Manager, PGIM.
SSRN affiliasiyasi: PGIM.
Platforma: SSRN.
SSRN Abstract ID: 6843201.
DOI: 10.2139/ssrn.6843201.
Date Written: 27 May 2026.
Birinchi SSRN posting: 12 June 2026.
Soʻnggi revisiya: 10 July 2026.
Manba turi: Working draft / preprint.
Peer review: Alohida peer-reviewed version of record joriy bibliografik tekshiruvda aniqlanmagan.
Litsenziya: SSRN — All rights reserved; ruxsatsiz qayta foydalanish yoʻq.
PDF copyright: ©2026 Prudential Financial, Inc. and related entities.
Ma’lumot manbai: RAND HRS v1 Longitudinal File 2022; Health and Retirement Study.
Asosiy namuna: 5.912 noyob ishtirokchi.
Manba toʻlqinlari: 2008–2022 HRS waves 9–16.
Kuzatuv tanlovi: Har bir shaxs uchun eng soʻnggi mos toʻlqin.
Bogʻliq oʻzgaruvchi: “Very satisfied” = 1; “moderately satisfied” va “not at all satisfied” = 0.
Asosiy boylik oʻzgaruvchilari: Jami uy-joydan tashqari boylik va umrbod daromad.
Asosiy farovonlik oʻzgaruvchilari: Subyektiv sogʻliq va ijtimoiy bogʻliqlik.
Ijtimoiy oʻlchov: Revised UCLA Loneliness Scaledan olingan ball teskari aylantirilib, yuqori qiymat yuqori ijtimoiy bogʻliqlik deb talqin qilingan.
Demografik oʻzgaruvchilar: Yosh, couple household holati, jins va White/nonwhite koʻrsatkichi.
Asosiy statistik usul: Pooled va yosh guruhiga xos probit regressiyalari.
Appendix 4: Probit marginal ta’sirlarini va p<0,001 / p<0,01 / p<0,05 ahamiyatlilik belgilarini bildiradi.
Asosiy tavsifiy boylik taqqoslanishi: Eng past namunaviy kombinatsiyada %35, yuqori jamgʻarma + yuqori umrbod daromad kombinatsiyasida %77 “very satisfied”.
Asosiy farovonlik taqqoslanishi: Yomon sogʻliq + eng past ijtimoiy bogʻliqlikda %17; a’lo sogʻliq + eng yuqori ijtimoiy bogʻliqlikda %82.
Toʻrtta omil birgalikda: Toʻrtta omilda eng past guruhlarda taxminan %15, eng yuqori guruhlarda taxminan %95 “very satisfied”.
Pooled ijtimoiy guruh 5 marginal ta’siri: 0,350.
Pooled a’lo sogʻliq marginal ta’siri: 0,268.
Pooled ≥1 million USD jamgʻarma marginal ta’siri: 0,200.
Pooled ≥75 ming USD umrbod daromad marginal ta’siri: 0,188.
Pooled White marginal ta’siri: -0,056, p<0,01.
Manba ichidagi yosh nomuvofiqligi: Bir matn qatori 60+ desa, izoh va amaldagi tahlil guruhlari 65+dan foydalanadi.
Manba ichidagi demografik talqin nozikligi: Matnda “faqat yosh ahamiyatli” xulosasi bor, biroq Appendix 4 White oʻzgaruvchisi uchun manfiy va ahamiyatli pooled natijani bildiradi.
Appendix 1 nozikligi: Matn xarajat boylik va daromad bilan monoton oshishini aytadi; jadval kataklari toʻliq monotonlikni koʻrsatmaydi.
Moliyalashtirish: Yuklangan PDFda alohida tadqiqot moliyalashtirish bayonoti yoʻq.
Manfaatlar toʻqnashuvi: Yuklangan PDFda alohida akademik conflict-of-interest bayonoti yoʻq; oxirgi sahifada PGIM/Prudential korporativ investitsiya bayonotlari mavjud.
Ma’lumotlar mavjudligi: HRS ma’lumot manbai va RAND HRS kirish havolasi manbada koʻrsatilgan; alohida replication package bildirilmagan.
CRediT: Alohida CRediT/muallif hissalari bayonoti yoʻq.
Asosiy talqin chegarasi: Natijalar bogʻliqlik va kuzatuv xarakteriga ega; boylik, sogʻliq yoki ijtimoiy bogʻliqlik pensiyadan qoniqishga sabab boʻlishi ushbu tadqiqot tomonidan isbotlanmagan.
Vizual qayta qurish: Exhibit 6, Exhibit 7, Exhibit 9 va Appendix 4 sonlari original Verianla jadvallari/grafiklari sifatida qayta tuzilishi mumkin; manba grafik dizaynlari mualliflik huquqi sababli aynan koʻchirilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan