


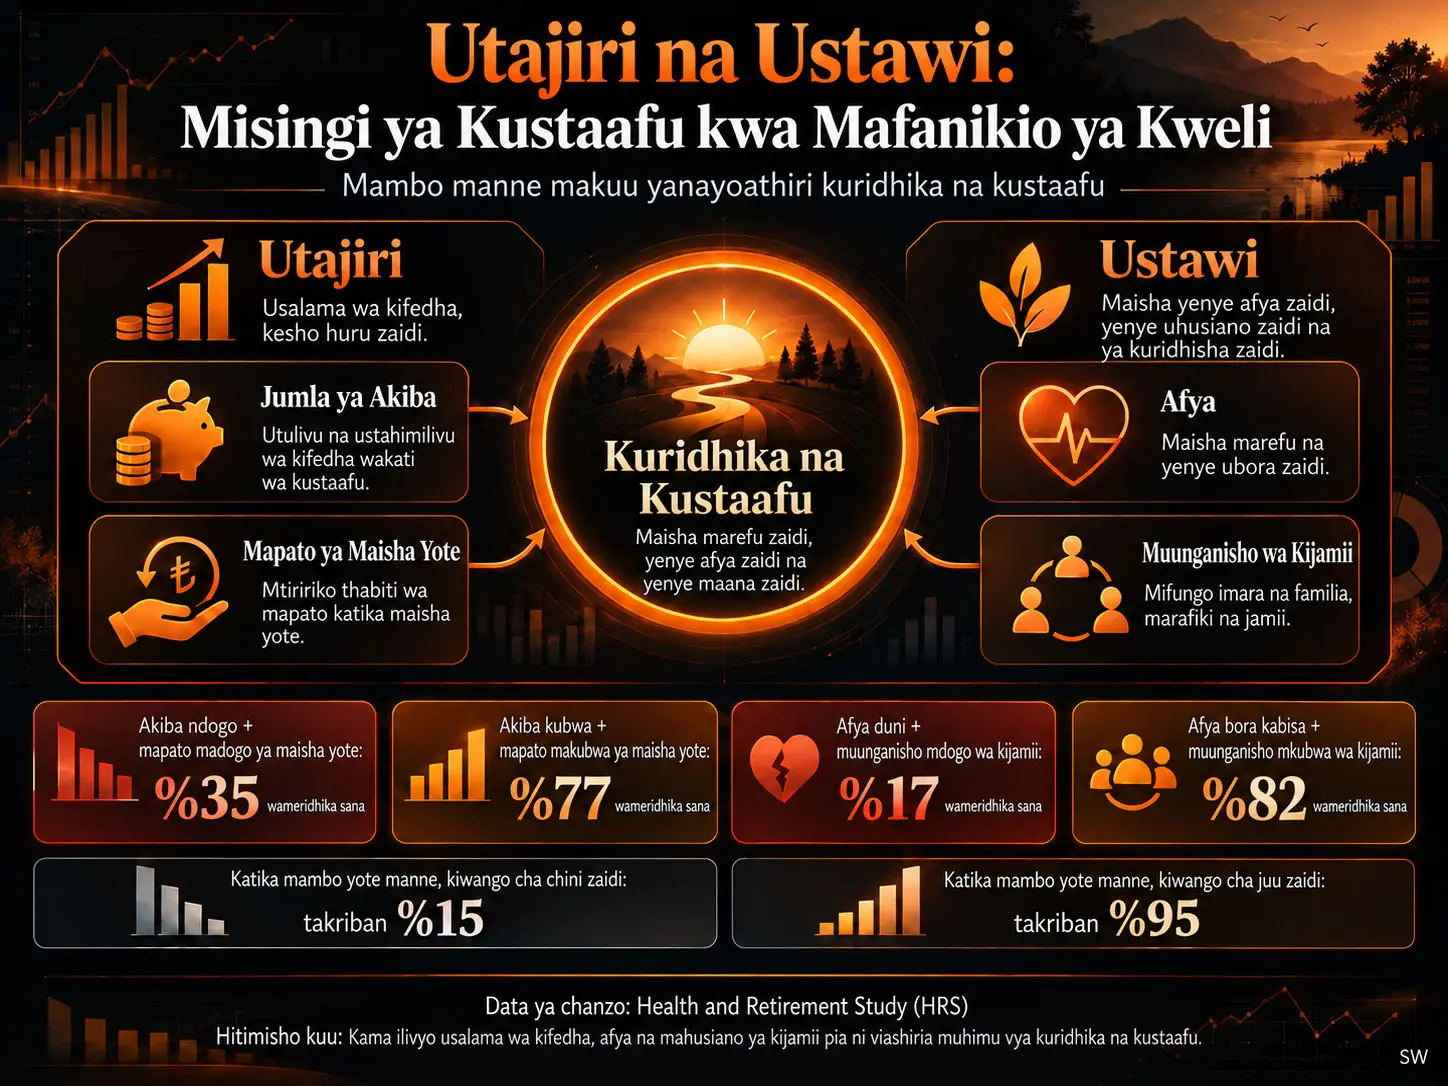
Kuridhika na kustaafu katika utafiti huu ni matokeo ya ustawi wa kibinafsi yanayotegemea jinsi mstaafu anavyotathmini uzoefu wake wa kustaafu kwa kuchagua mojawapo ya majibu “inaridhisha sana”, “inaridhisha kwa kiwango cha kati” au “hairidhishi kabisa”. David Blanchett anatumia washiriki 5.912 wa kipekee waliochaguliwa kutoka data za Health and Retirement Study kuchunguza uhusiano wa kuridhika na kustaafu na vipengele vinne vikuu: katika upande wa utajiri, jumla ya akiba na mapato ya maisha yote; katika upande wa ustawi, afya ya kujitathmini na muunganiko wa kijamii. Katika uchanganuzi mkuu, jibu “very satisfied” pekee ndilo linalowekwa kama matokeo yenye mafanikio. Matokeo yanaonyesha kuwa viwango vya juu vya utajiri vinahusiana na kuridhika zaidi na kustaafu, lakini tofauti za afya na muunganiko wa kijamii zina uhusiano angalau mkubwa sawa na vigezo vya kifedha, na katika baadhi ya ulinganisho wa regresha zina uhusiano wenye nguvu zaidi.
Kwa maelezo ya moja kwa moja, %35 ya wastaafu wenye akiba chini ya 100.000 USD na mapato ya maisha yote ya 10.000–24.999 USD wanaridhika sana, wakati kiwango hicho ni %77 katika kundi lenye akiba zaidi ya 1 milioni USD na mapato ya maisha yote zaidi ya 75.000 USD. Kwa upande wa ustawi, kiwango ni %17 kwa afya duni na muunganiko wa kijamii wa kiwango cha chini kabisa, lakini kinaongezeka hadi %82 katika mchanganyiko wa afya bora kabisa na muunganiko wa kijamii wa kiwango cha juu zaidi.
Katika mwonekano uliounganishwa unaotathmini vipengele vinne vikuu kwa pamoja, takriban %15 ya wastaafu walio katika makundi ya chini kabisa na takriban %95 ya walio katika kiwango cha juu zaidi kwa vipengele vyote vinne wameridhika sana na kustaafu kwao. Hata hivyo, utafiti huu ni wa uchunguzi. Matokeo hayathibitishi kwamba akiba kubwa, kiwango cha afya au uhusiano wa kijamii pekee husababisha kuridhika na kustaafu; vipengele vilivyopimwa vinaweza kuhusiana vyenyewe kwa vyenyewe na pia na sifa nyingine ambazo hazikuwekwa kwenye modeli katika chanzo.
Tatizo kuu la utafiti
Upangaji wa jadi wa kustaafu mara nyingi huzingatia maswali ya kifedha kama kukusanya akiba ya kutosha, mgawanyo wa jalada, mapato yaliyorekebishwa kwa hatari na kuzalisha mapato wakati wa kustaafu. Utafiti huu, hata hivyo, unasisitiza kuwa utoshelevu wa kifedha ni sehemu moja tu ya uzoefu wa kustaafu.
Utafiti unachunguza maeneo mawili mapana kwa pamoja:
| Eneo kuu | Kipengele | Maana katika utafiti |
|---|---|---|
| Utajiri | Jumla ya akiba | Utajiri wote wa kaya usiojumuisha nyumba |
| Utajiri | Mapato ya maisha yote | Jumla ya mapato ya Social Security, defined-benefit na annuity |
| Ustawi | Afya ya kujitathmini | Hali ya afya iliyoripotiwa kuwa duni, wastani, nzuri, nzuri sana au bora kabisa |
| Ustawi | Muunganiko wa kijamii | Kiwango cha uhusiano wa kijamii kilichoundwa kwa kugeuza alama inayotokana na data za Revised UCLA Loneliness Scale |
Wazo la msingi la mfumo huu ni hili: kuwa na utajiri mkubwa kunahusiana na kuridhika na kustaafu, lakini ikiwa afya ya mwili au mazingira ya kijamii ni dhaifu sana, mafanikio ya kifedha pekee huenda yasimaanishe kuridhika sana na kustaafu.
“Kustaafu kwa Mafanikio” Kunapimwaje Katika Utafiti Huu?
Katika utafiti, “kustaafu kwa mafanikio” hakupimwi kwa kufikia lengo la kifedha moja kwa moja, bali kwa mshiriki kutathmini kustaafu kwake kama “very satisfying”; majibu “moderately satisfying” na “not at all satisfying” yote mawili huwekwa kama sifuri katika uchanganuzi mkuu wa probit. Kwa hiyo, utafiti haumodeli ubora wa maisha kwa ujumla au mafanikio ya kifedha ya kiobjektivu, bali kiwango cha juu cha kuridhika na kustaafu kilichofafanuliwa kwa vigezo vikali.
Kwa nini kubadilika kutoka makundi matatu hadi mawili ni muhimu?
Majibu ya awali ya swali la HRS ni:
- Very satisfying
- Moderately satisfying
- Not at all satisfying
kwa mpangilio huo.
Mwandishi anaeleza kuwa kupunguza matokeo ya makundi matatu kuwa makundi mawili hurahisisha kutafsiri matokeo ya regresha. Hata hivyo, hii ina athari muhimu: mstaafu ambaye “ameridhika kwa kiwango cha kati” huingia katika kundi la “asiye na kiwango cha juu cha kuridhika” katika uchanganuzi mkuu.
Kwa hiyo, dhana ya “retirement satisfaction” katika matokeo ni sahihi zaidi kusomwa kwa Kiswahili, kutegemea muktadha, kama “uwezekano wa kuridhika sana na kustaafu”.
Seti ya data
Utafiti unatumia muundo wa data wa RAND HRS v1 Longitudinal File 2022. Health and Retirement Study ni utafiti wa kaya wa muda mrefu unaoendeshwa na University of Michigan Institute for Social Research na unaolenga watu wa Marekani wenye umri wa zaidi ya miaka 50.
Uchanganuzi mkuu una washiriki 5.912. Watu hawa wanatokana na mawimbi ya HRS ya 9–16 kati ya 2008–2022. Ikiwa mshiriki ana mawimbi zaidi ya moja yanayofaa, ni uchunguzi wa hivi karibuni zaidi unaofaa pekee unaohifadhiwa.
| Mwaka wa wimbi la HRS | Idadi ya washiriki iliyotumika katika chanzo |
|---|---|
| 2008 | 613 |
| 2010 | 541 |
| 2012 | 649 |
| 2014 | 727 |
| 2016 | 676 |
| 2018 | 655 |
| 2020 | 1.093 |
| 2022 | 958 |
| Jumla | 5.912 |
Kutofautiana kwa taarifa za umri ndani ya chanzo
Dokezo moja la chanzo linaonyesha umri wa chini kuwa 65, huku sentensi nyingine katika maandishi makuu ikitumia kauli “60 na zaidi”. Makundi ya umri yaliyotumika kwa vitendo na majedwali ya Appendix huanza na 65–69.
Kwa hiyo, katika kutafsiri matokeo ya namba ya uchanganuzi, makundi ya umri 65–69, 70–74, 75–79, 80–84 na 85+ yanapaswa kuchukuliwa kama msingi; lakini pia inapaswa kutajwa kuwa kauli 60+ ipo katika chanzo.
Masharti ya kujumuishwa kwenye sampuli
Ili mshiriki ajumuishwe katika uchanganuzi, lazima kuwe na taarifa za vigezo vyote vinane: umri, hali ya couple-household, jinsia, rangi, jumla ya akiba, mapato ya maisha yote, afya na muunganiko wa kijamii.
Mapato ya maisha yote lazima yawe angalau 10.000 USD. Jumla ya akiba isiwe hasi. Thamani za kifedha zimerekebishwa kwa dola za 2022.
Kigezo cha jumla ya akiba kinapima nini?
Jina “Total Savings” halipaswi kueleweka kimakosa kuwa ni amana za benki pekee. Chanzo kinakifafanua kama total nonhousing wealth, yaani utajiri wote wa kaya usiojumuisha nyumba.
Kwa hiyo, si sahihi kufasiri matokeo kwa kuyapunguza hadi 401(k), IRA au akiba ya fedha taslimu pekee.
Mapato ya maisha yote yanajumuisha nini?
Kigezo cha mapato ya maisha yote kinajumuisha vyanzo vitatu vikuu vya mapato endelevu:
Mapato ya kustaafu ya Social Security, mapato ya mpango wa defined-benefit na mapato ya annuity.
Kigezo hiki ni tofauti na salio la sasa la akaunti ya uwekezaji ya mstaafu. Tofauti hii ndiyo msingi wa mfumo mkuu wa utajiri wa utafiti: mstaafu anaweza kuwa na utajiri katika mfumo wa akiba na pia mtiririko wa mapato unaodumu maisha yote.
Kwa Nini Akiba na Mapato ya Maisha Yote Vinazingatiwa Pamoja?
Jumla ya akiba na mapato ya maisha yote ni aina mbili tofauti za utajiri, na utafiti unaonyesha kuwa zote mbili zinahusiana vyema na kuridhika na kustaafu; hata hivyo, baadhi ya maamuzi ya kustaafu yanaweza kuongeza kimoja huku yakipunguza kingine. Kwa mfano, kugeuza akiba kuwa annuity ili kupata mapato ya maisha yote yenye dhamana zaidi au kuchelewesha kudai Social Security kunaweza kupunguza utajiri unaopatikana kwa urahisi, hivyo kuboresha kipengele kimoja tu cha utajiri huenda kusiongeze kuridhika kwa ujumla hadi kiwango cha juu kabisa.
Makundi ya utajiri
| Kundi | Jumla ya akiba | Mapato ya maisha yote |
|---|---|---|
| 1 | <100.000 USD | 10.000–24.999 USD |
| 2 | 100.000–249.999 USD | 25.000–39.999 USD |
| 3 | 250.000–499.999 USD | 40.000–54.999 USD |
| 4 | 500.000–999.999 USD | 55.000–74.999 USD |
| 5 | ≥1.000.000 USD | ≥75.000 USD |
Asilimia ya “walioridhika sana” kwa mchanganyiko wa utajiri
| Mapato ya maisha yote | <100 elfu | 100–249 elfu | 250–499 elfu | 500–999 elfu | ≥1 milioni |
|---|---|---|---|---|---|
| 10–24 elfu | 35% | 55% | 55% | 67% | 60% |
| 25–39 elfu | 45% | 57% | 66% | 66% | 72% |
| 40–54 elfu | 47% | 59% | 69% | 61% | 69% |
| 55–74 elfu | 52% | 68% | 71% | 78% | 80% |
| ≥75 elfu | 73% | 63% | 73% | 81% | 77% |
Jedwali linaonyesha kwa ujumla kuwa mchanganyiko wa utajiri na mapato ya juu unahusiana na kuridhika zaidi; lakini seli hazifuati mwelekeo wa kupanda bila kuvunjika. Kwa mfano, katika kundi lenye akiba zaidi ya 1 milioni USD, asilimia ya %60 katika safu ya mapato ya maisha yote ya chini kabisa iko chini ya %67 katika kundi la 500–999 elfu USD.
Mfano huu pia unaunga mkono wazo kuu la utafiti: kuongeza kigezo kimoja cha kifedha pekee hakuelezi uzoefu mzima wa kustaafu.
Muunganiko wa kijamii unapimwaje?
Muunganiko wa kijamii unatokana na alama ya HRS ya maswali 11 yaliyochaguliwa kutoka Revised UCLA Loneliness Scale. Katika alama ya awali ya HRS, thamani kubwa inaonyesha upweke zaidi. Mtafiti aligeuza alama hiyo ili thamani kubwa imaanishe muunganiko wa kijamii wenye nguvu zaidi.
| Kundi la kijamii | Kizingiti cha chini |
|---|---|
| 1 | 1,00 |
| 2 | 2,00 |
| 3 | 2,36 |
| 4 | 2,64 |
| 5 | 2,82 |
Matokeo ya pamoja ya afya na muunganiko wa kijamii
| Kiwango cha afya | Kijamii 1 | Kijamii 2 | Kijamii 3 | Kijamii 4 | Kijamii 5 |
|---|---|---|---|---|---|
| Duni | 17% | 35% | 33% | 41% | 43% |
| Wastani | 26% | 30% | 44% | 56% | 67% |
| Nzuri | 31% | 49% | 61% | 61% | 72% |
| Nzuri sana | 47% | 49% | 62% | 75% | 82% |
| Bora kabisa | 71% | 51% | 69% | 81% | 82% |
Katika mchanganyiko wa viwango vya chini kabisa vya vipengele hivi viwili, ni %17 tu wanaojibu “wameridhika sana”, huku katika kundi la afya bora kabisa na muunganiko wa kijamii wa kiwango cha juu zaidi, kiwango ni %82.
Hata hivyo, si kila seli ya jedwali ina mwelekeo kamili wa kupanda. Kwa mfano, katika kundi la afya bora kabisa, kiwango cha %71 katika kundi la kijamii 1 kinashuka hadi %51 katika kundi la kijamii 2. Kwa hiyo, si sahihi kusoma jedwali hili kama kanuni ya moja kwa moja kwamba “kila ongezeko la alama lazima lisababishe kuridhika zaidi”.
Utajiri au Ustawi: Ni Kipi Kinachohusiana Zaidi na Kuridhika na Kustaafu?
Katika utafiti, vipengele vya utajiri na vya ustawi vyote vinahusiana vyema na uwezekano wa kuridhika sana na kustaafu; hata hivyo, katika athari za pembeni za pooled probit, makundi ya afya na hasa muunganiko wa kijamii yanaonyesha wigo mpana zaidi wa vigawo. Athari ya pembeni iliyoripotiwa kwa kundi la juu zaidi la muunganiko wa kijamii ni 0,350, ya afya bora kabisa ni 0,268, huku thamani zinazolingana kwa makundi ya juu zaidi ya akiba na mapato ya maisha yote zikiwa takriban 0,200 na 0,188; tofauti hii si ushahidi wa sababu, bali ni tofauti ya ukubwa wa uhusiano unaoonekana wakati vigezo vingine vya modeli vinashikiliwa bila kubadilika.
Kwa nini matriki ya korelasyon inahitajika?
Vipengele vinne vikuu havijitegemei. Korelasyon rahisi na kuridhika na kustaafu katika chanzo ni:
| Kigezo | Korelasyon na kuridhika na kustaafu |
|---|---|
| Jumla ya akiba | 0,241 |
| Mapato ya maisha yote | 0,192 |
| Afya | 0,243 |
| Muunganiko wa kijamii | 0,259 |
Korelasyon kati ya jumla ya akiba na mapato ya maisha yote ni 0,321, na kati ya afya na muunganiko wa kijamii ni 0,196. Kwa hiyo, ni muhimu kudhibiti vigezo ndani ya modeli moja badala ya kutazama asilimia ghafi pekee.
Kiwango cha pamoja cha vipengele vinne
Mtafiti alichukua wastani wa alama za makundi kutoka 1–5 kwa vipengele vinne vikuu na kuunda kiashiria cha ziada cha maelezo.
Mwelekeo wa mstari wa kiwango cha kundi katika Exhibit 9:
\[ \hat{y}=23.599x-8.7356 \]
na:
\[ R^2=0.9835 \]
imeripotiwa.
Hapa \(x\) inawakilisha alama ya wastani ya kundi katika vipengele vinne vikuu; \(\hat{y}\) inawakilisha asilimia ya waliojibu “very satisfied”.
Mlinganyo huu si modeli ya probit ya kiwango cha mtu binafsi. Ni mstari wa mwelekeo wa maelezo uliochorwa juu ya alama zilizojumlishwa za makundi. Kwa hiyo, si sahihi kutafsiri thamani ya \(R^2=0,9835\) kuwa %98 ya kuridhika kwa mtu binafsi “inaelezwa” na vigezo hivi vinne.
Chanzo kinaripoti kuwa takriban %95 ya walio katika kiwango cha juu zaidi kwa vipengele vyote vinne na takriban %15 ya walio katika kiwango cha chini zaidi kwa vipengele vyote wanajibu “very satisfied”.
Mbinu na Matokeo ya Utafiti
Muundo wa regresha ya probit
Kigezo tegemezi ni cha pande mbili:
1: ikiwa mshiriki anaripoti kustaafu kwake kuwa “very satisfying”.
0: ikiwa jibu ni “moderately satisfying” au “not at all satisfying”.
Modeli inajumuisha kwa wakati mmoja vigezo vinne vya kidemografia na vigezo vinne vikuu vya utajiri/ustawi.
Makundi ya marejeo
| Kigezo | Kundi la marejeo |
|---|---|
| Couple household | Single |
| Gender | Female |
| Race | Nonwhite |
| Age | 65–69 |
| Jumla ya akiba | <100.000 USD |
| Mapato ya maisha yote | 10.000–24.999 USD |
| Afya | Duni |
| Muunganiko wa kijamii | Kundi 1 |
Athari za pembeni za pooled probit
| Kigezo | Athari ya pembeni iliyoripotiwa | Umuhimu |
|---|---|---|
| Couple household | -0,009 | Si muhimu |
| Male | 0,023 | Si muhimu |
| White | -0,056 | p<0,01 |
| Age 70–74 | 0,045 | p<0,05 |
| Age 75–79 | 0,069 | p<0,01 |
| Age 80–84 | 0,110 | p<0,01 |
| Age 85+ | 0,161 | p<0,01 |
| Akiba 100–249 elfu | 0,127 | p<0,01 |
| Akiba 250–499 elfu | 0,167 | p<0,01 |
| Akiba 500–999 elfu | 0,210 | p<0,01 |
| Akiba ≥1 milioni | 0,200 | p<0,01 |
| Mapato ya maisha yote 25–39 elfu | 0,089 | p<0,01 |
| Mapato ya maisha yote 40–54 elfu | 0,082 | p<0,01 |
| Mapato ya maisha yote 55–74 elfu | 0,151 | p<0,01 |
| Mapato ya maisha yote ≥75 elfu | 0,188 | p<0,01 |
| Afya: Wastani | 0,077 | p<0,01 |
| Afya: Nzuri | 0,157 | p<0,01 |
| Afya: Nzuri sana | 0,229 | p<0,01 |
| Afya: Bora kabisa | 0,268 | p<0,01 |
| Kundi la kijamii 2 | 0,096 | p<0,01 |
| Kundi la kijamii 3 | 0,204 | p<0,01 |
| Kundi la kijamii 4 | 0,261 | p<0,01 |
| Kundi la kijamii 5 | 0,350 | p<0,01 |
Athari ya pembeni inapaswa kusomwaje?
Appendix 4 inaripoti hizi kama “marginal effects”. Kwa mfano, thamani ya 0,350 kwa kundi la kijamii 5 inaonyesha, ikilinganishwa na kundi la marejeo la kijamii 1 na baada ya kuzingatia vigezo vingine katika modeli, kuwa kuna tofauti chanya yenye nguvu katika kipimo cha uwezekano wa matokeo ya “very satisfied”.
Si sahihi kulinganisha moja kwa moja vigawo hivi na jedwali za asilimia ghafi. Asilimia ya maelezo na athari ya pembeni ya probit ni miundo tofauti ya takwimu.
Tafsiri sahihi ya matokeo ya kidemografia
Couple household na kuwa mwanaume si muhimu kitakwimu katika modeli ya pooled. Makundi ya umri kuanzia 70–74 yana athari chanya na muhimu.
Kigezo cha “White” kinahusiana na kuridhika zaidi katika asilimia ghafi za maelezo; lakini baada ya vigezo vingine kudhibitiwa katika regresha moja, athari ya pembeni ya pooled ni -0,056 na ni muhimu.
Kwa hiyo, kauli ya “umri pekee ndio muhimu” katika baadhi ya sehemu za maandishi ya chanzo haionyeshi kikamilifu matokeo ya White katika Appendix 4. Hitimisho sahihi zaidi na linalofuata chanzo ni kwamba umri ndio kipengele kikuu cha kidemografia kinachoendelea kuhifadhi mwelekeo wake na kuonekana muhimu kwa uthabiti.
Regresha tofauti kwa makundi ya umri
Appendix 4 pia inaripoti athari za pembeni za probit tofauti kwa makundi 65–69, 70–74, 75–79, 80–84 na 85+. Ukubwa wa vigawo vya utajiri, afya na muunganiko wa kijamii hutofautiana kati ya makundi ya umri.
Kwa mfano, athari ya pembeni ya afya bora kabisa ni 0,254 katika kundi la 65–69, 0,383 katika 70–74, 0,291 katika 75–79, 0,198 katika 80–84 na 0,292 katika 85+. Thamani zinazolingana kwa kundi la juu zaidi la muunganiko wa kijamii ni 0,406, 0,370, 0,364, 0,312 na 0,276.
Muundo huu unaonyesha kwamba vigezo vya ustawi havifanyi kazi kwa ukubwa sawa katika makundi yote ya umri; hata hivyo, muunganiko wa kijamii wa juu unaonyesha uhusiano chanya wenye nguvu katika makundi mengi ya umri.
Kwa nini matumizi hayakuingizwa kwenye modeli kuu?
Chanzo kinaeleza kuwa data za matumizi/gharama zinapatikana tu kwa sehemu ndogo ya sampuli ya HRS na kwamba kuziongeza kwenye modeli kuu kungepunguza sana idadi ya sampuli.
Kwa hiyo, consumption haipo katika modeli kuu ya probit. Appendix 1 inaonyesha tu matumizi halisi ya median kwa makundi ya akiba na mapato ya maisha yote kama muktadha.
Dai la mwelekeo wa kupanda katika Appendix 1
Maandishi ya chanzo yanasema kuwa matumizi ya median huongezeka kwa mwelekeo wa kupanda kadiri akiba na mapato ya maisha yote yanavyoongezeka. Hata hivyo, kuna baadhi ya kupungua katika thamani za seli za Appendix 1. Kwa mfano, katika safu ya mapato ya maisha yote ya 40–54 elfu USD, matumizi ya median ni 45.574 USD katika kundi la akiba 100–249 elfu USD, lakini ni 38.665 USD katika kundi la 250–499 elfu USD.
Kwa hiyo, hitimisho salama zaidi kwa Appendix 1 ni kwamba kwa ujumla kuna mwelekeo wa matumizi ya juu katika makundi yenye utajiri na mapato makubwa zaidi, lakini hakuna mpangilio kamili wa kupanda katika kila seli.
Hadhi ya kisayansi ya mapendekezo ya bidhaa za kifedha
Chanzo kinajadili miundo ya living-benefit kama Guaranteed Lifetime Withdrawal Benefit au suluhisho za aina ya contingent deferred annuity kwa sababu akiba na mapato ya maisha yote zote zinaonekana kuwa muhimu kwa wakati mmoja.
Hizi hazijajaribiwa katika utafiti kwa jaribio lililobahatishwa au la kulinganisha utendaji wa bidhaa. Regresha ya HRS haithibitishi kwamba bidhaa fulani ya annuity huongeza kuridhika. Mjadala wa mwandishi kuhusu bidhaa ni tafsiri ya kiutendaji inayotokana na mahusiano ya utajiri yaliyoonekana.
Hadhi ya kisayansi ya mfano wa pickleball
Kwa namna sawa, chanzo kinadokeza kuwa shughuli zinazoweza kutoa mazoezi ya mwili na mwingiliano wa kijamii kwa wakati mmoja zinaweza kuvutia na kinatumia pickleball kama mfano.
Hata hivyo, uchanganuzi wa HRS si jaribio linalolinganishwa kati ya wanaocheza pickleball na wasioicheza. Kile utafiti unachopima ni uhusiano kati ya viwango vya afya na muunganiko wa kijamii na kuridhika na kustaafu. Haijajaribiwa kwa njia ya sababu katika seti hii ya data kwamba shughuli fulani huongeza vipengele hivi viwili au kuridhika na kustaafu.
Matokeo yanayoungwa mkono na utafiti
- Viwango vya juu vya jumla ya akiba vinahusiana na uwezekano mkubwa zaidi wa kuwa “very satisfied”.
- Viwango vya juu vya mapato ya maisha yote vinahusiana na kuridhika zaidi na kustaafu.
- Afya bora zaidi ya kujitathmini inaonyesha uhusiano chanya wenye nguvu katika modeli ya pooled probit.
- Muunganiko wa kijamii wa juu una mojawapo ya wigo mkubwa zaidi wa athari za pembeni katika modeli ya pooled probit.
- Vipengele vinne vikuu vinapokuwa juu kwa pamoja, kiwango cha kuridhika na kustaafu cha maelezo huwa juu zaidi.
- Umri unaonyesha uhusiano chanya na muhimu wa kidemografia baada ya kudhibiti vipengele vingine.
- Athari za pembeni za pooled za Couple household na jinsia si muhimu.
- Asilimia ghafi za kidemografia na matokeo ya regresha yenye vigezo vingi si lazima ziwe sawa.
Matokeo ambayo hayajaungwa mkono na utafiti
- Haijathibitishwa kwamba kuokoa fedha zaidi pekee husababisha furaha ya kustaafu.
- Haijaonyeshwa kwamba muunganiko wa kijamii wa juu pekee husababisha kuridhika na kustaafu.
- Mwelekeo wa uhusiano kati ya afya na kuridhika haujathibitishwa kwa muundo uliobahatishwa au wa majaribio.
- Haijajaribiwa moja kwa moja kwamba annuity, GLWB au bidhaa fulani ya lifetime-income huongeza kuridhika na kustaafu.
- Haijajaribiwa moja kwa moja kwamba pickleball au shughuli nyingine maalum huongeza kuridhika na kustaafu.
- Haijaonyeshwa kuwa matokeo ya sampuli ya HRS ya Marekani yanaweza kuenezwa moja kwa moja kwa nchi nyingine.
- R² kubwa katika Exhibit 9 haimaanishi kwamba %98 ya kuridhika kwa mtu binafsi imeelezwa.
Vikwazo vikuu vya kimetodolojia
- Utafiti ni wa uchunguzi na hautumii mkakati wa utambuzi wa sababu.
- Kuridhika na kustaafu na afya vinategemea taarifa binafsi za washiriki.
- Kuweka jibu “Moderately satisfied” kuwa sifuri ni ufafanuzi mkali wa outcome.
- Kwa sababu wimbi la HRS la hivi karibuni zaidi linalofaa ndilo linalochaguliwa, sampuli si sehemu ya mwaka 2022 pekee.
- Chanzo kinaeleza kwa kutokulingana kikomo cha chini cha umri kama 60 na 65 katika sehemu tofauti za maandishi.
- Thamani za Regression standard error au confidence interval hazijaripotiwa kando katika jedwali; kuna tu alama za nyota za umuhimu.
- Chanzo hakielezi wazi ikiwa survey weights zilitumika katika regresha za probit.
- Consumption imeondolewa katika regresha kuu.
- Kunaweza kuwa na mahusiano ya pande mbili au yanayotokana na sababu ya pamoja kati ya afya, utajiri na muunganiko wa kijamii.
- Kutumia matokeo moja kwa moja kwa mifumo ya kustaafu nje ya Marekani kunahitaji uthibitishaji wa ziada.
Maelezo ya Chanzo na Mbinu
Kichwa kamili asilia: Wealth and Well-being: The Foundations of a Truly Successful Retirement.
Mwandishi: David Blanchett.
Tarehe ya toleo lililopakiwa: Working Draft as July 10, 2026.
Vyeo katika PDF: Head of Retirement Research, Prudential Financial; Portfolio Manager, PGIM.
Uhusiano wa SSRN: PGIM.
Jukwaa: SSRN.
SSRN Abstract ID: 6843201.
DOI: 10.2139/ssrn.6843201.
Date Written: 27 May 2026.
SSRN posting ya kwanza: 12 June 2026.
Marekebisho ya mwisho: 10 July 2026.
Aina ya chanzo: Working draft / preprint.
Mapitio ya rika: Toleo tofauti la peer-reviewed version of record halijapatikana katika uthibitishaji wa sasa wa kibibliografia.
Leseni: SSRN — All rights reserved; hakuna matumizi tena bila ruhusa.
PDF copyright: ©2026 Prudential Financial, Inc. and related entities.
Chanzo cha data: RAND HRS v1 Longitudinal File 2022; Health and Retirement Study.
Sampuli kuu: Washiriki 5.912 wa kipekee.
Mawimbi ya chanzo: 2008–2022 HRS waves 9–16.
Uchaguzi wa uchunguzi: Wimbi la hivi karibuni zaidi linalofaa kwa kila mtu.
Kigezo tegemezi: “Very satisfied” = 1; “moderately satisfied” na “not at all satisfied” = 0.
Vigezo vikuu vya utajiri: Utajiri wote usiojumuisha nyumba na mapato ya maisha yote.
Vigezo vikuu vya ustawi: Afya ya kujitathmini na muunganiko wa kijamii.
Kipimo cha kijamii: Alama inayotokana na Revised UCLA Loneliness Scale imegeuzwa ili thamani kubwa itafsiriwe kuwa muunganiko wa kijamii wa juu.
Vigezo vya kidemografia: Umri, hali ya couple household, jinsia na kiashiria cha White/nonwhite.
Mbinu kuu ya takwimu: Regresha za probit za pooled na za makundi mahususi ya umri.
Appendix 4: Inaripoti athari za pembeni za probit na alama za umuhimu za p<0,001 / p<0,01 / p<0,05.
Ulinganisho mkuu wa maelezo ya utajiri: %35 katika mchanganyiko wa mfano wa chini kabisa na %77 katika mchanganyiko wa akiba kubwa + mapato makubwa ya maisha yote ni “very satisfied”.
Ulinganisho mkuu wa ustawi: Afya duni + muunganiko wa kijamii wa chini kabisa %17; afya bora kabisa + muunganiko wa kijamii wa juu zaidi %82.
Vipengele vinne kwa pamoja: Takriban %15 katika makundi ya chini kabisa ya vipengele vinne na takriban %95 katika makundi ya juu kabisa ni “very satisfied”.
Athari ya pembeni ya pooled kwa kundi la kijamii 5: 0,350.
Athari ya pembeni ya pooled kwa afya bora kabisa: 0,268.
Athari ya pembeni ya pooled kwa akiba ≥1 milioni USD: 0,200.
Athari ya pembeni ya pooled kwa mapato ya maisha yote ≥75 elfu USD: 0,188.
Athari ya pembeni ya pooled kwa White: -0,056, p<0,01.
Kutofautiana kwa umri ndani ya chanzo: Mstari mmoja wa maandishi unasema 60+, wakati dokezo na makundi halisi ya uchanganuzi yanatumia 65+.
Nuansi ya tafsiri ya kidemografia ndani ya chanzo: Maandishi yana muhtasari wa “umri pekee ndio muhimu”, lakini Appendix 4 inaripoti matokeo hasi na muhimu ya pooled kwa kigezo White.
Nuansi ya Appendix 1: Maandishi yanasema matumizi huongezeka kwa mwelekeo wa kupanda pamoja na utajiri na mapato; seli za jedwali hazionyeshi mwelekeo kamili wa kupanda.
Ufadhili: PDF iliyopakiwa haina tamko tofauti la ufadhili wa utafiti.
Mgongano wa maslahi: PDF iliyopakiwa haina tamko tofauti la kitaaluma la conflict-of-interest; ukurasa wa mwisho una maelezo ya uwekezaji ya kampuni ya PGIM/Prudential.
Upatikanaji wa data: Chanzo cha data cha HRS na kiungo cha ufikiaji cha RAND HRS vimeelezwa katika chanzo; hakuna replication package tofauti iliyoripotiwa.
CRediT: Hakuna tamko tofauti la CRediT/michango ya mwandishi.
Kikomo kikuu cha tafsiri: Matokeo ni ya uhusiano na ya uchunguzi; utafiti huu haujathibitisha kwamba utajiri, afya au muunganiko wa kijamii husababisha kuridhika na kustaafu.
Ujenzi upya wa picha: Namba za Exhibit 6, Exhibit 7, Exhibit 9 na Appendix 4 zinaweza kujengwa upya kama majedwali/grafu asilia za Verianla; miundo ya grafu ya chanzo haipaswi kunakiliwa moja kwa moja kwa sababu za hakimiliki.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *