


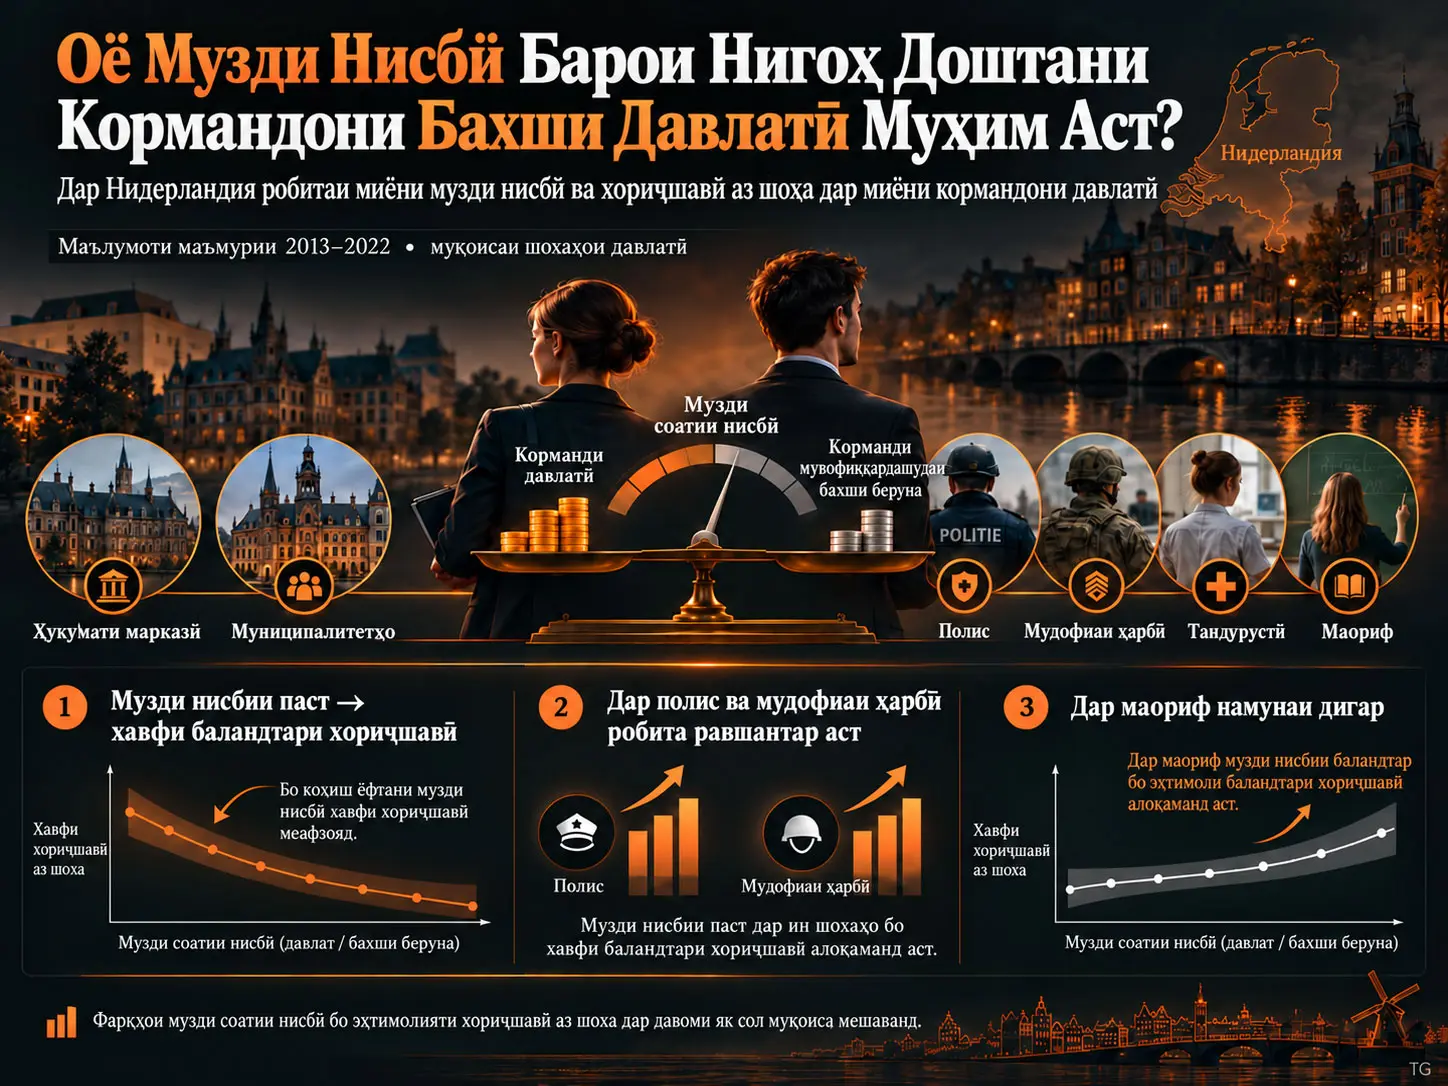
Фарқи нисбии музди меҳнат ченаки муқоисавии даромад аст, ки нишон медиҳад музди соатии корманди бахши давлатӣ нисбат ба музди корманди мувофиқкардашудае, ки берун аз ҳамон шохаи давлатӣ кор мекунад ва аз рӯйи хусусиятҳои мушоҳидашаванда ба ӯ монанд аст, дар чӣ мавқеъ қарор дорад. Albert Rutten ва Justus van Kesteren бо истифода аз микромаълумоти маъмурии Statistics Netherlands барои давраи 2013–2022 дар Нидерланд меомӯзанд, ки музди нисбӣ бо эҳтимоли дар давоми як сол тарк кардани ҳамон шохаи давлатӣ чӣ гуна алоқаманд аст. Дар таҳқиқ кормандон бо усули як-ба-як nearest-neighbor propensity score matching муқоиса мешаванд ва баъдан бо регрессияҳои логистикии хоси ҳар шохаи давлатӣ эҳтимолҳои ислоҳшудаи хориҷшавӣ аз шоха ҳисоб карда мешаванд. Натиҷаҳо нишон медиҳанд, ки робитаи музд–нигоҳдорӣ дар тамоми бахши давлатӣ яксон нест; дар баъзе шохаҳо, аз ҷумла полис ва мудофиаи ҳарбӣ, қавӣ, дар баъзе шохаҳо, аз ҷумла идораҳои вилоятӣ, идоракунии об ва адлия, заиф ва дар соҳаи маориф ҳатто метавонад самти баръакс дошта бошад. Азбаски тарҳ мушоҳидавӣ аст, ин робитаҳоро наметавон ҳамчун таъсири сабабии музд ба рафтан шарҳ дод.
Саҳми асосии таҳқиқ дар он аст, ки ба ҷойи тамаркуз ба фарқҳои миёнаи музди бахши давлатӣ ва хусусӣ ё ба “нияти рафтан”-и кормандон, хориҷшавии воқеан рухдода аз шохаҳоро меомӯзад. Таҳқиқгарон ҳар корманди давлатиро бо корманди муқоисавии аз ҷиҳати мушоҳидавӣ монанде, ки берун аз шохаи мавриди таваҷҷуҳ кор мекунад, мувофиқ карда, дар сатҳи инфиродӣ меъёри нисбии даромад месозанд. Аммо ин музди мувофиқкардашуда ченаки мустақими беҳтарин пешниҳоди кори алтернативие, ки корманд воқеан метавонад ба даст орад, ё беҳтарин имконияти берунии инфиродии ӯ нест.
Намунаи равшантарини таҳқиқ дар баъзе бахшҳои ҳифзи ҳуқуқ ва мудофиа дида мешавад. Барои кормандони полис камбудиҳои бузурги нисбии музд бо эҳтимоли баландтари хориҷшавӣ аз шоха ва бартариҳои бузурги музд бо эҳтимоли пасттари хориҷшавӣ алоқаманданд. Дар мудофиаи ҳарбӣ низ тамоюли монанд, вале хурдтар вуҷуд дорад. Барои муниципалитетҳо ва баъзе кормандони соҳаи тандурустӣ рақобатпазирии музд низ муҳим ба назар мерасад. Баръакс, дар соҳаи маориф таҳлили ислоҳшуда намунаеро нишон медиҳад, ки дар он муздҳои нисбии мусбати баланд бо хориҷшавии бештари соҳавӣ алоқаманданд.
Аз ин рӯ таҳқиқ хулосаи “баландтар пардохт кардан ба кормандони давлатӣ дар ҳама ҷо ба ҳамон андоза нигоҳдориро ба вуҷуд меорад”-ро дастгирӣ намекунад. Шароити кор, сохтори касб, амнияти шуғл, хавфҳо, ангезаи хизмати давлатӣ ва дигар хусусиятҳои ғайрипулии шохаҳои давлатӣ аз ҳам фарқ мекунанд. Аҳамияти рақобатпазирии музд барои нигоҳ доштани корманд низ вобаста ба ҳамин заминаи институтсионалӣ ва касбӣ тағйир меёбад.
Музди Нисбӣ Чист ва Дар Ин Таҳқиқ Чӣ Гуна Тафсир Мешавад?
Дар ин таҳқиқ музди нисбӣ фарқи байни музди соатии корманди давлатӣ ва музди соатии корманди мувофиқкардашудаест, ки берун аз шохаи давлатии мавриди таваҷҷуҳ кор мекунад ва аз рӯйи хусусиятҳои мушоҳидашавандаи шахсӣ ва вобаста ба кор ба ӯ монанд аст. Азбаски ин ченак пешниҳоди воқеии кор ё беҳтарин имконияти берунии шахсро нишон намедиҳад, онро наметавон ҳамчун “музде, ки ӯ дар кори алтернативӣ ҳатман ба даст меорад” тафсир кард; таҳқиқгарон онро ҳамчун меъёре истифода мебаранд, ки имкониятҳои нисбии даромадро байни кормандони аз ҷиҳати мушоҳидавӣ монанд ифода мекунад.
Муқоисаи одии музди миёнаи бахши давлатӣ ва хусусӣ метавонад кормандонеро, ки аз ҷиҳати таҳсил, синну сол, минтақа, соатҳои кор ё сохтори шартнома фарқ мекунанд, бо ҳам омехта кунад. Марҳилаи мувофиқсозии таҳқиқ кӯшиш мекунад ин мушкилро кам намояд. Музди кормандони давлатӣ бо музди кормандони муқоисавие муқоиса мешавад, ки то ҳадди имкон хусусиятҳои мушоҳидашавандаи монанд доранд.
Бо вуҷуди ин, ин равиш ҳамаи фарқҳоро аз байн намебарад. Бисёр омилҳо, аз ҷумла ангезаи хизмати давлатӣ, маънои кор, амнияти шуғл, хавфи ҷисмонӣ ё равонӣ, интизориҳои касбӣ, сарборӣ, мустақилият ва фарҳанги ташкилӣ дар маълумоти маъмурӣ мустақиман мушоҳида намешаванд. Аз ин рӯ як фарқи якхелаи нисбии музд метавонад дар шохаҳои гуногуни давлатӣ бо рафторҳои гуногун ҳамроҳ бошад.
Хориҷшавӣ Аз Шоха Чӣ Маъно Дорад?
Хориҷшавӣ аз шоха ҳамчун он муайян мешавад, ки корманд як сол пас аз соли мушоҳида дигар дар ҳамон шохаи бахши давлатӣ кор намекунад. Гузариш ба шохаи дигари давлатӣ, гузариш ба бахши хусусӣ ё баромадан аз шуғли мушоҳидашаванда дар ин ченак “хориҷшавӣ” ҳисоб мешавад; аммо агар корманд корфарморо иваз кунад, вале дар ҳамон шохаи давлатӣ бимонад, хориҷшавӣ аз шоха рухдода ҳисоб намешавад.
Ин таъриф барои тафсири натиҷаҳо аҳамияти калидӣ дорад. Масалан, гузаштани омӯзгор ба шохаи дигари маориф ё гузаштани корманди давлатӣ ба муассисаи дигари давлатӣ ҳатман маънои аз даст рафтани қувваи кории умумии бахши давлатиро надорад. Натиҷае, ки таҳқиқ чен мекунад, “комилан тарк кардани бахши давлатӣ” нест, балки рафтори тарк кардани шохаи давлатии мавриди таваҷҷуҳ аст.
Чаро омилҳои ғайр аз музд низ муҳиманд?
Заминаи назариявии таҳқиқ ба равиши фарқҳои ҷуброни музди меҳнат такя мекунад. Кормандон кори худро танҳо аз рӯйи музд арзёбӣ намекунанд. Амнияти шуғл, соатҳои кор, хавфи ҷисмонӣ, сарборӣ, мустақилият, имкониятҳои касбӣ, муносибатҳои ҷои кор ва ангезаи дохилии хизмати давлатӣ низ қисмҳои арзиши умумии кор мебошанд.
Аз ин рӯ музди паст худкорона маънои “кампардохт” ва музди баланд худкорона маънои “зиёдпардохт”-ро надорад. Коре, ки хусусиятҳои ғайрипулии мусбат дорад, метавонад ҳатто бо музди пасттар афзал дониста шавад. Баръакс, кори душвортар ё хавфноктар метавонад барои ҷалб ё нигоҳ доштани корманд мукофоти иловагии муздро талаб кунад.
Ифодаи назариявии қарори мондан ё рафтани корманд
Манбаъ фоидаи шахси i-ро, ки дар шохаи давлатии z кор мекунад, аз мондан дар кори ҳозира чунин ифода мекунад:
\[ U_{iz}^{S}=w_{iz}+A_{iz}+\varepsilon_{iz} \]
Дар ин ҷо \(w_{iz}\) музди пулии шохаи давлатии ҳозира, \(A_{iz}\) арзиши хусусиятҳои пулию ғайрипулии мушоҳидашуда ва мушоҳиданашудаи кор ва \(\varepsilon_{iz}\) омилҳои хоси шахсро, ки ба фоидаи мондан дар кори ҳозира таъсир мерасонанд, ифода мекунад.
Фоидае, ки аз шуғли алтернативӣ ба даст омада метавонад, чунин муайян мешавад:
\[ U_{iz}^{E}=w_i^{*}+A_i^{*}+\varepsilon_i^{*} \]
\(w_i^{*}\) музди шуғли алтернативӣ, \(A_i^{*}\) хусусиятҳои ғайрипулии кори алтернативӣ ва \(\varepsilon_i^{*}\) ҷузъҳои инфиродии фоидаи хоси кори алтернативиро ифода мекунанд.
Ҳангоми нишон додани арзиши ҳаракат ё иваз кардани кор бо \(C_i\), шарти қарор, ки дар манбаъ барои тарк кардани шохаи давлатии ҳозира истифода мешавад, чунин аст:
\[ U_{iz}^{E}-C_i>U_{iz}^{S} \]
Пас аз бозтартибдиҳӣ:
\[ (w_i^{*}-w_{iz})+(A_i^{*}-A_{iz})+(\varepsilon_i^{*}-\varepsilon_{iz})-C_i>0 \]
ба даст меояд. Ин муодила равшан нишон медиҳад, ки на танҳо фарқи музд, балки шароити ғайрипулӣ, афзалиятҳои хоси шахс ва хароҷоти ҳаракат низ қисми қарори тарк кардани кор мебошанд.
Агар омилҳои дигар собит ҳисоб шаванд, бо зиёд шудани музди кори алтернативӣ нисбат ба музди давлатии ҳозира интизор меравад ангезаи рафтан афзоиш ёбад. Аммо агар бартариҳои ғайрипулии кори ҳозира калон бошанд ё хароҷоти иваз кардани кор баланд бошад, музди нисбии паст ҳатман ба рафтан оварда намерасонад. Ба ҳамин монанд, музди баланд ҳам мондани кормандро кафолат намедиҳад.
Сохтори муайянкунии музд дар бахши давлатии Нидерланд
Дар заминаи институтсионалии таҳқиқ муздҳои бахши давлатии Нидерланд асосан тавассути созишномаҳои дастаҷамъии соҳавӣ, шкалаҳои маъмурии музд ва таснифоти расмии вазифаҳо муайян мешаванд. Нақши музокираи инфиродии музд ва пардохти вобаста ба натиҷа нисбат ба бахши хусусӣ маҳдудтар аст.
Ҳукумати миллӣ, муниципалитетҳо, вилоятҳо, муассисаҳои идоракунии об, полис, адлия, шохаҳои ҳарбӣ ва ғайринизомии мудофиа, шохаҳои маориф ва бахши тандурустӣ тартиботи гуногуни музокираи дастаҷамъӣ ва барномаҳои музд доранд. Ин сохтори пароканда барои фаҳмидани он муҳим аст, ки чаро фарқҳои нисбии музд ва нигоҳдории кормандон дар шохаҳои давлатӣ рафтори яксон нишон намедиҳанд.
Propensity Score Matching Дар Ин Таҳқиқ Чӣ Кор Мекунад?
Propensity score matching барои мувофиқ кардани корманди шохаи давлатии мавриди таваҷҷуҳ бо корманди муқоисавие истифода мешавад, ки берун аз он шоха кор мекунад ва аз рӯйи хусусиятҳои мушоҳидашаванда, аз ҷумла ҷинс, синну сол, собиқаи муҳоҷират, таҳсил, минтақаи кор, навъи шартнома ва вақти кории ҳафтаина, то ҳадди имкон ба ӯ монанд аст. Ҳадаф ба ҷойи муқоисаи миёнаҳои хоми музди давлатӣ–хусусӣ сохтани меъёри нисбии музд байни кормандони қобили муқоисаи бештар мебошад.
Мувофиқсозӣ барои ҳар шохаи давлатӣ ва ҳар сол алоҳида иҷро шудааст. Таҳқиқгарон қиматҳои propensity score-ро бо регрессияи логистикӣ баҳогузорӣ карда, баъдан ҳар корманди давлатиро бо наздиктарин як ҳамсояи берун аз шохаи мавриди таваҷҷуҳ бе replacement мувофиқ кардаанд. Як мушоҳидаи муқоисавӣ дар ҳамон марҳилаи мувофиқсозӣ танҳо як бор истифода шуда метавонад.
Ҳавзи муқоиса танҳо аз кормандони бахши хусусӣ иборат нест. Дигар кормандони давлатӣ, ки берун аз шохаи давлатии мавриди таваҷҷуҳ кор мекунанд, низ метавонанд ба гурӯҳи муқоиса дохил шаванд. Аз ин рӯ музди мувофиқкардашударо мустақиман “музди бахши хусусӣ” номидан мумкин нест.
Дар манбаъ гузориш мешавад, ки тавозуни post-matching барои бисёр тағйирёбандаҳо наздик аст; аксари фарқҳои миёнаи стандартшуда аз рӯйи қимати мутлақ аз 0,10 каманд. Бо вуҷуди ин, дар шохаи полис аз рӯйи сатҳи таҳсил ва дар шохаи донишгоҳ аз рӯйи синну сол номувозиниҳои боқимондаи назаррастар мавҷуданд.
Маълумот ва намуна чӣ гуна сохта шуданд?
Микромаълумоти маъмурии Statistics Netherlands давраи 2013–2022-ро фаро мегирад. Маълумот барои комбинатсияҳои шахс–кор, ғайр аз музд ва соатҳои кор, инчунин дар бораи таҳсил, минтақаи истиқомат, ҷинс, синну сол, собиқаи муҳоҷират, навъи шартнома ва вақти кории шартномавии ҳафтаина маълумот медиҳад.
Даромади умумӣ ба даромади меҳнатии андозбандишаванда асос меёбад, ки барои андозҳои маош ва саҳмҳои суғуртаи иҷтимоӣ истифода мешавад. Соатҳои кор аз маҷмӯи соатҳои муқаррарӣ ва изофакорӣ ташкил мешаванд ва бо истифода аз ин тағйирёбандаҳо музди соатӣ ҳисоб карда мешавад.
Таҳқиқгарон мушоҳидаҳоеро, ки музди соатиашон аз ҳадди ақали қонунии музд паст аст, ва корҳое, ки сабти сифр соат доранд, хориҷ мекунанд. Барои коҳиш додани рафтанҳои вобаста ба нафақа шахсони аз 60-сола боло аз таҳлил берун карда мешаванд. Шахсоне, ки дар муассисаҳои таълимии Нидерланд ҳамчун донишҷӯ сабтином шудаанд, ва навъҳои ғайристандартии шартнома, ки танҳо дар баъзе бахшҳо дида мешаванд, низ хориҷ карда мешаванд.
Кадом шохаҳои давлатӣ омӯхта шуданд?
| Гурӯҳи асосӣ | Шохаи давлатӣ | Музди миёнаи соатӣ | Сатҳи хоми хориҷшавӣ аз шоха |
|---|---|---|---|
| Муассисаҳои ҳукуматӣ | Ҳукумати миллӣ | €33,51 | %10 |
| Муассисаҳои ҳукуматӣ | Вилоятҳо | €38,08 | %10 |
| Муассисаҳои ҳукуматӣ | Муниципалитетҳо | €30,91 | %11 |
| Муассисаҳои ҳукуматӣ | Идоракунии об | €32,79 | %9 |
| Муассисаҳои ҳукуматӣ | Тандурустӣ | €25,21 | %20 |
| Ҳифзи ҳуқуқ ва мудофиа | Адлия | €44,80 | %6 |
| Ҳифзи ҳуқуқ ва мудофиа | Полис | €26,85 | %19 |
| Ҳифзи ҳуқуқ ва мудофиа | Мудофиа — ғайринизомӣ | €28,70 | %6 |
| Ҳифзи ҳуқуқ ва мудофиа | Мудофиа — ҳарбӣ | €25,21 | %10 |
| Маориф | Таҳсилоти ибтидоӣ | €26,61 | %20 |
| Маориф | Таҳсилоти миёна | €31,83 | %15 |
| Маориф | Таҳсилоти касбӣ | €30,78 | %14 |
| Маориф | Донишгоҳ | €30,69 | %20 |
Ин ҷадвал қиматҳои тавсифии ибтидоиро нишон медиҳад. Сатҳҳои хоми хориҷшавиро мустақиман ҳамчун таъсири музди нисбӣ шарҳ додан мумкин нест; шохаҳои давлатӣ аз ҷиҳати профили кормандон ва шароити кор ба таври назаррас фарқ мекунанд.
Усул ва Натиҷаҳои Таҳқиқот
Категорияҳои музди нисбӣ
Таҳқиқгарон фарқи музди соатиро байни корманди давлатӣ ва корманди муқоисавии ба ӯ мувофиқкардашуда бо фоиз ҳисоб карда, онро ба ёздаҳ категория ҷудо кардаанд. Диапазонҳо аз поёнтар аз −%45 то болотар аз +%45 тӯл мекашанд ва категорияҳои миёна аз фосилаҳои 10 банди фоизӣ иборатанд.
Фарқи музди нисбӣ байни −%5 ва +%5 дар регрессияи асосӣ категорияи истинодӣ аст. Ин категория ҳолатҳоеро ифода мекунад, ки музди соатии корманди давлатӣ ва корманди муқоисавии мувофиқкардашуда нисбатан ба ҳам наздиканд.
Модели Регрессияи Логистикӣ Чиро Месанҷад?
Регрессияи логистикии branch-specific арзёбӣ мекунад, ки эҳтимоли як сол пас тарк кардани шохаи давлатии мавриди таваҷҷуҳ вобаста ба категорияҳои музди нисбӣ чӣ гуна тағйир меёбад, пас аз назорати омилҳои мушоҳидашаванда, аз ҷумла ҷинс, собиқаи муҳоҷират, минтақа, таҳсил, навъи шартнома, давомнокии кор ва таъсирҳои сол. Модел таъсири сабабии муздро намесанҷад; он робитаи шартии байни музди нисбӣ ва хориҷшавии воқеан рухдода аз шохаро чен мекунад.
Модели асосии дар манбаъ овардашуда:
\[ \Pr(y_{i,t+1}=1\mid W_{it},X_{it},\lambda_t) = \Lambda\left( \alpha+\lambda_t+\sum_{j=1}^{10}\beta_j w_{ijt}+\beta_2X_{it} \right) \]
Дар ин ҷо \(y_{i,t+1}\) тағйирёбандаи дуӣ аст, ки нишон медиҳад корманд як сол пас аз шохаи давлатии мавриди таваҷҷуҳ баромадааст ё не. \(\Lambda\) функсияи пайванди логистикӣ мебошад. \(\alpha\) ҳади доимӣ, \(\lambda_t\) таъсирҳои собити сол, \(w_{ijt}\) нишондиҳандаҳои категорияҳои музди нисбӣ ва \(X_{it}\) тағйирёбандаҳои назоратии шахсӣ ва вобаста ба кор мебошанд.
Дар манбаъ даҳ нишондиҳандаи категорияи музд мавҷуд аст; фосилаи −%5 то +%5 категорияи истинодии хориҷшуда мебошад. Хатоҳои стандартӣ дар сатҳи шахс кластер карда шудаанд, зеро як шахс метавонад дар солҳои гуногун зиёда аз як мушоҳида диҳад.
Ҳукумати миллӣ
Барои кормандони ҳукумати миллӣ камбудиҳои бузурги нисбии музд бо эҳтимолҳои баландтари ислоҳшудаи хориҷшавӣ алоқаманданд. Эҳтимоли пешбинишудаи хориҷшавии кормандони категорияҳои пасттарини музд метавонад нисбат ба кормандони категорияи истинодии тақрибан баробари музд тақрибан 1 банди фоизӣ баландтар бошад.
Бо вуҷуди ин, робита дар ҳамаи категорияҳои мусбати музд монотонӣ нест. Дар категорияи баландтарини музди нисбии мусбат низ нисбат ба гурӯҳи истинодӣ эҳтимоли хориҷшавӣ тақрибан 0,5 банди фоизӣ баландтар дида мешавад. Аз ин рӯ натиҷаи ҳукумати миллиро набояд ҳамчун як каҷи ягонаи хаттии музд–нигоҳдорӣ хондан.
Муниципалитетҳо
Барои кормандони муниципалитетҳо бо зиёд шудани категорияҳои музди нисбӣ эҳтимоли ислоҳшудаи хориҷшавӣ аз шоха умуман коҳиш меёбад. Категорияҳои миёна ва баланди мусбати музди нисбӣ бо нигоҳдории бештар алоқаманданд; аммо дар категорияи баландтарини музд тамоюл то андозае баръакс мешавад.
Тандурустӣ
Дар бахши тандурустӣ модели асосии категориявӣ намунаи равшани U-шаклро нишон медиҳад. Дар фарқҳои бузурги манфии музд эҳтимоли ислоҳшудаи хориҷшавӣ тақрибан %21 аст; дар қисми миёнаи тақсимот то тақрибан %19 поён меравад ва дар бартарии баландтарини мусбати музд боз ба тақрибан %21 мерасад.
Ин нишон медиҳад, ки дар тандурустӣ робитаи одии хаттии “музди нисбии бештар = нигоҳдории бештар” вуҷуд надорад. Натиҷаҳои думи музди баланд, махсусан азбаски даромади умумиро ба ҷуброни аз кор озодкунӣ ё пардохтҳои рафтан ҷудо кардан имкон надорад, бояд бо эҳтиёти иловагӣ тафсир шаванд.
Вилоятҳо ва идоракунии об
Дар идораҳои вилоятӣ ва идоракунии об намунаи қавие вуҷуд надорад, ки эҳтимоли хориҷшавӣ аз рӯйи категорияҳои музди нисбӣ ба таври систематикӣ тағйир ёбад. Дар ин соҳаҳо рақобатпазирии музд ба танҳоӣ шарҳдиҳандаи қавии нигоҳдорӣ ба назар намерасад.
Полис
Натиҷаҳои полис яке аз равшантарин тамоюлҳои музд–нигоҳдорӣ дар таҳқиқ мебошанд. Дар категорияи пасттарини музди нисбӣ эҳтимоли ислоҳшудаи хориҷшавӣ аз шоха тақрибан %22 аст, дар истиноди музди баробар тақрибан %20 ва дар категорияи баландтарини музди нисбии мусбат тақрибан %15.
Ҳамин тавр, камбудиҳои бузурги музд нисбат ба гурӯҳи истинодӣ бо эҳтимоли то тақрибан 2 банди фоизӣ баландтари хориҷшавӣ ва бартариҳои бузурги музд бо эҳтимоли то тақрибан 4,5 банди фоизӣ пасттари хориҷшавӣ алоқаманданд.
Шохаи ҳарбии мудофиа
Дар ҳайати ҳарбӣ низ тамоюли монанд, вале хурдтари манфӣ мавҷуд аст. Эҳтимоли пешбинишудаи хориҷшавӣ дар категорияи пасттарини музди нисбӣ тақрибан %13, дар гурӯҳи истинодӣ тақрибан %10,5 ва дар категорияҳои баландтарини мусбат тақрибан %9 мебошад.
Ин намуна нишон медиҳад, ки рақобатпазирии музд барои нигоҳ доштани корманд дар мудофиаи ҳарбӣ нисбат ба баъзе шохаҳои дигари давлатӣ, аз ҷумла полис, маржаи намоёнтар аст.
Адлия ва шохаи ғайринизомии мудофиа
Дар адлия ва шохаи ғайринизомии мудофиа робитаи байни музди нисбӣ ва хориҷшавӣ аз шоха ба андозаи полис ё мудофиаи ҳарбӣ устувор нест. Аксари категорияҳо аз истиноди тақрибан баробари музд ба таври назаррас фарқ намекунанд.
Намунаи самти баръакс дар соҳаи маориф
Натиҷаҳои маориф баръакси полис ва мудофиаи ҳарбӣ мебошанд. Пас аз ислоҳи таркиби қувваи корӣ дар таҳсилоти ибтидоӣ, миёна, касбӣ ва донишгоҳӣ эҳтимоли хориҷшавӣ дар қисми болоии тақсимоти музди нисбии мусбат афзоиш меёбад.
Дар таҳсилоти ибтидоӣ ва миёна категорияҳои поёнӣ ва миёнаи музд ба гурӯҳи истинодӣ нисбатан наздиканд, аммо дар категорияҳои мусбати музд эҳтимоли хориҷшавӣ зиёд мешавад. Дар таҳсилоти касбӣ низ дар қисми болоии тақсимот афзоиш пайдо мешавад. Дар донишгоҳ фарқҳои байни категорияҳо хурдтаранд, вале дар категорияҳои баландтарини мусбат хориҷшавӣ боло меравад.
Ин натиҷаро наметавон ба таври сабабӣ ҳамчун “музди баланд одамонро аз соҳаи маориф берун мебарад” тафсир кард. Робитаи ислоҳшуда метавонад ҳамроҳ бо хусусиятҳои мушоҳиданашудаи кор, интихоби корманд, марҳилаи касб, пардохтҳои эҳтимолии рафтан ё дигар омилҳо ба вуҷуд ояд. Тарҳи таҳқиқ ҷудокунии сабабии онҳоро анҷом намедиҳад.
Чаро графикҳои хом ва натиҷаҳои ислоҳшудаи маориф фарқ мекунанд?
Дар маориф графикҳои хом метавонанд дар қисми поёнии тақсимоти музд сатҳҳои баланди хориҷшавиро нишон диҳанд, аммо пас аз илова шудани тағйирёбандаҳои назоратӣ тамоюли хориҷшавии вобаста ба фарқҳои мусбати музд равшантар мешавад. Моделҳои марҳилавии манбаъ нишон медиҳанд, ки махсусан синну сол эҳтимоли пешбинишудаи хориҷшавиро барои кормандони музди нисбиашон паст коҳиш медиҳад; ҷинс, ҳолати шартнома ва соатҳои кор бошад барои кормандони музди нисбиашон мусбат эҳтимоли ислоҳшудаи хориҷшавиро боло мебаранд.
Хулосаи муқоисавии натиҷаҳои асосӣ
| Шохаи давлатӣ | Намунаи асосӣ | Тафсир |
|---|---|---|
| Ҳукумати миллӣ | Хориҷшавии бештар дар музди нисбии паст; ғайрихаттӣ дар қисми боло | Камбудии музд бо нигоҳдорӣ алоқаманд аст, аммо робита монотонӣ нест |
| Муниципалитетҳо | Умуман тамоюли поёнрав | Музди нисбии баландтар бо нигоҳдории бештар алоқаманд аст |
| Тандурустӣ | U-шакл | Ҳам дар канори бузурги манфӣ ва ҳам мусбат хориҷшавӣ баландтар аст |
| Вилоятҳо | Заиф / систематикӣ нест | Фарқи музд нишондиҳандаи қавии хориҷшавӣ нест |
| Идоракунии об | Заиф / систематикӣ нест | Қудрати шарҳдиҳии фарқи музд маҳдуд аст |
| Полис | Тамоюли равшани манфӣ | Бартарии музди нисбӣ бо хориҷшавии камтар алоқаманд аст |
| Мудофиа — ҳарбӣ | Тамоюли равшани манфӣ | Бартарии музди нисбӣ бо нигоҳдории бештар алоқаманд аст |
| Адлия | Заиф / систематикӣ нест | Музд ягона шарҳдиҳандаи қавии нигоҳдорӣ нест |
| Мудофиа — ғайринизомӣ | Аксаран заиф | Намунаи полис ва мудофиаи ҳарбӣ дида намешавад |
| Маориф | Хориҷшавии бештар дар қисми болоии муздҳои нисбии мусбат | Рақобатпазирии музд ба танҳоӣ нигоҳдориро шарҳ намедиҳад |
Санҷишҳои устуворӣ
Таҳқиқгарон барои арзёбии он ки натиҷаҳои асосӣ аз интихоби муайяни моделсозӣ бармеоянд ё не, се санҷиши асосии устувориро анҷом медиҳанд.
- Модели эҳтимолияти хаттӣ: Ба ҷойи регрессияи логистикӣ модели эҳтимолияти хаттӣ бо ҳамон сохтори асосии шарҳдиҳӣ истифода мешавад. Натиҷаҳои сифатӣ умуман ба модели асосӣ монанд мемонанд.
- Фарқи пайвастаи логарифмии музд: Ба ҷойи ёздаҳ категория фарқи пайвастаи музди нисбӣ дар шакли \( \ln(w_{it})-\ln(w_{it}^{m}) \) истифода мешавад.
- Хориҷ кардани баландтарин %5 музди соатӣ: Дар ҳар ҳуҷайраи шохаи давлатӣ–сол %5 қисми болоии тақсимоти музди соатӣ хориҷ карда мешавад, то таъсири мушоҳидаҳои музди аз ҳад баланд ба натиҷаҳо санҷида шавад.
Дар таҳлили устуворӣ бо фарқи пайвастаи логарифмии музд эҳтимоли пешбинишудаи хориҷшавии соҳавӣ барои полис аз %21,4 дар фарқи нисбии музди тақрибан −%40 то %17,6 дар +%40 ва барои мудофиаи ҳарбӣ аз %11,4 то %9,9 коҳиш меёбад. Дар маориф бошад, дар ҳамин муқоиса таҳсилоти ибтидоӣ аз тақрибан %19,1 то %20,8, таҳсилоти миёна аз %14,2 то %16,1, таҳсилоти касбӣ аз %12,8 то %15,2 ва донишгоҳ аз %19,4 то %20,7 боло меравад.
Баъзе хусусиятҳои ғайрихаттии модели асосии категориявӣ, махсусан дар шохаҳо чун тандурустӣ, дар спецификатсияи пайвастаи яксамта пурра нигоҳ дошта намешаванд. Аз ин рӯ паёми асосии таҳқиқи манбаъ танҳо як коэффисиенти миёнаи хаттӣ нест, балки гетерогении байни шохаҳои давлатӣ ва дар тӯли тақсимоти музд ба вуҷудоянда мебошад.
Оё Метавон Гуфт, Ки Музди Нисбӣ Сабаби Хориҷшавӣ Аз Шоха Аст?
Не. Азбаски тарҳи эмпирикии таҳқиқ дар музди нисбӣ тағйироти берунӣ ё тасодуфӣ ба вуҷуд намеорад, баҳогузориҳо таъсири сабабии музд нестанд. Мувофиқсозӣ ва назоратҳои регрессия муқоисашавиро аз рӯйи хусусиятҳои мушоҳидашудаи корманд ва кор зиёд мекунанд; аммо омилҳои мушоҳиданашуда, аз ҷумла ангеза, шароити кор ва дигар хусусиятҳои ғайрипулӣ, метавонанд ҳам ба музд ва ҳам ба хориҷшавӣ вобаста бошанд. Сабабияти баръакс низ имконпазир аст.
Маҳдудиятҳои асосии таҳқиқ
- Хусусиятҳои мушоҳиданашуда: Мувофиқсозӣ танҳо ба тағйирёбандаҳое такя мекунад, ки дар маълумоти маъмурӣ мушоҳида мешаванд. Ангезаи хизмати давлатӣ, қаноатмандӣ аз кор ва бисёр шароити кор мустақиман чен карда намешаванд.
- Ченаки имконияти берунӣ: Музди корманди мувофиқкардашуда пешниҳоди воқеии кор ё беҳтарин музди алтернативии корманди давлатӣ нест.
- Камбудиҳои маълумоти таҳсил: Дар баъзе гурӯҳҳои синнусоли калонтар ва муҳоҷироне, ки таҳсилро дар хориҷ гирифтаанд, маълумоти таҳсил нопурра аст; ин метавонад махсусан ба намунаи донишгоҳ таъсир расонад.
- Таснифоти таҳсили полис: Азбаски таҳсили полис мустақиман бо категорияҳои стандартии таҳсил мувофиқат намекунад, кормандони полис бо як равиши муайяни тасниф ба категорияи таҳсилоти миёна ҷой дода шудаанд ва ин тасниф бояд бо эҳтиёт тафсир шавад.
- Ҷузъҳои даромад: Даромади умумиро ба музди асосӣ, мукофот, пардохти анҷоми шартнома ва ҷуброни аз кор озодкунӣ/рафтан ҷудо кардан мумкин нест.
- Рафтанҳои ихтиёрӣ ва ғайриихтиёрӣ: Маълумот фарқ намекунад, ки корманд бо хоҳиши худ рафтааст ё бо сабаби дигар.
- Ҳаракат дар дохили бахш: Гузариш аз шохаи давлатии мавриди таваҷҷуҳ ба шохаи дигари давлатӣ низ “хориҷшавӣ” ҳисоб мешавад, бинобар ин натиҷаҳо ба талафоти умумии шуғли давлатӣ баробар нестанд.
- Вақтбандӣ: Таҳлил гузаришҳои яксоларо меомӯзад; вақти дақиқи хориҷшавӣ, бозгаштҳо ё роҳҳои бисёрҳолатии касбиро модел намекунад.
- Эндогенӣ: Азбаски музд ё хусусиятҳои кор метавонанд бо интизории рафтан тағйир ёбанд, сабабияти баръаксро пурра истисно кардан мумкин нест.
Натиҷаҳое, ки таҳқиқ дастгирӣ мекунад
Таҳқиқ нишон медиҳад, ки робитаи байни музди нисбӣ ва нигоҳдории корманд дар дохили бахши давлатӣ ба таври назаррас гетерогенӣ аст. Рақобатпазирии музд дар полис, мудофиаи ҳарбӣ, муниципалитетҳо ва баъзе шохаҳои дигар бо нигоҳдорӣ робитаи қавитар нишон медиҳад, дар ҳоле ки дар идораҳои вилоятӣ, идоракунии об ва адлия заифтар ба назар мерасад.
Таҳқиқ инчунин намунаи эмпирикиеро пешниҳод мекунад, ки нишон медиҳад барои тамоми бахши давлатӣ аз сиёсати ягонаи музд набояд натиҷаҳои якхела дар нигоҳдории кормандон интизор шуд. Шароити кор, таркиби кормандон ва хусусиятҳои ғайрипулии кор дар шохаҳо фарқ мекунанд.
Натиҷаҳое, ки таҳқиқ дастгирӣ намекунад
Таҳқиқ сабабона нишон намедиҳад, ки афзоиши муайяни музд хориҷшавии кормандонро чанд банди фоизӣ кам мекунад. Он симулятсияи сиёсие ба шакли “агар музд ҳамин қадар зиёд шавад, ҳамин қадар корманд мемонад” намесозад.
Таҳқиқ исбот намекунад, ки дар маориф музди баланд кормандонро ба тарки кор водор мекунад. Робитаи мусбат дар маориф шартӣ аст ва нақши омилҳои мушоҳиданашуда истисно нашудааст.
Таҳқиқ инчунин нишон намедиҳад, ки ҳар касе, ки шохаи давлатии мавриди таваҷҷуҳро тарк мекунад, бахши давлатиро комилан тарк мекунад. Баъзе хориҷшавиҳо метавонанд ҳаракати дохилӣ ба шохаҳои дигари давлатӣ бошанд.
Аз нигоҳи сиёсат ин чӣ маъно дорад?
Тафсири сиёсии таҳқиқи манбаъ ин аст, ки стратегияи нигоҳдории корманд бояд аз рӯйи шохаҳои давлатӣ фарқ карда шавад. Дар соҳаҳое, аз ҷумла полис, мудофиаи ҳарбӣ, муниципалитетҳо ва тандурустӣ, ки рақобатпазирии музд бо хориҷшавӣ робитаи қавитар дорад, пайгирии алоҳидаи музди нисбӣ метавонад маъно дошта бошад.
Баръакс, дар шохаҳо чун идораҳои вилоятӣ, идоракунии об ва адлия, ки робитаи музд–хориҷшавӣ заиф аст, номуайянтар аст, ки афзоишҳои умумии музд воситаи ҳадафноки retention ҳастанд ё не. Таҳқиқ ишора мекунад, ки дар ин соҳаҳо шароити ғайрипулии кор бояд муфассалтар омӯхта шавад; аммо маълумоти мавҷуда ин механизмҳоро мустақиман чен намекунад.
Натиҷаҳои маориф низ нишон медиҳанд, ки танҳо рақобатпазирии музди нисбӣ барои шарҳ додани нигоҳдории корманд кофӣ нест. Бе маълумоти иловагӣ дар бораи шароити кор, интизориҳои касбӣ ва дигар хусусиятҳои ғайрипулии кор муайян кардани воситаи мувофиқи сиёсат имконнопазир аст.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Do Relative Wages Matter for Public-Sector Retention?
Муаллифон: Albert Rutten; Justus van Kesteren
Муассиса: SEO Amsterdam Economics, Roetersstraat 29, 1018 WB Amsterdam, The Netherlands
Муаллифи масъул: Albert Rutten
Маҷалла: Economies
Ношир: MDPI
Навъи нашр: Article
Сабти библиографӣ: Economies, 2026, 14(9), 376
DOI: 10.3390/economies14090376
Пешниҳод: 29 май 2026
Бознигарӣ: 6 август 2026
Қабул: 24 август 2026
Нашр: 3 сентябр 2026
Ҳолати нашр: Version of Record, ки аз ҷониби MDPI нашр шудааст.
Иҷозатнома: Creative Commons Attribution (CC BY).
Маблағгузорӣ: Таҳқиқ маблағгузории беруна нагирифтааст.
Кумитаи ахлоқ: Татбиқ намешавад.
Розигии огоҳона: Татбиқ намешавад.
Дастрасии маълумот: Маълумот аз Statistics Netherlands гирифта шудааст. Манбаъ қайд мекунад, ки ба микромаълумот бо иҷозати Statistics Netherlands ва дар доираи тартиботи дастрасии дахлдори Microdata Catalogue дастрасӣ гирифтан мумкин аст.
Бархӯрди манфиатҳо: Муаллифон изҳор мекунанд, ки бархӯрди манфиатҳо вуҷуд надорад.
Саҳми муаллифон: Консептуализатсия ва методология Albert Rutten ва Justus van Kesteren; нармафзор, таҳлили формалӣ, таҳқиқ, идоракунии маълумот, тарҳи аввал ва визуализатсия Albert Rutten; санҷиш ва таҳрир ҳар ду муаллиф; назорат ҳар ду муаллиф; идоракунии лоиҳа Justus van Kesteren.
Усули асосӣ: Микромаълумоти маъмурии шахс–кори Statistics Netherlands барои 2013–2022; барои ҳар шохаи давлатӣ ва сол як-ба-як nearest-neighbor propensity score matching; мувофиқсозӣ бе replacement; категорияҳои нисбии музди соатӣ; регрессияи логистикии branch-specific; назоратҳои шахсӣ ва вобаста ба кор; таъсирҳои собити сол; хатоҳои стандартии кластерӣ дар сатҳи шахс; эҳтимолҳои миёнаи пешбинишудаи ислоҳшуда.
Тағйирёбандаи асосии натиҷа: Корманд як сол пас дигар дар ҳамон шохаи давлатии мавриди таваҷҷуҳ кор намекунад.
Ҳадди асосии тафсир: Баҳогузориҳо робитаҳои шартӣ мебошанд ва онҳоро наметавон ҳамчун таъсири сабабии музди нисбӣ ба хориҷшавӣ аз шоха тафсир кард.
Номувофиқии рақамӣ дар манбаъ: Замимаи D, Ҷадвали A3 шумораи умумии мушоҳидаҳои шохаи полисро 76.111 гузориш медиҳад, дар ҳоле ки Замимаи G, Ҷадвали A9 ва ҷадвалҳои минбаъдаи устуворӣ барои полис 679.715 мушоҳида медиҳанд. Азбаски ин фарқ дар дохили манбаъ номувофиқии ошкор аст, дар матни Verianla ин ду қимат хомӯшона мутобиқ карда нашудаанд.
Сохтори визуалӣ: Графикҳои Расмҳои 1–3-и манбаъ эҳтимолҳои ислоҳшудаи хориҷшавӣ аз шохаро аз рӯйи категорияҳои музди нисбӣ дар муассисаҳои ҳукуматӣ, ҳифзи ҳуқуқ–мудофиа ва шохаҳои маориф нишон медиҳанд. Аз маълумоти манбаъ графикҳои нави муқоисавии аслии Verianla аз нав кашида шуда метавонанд.
Мутобиқати Verianla Live: Барои Live Compare, Live Data ва source-faithful graph reveal мувофиқ аст. Симулятсияе, ки бо тағйир додани параметри музд аз ҷониби корбар пешбинии нав тавлид мекунад, мувофиқ нест; манбаъ чунин модели сабабиро пешниҳод намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд