


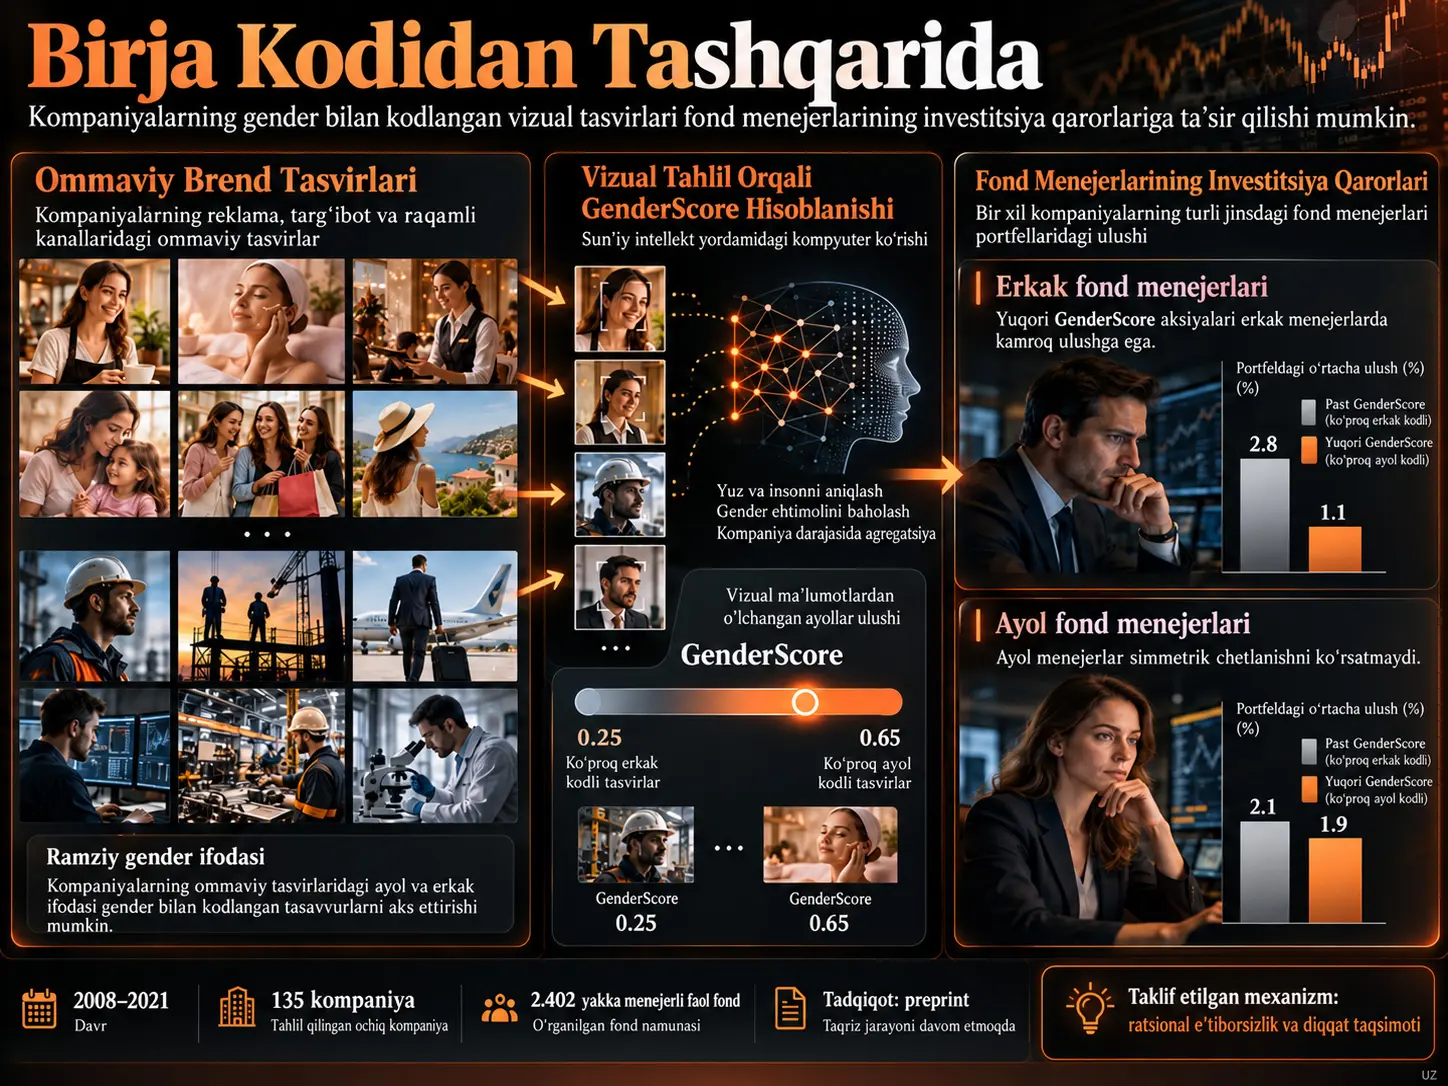
Ushbu tadqiqot kompaniyaning ommaviy brend tasvirlari ayollarga xos yoki erkaklarga xos ramziy assotsiatsiyalarni qay darajada ifodalashi professional fond menejerlarining aksiya tanlovi bilan bogʻliq yoki bogʻliq emasligini oʻrganadi. Tadqiqotning markaziy oʻlchovi bo‘lgan GenderScore Google va Yahoo tasvir qidiruvlaridan olingan 300.000 dan ortiq brendga aloqador tasvirlarda aniqlangan, ayol deb tasniflangan shaxslar sonining barcha aniqlangan shaxslar soniga nisbatidan hosil qilinadigan va kompaniyalarning ommaviy vizual ifodasidagi ramziy gender tarkibini oʻlchashga moʻljallangan uzluksiz ko‘rsatkichdir. Tadqiqotchilar bu oʻlchovni 135 kompaniya uchun yaratgan va 2008-2021 davridagi bitta menejer boshqaradigan AQSH faol investitsiya fondlarining portfel maʼlumotlari bilan moslashtirgan. Asosiy natija shundan iboratki, GenderScore oshgani sari erkak fond menejerlarining ushbu kompaniyalar aksiyalarini portfellarida saqlash ehtimoli kamayadi. Ayol fond menejerlarida esa GenderScore past bo‘lgan, ko‘proq erkaklarga xos ramziy ifodaga ega kompaniyalarga nisbatan o‘zaro va simmetrik chetlashish aniqlanmagan.
Asosiy panel regressiyasida GenderScore koeffitsiyenti erkak menejerlar uchun manfiy va statistik jihatdan ahamiyatlidir. GenderScore dagi bir standart ogʻishlik o‘sish aksiyaning erkak boshqaradigan fond tomonidan saqlanish ehtimolining taxminan 26 bazis punktga kamayishi bilan bogʻliq; aksiyaning istalgan fond-portfel-chorak kuzatuvida mavjud bo‘lishining shartsiz ehtimoli taxminan %8 ekanini hisobga olganda, bu nisbiy jihatdan %3 dan ortiq pasayishga to‘gʻri keladi. GenderScore taqsimotining yuqori kvartilidagi kompaniyalar ko‘rib chiqilganda, erkak menejerlar uchun baholangan pasayish taxminan 80 bazis punktdir. Ayol menejerlar ayollarga xos ramziy ifodaga ega kompaniyalarni alohida afzal ko‘rayotgandek ko‘rinishdan ko‘ra, erkak menejerlar yuzaga keltirgan past vakillikni katta darajada muvozanatlashtiradi.
Tadqiqotchilar mexanizmni ratsional eʼtiborsizlik va eʼtibor diskriminatsiyasi doirasida talqin qiladilar. Erkak menejerlar GenderScore yuqori bo‘lgan aksiyalarda kamroq faol savdo qiladi va kompaniyaga xos umumiy yangiliklar oqimiga sustroq munosabat bildiradi. Buning aksicha, tahlilchi tavsiyasining o‘zgarishi kabi qayta ishlash osonroq, aniq va axborot olish xarajati past bo‘lgan signallar kelganda erkak va ayol menejerlarning reaksiyalari o‘rtasidagi farq yo‘qoladi. Erkak menejerlar GenderScore yuqori aksiyalarda savdo qilganda yomonroq natija ko‘rsatishiga doir tizimli dalil ham topilmagan. Bu naqsh haqiqiy baholash qobiliyati yetishmasligidan ko‘ra, dastlab qaysi kompaniyalarga analitik eʼtibor ajratilishi bilan mos keladigan mexanizmni ko‘rsatadi.
Tadqiqot kuchli sababiylik daʼvosini ilgari surmasligi kerak. Menejer almashishlari asosida o‘tkazilgan fond ichidagi tahlil asosiy natijani qo‘llab-quvvatlasa-da, menejer tayinlovlari to‘liq ekzogen emas. GenderScore shuningdek namuna davri oxirida hisoblangan va vaqt davomida o‘zgarmaydigan o‘lchovdir; shu sababli u brendlarning 2008-2021 oraligʻidagi ehtimoliy vizual identitet o‘zgarishlarini bevosita kuzata olmaydi. Natijalar bitta menejer boshqaradigan AQSH faol investitsiya fondlari va 135 yirik brend-kompaniya mosligi doirasida baholanishi lozim.
Tadqiqot muammosi va adabiyotdagi bo‘shliq
Institutsional investorlar minglab potensial investitsiyalar orasidan cheklangan vaqt va analitik salohiyatdan foydalanib tanlov qilishga majbur. Har bir kompaniya haqida bir xil miqdorda maʼlumot to‘plash va barcha yangi axborotni uzluksiz qayta ishlash amaliy jihatdan mumkin emas. Shu sababli investitsiya menejerlari qaysi kompaniyalar batafsil tahlilga arziydiganini hal qilayotganda dastlabki kutilmalar, tanishlik darajasi va turli tasniflash signallaridan foydalanishlari mumkin.
Avvalgi moliyaviy tadqiqotlarning muhim qismi gender bilan bogʻliq investitsion xatti-harakatni ayol yoki erkak fond menejeri, tadbirkor, kompaniya rahbari yoki asoschi kabi shaxslarning genderi orqali o‘rgangan. Ushbu tadqiqot ko‘rib chiqayotgan bo‘shliq boshqacha: kompaniyaning o‘zida biologik gender bo‘lmasa ham, uning brend tili, reklama va ommaviy vizual ifodasi tashqi kuzatuvchilar tomonidan ayollarga xos yoki erkaklarga xos ramziy xususiyatlar bilan bogʻlanishi mumkin. Tadqiqotchilarning savoli ana shu kompaniya darajasidagi ramziy ifoda professional investitsiya menejerlarining eʼtibori va kapital taqsimoti bilan bogʻliq yoki yo‘qligidir.
Bu yerdagi “ayollarga xos brend” va “erkaklarga xos brend” iboralari kompaniyalar, tarmoqlar yoki mahsulotlar mohiyatan ayol yoki erkak ekanini anglatmaydi. Manba tadqiqot bu iboralarni faqat ommaviy brend tasvirlarida o‘lchangan ramziy gender ifodasining yuqori yoki past GenderScore qiymatlarini qisqa nomlash uchun ishlatadi. Bir xil tarmoq ichidagi kompaniyalar sezilarli darajada turli ballar olishi mumkinligi ham o‘lchov faqat tarmoq tasnifining aks-sadosi emasligini ko‘rsatishga qaratilgan.
GenderScore Nima va U Qanday Hisoblanadi?
GenderScore brendning ommaviy vizual ifodasida ayol deb tasniflangan aniqlangan shaxslar sonining jami aniqlangan shaxslar sonidagi ulushini to‘rtta alohida qidiruv kontekstida hisoblab, ushbu to‘rtta ulushning arifmetik o‘rtachasini oladigan kompaniya darajasidagi uzluksiz o‘lchovdir. Google Images asosiy maʼlumot manbai sifatida, Yahoo Image Search esa muqobil o‘lchov va barqarorlik tekshiruvi sifatida ishlatilgan; odamni aniqlash va gender tasnifi DeepFace Python kutubxonasi yordamida bajarilgan.
Brendlar to‘plamini shakllantirish
Tadqiqotchilar kuchli brend identitetiga ega yirik kompaniyalardan iborat boshlangʻich ro‘yxatdan foydalangan. Bu ro‘yxat 2000-2019 davrida Interbrand Global Top Brands ro‘yxatiga kirgan brendlarni bozor qiymati 2,5 milliard AQSH dollaridan yuqori bo‘lgan tasodifiy tanlangan kompaniyalar bilan birlashtiradi va dastlab 343 brend hamda 314 xalqaro bosh kompaniyani o‘z ichiga oladi.
Brend nomi bilan birjada savdo qilinadigan kompaniya nomi o‘rtasidagi bogʻliqlikni ishonchliroq saqlash uchun brend va aksiya nomi sezilarli darajada mos kelmagan kuzatuvlar chiqarib tashlangan. Dastlabki tasvir yuklab olish bosqichidan so‘ng 275 brend qolgan, ular investitsiya fondi portfel maʼlumotlari bilan moslashtirilgach yakuniy empirik namuna 135 kompaniyagacha qisqargan.
Tasvirlarni to‘plash
Har bir brend uchun to‘rtta so‘rov andozasi ishlatilgan:
- brend nomi + customer,
- brend nomi + testimonial,
- brend nomi + people,
- brend nomi + advertising.
Ushbu to‘rtta so‘rovning maqsadi bir xil brendning faqat mahsulot fotosuratlarini emas, balki mijozlar bilan o‘zaro aloqani, odamlar bilan bogʻliq ommaviy ifodani, tavsiya/targʻibot mazmunini va reklama tilini ham qamrab olishdir. Har bir qidiruvda taxminan 300 ta tasvirga erishilgan va umumiy maʼlumot hajmi 300.000 ta tasvirdan oshgan. Biroq turli kalit so‘zlar ayni tasvirlarni qaytarishi mumkinligi sababli bu raqam noyob tasvirlar soni sifatida talqin qilinmasligi kerak. Tadqiqotchilar, shuningdek, har bir brend uchun qatʼiy yuklab olish kvotasini qo‘llamagan, shu tariqa faqat sonni to‘ldirish uchun kamroq aloqador natijalarni maʼlumotlar to‘plamiga qo‘shmaslikka intilgan.
Google va Yahoo o‘lchovlari
Asosiy GenderScore Google Images natijalaridan olingan. Yahoo Image Search esa Bing infratuzilmasidan foydalanadigan muqobil qidiruv muhiti sifatida qo‘llanilgan. Yahoo odamlar aks etgan tasvirlarni filtrlashi ko‘proq odam kuzatuvlarini berishi mumkin bo‘lsa-da, bu brend bilan sust bogʻlangan tasvirlar sonini oshirishi mumkinligi qayd etiladi. Shu sababli Yahoo o‘lchovi GenderScore(Y) nomi bilan asosan barqarorlik sinovi uchun ishlatilgan.
Har bir “brend + kalit so‘z” birikmasi uchun ayol deb tasniflangan shaxslar soni jami aniqlangan shaxslar soniga bo‘lingan va to‘rtta so‘rovdan olingan ballarning arifmetik o‘rtachasi hisoblangan. Google asosidagi GenderScore ning namuna bo‘yicha o‘rtachasi va medianasi 0,29, standart ogʻishi 0,09 dir. Yahoo asosidagi GenderScore(Y) uchun o‘rtacha va mediana 0,35, standart ogʻish 0,12 dir.
Manbada keltirilgan tushuntiruvchi misollarda Estée Lauder taxminan 0,65 GenderScore bilan yuqori chekkada joylashgan, Caterpillar esa taxminan 0,25 ball oladi. Tadqiqotchilar bu farqni kompaniya mahsuloti yoki tarmogʻining “genderi” sifatida emas, qidiruv natijalarida ko‘rinadigan odamlar va vizual kontekstlarning farqlanishi sifatida talqin qiladilar.
GenderScore ning muhim cheklovi
GenderScore namuna davri oxirida hisoblangan va 2008-2021 davri davomida vaqt bo‘yicha o‘zgarmaydigan kompaniya xususiyati sifatida ishlatilgan. Demak, u brendning vizual kommunikatsiyasi davr ichida ayollarga xosroq yoki erkaklarga xosroq ifoda yo‘nalishida o‘zgargan-o‘zgarmaganini o‘lchay olmaydi. Manba tadqiqot buni aniq cheklov sifatida belgilaydi.
Fond maʼlumotlarini shakllantirish
Fond namunasi Morningstar dagi 10.074 ta AQSH aksiyadorlik investitsiya fondidan boshlangan va CRSP Mutual Fund Holdings maʼlumotlari bilan birlashtirilgan. Fondlar uchun Morningstar Ticker, SecId, FundId va CUSIP kabi ulush sinfi darajasidagi identifikatorlar orqali moslashtirish amalga oshirilgan.
Maʼlumotlarni tozalashda o‘rtacha jami sof aktivlar hisobotdagi aksiya aktivlari bilan maqbul diapazonda bo‘lishi, fondning o‘rtacha aktivlar soni 10 dan yuqori bo‘lishi, jami sof aktivlari 1 million AQSH dollaridan ortiq bo‘lishi shartlari qo‘llangan; fondlar fondi va indeks fondlari chiqarib tashlangan. Bu bosqich 2008 yilning birinchi choragidan 2021 yilning oxirgi choragigacha bo‘lgan 5.544 ta AQSH aksiyadorlik investitsiya fondidan iborat choraklik panelni hosil qilgan.
Tadqiqot savoli individual menejerlarning aksiya tanlovi bilan bogʻliq bo‘lgani uchun jamoa tomonidan boshqariladigan fondlar keyin chiqarib tashlangan. Yakuniy bitta menejerli fond namunasi 2.402 ta fondni tashkil etadi. Namuna davri davomida 325 ta fond kamida bir davrda ayol menejer bilan, 2.221 ta fond esa kamida bir davrda erkak menejer bilan kuzatilgan; menejer almashishlari sabab bir fond ikkala toifada ham hisoblanishi mumkinligi uchun bu ikki sonning yigʻindisi 2.402 bo‘lishi shart emas.
Menejerlarning genderi avval Morningstar dagi ismlar AQSH Social Security Administration tugʻilganlik ismi statistikasi bilan moslashtirib aniqlangan. Chet el yoki uniseks ismlarda internet orqali qo‘lda tekshirish amalga oshirilgan va menejerlarning %99,4 ini tasniflash imkoni bo‘lgan.
Fond va aksiya nazorat o‘zgaruvchilari
Asosiy modellar fond tomonida jami sof aktivlar, choraklik fond daromadi va fond yoshi kabi o‘zgaruvchilarni nazorat qiladi. Aksiya tomonida o‘z kapitali rentabelligi, leveraj, pul mablagʻlari ulushi, savdolar, dividend daromadliligi, Tobin q ko‘rsatkichi, o‘tgan daromadlar, volatillik, beta va likvidlik kabi standart moliyaviy xususiyatlardan foydalaniladi. Buxgalteriya va bozor o‘zgaruvchilari keskin qiymatlarning taʼsirini kamaytirish uchun %1 va %99 chegaralarida winsorize qilingan.
Ratsional Eʼtiborsizlik Ushbu Tadqiqotda Nimani Anglatadi?
Ratsional eʼtiborsizlik bu yerda fond menejerlari barcha kompaniyalar haqidagi cheksiz axborotni qayta ishlay olmagani uchun analitik eʼtiborini kutilayotgan axborot qiymatiga ko‘ra tanlab taqsimlashini anglatadi. Tadqiqot taklif qilgan mexanizmda, agar erkak menejerlarda ayollarga xos ramziy ifodaga ega kompaniyalar haqida uzoqroq yoki salbiyroq dastlabki kutilmalar mavjud bo‘lsa, bunday kompaniyalar haqida qimmat va doimiy axborot yigʻishning kutilayotgan qaytimi pastroq ko‘rinishi mumkin; natijada kompaniya kamroq kuzatiladi va portfelga kirish ehtimoli kamayishi mumkin.
Bu yondashuv “ratsional” so‘zini xatti-harakat to‘gʻri, adolatli yoki optimal ekanini aytish uchun ishlatmaydi. Tushuncha axborot yigʻish xarajatli bo‘lgan iqtisodiy modelda cheklangan eʼtibor qanday taqsimlanishini ifodalaydi. Tadqiqotning empirik vazifasi mental eʼtiborni bevosita kuzatish o‘rniga ushbu mexanizm savdo, yangilik va tahlilchi signallariga javoblarda qoldirishi kutiladigan izlarni o‘rganishdir.
Cherry-picking muhiti
Mualliflar faol fond boshqaruvini juda katta aksiyalar olamidan oz sonli yuqori sifatli investitsiya imkoniyatlarini tanlashga intiladigan “cherry-picking” muhiti sifatida ko‘radilar. Bunday muhitda bir guruhning ex ante yuqori sifatga ega bo‘lish ehtimoli past degan dastlabki ishonch ushbu guruh haqida qo‘shimcha axborot yigʻishning kutilayotgan marjinal foydasini kamaytirishi mumkin. Bunday holatda nishon nafaqat past baholanadi; uni qayta baholash imkonini beradigan yangi axborot to‘plash ham kamayadi.
Tadqiqot nimani aytadi va nimani aytmaydi
Tadqiqot bevosita qo‘llab-quvvatlaydi: erkak menejer boshqaradigan faol fondlarda yuqori GenderScore aksiyalarining portfeldagi vakilligi pastroq bo‘lishini; ayol menejerlarda buning qarama-qarshi yo‘nalishdagi simmetrik shakli mavjud emasligini; menejer almashgandan keyin portfel tarkibi xuddi shu yo‘nalishda harakat qilishini; yuqori GenderScore aksiyalarida erkak menejerlarning savdo faolligi pastroq va umumiy yangiliklar oqimiga reaksiyasi sustroq ekanini; aniq tahlilchi tavsiyasi signallari kelganda genderlar o‘rtasidagi reaksiya farqi yo‘qolishini.
Tadqiqot bevosita qo‘llab-quvvatlamaydi: barcha erkak fond menejerlari ongli ravishda ayollarga xos brendlarga nisbatan tarafkash ekanini, kompaniyalar obyektiv ravishda “ayol” yoki “erkak” ekanini, GenderScore kompaniya sifatini o‘lchashini, natijani barcha investor turlari va barcha mamlakatlarga avtomatik ravishda umumlashtirish mumkinligini yoki kuzatilgan munosabatga faqat menejer genderi sabab bo‘lganini daʼvo qilishni.
Tadqiqot Usuli va Natijalari
Asosiy panel regressiyasi
Asosiy tahlil fond maʼlum bir aksiyani maʼlum bir chorakda portfelida saqlagan yoki saqlamaganini tushuntiruvchi panel OLS modelidir. Kuzatuv birligi fond-aksiya-chorak darajasidadir:
\[ Holding_{i,j,t} = \beta_1 FemaleManager_{i,t} + \beta_2 GenderScore_j + \beta_3(FemaleManager_{i,t}\times GenderScore_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Bu yerda \(Holding_{i,j,t}\), \(i\) fondi \(t\) choragida \(j\) aksiyani saqlasa 1 ga teng bo‘ladigan ikkilik o‘zgaruvchidir. \(FemaleManager_{i,t}\) fond ayol menejer tomonidan boshqarilishini, \(GenderScore_j\) kompaniyaning ramziy gender ifodasi o‘lchovini ko‘rsatadi. \(X_{i,t}\) vaqtga bogʻliq fond nazoratlarini, \(Z_{j,t}\) aksiya nazoratlarini; \(f_i\), \(f_t\) va \(f_z\) mos ravishda fond, yil-chorak va tarmoq qatʼiy taʼsirlarini ifodalaydi. Standart xatolar fond-aksiya va yil-chorak darajalarida ikki tomonlama klasterlangan.
Asosiy koeffitsiyentlar
| O‘zgaruvchi | Baholash | Statistik holat | Talqin |
|---|---|---|---|
| GenderScore | -0,0293 | %1 darajasida ahamiyatli | Erkak boshqaradigan fondlarda GenderScore oshgani sari aksiyani portfelda saqlash ehtimoli kamayadi. |
| FemaleManager × GenderScore | +0,0531 | %1 darajasida ahamiyatli | GenderScore va portfel vakilligi o‘rtasidagi qiyalik ayol menejerlarda erkak menejerlarga qaraganda sezilarli darajada yuqori. |
| GenderScoreAbove75 | -0,0080 | %1 darajasida ahamiyatli | GenderScore ning yuqori kvartilidagi aksiyalar erkak boshqaradigan fondlarda taxminan 80 bazis punkt pastroq ehtimol bilan saqlanadi. |
| FemaleManager × GenderScoreAbove75 | +0,0094 | %1 darajasida ahamiyatli | Ayol menejerlar yuqori GenderScore guruhidagi erkak boshqaruviga xos past vakillikni katta darajada muvozanatlashtiradi. |
| GenderScoreBelow25 | +0,0013 | Ahamiyatli emas | Ayol menejerlar GenderScore past aksiyalardan tizimli ravishda chetlashishiga doir dalil yo‘q. |
| MaleManager × GenderScoreBelow25 | +0,0063 | %10 darajasida chegaraviy | Erkak menejerlarning eng past GenderScore aksiyalariga afzallik berishiga doir dalil asosiy ayollarga-xos-aksiya taʼsiridan zaifroq. |
Asosiy regressiya 4.909.760 fond-aksiya-chorak kuzatuviga asoslangan va modelning hisobotdagi \(R^2\) qiymati taxminan 0,157 dir.
26 bazis punktlik taʼsir talqini
GenderScore ning standart ogʻishi 0,09 dir. Erkak menejerlar uchun baholangan \(-0,0293\) qiyalik bilan birga ko‘rib chiqilganda:
\[ 0.09\times(-0.0293)\approx -0.00264. \]
Bu taxminan \(-0,0026\), yaʼni 26 bazis punktlik aksiyani saqlash ehtimoli pasayishidir. Fondning maʼlum bir aksiyani maʼlum bir chorakda saqlash ehtimoli taxminan %8 bo‘lgan namunada bu kattalik nisbiy jihatdan %3 dan ortiq pasayishga to‘gʻri keladi.
Ayol va Erkak Fond Menejerlaridagi Asimmetriya Qanday Talqin Qilinishi Kerak?
Natijalar “ayol menejerlar ayollarga xos brendlarni afzal ko‘radi” degan oddiy gender mosligini ko‘rsatmaydi. Erkak menejerlarda yuqori GenderScore bilan pastroq portfel vakilligi o‘rtasida kuchli manfiy bogʻliqlik mavjud bo‘lsa, ayol menejerlarning umumiy GenderScore taʼsirini statistik jihatdan noldan ajratib bo‘lmaydi va ayol menejerlar GenderScore past aksiyalardan ham chetlashmaydi; shu sababli asosiy asimmetriya ayol menejerlarning o‘z genderiga mos aksiyalarga yo‘nalishidan ko‘ra, erkak menejerlarning GenderScore yuqori aksiyalarni kamroq vakillik bilan saqlashidan kelib chiqadi.
Portfel vazni bilan barqarorlik tekshiruvi
Tadqiqotchilar faqat “aksiya bor/yo‘q” ko‘rsatkichi natijani boshqarayaptimi yo‘qmi tekshirish uchun bogʻliq o‘zgaruvchini portfel vazniga almashtirgan. GenderScore erkak menejerlar uchun portfel vaznida ham manfiy va ahamiyatli; ayol menejer o‘zaro taʼsiri esa musbat. Shunday qilib, natija faqat aksiyani portfelga birinchi marta kiritish qaroridan kelib chiqmaydi.
Brend qiymati, CEO genderi, ESG va reklama xarajatlari
To‘rtta qo‘shimcha barqarorlik modeli GenderScore natijasi boshqa kompaniya xususiyatlarining aks etishi yoki yo‘qligini tekshiradi. Mos ravishda global brend reytingidagi o‘rin, ayol CEO ko‘rsatkichi, ESG bali va reklama xarajatlari modelga qo‘shilgan. Har to‘rtta modelda ham GenderScore erkak menejerlar uchun manfiy, FemaleManager × GenderScore o‘zaro taʼsiri esa musbat va yuqori darajada ahamiyatli bo‘lib qolishi asosiy munosabat ushbu o‘zgaruvchilar bilan izohlanmasligini ko‘rsatadi.
| Qo‘shimcha nazorat | GenderScore koeffitsiyenti | FemaleManager × GenderScore |
|---|---|---|
| Brend qiymati | -0,0296 | +0,0536 |
| CEO genderi | -0,0242 | +0,0539 |
| ESG bali | -0,0356 | +0,0573 |
| Reklama xarajatlari | -0,0371 | +0,0580 |
Fond ichidagi menejer almashishlari
Kesim natijalari barqaror fond madaniyati, investitsiya falsafasi yoki mijozlar bazasi kabi kuzatilmaydigan omillardan kelib chiqishi ehtimolini kamaytirish uchun tadqiqotchilar ayni fond ichidagi menejer genderi almashishlarini o‘rgangan. Namunada ayol menejerdan erkak menejerga 87 ta, erkak menejerdan ayol menejerga 86 ta o‘tish mavjud.
Erkakdan ayolga menejer almashishini namunalovchi manba modeli quyidagi tuzilishga ega:
\[ Holding_{i,j,t} = \beta_1 MtF_{i,t-1} + \beta_2 GenderScoreAbove75_j + \beta_3(MtF_{i,t-1}\times GenderScoreAbove75_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Manba ichidagi notatsiya izohi: Tenglama (2) terilishida \(MtF_{i,t-1}\) yozilgan bo‘lsa, keyingi matn o‘tish indikatorini menejer almashishidan keyingi choraklar uchun \(MtF_{i,t}\) deb taʼriflaydi. Ushbu notatsiya farqi manbada qanday bo‘lsa, shu tarzda ko‘rinadigan holda saqlangan.
Ayol menejer erkak menejerning o‘rnini egallaganda yuqori GenderScore aksiyalarining portfelda mavjud bo‘lish ehtimoli oshadi. Menejer almashishi ayol menejerdan erkak menejerga bo‘lganda yuqori GenderScore aksiyalariga ekspozitsiya sezilarli darajada kamayadi. Past GenderScore, yaʼni manbaning qisqartirilgan terminologiyasidagi “erkaklarga xos” aksiyalarda shu darajada tizimli o‘zgarish kuzatilmaydi.
Menejer Almashishi Natijalari Sababiylikni Isbotlaydimi?
Yo‘q. Fond ichidagi menejer almashishlari fondning ko‘plab institutsional xususiyatlarini o‘zgarmas holda ushlab identifikatsiyani kuchaytirsa-da, tadqiqot faqat 86 erkakdan ayolga va 87 ayoldan erkakka o‘tishni kuzatadi hamda yangi menejer tayinlanishi to‘liq ekzogen emasligini ochiq tan oladi. Shu sababli natijalar menejer genderi portfel tarkibiga tizimli hissa qo‘shadi degan talqinni kuchaytiradi, biroq randomizatsiyalangan tajriba darajasidagi qatʼiy sababiylik dalilini bermaydi.
Savdo faolligi: eʼtiborning xulqiy izi
Eʼtibor bevosita kuzatilmagani uchun tadqiqot faol portfel savdolaridan xulqiy proksi o‘zgaruvchi sifatida foydalanadi. Manba A1 ilovasida aksiyaning faol savdo miqdorini haqiqiy portfel vazni bilan savdo qilinmagan holatda yuzaga keladigan taqqoslama vazn o‘rtasidagi farq sifatida taʼriflaydi:
\[ trade_{j,t}=w_{j,t}-w^{BM}_{j,t}. \]
Savdo qilinmagan holatdagi benchmark vazni esa:
\[ w^{BM}_{j,t} = \frac{w_{j,t-1}(1+r^{exdiv}_{j,t})}{1+r_{i,t}}. \]
Bu yerda \(w_{j,t}\) aksiyaning haqiqiy fond vazni, \(w_{j,t-1}\) oldingi davr vazni, \(r^{exdiv}_{j,t}\) dividendsiz aksiya daromadi va \(r_{i,t}\) fond daromadidir. Musbat \(trade_{j,t}\) faol sof xaridga, manfiy qiymat esa faol sotish yo‘nalishidagi o‘zgarishga to‘gʻri keladi.
Manba misolida aksiya oldingi davrda fondning %3 ini tashkil etadi, dividendsiz %10 daromad beradi va butun fond %20 oshsa, hech qanday savdo qilinmaganda aksiyaning benchmark vazni %2,75 bo‘ladi. Haqiqiy vazn %3,25 bo‘lsa, faol savdo o‘lchovi %0,50 dir.
Tadqiqotchilar kichik mexanik o‘zgarishlarni faol savdo deb talqin qilmaslik uchun \(trade\) taqsimotining yuqori va quyi dumlaridan foydalangan. Buy(25) va Buy(10) eng yuqori %25 va %10 lik faol o‘zgarishlarni; Sell(25) va Sell(10) esa eng quyi %25 va %10 lik o‘zgarishlarni ko‘rsatuvchi ikkilik o‘zgaruvchilardir.
| Buy(25) | Buy(10) | Sell(25) | Sell(10) | |
|---|---|---|---|---|
| GenderScore | -0,0137 | -0,0065 | -0,0136 | -0,0081 |
| FemaleManager × GenderScore | +0,0122 | +0,0048 | +0,0175 | +0,0057 |
To‘rtta GenderScore koeffitsiyentining barchasi manfiy va %1 darajasida ahamiyatlidir. Bunga qarshi ayol menejer o‘zaro taʼsirlari musbat. Manba talqiniga ko‘ra, erkak menejerlarning yuqori GenderScore aksiyalarida nafaqat statik portfel ulushi, balki faol xarid-sotuv o‘zaro taʼsiri ham pastroq.
Umumiy yangiliklar oqimiga reaksiya
Ikkinchi mexanizm testi kompaniyaga xos yangiliklardan foydalanadi. RavenPack maʼlumotlaridan faqat kompaniya yangilikning asosiy mavzusi bo‘lgan, relevance score qiymati 100 ga teng yangiliklar olingan. Har bir aksiya-chorak uchun joriy yangilik hajmi oldingi 12 chorak o‘rtachasi bilan solishtirib standartlashtirilgan va taqsimotning yuqori o‘ndan bir qismidagi davrlar AbnNews sifatida belgilangan.
Ayniqsa xarid tomonida FemaleManager × GenderScore × AbnNews o‘zaro taʼsirining musbat bo‘lishi, noodatiy yuqori kompaniya yangiliklar oqimi kelganda ayol menejerlarning yuqori GenderScore aksiyalarida savdo faolligi oshishini ko‘rsatadi. Erkak menejerlarda ayni yangiliklar oqimi shunga o‘xshash qo‘shimcha savdo reaksiyasini yuzaga keltirmasligi tadqiqotchilar tomonidan qimmat va uzluksiz axborot skaneri yuqori GenderScore kompaniyalarda kamroq olib borilishi bilan mos deb qaraladi.
Nega tahlilchi tavsiyalari boshqacha test?
Umumiy yangiliklar oqimi uzluksiz skanerlash va talqin qilishni talab qilsa, tahlilchi “buy/sell” tavsiyasi o‘zgarishlari oldindan qayta ishlangan, aniq va axborot olish xarajati past signallar sifatida ko‘riladi. Ijobiy tavsiya ulushi manbada:
\[ BuyShare_{j,t} = \frac{\#Buy\ recommendations_{j,t}} {\#Total\ recommendations_{j,t}} \]
ko‘rinishida taʼriflanadi va o‘zgarish:
\[ RecChange_{j,t}=BuyShare_{j,t}-BuyShare_{j,t-1} \]
sifatida hisoblanadi. Sotish tavsiyalari uchun parallel o‘lchov ishlatiladi. Shovqinni kamaytirish maqsadida uch nafardan kam tahlilchi hissa qo‘shgan kompaniya-choraklar chiqarib tashlangan.
FemaleManager × GenderScore × RecChange uch tomonlama o‘zaro taʼsirlari statistik jihatdan ahamiyatli emas. Boshqacha aytganda, tahlilchilarning aniq ko‘tarish yoki pasaytirish signali kelganda GenderScore yuqori aksiyalarga erkak va ayol menejerlarning reaksiyalari tizimli ravishda farqlanmaydi. Manba buni ratsional eʼtiborsizlik talqinining markaziy natijasi deb ko‘radi: muammo aksiya haqida aniq va arzon axborot kelganda uni baholay olmaslik emas, balki o‘sha aksiyaga yetib borish uchun zarur uzluksiz axborot yigʻish saʼy-harakatining dastlab kamroq ajratilishidir.
Savdo natijadorligi axborot kamchiligini qo‘llab-quvvatlaydimi?
Tadqiqotchilar erkak menejerlar yuqori GenderScore kompaniyalari haqida chindan ham kamroq axborotga yoki pastroq tahlil qobiliyatiga ega yoki yo‘qligini tekshirish uchun savdolardan keyingi CAPM-tuzatilgan anomal daromadlarni o‘rgangan. Bir chorakdan to‘rt chorakkacha bo‘lgan turli ufqlarda xaridlar va sotuvlar alohida tahlil qilingan.
FemaleManager × GenderScore o‘zaro taʼsiri ushbu natijadorlik modellarida tizimli ravishda ahamiyatli emas. Eng uzoq sotish ufqida GenderScore ning o‘zi uchun moʻtadil manfiy natija ko‘rinsa-da, bu taʼsir menejer genderiga xos emas. Demak, maʼlumotlar erkak menejerlar yuqori GenderScore aksiyalarida savdo qilganda ayol menejerlardan tizimli ravishda yomonroq natija ko‘rsatadi degan tezisni qo‘llab-quvvatlamaydi.
Isteʼmolchi tanishligi izohini sinash
Muqobil izohlardan biri erkak menejerlar muayyan mahsulot va xizmatlar bilan shaxsiy tajribasi kamroq bo‘lgani uchun yuqori GenderScore kompaniyalarini kamroq afzal ko‘rishi mumkinligidir. Tadqiqot bu ehtimolni ikki yo‘nalishda sinaydi. Birinchidan, ayol menejerlarda GenderScore past aksiyalardan simmetrik chetlashish mavjud emasligi sof tanishlik izohiga mos kelmaydi. Ikkinchidan, 135 kompaniya B2B va B2C guruhlariga ajratilgan.
A2 ilovasidagi B2B/B2C tasnifi uchun bir xil standartlashtirilgan prompt 135 kompaniya bo‘yicha mustaqil ravishda ChatGPT, Claude va Perplexity modellariga berilgan. Har bir model kompaniyani B2B, B2C yoki B2B/B2C deb tasniflagan, uch modeldan kamida ikkitasi B2B degan kompaniyalar B2B indikatorida 1 qilib kodlangan.
Agar natija asosan isteʼmolchi tanishligidan kelib chiqqanida, erkak menejerlarning GenderScore qiyaligi isteʼmol mahsulotlari va xizmatlari ko‘proq namoyon bo‘ladigan B2C kompaniyalarda kuchliroq, B2B kompaniyalarda esa sezilarli darajada zaifroq bo‘lishi kutilardi. 8-rasmdagi marjinal taʼsirlar o‘rtasida bunday statistik farq aniqlanmagan. Bu test tanishlik hech qanday rol o‘ynamasligini qatʼiy isbotlamaydi, biroq asosiy munosabatni faqat isteʼmolchi tajribasi bilan izohlashni qiyinlashtiradi.
Muqobil GenderScore va chegara tekshiruvlari
Asosiy o‘lchov Google Images ga tayanishi sababli ayni tahlil Yahoo Image Search orqali yaratilgan GenderScore(Y) bilan takrorlangan. Asosiy natija o‘zgarmagan. Shuningdek, “ayollarga xos ifoda” uchun faqat yuqori kvartildan foydalanish o‘rniga yuqori uchdan bir va yuqori o‘ndan bir kesimlar kabi muqobil chegaralar ham sinab ko‘rilgan va erkak menejerlarning yuqori GenderScore aksiyalarini pastroq ehtimol bilan saqlashi haqidagi natija saqlanib qolgan.
Tadqiqotning kuchli tomonlari
- Kompaniya darajasidagi ramziy gender ifodasini anʼanaviy tarmoq yoki menejer genderi o‘zgaruvchilaridan farqli vizual maʼlumot manbai bilan o‘lchaydi.
- 300.000 dan ortiq tasvir va ikki xil qidiruv tizimidan foydalanish o‘lchovning bitta so‘rovga qaramligini kamaytiradi.
- Asosiy portfel natijasi faqat ikkilik aksiya saqlash ko‘rsatkichi bilan emas, portfel vaznlari bilan ham sinovdan o‘tkaziladi.
- Fond, tarmoq va yil-chorak qatʼiy taʼsirlari bilan keng moliyaviy nazoratlar to‘plami qo‘llanadi.
- Brend qiymati, CEO genderi, ESG va reklama xarajatlari alohida aralashtiruvchi omillar sifatida sinovdan o‘tkaziladi.
- Asosiy korrelyatsiyadan tashqari fond ichidagi menejer almashishi, faol savdo, umumiy yangiliklar, tahlilchi tavsiyasi va savdo natijadorligi kabi turli xulqiy testlar ayni mexanizm talqinining qismlarini sinaydi.
- B2B/B2C ajratishi isteʼmolchi tanishligi izohini alohida sinovdan o‘tkazadi.
Asosiy cheklovlar
- Tadqiqot ekspertlar taqrizidan o‘tmagan preprintdir.
- GenderScore namuna davri oxirida o‘lchangan va vaqt davomida o‘zgarmas deb qabul qilingan.
- Vizual o‘lchov 135 yirik brend-kompaniya mosligi bilan cheklangan.
- Asosiy investitsiya namunasi bitta menejerli AQSH faol investitsiya fondlaridir; jamoa boshqaradigan fondlar, passiv fondlar yoki boshqa investor guruhlariga bevosita umumlashtirib bo‘lmaydi.
- Menejer genderi almashishlari nisbatan kam: 86 erkakdan ayolga va 87 ayoldan erkakka o‘tish mavjud.
- Menejer tayinlovlari ekzogen emas; shu sababli fond ichidagi tahlil sababiylik daʼvosini kuchaytirsa-da, uni to‘liq aniqlamaydi.
- Eʼtibor bevosita o‘lchanmaydi; savdo faolligi va axborot signallariga reaksiya eʼtibor uchun xulqiy proksi o‘zgaruvchilardir.
- “Ayollarga xos” va “erkaklarga xos” atamalari kompaniyalarning tabiiy yoki o‘zgarmas xususiyatlari emas, balki tadqiqot foydalanadigan vizual ramziy ifodaning qisqa nomlaridir.
- B2B/B2C indikatorini yaratishda uchta yirik til modelining ko‘pchilik qarori ishlatilgan; bu tasnif asosiy GenderScore o‘lchovidan alohida yordamchi barqarorlik testidir.
Ilmiy xulosa
Manba tadqiqot maʼlumotlari professional investitsiya menejerlarining portfel tanlovlari faqat kompaniyalarning moliyaviy asoslari bilan emas, balki kompaniyalar ommaviy tarzda qanday ramzlashtirilishi bilan ham bogʻliq bo‘lishi mumkinligini ko‘rsatadi. Erkak fond menejerlarining yuqori GenderScore kompaniyalarini portfellarida kamroq ulushda saqlashi, portfel vaznlarida ham ayni yo‘nalishda natija olinishi va menejer almashishlaridan keyin ekspozitsiyaning kutilgan yo‘nalishda harakatlanishi asosiy empirik naqshni tashkil etadi.
Mexanizm testlari bu naqsh faqat “ular bu kompaniyalarni baholay olmaydi” degan izohga mos kelmasligini ko‘rsatadi. Erkak menejerlar yuqori GenderScore aksiyalarida kamroq savdo qiladi va uzluksiz kompaniya yangiliklar oqimiga sustroq munosabat bildiradi; biroq tranzaksiya xarajati past, aniqligi yuqori tahlilchi signallariga ayol menejerlar kabi javob bera oladi. Savdo qilganda tizimli natijadorlik kamchiligi topilmagani ham haqiqiy axborotni qayta ishlash qobiliyati yetishmasligi izohini qo‘llab-quvvatlamaydi.
Shu sababli manba tadqiqot afzal ko‘radigan talqin ramziy kompaniya identiteti → dastlabki baholash → axborot olishga ajratilgan eʼtibor → portfel ekspozitsiyasi zanjiri orqali ishlaydigan eʼtibor taqsimoti mexanizmidir. Biroq tadqiqot ushbu mental zanjirni bevosita kuzatmaydi va menejer tayinlovlarida to‘liq ekzogenlikni taʼminlamaydi. Natijalar kuchli va ko‘plab barqarorlik testlari bilan qo‘llab-quvvatlangan empirik naqshni taqdim etadi, ammo bu naqsh randomizatsiyalangan sababiy tajriba sifatida talqin qilinmasligi kerak.
Manba va Usul Haqida Izoh
Original tadqiqot: Beyond the Ticker: Gendered Firm Imagery and Fund Manager Investment Decisions.
Mualliflar: Emanuele Bajo; Nicoletta Marinelli; Giorgia Simion; Otto Randl.
Muassasalar: University of Bologna - Department of Management; University of Macerata - Department of Economics and Law; Vienna University of Economics and Business / Vienna Graduate School of Finance; Vienna University of Economics and Business.
Platforma: SSRN.
Manba turi: Tadqiqot preprinti / ishchi maqola.
Nashr holati: Yuklangan PDF da aniq “This preprint research paper has not been peer reviewed” iborasi mavjud; tadqiqot ekspertlar taqrizidan o‘tgan yakuniy jurnal maqolasi sifatida taqdim etilmasligi kerak.
SSRN topshirilgan sana: 7 Oktabr 2026.
DOI: 10.2139/ssrn.7576652.
SSRN ro‘yxat raqami: 7576652.
Asosiy maʼlumot manbalari: Morningstar, CRSP Mutual Fund Holdings, CRSP, Compustat North America, Google Images, Yahoo Image Search/Bing, DeepFace, RavenPack, I/B/E/S, Brand Finance, ExecuComp va Refinitiv Eikon. Manba tadqiqotning tegishli quyi tahlillarida ushbu maʼlumot manbalarining turli quyi to‘plamlari ishlatiladi.
Asosiy namuna davri: 2008-2021.
Asosiy tahlil birligi: Fond-aksiya-chorak.
Yakuniy brend/kompaniya namunasi: 135 kompaniya.
Bitta menejerli fond namunasi: 2.402 fond.
Asosiy regressiya kuzatuvlari soni: 4.909.760 fond-aksiya-chorak kuzatuvi.
Asosiy usul: Kompaniyalarning ommaviy brend tasvirlaridan kompyuter ko‘rishi orqali GenderScore yaratish; ballarni faol investitsiya fondi portfellari bilan moslashtirish; fond, tarmoq va vaqt qatʼiy taʼsirli panel OLS modellari; portfel vazni bo‘yicha barqarorlik testlari; fond ichidagi menejer almashishlari; faol savdo o‘lchovi; anomal yangilik hajmi; tahlilchi tavsiyasi o‘zgarishlari; savdodan keyingi risk-tuzatilgan natijadorlik va B2B/B2C quyi namuna tahlillari.
Asosiy metodologik cheklov: Tadqiqot kuzatuvga asoslangan moliyaviy paneldir. Menejer almashishlari to‘liq ekzogen emas va GenderScore vaqt davomida o‘zgarmaydigan o‘lchov sifatida qo‘llanadi. Shu sababli natijalar ramziy brend ifodasi, menejer genderi, eʼtibor taqsimoti va portfel tanlovi o‘rtasidagi tizimli munosabatlarni ko‘rsatsa-da, to‘liq eksperimental sababiylik dalili emas.
Manba ichidagi notatsiya ogohlantirishi: Menejer almashishi Tenglama (2) terilishidagi \(MtF_{i,t-1}\) ifodasi bilan undan darhol keyingi izohdagi \(MtF_{i,t}\) taʼrifi o‘rtasida indeks farqi mavjud. Verianla matni bu farqni yashirincha tuzatmagan.
Litsenziya/mualliflik huquqi izohi: Yuklangan PDF da ochiq Creative Commons litsenziyasi ko‘rsatilmagan. Shu sababli original manba rasmlari yoki qidiruv tizimlaridan yigʻilgan uchinchi tomon tasvirlarini aynan qayta nashr etish o‘rniga, ilmiy munosabatlar va sonli natijalarni Verianla uchun original grafik va sxemalar bilan qayta ifodalash afzal ko‘rilishi lozim.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan