


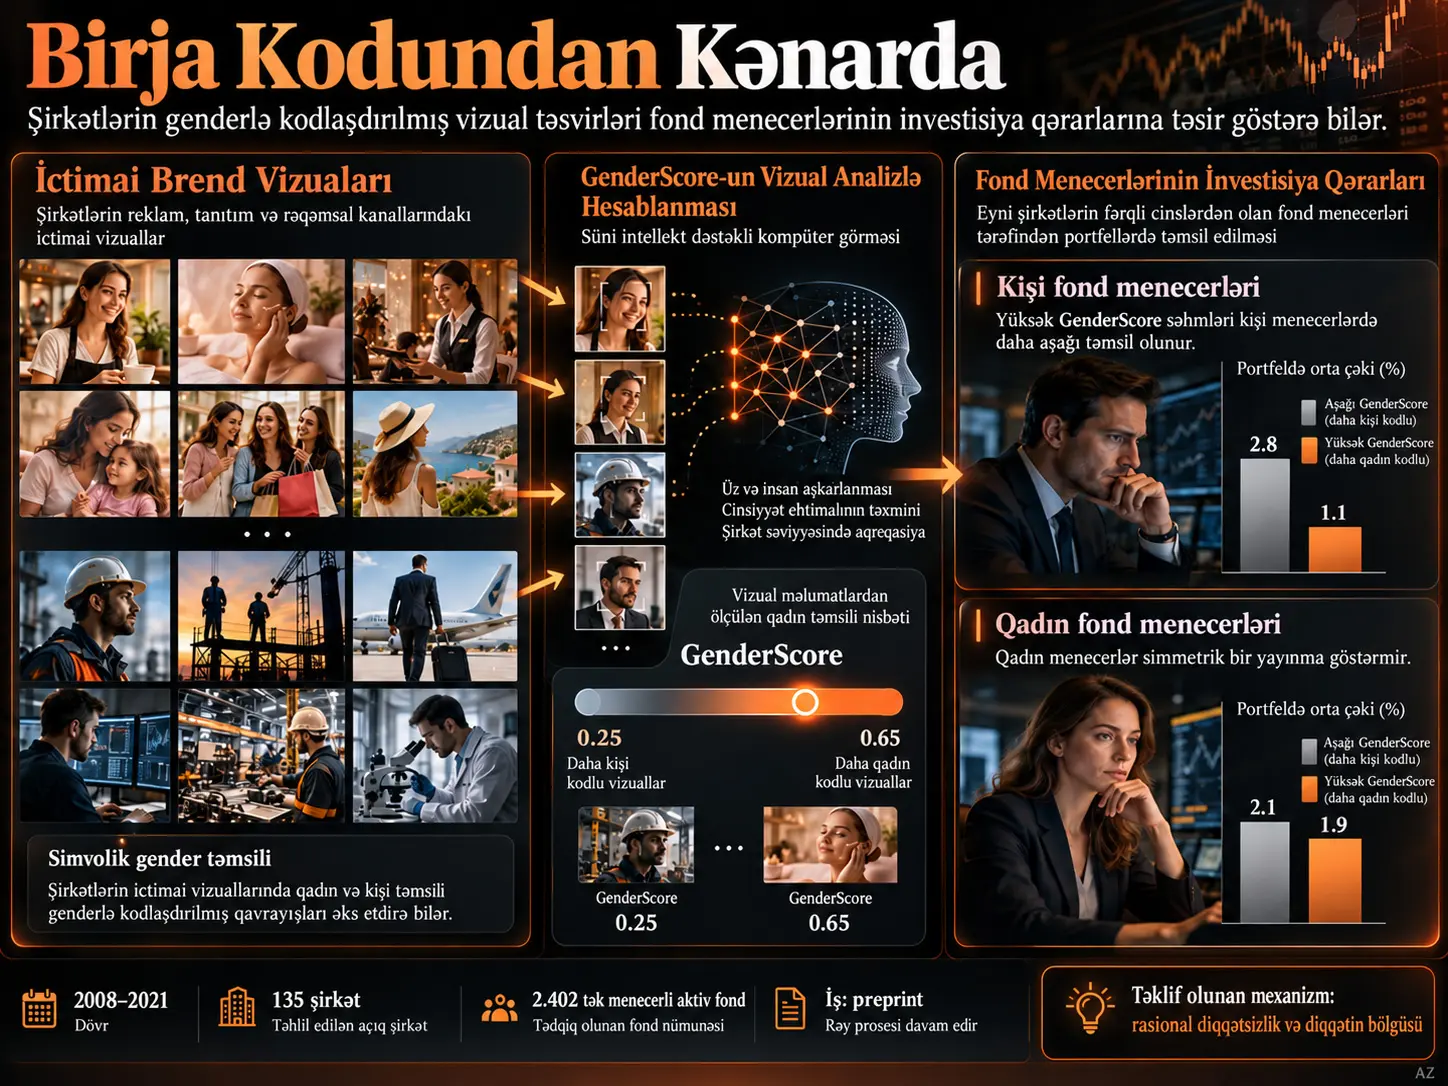
Bu tədqiqat şirkətin ictimai brend vizuallarının qadınsı və ya kişisayağı simvolik assosiasiyalar daşıma dərəcəsinin peşəkar fond menecerlərinin səhm seçimi ilə əlaqəli olub-olmadığını araşdırır. Tədqiqatın mərkəzi ölçüsü olan GenderScore, Google və Yahoo şəkil axtarışlarından əldə edilən 300.000-dən çox brendlə əlaqəli görüntüdə aşkar edilən qadın kimi təsnif edilmiş şəxslərin bütün aşkar edilmiş şəxslərə nisbətindən törədilən, şirkətlərin ictimai vizual təmsilindəki simvolik gender tərkibini ölçməyə yönəlmiş davamlı göstəricidir. Tədqiqatçılar bu ölçünü 135 şirkət üçün qurmuş və 2008-2021 dövründə tək menecerli ABŞ aktiv investisiya fondlarının portfel məlumatları ilə uyğunlaşdırmışlar. Əsas nəticə odur ki, GenderScore yüksəldikcə kişi fond menecerlərinin bu şirkətlərin səhmlərini portfellərində saxlama ehtimalı azalır. Qadın fond menecerlərində isə aşağı GenderScore-a malik, daha kişisayağı simvolik təmsil göstərən şirkətlərə qarşı qarşılıqlı və simmetrik yayınma aşkar edilmir.
Əsas panel reqressiyasında GenderScore əmsalı kişi menecerlər üçün mənfi və statistik baxımdan əhəmiyyətlidir. GenderScore-da bir standart sapmalıq artım, bir səhmin kişi tərəfindən idarə olunan fondun portfelində saxlanma ehtimalında təxminən 26 baza bəndi azalma ilə əlaqəlidir; səhmin hər hansı fond-portfel-rüb müşahidəsində yer alma şərtsiz ehtimalının təxminən %8 olduğu nəzərə alınanda bu, nisbi olaraq %3-dən çox azalmaya uyğun gəlir. GenderScore paylanmasının yuxarı kvartilindəki şirkətlər nəzərə alındıqda kişi menecerlər üçün təxmin edilən azalma təxminən 80 baza bəndidir. Qadın menecerlər qadınsı simvolik təmsilə malik şirkətlərə xüsusi üstünlük verirmiş kimi görünməkdən daha çox, kişi menecerlərin yaratdığı aşağı təmsili böyük ölçüdə tarazlaşdırırlar.
Tədqiqatçılar mexanizmi rasional diqqətsizlik və diqqət ayrı-seçkiliyi çərçivəsində şərh edirlər. Kişi menecerlər yüksək GenderScore-lu səhmlərdə daha az aktiv əməliyyat aparır və firmaya xas ümumi xəbər axınına daha zəif reaksiya verirlər. Bunun əksinə, analitik tövsiyəsinin dəyişməsi kimi emalı daha asan, aydın və informasiya əldəetmə xərci aşağı olan siqnallar gəldikdə kişi və qadın menecerlərin reaksiyaları arasındakı fərq yox olur. Kişi menecerlərin yüksək GenderScore səhmlərində əməliyyat etdikdə daha pis nəticə göstərdiklərinə dair sistematik sübut da yoxdur. Bu nümunə həqiqi qiymətləndirmə bacarığı çatışmazlığından daha çox, başlanğıcda hansı şirkətlərə analitik diqqət ayrılması ilə uyğun bir mexanizmə işarə edir.
Tədqiqat güclü səbəbiyyət iddiası irəli sürməməlidir. Menecer dəyişiklikləri ilə aparılan fond-daxili təhlil əsas nəticəni dəstəkləsə də, menecer təyinatları tam ekzogen deyil. GenderScore həmçinin nümunə dövrünün sonunda hesablanan və zaman ərzində sabit qalan ölçüdür; buna görə brendlərin 2008-2021 arasında mümkün vizual kimlik dəyişikliklərini birbaşa izləyə bilmir. Nəticələr tək menecerli ABŞ aktiv investisiya fondları və 135 böyük brend-şirkət uyğunluğu kontekstində qiymətləndirilməlidir.
Tədqiqat problemi və ədəbiyyat boşluğu
İnstitusional investorlar minlərlə potensial investisiya arasından məhdud vaxt və analitik imkanlardan istifadə edərək seçim etməlidirlər. Hər şirkət haqqında eyni miqdarda məlumat toplamaq və bütün yeni məlumatları fasiləsiz emal etmək praktik olaraq mümkün deyil. Buna görə investisiya menecerləri hansı şirkətlərin ətraflı araşdırmaya dəyər olduğuna qərar verərkən əvvəlcədən formalaşmış gözləntilərdən, tanışlıq səviyyəsindən və müxtəlif təsnifat siqnallarından istifadə edə bilərlər.
Əvvəlki maliyyə tədqiqatlarının mühüm hissəsi genderlə əlaqəli investisiya davranışını qadın və ya kişi fond meneceri, sahibkar, şirkət rəhbəri və ya təsisçi kimi fərdlərin genderi üzərindən araşdırmışdır. Bu tədqiqatın nəzərdən keçirdiyi boşluq fərqlidir: şirkətin özünün bioloji genderi olmasa da, brend dili, reklamı və ictimai vizual təmsili kənar müşahidəçilər tərəfindən qadınsı və ya kişisayağı simvolik xüsusiyyətlərlə əlaqələndirilə bilər. Tədqiqatçıların sualı bu şirkət-səviyyəli simvolik təmsilin peşəkar investisiya menecerlərinin diqqəti və kapital bölgüsü ilə əlaqəli olub-olmadığıdır.
Buradakı “qadınsı brend” və “kişisayağı brend” ifadələri şirkətlərin, sektorların və ya məhsulların mahiyyətcə qadın və ya kişi olduğu mənasını vermir. Mənbə tədqiqat bu ifadələri yalnız ictimai brend vizuallarında ölçülən simvolik gender təmsilinin yüksək və ya aşağı GenderScore dəyərlərini qısa şəkildə adlandırmaq üçün istifadə edir. Eyni sektor daxilində şirkətlərin əhəmiyyətli dərəcədə fərqli ballar ala bilməsi də ölçünün yalnız sektor təsnifatının əksi olmadığını göstərməyi məqsəd qoyur.
GenderScore Nədir və Necə Hesablanır?
GenderScore bir brendin ictimai vizual təmsilində qadın kimi təsnif edilən şəxslərin aşkar edilən bütün şəxslər içində payını dörd ayrı axtarış kontekstində hesablayıb bu dörd payın arifmetik ortasını götürən şirkət-səviyyəli davamlı ölçüdür. Google Images əsas məlumat mənbəyi, Yahoo Image Search isə alternativ ölçmə və möhkəmlik yoxlaması kimi istifadə edilmiş; insan aşkarlanması və gender təsnifatı DeepFace Python kitabxanası ilə aparılmışdır.
Brend kainatının yaradılması
Tədqiqatçılar güclü brend kimliyinə malik iri şirkətlərdən ibarət başlanğıc siyahısından istifadə etmişlər. Bu siyahı 2000-2019 dövründə Interbrand Global Top Brands siyahısına daxil olmuş brendlərlə bazar dəyəri 2,5 milyard ABŞ dollarından çox olan təsadüfi seçilmiş şirkətləri birləşdirir və başlanğıcda 343 brend ilə 314 beynəlxalq ana şirkəti əhatə edir.
Brend adı ilə birjada ticarət olunan şirkətin adı arasındakı əlaqəni daha etibarlı saxlamaq üçün brend və səhm adı əhəmiyyətli dərəcədə üst-üstə düşməyən müşahidələr çıxarılmışdır. İlkin vizual endirmə mərhələsindən sonra 275 brend qalmış, bunlar investisiya fondu portfel məlumatları ilə uyğunlaşdırıldıqda son empirik nümunə 135 şirkətə enmişdir.
Görüntülərin toplanması
Hər brend üçün dörd sorğu nümunəsi istifadə edilmişdir:
- brend adı + customer,
- brend adı + testimonial,
- brend adı + people,
- brend adı + advertising.
Bu dörd sorğunun məqsədi eyni brendin yalnız məhsul fotolarını deyil, müştəri qarşılıqlı əlaqəsini, insanlarla bağlı ictimai təmsili, istinad/tanıtım məzmununu və reklam dilini də əhatə etməkdir. Hər axtarışda təxminən 300 görüntüyə çatılmış və ümumi məlumat həcmi 300.000 görüntünü aşmışdır. Lakin müxtəlif açar sözlərin eyni görüntüləri qaytara bilməsi səbəbindən bu say unikal görüntülərin sayı kimi şərh edilməməlidir. Tədqiqatçılar həmçinin hər brend üçün sabit endirmə kvotası tətbiq etməmiş və bununla daha az əlaqəli nəticələri yalnız sayı tamamlamaq üçün məlumat dəstinə əlavə etməməyə çalışmışlar.
Google və Yahoo ölçmələri
Əsas GenderScore Google Images nəticələrindən əldə edilmişdir. Yahoo Image Search isə Bing infrastrukturundan istifadə edən alternativ axtarış mühiti kimi işlədilmişdir. Yahoo-nun insan olan görüntüləri filtrləyə bilməsi daha çox insan müşahidəsi təmin etsə də, bunun brendlə zəif əlaqəli görüntüləri artıra biləcəyi qeyd edilir. Buna görə Yahoo ölçüsü GenderScore(Y) adı ilə əsasən möhkəmlik sınağı üçün istifadə edilmişdir.
Hər “brend + açar söz” birləşməsi üçün qadın kimi təsnif edilən şəxslərin sayı aşkar edilən ümumi şəxslərin sayına bölünmüş və dörd sorğudan alınan balların arifmetik ortası götürülmüşdür. Google əsaslı GenderScore-un nümunə üzrə orta və median dəyəri 0,29, standart sapması 0,09-dur. Yahoo əsaslı GenderScore(Y) üçün orta və median 0,35, standart sapma 0,12-dir.
Mənbədə verilən izahlı nümunələrdən Estée Lauder təxminən 0,65 GenderScore ilə yuxarı ucdadır, Caterpillar isə təxminən 0,25 bal alır. Tədqiqatçılar bu fərqi şirkətin məhsulunun və ya sektorunun “genderi” kimi deyil, axtarış nəticələrində görünən insanların və vizual kontekstlərin fərqlənməsi kimi şərh edirlər.
GenderScore-un mühüm məhdudiyyəti
GenderScore nümunə dövrünün sonunda hesablanmış və 2008-2021 dövrü boyunca zamanla dəyişməyən şirkət xüsusiyyəti kimi istifadə edilmişdir. Buna görə bir brendin vizual kommunikasiyasının dövr ərzində daha qadınsı və ya daha kişisayağı təmsilə doğru dəyişib-dəyişmədiyini ölçə bilməz. Mənbə tədqiqat bunu açıq məhdudiyyət kimi müəyyən edir.
Fond məlumatlarının yaradılması
Fond nümunəsi Morningstar-dakı 10.074 ABŞ səhm investisiya fondundan başladılmış və CRSP Mutual Fund Holdings məlumatı ilə birləşdirilmişdir. Fondlar üçün Morningstar Ticker, SecId, FundId və CUSIP kimi pay sinfi səviyyəsində identifikatorlardan istifadə edilərək uyğunlaşdırma aparılmışdır.
Məlumatların təmizlənməsində orta ümumi xalis aktivlərin hesabat verilən səhm aktivləri ilə məqbul diapazonda olması, fondun orta aktiv sayının 10-dan çox olması, ümumi xalis aktivlərin 1 milyon ABŞ dollarından artıq olması şərtləri tətbiq edilmiş; fond-fondları və indeks fondları çıxarılmışdır. Bu mərhələ 2008-ci ilin ilk rübündən 2021-ci ilin son rübünədək uzanan 5.544 ABŞ səhm investisiya fondundan ibarət rüblük panel yaratmışdır.
Tədqiqat sualı fərdi menecerlərin səhm seçimi ilə bağlı olduğuna görə komanda tərəfindən idarə olunan fondlar sonradan xaric edilmişdir. Son tək-menecerli fond nümunəsi 2.402 fonddur. Nümunə dövrü ərzində 325 fond ən azı bir dövrdə qadın menecerlə, 2.221 fond isə ən azı bir dövrdə kişi menecerlə müşahidə edilmişdir; menecer dəyişikliklərinə görə eyni fond hər iki kateqoriyada sayıla bildiyindən bu iki sayın 2.402-yə cəmlənməsi məcburi deyil.
Menecerlərin genderi əvvəlcə Morningstar-dakı adlarla ABŞ Social Security Administration doğum adı statistikalarının uyğunlaşdırılması ilə müəyyən edilmişdir. Xarici və ya uniseks adlarda internet üzərindən əl ilə yoxlama aparılmış və menecerlərin %99,4-ü təsnif edilə bilmişdir.
Fond və səhm nəzarət dəyişənləri
Əsas modellər fond tərəfində ümumi xalis aktiv, rüblük fond gəliri və fond yaşı kimi dəyişənlərə nəzarət edir. Səhm tərəfində kapitalın gəlirliliyi, leverec, nağd aktiv nisbəti, satışlar, dividend gəlirliliyi, Tobin-in q göstəricisi, keçmiş gəlirlər, volatillik, beta və likvidlik kimi standart maliyyə xüsusiyyətlərindən istifadə olunur. Mühasibat və bazar dəyişənləri ifrat dəyərlərin təsirini azaltmaq üçün %1 və %99 sərhədlərində winsorize edilmişdir.
Rasional Diqqətsizlik Bu Tədqiqatda Nə Deməkdir?
Rasional diqqətsizlik burada fond menecerlərinin bütün şirkətlər haqqında məhdudiyyətsiz informasiya emal edə bilmədikləri üçün analitik diqqətlərini gözlənilən informasiya dəyərinə uyğun olaraq seçici şəkildə bölüşdürməsi deməkdir. Tədqiqatın təklif etdiyi mexanizmdə kişi menecerlərin qadınsı simvolik təmsilə malik şirkətlərə dair daha uzaq və ya daha mənfi əvvəlcədən gözləntiləri varsa, bu şirkətlər haqqında bahalı və davamlı məlumat toplamağın gözlənilən gəliri daha aşağı görünə bilər; nəticədə şirkət daha az izlənə və portfelə daxil olma ehtimalı azala bilər.
Bu yanaşma “rasional” sözünü davranışın doğru, ədalətli və ya optimal olduğunu söyləmək üçün istifadə etmir. Anlayış informasiya toplamağın xərc tələb etdiyi iqtisadi modeldə məhdud diqqətin necə bölüşdürüldüyünü təsvir edir. Tədqiqatın empirik vəzifəsi zehni diqqəti birbaşa müşahidə etmək əvəzinə bu mexanizmin əməliyyatlara, xəbərlərə və analitik siqnallarına reaksiyalarda buraxması gözlənilən izləri araşdırmaqdır.
Cherry-picking mühiti
Müəlliflər aktiv fond idarəçiliyini çox böyük səhm kainatından az sayda yüksək keyfiyyətli investisiya fürsəti seçməyə çalışan “cherry-picking” mühiti kimi nəzərdən keçirirlər. Belə mühitdə bir qrupun ex ante yüksək keyfiyyət ehtimalının aşağı olduğuna dair əvvəlcədən inam, həmin qrup haqqında əlavə informasiya toplamağın gözlənilən marjinal faydasını azalda bilər. Bu halda hədəf yalnız aşağı qiymətləndirilmir; onu yenidən qiymətləndirməyə imkan verə biləcək yeni məlumatların toplanması da azalır.
Tədqiqatın dediyi və demədiyi
Tədqiqatın birbaşa dəstəklədiyi: kişi menecerlərin idarə etdiyi aktiv fondlarda yüksək GenderScore səhmlərinin portfeldə daha aşağı təmsili; qadın menecerlərdə bunun əks istiqamətli simmetrik formasının olmaması; menecer dəyişikliyindən sonra portfel tərkibinin eyni istiqamətdə hərəkət etməsi; yüksək GenderScore səhmlərində kişi menecerlərin daha aşağı əməliyyat aktivliyi və ümumi xəbər axınına daha zəif reaksiya göstərməsi; aydın analitik tövsiyəsi siqnalları gəldikdə genderlər arasındakı reaksiya fərqinin aradan qalxmasıdır.
Tədqiqatın birbaşa dəstəkləmədiyi: bütün kişi fond menecerlərinin şüurlu şəkildə qadınsı brendlərə qarşı qərəzli olduğu, şirkətlərin obyektiv olaraq “qadın” və ya “kişi” olduğu, GenderScore-un şirkət keyfiyyətini ölçdüyü, nəticənin bütün investor növlərinə və bütün ölkələrə avtomatik ümumiləşdirilə biləcəyi və ya müşahidə olunan əlaqəyə yalnız menecer genderinin səbəb olduğu iddialarıdır.
Tədqiqatın Metodu və Nəticələri
Əsas panel reqressiyası
Əsas təhlil fondun müəyyən bir səhmi müəyyən bir rübdə portfelində saxlayıb-saxlamadığını izah edən panel OLS modelidir. Müşahidə vahidi fond-səhm-rüb səviyyəsindədir:
\[ Holding_{i,j,t} = \beta_1 FemaleManager_{i,t} + \beta_2 GenderScore_j + \beta_3(FemaleManager_{i,t}\times GenderScore_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Burada \(Holding_{i,j,t}\), fond \(i\)-nin \(t\) rübündə səhm \(j\)-ni saxladığı halda 1 olan ikili dəyişəndir. \(FemaleManager_{i,t}\) fondun qadın menecer tərəfindən idarə olunduğunu, \(GenderScore_j\) şirkətin simvolik gender təmsili ölçüsünü göstərir. \(X_{i,t}\) zamandan asılı fond nəzarətlərini, \(Z_{j,t}\) səhm nəzarətlərini; \(f_i\), \(f_t\) və \(f_z\) müvafiq olaraq fond, il-rüb və sektor sabit təsirlərini təmsil edir. Standart xətalar fond-səhm və il-rüb səviyyələrində ikiqat klasterləşdirilmişdir.
Əsas əmsallar
| Dəyişən | Təxmin | Statistik vəziyyət | Şərh |
|---|---|---|---|
| GenderScore | -0,0293 | %1 səviyyəsində əhəmiyyətli | Kişi tərəfindən idarə olunan fondlarda GenderScore yüksəldikcə səhmin portfeldə saxlanma ehtimalı azalır. |
| FemaleManager × GenderScore | +0,0531 | %1 səviyyəsində əhəmiyyətli | GenderScore ilə portfel təmsili arasındakı meyl qadın menecerlərdə kişi menecerlərdən əhəmiyyətli dərəcədə yüksəkdir. |
| GenderScoreAbove75 | -0,0080 | %1 səviyyəsində əhəmiyyətli | GenderScore-un yuxarı kvartilindəki səhmlər kişi tərəfindən idarə olunan fondlarda təxminən 80 baza bəndi daha aşağı ehtimalla saxlanılır. |
| FemaleManager × GenderScoreAbove75 | +0,0094 | %1 səviyyəsində əhəmiyyətli | Qadın menecerlər yuxarı GenderScore qrupunda kişi idarəçiliyində yaranan aşağı təmsili böyük ölçüdə tarazlaşdırırlar. |
| GenderScoreBelow25 | +0,0013 | Əhəmiyyətli deyil | Qadın menecerlərin aşağı GenderScore səhmlərindən sistematik şəkildə yayındığına dair sübut yoxdur. |
| MaleManager × GenderScoreBelow25 | +0,0063 | %10 səviyyəsində marjinal | Kişi menecerlərin ən aşağı GenderScore səhmlərinə üstünlük verdiyinə dair sübut əsas qadınsı-səhm təsirindən daha zəifdir. |
Əsas reqressiya 4.909.760 fond-səhm-rüb müşahidəsinə əsaslanır və modelin hesabat verilən \(R^2\) dəyəri təxminən 0,157-dir.
26 baza bəndlik təsirin şərhi
GenderScore-un standart sapması 0,09-dur. Kişi menecerlər üçün təxmin edilən \(-0,0293\) meyl ilə birlikdə qiymətləndirildikdə:
\[ 0.09\times(-0.0293)\approx -0.00264. \]
Bu təxminən \(-0,0026\), yəni 26 baza bəndlik səhm saxlama ehtimalı azalmasıdır. Fondun müəyyən bir səhmi müəyyən bir rübdə saxlama ehtimalının təxminən %8 olduğu nümunədə bu böyüklük nisbi olaraq %3-dən çox azalmaya uyğun gəlir.
Qadın və Kişi Fond Menecerlərində Asimmetriya Necə Şərh Edilməlidir?
Nəticələr “qadın menecerlər qadınsı brendlərə üstünlük verir” şəklində sadə gender uyğunluğu göstərmir. Kişi menecerlərdə yüksək GenderScore ilə daha aşağı portfel təmsili arasında güclü mənfi əlaqə olduğu halda, qadın menecerlərin ümumi GenderScore təsiri statistik olaraq sıfırdan fərqləndirilə bilmir və qadın menecerlər aşağı GenderScore səhmlərindən də yayınmırlar; buna görə əsas asimmetriya qadın menecerlərin öz genderləri ilə uyğun gələn səhmlərə yönəlməsindən çox, kişi menecerlərin yüksək GenderScore səhmlərini daha aşağı təmsil etməsindən qaynaqlanır.
Portfel çəkisi ilə möhkəmlik yoxlaması
Tədqiqatçılar yalnız “səhm var/yox” göstəricisinin nəticəni yönləndirib-yönləndirmədiyini yoxlamaq üçün asılı dəyişəni portfel çəkisi ilə əvəz etmişlər. GenderScore kişi menecerlər üçün portfel çəkisində də mənfi və əhəmiyyətlidir; qadın menecer qarşılıqlı təsiri isə müsbətdir. Beləliklə, nəticə yalnız səhmi ilk dəfə portfelə daxil etmə qərarından qaynaqlanmır.
Brend dəyəri, CEO genderi, ESG və reklam xərcləri
Dörd əlavə möhkəmlik modeli GenderScore nəticəsinin başqa şirkət xüsusiyyətlərinin əksi olub-olmadığını araşdırır. Müvafiq olaraq qlobal brend reytinqindəki yer, qadın CEO göstəricisi, ESG balı və reklam xərcləri modelə əlavə edilmişdir. Dörd modelin hamısında GenderScore-un kişi menecerlər üçün mənfi, FemaleManager × GenderScore qarşılıqlı təsirinin isə müsbət və yüksək səviyyədə əhəmiyyətli qalması əsas əlaqənin bu dəyişənlərlə izah olunmadığını göstərir.
| Əlavə nəzarət | GenderScore əmsalı | FemaleManager × GenderScore |
|---|---|---|
| Brend dəyəri | -0,0296 | +0,0536 |
| CEO genderi | -0,0242 | +0,0539 |
| ESG balı | -0,0356 | +0,0573 |
| Reklam xərcləri | -0,0371 | +0,0580 |
Fond daxilində menecer dəyişiklikləri
Kəsik nəticələrin sabit fond mədəniyyəti, investisiya fəlsəfəsi və ya müştəri bazası kimi müşahidə olunmayan amillərdən qaynaqlanması ehtimalını azaltmaq üçün tədqiqatçılar eyni fond daxilində menecer genderi dəyişikliklərini araşdırmışlar. Nümunədə qadın menecerdən kişi menecerə 87, kişi menecerdən qadın menecerə 86 keçid vardır.
Kişidən qadına menecer dəyişikliyini nümunələyən mənbə modeli belə qurulmuşdur:
\[ Holding_{i,j,t} = \beta_1 MtF_{i,t-1} + \beta_2 GenderScoreAbove75_j + \beta_3(MtF_{i,t-1}\times GenderScoreAbove75_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Mənbədaxili notasiya qeydi: Tənlik (2)-nin yığımında \(MtF_{i,t-1}\) yazıldığı halda, sonrakı mətn keçid göstəricisini menecer dəyişikliyindən sonrakı rüblər üçün \(MtF_{i,t}\) kimi müəyyən edir. Bu notasiya fərqi mənbədə olduğu kimi burada görünən saxlanmışdır.
Qadın menecer kişi menecerin yerini aldıqda yüksək GenderScore səhmlərinin portfeldə olma ehtimalı artır. Menecer dəyişikliyi qadın menecerdən kişi menecerə olduqda yüksək GenderScore səhmlərinə məruz qalma əhəmiyyətli dərəcədə azalır. Aşağı GenderScore, yəni mənbənin qısaldılmış terminologiyasında “kişisayağı” səhmlərdə eyni dərəcədə sistematik dəyişiklik müşahidə edilmir.
Menecer Dəyişikliyi Nəticələri Səbəbiyyəti Sübut Edirmi?
Xeyr. Fond-daxili menecer dəyişiklikləri fondun bir çox institusional xüsusiyyətini sabit saxlayaraq identifikasiyanı gücləndirsə də, tədqiqat yalnız 86 kişidən qadına və 87 qadından kişiyə keçid müşahidə edir və yeni menecerin təyin edilməsinin tam ekzogen olmadığını açıq şəkildə qəbul edir. Buna görə nəticələr menecer genderinin portfel tərkibinə sistematik töhfə verdiyi şərhini gücləndirir, lakin randomizə olunmuş təcrübə səviyyəsində qəti səbəbiyyət sübutu yaratmır.
Əməliyyat aktivliyi: diqqətin davranış izi
Diqqət birbaşa müşahidə olunmadığı üçün tədqiqat aktiv portfel əməliyyatlarını davranış üzrə proksi dəyişən kimi istifadə edir. Mənbə Əlavə A1-də bir səhmin aktiv əməliyyat miqdarını faktiki portfel çəkisi ilə heç bir əməliyyat aparılmadığı halda yaranacaq müqayisə çəkisinin fərqi kimi müəyyən edir:
\[ trade_{j,t}=w_{j,t}-w^{BM}_{j,t}. \]
Əməliyyat aparılmadığı halda benchmark çəkisi isə:
\[ w^{BM}_{j,t} = \frac{w_{j,t-1}(1+r^{exdiv}_{j,t})}{1+r_{i,t}}. \]
Burada \(w_{j,t}\) səhmin faktiki fond çəkisi, \(w_{j,t-1}\) əvvəlki dövr çəkisi, \(r^{exdiv}_{j,t}\) dividend xaric səhm gəliri və \(r_{i,t}\) fond gəliridir. Müsbət \(trade_{j,t}\) aktiv xalis alışa, mənfi dəyər isə aktiv satış istiqamətində dəyişməyə uyğun gəlir.
Mənbə nümunəsində bir səhm əvvəlki dövrdə fondun %3-ni təşkil edir, dividend xaric %10 gəlir verir və fond bütövlükdə %20 yüksəlirsə, heç bir əməliyyat aparılmadıqda səhmin benchmark çəkisi %2,75 olur. Faktiki çəki %3,25 olarsa aktiv əməliyyat ölçüsü %0,50-dir.
Tədqiqatçılar kiçik mexaniki dəyişiklikləri aktiv əməliyyat kimi şərh etməmək üçün \(trade\) paylanmasının yuxarı və aşağı quyruqlarından istifadə etmişlər. Buy(25) və Buy(10) ən yüksək %25 və %10-luq aktiv dəyişiklikləri; Sell(25) və Sell(10) isə ən aşağı %25 və %10-luq dəyişiklikləri göstərən ikili dəyişənlərdir.
| Buy(25) | Buy(10) | Sell(25) | Sell(10) | |
|---|---|---|---|---|
| GenderScore | -0,0137 | -0,0065 | -0,0136 | -0,0081 |
| FemaleManager × GenderScore | +0,0122 | +0,0048 | +0,0175 | +0,0057 |
Dörd GenderScore əmsalının hamısı mənfidir və %1 səviyyəsində əhəmiyyətlidir. Buna qarşılıq qadın menecer qarşılıqlı təsirləri müsbətdir. Mənbənin şərhinə görə, kişi menecerlərin yüksək GenderScore səhmlərində yalnız statik portfel payı deyil, aktiv alqı-satqı qarşılıqlı təsiri də daha aşağıdır.
Ümumi xəbər axınına reaksiya
İkinci mexanizm testi firmaya xas xəbərlərdən istifadə edir. RavenPack məlumatlarından yalnız firmanın xəbərin əsas mövzusu olduğu, relevance score dəyəri 100 olan xəbərlər götürülmüşdür. Hər səhm-rüb üçün cari xəbər həcmi əvvəlki 12 rübün ortalaması ilə müqayisə edilərək standartlaşdırılmış və paylanmanın yuxarı onda birindəki dövrlər AbnNews kimi işarələnmişdir.
Xüsusilə alış tərəfində FemaleManager × GenderScore × AbnNews qarşılıqlı təsirinin müsbət olması, qeyri-adi yüksək firma xəbər axını gəldikdə qadın menecerlərin yüksək GenderScore səhmlərində əməliyyat aktivliyinin artdığını göstərir. Kişi menecerlərdə eyni xəbər axınının oxşar əlavə əməliyyat reaksiyası yaratmaması tədqiqatçılar tərəfindən bahalı və davamlı informasiya taramasının yüksək GenderScore şirkətlərində daha az aparılması ilə uyğun hesab edilir.
Analitik tövsiyələri niyə fərqli testdir?
Ümumi xəbər axını fasiləsiz tarama və şərh tələb etdiyi halda, analitik “buy/sell” tövsiyəsi dəyişiklikləri əvvəlcədən emal olunmuş, aydın və informasiya əldəetmə xərci aşağı olan siqnallar kimi qəbul edilir. Müsbət tövsiyə payı mənbədə:
\[ BuyShare_{j,t} = \frac{\#Buy\ recommendations_{j,t}} {\#Total\ recommendations_{j,t}} \]
şəklində müəyyən edilir və dəyişiklik:
\[ RecChange_{j,t}=BuyShare_{j,t}-BuyShare_{j,t-1} \]
kimi hesablanır. Satış tövsiyələri üçün paralel ölçü istifadə olunur. Səs-küyü azaltmaq üçün üçdən az analitikin töhfə verdiyi firma-rüblər çıxarılmışdır.
FemaleManager × GenderScore × RecChange üçlü qarşılıqlı təsirləri statistik baxımdan əhəmiyyətli deyil. Başqa sözlə, analitiklərin aydın yüksəltmə və ya endirmə siqnalı gəldikdə yüksək GenderScore səhmlərinə kişi və qadın menecerlərin reaksiyaları sistematik şəkildə fərqlənmir. Mənbə bunu rasional diqqətsizlik şərhinin mərkəzi nəticəsi hesab edir: problem, səhm haqqında açıq və aşağı xərcli informasiya gəldikdə onu qiymətləndirə bilməmək deyil, həmin səhmə çatmaq üçün lazım olan fasiləsiz məlumat toplama səylərinin başlanğıcda daha az ayrılmasıdır.
Əməliyyat performansı informasiya çatışmazlığını dəstəkləyirmi?
Tədqiqatçılar kişi menecerlərin yüksək GenderScore şirkətləri haqqında həqiqətən daha az informasiyaya və ya daha aşağı analiz bacarığına malik olub-olmadığını yoxlamaq üçün əməliyyatlardan sonrakı CAPM-düzəlişli anomal gəlirləri araşdırmışlar. Bir rübdən dörd rübədək fərqli üfüqlərdə alış və satışlar ayrılıqda təhlil edilmişdir.
FemaleManager × GenderScore qarşılıqlı təsiri bu performans modellərində sistematik şəkildə əhəmiyyətli deyil. Ən uzun satış üfüqündə GenderScore-un özü üçün mülayim mənfi nəticə görülsə də, bu təsir menecer genderinə xas deyil. Buna görə məlumatlar kişi menecerlərin yüksək GenderScore səhmlərində əməliyyat etdikdə qadın menecerlərdən sistematik olaraq daha pis performans göstərməsi tezisini dəstəkləmir.
İstehlakçı tanışlığı izahının sınanması
Alternativ izahlardan biri kişi menecerlərin müəyyən məhsul və xidmətlərlə daha az şəxsi təcrübəyə malik olduqları üçün yüksək GenderScore şirkətlərinə daha az üstünlük vermələri ola bilər. Tədqiqat bu ehtimalı iki istiqamətdə sınayır. Birincisi, qadın menecerlərdə aşağı GenderScore səhmlərinə qarşı simmetrik yayınmanın olmaması sırf tanışlıq izahı ilə uyğun deyil. İkincisi, 135 şirkət B2B və B2C qruplarına ayrılmışdır.
Əlavə A2-dəki B2B/B2C təsnifatı üçün eyni standartlaşdırılmış sorğu 135 şirkət üzrə müstəqil şəkildə ChatGPT, Claude və Perplexity modellərinə verilmişdir. Hər model şirkəti B2B, B2C və ya B2B/B2C kimi təsnif etmiş, ən azı üç modeldən ikisinin B2B dediyi şirkətlər B2B göstəricisində 1 kimi kodlanmışdır.
Əgər nəticə əsasən istehlakçı tanışlığından qaynaqlansaydı, kişi menecerlərin GenderScore meylinin istehlak məhsul və xidmətlərinin daha qabarıq olduğu B2C şirkətlərində daha güclü, B2B şirkətlərində isə nəzərəçarpacaq dərəcədə zəif olması gözlənərdi. Şəkil 8-dəki marjinal təsirlər arasında belə statistik fərq aşkar edilməmişdir. Bu test tanışlığın heç bir rol oynamadığını qəti şəkildə sübut etmir, lakin əsas əlaqənin yalnız istehlakçı təcrübəsi ilə izah edilməsini çətinləşdirir.
Alternativ GenderScore və hədd yoxlamaları
Əsas ölçmə Google Images-a əsaslandığı üçün eyni təhlil Yahoo Image Search üzərindən yaradılan GenderScore(Y) ilə təkrar edilmişdir. Əsas nəticə dəyişməmişdir. Həmçinin “qadınsı təmsil” üçün yalnız yuxarı kvartildən istifadə etmək əvəzinə yuxarı üçdəbirlik və yuxarı onda birlik kəsimlər kimi alternativ hədlər də sınaqdan keçirilmiş və kişi menecerlərin yüksək GenderScore səhmlərini daha aşağı ehtimalla saxlaması nəticəsi qorunmuşdur.
Tədqiqatın güclü tərəfləri
- Şirkət-səviyyəli simvolik gender təmsilini klassik sektor və ya menecer genderi dəyişənlərindən fərqli vizual məlumat mənbəyi ilə ölçür.
- 300.000-dən çox görüntü və iki fərqli axtarış mühərrikinin istifadəsi ölçmənin tək sorğudan asılılığını azaldır.
- Əsas portfel nəticəsi yalnız ikili səhm saxlama göstəricisi ilə deyil, portfel çəkiləri ilə də sınanır.
- Fond, sektor və il-rüb sabit təsirləri ilə geniş maliyyə nəzarət dəstindən istifadə edilir.
- Brend dəyəri, CEO genderi, ESG və reklam xərcləri ayrıca qarışdırıcı amillər kimi sınanır.
- Əsas korrelyasiyadan əlavə fond-daxili menecer dəyişikliyi, aktiv əməliyyat, ümumi xəbər, analitik tövsiyəsi və əməliyyat performansı kimi müxtəlif davranış testləri eyni mexanizm şərhinin hissələrini sınayır.
- B2B/B2C ayrımı istehlakçı tanışlığı izahını ayrıca sınaqdan keçirir.
Əsas məhdudiyyətlər
- Tədqiqat resenziyadan keçməmiş preprintdir.
- GenderScore nümunə dövrünün sonunda ölçülmüş və zaman ərzində sabit qəbul edilmişdir.
- Vizual ölçmə 135 böyük brend-şirkət uyğunluğu ilə məhduddur.
- Əsas investisiya nümunəsi tək menecerli ABŞ aktiv investisiya fondlarıdır; komanda tərəfindən idarə olunan fondlara, passiv fondlara və ya digər investor qruplarına birbaşa ümumiləşdirilə bilməz.
- Menecer genderi dəyişiklikləri nisbətən azdır: 86 kişidən qadına və 87 qadından kişiyə keçid vardır.
- Menecer təyinatları ekzogen deyil; buna görə fond-daxili təhlil səbəbiyyət iddiasını gücləndirsə də onu tam müəyyən etmir.
- Diqqət birbaşa ölçülmür; əməliyyat aktivliyi və informasiya siqnallarına reaksiya diqqət üçün davranış üzrə proksi dəyişənlərdir.
- “Qadınsı” və “kişisayağı” terminləri şirkətlərin təbii və ya dəyişməz xüsusiyyətləri deyil, tədqiqatın istifadə etdiyi vizual simvolik təmsilin qısa adlarıdır.
- B2B/B2C göstəricisinin yaradılmasında üç böyük dil modelinin çoxluq qərarından istifadə edilmişdir; bu təsnifat əsas GenderScore ölçüsündən ayrı köməkçi möhkəmlik testidir.
Elmi nəticə
Mənbə tədqiqatın məlumatları peşəkar investisiya menecerlərinin portfel seçimlərinin yalnız şirkətlərin maliyyə əsasları ilə deyil, şirkətlərin ictimai olaraq necə simvollaşdırıldığı ilə də əlaqəli ola biləcəyini göstərir. Kişi fond menecerlərinin yüksək GenderScore şirkətlərini portfellərində daha aşağı payla saxlaması, portfel çəkilərində də eyni istiqamətdə nəticə alınması və menecer dəyişikliklərindən sonra məruz qalmanın gözlənilən istiqamətdə hərəkət etməsi əsas empirik nümunəni təşkil edir.
Mexanizm testləri bu nümunənin yalnız “bu şirkətləri qiymətləndirə bilmirlər” izahına uyğun olmadığını göstərir. Kişi menecerlər yüksək GenderScore səhmlərində daha az əməliyyat aparır və davamlı firma xəbər axınına daha zəif reaksiya verir; lakin əməliyyat xərci aşağı, aydınlığı yüksək analitik siqnallarına qadın menecerlər qədər reaksiya göstərə bilirlər. Əməliyyat etdikdə sistematik performans çatışmazlığının olmaması da həqiqi informasiya emalı bacarığı çatışmazlığı izahını dəstəkləmir.
Buna görə mənbə tədqiqatın üstün tutduğu şərh simvolik firma kimliyi → əvvəlcədən qiymətləndirmə → informasiya əldə etməyə ayrılan diqqət → portfel məruz qalması zənciri üzərindən işləyən diqqət bölgüsü mexanizmidir. Lakin tədqiqat bu zehni zənciri birbaşa müşahidə etmir və menecer təyinatlarında tam ekzogenlik təmin etmir. Nəticələr güclü və çoxsaylı möhkəmlik testləri ilə dəstəklənən empirik nümunə təqdim edir, lakin bu nümunə randomizə edilmiş səbəbiyyət təcrübəsi kimi şərh edilməməlidir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Beyond the Ticker: Gendered Firm Imagery and Fund Manager Investment Decisions.
Müəlliflər: Emanuele Bajo; Nicoletta Marinelli; Giorgia Simion; Otto Randl.
Qurumlar: University of Bologna - Department of Management; University of Macerata - Department of Economics and Law; Vienna University of Economics and Business / Vienna Graduate School of Finance; Vienna University of Economics and Business.
Platforma: SSRN.
Mənbə növü: Tədqiqat preprinti / işçi məqalə.
Nəşr statusu: Yüklənmiş PDF açıq şəkildə “This preprint research paper has not been peer reviewed” ifadəsini daşıyır; tədqiqat resenziyadan keçmiş yekun jurnal məqaləsi kimi təqdim edilməməlidir.
SSRN təqdimetmə tarixi: 7 Oktyabr 2026.
DOI: 10.2139/ssrn.7576652.
SSRN qeydiyyat nömrəsi: 7576652.
Əsas məlumat mənbələri: Morningstar, CRSP Mutual Fund Holdings, CRSP, Compustat North America, Google Images, Yahoo Image Search/Bing, DeepFace, RavenPack, I/B/E/S, Brand Finance, ExecuComp və Refinitiv Eikon. Mənbə tədqiqatın müvafiq alt təhlillərində bu məlumat mənbələrinin müxtəlif alt çoxluqlarından istifadə edilmişdir.
Əsas nümunə dövrü: 2008-2021.
Əsas təhlil vahidi: Fond-səhm-rüb.
Son brend/şirkət nümunəsi: 135 şirkət.
Tək menecerli fond nümunəsi: 2.402 fond.
Əsas reqressiya müşahidələrinin sayı: 4.909.760 fond-səhm-rüb müşahidəsi.
Əsas metod: Şirkətlərin ictimai brend vizuallarından kompüter görməsi ilə GenderScore yaradılması; balların aktiv investisiya fondu portfelləri ilə uyğunlaşdırılması; fond, sektor və zaman sabit təsirli panel OLS modelləri; portfel çəkisi üzrə möhkəmlik testləri; fond-daxili menecer dəyişiklikləri; aktiv əməliyyat ölçüsü; anomal xəbər həcmi; analitik tövsiyəsi dəyişiklikləri; əməliyyatdan sonrakı risk-düzəlişli performans və B2B/B2C alt nümunə təhlilləri.
Əsas metodoloji məhdudiyyət: Tədqiqat müşahidə xarakterli maliyyə panelidir. Menecer dəyişiklikləri tam ekzogen deyil və GenderScore zamanla dəyişməyən ölçü kimi tətbiq edilmişdir. Buna görə nəticələr simvolik brend təmsili, menecer genderi, diqqət bölgüsü və portfel seçimi arasında sistematik əlaqələr göstərsə də, tam eksperimental səbəbiyyət sübutu deyil.
Mənbədaxili notasiya xəbərdarlığı: Menecer dəyişikliyi Tənlik (2)-nin yığımındakı \(MtF_{i,t-1}\) ifadəsi ilə dərhal sonrakı izahdakı \(MtF_{i,t}\) tərifi arasında indeks fərqi vardır. Verianla mətni bu fərqi səssizcə düzəltməmişdir.
Lisenziya/müəllif hüquqları qeydi: Yüklənmiş PDF-də açıq Creative Commons lisenziyası göstərilmir. Buna görə orijinal mənbə fiqurlarını və ya axtarış mühərriklərindən toplanmış üçüncü tərəf görüntülərini eynilə yenidən yayımlamaq əvəzinə, elmi əlaqələrin və ədədi nəticələrin Verianla üçün orijinal qrafik və sxemlərlə yenidən ifadə edilməsi üstün tutulmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib