


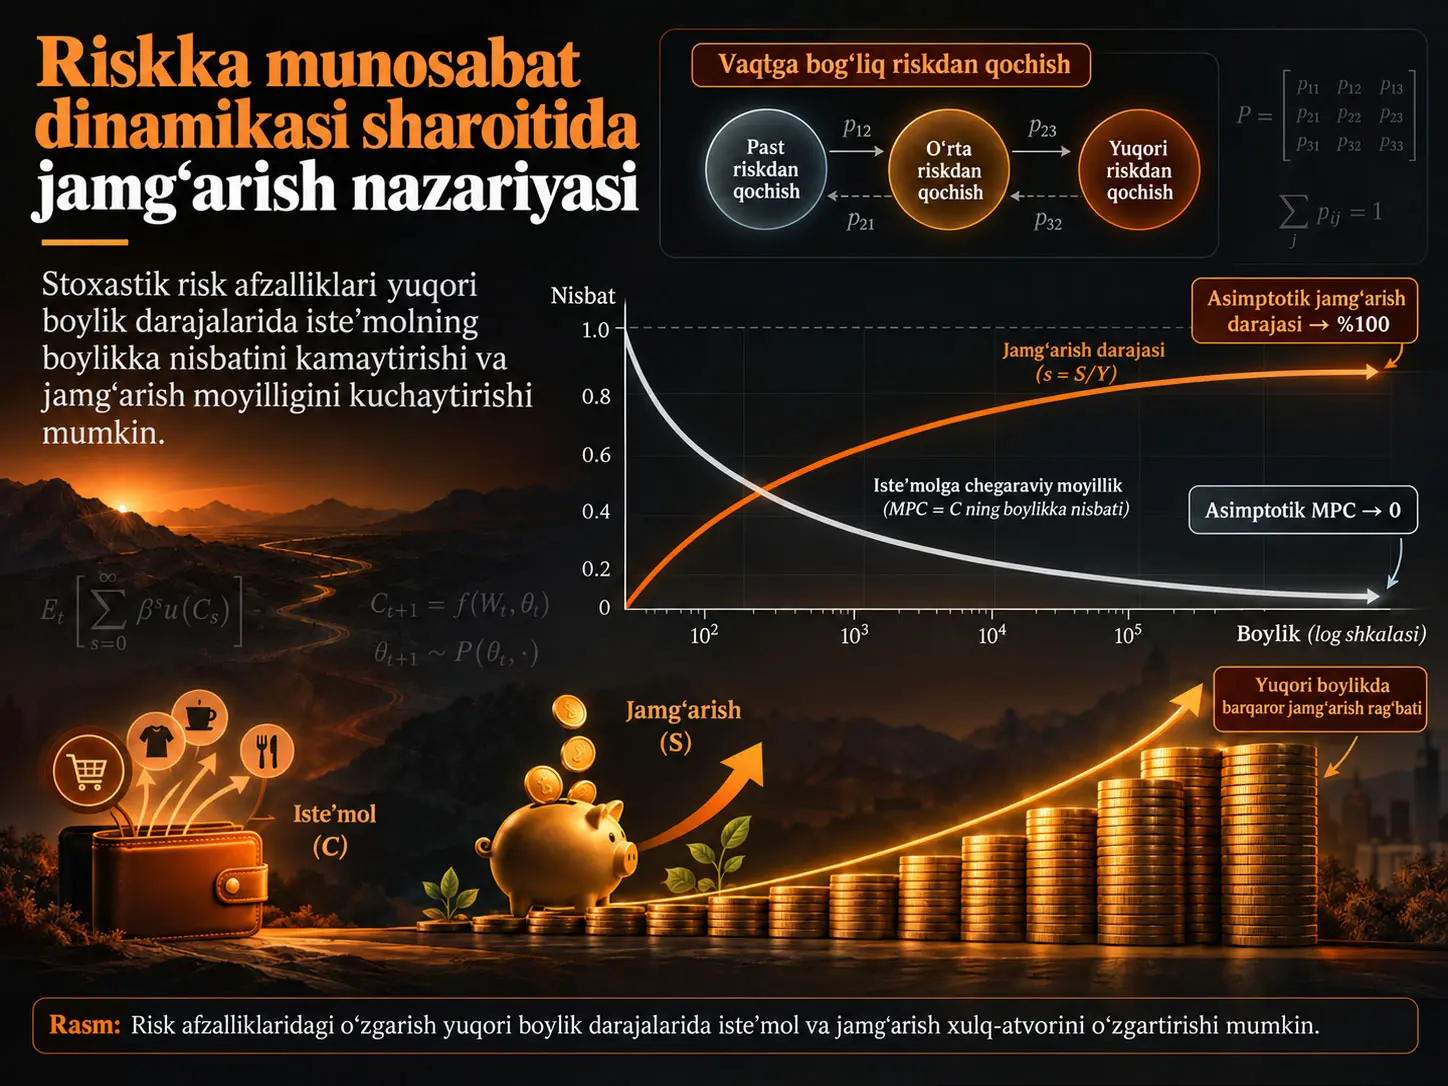
Riskka munosabat dinamikasi iqtisodiy qaror qabul qiluvchining riskdan qochish darajasi vaqt davomida oʻzgarmas boʻlib qolmasdan, holatlar oʻrtasida oʻzgarishi mumkinligini ifodalovchi afzallik tuzilmasidir. Qingyin Ma, Xinxi Song va Alexis Akira Toda ishlab chiqqan tadqiqot ushbu oʻzgaruvchan risk afzalliklarini dinamik optimal jamgʻarish modeliga joylashtirib, ayniqsa yuqori boylik darajalaridagi iste’mol va jamgʻarish xatti-harakatlarini oʻrganadi. Asosiy natija shunday: agar shaxsning kelgusi davrda bugungidan riskdan kamroq qochadigan holatga oʻtish ehtimoli musbat boʻlsa, boylikning bir qismini kelajakka oʻtkazish qiymati yuqori boylik darajalarida ham yoʻqolmasligi mumkin. Model belgilagan sharoitlarda bu mexanizm boylik cheksizlikka intilganda asimptotik marjinal iste’molga moyillikni nolga, boylikning musbat daromadliligi sharoitida esa asimptotik jamgʻarish nisbatini %100 ga olib boradi.
Tadqiqotning yangiligi yuqori jamgʻarishni faqat daromad noaniqligi, investitsiya daromadliligi riski yoki diskont omili kabi klassik resurs risklari orqali izohlash oʻrniga risk afzalligining oʻzi vaqt davomida oʻzgarishini mustaqil dinamik mexanizm sifatida koʻrib chiqishidadir. Klassik ehtiyotkorlik jamgʻarmasi mantiqida boylik oshgani sari kelajakdagi resurs tanqisligidan himoyalanish ehtiyoji susayishi mumkin. Bu yerdagi mexanizmda esa kelajakda riskdan kamroq qochadigan “kelajakdagi men” mavjud boylikni iste’molga aylantirishga koʻproq moyil boʻlishi mumkinligi bugungi boylikni kelajakka oʻtkazishga doimiy qiymat beradi.
Biroq tadqiqot natijasini amalda kuzatiladigan barcha boy uy xoʻjaliklari daromadlarining %100 ini jamgʻaradi, deb talqin qilish kerak emas. Natija boylikning \(w\to\infty\) limitidagi nazariy xatti-harakatini tavsiflaydi. Tadqiqotning miqdoriy qismi mexanizmni hisoblash misollari va holatga bogʻliq impuls-javob funksiyalari orqali koʻrsatadi; uy xoʻjaligi darajasida bevosita strukturaviy baholash yoki sababiy dala tajribasini oʻtkazmaydi.
Tadqiqot muammosi: yuqori boylikda jamgʻarish nega kamaymaydi?
Tadqiqotning boshlangʻich nuqtasi boy uy xoʻjaliklari daromadlarining kattaroq qismini jamgʻarishga va pastroq marjinal iste’molga moyillik koʻrsatishga moyil boʻlishidir. Standart toʻliq boʻlmagan bozor modellarida riskdan qochish koeffitsienti, diskont omili va boylik daromadliligi oʻzgarmas saqlansa, juda yuqori boylik darajalarida ehtiyotkorlik jamgʻarmasi motivi susayishi mumkin. Bunday holatda iste’mol daromaddan tezroq oʻsishi va asimptotik jamgʻarish nisbati manfiy boʻlishi mumkin. Mualliflar yechishga intilgan nazariy muammo kuzatiladigan barqaror yuqori jamgʻarish xatti-harakatini umumiyroq va kamroq cheklovchi sharoitlarda qanday izohlash mumkinligidir.
Avvalgi modellar kapital daromadliligi riskini yoki stoxastik diskont omilini tizimga qoʻshib bu boʻshliqni kamaytirishga uringan. Biroq nolga yaqinlashuvchi asimptotik MPC ni olish uchun daromadlilik, diskont va afzalliklar boʻyicha bir vaqtning oʻzida bajarilishi kerak boʻlgan ayrim shartlar paydo boʻlishi mumkin. Ushbu tadqiqot boshqa savolga e’tibor qaratadi: Riskdan qochish koeffitsientining oʻzi vaqt davomida oʻzgarsa nima boʻladi?
Riskka munosabat dinamikasi boy uy xoʻjaliklarining yuqori jamgʻarishini qanday izohlashi mumkin?
Modelda kelgusi davrda pastroq riskdan qochish darajasiga oʻtish ehtimoli musbat boʻlsa, kelajakdagi qaror qabul qiluvchi mavjud boylikni iste’molga aylantirishga bugungi qaror qabul qiluvchidan koʻproq moyil boʻlishi mumkin; shu sababli bugungi qaror qabul qiluvchi yuqori boylik darajalarida ham boylikni kelajakka oʻtkazishda davom etadi va ayrim sharoitlarda iste’molning boylikka nisbati asimptotik ravishda nolga yaqinlashadi.
Klassik ehtiyotkorlik jamgʻarmasidan farqi
Klassik ehtiyotkorlik jamgʻarmasi mexanizmi odatda kelajakda daromadning kamayishi, investitsiya daromadliligining salbiy boʻlishi yoki boshqa resurs shoki yuz berishi ehtimoliga tayanadi. Ushbu risklar sabab bugungi iste’mol kamaytiriladi va boylik bufer sifatida ushlab turiladi. Ammo boylik juda kattalashganda resurs tanqisligi tahdidi nisbatan oʻz ahamiyatini yoʻqotishi mumkin.
Risk afzalligi dinamikasi esa boshqacha. Bu yerda hal qiluvchi omil faqat kelajakda qancha resurs boʻlishi emas, balki kelajakda ayni resurs qanchalik qadrli deb baholanishidir. Agar kelajakda pastroq riskdan qochish holatiga oʻtish mumkin boʻlsa, boylik oʻsha kelajakdagi holatda yuqoriroq iste’mol qiymatiga ega boʻlishi mumkin. Shuning uchun boylikni bugundan kelajakka oʻtkazish faqat “yomon kun uchun pul ajratish” xatti-harakati emas; u turli risk afzalliklari oʻrtasida iste’molni vaqt boʻyicha qayta taqsimlash muammosidir.
Asimptotik MPC ning nolga yaqinlashishi nimani anglatadi?
Ushbu tadqiqotda nol asimptotik MPC boylik \(w\) juda kattalashganda optimal iste’mol funksiyasining boylikka nisbati \(c^*(w,z)/w\to0\) boʻlishini anglatadi; demak, bu natija kuzatilgan bir davrlik MPC bahosi emas, balki optimal siyosatning cheksiz-boylik limitidagi matematik xatti-harakatidir.
Optimal jamgʻarish muammosining asosiy tuzilishi
Qaror qabul qiluvchi iste’mol va boylik yoʻlini kutilayotgan umrboʻyi naflilikni maksimum qiladigan tarzda tanlaydi. Manbada asosiy muammo quyidagicha berilgan:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
va byudjet cheklovi:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Bu yerda \(w_t\) boylikni, \(c_t\) iste’molni, \(R_t\) boylikning yalpi daromadliligini, \(Y_t\) moliyaviy boʻlmagan daromadni, \(\beta_t\) diskont omilini, \(Z_t\) esa iqtisodiy va afzallik holatlarini tashuvchi Markov holat oʻzgaruvchisini bildiradi.
Model diskont omili, daromadlilik va moliyaviy boʻlmagan daromadning bir xil holat oʻtishlari hamda innovatsiyalarga bogʻliq boʻlishiga ruxsat beradi:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Bu tuzilma muhim; chunki tadqiqot faqat risk afzalligi oʻzgaradigan nihoyatda tor modelni qurmaydi. Daromadlilik, daromad, diskont va afzallik holatlari umumiy stoxastik muhitning qismlari boʻlishi mumkin.
Naflilik funksiyasiga qoʻyilgan shartlar
Har bir \(z\) holati uchun naflilik funksiyasi iste’mol boʻyicha ikki marta differensiallanuvchi, oʻsuvchi va botiq deb qabul qilinadi:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Bu soʻnggi xususiyat iste’mol nolga yaqinlashganda marjinal naflilik juda kattalashishini ta’minlaydigan Inada tipidagi chegara xatti-harakatidir. Tadqiqot umrboʻyi naflilik har bir holatda oddiy haqiqiy son sifatida yaxshi aniqlangan boʻlishini majburiy talab qilmagani uchun Brockning overtaking mezonidan ham foydalanadi.
Birinchi tartibli optimallik va vaqt iteratsiyasi
Optimal iste’mol siyosati \(c(w,z)\) bugungi iste’molning marjinal nafliligini kelajakka oʻtkazilgan bir birlik boylikning kutilayotgan diskontlangan marjinal qiymati bilan taqqoslaydi. Qarz olish cheklovi ham hisobga olingan birinchi tartibli shart manbada quyidagicha ifodalanadi:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Mualliflar bu shartni vaqt-iteratsiya operatori \(T\) orqali tahlil qilib, optimal iste’mol funksiyasini ushbu operatorning qoʻzgʻalmas nuqtasi sifatida tavsiflaydilar.
Spektral shart va optimal siyosatning mavjudligi
Holatlar orasidagi bir davrlik oʻtish ehtimoli \(P(z,\hat z)\) boʻlsa, tadqiqot quyidagi matritsani aniqlaydi:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\) matritsaning spektral radiusini, ya’ni xos qiymatlarining mutlaq qiymatlari ichidagi eng kattasini bildiradi. Asosiy farazlardan biri:
\[ r(K(1))<1. \]
Mualliflar talqiniga koʻra, \(\ln r(K(1))\) diskontlangan oʻrtacha yalpi aktiv daromadliligining asimptotik oʻsish sur’ati bilan bogʻliq. \(r(K(1))<1\) sharti boylikning model ichida nazoratsiz portlab ketishining oldini oluvchi shart boʻlib, klassik oʻzgarmas parametrli \(\beta R<1\) shartidan umumiyroqdir.
Teorema 2.1 doirasida vaqt-iteratsiya operatori \(T\) mos siyosatlar fazosida yagona qoʻzgʻalmas nuqta \(c^*\) ga ega va har qanday mos boshlangʻich siyosatdan bajarilgan iteratsiyalar shu nuqtaga yaqinlashadi. Shu tariqa keyingi asimptotik natijalar quriladigan optimal iste’mol funksiyasi olinadi.
Iste’mol, jamgʻarish va boylik chegarasi
Tadqiqot optimal iste’mol va investitsiya/jamgʻarish miqdori \(i^*(w,z)=w-c^*(w,z)\) boylik bilan birga oshishini koʻrsatadi. Moliyaviy boʻlmagan daromad jarayoni koʻtarilganda optimal iste’mol ham nuqtaviy ravishda oshadi.
Bundan tashqari, har bir holat uchun boylik chegarasi mavjud. Boylik ushbu chegaradan past yoki unga teng boʻlganda qarz olish cheklovi bogʻlovchi boʻladi va qaror qabul qiluvchi mavjud boylikning barchasini iste’mol qiladi. Chegaradan yuqorida esa musbat jamgʻarish yuzaga keladi. Bu natija yuqori boylik xatti-harakatini oʻrganishda jamgʻarish rejimiga qachon oʻtilishini matematik tarzda ajratadi.
Ikki davrli intuitiv misol
Asosiy mexanizm dastlab riskdan qochishning ikki holatiga ega sodda model orqali koʻrsatiladi. Boshlangʻich holat yuqori riskdan qochish \(\gamma_H\), keyingi davr holati esa pastroq riskdan qochish \(\gamma_L\) boʻlsin va \(\gamma_L<\gamma_H\) boʻlsin. Birinchi davrning birinchi tartibli sharti:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Shundan optimal birinchi davr iste’moli uchun:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
chegarasi olinadi. \(\gamma_L/\gamma_H-1<0\) boʻlgani uchun:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Bu qisqa misol butun maqolaning asosiy intuitsiyasini koʻrsatadi: kelgusi davrda pastroq riskdan qochish holatiga oʻtish boylik oshgani sari yoʻqolib ketmaydigan kelajak-iste’mol qiymatini yaratishi mumkin.
Holatga bogʻliq CRRA afzalligi
Umumiy modelda nisbiy riskdan qochish koeffitsienti oʻzgarmas saqlanmaydi. Naflilik:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
koʻrinishidadir. Demak, \(\gamma(z)\) mavjud holatga qarab oʻzgaradigan nisbiy riskdan qochish koeffitsientidir.
Holat jarayoni \(Z_t=(\bar Z_t,\tilde Z_t)\) tarzida ajratiladi. \(\bar Z_t\) riskdan qochish holatini, \(\tilde Z_t\) esa boshqa holat oʻzgaruvchilarini tashiydi. Riskdan qochish darajalari:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
tarzida tartiblanadi. Shunday qilib, kichikroq indeks pastroq riskdan qochishni anglatadi.
Risk afzalligi oʻtishlari nega hal qiluvchi?
Joriy riskdan qochish holati \(\gamma_i\) boʻlganda pastroq \(\gamma_\ell\) holatiga oʻtish ehtimolining musbat boʻlishi optimal jamgʻarish siyosatidagi kritik chegarani belgilaydi. Teorema 3.1 ning asosiy holatida shunday pastga yoʻnalgan riskdan qochish oʻtishi mumkin boʻlsa va kelajakdagi diskontlangan daromadlilik nol boʻlmagan qiymatga ega boʻla olsa:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
natijasi kelib chiqadi.
Bu yerdagi “pastga yoʻnalgan” soʻzi iqtisodiy sharoitning yomonlashishini emas, \(\gamma\) ning kamayishini, ya’ni shaxsning kelajakda riskdan kamroq qochadigan holatga oʻtishini anglatadi.
Nega bu mexanizm klassik ehtiyotkorlik jamgʻarmasidan farq qiladi?
Klassik ehtiyotkorlik jamgʻarmasi kelajakda resurslar kamayishi riskiga qarshi boylikni ushlab tursa, ushbu tadqiqotdagi yangi mexanizm kelajakdagi afzallik holati oʻzgarishi sabab bir xil boylik kelajakda boshqa iste’mol qiymatiga ega boʻlishi mumkinligiga tayanadi; shu sababli boylik juda yuqori boʻlsa ham mexanizm yoʻqolishi shart emas.
Pastga yoʻnalgan oʻtish boʻlmasa nima boʻladi?
Tadqiqotning muhim jihatlaridan biri faqat nol MPC natijasini koʻrsatishi emas, balki pastga yoʻnalgan riskdan qochish oʻtishi boʻlmaganda turli asimptotik rejimlarni ham tavsiflashidir.
Riskdan qochish kelajakda albatta oshsa, model nimani bashorat qiladi?
Agar bir holatdan kelgusi davrda faqat yuqoriroq riskdan qochish holatlariga oʻtish mumkin boʻlsa va daromadlilik musbat pastki chegaraga ega boʻlsa, model asimptotik MPC birga yaqinlashishi va optimal iste’mol funksiyasi boylikka nisbatan botiqlik xususiyatini yoʻqotishi mumkinligini koʻrsatadi.
Teorema 3.3 da joriy holatdan teng yoki pastroq riskdan qochish holatiga oʻtish boʻlmagan qat’iy yuqoriga-oʻtish rejimida:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Bu holatda kelajakdagi “men” koʻproq riskdan qochadigan boʻlishi kutilgani uchun bugungi qaror qabul qiluvchining qoʻshimcha boylikni kelajakka oʻtkazish marjinal qiymati yuqori boylikda kamayadi. Natija nol MPC rejimining mutlaqo teskarisidir.
Tadqiqot ushbu sharoitlarda optimal iste’mol funksiyasi boylikka nisbatan botiq boʻla olmasligini ham koʻrsatadi. Bu klassik HARA/CRRA jamgʻarish adabiyotida keng tarqalgan iste’mol funksiyasi botiqligi intuitsiyasi oʻzgaruvchan risk afzalliklari ostida buzilishi mumkinligini anglatadi.
Riskdan qochish butunlay oʻzgarmas boʻlsa
Joriy riskdan qochish holati yutuvchi holat boʻlib, ya’ni \(\bar p_{ii}=1\) boʻlsa, risk afzalligi dinamikasining yangi mexanizmi ishlamay qoladi. Teorema 3.4 boʻyicha tegishli spektral radius sharti \(r(G_i)<1\) boʻlsa, asimptotik MPC noldan katta qiymatga yaqinlashadi:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Ushbu rejimda uzoq muddatli iste’mol xatti-harakati yana diskont, daromadlilik va joriy riskdan qochish darajasining oʻzaro ta’siriga bogʻliq boʻladi.
Nomukammal, ammo yuqoriga yoʻnalgan davomiylik
\(0<\bar p_{ii}<1\) boʻlgan, pastga yoʻnalgan riskdan qochish oʻtishlari mavjud boʻlmagan va daromadlilik hamda daromad musbat pastki chegaralarga ega boʻlgan oraliq rejimda ham tadqiqot musbat asimptotik MPC ni oladi. Teorema 3.5 bu natijani isbotlash uchun risk munosabatlari boʻyicha optimal iste’molning parametrik monotonligidan foydalanuvchi murakkabroq isbotni ishlab chiqadi.
Asimptotik jamgʻarish nisbati
Tadqiqot jamgʻarish nisbatini sof qiymatdagi oʻzgarishning kapital yoʻqotishlari chiqarib tashlangan jami daromadga nisbati sifatida belgilaydi. Tenglama (17) ga olib boruvchi ifoda:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
bu yerda:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Boylik cheksizlikka intilganda asimptotik MPC \(\bar c\) boʻlsin:
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Ushbu tenglama tadqiqot markazidagi bogʻlanishni bevosita koʻrsatadi. Agar yalpi daromadlilik \(R>1\) va \(\bar c=0\) boʻlsa:
\[ \bar s=1. \]
Ya’ni modelning asimptotik jamgʻarish nisbati %100 dir. Bu haqiqiy uy xoʻjaligi uchun qisqa yoki oʻrta muddatli kuzatiladigan jamgʻarish nisbati emasligi alohida ta’kidlanishi kerak; bu boylik cheksizlikka intilgandagi model limitidir.
Tadqiqot Usuli va Natijalari
Nazariy yechim strategiyasi
Tadqiqot avval umumiy dinamik jamgʻarish muammosida optimal siyosatning mavjudligi, yagonaligi va hisoblanish imkonini oʻrnatadi. Buning uchun mos iste’mol siyosatlaridan iborat funksiyalar fazosi aniqlanadi, marjinal naflilik farqiga asoslangan metrikadan foydalaniladi va vaqt-iteratsiya operatorining yagona qoʻzgʻalmas nuqtasiga yaqinlashishi koʻrsatiladi. Keyin holatga bogʻliq CRRA afzalligi qoʻllanib, riskdan qochish oʻtishlarining yuqori boylikdagi iste’mol nisbatiga ta’siri analitik tarzda oʻrganiladi.
| Risk afzalligi rejimi | Asosiy shart | Asimptotik MPC | Ilmiy talqin |
|---|---|---|---|
| Pastroq riskdan qochish holatiga oʻtish mumkin | Pastga yoʻnalgan oʻtish ehtimoli musbat va kelajakdagi diskontlangan daromadlilik musbat boʻlishi mumkin | \(0\) | Boylikni kelajakka oʻtkazish motivi yuqori boylikda ham davom etadi. |
| Umumlashtirilgan spektral chegara holati | \(G_i\) reduksiyalanmaydi va \(r(G_i)\geq1\) | \(0\) | Pastga yoʻnalgan oʻtishsiz ham maxsus spektral rejimda nol MPC yuzaga kelishi mumkin. |
| Kelgusi davrda albatta yuqoriroq riskdan qochish | Teng yoki pastroq riskdan qochish holatiga oʻtish yoʻq; \(R\) musbat pastki chegaraga ega | \(1\) | Yuqori boylikda qoʻshimcha boylikni kelajakka oʻtkazishning marjinal qiymati yoʻqoladi. |
| Riskdan qochish holati toʻliq davomli | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Risk afzalligi oʻzgarishi mexanizmi yopiladi; daromadlilik, diskont va joriy afzallik hal qiluvchi boʻladi. |
| Pastga oʻtishsiz nomukammal davomiylik | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) va \(Y\) musbat pastki chegaralarga ega | \((0,1]\) | Musbat ichki asimptotik MPC rejimi yuzaga keladi. |
Miqdoriy model qanday quriladi?
Nazariy natijalarning iqtisodiy intuitsiyasini koʻrsatish uchun tadqiqot yillik chastotada miqdoriy model quradi. Diskont omili va yalpi aktiv daromadliligi ushbu tajribalarda oʻzgarmas saqlanar ekan, riskdan qochish koeffitsienti diskretlashtirilgan AR(1) jarayoniga amal qiladi:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Model Carrollning endogen grid usuli bilan yechiladi. Asosiy miqdoriy parametrlar quyidagicha:
| Parametr | Qiymat | Roli |
|---|---|---|
| \(\beta\) | 0,95 | Yillik diskont omili |
| \(R\) | 1,02 | Yalpi boylik daromadliligi |
| \(\rho_\gamma\) | 0,6 | Asosiy riskdan qochish jarayonining davomiyligi |
| \(\mu_\gamma\) | 4 | Riskdan qochish jarayonining oʻrtacha darajasi |
| \(\sigma_\gamma\) | 1 | Riskdan qochish shokining miqyosi |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | Foydalanilgan riskdan qochish oraligʻi |
Uch holatli riskdan qochish jarayoni
Asimptotik jamgʻarishni taqqoslashda \(\gamma_t\in\{1,4,7\}\) boʻladigan uch holatli Markov zanjiri qoʻllanadi:
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Oʻrta holat \(\gamma=4\) da qolish ehtimoli %93,92 dir. Shunga qaramay, keyingi davrda pastroq riskdan qochish holati \(\gamma=1\) ga oʻtish ehtimolining atigi %3,03 boʻlishi ham modelning asimptotik xatti-harakatini oʻzgartirish uchun yetarlidir.
Oʻzgarmas va stoxastik riskdan qochishni taqqoslash
Manba 1-rasm va 2-rasmda joriy riskdan qochish koeffitsienti ikkala modelda ham \(\gamma=4\) boʻlganida oʻzgarmas-CRRA modeli bilan stoxastik riskdan qochish modelini taqqoslaydi. Joriy afzallik bir xil boʻlsa-da, kelajakda risk afzalligining oʻzgarishi mumkinligi stoxastik modelda iste’molni sezilarli ravishda pasaytiradi.
| Model | Asimptotik iste’mol/MPC xatti-harakati | Asimptotik jamgʻarish nisbati |
|---|---|---|
| Oʻzgarmas CRRA, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Stoxastik riskdan qochish | \(0\) | %100 |
Ushbu taqqoslashdagi %100 qiymati modelning yuqori-boylik limitidir. Xuddi shuningdek, oʻzgarmas CRRA modelidagi −%40,31 ham chekli boylikdagi barcha uy xoʻjaliklari uchun kuzatiladigan nisbat emas, balki tegishli kalibrlashning nazariy asimptotik natijasidir.
Impuls-javob tahlili
Tadqiqot chiziqli boʻlmagan model dinamikasini oʻrganish uchun Koop, Pesaran va Potter yondashuviga ergashuvchi holatga bogʻliq impuls-javob funksiyalaridan foydalanadi. Maqsad riskdan qochishga kelgan shokning iste’mol, jamgʻarish nisbati va iste’mol oʻzgaruvchanligiga vaqt davomida qanday tarqalishini koʻrishdir.
Ushbu boʻlimda mehnat daromadi:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
tarzida modellashtiriladi. Ishlatilgan daromad parametrlari \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) va \(\sigma_\nu=0.2102\) dir; manba ularning Landerning PSID 1970–2012 baholariga asoslanganini bildiradi.
Raqamli aniqlik uchun riskdan qochish jarayoni 121 holatli Markov zanjiriga, doimiy daromad komponenti esa 5 holatga diskretlashtiriladi; vaqtinchalik daromad shoki boʻyicha kutilmalar 7 nuqtali Gauss–Hermite kvadraturasi bilan hisoblanadi.
Boylik darajasi shok ta’sirini qanday oʻzgartiradi?
Boshlangʻich riskdan qochish \(\gamma_{t-1}=4\) va shok davomiyligi \(\rho_\gamma=0.7\) boʻlganda, bir birlik musbat riskdan qochish shoki uchun manba quyidagi birinchi davr reaksiyalarini hisobot qiladi:
| Boshlangʻich boylik \(w_{t-1}\) | Iste’mol reaksiyasi | Jamgʻarish nisbati reaksiyasi | Taxminiy ta’sir muddati |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | Iste’molda taxminan 2–6 yil; jamgʻarishda taxminan 4–8 yillik diapazonning quyi tomoni |
| 10 | −%7,89 | +%10,15 | Oʻrtacha kattalikdagi va davomli reaksiya |
| 50 | −%20,23 | +%28,05 | Iste’molda taxminan 2–6 yil; jamgʻarishda taxminan 4–8 yillik diapazonning davomliroq reaksiyasi |
Boylik oshgani sari iste’mol reaksiyasi va jamgʻarish moslashuvining ancha kuchayishi muhim chiziqli boʻlmagan natijadir. Tadqiqot talqiniga koʻra, kam boylikka ega uy xoʻjaliklarining jamgʻarishni moslashtirish imkoniyati cheklangan; yuqori boylikka ega uy xoʻjaliklari esa resurslarni vaqtlararo taqsimlashni ancha katta darajada oʻzgartira oladi.
Boshlangʻich riskdan qochish darajasi ham natijani oʻzgartiradi
Boshlangʻich boylik \(w_{t-1}=10\) da saqlanganda, ayni bir birlik shokning ta’siri joriy riskdan qochish darajasiga qarab keskin farqlanadi.
| Boshlangʻich \(\gamma_{t-1}\) | Iste’mol reaksiyasi | Jamgʻarish nisbati reaksiyasi |
|---|---|---|
| 6 — yuqori riskdan qochish | −%4,84 | +%5,53 |
| 1 — past riskdan qochish | −%19,26 | +%32,21 |
Boshlangʻich riskdan qochish past boʻlganda, xuddi shunday kattalikdagi musbat shok joriy afzallik holatiga nisbatan ancha katta oʻzgarish yuzaga keltiradi. Shu sababli model iste’molning keskinroq pasayishini va jamgʻarishning kattaroq oshishini hosil qiladi.
Shok davomiyligi
\(\rho_\gamma\) oshganda riskdan qochish shokining uzoqroq davom etishi kutiladi. Manbada \(\rho_\gamma=0.3\), \(0.5\) va \(0.7\) taqqoslanadi. Yuqoriroq davomiylik iste’moldagi pasayishni kuchaytirib va uzaytirib, jamgʻarishdagi oʻsishni ham davomliroq qiladi. Iste’mol oʻzgaruvchanligidagi pasayish ham aniqroq boʻladi.
Buning iqtisodiy ma’nosi shuki, vaqtinchalik koʻringan risk afzalligi oʻzgarishi davomliroq boʻlgani sari qaror qabul qiluvchi tomonidan deyarli doimiy afzallik rejimi sifatida baholanadi. Shu tariqa bugungi iste’mol-jamgʻarish rejasi kuchliroq qayta optimallashtiriladi.
Tadqiqot qoʻllab-quvvatlaydigan va bevosita qoʻllab-quvvatlamaydigan talqinlar
| Tadqiqot qoʻllab-quvvatlaydi | Tadqiqot bevosita qoʻllab-quvvatlamaydi |
|---|---|
| Stoxastik risk afzalliklari optimal jamgʻarish siyosatining yuqori-boylik limitini tubdan oʻzgartirishi mumkin. | Barcha real boy uy xoʻjaliklari ayni mexanizm sabab yuqori jamgʻaradi degan xulosa. |
| Pastroq riskdan qochish holatiga oʻtish ehtimoli ayrim umumiy sharoitlarda nol asimptotik MPC hosil qiladi. | Har bir chekli boylik darajasida MPC nol boʻlishi. |
| Musbat daromadlilik bilan birga nol asimptotik MPC model limitida %100 jamgʻarish nisbatiga mos keladi. | Real uy xoʻjaliklari kuzatiladigan daromadlarining amalda %100 ini jamgʻaradi degan da’vo. |
| Risk afzalligi shoklari miqdoriy modelda iste’mol va jamgʻarishda davomli, holatga bogʻliq reaksiyalar yaratishi mumkin. | Risk afzalligi shoklarining real ma’lumotlarda sababiy oʻlchangan kattaligi aynan shu raqamlarga teng degan da’vo. |
| Mexanizm boylik taqsimotini tushunish uchun yangi kanal taklif qiladi. | Tadqiqot boylik tengsizligining barchasini yoki umumiy muvozanat taqsimotini bevosita modellashtiradi degan talqin. |
Asosiy cheklovlar
Tadqiqot matematik jihatdan kuchli nazariy mexanizm va uning miqdoriy misollarini taqdim etadi; biroq boy uy xoʻjaliklarining risk afzalligi oʻtish matritsasini bevosita mikroma’lumotlardan baholamaydi. Miqdoriy tajribalarda ishlatilgan riskdan qochish jarayoni kalibrlanadi va daromad jarayonining ayrim parametrlari avvalgi PSID asosidagi tadqiqotdan olinadi. Shuning uchun raqamli boʻlim mexanizm va kattalik namoyishidir; mustaqil empirik sababiylik testi emas.
Mualliflar boylik tengsizligini ochiq tarzda modellashtirmaganliklarini ham ta’kidlaydilar. Natijalar boylik taqsimoti uchun potensial muhim kanalni koʻrsatsa-da, umumiy muvozanat, avlodlararo oʻtkazish, tadbirkorlik, soliq tizimi, geterogen investitsiya imkoniyatlari yoki butun boylik taqsimotini birgalikda yechadigan tengsizlik modeli ushbu tadqiqot mavzusi emas.
Tadqiqot shuningdek 26 iyun 2026 sanasidagi preprintdir. Matematik natijalar batafsil isbotlar bilan qoʻllab-quvvatlangan boʻlsa-da, manba versiyasi taqrizdan oʻtgan yakuniy jurnal maqolasi emas. Natijalarni talqin qilishda ushbu maqom saqlanishi kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot: A Theory of Saving under Risk Preference Dynamics.
Mualliflar: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Sana: 26 iyun 2026.
Manba turi: Nazariy va miqdoriy dinamik makroiqtisodiyot/jamgʻarish tadqiqoti; preprint tadqiqot maqolasi.
Taqriz holati: Yuklangan PDF da aniq “This preprint research paper has not been peer reviewed” iborasi mavjud.
Platforma: SSRN.
SSRN qayd raqami: 7001311.
DOI: 10.2139/ssrn.7001311. DOI ma’lumoti amaldagi SSRN bibliografik qaydidan tasdiqlangan; yuklangan PDF ning asosiy sahifasida DOI yozilmagan.
PDF dagi muassasalar: Qingyin Ma va Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Bibliografik qayd farqi: Amaldagi SSRN qaydi Alexis Akira Todani University of California, San Diego, Department of Economics bilan koʻrsatadi. Shu sababli Verianla matnida manba PDF dagi afiliatsiya bilan amaldagi platforma qaydi aralashtirilmagan.
Aloqa muallifi: Amaldagi SSRN qaydida Qingyin Ma “Contact Author” sifatida koʻrsatilgan.
Moliyalashtirish: Qingyin Ma minnatdorchilik boʻlimida National Natural Science Foundation of China — NSFC No. 72573111 qoʻllab-quvvatlashini bildiradi.
Ma’lumotlar mavjudligi: PDF da alohida “Data Availability” bayonoti yoʻq. Tadqiqotning asosiy hissasi nazariydir. Miqdoriy boʻlim model kalibrlashi va simulyatsiyalarga tayanadi; daromad jarayoni parametrlarining bir qismi Lander (2024) ning PSID 1970–2012 baholaridan olingan.
Manfaatlar toʻqnashuvi: Yuklangan PDF da alohida manfaatlar toʻqnashuvi bayonoti aniqlanmagan; bundan kelib chiqib “manfaatlar toʻqnashuvi yoʻq” degan xulosa ishlab chiqilmagan.
Litsenziya: Yuklangan PDF da Creative Commons yoki unga teng ochiq qayta foydalanish litsenziyasi koʻrsatilmagan. Shu sababli Verianla taqdimotida manba figuralarini aynan nusxalash oʻrniga ilmiy munosabatlar matn va original jadvallar orqali qayta ifodalangan.
Asosiy usul: Holatga bogʻliq afzallik shoklari mavjud cheksiz ufqli optimal jamgʻarish muammosi; Markov holat jarayonlari; vaqt-iteratsiya operatori; qoʻzgʻalmas nuqta va spektral radius tahlili; holatga bogʻliq CRRA afzalliklari; asimptotik MPC tahlili; endogen grid usuli; Tauchen diskretlashtirishi; holatga bogʻliq umumlashtirilgan impuls-javob funksiyalari.
Ilmiy talqin chegarasi: Tadqiqotning nol MPC va %100 jamgʻarish natijalari \(w\rightarrow\infty\) asimptotik limitlaridir. Ularni chekli boylikka ega real uy xoʻjaliklarining kuzatilgan xatti-harakati sifatida bevosita talqin qilib boʻlmaydi. Miqdoriy tahlil mexanizmni koʻrsatadi, biroq risk afzalligi shoklarining real dunyodagi sababiy ta’sirini bevosita baholovchi mikroekonometrik tadqiqot emas.
Vizual qayta qurish: Manba 1-jadvalning asimptotik rejim mantiqi va manbada aniq hisobot qilingan miqdoriy qiymatlar original Verianla jadvallariga aylantirilishi mumkin. 1–3-rasmlardagi uzluksiz egri chiziqlarning xom ma’lumot nuqtalari PDF da berilmagani sabab toʻliq raqamli qayta chizish faqat original hisoblash kodi yoki ma’lumot olinadigan boʻlsa source-faithful tarzda bajarilishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan