


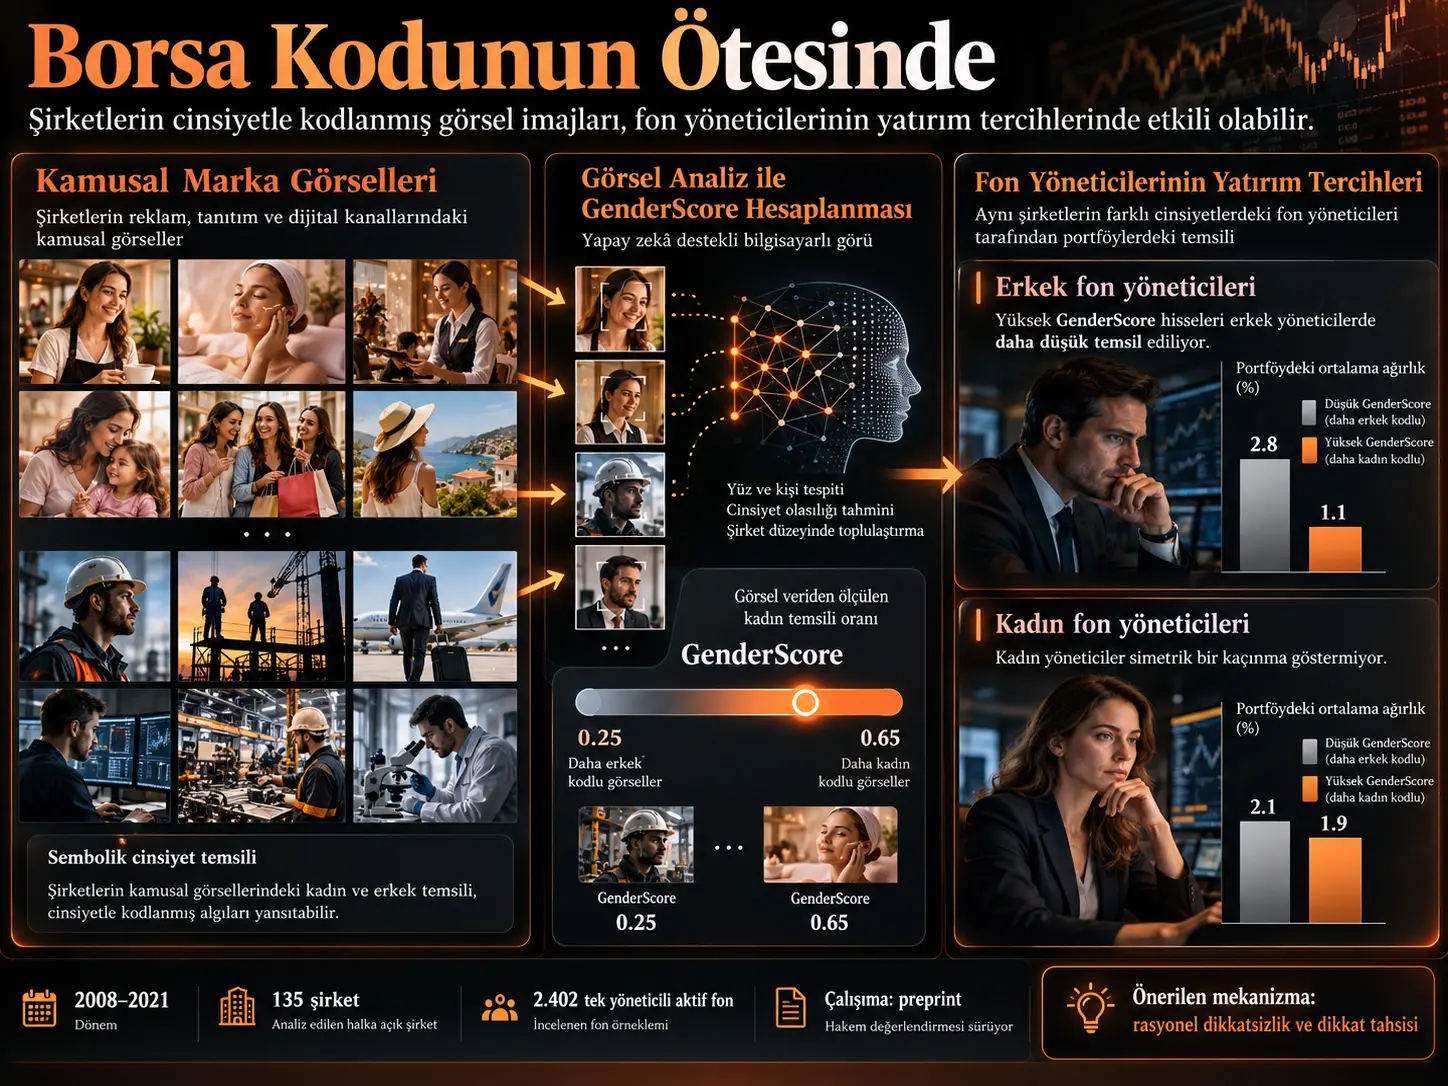
Bu çalışma, bir şirketin kamusal marka görsellerinin kadınsı veya erkeksi sembolik çağrışımlar taşıma derecesinin profesyonel fon yöneticilerinin hisse seçimiyle ilişkili olup olmadığını araştırmaktadır. Çalışmanın merkezi ölçüsü olan GenderScore, Google ve Yahoo görsel aramalarından elde edilen 300.000'den fazla marka ilişkili görüntüde tespit edilen kadın olarak sınıflandırılmış kişilerin tüm tespit edilen kişilere oranından türetilen, şirketlerin kamusal görsel temsilindeki sembolik cinsiyet bileşimini ölçmeye yönelik sürekli bir göstergedir. Araştırmacılar bu ölçüyü 135 şirket için oluşturmuş ve 2008-2021 dönemindeki tek yöneticili ABD aktif yatırım fonlarının portföy verileriyle eşleştirmiştir. Temel bulgu, erkek fon yöneticilerinin GenderScore yükseldikçe bu şirketlerin hisselerini portföylerinde bulundurma olasılığının azalmasıdır. Kadın fon yöneticilerinde ise düşük GenderScore'a sahip, daha erkeksi sembolik temsil gösteren şirketlere karşı karşılıklı ve simetrik bir kaçınma saptanmamaktadır.
Temel panel regresyonunda GenderScore katsayısı erkek yöneticiler için negatif ve istatistiksel olarak anlamlıdır. GenderScore'daki bir standart sapmalık artış, bir hissenin erkek yönetimli bir fon tarafından elde tutulma olasılığında yaklaşık 26 baz puanlık azalmayla ilişkilidir; hissenin herhangi bir fon-portföy-çeyrek gözleminde bulunmasının koşulsuz olasılığının yaklaşık %8 olduğu dikkate alındığında bu, göreli olarak %3'ün üzerinde bir düşüşe karşılık gelmektedir. GenderScore dağılımının üst çeyreğindeki şirketler ele alındığında erkek yöneticiler için tahmin edilen düşüş yaklaşık 80 baz puandır. Kadın yöneticiler, kadınsı sembolik temsile sahip şirketleri özel olarak tercih ediyor görünmekten çok, erkek yöneticilerin yarattığı düşük temsili büyük ölçüde dengelemektedir.
Araştırmacılar mekanizmayı rasyonel dikkatsizlik ve dikkat ayrımcılığı çerçevesinde yorumlamaktadır. Erkek yöneticiler yüksek GenderScore'lu hisselerde daha az aktif işlem yapmakta ve firma-özgü genel haber akışına daha zayıf tepki vermektedir. Buna karşılık analist tavsiyesi değişikliği gibi işlenmesi daha kolay, belirgin ve düşük bilgi edinme maliyetli sinyaller geldiğinde erkek ve kadın yöneticilerin tepkileri arasındaki fark kaybolmaktadır. Erkek yöneticilerin yüksek GenderScore hisselerinde işlem yaptıklarında daha kötü performans gösterdiklerine ilişkin sistematik bir kanıt da bulunmamaktadır. Bu desen, gerçek bir değerlendirme yeteneği eksikliğinden ziyade hangi şirketlere başlangıçta analitik dikkat ayrıldığıyla uyumlu bir mekanizmaya işaret etmektedir.
Çalışma güçlü bir nedensellik iddiasında bulunmamalıdır. Yönetici değişimleriyle yapılan fon-içi analiz ana bulguyu desteklese de yönetici atamaları tamamen dışsal değildir. GenderScore ayrıca örneklem döneminin sonunda hesaplanan zaman içinde sabit bir ölçüdür; bu nedenle markaların 2008-2021 arasındaki olası görsel kimlik değişimlerini doğrudan izleyemez. Bulgular tek yöneticili ABD aktif yatırım fonları ve 135 büyük marka-şirket eşleşmesi bağlamında değerlendirilmelidir.
Araştırma problemi ve literatür boşluğu
Kurumsal yatırımcılar, binlerce potansiyel yatırım arasından sınırlı zaman ve analitik kapasite kullanarak seçim yapmak zorundadır. Her şirket hakkında aynı miktarda bilgi toplamak ve bütün yeni bilgileri sürekli işlemek pratik olarak mümkün değildir. Bu nedenle yatırım yöneticileri, hangi şirketlerin ayrıntılı incelemeye değer olduğuna karar verirken önsel beklentilerden, tanıdıklık düzeyinden ve çeşitli sınıflandırma sinyallerinden yararlanabilir.
Önceki finans araştırmalarının önemli bir bölümü cinsiyetle ilişkili yatırım davranışını kadın veya erkek fon yöneticisi, girişimci, şirket yöneticisi ya da kurucu gibi bireylerin cinsiyeti üzerinden incelemiştir. Bu çalışmanın ele aldığı boşluk farklıdır: şirketin kendisinin biyolojik bir cinsiyeti olmamasına rağmen marka dili, reklamı ve kamusal görsel temsili dış gözlemciler tarafından kadınsı veya erkeksi sembolik özelliklerle ilişkilendirilebilir. Araştırmacıların sorusu, bu şirket düzeyindeki sembolik temsilin profesyonel yatırım yöneticilerinin dikkat ve sermaye tahsisiyle ilişkili olup olmadığıdır.
Buradaki “kadınsı marka” ve “erkeksi marka” ifadeleri şirketlerin, sektörlerin veya ürünlerin özünde kadın ya da erkek olduğu anlamına gelmez. Kaynak çalışma bu ifadeleri yalnızca kamusal marka görsellerinde ölçülen sembolik cinsiyet temsilinin yüksek veya düşük GenderScore değerlerini kısa biçimde adlandırmak için kullanmaktadır. Aynı sektör içindeki şirketlerin önemli ölçüde farklı skorlar alabilmesi de ölçünün yalnız sektör sınıflandırmasının bir yansıması olmadığını göstermeyi amaçlamaktadır.
GenderScore Nedir ve Nasıl Hesaplanır?
GenderScore, bir markanın kamusal görsel temsilinde tespit edilen kadın olarak sınıflandırılmış kişilerin toplam tespit edilen kişiler içindeki oranını dört ayrı arama bağlamında hesaplayıp bu dört oranı aritmetik olarak ortalayan şirket düzeyinde sürekli bir ölçüdür. Google Images ana veri kaynağı olarak, Yahoo Image Search ise alternatif ölçüm ve sağlamlık kontrolü olarak kullanılmış; insan tespiti ve cinsiyet sınıflandırması DeepFace Python kütüphanesiyle gerçekleştirilmiştir.
Marka evreninin oluşturulması
Araştırmacılar güçlü marka kimliğine sahip büyük şirketlerden oluşan bir başlangıç listesi kullanmıştır. Bu liste, 2000-2019 döneminde Interbrand Global Top Brands listesine giren markalar ile piyasa değeri 2,5 milyar ABD dolarının üzerinde olan rastgele seçilmiş şirketleri birleştirmekte ve başlangıçta 343 marka ile 314 uluslararası ana şirket içermektedir.
Marka adı ile borsada işlem gören şirket adı arasındaki bağlantıyı daha güvenilir tutmak amacıyla marka ve hisse adı önemli ölçüde örtüşmeyen gözlemler elenmiştir. İlk görsel indirme aşamasından sonra 275 marka kalmış, bunlar yatırım fonu portföy verileriyle eşleştirildiğinde nihai ampirik örneklem 135 şirkete düşmüştür.
Görsellerin toplanması
Her marka için dört sorgu kalıbı kullanılmıştır:
- marka adı + customer,
- marka adı + testimonial,
- marka adı + people,
- marka adı + advertising.
Bu dört sorgunun amacı aynı markanın yalnız ürün fotoğraflarını değil, müşteri etkileşimini, insan ilişkili kamusal temsili, referans/tanıtım içeriklerini ve reklam dilini de yakalayabilmektir. Her aramada yaklaşık 300 görsele ulaşılmış ve toplam veri hacmi 300.000 görüntüyü aşmıştır. Ancak farklı anahtar kelimelerin aynı görselleri döndürebilmesi nedeniyle bu sayı benzersiz görsel sayısı olarak yorumlanmamalıdır. Araştırmacılar ayrıca her marka için sabit bir indirme kotası uygulamamış, böylece daha az ilgili sonuçları sırf sayıyı tamamlamak için veri setine eklememeyi amaçlamıştır.
Google ve Yahoo ölçümleri
Ana GenderScore Google Images sonuçlarından elde edilmiştir. Yahoo Image Search ise Bing altyapısından yararlanan alternatif bir arama ortamı olarak kullanılmıştır. Yahoo'nun insan içeren görselleri filtreleyebilmesi daha fazla insan gözlemi sağlayabilse de bunun markayla zayıf ilişkili görüntüleri artırabileceği belirtilmektedir. Bu nedenle Yahoo ölçümü GenderScore(Y) adıyla esas olarak sağlamlık sınaması için kullanılmıştır.
Her “marka + anahtar kelime” birleşimi için kadın olarak sınıflandırılan kişi sayısı toplam tespit edilen kişi sayısına bölünmüş ve dört sorgudan gelen skorların aritmetik ortalaması alınmıştır. Google tabanlı GenderScore'un örneklem ortalaması ve medyanı 0,29, standart sapması 0,09'dur. Yahoo tabanlı GenderScore(Y) için ortalama ve medyan 0,35, standart sapma 0,12'dir.
Kaynakta verilen açıklayıcı örneklerden Estée Lauder yaklaşık 0,65 GenderScore ile üst uçta yer alırken Caterpillar yaklaşık 0,25 skor almaktadır. Araştırmacılar bu farkı bir şirketin ürününün veya sektörünün “cinsiyeti” olarak değil, arama sonuçlarında görülen insanların ve görsel bağlamların farklılaşması olarak yorumlamaktadır.
GenderScore'un önemli sınırlılığı
GenderScore örneklem döneminin sonunda hesaplanmış ve 2008-2021 dönemi boyunca zaman içinde değişmeyen şirket özelliği olarak kullanılmıştır. Dolayısıyla bir markanın görsel iletişiminin dönem içinde daha kadınsı veya daha erkeksi bir temsil yönünde değişip değişmediğini ölçemez. Kaynak çalışma bunu açık bir sınırlılık olarak tanımlamaktadır.
Fon verilerinin oluşturulması
Fon örneklemi Morningstar'daki 10.074 ABD hisse senedi yatırım fonundan başlatılmış ve CRSP Mutual Fund Holdings verisiyle birleştirilmiştir. Fonlar için Morningstar Ticker, SecId, FundId ve CUSIP gibi pay sınıfı düzeyindeki tanımlayıcılar kullanılarak eşleştirme yapılmıştır.
Veri temizliğinde ortalama toplam net varlıkların raporlanan hisse varlıklarıyla makul bir aralıkta olması, fonun ortalama varlık sayısının 10'un üzerinde bulunması, toplam net varlıkların 1 milyon ABD dolarının üzerinde olması şartları uygulanmış; fon-fonları ve endeks fonları çıkarılmıştır. Bu aşama 2008'in ilk çeyreğinden 2021'in son çeyreğine uzanan 5.544 ABD hisse senedi yatırım fonundan oluşan üç aylık panel üretmiştir.
Araştırma sorusu bireysel yöneticilerin hisse seçimiyle ilgili olduğu için ekip tarafından yönetilen fonlar daha sonra dışlanmıştır. Nihai tek-yöneticili fon örneklemi 2.402 fondur. Örneklem dönemi boyunca 325 fon en az bir dönemde kadın yöneticiyle, 2.221 fon en az bir dönemde erkek yöneticiyle gözlenmiştir; yönetici değişiklikleri nedeniyle aynı fon iki kategoride de sayılabildiğinden bu iki sayı 2.402'ye toplanmak zorunda değildir.
Yöneticilerin cinsiyeti önce Morningstar'daki adlar ile ABD Social Security Administration doğum adı istatistikleri eşleştirilerek belirlenmiştir. Yabancı veya unisex isimlerde internet üzerinden manuel doğrulama yapılmış ve yöneticilerin %99,4'ü sınıflandırılabilmiştir.
Fon ve hisse kontrol değişkenleri
Ana modeller fon tarafında toplam net varlık, üç aylık fon getirisi ve fon yaşı gibi değişkenleri kontrol etmektedir. Hisse tarafında özkaynak kârlılığı, kaldıraç, nakit varlık oranı, satışlar, temettü verimi, Tobin'in q'su, geçmiş getiriler, volatilite, beta ve likidite gibi standart finansal özellikler kullanılmaktadır. Muhasebe ve piyasa değişkenleri aşırı uç değerlerin etkisini azaltmak amacıyla %1 ve %99 sınırlarında winsorize edilmiştir.
Rasyonel Dikkatsizlik Bu Çalışmada Ne Anlama Gelir?
Rasyonel dikkatsizlik, burada fon yöneticilerinin bütün şirketler hakkında sınırsız bilgi işleyemediği için analitik dikkatlerini beklenen bilgi değerine göre seçici biçimde dağıtmaları anlamına gelir. Çalışmanın önerdiği mekanizmada erkek yöneticilerin kadınsı sembolik temsil taşıyan şirketlere ilişkin daha uzak veya daha olumsuz önsel beklentileri varsa, bu şirketler hakkında pahalı ve sürekli bilgi toplamanın beklenen getirisi daha düşük görülebilir; sonuçta şirket daha az izlenir ve portföye girme olasılığı azalabilir.
Bu yaklaşım “rasyonel” kelimesini davranışın doğru, adil veya optimal olduğunu söylemek için kullanmaz. Kavram, bilgi toplamanın maliyetli olduğu bir ekonomik modelde sınırlı dikkatin nasıl tahsis edildiğini tarif etmektedir. Çalışmanın ampirik görevi, doğrudan zihinsel dikkati gözlemlemek yerine bu mekanizmanın işlem, haber ve analist sinyallerine verilen tepkilerde bırakması beklenen izleri incelemektir.
Cherry-picking ortamı
Yazarlar aktif fon yönetimini çok büyük bir hisse evreninden az sayıda yüksek kaliteli yatırım fırsatı seçmeye çalışan bir “cherry-picking” ortamı olarak ele almaktadır. Böyle bir ortamda bir grubun ex ante yüksek kalite olasılığının düşük olduğuna ilişkin önsel inanış, o grup hakkında ek bilgi toplamanın beklenen marjinal faydasını düşürebilir. Bu durumda hedef yalnız düşük değerlendirilmez; onu yeniden değerlendirebilecek yeni bilginin toplanması da azalır.
Çalışmanın söylediği ve söylemediği
Çalışmanın doğrudan desteklediği: erkek yöneticili aktif fonlarda yüksek GenderScore hisselerinin daha düşük portföy temsili; kadın yöneticilerde bunun ters yönlü simetrik biçiminin bulunmaması; yönetici değişimi sonrasında portföy bileşiminin aynı yönde hareket etmesi; yüksek GenderScore hisselerinde erkek yöneticilerin daha düşük işlem etkinliği ve genel haber akışına daha zayıf tepki göstermesi; belirgin analist tavsiyesi sinyallerine gelindiğinde cinsiyetler arasındaki tepki farkının ortadan kalkmasıdır.
Çalışmanın doğrudan desteklemediği: bütün erkek fon yöneticilerinin bilinçli biçimde kadınsı markalara karşı önyargılı olduğu, şirketlerin nesnel olarak “kadın” veya “erkek” olduğu, GenderScore'un şirket kalitesini ölçtüğü, bulgunun bütün yatırımcı türlerine ve bütün ülkelere otomatik olarak genellenebileceği veya gözlenen ilişkiye yalnız yönetici cinsiyetinin nedensel olarak yol açtığı iddialarıdır.
Çalışmanın Yöntemi ve Bulguları
Ana panel regresyonu
Ana analiz bir fonun belirli bir hisseyi belirli bir çeyrekte portföyünde bulundurup bulundurmadığını açıklayan panel OLS modelidir. Gözlem birimi fon-hisse-çeyrek düzeyindedir:
\[ Holding_{i,j,t} = \beta_1 FemaleManager_{i,t} + \beta_2 GenderScore_j + \beta_3(FemaleManager_{i,t}\times GenderScore_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Burada \(Holding_{i,j,t}\), fon \(i\)'nin \(t\) çeyreğinde hisse \(j\)'yi elinde tutması durumunda 1 olan ikili değişkendir. \(FemaleManager_{i,t}\) fonun kadın yönetici tarafından yönetildiğini, \(GenderScore_j\) şirketin sembolik cinsiyet temsil ölçüsünü gösterir. \(X_{i,t}\) zamana bağlı fon kontrollerini, \(Z_{j,t}\) hisse kontrollerini; \(f_i\), \(f_t\) ve \(f_z\) sırasıyla fon, yıl-çeyrek ve sektör sabit etkilerini temsil eder. Standart hatalar fon-hisse ile yıl-çeyrek düzeylerinde çift kümelenmiştir.
Ana katsayılar
| Değişken | Tahmin | İstatistiksel durum | Yorum |
|---|---|---|---|
| GenderScore | -0,0293 | %1 düzeyinde anlamlı | Erkek yönetimli fonlarda GenderScore yükseldikçe hisseyi portföyde tutma olasılığı azalır. |
| FemaleManager × GenderScore | +0,0531 | %1 düzeyinde anlamlı | GenderScore ile portföy temsili arasındaki eğim kadın yöneticilerde erkek yöneticilerden anlamlı biçimde daha yüksektir. |
| GenderScoreAbove75 | -0,0080 | %1 düzeyinde anlamlı | GenderScore üst çeyreğindeki hisseler erkek yönetimli fonlarda yaklaşık 80 baz puan daha düşük olasılıkla tutulur. |
| FemaleManager × GenderScoreAbove75 | +0,0094 | %1 düzeyinde anlamlı | Kadın yöneticiler üst GenderScore grubundaki erkek-yönetimli düşük temsili büyük ölçüde dengeler. |
| GenderScoreBelow25 | +0,0013 | Anlamlı değil | Kadın yöneticilerin düşük GenderScore hisselerinden sistematik biçimde kaçındığına ilişkin kanıt yoktur. |
| MaleManager × GenderScoreBelow25 | +0,0063 | %10 düzeyinde marjinal | Erkek yöneticilerin en düşük GenderScore hisselerine yönelik tercihine ilişkin kanıt ana kadınsı-hisse etkisinden daha zayıftır. |
Ana regresyon 4.909.760 fon-hisse-çeyrek gözlemine dayanmaktadır ve modelin raporlanan \(R^2\) değeri yaklaşık 0,157'dir.
26 baz puanlık etkinin yorumu
GenderScore'un standart sapması 0,09'dur. Erkek yöneticiler için tahmin edilen \(-0,0293\) eğimle birlikte değerlendirildiğinde:
\[ 0.09\times(-0.0293)\approx -0.00264. \]
Bu yaklaşık \(-0,0026\), yani 26 baz puanlık bir hisse tutma olasılığı düşüşüdür. Bir fonun belirli bir hisseyi belirli bir çeyrekte bulundurma olasılığının yaklaşık %8 olduğu örneklemde, bu büyüklük göreli olarak %3'ün üzerinde azalmaya karşılık gelmektedir.
Kadın ve Erkek Fon Yöneticilerindeki Asimetri Nasıl Yorumlanmalıdır?
Sonuçlar “kadın yöneticiler kadınsı markaları tercih ediyor” biçiminde basit bir cinsiyet eşleşmesi göstermemektedir. Erkek yöneticilerde yüksek GenderScore ile daha düşük portföy temsili arasında güçlü negatif ilişki bulunurken, kadın yöneticilerin toplam GenderScore etkisi istatistiksel olarak sıfırdan ayırt edilememekte ve kadın yöneticiler düşük GenderScore hisselerinden de kaçınmamaktadır; bu nedenle temel asimetri kadın yöneticilerin kendi cinsiyetleriyle eşleşen hisselere yönelmesinden çok, erkek yöneticilerin yüksek GenderScore hisselerini daha düşük temsil etmesinden kaynaklanmaktadır.
Portföy ağırlığıyla sağlamlık kontrolü
Araştırmacılar yalnız “hisse var/yok” göstergesinin sonuca yön verip vermediğini sınamak için bağımlı değişkeni portföy ağırlığıyla değiştirmiştir. GenderScore erkek yöneticiler için portföy ağırlığında da negatif ve anlamlıdır; kadın yönetici etkileşimi ise pozitiftir. Böylece bulgu yalnız hisseyi portföye ilk kez dâhil etme kararından kaynaklanmamaktadır.
Marka değeri, CEO cinsiyeti, ESG ve reklam harcamaları
Dört ek sağlamlık modeli, GenderScore sonucunun başka şirket özelliklerinin yansıması olup olmadığını araştırmaktadır. Sırasıyla küresel marka sıralamasındaki yer, kadın CEO göstergesi, ESG skoru ve reklam harcamaları modele eklenmiştir. Her dört modelde de GenderScore'un erkek yöneticiler için negatif, FemaleManager × GenderScore etkileşiminin ise pozitif ve yüksek düzeyde anlamlı kalması ana ilişkinin bu değişkenlerle açıklanmadığını göstermektedir.
| Ek kontrol | GenderScore katsayısı | FemaleManager × GenderScore |
|---|---|---|
| Marka değeri | -0,0296 | +0,0536 |
| CEO cinsiyeti | -0,0242 | +0,0539 |
| ESG skoru | -0,0356 | +0,0573 |
| Reklam harcamaları | -0,0371 | +0,0580 |
Fon içindeki yönetici değişimleri
Kesitsel sonuçların sabit fon kültürü, yatırım felsefesi veya müşteri tabanı gibi gözlenemeyen etkenlerden kaynaklanabileceğini azaltmak için araştırmacılar aynı fon içindeki yönetici cinsiyeti değişimlerini incelemiştir. Örneklemde kadın yöneticiden erkek yöneticiye 87, erkek yöneticiden kadın yöneticiye 86 geçiş bulunmaktadır.
Erkekten kadına yönetici değişimini örnekleyen kaynak model şu yapıdadır:
\[ Holding_{i,j,t} = \beta_1 MtF_{i,t-1} + \beta_2 GenderScoreAbove75_j + \beta_3(MtF_{i,t-1}\times GenderScoreAbove75_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Kaynak içi notasyon notu: Denklem (2)'nin dizgisinde \(MtF_{i,t-1}\) yazılırken takip eden metin geçiş göstergesini yönetici değişiminden sonraki çeyrekler için \(MtF_{i,t}\) olarak tanımlamaktadır. Bu notasyon farklılığı kaynakta bulunduğu biçimiyle burada görünür tutulmuştur.
Kadın bir yönetici erkek yöneticinin yerini aldığında yüksek GenderScore hisselerinin portföyde bulunma olasılığı artmaktadır. Yönetici değişimi kadın yöneticiden erkek yöneticiye olduğunda yüksek GenderScore hisselerine maruziyet anlamlı biçimde azalmaktadır. Düşük GenderScore, yani kaynağın kısaltılmış terminolojisindeki “erkeksi” hisselerde aynı derecede sistematik değişim görülmemektedir.
Yönetici Değişimi Sonuçları Nedenselliği Kanıtlar mı?
Hayır. Fon-içi yönetici değişimleri fonun birçok kurumsal özelliğini sabit tutarak tanımlamayı güçlendirse de çalışma yalnız 86 erkekten kadına ve 87 kadından erkeğe geçiş gözlemlemekte ve yeni yöneticinin atanmasının tamamen dışsal olmadığını açıkça kabul etmektedir. Bu nedenle sonuçlar yönetici cinsiyetinin portföy bileşimine sistematik katkıda bulunduğu yorumunu güçlendirir, ancak randomize deney düzeyinde kesin nedensellik kanıtı oluşturmaz.
İşlem etkinliği: dikkatin davranışsal izi
Dikkat doğrudan gözlenemediği için çalışma aktif portföy işlemlerini davranışsal vekil değişken olarak kullanmaktadır. Kaynak Ek A1'de bir hissenin aktif işlem miktarını gerçek portföy ağırlığı ile işlem yapılmaması durumunda oluşacak karşılaştırma ağırlığının farkı olarak tanımlar:
\[ trade_{j,t}=w_{j,t}-w^{BM}_{j,t}. \]
İşlem yapılmaması durumundaki benchmark ağırlık ise:
\[ w^{BM}_{j,t} = \frac{w_{j,t-1}(1+r^{exdiv}_{j,t})}{1+r_{i,t}}. \]
Burada \(w_{j,t}\) hissenin gerçek fon ağırlığı, \(w_{j,t-1}\) önceki dönem ağırlığı, \(r^{exdiv}_{j,t}\) temettü hariç hisse getirisi ve \(r_{i,t}\) fon getirisidir. Pozitif \(trade_{j,t}\) aktif net alım, negatif değer aktif satış yönündeki değişime karşılık gelir.
Kaynak örneğinde bir hisse önceki dönemde fonun %3'ünü oluşturuyor, temettü hariç %10 getiri sağlıyor ve fonun tamamı %20 yükseliyorsa, hiçbir işlem yapılmadığında hissenin benchmark ağırlığı %2,75 olur. Gerçek ağırlık %3,25 ise aktif işlem ölçüsü %0,50'dir.
Araştırmacılar küçük mekanik değişimleri aktif işlem olarak yorumlamamak için \(trade\) dağılımının üst ve alt kuyruklarını kullanmıştır. Buy(25) ve Buy(10) en yüksek %25 ve %10'luk aktif değişimleri; Sell(25) ve Sell(10) en düşük %25 ve %10'luk değişimleri gösteren ikili değişkenlerdir.
| Buy(25) | Buy(10) | Sell(25) | Sell(10) | |
|---|---|---|---|---|
| GenderScore | -0,0137 | -0,0065 | -0,0136 | -0,0081 |
| FemaleManager × GenderScore | +0,0122 | +0,0048 | +0,0175 | +0,0057 |
Dört GenderScore katsayısının tamamı negatiftir ve %1 düzeyinde anlamlıdır. Buna karşılık kadın yönetici etkileşimleri pozitiftir. Kaynağın yorumuna göre erkek yöneticilerin yüksek GenderScore hisselerinde yalnız statik portföy payı değil, aktif alım-satım etkileşimi de daha düşüktür.
Genel haber akışına tepki
İkinci mekanizma testi firma-özgü haberleri kullanmaktadır. RavenPack verilerinden yalnız firmanın haberin ana konusu olduğu, relevance score değeri 100 olan haberler alınmıştır. Her hisse-çeyrek için güncel haber hacmi önceki 12 çeyreğin ortalamasıyla karşılaştırılarak standartlaştırılmış ve dağılımın üst onda birindeki dönemler AbnNews olarak işaretlenmiştir.
Özellikle alım tarafında FemaleManager × GenderScore × AbnNews etkileşiminin pozitif olması, olağandışı yüksek firma haber akışı geldiğinde kadın yöneticilerin yüksek GenderScore hisselerinde işlem etkinliğinin arttığını göstermektedir. Erkek yöneticilerde aynı haber akışının benzer ek işlem tepkisi yaratmaması, araştırmacılar tarafından pahalı ve sürekli bilgi taramasının yüksek GenderScore şirketlerde daha az yapılmasıyla uyumlu görülmektedir.
Analist tavsiyeleri neden farklı bir testtir?
Genel haber akışı sürekli tarama ve yorumlama gerektirirken analist “buy/sell” tavsiye değişiklikleri daha önceden işlenmiş, belirgin ve düşük bilgi edinme maliyetli sinyaller olarak ele alınmaktadır. Pozitif tavsiye payı kaynakta:
\[ BuyShare_{j,t} = \frac{\#Buy\ recommendations_{j,t}} {\#Total\ recommendations_{j,t}} \]
biçiminde tanımlanmakta ve değişim:
\[ RecChange_{j,t}=BuyShare_{j,t}-BuyShare_{j,t-1} \]
olarak hesaplanmaktadır. Satış tavsiyeleri için paralel bir ölçü kullanılmaktadır. Gürültüyü azaltmak amacıyla üçten az analistin katkıda bulunduğu firma-çeyrekler çıkarılmıştır.
FemaleManager × GenderScore × RecChange üçlü etkileşimleri istatistiksel olarak anlamlı değildir. Başka bir ifadeyle analistlerin belirgin yükseltme veya düşürme sinyali geldiğinde yüksek GenderScore hisselerine erkek ve kadın yöneticilerin tepkileri sistematik biçimde ayrışmamaktadır. Kaynak bunu rasyonel dikkatsizlik yorumunun merkezi bir bulgusu olarak görmektedir: sorun, bir hisse hakkında açık ve düşük maliyetli bilgi geldiğinde bu bilgiyi değerlendirememe değil, o hisseye ulaşmak için gereken sürekli bilgi toplama çabasının başlangıçta daha az tahsis edilmesidir.
İşlem performansı bilgi dezavantajını destekliyor mu?
Araştırmacılar erkek yöneticilerin yüksek GenderScore şirketler hakkında gerçekten daha az bilgiye veya daha düşük analiz yeteneğine sahip olup olmadığını sınamak için işlemlerden sonraki CAPM-düzeltilmiş anormal getirileri incelemiştir. Bir çeyrekten dört çeyreğe kadar farklı ufuklarda satın alma ve satışlar ayrı ayrı analiz edilmiştir.
FemaleManager × GenderScore etkileşimi bu performans modellerinde sistematik olarak anlamlı değildir. En uzun satış ufkunda GenderScore'un kendisi için mütevazı negatif sonuç görülse de bu etki yönetici cinsiyetine özgü değildir. Dolayısıyla veri, erkek yöneticilerin yüksek GenderScore hisselerinde işlem yaptıklarında kadın yöneticilerden sistematik olarak daha kötü performans sergilediği tezini desteklememektedir.
Tüketici tanıdıklığı açıklamasının sınanması
Alternatif açıklamalardan biri, erkek yöneticilerin belirli ürün ve hizmetlerle daha az kişisel deneyime sahip oldukları için yüksek GenderScore şirketlerini daha az tercih etmeleri olabilir. Çalışma bu olasılığı iki yönden sınar. İlk olarak kadın yöneticilerde düşük GenderScore hisselerine yönelik simetrik kaçınmanın bulunmaması saf tanıdıklık açıklamasıyla uyumlu değildir. İkinci olarak 135 şirket B2B ve B2C gruplarına ayrılmıştır.
Ek A2'deki B2B/B2C sınıflandırması için aynı standartlaştırılmış istem 135 şirket üzerinde bağımsız olarak ChatGPT, Claude ve Perplexity modellerine verilmiştir. Her model şirketi B2B, B2C veya B2B/B2C olarak sınıflandırmış, en az üç modelden ikisinin B2B dediği şirketler B2B göstergesinde 1 olarak kodlanmıştır.
Eğer sonuç esas olarak tüketici tanıdıklığından kaynaklansaydı, erkek yöneticilerin GenderScore eğiminin tüketici ürün ve hizmetlerinin daha belirgin olduğu B2C şirketlerde daha güçlü, B2B şirketlerde ise belirgin biçimde daha zayıf olması beklenirdi. Şekil 8'deki marjinal etkiler arasında böyle istatistiksel bir fark saptanmamıştır. Bu test tanıdıklığın hiçbir rolü olmadığını kesin olarak kanıtlamaz, ancak ana ilişkinin yalnız tüketici deneyimiyle açıklanmasını zorlaştırmaktadır.
Alternatif GenderScore ve eşik kontrolleri
Ana ölçüm Google Images'a dayandığı için aynı analiz Yahoo Image Search üzerinden üretilen GenderScore(Y) ile tekrar edilmiştir. Ana sonuç değişmemiştir. Ayrıca “kadınsı temsil” için yalnız üst çeyrek kullanmak yerine üst üçte birlik ve üst onda birlik dilimler gibi alternatif eşikler de denenmiş ve erkek yöneticilerin yüksek GenderScore hisselerini daha düşük olasılıkla taşıdığı sonuç korunmuştur.
Çalışmanın güçlü yönleri
- Şirket düzeyindeki sembolik cinsiyet temsilini klasik sektör veya yönetici cinsiyeti değişkenlerinden farklı bir görsel veri kaynağıyla ölçmektedir.
- 300.000'den fazla görsel ve iki farklı arama motoru kullanılması ölçümün tek bir sorguya bağımlılığını azaltmaktadır.
- Ana portföy sonucu yalnız ikili hisse tutma göstergesiyle değil portföy ağırlıklarıyla da sınanmaktadır.
- Fon, sektör ve yıl-çeyrek sabit etkileri ile geniş finansal kontrol seti kullanılmaktadır.
- Marka değeri, CEO cinsiyeti, ESG ve reklam harcamaları ayrı karıştırıcı faktörler olarak sınanmaktadır.
- Ana korelasyonun ötesinde fon içi yönetici değişimi, aktif işlem, genel haber, analist tavsiyesi ve işlem performansı gibi farklı davranışsal testler aynı mekanizma yorumunun parçalarını sınamaktadır.
- B2B/B2C ayrımı tüketici tanıdıklığı açıklamasını ayrıca test etmektedir.
Temel sınırlılıklar
- Çalışma hakem değerlendirmesinden geçmemiş bir preprinttir.
- GenderScore örneklem döneminin sonunda ölçülmüş ve zaman içinde sabit kabul edilmiştir.
- Görsel ölçüm 135 büyük marka-şirket eşleşmesiyle sınırlıdır.
- Ana yatırım örneklemi tek yöneticili ABD aktif yatırım fonlarıdır; ekip yönetimli fonlara, pasif fonlara veya başka yatırımcı gruplarına doğrudan genellenemez.
- Yönetici cinsiyeti değişimleri görece azdır: 86 erkekten kadına ve 87 kadından erkeğe geçiş vardır.
- Yönetici atamaları dışsal değildir; bu nedenle fon-içi analiz nedensellik iddiasını güçlendirse de tamamen tanımlamaz.
- Dikkat doğrudan ölçülmemektedir; işlem etkinliği ve bilgi sinyallerine tepki, dikkat için davranışsal vekil değişkenlerdir.
- “Kadınsı” ve “erkeksi” terimleri şirketlerin doğal veya değişmez özellikleri değil, çalışma tarafından kullanılan görsel sembolik temsil kısaltmalarıdır.
- B2B/B2C göstergesinin oluşturulmasında üç büyük dil modelinin çoğunluk kararı kullanılmıştır; bu sınıflandırma ana GenderScore ölçüsünden ayrı bir yardımcı sağlamlık testidir.
Bilimsel sonuç
Kaynak çalışmanın verileri, profesyonel yatırım yöneticilerinin portföy seçimlerinin yalnız şirketlerin finansal temelleriyle değil, şirketlerin kamusal olarak nasıl sembolize edildiğiyle de ilişkili olabileceğini göstermektedir. Erkek fon yöneticilerinin yüksek GenderScore şirketleri portföylerinde daha düşük oranda bulundurması, portföy ağırlıklarında da aynı yönde sonuç alınması ve yönetici değişimlerinden sonra maruziyetin beklenen yönde hareket etmesi ana ampirik deseni oluşturmaktadır.
Mekanizma testleri bu desenin yalnız “bu şirketleri değerlendiremiyorlar” açıklamasına uymadığını göstermektedir. Erkek yöneticiler yüksek GenderScore hisselerinde daha az işlem yapmakta ve sürekli firma haber akışına daha zayıf tepki vermekte; ancak düşük işlem maliyetli, yüksek belirginlikli analist sinyallerine kadın yöneticiler kadar tepki verebilmektedir. İşlem yaptıklarında sistematik bir performans dezavantajının bulunmaması da gerçek bilgi işleme yeteneği eksikliği açıklamasını desteklememektedir.
Bu nedenle kaynak çalışmanın tercih ettiği yorum, sembolik firma kimliği → önsel değerlendirme → bilgi edinmeye ayrılan dikkat → portföy maruziyeti zinciri üzerinden işleyen bir dikkat tahsisi mekanizmasıdır. Ancak çalışma bu zihinsel zinciri doğrudan gözlemlememekte ve yönetici atamalarında tam dışsallık sağlamamaktadır. Sonuçlar güçlü ve çoklu sağlamlık testleriyle desteklenen ampirik bir desen sunmakta, fakat bu desen randomize nedensel deney olarak yorumlanmamalıdır.
Kaynak ve Yöntem Notu
Özgün çalışma: Beyond the Ticker: Gendered Firm Imagery and Fund Manager Investment Decisions.
Yazarlar: Emanuele Bajo; Nicoletta Marinelli; Giorgia Simion; Otto Randl.
Kurumlar: University of Bologna - Department of Management; University of Macerata - Department of Economics and Law; Vienna University of Economics and Business / Vienna Graduate School of Finance; Vienna University of Economics and Business.
Platform: SSRN.
Kaynak türü: Araştırma preprinti / çalışma makalesi.
Yayın durumu: Yüklenen PDF açıkça “This preprint research paper has not been peer reviewed” ibaresini taşımaktadır; çalışma hakem değerlendirmesinden geçmiş bir nihai dergi makalesi olarak sunulmamalıdır.
SSRN gönderim tarihi: 7 Ekim 2026.
DOI: 10.2139/ssrn.7576652.
SSRN kayıt numarası: 7576652.
Ana veri kaynakları: Morningstar, CRSP Mutual Fund Holdings, CRSP, Compustat North America, Google Images, Yahoo Image Search/Bing, DeepFace, RavenPack, I/B/E/S, Brand Finance, ExecuComp ve Refinitiv Eikon. Kaynak çalışmanın ilgili alt analizlerinde bu veri kaynaklarının farklı alt kümeleri kullanılmaktadır.
Ana örneklem dönemi: 2008-2021.
Ana analiz birimi: Fon-hisse-çeyrek.
Nihai marka/şirket örneklemi: 135 şirket.
Tek yöneticili fon örneklemi: 2.402 fon.
Ana regresyon gözlem sayısı: 4.909.760 fon-hisse-çeyrek gözlemi.
Temel yöntem: Şirketlerin kamusal marka görsellerinden bilgisayarlı görüyle GenderScore oluşturulması; skorların aktif yatırım fonu portföyleriyle eşleştirilmesi; fon, sektör ve zaman sabit etkili panel OLS modelleri; portföy ağırlığı sağlamlık testleri; fon-içi yönetici değişimleri; aktif işlem ölçümü; anormal haber hacmi; analist tavsiyesi değişiklikleri; işlem sonrası risk-düzeltilmiş performans ve B2B/B2C alt örneklem analizleri.
Temel yöntemsel sınırlılık: Çalışma gözlemsel bir finans panelidir. Yönetici değişimleri tam dışsal değildir ve GenderScore zaman içinde değişmeyen bir ölçü olarak uygulanmıştır. Bu nedenle bulgular sembolik marka temsili, yönetici cinsiyeti, dikkat tahsisi ve portföy seçimi arasında sistematik ilişkiler gösterse de tam deneysel nedensellik kanıtı değildir.
Kaynak içi notasyon uyarısı: Yönetici değişimi Denklem (2)'nin dizgisindeki \(MtF_{i,t-1}\) ifadesi ile hemen sonraki açıklamadaki \(MtF_{i,t}\) tanımı arasında indis farklılığı bulunmaktadır. Verianla metni bu farklılığı sessizce düzeltmemiştir.
Lisans/telif notu: Yüklenen PDF'de açık Creative Commons lisansı belirtilmemektedir. Bu nedenle özgün kaynak şekilleri veya arama motorlarından derlenen üçüncü taraf görselleri birebir yeniden yayımlamak yerine, bilimsel ilişkilerin ve sayısal sonuçların Verianla için özgün grafik ve şemalarla yeniden ifade edilmesi tercih edilmelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir