


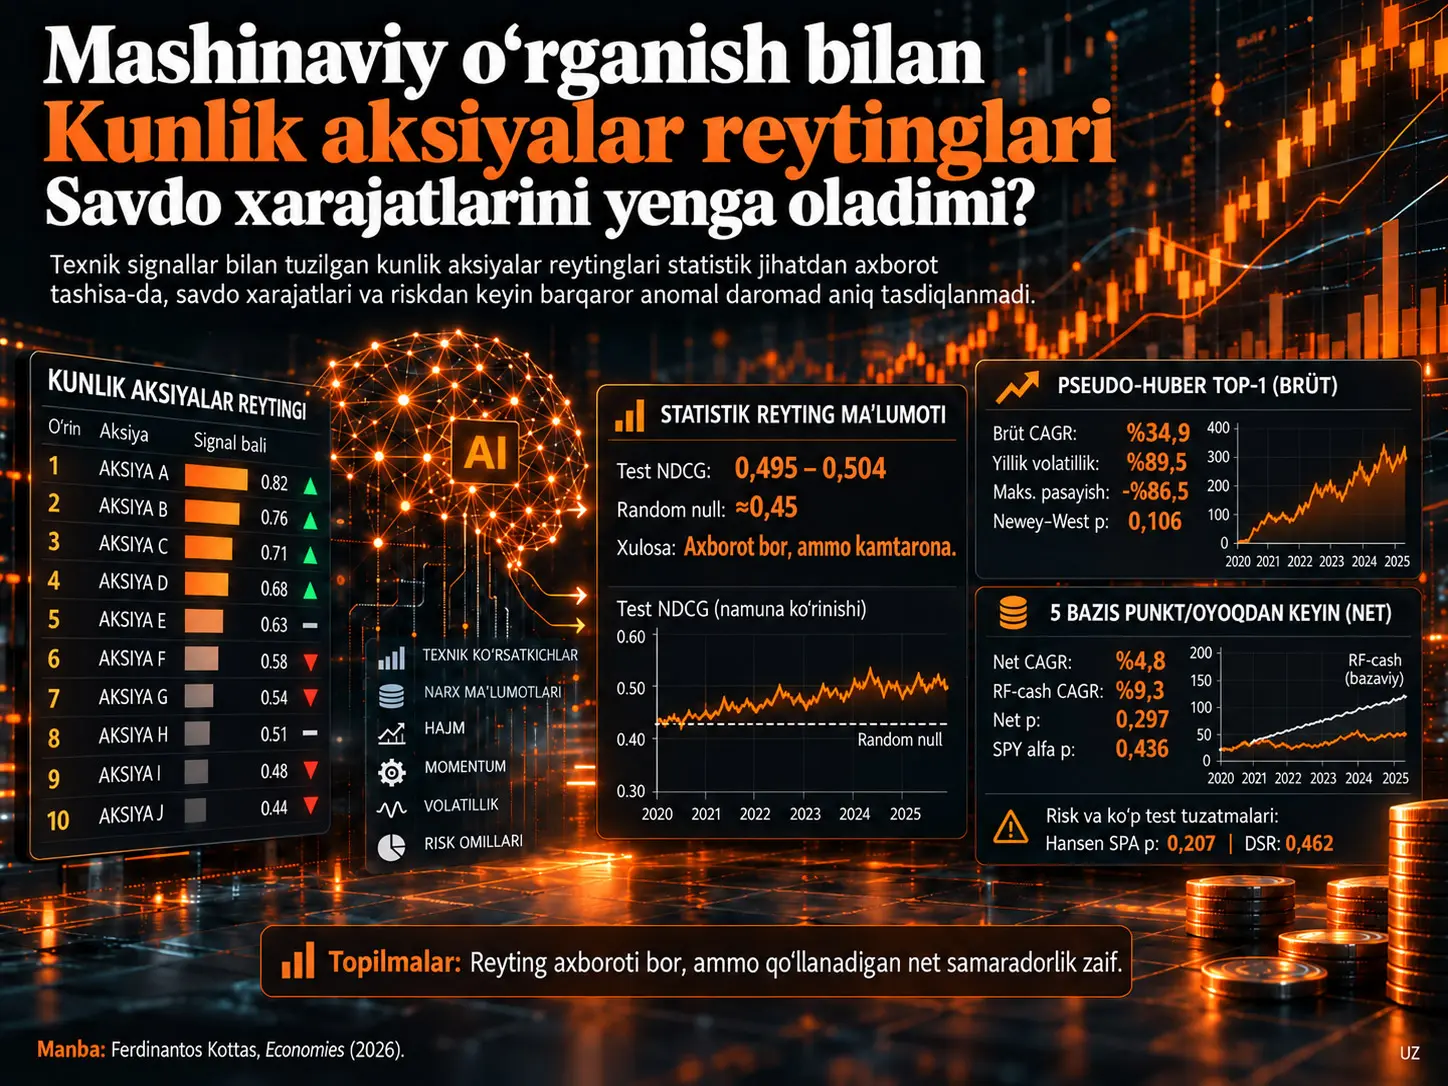
Ushbu tadqiqotdagi kunlik moslashuvchan mashinaviy o‘rganish aksiyalarini reytinglash doirasi dinamik ravishda filtrlanuvchi Nasdaq manba olamidagi aksiyalarni, 196 texnik prognoz o‘zgaruvchisidan foydalanadigan to‘rtta XGBoost o‘rganish maqsadi orqali keyingi savdo kunining ochilish-yopilish daromadiga nisbatan tartiblashga qaratilgan qisqa ufqli tanlov tizimidir. Tadqiqot Pseudo-Huber regressiyasi, pastga yo‘nalgan xatolarni jazolovchi maxsus regressiya, pairwise ranking va NDCG-oriented ranking modellarini xronologik walk-forward tartibida taqqoslaydi. Test davrida o‘rtacha NDCG taxminan 0,495-0,504 oralig‘iga yaqinlashar ekan, tasodifiy reyting null o‘rtachasi taxminan 0,453-0,454 ni tashkil etadi. Bu farq modellarda kamtarona, biroq statistik jihatdan aniqlanadigan kesimlararo reyting axboroti borligini ko‘rsatadi. Biroq tadqiqot ushbu axborot savdo xarajatlari, o‘zgaruvchanlik, vaqt bo‘yicha beqarorlik, riskni tuzatish va ko‘p martalik test nazoratlaridan keyin barqaror anomal portfel daromadiga aylanishini ko‘rsatmaydi.
Eng e’tiborga molik yalpi natija validatsiya bosqichida oldindan tanlangan asosiy strategiya bo‘lmagan va keyinchalik konsentratsiya diagnostikasi sifatida ko‘rib chiqilgan Pseudo-Huber Top-1 portfelida kuzatilgan. Ushbu portfelning yalpi yillik geometrik daromadi %34,91 va kumulyativ daromadi %266,45 bo‘lsa-da, yilliklashtirilgan o‘zgaruvchanligi %89,51, maksimal pasayishi esa %86,47 ni tashkil etadi. Yalpi o‘rtacha daromad uchun Newey-West testi ahamiyatli emas (p = 0,106). Har bir savdo tomoniga 5 bazis punkt xarajat qo‘llanganda nol-naqd farazidagi sof CAGR %4,83 gacha tushadi; bo‘sh turgan kapital risksiz daromad olayotgan hisobda umumiy daromad CAGR’i %9,3 bo‘lsa ham, ortiqcha daromad bo‘yicha Newey-West natijasi o‘zgarmaydi (p = 0,297). SPY uchun ayni ochilish-yopilish ufqida bajarilgan sof alfa testi ham ahamiyatli emas (p = 0,436). Demak, tadqiqot “model reyting tuza oladi” degan topilma bilan “ushbu reytingdan ishonchli va amalda qo‘llanadigan anomal daromad olish mumkin” degan da’voni bir-biridan ajratish zarurligini ko‘rsatadi.
Natijalarning muhim cheklovlaridan biri ma’lumotlar olami 2026-yilda yig‘ilgan Nasdaq nomzodlar ro‘yxatidan tuzilganidir. Tarixan bozordan chiqarilgan ayrim qimmatli qog‘ozlar manba ro‘yxatida bo‘lmasligi mumkin va tadqiqot delisting daromadlarini qayta tiklamaydi. Shu sababli hisobotdagi daromad kattaliklarini to‘liq survivorship-bias-free tarixiy Nasdaq olamining natijalari sifatida talqin qilib bo‘lmaydi.
Tadqiqotning asosiy muammosi
Qisqa muddatli moliyaviy mashinaviy o‘rganish tadqiqotlarida ikki alohida muvaffaqiyat mezoni osonlik bilan bir-biriga aralashib ketishi mumkin. Birinchisi, modelning bir savdo kunida ko‘plab aksiyalar orasidagi nisbiy reytingni tasodifiy reytingdan yaxshiroq tuza olishidir. Ikkinchisi esa ushbu reyting real sotib olish-sotish qarorlariga aylantirilgandan keyin savdo xarajatlari, o‘zgaruvchanlik, bozor riski va ko‘p model izlash jarayoni hisobga olinganda iqtisodiy jihatdan mazmunli daromad olish mumkinmi, degan masaladir. Kottas tadqiqotining asosiy savoli aynan shu farqqa qurilgan.
Tadqiqot, xususan, quyidagi ketma-ket muammoni sinaydi: texnik narx va savdo ma’lumotlaridan yaratilgan mashinaviy o‘rganish ballari keyingi kun aksiyalar kesimini tasodifiy tartiblashdan yaxshiroq reytinglaydimi? Agar reytinglasa, eng yuqori ball olgan aksiyalarni sotib olish g‘oyasi realistik savdo hisobida xarajatlardan ustun kela oladimi? Ko‘rinayotgan natija vaqt o‘tishi bilan barqarormi? Riskni tuzatgandan keyin saqlanib qoladimi? Bir xil ma’lumotda ko‘plab strategiya va tuzilmalarni tekshirish yuzaga keltiradigan data-snooping/multiplicity riski inobatga olinganda natija hanuz ishonarlimi?
NDCG taxminan 0,50 bo‘lganda reyting tasodifiymi?
Yo‘q; ushbu tadqiqotda taxminan 0,50 bo‘lgan NDCG avtomatik tarzda tasodifiy reytingni anglatmaydi. Qo‘llangan kun ichidagi foizlik relevance transformatsiyasi va eksponentsial NDCG foyda tuzilmasida Monte Carlo tasodifiy reyting o‘rtachasi taxminan 0,45; modellarning 0,495-0,504 oralig‘idagi test NDCG qiymatlari ushbu null taqsimotidan yuqori bo‘lgan va 2000 ta tasodifiylashtirish tajribasida bir tomonlama p qiymati Monte Carlo aniqligida 0,0005 darajasida chiqqan. Shunga qaramay, bu farq iqtisodiy jihatdan katta signal emas; u faqat kamtarona, ammo o‘lchanadigan reyting axboroti mavjudligini ko‘rsatadi.
Ma’lumotlar davri va investitsiya olami
| Element | Manbada qayd etilgan qiymat | Ilmiy ma’nosi |
|---|---|---|
| Xom bozor ma’lumotlari | 2 Avgust 2021-31 Iyul 2026 | Xususiyatlar va oldinga yo‘naltirilgan maqsadlar yaratilgan asosiy ma’lumot davri |
| Namunadan tashqari test davri | 21 Mart 2022-30 Iyul 2026 | Model tanlangandan keyingi ko‘rilmagan test sanalari davri |
| O‘qitish oynasi | 105 savdo kuni | Har bir walk-forward iteratsiyasining tashqi o‘qitish bloki |
| Validatsiya oynasi | 21 savdo kuni | Xususiyat ko‘rinishi va portfel hajmini tanlash |
| Walk-forward test iteratsiyasi | 1094 | Har bir iteratsiyada faqat bitta keyingi ko‘rilmagan test kuni |
| Qayta ko‘rib chiqilgan umumiy amalga oshgan-daromad taqqoslashlari | 1093 sana | Benchmark/faktor sanalari bilan moslangan portfel tahlillari |
Xom narx ma’lumotlari yfinance interfeysi orqali kunlik ochilish, eng yuqori, eng past, yopilish, tuzatilgan yopilish va hajm qatorlaridan tuzilgan. Manba darajasidagi nomzod faylda 5138 ta simvol mavjud, zarur qimmatli qog‘oz metama’lumotlari va bozor ma’lumotlari ish oqimi mavjud bo‘lgan alohida metadata to‘plamida esa 454 ticker bor. Kunlik narx, tarix uzunligi, xususiyatlarning mavjudligi va likvidlik shartlari keyin real investitsiya qilinishi mumkin bo‘lgan kesimni belgilaydi.
Muayyan kunda aksiya kamida 35 kunlik tarixga ega bo‘lishi, yopilish narxi kamida 5 USD bo‘lishi va oxirgi 20 kunlik median dollar hajmi o‘sha kundagi mos kesimning eng past %10 lik likvidlik qismidan yuqorida turishi kerak. Ushbu filtrlardan keyin kunlik mos aksiyalar sonining o‘rtachasi taxminan 347,6, mediani 341, kuzatilgan minimumi 320 va maksimumi 392 ni tashkil etadi.
Dollar hajmi va 20 kunlik median dollar hajmi manbada quyidagicha aniqlanadi:
\[ DV_{i,t}=Close_{i,t}\times Volume_{i,t} \]
\[ ADV20_{i,t}=\operatorname{median}\{DV_{i,s}:s=t-19,\ldots,t\} \]
DV aksiyaning o‘sha kundagi taxminiy dollar savdo hajmini; ADV20 esa joriy sanagacha bo‘lgan so‘nggi 20 kunlik dollar hajmlarining medianini anglatadi. ADV20 ushbu tadqiqotda narx ta’sirining strukturaviy modeli sifatida emas, likvidlik va savdo ishtiroki uchun shaffof proksi o‘zgaruvchi sifatida ishlatiladi.
196 texnik prognoz o‘zgaruvchisi nimani qamrab oladi?
| Xususiyat oilasi | Soni | Asosiy axborot |
|---|---|---|
| Kun ichidagi narx tuzilmasi | 38 | Gap’lar, kun ichidagi daromadlar, sham tuzilmalari va savdo diapazonlari |
| Daromad davomiyligi va teskari qaytish | 25 | Qisqa muddatli momentum, reversal va nisbiy natija |
| Trend va narx masofasi | 45 | Harakatlanuvchi o‘rtachalar, trend kuchi, drawdown va yaqin davr narx darajalaridan masofa |
| O‘zgaruvchanlik va pastga yo‘nalgan risk | 32 | Umumiy/pastga yo‘nalgan o‘zgaruvchanlik, yuqori-past diapazonlar va o‘zgaruvchanlikning o‘zgarishi |
| Ossillyatorlar va narx bosimi | 19 | Nisbiy narx pozitsiyasi va yaqin davrdagi sotib olish/sotish bosimi |
| Hajm va likvidlik | 22 | Anormal hajm, dollar hajmi, likvidlik va narx-hajm o‘zaro ta’sirlari |
| Bozor konteksti | 14 | Bozor kengligi, umumiy momentum, bozor o‘zgaruvchanligi va kesimlararo taqsimot |
| Boshqa texnik o‘lchov | 1 | Qo‘shimcha diapazonga asoslangan axborot |
| Jami | 196 | Barcha texnik prognoz o‘zgaruvchilari |
Xususiyatlarning aksariyati 1, 2, 3, 5, 10 va 20 savdo kunlik tarix oynalaridan, ayrimlari esa 30 kunlik kengroq kontekstdan foydalanadi. Ushbu xususiyatlar alohida-alohida “savdo qoidasi” sifatida sinovdan o‘tkazilmagan; XGBoost daraxtlari momentum, reversal, o‘zgaruvchanlik, hajm va bozor sharoitlari o‘rtasidagi chiziqli bo‘lmagan o‘zaro ta’sirlardan foydalana olishi uchun ular birgalikda modelga beriladi.
Tadqiqot uch xil kirish ko‘rinishini sinaydi. Raw ko‘rinish 196 ta xom raqamli xususiyatni saqlaydi. Ranked ko‘rinish har bir o‘zgaruvchini o‘sha kungi mos aksiyalar olamida 0 bilan 1 oralig‘idagi kesimlararo rang pozitsiyasiga aylantiradi:
\[ x^{rank}_{i,t,j}=\frac{\operatorname{rank}_{t}(x_{i,t,j})-1}{N_t-1} \]
Bu transformatsiya xom qiymatlar orasidagi raqamli masofani emas, kesim ichidagi nisbiy tartibni saqlaydi. Combined ko‘rinish esa 196 ta xom o‘zgaruvchi bilan ularning 196 ta ranked muqobilini birga ishlatib, jami kirishlar sonini 392 ga yetkazadi.
Prognoz maqsadi nima uchun faqat keyingi kunning ochilish-yopilish daromadi?
Modelning maqsad o‘zgaruvchisi:
\[ r_{i,t+1}=\frac{Close_{i,t+1}}{Open_{i,t+1}}-1 \]
ko‘rinishida. Shunday qilib, model t kunining yopilishigacha ma’lum bo‘lgan texnik axborotdan foydalanadi; amalga oshgan maqsad esa t+1 kunining ochilishidan ayni kunning yopilishigacha bo‘lgan daromaddir. Tunda yuz beradigan close-to-open harakati maqsadga kiritilmaydi. Bu farq faqat matematik emas, balki savdo hisobini belgilovchi asosiy dizayn tanlovidir: portfel keyingi kuni ochilishda sotib olinishi va o‘sha kun yopilishida to‘liq yopilishi kerak.
Walk-forward tuzilmasi ma’lumot sizib chiqishini qanday cheklaydi?
Har bir tashqi iteratsiyada 105 kun o‘qitish, undan keyin 21 kun validatsiya va so‘ng bitta test kuni mavjud:
\[ \max T_k < \min V_k < t_k,\qquad |T_k|=105,\quad |V_k|=21 \]
Giperparametr tanlash 105 kunlik o‘qitish bloki ichida ham xronologik tarzda amalga oshiriladi: dastlabki 84 kun ichki o‘qitish, oxirgi 21 kun esa ichki tuning blokidir. Giperparametrlar tanlangach model 105 kunlik tashqi o‘qitish blokida o‘qitiladi; keyingi 21 kunlik tashqi validation davri xususiyat ko‘rinishi va portfelda ushlab turiladigan aksiyalar soni K ni tanlash uchun ishlatiladi. Ushbu tanlov tugagach, model oldingi 126 kun bo‘yicha qayta prognoz qilinadi va bitta ko‘rilmagan test kuniga tatbiq etiladi. So‘ng oyna bir savdo kuniga oldinga siljiydi.
Tadqiqotning muhim cheklovlaridan biri 105 ta o‘qitish sanasi 196 ta xom va ayniqsa 392 ta combined kirishga nisbatan qisqa ekanidir. Muallif bajarilmagan 252 yoki 504 kunlik qayta baholashlarni keyinchalik mavjud bo‘lgandek ko‘rsatmaydi va yuqori xususiyat/sana nisbatini ehtimoliy beqarorlik manbai sifatida qoldiradi.
To‘rtta XGBoost o‘rganish maqsadi
To‘rtta model bir xil gradient boosting daraxt infratuzilmasidan foydalanadi, biroq o‘rganiladigan xato yoki reyting maqsadi jihatidan farq qiladi. Umumiy XGBoost maqsad funksiyasi:
\[ \mathcal{L}(\Theta)=\sum_{i=1}^{n}\ell(y_i,\hat{y}_i)+\sum_{m=1}^{M}\Omega(f_m) \]
ko‘rinishida ifodalanadi. Birinchi yig‘indi modelning prognoz/reyting xatosini, ikkinchi yig‘indi esa daraxt murakkabligini nazorat qiluvchi regularizatsiyani anglatadi.
Pseudo-Huber regressiyasi
Regressiya modellari o‘qitilayotganda o‘nlik ko‘rinishdagi kunlik daromadlar 100 ga ko‘paytirilgan, prognozlardan keyin esa yana 100 ga bo‘lingan. Shu sababli \(\delta=1\) o‘nlik daromad birligini emas, taxminan bir foiz punktlik qoldiq masshtabini anglatadi. Yo‘qotish:
\[ L_{\delta}(e)=\delta^2\left(\sqrt{1+\frac{e^2}{\delta^2}}-1\right),\qquad e=\hat{y}-y,\quad \delta=1 \]
ko‘rinishida. Kichik xatolarda taxminan kvadratik xatti-harakat qilsa, katta qoldiqlarning ta’siri asta-sekin chiziqli o‘sishga yaqinlashadi. Shu tariqa juda katta daromad xatolari butunlay chiqarib tashlanmasdan ularning ta’siri cheklanadi.
Pastga yo‘nalgan xatoni jazolovchi regressiya
Ikkinchi regressiya modeli amalda manfiy daromad yuz berganida model musbat daromadni prognoz qilgan yolg‘on-musbat long pozitsiya signallarini alohida og‘irroq jazolaydi:
\[ L_D(y,\hat{y})=a(y,\hat{y})(\hat{y}-y)^2 \]
\[ a(y,\hat{y})=1+4\,\mathbf{1}\{y<0,\hat{y}>0\} \]
Shart bajarilmasa og‘irlik 1, bajarilsa 5 bo‘ladi. Demak, maqsad barcha manfiy xatolarni emas, balki manfiy amalga oshishga qarshi musbat yo‘nalish prognoz qilingan holatlarni maxsus jazolashdir.
Pairwise Ranking
Ranking modellarida amalga oshgan keyingi kun daromadlari har bir sana ichida beshta relevance sinfiga \(q\in\{0,1,2,3,4\}\) aylantiriladi. Pairwise yondashuv relevance darajasi yuqoriroq bo‘lgan aksiyaning bali boshqasidan yuqori bo‘lishini o‘rganishga harakat qiladi:
\[ L_{pair}=\sum_{q_i>q_j}\log\left(1+\exp(-(s_i-s_j))\right) \]
Ushbu model mutlaq daromad kattaligini prognoz qilayotganini da’vo qilmaydi; maqsad nisbiy reytingdir.
NDCG-oriented Ranking
NDCG modeli ham ayni ordinal sinflardan foydalanib o‘qitiladi. Test baholashida esa amalga oshgan daromadlar sana ichidagi foizlik pozitsiyalarga aylantiriladi va ro‘yxatning yuqori o‘rinlariga ko‘proq og‘irlik beradigan Normalized Discounted Cumulative Gain metrikasi hisoblanadi:
\[ \mathrm{NDCG}_t@K= \frac{\mathrm{DCG}_t(K)}{\mathrm{IDCG}_t(K)} = \frac{1}{\mathrm{IDCG}_t(K)} \sum_{j=1}^{K} \frac{2^{rel_{i,t+1}}-1}{\log_2(j+1)} \]
\(j\) model bergan reytingdagi pozitsiyani; \(rel\) o‘sha pozitsiyaga joylashtirilgan aksiyaning amalga oshgan relevance qiymatini; IDCG esa o‘sha kunning ideal reytingini anglatadi. Logarifmik diskont tufayli ro‘yxatning dastlabki o‘rinlaridagi xatolar muhimroqdir.
Giperparametr va portfel konfiguratsiyasi bir-biridan ajratiladi
Giperparametr tuning’i bevosita moliyaviy daromad bo‘yicha amalga oshirilmaydi. Ichki tuning bali [−1,1] oralig‘idagi Spearman axborot koeffitsientini [0,1] oralig‘iga o‘tkazuvchi transformatsiya bilan NDCG@10 ning teng og‘irlikdagi o‘rtachasidir:
\[ TuneScore_{inner} = \frac{1}{2}\left(\frac{IC_{inner}+1}{2}\right) + \frac{1}{2}\mathrm{NDCG@10}_{inner} \]
Sozlanadigan giperparametrlar qatoriga boosting iteratsiyasi, learning rate, maksimal daraxt chuqurligi, minimum child weight, minimum loss reduction, satr va ustun namunalash nisbatlari hamda L1/L2 regularizatsiya kiradi.
Keyingi portfel konfiguratsiyasi bosqichida esa har bir model uchun uchta xususiyat ko‘rinishi bilan to‘rtta portfel hajmi birlashtiriladi:
\[ 3\;\text{gösterim}\times K\in\{5,10,20,30\}=12\;\text{aday} \]
Nomzodlar validation NDCG, o‘qitish-validation IC farqi va validation Top-K daromadi bo‘yicha uch komponentda baholanadi. Har bir komponent 0-1 oralig‘idagi nisbiy rang balliga aylantiriladi:
\[ RS_{high}(z_c)=\frac{\operatorname{rank}(z_c)-1}{C-1}, \qquad RS_{low}(z_c)=1-RS_{high}(z_c), \qquad C=12 \]
Barqarorlik o‘lchovi:
\[ GapIC_{c,t}= \left|IC^{train}_{c,t}-IC^{valid}_{c,t}\right| \]
va unga bog‘liq ball:
\[ StabilityScore_{c,t}=RS_{low}(GapIC_{c,t}) \]
sifatida aniqlanadi. Kichikroq o‘qitish-validation farqi yuqoriroq barqarorlik ballini oladi.
Ochilishda sotib olinib, yopilishda sotiladigan portfelda kunlik turnover nima uchun 2?
Chunki ushbu tadqiqotning yakuniy savdo ufqida to‘liq investitsiya qilingan portfelning bir birlik kapitali keyingi kuni ochilishda sotib olinadi va o‘sha kapital yopilishda to‘liq sotiladi; bir birlik xarid bilan bir birlik sotuv yig‘indisi round-trip turnover = 2 ni beradi. Ayni aksiya keyingi kuni yana tanlansa ham, oldingi kun pozitsiyasi yopilishda tugatilgani uchun ikki kun orasidagi nomlar mosligi amalga oshgan savdo miqdorini kamaytirmaydi. Shu sababli eski portfel bilan yangi portfel orasidagi holding overlap savdo xarajati o‘rnida ishlatilishi mumkin emas.
Manba asl tanlov qoidasidagi o‘tish-ustma-ust kelish diagnostikasini ham qayta ishlab chiqarish mumkinligi maqsadida ko‘rsatadi:
\[ \tau_{c,t}=\sum_i\left|w^{c}_{i,t}-w_{i,t-1}\right| \]
Bu ifoda tanlangan nomlarning kunlar orasidagi uzluksizligini tavsiflash uchun foydalidir; biroq qayta ko‘rib chiqilgan tadqiqotda open-to-close strategiyasining haqiqiy execution turnover’i sifatida ishlatilmaydi.
Xarajatli validation daromadi odatda:
\[ R^{net,valid}_{c,t} = R^{gross,valid}_{c,t} - \lambda\tau_{c,t}, \qquad \lambda=0.0005 \]
ko‘rinishida. Yakuniy intraday hisobida to‘liq investitsiya qilingan barcha nomzodlar ayni kunda \(\tau=2\) round-trip xarajatiga duch kelgani uchun 5 bazis punkt/tomon jami 10 bazis punkt/kun hosil qiladi. Umumiy xarajat o‘sha kun ichidagi to‘liq investitsiya qilingan nomzodlarning nisbiy tartibini o‘zgartirmagani sababli finance komponenti amalda validation Top-K daromadi bo‘yicha reytinglanadi:
\[ FinanceScore_{c,t} = RS_{high}\left(R^{net,valid}_{c,t}\right) \]
Uch komponent oxirida teng og‘irlik bilan birlashtiriladi:
\[ AdaptiveScore_{c,t} = \frac{ MLScore_{c,t} + StabilityScore_{c,t} + FinanceScore_{c,t} }{3} \]
Eng yuqori AdaptiveScore ga ega xususiyat ko‘rinishi va K qiymati keyingi ko‘rilmagan test kuni uchun qat’iy belgilanadi. Test kunining amalga oshgan daromadi tanlov vaqtida ishlatilmaydi.
Manbaga sodiq usul oqimi: Kunlik narx/hajm ma’lumoti → vaqt-nuqtali muvofiqlik filtri → 196 texnik o‘zgaruvchi → raw/ranked/combined ko‘rinish → to‘rtta XGBoost maqsadi → xronologik ichki giperparametr tuning’i → 21 kunlik tashqi validation → 12 portfel nomzodi → AdaptiveScore → bitta ko‘rilmagan test kuni → ochilishda xarid/yopilishda sotuv → savdo xarajati, risk va statistik mustahkamlik tahlili.
Tadqiqot Usuli va Natijalari
1. Reyting natijasi: o‘qitishdagi farqlar testda katta darajada yo‘qoladi
| Model | Training NDCG | Validation NDCG | Test NDCG | Train-Test farqi | Random null | Permutatsiya p |
|---|---|---|---|---|---|---|
| Downside-Penalized | 0,642 | 0,532 | 0,504 | 0,138 | 0,454 | 0,0005 |
| Pseudo-Huber | 0,561 | 0,533 | 0,503 | 0,057 | 0,454 | 0,0005 |
| NDCG Ranking | 0,694 | 0,524 | 0,495 | 0,199 | 0,453 | 0,0005 |
| Pairwise Ranking | 0,773 | 0,535 | 0,501 | 0,272 | 0,454 | 0,0005 |
Eng yuqori o‘qitish NDCG’si 0,773 bilan Pairwise Ranking’da; biroq testda bu ustunlik yo‘qoladi va qiymat 0,501 gacha tushadi. Pseudo-Huber o‘qitishda atigi 0,561 NDCG hosil qilganiga qaramay, 0,503 test qiymatiga erishgani uchun eng kichik o‘qitish-test tafovutiga ega. Bu natija o‘qitishga moslashishning o‘zi kelajakdagi reyting sifati uchun ishonchli ko‘rsatkich emasligini aniq ko‘rsatadi.
Muhim jihat shundaki, to‘rtta modelning ham test NDCG’si random-null o‘rtachasidan yuqori. Biroq to‘rtta turli o‘rganish maqsadi test davrida taxminan bir xil tor diapazonga yaqinlashadi. Shu bois o‘rganish maqsadi o‘qitishda yuzaga keltirgan katta natija farqlari namunadan tashqarida saqlanmaydi.
2. Xususiyat ahamiyati va model barqarorligi
Pastga yo‘nalgan xatoni jazolovchi modelning importance taqsimoti katta darajada o‘zgaruvchanlik va pastga yo‘nalgan risk oilasida jamlangan: bu oila umumiy gain importance’ning %67,2 qismini tashkil etadi. NDCG Ranking modelida ayni oilaning ulushi %54,4. Pairwise Ranking kengroq importance taqsimotini ko‘rsatadi; eng katta oilaning ulushi atigi %28,8.
Pseudo-Huber uchun alohida talqin chegarasi mavjud. Manba ma’lumotlar panelida bozor bo‘yicha umumiy 14 ta o‘zgaruvchi bir sana ichida barcha aksiyalar uchun o‘zgarmas. Shu sababli bu o‘zgaruvchilar o‘sha kungi aksiyalarni bevosita bir-biridan ajrata olmaydi. Shunga qaramay, tanlangan namunadan tashqari yo‘lda ushbu 14 o‘zgaruvchi Pseudo-Huber’ning Top-20 XGBoost gain importance’ining o‘rtacha %38,1 qismini tashkil etadi. Bu qiymat “bozor o‘zgaruvchilari aksiyalarni bevosita reytinglaydi” degani emas; ularning ta’siri sanalararo o‘zgarish yoki aksiya darajasidagi o‘zgaruvchilar bilan o‘zaro ta’sirlar orqali yuzaga kelishi mumkin.
| Model | Top-10 Jaccard | Top-20 Jaccard | Importance cosine similarity | Top-1 predictor persistence |
|---|---|---|---|---|
| Downside-Penalized | 0,359 | 0,315 | 0,638 | 0,361 |
| Pseudo-Huber | 0,289 | 0,328 | 0,477 | 0,238 |
| NDCG Ranking | 0,185 | 0,196 | 0,360 | 0,083 |
| Pairwise Ranking | 0,068 | 0,099 | 0,182 | 0,027 |
Pairwise Ranking o‘qitish NDCG’si eng yuqori model bo‘lsa-da, xususiyat attribution’ida yaqqol eng past mahalliy barqarorlikni ko‘rsatadi. Eng yuqori importance’ga ega canonical predictor keyingi kunga ayni ko‘rinishda atigi %2,7 holatda o‘tadi. Downside-Penalized modelida bu ko‘rsatkich %36,1. Bu taqqoslash kuchli o‘qitish bali barqarorroq model tuzilmasini anglatmasligini ko‘rsatadi.
3. Moslashuvchan qatlam haqiqatan ham barqarormi?
Portfel tanlash tizimi to‘rtta K qiymati va uchta xususiyat ko‘rinishining barchasidan test davrida foydalangan; hech bir umumiy tuzilma doimiy ravishda ustun bo‘lmagan. K = 5 barcha modellarda eng ko‘p tanlangan portfel hajmi, ranked xususiyatlar esa eng ko‘p tanlangan ko‘rinishdir; biroq bu ikki tanlov birgalikda doimiy yagona konfiguratsiyaga aylanmaydi.
Birlashtirilgan konfiguratsiyaning ketma-ket kunlarda o‘zgarish darajasi Pseudo-Huber uchun %73,4, Downside-Penalized uchun %72,6, NDCG Ranking uchun %76,3 va Pairwise Ranking uchun %83,8. Pairwise modelida hatto portfel hajmi K ham o‘tishlarning %63,9 qismida o‘zgaradi. Tanlangan nomzod bilan ikkinchi nomzod orasidagi AdaptiveScore farqining mediani barcha modellarda atigi 0,0606; to‘liq ball tengliklari kunlarning taxminan %15,2-%18,8 qismida kuzatiladi. Shu sababli moslashuvchan qatlamni aniq ajralgan kunlik optimumlarni topadigan mexanizm sifatida emas, bir-biriga yaqin validation nomzodlari o‘rtasida tez-tez almashadigan tanlov jarayoni sifatida talqin qilish kerak.
4. Moslashuvchan Top-K portfellarning yalpi natijasi
| Model | Yillik arifmetik daromad | Yillik geometrik daromad | Yillik o‘zgaruvchanlik | Sharpe | Kumulyativ daromad | Maks. pasayish |
|---|---|---|---|---|---|---|
| Downside-Penalized | %18,29 | %9,47 | %43,03 | 0,425 | %48,07 | −%62,09 |
| Pseudo-Huber | %12,60 | %4,51 | %40,46 | 0,311 | %21,10 | −%54,20 |
| NDCG Ranking | %12,33 | −%0,96 | %51,62 | 0,239 | −%4,08 | −%72,92 |
| Pairwise Ranking | −%10,91 | −%15,91 | %35,78 | −0,305 | −%52,85 | −%64,38 |
| Teng og‘irlikdagi mos aksiyalar olami | %6,93 | %5,11 | %19,82 | 0,350 | %24,11 | −%24,53 |
Yalpi moslashuvchan natijalarda eng yuqori geometrik daromad %9,47 bilan Downside-Penalized modelida; biroq uning yillik o‘zgaruvchanligi %43,03 va maksimal pasayishi %62,09. Teng og‘irlikdagi mos aksiyalar benchmark’i %5,11 geometrik daromad hosil qilarkan, o‘zgaruvchanligi atigi %19,82 va maksimal pasayishi %24,53. Demak, moslashuvchan modellar yuqoriroq risk yaratadi, ammo statistik jihatdan ishonchli qo‘shimcha daromad bermaydi.
NDCG modelidagi arifmetik-geometrik tafovut ayniqsa ibratlidir. Yillik arifmetik o‘rtacha daromad %12,33 bo‘lsa, geometrik daromad −%0,96. Yuqori o‘zgaruvchanlik tufayli kunlik daromadlarning o‘rtachasi musbat bo‘lsa ham, murakkab boylik o‘sishi manfiyga aylanishi mumkin. Bu moliyaviy strategiyalarda faqat arifmetik yilliklashtirilgan o‘rtachaga qarash nima uchun chalg‘itishi mumkinligini ko‘rsatadi.
5. Top-1 konsentratsiya diagnostikasi
Manba K = 5 natijalari ko‘rib chiqilgandan so‘ng, model reytingining eng chekka yuqori qismidagi xatti-harakatni tushunish maqsadida faqat eng yuqori ball olgan aksiyani ushlab turuvchi Top-1 portfellarini alohida tahlil qilgan. Bu tahlil oldindan belgilangan validatsiya qoidasi emas; ex-post konsentratsiya diagnostikasidir. Shu sababli Pseudo-Huber Top-1 ning kuchli yalpi raqamlari tasdiqlangan investitsiya strategiyasi dalili sifatida ishlatilishi mumkin emas.
| Model | Yillik arifmetik daromad | Yillik geometrik daromad | Yillik o‘zgaruvchanlik | Sharpe | Kumulyativ daromad | Maks. pasayish |
|---|---|---|---|---|---|---|
| Pseudo-Huber | %71,24 | %34,91 | %89,51 | 0,796 | %266,45 | −%86,47 |
| NDCG Ranking | %43,03 | −%6,58 | %99,63 | 0,432 | −%25,56 | −%87,51 |
| Downside-Penalized | %48,68 | −%7,60 | %106,36 | 0,458 | −%29,03 | −%82,59 |
| Pairwise Ranking | %22,76 | −%8,61 | %78,96 | 0,288 | −%32,32 | −%65,95 |
Pseudo-Huber Top-1 bir qarashda nihoyatda kuchli ko‘rinadi. Biroq ayni portfelning yillik o‘zgaruvchanligi taxminan %90, maksimal pasayishi taxminan %86,5 va yalpi kunlik o‘rtacha daromad uchun Newey-West t statistikasi 1,615, p qiymati 0,106. Ya’ni yalpi CAGR kattaligi o‘z-o‘zicha noldan ishonchli farq qiluvchi o‘rtacha daromadni isbotlamaydi.
Yana ham muhimi, natija vaqt bo‘yicha teng taqsimlanmagan. Pseudo-Huber Top-1 ning yalpi CAGR’i 2022-yilda %646,8 va 2023-yilda %75,9 bo‘lgan bo‘lsa, 2024-yilda −%19,4, 2025-yilda −%7,7 va 2026-yilning o‘rganilgan qismida −%61,0. Test davrining birinchi yarmida CAGR %154,9, ikkinchi yarmida esa −%28,9. Bunday vaqt profili to‘liq davr CAGR’i doimiy kutiladigan daromad jarayonini ifodalaydi degan farazni jiddiy cheklaydi.
6. Savdo xarajatlari natijani qanday o‘zgartiradi?
Strategiya har bir investitsiya kunida pozitsiyalarni ochilishda tuzib, yopilishda to‘liq tugatgani sababli savdo xarajatining asosiy belgilovchisi kunlararo portfel ustma-ustligi emas, balki to‘liq round-trip savdosidir. 5 bazis punktlik bir tomonlama xarajat to‘liq investitsiya qilingan kunda jami 10 bazis punkt xarajatni anglatadi.
| Model | Strategiya | Kunlik turnover | Yalpi CAGR | Sof CAGR | Sof NW t | Sof p |
|---|---|---|---|---|---|---|
| Downside-Penalized | Adaptive | 2,00 | %9,47 | −%14,92 | −0,36 | 0,723 |
| Downside-Penalized | Top-1 | 2,00 | −%7,60 | −%28,24 | 0,46 | 0,645 |
| Pseudo-Huber | Adaptive | 2,00 | %4,51 | −%18,78 | −0,70 | 0,482 |
| Pseudo-Huber | Top-1 | 2,00 | %34,91 | %4,83 | 1,04 | 0,297 |
| NDCG Ranking | Adaptive | 2,00 | −%0,96 | −%23,04 | −0,56 | 0,579 |
| NDCG Ranking | Top-1 | 2,00 | −%6,58 | −%27,44 | 0,38 | 0,702 |
| Pairwise Ranking | Adaptive | 2,00 | −%15,91 | −%34,67 | −2,22 | 0,026 |
| Pairwise Ranking | Top-1 | 2,00 | −%8,61 | −%29,00 | −0,06 | 0,949 |
Pseudo-Huber Top-1 ning %34,91 lik yalpi CAGR’i atigi 5 bazis punktlik bir tomonlama xarajat sharoitida %4,83 gacha tushadi. Manba, shuningdek, ushbu sof yo‘lda maksimal pasayish taxminan %92,8 gacha chiqishini qayd etadi. Bo‘sh turgan pul kunlik risksiz daromad oladigan RF-cash hisobida umumiy sof CAGR %9,3 gacha ko‘tariladi; biroq excess-return Sharpe 0,514 va Newey-West p = 0,297 bo‘lib qoladi. Buning sababi risksiz foiz daromadi ortiqcha daromad hisoblanganda yana chiqarib tashlanishidir.
Reyting axborotining statistik jihatdan aniqlanishi nima uchun investitsiya qilinadigan anomal daromadni anglatmaydi?
Chunki modelning aksiyalarni tasodifiy reytingdan biroz yaxshiroq tartiblashi ushbu axborotdan foydalanish uchun talab qilinadigan kunlik savdolar xarajati, portfel o‘zgaruvchanligi, katta drawdown’lar, bozor riski bilan birgalikdagi harakat, vaqt bo‘yicha natija uzilishlari va ko‘plab strategiyalarni sinashdan kelib chiqadigan multiplicity muammosidan kattaroq iqtisodiy ustunlik beradi, degan kafolatni bermaydi. Ushbu tadqiqotda reyting null gipotezasi aniq yengilgan bo‘lsa-da, savdo xarajatidan keyingi daromad, matched-horizon alfa, Hansen SPA, Deflated Sharpe Ratio va bootstrap noaniqligi birgalikda baholanganda barqaror musbat anomal daromad dalili hosil bo‘lmaydi.
7. Riskni tuzatish va ko‘p martalik testlar
Pseudo-Huber Top-1 uchun SPY ning ayni open-to-close ufqidagi regressiyasida yalpi yilliklashtirilgan alfa %58,5, biroq p = 0,171. 5 bazis punkt/tomon xarajatidan so‘ng sof yilliklashtirilgan alfa %33,3 gacha tushadi va p = 0,436. Alfa nuqtaviy bahosining katta ko‘rinishi ishonch oralig‘i va statistik noaniqlikni e’tiborsiz qoldirish mumkin degani emas.
Manba, shuningdek, close-to-close CAPM, Fama-French 3 faktor va Fama-French 5 faktor regressiyalarini supplementary materialda keltiradi, biroq bu modellar strategiya ushlab turmaydigan tungi daromadni ham qamrab oladigan boshqa ufqqa ega ekanini aniq ta’kidlaydi. Shu sababli tadqiqotning asosiy risk-tuzatilgan dalili matched open-to-close SPY regressiyasidir.
| Nazorat | Natija | Talqin |
|---|---|---|
| Yalpi Newey-West | t = 1,615; p = 0,106 | Yalpi o‘rtacha daromad an’anaviy ahamiyatlilik darajasida noldan farq qilmaydi |
| 5 bps sof Newey-West | t = 1,044; p = 0,297 | Xarajatdan keyingi dalil yanada zaif |
| Sof SPY open-to-close alfa | %33,3 yillik; p = 0,436 | Nuqtaviy baho yuqori, statistik jihatdan ahamiyatli emas |
| Hansen SPA | p = 0,207 | Sinxronlashtirilgan 12 strategiya oilasida ustunlik tasdiqlanmaydi |
| White-style reality check, yalpi | p = 0,182 | Multiplicity dan keyin kuchli topilma yo‘q |
| White-style reality check, 5 bps sof | p = 0,450 | Sof natija uchun dalil yanada zaif |
| Deflated Sharpe Ratio ehtimoli | 0,462 | Sinovdan o‘tgan strategiya oilasi hisobga olinganda ishonarli ustunlik bermaydi |
| Stationary-bootstrap sof CAGR %95 oralig‘i | −%58,1 dan +%147,5 gacha | Murakkab natijani baholashdagi noaniqlik juda keng |
Newey-West testlari CAGR’ni emas, kunlik arifmetik o‘rtacha daromadni sinashi ayniqsa muhim. Yuqori o‘zgaruvchanlik tufayli musbat kunlik o‘rtacha va manfiy murakkab boylik o‘sishi bir vaqtda yuz berishi mumkin. Shu sababli manba CAGR va terminal wealth noaniqligini stationary bootstrap orqali alohida baholaydi.
Appendix’dagi Newey-West lag sezgirligi ham Pseudo-Huber Top-1 natijasini o‘zgartirmaydi: 1, 5, 10 va 21 kechikish tanlovlarida t statistikasi taxminan 1,03-1,12 oralig‘ida, p qiymati esa taxminan 0,305-0,261 oralig‘ida qoladi.
8. Likvidlik bilan turnover bir xil narsa emas
Tadqiqot tez-tez sotib olish-sotish bilan savdoning bozor hajmiga nisbatan katta bo‘lishini ikki alohida ishqalanish sifatida baholaydi. 50.000 USD umumiy kapital farazida Pseudo-Huber Top-1 tanlagan aksiyalarning median ADV20 qiymati taxminan 48,59 million USD; tanlangan aksiya-kunlarning %88,0 qismida ADV20 10 million USD dan, %49,4 qismida 50 million USD dan yuqori.
Pseudo-Huber Top-1 da bir tomonlama savdoning median hajmi ADV20 ning atigi %0,103 qismidir. 95-percentil %0,899, 99-percentil %1,723 va kuzatilgan maksimum %2,138; savdo tomonlarining %95,8 qismi ADV20 ning %1 qismidan past qolgan. Moslashuvchan Top-K portfellarda median ishtirok barcha modellar uchun %0,008 dan past va tadqiqotdagi 50.000 USD masshtabida barcha moslashuvchan bir tomonlama savdo tomonlari %1 ADV20 chegarasidan past qolgan.
Bu topilma “strategiyani arzon amalga oshirish mumkin” degani emas. ADV20 nisbati bid-ask spread’ni, market-on-open slippage’ni, narx ta’sirini yoki order-size tufayli yuzaga keladigan execution xarajatini o‘lchamaydi. Tadqiqot natijasi faqat 50.000 USD kabi chakana miqyosda talab qilinadigan nominal savdo ko‘pincha kuzatilgan bozor hajmiga nisbatan kichik ekanini ko‘rsatadi. Ushbu natijani kattaroq kapitalga yoki institutsional sig‘imga umumlashtirib bo‘lmaydi.
9. Likvidlik chegaralari ham barqaror ustunlik yaratmaydi
Manba minimal ADV20 chegarasini 10, 25, 50 va 100 million USD qilib o‘zgartirib, Top-1 natijalarini qayta baholaydi. Pseudo-Huber Top-1 uchun RF-cash CAGR mos ravishda taxminan %2,4, %10,9, −%16,4 va −%8,3; tegishli p qiymatlarining hech biri musbat ahamiyatlilikni ko‘rsatmaydi. Oraliq chegaralardagi yaxshiroq nuqtaviy baholar strategiya kamroq kunlarda investitsiya qilishi va qaysi kunlar investitsiya qilish mumkin bo‘lib qolishidan ta’sirlanadi. Tadqiqot bu chegaralarni optimallashtirilgan yangi strategiyalar sifatida emas, sezgirlik diagnostikasi sifatida ko‘radi.
10. Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan xulosalar
Tadqiqot qo‘llab-quvvatlaydigan xulosalar:
- To‘rtta XGBoost modelining ham namunadan tashqari reytingi qo‘llangan NDCG ta’rifi ostida random ranking null taqsimotidan yuqori bo‘lib qoladi.
- Ushbu reyting ustunligining kattaligi kamtarona va o‘qitishdagi katta model farqlari testda torayadi.
- Ranking modellari, ayniqsa Pairwise Ranking, feature importance va konfiguratsiya bo‘yicha regressiya modellariga nisbatan beqarorroq.
- Pseudo-Huber Top-1 juda katta yalpi CAGR hosil qilgan, biroq natija yuqori o‘zgaruvchanlik, haddan tashqari drawdown, davrga bog‘liqlik va dum hodisalariga sezgirlik bilan birga yuzaga kelgan.
- Kunlik to‘liq round-trip savdo xarajati musbat ko‘ringan yalpi natijani sezilarli darajada kamaytiradi.
- 50.000 USD miqyosida bozor ishtiroki asosan kichik; shunga qaramay, tez-tez savdo tufayli umumiy execution xarajati muammosi davom etadi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar:
- Pseudo-Huber Top-1 tasdiqlangan yoki tavsiya etilgan investitsiya strategiyasi ekani haqidagi da’vo qo‘llab-quvvatlanmaydi.
- Taxminan 0,50 NDCG o‘z-o‘zicha iqtisodiy jihatdan foydalanish mumkin bo‘lgan alfa anglatishi ko‘rsatilmagan.
- 5 bazis punkt/tomon xarajati real bozordagi universal yoki aniq savdo xarajati deb da’vo qilinmaydi.
- 50.000 USD uchun past ADV20 ishtiroki institutsional kapital sig‘imini isbotlamaydi.
- Manba olami survivorship va delisting selection muammolaridan tozalangan to‘liq tarixiy Nasdaq olami emas.
- Tadqiqot short-side yoki long-short natijalarni sinamaydi; kunlik reytingning pastki dumi to‘liq saqlanmagan.
- Feature importance qiymatlari texnik indikatorlarning sababiy iqtisodiy ta’sirini isbotlamaydi.
11. Asosiy cheklovlar
Birinchi cheklov — manba olamining 2026-yilda tuzilgan ro‘yxatga bog‘liqligi. Tarixan ro‘yxatdan chiqarilgan kompaniyalarning yo‘qligi survivorship va delisting selection ta’sirini yuzaga keltirishi mumkin. Ikkinchi cheklov — 105 kunlik o‘qitish oynasi 196 yoki 392 kirishga nisbatan qisqa. Uchinchi cheklov — aniq tarixiy dasturiy paket versiyalari saqlanmagan.
To‘rtinchi cheklov execution modelidir. 5 bazis punkt/tomon ssenariysi savdo xarajati sezgirligi uchun foydali quyi tayanch beradi, biroq spread, market-on-open slippage, bozor ta’siri va buyurtma hajmi bevosita kuzatilmagan. Beshinchi cheklov — Top-1 tahlilining ex-post bo‘lishi. Oltinchi cheklov — asosiy dizayn faqat long-only Top-K tanlovlarini saqlagan va pastki o‘rinlardagi to‘liq kunlik ball vektori mavjud emas.
Nihoyat, bozor bo‘yicha umumiy 14 ta o‘zgaruvchi bir sana ichida barcha aksiyalar uchun o‘zgarmas. Ularni modeldan chiqarish yoki maqsadni kun ichidagi kesimga nisbatan qayta markazlash mavjud natijalarning oddiy mustahkamlik tekshiruvi emas, balki qayta baholanishi kerak bo‘lgan yangi tajriba dizayni bo‘ladi. Manba bu farqni aniq saqlaydi.
12. Tadqiqotning ilmiy ma’nosi
Tadqiqotning eng qimmatli xulosasi moliyaviy mashinaviy o‘rganishda natijani bitta model metrikasiga qisqartirmaslik kerakligini ko‘rsatishidir. Namunadan tashqari NDCG, feature attribution barqarorligi, portfelning murakkab boyligi, maksimal pasayish, savdo turnover’i, xarajat sezgirligi, matched-horizon risk tuzatishi, vaqt subdavrlari va multiplicity nazoratlari turli savollarga javob beradi.
Bu farq ayniqsa qisqa ufqli modellarda muhim. Kichik kesimlararo reyting ustunligi statistik jihatdan real bo‘lishi mumkin; biroq ayni ustunlikni pulga aylantirish uchun har kuni barcha pozitsiyalar ochilib-yopilishi kerak bo‘lsa, prognoz signalining iqtisodiy qiymati savdo protokolining xarajati va riskidan yuqori bo‘lishi kerak. Ushbu tadqiqotda mazkur ikkinchi chegara ishonchli tarzda bosib o‘tilmagan.
Manba va Usul Haqida Izoh
Asl sarlavha: Do Daily Adaptive Machine Learning Stock Rankings Survive Trading Costs? Evidence from Cross-Sectional Technical Signals
Muallif: Ferdinantos Kottas
Affiliatsiyalar: School of Business, National University of Ireland Maynooth, Maynooth, Ireland; School of Engineering, Civil Engineering, Democritus University of Thrace, Xanthi, Greece; Department of Computer Science, Aristotle University of Thessaloniki, Thessaloniki, Greece.
Jurnal: Economies
Nashriyot: MDPI
Bibliografik yozuv: Economies, 2026, 14(9), Article 393
DOI: 10.3390/economies14090393
Rasmiy nashr havolasi: https://doi.org/10.3390/economies14090393
Nashr jarayoni: Received 14 Avgust 2026; revised 31 Avgust 2026; accepted 1 Sentabr 2026; published 5 Sentabr 2026.
Manba turi va holati: Taqrizlangan jurnalda chop etilgan ochiq kirishli tadqiqot maqolasi; nashriyot qaydida Version of Record.
Litsenziya: Creative Commons Attribution, CC BY 4.0.
Asosiy usul: Dinamik Nasdaq manba olamida 196 texnik predictor, raw/ranked/combined xususiyat ko‘rinishlari, to‘rtta XGBoost objective, xronologik walk-forward o‘qitish-validatsiya-test tuzilmasi, moslashuvchan Top-K portfel tanlovi, savdo xarajati va bozor ishtiroki tahlili, Newey-West xulosasi, matched-horizon SPY risk tuzatishi, stationary bootstrap va multiplicity nazoratlari.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Etika qo‘mitasi: Inson ishtirokchilari yoki shaxsiy ma’lumotlar ishlatilmagani sababli tatbiq etilmaydi.
Ma’lumotlar mavjudligi: Narx va hajm ma’lumotlari Yahoo Finance’dan yfinance interfeysi orqali olingan. Empirik natijalarni yaratgan kod muallifdan asosli so‘rov asosida olinishi mumkin; to‘liq qayta ishlab chiqariladigan kod bazasi kelajakda GitHub orqali e’lon qilinishi aytilgan. Ishlash muhiti Python 3, Google Colab va G4 High-RAM sifatida qayd etilgan.
Supplementary material: To‘liq texnik indikatorlar katalogi, XGBoost giperparametr va reproducibility tafsilotlari, asosiy model-strategiya yo‘llaridagi eng katta kunlik daromadlar hamda CAPM/Fama-French mustahkamlik jadvallari taqdim etiladi.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Muallif hissalari: Manba PDF’da alohida CRediT/muallif hissalari bo‘limi qayd etilmagan. Bitta muallif mavjud.
Asosiy talqin chegarasi: Ushbu tadqiqot investitsiya maslahati yoki tasdiqlangan sotib olish-sotish algoritmini taqdim etmaydi. Xususan, Top-1 natijasi ex-post konsentratsiya diagnostikasidir. Topilmalar 2026-vintage manba olamiga, o‘rganilgan sana oralig‘iga, open-to-close savdo ufqiga va qo‘llangan xarajat sezgirligi farazlariga bog‘liq.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan