


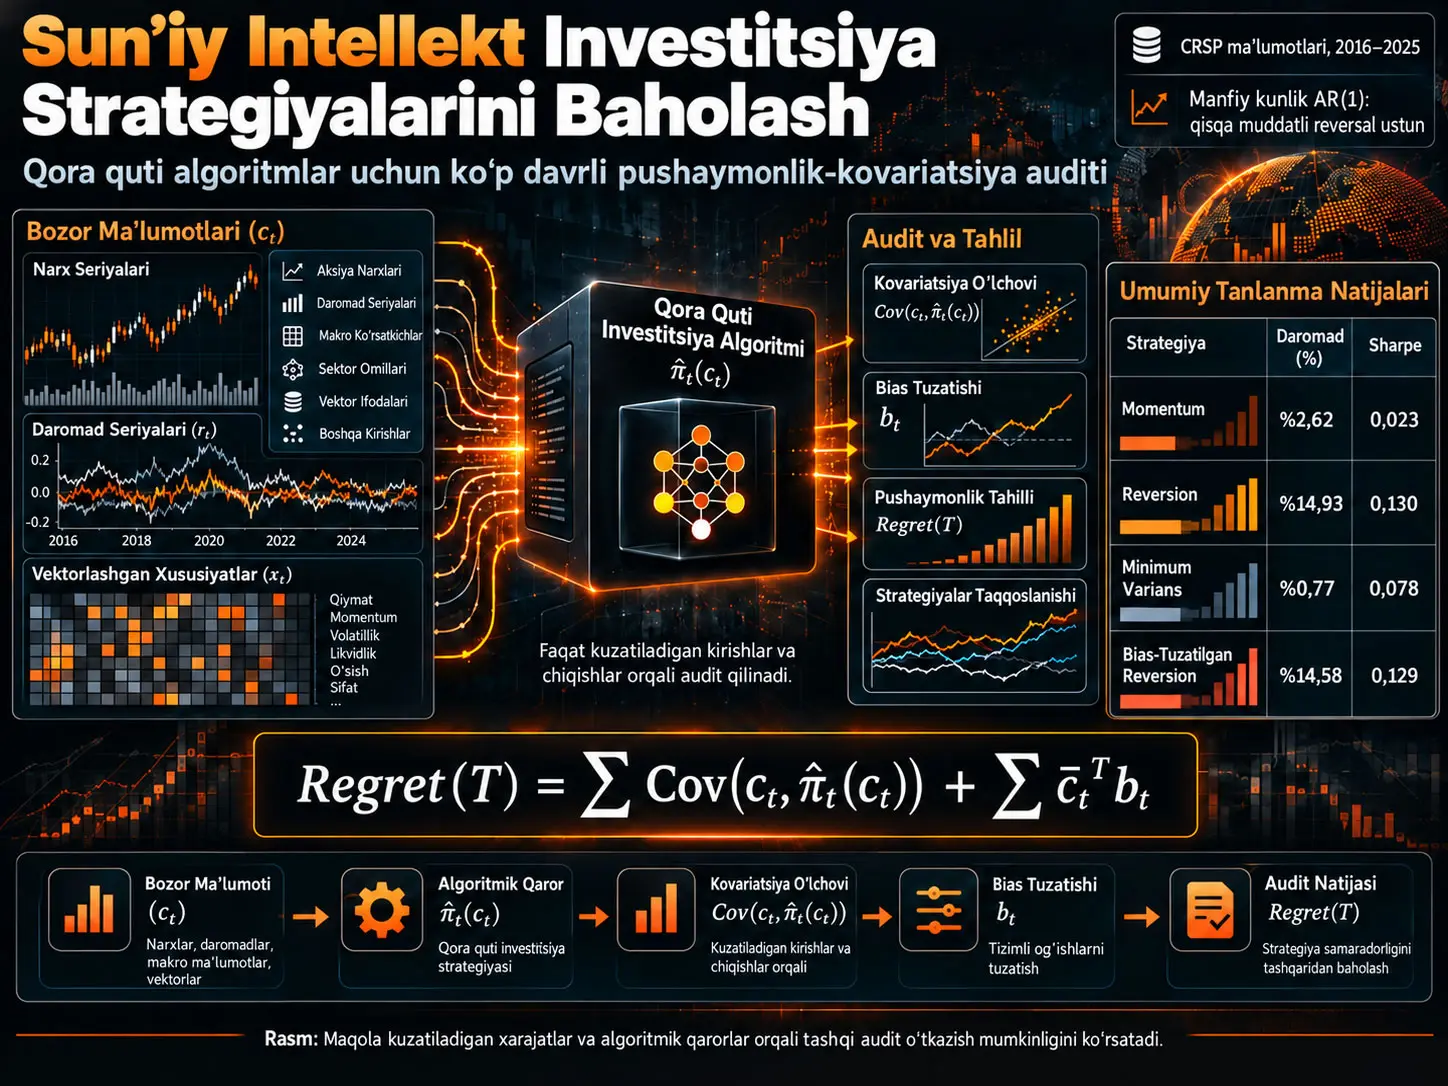
Pushaymonlik-Kovariatsiya ajratmasi (Regret-Equals-Covariance decomposition) dinamik qaror siyosatining nazariy jihatdan yaxshiroq tayanch siyosatga nisbatan yoʻqotishini kuzatiladigan xarajat vektorlari bilan algoritm qarorlari orasidagi kovariatsiyalar va zarur boʻlganda siyosat ogʻishiga tuzatish orqali ifodalovchi algoritmik audit usulidir. Irene Aldridge tadqiqoti ushbu bir davrli munosabatni koʻp davrli stoxastik dinamik dasturlash muhitiga kengaytiradi; i.i.d. xarajatlar, vaqt boʻyicha oʻzgaruvchi taqsimotlar, cheksiz ufqli diskontlash, Markov/AR(1) jarayonlari va rolling-window portfellari uchun qaysi sharoitlarda toʻliq yoki tuzatilgan munosabat olinishi mumkinligini tekshiradi. Empirik qoʻllanish 4 yanvar 2016–31 dekabr 2025 oraligʻidagi 21.183.373 ta CRSP kunlik kuzatuvidan foydalanadi. Manbada kunlik AR(1) koeffitsiyentlari tekshirilgan barcha yillarda manfiy va oddiy reversion strategiyasi umumiy tanlanmada momentumga qaraganda yuqoriroq daromad beradi. Biroq tadqiqot bu empirik munosabatni momentum sababiy yoʻqotish keltirib chiqarishining qatʼiy dalili sifatida taqdim etmaydi; mikrostruktura, omil ekspozitsiyasi va volatillik kabi chalkashtiruvchi omillar tufayli momentumga taalluqli regret qiymatlarini yuqori chegara sifatida talqin qiladi.
Tadqiqotning asosiy amaliy daʼvosi shundan iboratki, xususiy algoritmning manba kodi yoki ichki optimallashtirish dvigateliga kirishsiz ham tashqi audit oʻtkazish mumkin. Auditor vaqt davomida roʻyobga chiqqan xarajat yoki daromad vektori \(c_t\) hamda algoritm hosil qilgan qaror yoki portfel vazni \(\hat{\pi}_t\) ni kuzatsa, davriy kovariatsiyalardan trajectory estimator tuzishi mumkin; ketma-ket bogʻliqlik uchun Newey–West turidagi geteroskedastiklik va avtokorrelyatsiyaga chidamli (HAC) dispersiya bahosi bilan ishonch oraligʻini hisoblashi mumkin. Manba toʻliq auditning hisoblash xarajatini umumiy matritsa koʻrinishida \(O(T\cdot nd)\), onlayn yangilashni esa har bir kuzatuv uchun \(O(nd)\) deb beradi.
Sarlavhadagi “AI Investment Strategies” iborasiga qaramay, empirik boʻlim bevosita GPT, LLM yoki boshqa sunʼiy intellekt investitsiya agentining prognozlarini sinamaydi. Empirik tekshiruv time-series momentum, reversion, minimum-variance va bias-corrected reversion qoidalarida amalga oshiriladi. Tadqiqotning AI nuqtayi nazaridan hissasi ayni audit matematikasini ichki tuzilishi koʻrinmaydigan AI yoki algoritmik investitsiya siyosatlariga qoʻllash mumkinligini ilgari surishidir.
Qora quti investitsiya algoritmi nega audit muammosini tugʻdiradi?
Investitsiya algoritmi qaysi modeldan foydalanishi, qaysi maqsad funksiyasini optimallashtirishi yoki vaznlarni qanday hosil qilishi nomaʼlum boʻlsa, anʼanaviy modelni verifikatsiya qilish qiyinlashadi. Shunga qaramay, tashqi auditor koʻp hollarda ikki turdagi maʼlumotga ega boʻladi: algoritm duch keladigan kuzatiladigan bozor kirishlari va u hosil qilgan qarorlar.
Tadqiqot aynan tashqaridan kuzatiladigan ushbu tuzilishga eʼtibor qaratadi. Maqsad algoritmning ichki kodini qayta tiklash emas, balki uning qarorlari nazariy tayanch siyosatga nisbatan qancha yoʻqotish yoki regret keltirib chiqarishini kuzatiladigan statistikalar orqali oʻlchashdir.
Qora Quti Investitsiya Algoritmini Ichki Tuzilishini Koʻrmasdan Qanday Audit Qilish Mumkin?
Manba taklif etgan yondashuvda auditor davriy xarajat yoki daromad vektori \(c_t\) bilan algoritmning kuzatiladigan qaror vektori \(\hat{\pi}_t(c_t)\) orasidagi kovariatsiyani kuzatadi; siyosat oʻrtachasi optimal tayanchdan ogʻsa, qoʻshimcha ravishda \(b_t\) siyosat ogʻishiga tuzatishni qoʻshadi. Shu tariqa audit uchun algoritmning manba kodini yoki xususiy optimallashtirish dvigatelini ochish shart emas.
Koʻp davrli stoxastik qaror muammosi
Rejalashtirish ufqi \(T\) davrdan iborat. Har bir \(t\) davrida:
- Oʻtmish haqidagi kelajak xarajatlari uchun zarur maʼlumotni jamlovchi \(s_t\) holati mavjud.
- Xarajat vektori \(c_t \in \mathbb{R}^{d}\) kuzatiladi.
- Siyosat \(\hat{\pi}_t(s_t,c_t)\) \(z_t \in \mathbb{R}^{n}\) qarorini hosil qiladi.
- Roʻyobga chiqqan davr xarajati \(c_t^{\top}z_t\) boʻladi.
- Holat qaror va ekzogen shoklar bilan keyingi davrga oʻtadi.
Manbada ishlatiladigan tayanch siyosat kelajakni mukammal biladigan investor emas. U har bir davrda joriy holatga shartlangan kutilayotgan xarajat vektori \(\mu_t=E[c_t\mid s_t]\) ni biladi va shunga koʻra eng yaxshi qarorni tanlaydi:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Bu farq muhim. Benchmark kelajakda roʻy beradigan barcha tasodifiy shoklarni bilmaydi; faqat joriy holatdagi kutilayotgan xarajat tuzilmasi asosida optimal qaror beradi.
Koʻp davrli pushaymonlik
Manba koʻp davrli jami pushaymonlikni:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
koʻrinishida taʼriflaydi. Har bir davr uchun algoritmning kutilayotgan roʻyobga chiqqan xarajati bilan shartli-oʻrtacha optimal benchmark xarajati orasidagi farq hisoblanadi va vaqt boʻylab yigʻiladi.
“Regret Equals Covariance” Ayniyati Nimani Anglatadi?
Manbadagi asosiy natija shuki, xarajatlar i.i.d. boʻlganda va algoritmning kutilayotgan qarori optimal tayanch qarorga teng boʻlgan mean-unbiased sharti ostida jami regret davriy \(c_t\)–\(\hat{\pi}_t\) kovariatsiyalarining yigʻindisiga aynan teng boʻladi; agar siyosat ushbu oʻrtacha shartdan ogʻsa, kovariatsiya yigʻindisiga qoʻshimcha bias correction kiritiladi.
Ideal holatda toʻliq kovariatsiya ajratmasi
Manbaning i.i.d. xarajatlar uchun qoʻllagan asosiy shakli:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
boʻladi. Ushbu tenglikning muhim sharti:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
munosabatidir. Yaʼni algoritm alohida davrlarda tasodifiy qarorlar hosil qilishi mumkin; biroq oʻrtacha qaror shartli-oʻrtacha optimal tayanch qarorga mos kelishi kerak.
Manba bu shartni minimum-variance portfel qoidalari, linear-quadratic regulyatorlar va kutilayotgan xarajat ustida chiziqli optimallashtirishni amalga oshiruvchi ayrim siyosat sinflari bilan bogʻlaydi.
Nega kovariatsiya iqtisodiy maʼnoga ega?
Qaror siyosati yuqori xarajat roʻy berganda koʻproq yuqori-xarajatli pozitsiyalarga yuklansa, xarajat va qaror oʻrtasida musbat birgalikdagi harakat yuzaga kelishi mumkin. Kovariatsiya hadi ushbu tizimli moslashuvni ushlaydi.
Shu sababli kovariatsiya faqat ikki tasodifiy oʻzgaruvchining umumiy statistik munosabati emas; tadqiqot qurgan chiziqli xarajat muhitida algoritm qimmat bozor holatlariga qanday javob berishini oʻlchaydigan tashqaridan kuzatiladigan ishlash komponentidir.
Siyosat ogʻishiga tuzatish
Momentum kabi siyosatlar kutilayotgan qaror nuqtayi nazaridan optimal benchmarkka mos kelmasligi mumkin. Manba \(t\) davri uchun siyosat ogʻishini:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
deb taʼriflaydi. Umumiy ajratma keyin:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
koʻrinishiga oʻtadi.
Ikkinchi yigʻindi nol boʻlsa raw covariance yigʻindisi haqiqiy regretni beradi. Musbat boʻlsa raw kovariatsiya regretni kam, manfiy boʻlsa ortiqcha baholashi mumkin. Shuning uchun tadqiqot momentum siyosatlarida faqat covariance oʻlchovidan mexanik tarzda foydalanmaslik kerakligini alohida taʼkidlaydi.
Vaqt boʻyicha oʻzgaruvchi xarajat taqsimotlari
Moliyaviy bozorlarda daromadlarning oʻrtachasi va kovariatsiyasi oʻzgarmas boʻlib qolmasligi mumkin. Manba non-stationary holatda:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
shaklidan foydalanadi. Shartli siyosat oʻrtachasi har bir davrda optimal siyosatga mos kelsa \(\Delta_T=0\) boʻladi va kovariatsiya ayniyati yana toʻliq holga keladi.
Cheksiz ufq va diskontlash
Statsionar siyosat, i.i.d. xarajatlar va mean-unbiased sharti ostida diskontlangan regret:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
koʻrinishida beriladi.
Bu yerda \(\gamma\in(0,1)\) diskont omilidir. \(1/(1-\gamma)\) samarali ufqdir. Manbadagi misollarda \(\gamma=0{,}99\) uchun samarali ufq 100 davr, \(\gamma=0{,}95\) uchun esa 20 davrdir.
Bellman rekursiyasi
Tadqiqot covariance regret functional uchun standart dinamik dasturlashga oʻxshash Bellman tuzilmasini taʼriflaydi:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Ushbu tenglikning maqsadi klassik Q-function bilan aynan bir xil iqtisodiy obyekt yaratish emas. Matematik oʻxshashlik value iteration, policy iteration yoki fitted-Q kabi infratuzilmalarni regret monitoringi uchun moslashtirish mumkin degan fikrga asos boʻladi.
Manba Monte Carlo bilan \(K\) ta keyingi holat namunasi ishlatilganda Bellman covariance recursion uchun \(O(T\cdot K\cdot nd)\) vaqt murakkabligini beradi. Qora quti auditida kelajak holatlarini simulyatsiya qilish talab etilmasa, bu xarajat \(O(T\cdot nd)\) gacha kamayadi.
AR(1) xarajat jarayonlari
Manba ketma-ket bogʻliqlikni quyidagi tuzilma orqali tekshiradi:
\[ c_t = A c_{t-1}+\varepsilon_t \]
va chiziqli qaror siyosati:
\[ \hat{\pi}(c_t)=Bc_t+b \]
uchun koʻp davrli regret formulasini:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
koʻrinishida beradi. Ikkinchi had davrlararo avtokovariatsiyaning raw per-period covariance yigʻindisiga kiritadigan tuzatishidir.
Mean-reversion holatidagi ishora
Skalyar holatda \(A=\rho\) va \(\rho<0\) boʻlganda xarajat jarayoni mean-reverting boʻladi. Manba talqiniga koʻra contrarian/reversion turidagi qarorlar ushbu ketma-ket bogʻliqlikdan foyda olishi mumkin va koʻp davrli regret ketma-ket mustaqillik farazi bilan olingan oddiy kovariatsiya benchmarkidan farq qiladi.
Rolling-window portfellarda oʻlcham muammosi
Tadqiqot har kuni qayta muvozanatlanadigan portfel uchun soʻnggi \(w\) kuzatuvdan baholangan oʻrtacha va kovariatsiya matritsasidan foydalanadi. Estimation-error bias uchun berilgan asimptotik tartib:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
boʻlib, bu yerda \(d\) aktivlar oʻlchami, \(w\) esa rolling-window uzunligidir.
Manba uchta amaliy rejimni ajratadi:
| Shart | Manba talqini |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); raw covariance bias nisbatan kichik. |
| \(d < w < 10d\) | Biasni eʼtiborsiz qoldirib boʻlmaydi; tuzatilgan estimator afzal. |
| \(w \le d\) | Tanlanma kovariatsiya matritsasi rank-deficient boʻlishi mumkin; pseudo-inverse, shrinkage yoki factor reduction talab qilinadi. |
Manbadagi namunaviy institutsional portfel \(d=100\) ta aktiv va \(w=60\) kundan iborat. Bu yerda \(w<d\) boʻlgani uchun standart sample covariance matritsasi teskari qilinadigan emas va faqat \(O(d/w)\) taxminiy bias formulasini sonli koʻpaytiruvchi sifatida ishlatish toʻgʻri emas.
Tadqiqot Usuli va Natijalari
Trajectory covariance estimator
Algoritmdan faqat bitta kuzatilgan trayektoriya mavjud boʻlganda manba covariance yigʻindisini quyidagi estimator bilan baholashni taklif qiladi:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Bu yerda:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
tanlanma oʻrtachalaridir.
Manba mos mixing shartlarida estimator uchun markaziy limit teoremasini quradi va uzoq muddatli dispersiyani HAC usuli bilan baholash mumkinligini bildiradi.
HAC ishonch oraligʻi
Jami regret/covariance kattaligi uchun berilgan ishonch oraligʻi:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
shaklidadir. Manba namunaviy implementation sifatida Newey–West dispersiya estimatorida:
\[ h=\lfloor T^{1/3}\rfloor \]
bandwidthdan foydalanishni beradi.
Hisoblash murakkabligi
| Amal | Vaqt murakkabligi | Xotira murakkabligi |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Qora quti Bellman audit | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | Har bir kuzatuv uchun \(O(nd)\) | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Empirik maʼlumotlar toʻplami
Empirik tahlil WRDS orqali Center for Research in Security Prices (CRSP) kunlik maʼlumotlaridan foydalanadi. Manbada ochiq koʻrsatilgan sana oraligʻi 4 yanvar 2016–31 dekabr 2025.
| Xususiyat | Manbadagi qiymat |
|---|---|
| Jami kuzatuv | 21.183.373 |
| Oʻrtacha kunlik bozor daromadi | %0,041/kun |
| Kunlik daromad standart ogʻishi | %4,446/kun |
| Expansion kuzatuvlari | 20.713.594 (%97,8) |
| Contraction kuzatuvlari | 250.036 (%1,2) |
| Crisis kuzatuvlari | 219.743 (%1,0) |
Manba 2020 yil uchun recession va crisis quyi davrlarini alohida tasniflagan. Crisis davri 20 fevral–31 mart 2020 deb belgilangan.
Kunlik AR(1) natijalari
Har bir yil uchun kunlik daromadlarda AR(1) koeffitsiyenti va Newey–West HAC standart xatolari baholangan.
| Davr | \(\hat{\rho}\) | HAC SE | t | Kunlik \(\sigma_c\) (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
Ishora barcha qatorlarda manfiy. Eng kuchli manfiy AR(1) koeffitsiyenti 2020 crisis quyi tanlanmasida \(-0{,}1436\). Biroq manba ushbu manfiy ketma-ket bogʻliqlikning barchasini “sof momentum muvaffaqiyatsizligi” deb talqin qilmaydi.
Manfiy Kunlik AR(1) Koeffitsiyenti Momentum Sababiy Ravishda Zararli Ekanini Isbotlaydimi?
Yoʻq. Tadqiqot manfiy \(\hat{\rho}\) bilan momentum strategiyasining past ishlashi oʻrtasida statistik munosabat topgan boʻlsa-da, size/value ekspozitsiyasi, bid-ask bounce, volatillik klasterlashuvi, liquidity provision hamda time-series bilan cross-sectional momentum farqi kabi muqobil mexanizmlar ayni manfiy ketma-ket korrelyatsiyani hosil qilishi mumkinligini tan oladi; shu sababli empirik regret baholarini momentumning sof sababiy taʼsiri emas, yuqori chegara sifatida talqin qiladi.
Regret ajratmasining empirik kattaligi
Manba 21, 63, 126 va 252 kunlik ufqlar uchun raw covariance, correction va “true regret” qiymatlarini beradi. Bir yil ichida nisbiy bias ufq kattalashgani sari juda kam oʻzgaradi.
| Yil | 21 kunlik nisbiy bias (%) | 252 kunlik nisbiy bias (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Jadvaldagi ishora tuzilmasi raw covariance bilan bias-corrected regret oʻrtasidagi farq yillar boʻyicha oʻzgarishini koʻrsatadi. Manbaning oʻz barqarorlik bahosi bu kattaliklarni sof momentum taʼsiri sifatida emas, mikrostruktura va omil taʼsirlarini ham oʻz ichiga olishi mumkin boʻlgan konservativ yuqori chegaralar sifatida talqin qiladi.
Momentum, reversion va minimum-variance strategiyalari
Empirik strategiya testi oldingi kun daromadining ishorasiga asoslanadi. Oldingi kun daromad musbat boʻlsa, momentum strategiyasi xarid yoʻnalishida, reversion strategiyasi esa teskari yoʻnalishda pozitsiya oladi. Minimum-variance portfeli avvalgi 21 savdo kunidan baholangan portfel tuzilmasidan foydalanadi. Manba, shuningdek, reversion strategiyasiga rolling bias tuzatishini qoʻllaydigan toʻrtinchi variantni taʼriflaydi.
| Strategiya | Butun tanlanma yillik daromadi (%) | Yillik volatillik (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Butun tanlanmada raw reversion momentumdan yuqoriroq yilliklashtirilgan daromad va Sharpe nisbatini hosil qilgan. Manba reversion momentumdan 10 yilning 7 tasida yuqoriroq natija koʻrsatganini xabar qiladi.
2022 yilgi manba ichidagi nomuvofiqlik
Manba matni bias correction 2019 va 2022 yillarda raw reversionni yaxshilaganini aytadi. Biroq 6-jadvalning 2022 yil qiymatlari:
| 2022 strategiyasi | Yillik daromad (%) | Yillik volatillik (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
koʻrinishidadir. Demak, 2022 yilda bias-corrected variant volatillikni biroz kamaytirgan boʻlsa ham, daromad va Sharpe nisbatini raw reversionga nisbatan yaxshilamaydi. Verianla bayoni jadvalda ochiq koʻrinadigan shu qiymatlarni asos qilib oladi.
“Significantly outperforms” iborasining chegarasi
Manba reversion uchun “significantly outperforms” iborasini ishlatadi; ammo strategiya daromadlari yoki Sharpe farqlarini bir-biriga qarshi sinaydigan alohida formal hypothesis test, confidence interval yoki p-qiymat 6-jadvalda keltirilmagan. Shu sababli Verianla matnida xavfsiz ifoda reversion kuzatilgan tanlanmada yuqoriroq natija berganidir; “statistik jihatdan ahamiyatli ustunlik” alohida isbotlangan deb qabul qilinmaydi.
Cross-sectional va time-series momentum bir xil narsa emas
Empirik strategiya time-series momentum signalidir: aksiya oldingi kuni koʻtarilgan boʻlsa sotib ol, tushgan boʻlsa sot. Cross-sectional momentum esa aksiyalarni oʻzaro taqqoslab, yutgan guruhni sotib olib yutqazgan guruhni sotish kabi boshqa taqsimlash mantigʻidan foydalanadi.
Manba bu farqni alohida taʼkidlaydi. Bu yerdagi AR(1) va regret natijalari bevosita cross-sectional momentum fondlarining ishlashi uchun dalil sifatida ishlatilmasligi kerak.
Beshta asosiy barqarorlik muammosi
| Chalkashtiruvchi omil | Manbada koʻrsatilgan mexanizm | \(|\hat{\rho}|\) uchun mumkin boʻlgan taʼsir | Tavsiya etilgan nazorat |
|---|---|---|---|
| Size / value ekspozitsiyasi | Kichik va value aksiyalarda kuchliroq qisqa muddatli reversal | Yuqoriga | Fama–French omil residual-lari |
| Bid-ask bounce | Transaction-price shovqini mexanik ravishda manfiy ketma-ket korrelyatsiya hosil qilishi | Yuqoriga | Quote midpoint yoki bid-ask tuzatishi |
| Volatility clustering | GARCH turidagi oʻzgaruvchan volatillik reversal koʻrinishini hosil qilishi | Yuqoriga | Standartlashtirilgan daromadlarda AR(1) |
| Cross-sectional / time-series momentum farqi | Boshqa taqsimlash qoidasi boshqa \(b_t\) hosil qilishi | Noaniq | Alohida cross-sectional decile tahlili |
| Liquidity provision / causality | Market-maker qayta muvozanatlashining qisqa muddatli reversal hosil qilishi | Yuqoriga | Index reconstitution kabi ekzogen instrumental oʻzgaruvchi yondashuvi |
Bu muammolar nazariy regret ajratmasini yoʻqqa chiqarmaydi; biroq empirik \(\hat{\rho}\) qiymatining iqtisodiy manbasini noaniq qiladi. Tadqiqotning oʻz xulosa chegarasi ham shudir.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Mean-unbiased siyosat va mos xarajat farazlari ostida koʻp davrli regret davriy input-output covariance yigʻindisiga keltirilishi mumkin.
- Mean condition buzilganda siyosat bias hadi aniq ajratilishi mumkin.
- Discounted infinite-horizon holatda ayni covariance tuzilmasi \(1/(1-\gamma)\) samarali ufq omili bilan masshtablanadi.
- AR(1) xarajat jarayonlarida vaqtlararo covariance uchun qoʻshimcha tuzatish talab etiladi.
- Rolling-window portfellarda estimation biasning asosiy oʻlcham nisbati \(d/w\) dir.
- Trajectory covariance estimator faqat kuzatiladigan \(c_t\) va \(\hat{\pi}_t\) ketma-ketligidan hisoblanishi mumkin.
- 2016–2025 CRSP tanlanmasida xabar qilingan kunlik AR(1) koeffitsiyentlarining ishorasi manfiy.
- Manbaning oddiy strategiya testida reversion butun tanlanmada momentumdan yuqoriroq daromad va Sharpe hosil qilgan.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Tadqiqot muayyan LLM, robo-advisor yoki AI trading agentning investitsiya natijasini bevosita oʻlchamaydi.
- Manfiy kunlik AR(1) koeffitsiyentlari momentumning oʻzi sababiy yoʻqotish manbai ekanini isbotlamaydi.
- Time-series momentum natijalarini cross-sectional momentum fondlariga avtomatik umumlashtirib boʻlmaydi.
- Raw covariance barcha siyosatlar uchun tuzatishsiz haqiqiy regretga teng emas.
- \(O(d/w)\) ifodasi muayyan \(d\) va \(w\) qiymatlari uchun bevosita aniq foiz bias hisobi emas.
- 2022 yilda bias-corrected reversion raw reversionga qaraganda yaxshiroq riskka moslashtirilgan daromad bergani 6-jadval bilan qoʻllab-quvvatlanmaydi.
- Reversion–momentum natijalari farqining formal strategiyalararo ahamiyatlilik testi manbada keltirilmagan.
- Taklif etilgan audit mezoni barcha tartibga soluvchi organlar qabul qilgan rasmiy standart ekanligi koʻrsatilmagan.
Manba va Usul Haqida Izoh
Toʻliq asl sarlavha: Evaluating AI Investment Strategies.
Muallif: Irene Aldridge.
PDF sanasi: 7 iyun 2026.
PDFdagi afiliatsiya: Institutsional afiliatsiya koʻrsatilmagan; muallifning elektron pochta manzili berilgan.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
arXiv yuborilgan sana: 7 iyun 2026.
arXiv mavzu sohalari: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
SSRN yuborilgan sana: 29 iyun 2026; Date Written: 7 iyun 2026.
SSRN afiliatsiyasi: Risk AI Center.
Manba turi: Nazariy va empirik moliya/econometrics preprinti; algoritmik qora quti auditi va dinamik regret ajratmasi tadqiqoti.
Taqriz holati: Joriy tekshiruvda taqrizdan oʻtgan jurnal versiyasi tasdiqlanmagan.
Litsenziya: arXiv v1 yozuvi CC BY 4.0 litsenziyasiga bogʻlangan. SSRN yozuvi oʻz platforma versiyasi uchun “All rights reserved. No reuse allowed without permission” maʼlumotini beradi. Bu farq versiya/platforma darajasida saqlanishi kerak.
Asosiy nazariy obyekt: Koʻp davrli Regret-Equals-Covariance decomposition.
Asosiy kuzatiladigan kirishlar: Xarajat/daromad vektorlari \(c_t\) va algoritmik qaror/portfel vektorlari \(\hat{\pi}_t\).
Asosiy benchmark: Joriy holatga shartlangan kutilayotgan xarajat \(\mu_t\) ostidagi optimal siyosat \(\pi_t^*\).
Asosiy siyosat biasi: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Asosiy nazariy qamrov: i.i.d. xarajatlar; non-stationary taqsimotlar; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; AR(1) xarajat jarayonlari.
Moliyaviy nazariy qoʻllanishlar: Rolling-window portfolio rebalancing va mean-reverting execution costs.
Trajectory estimator: Kovariatsiyaga asoslangan bitta-trayektoriya estimatori; HAC/Newey–West uzoq muddatli dispersiyasi.
Hisoblash murakkabligi: End-to-end qora quti auditi uchun manba umumiy holatda \(O(T\cdot nd)\) vaqt murakkabligini xabar qiladi; streaming yangilash har bir kuzatuv uchun \(O(nd)\).
Empirik maʼlumot: WRDS CRSP kunlik maʼlumotlari.
Qoʻllab-quvvatlangan empirik davr: 4 yanvar 2016–31 dekabr 2025.
Jami kuzatuv: 21.183.373.
Empirik strategiyalar: Time-series momentum, reversion, 21 kunlik minimum-variance va bias-corrected reversion.
Asosiy ketma-ket bogʻliqlik natijasi: Tekshirilgan yillarning yillik AR(1) koeffitsiyentlari barchasi manfiy; eng manfiy qiymat manbada 2020 crisis quyi tanlanmasida \(-0{,}1436\) deb xabar qilingan.
Asosiy ishlash natijasi: Butun tanlanmada momentum %2,62 yillik daromad va 0,023 Sharpe; reversion %14,93 va 0,130; minimum-variance %0,77 va 0,078; bias-corrected reversion %14,58 va 0,129 bergan.
Sababiylik chegarasi: Size/value omillari, bid-ask bounce, volatility clustering, liquidity provision va momentum taʼrifi farqlari empirik AR(1) qiymatiga taʼsir qilishi mumkin. Momentumga taalluqli regret manba tomonidan yuqori chegara sifatida talqin qilinadi.
Manba ichidagi nomuvofiqlik 1: Theorem 4.2 matni “any Markov policy” iborasini ishlatadi, holbuki isbot qoʻshimcha ravishda \(E[\hat{\pi}_t]=\pi^*\) shartini talab qiladi. Verianla matni tadqiqotning xulosa va natija boʻlimlariga mos boʻlgan shartli talqindan foydalangan.
Manba ichidagi nomuvofiqlik 2: Empirik tanlanma 2016–2025 deb belgilangan boʻlsa-da, 13.2-boʻlimda “2008 through 2025” iborasi bor. Verianla matni faqat maʼlumotlar jadvali qoʻllab-quvvatlaydigan 2016–2025 davridan foydalangan.
Manba ichidagi nomuvofiqlik 3: Manba bayoni bias correction 2022 yilda reversionni yaxshilaganini aytsa-da, 6-jadval raw reversion uchun -%11,04 / -0,102 Sharpe va bias-corrected uchun -%11,11 / -0,104 Sharpe qiymatlarini xabar qiladi.
Manba ichidagi tahririy muammo: Ayrim jadval va teorema kross-havolalarida raqamlash nomuvofiqliklari koʻrinadi; Verianla bayonida ochiq jadval qiymatlari va formulalar asos qilib olingan.
Moliyalashtirish: PDFda alohida moliyalashtirish bayonoti xabar qilinmagan.
Manfaatlar toʻqnashuvi: PDFda alohida manfaatlar toʻqnashuvi bayonoti xabar qilinmagan.
Maʼlumotlarning mavjudligi: PDF CRSP/WRDS manbasini taʼriflaydi, biroq alohida ochiq maʼlumot/repozitoriy bayonotini xabar qilmaydi.
Muallif hissalari: Tadqiqot bitta muallifli boʻlgani uchun alohida CRediT hissa bayonoti xabar qilinmagan.
Vizual tuzilma: Manba asosan tenglamalar va jadvallardan iborat; Verianla uchun eng mos qayta qurish covariance-regret audit pipeline hamda CRSP empirik taqqoslashlarining original sxema va maʼlumot vizuallaridir.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan