


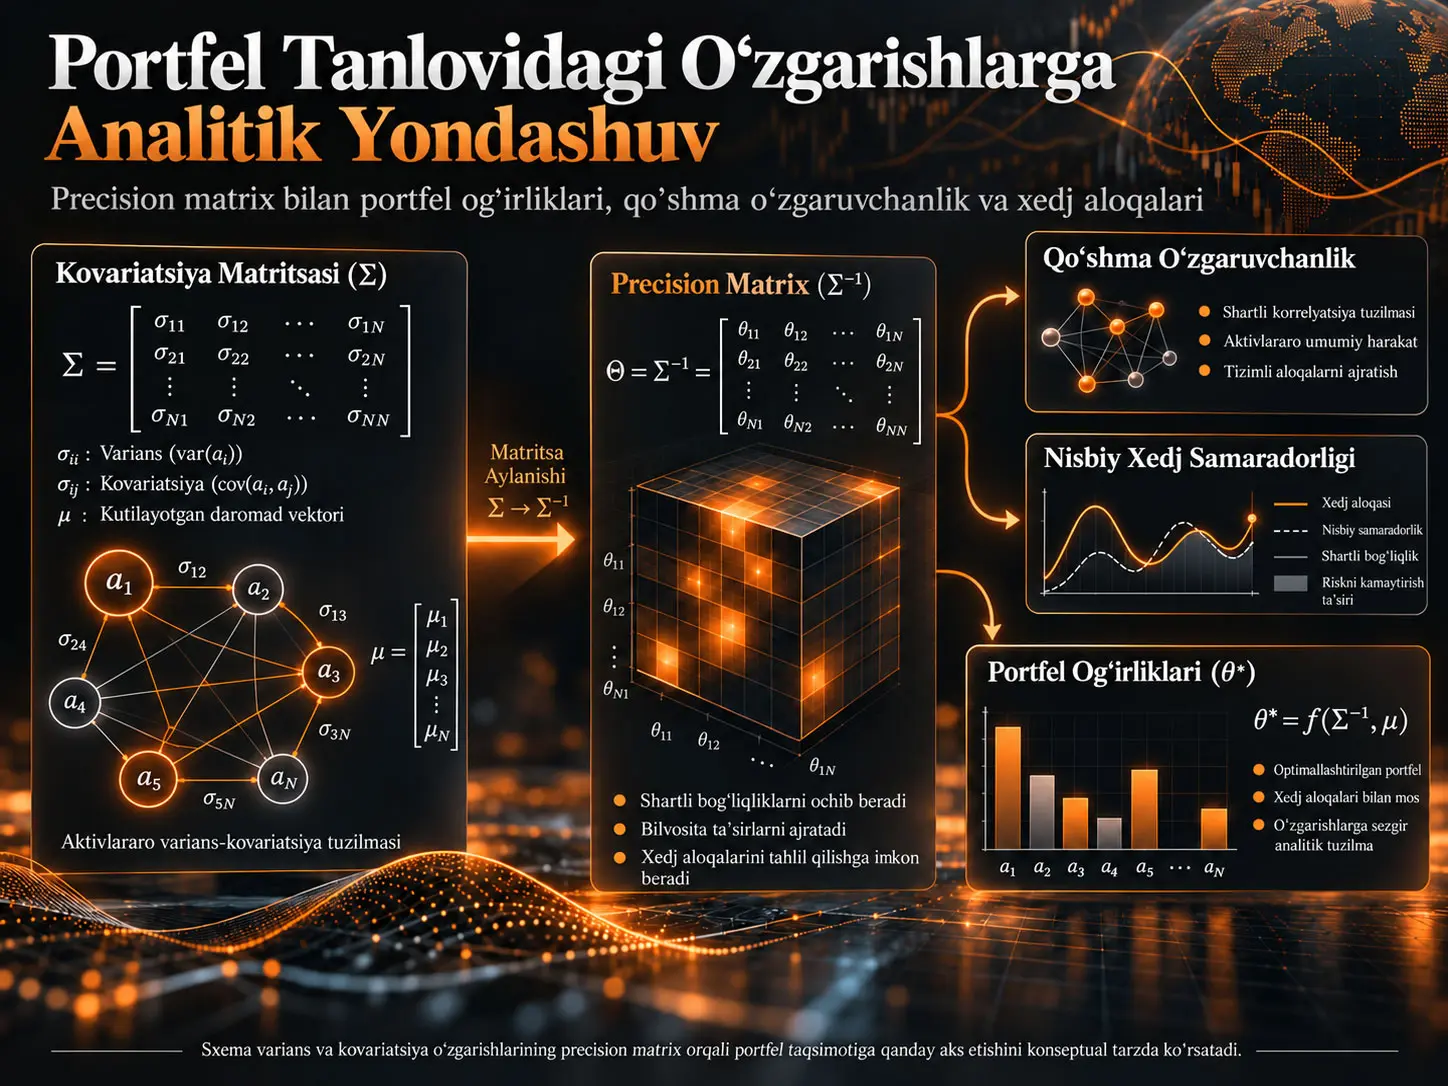
Precision matrix — aktiv daromadlari covariance matrix’ining teskarisi bo‘lgan va ushbu tadqiqotda aktivlar o‘rtasidagi umumiy risk tuzilmasini portfel og‘irliklari bilan bog‘lash uchun qo‘llanadigan matematik matritsadir. JongEok Sonning nazariy tadqiqoti o‘zaro korrelyatsiyalangan \(n\) ta riskli aktivdan iborat mean-variance portfelida kutilayotgan daromadlar, return variance’lari va covariance’lar o‘zgarishining har bir aktivning portfeldagi nisbiy og‘irligiga qaysi matematik kanallar orqali uzatilishini o‘rganadi. Manba precision matrix’ning diagonal komponentlarini boshqa aktivlarning “joint variability” o‘lchovi, off-diagonal komponentlarini esa aktivlar o‘rtasidagi “relative hedging efficiency” o‘lchovi sifatida talqin qiladi va bu ikki tuzilmani portfel comparative statics tahlilining markaziga qo‘yadi.
Tadqiqot kutilayotgan daromadi oshgan aktivning o‘z og‘irligi avtomatik ravishda oshishi shart emasligini; aktivning portfelga nisbatan barqarorligi, boshqa aktivlar uni qanchalik samarali hedge qilishi va mavjud portfel konsentratsiyasi natijaga ta’sir qilishini ko‘rsatishni maqsad qiladi. Manbaning hosil qilishida aktivning o‘z return variance’i oshishi uning nisbiy investitsiyasini kamaytiradi, ikki aktiv o‘rtasidagi covariance oshishi esa ularning bir-birini hedge qilish samaradorligini pasaytiradi va ma’lum sharoitlarda mavjud og‘irlik farqini kattalashtiradi.
Biroq manbada muhim optimallashtirish cheklovi mavjud. Tadqiqot portfel og‘irliklari yig‘indisi 1 ekanini va short selling yo‘qligini bildirsa-da, optimal og‘irlik formulasini Lagrange multiplier yoki Karush–Kuhn–Tucker shartlaridan foydalanmasdan unconstrained first-order condition orqali hosil qiladi. Shu sababli Proposition va Corollary’lar manbada qo‘llangan \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\) algebraik tuzilmasi doirasida baholanishi kerak; barcha natijalar full-investment va no-short constraints ostida umumiy holda amal qilishi alohida ko‘rsatilmagan.
Tadqiqotning asosiy muammosi
Portfel nazariyasining asosiy savollaridan biri — bir nechta riskli aktivlarning kutilayotgan daromadlari va risk tuzilmalari o‘zgarganda investor portfelining og‘irliklari qanday o‘zgarishidir. Bitta aktiv variance’idagi yoki ikki aktiv covariance’idagi o‘zgarish faqat tegishli aktivga ta’sir qilmaydi; correlation tuzilmasi sababli o‘zgarish boshqa barcha aktivlarning diversification va hedging rollariga tarqalishi mumkin.
Shu sababli manba faqat “risk oshsa, og‘irlik kamayadi” kabi bitta aktivga oid intuitiv qarashga e’tibor qaratmaydi. Maqsad aktivdagi mean, variance yoki covariance o‘zgarishining precision matrix orqali butun optimal allocation vektoriga qanday ta’sir qilishini analitik tarzda kuzatishdir.
Adabiyotdagi analitik bo‘shliq
Manbaning boshlang‘ich nuqtasi ko‘p aktivli portfellarda correlation tuzilmasi formulalarni tez murakkablashtirishidir. Markowitz mean-variance doirasi optimal portfelni umumiy shaklda belgilaydi; biroq covariance tuzilmasidagi alohida o‘zgarishlarning har bir aktiv allocation’iga qaysi oraliq mexanizmlar orqali aks etishini, ayniqsa katta \(n\) uchun, oson talqin qilib bo‘lmaydi.
Tadqiqot precision matrix adabiyoti bilan risk o‘zgarishlarining comparative statics adabiyotini birlashtiradi. Precision matrix tadqiqotlarining katta qismi matritsani yuqori o‘lchamda ishonchli baholashga qaratilgan bo‘lsa, ushbu tadqiqot alohida matrix element’larining iqtisodiy ma’nosini va variance/covariance o‘zgarishlariga analitik reaksiyasini o‘rganadi.
Modelning asosiy o‘zgaruvchilari
| Belgi | Ma’nosi |
|---|---|
| \(\mu_i\) | Aktiv \(i\) ning o‘rtacha/kutilayotgan daromadi |
| \(\sigma_{ii}\) | Aktiv \(i\) daromadining variance’i |
| \(\sigma_{ij}\) | Aktiv \(i\) va \(j\) daromadlari o‘rtasidagi covariance |
| \(\boldsymbol{\mu}\) | \((\mu_1,\ldots,\mu_n)^T\) mean-return vektori |
| \(\boldsymbol{\Sigma}\) | \([\sigma_{ij}]_{n\times n}\) covariance matrix |
| \(\boldsymbol{\theta}\) | Portfel og‘irliklari vektori |
| \(\gamma\) | Musbat risk-aversion parametri |
| \(\boldsymbol{\Sigma}^{-1}\) | Daromadlarning precision matrix’i |
| \(c_{ij}\) | \(\Sigma\) ning \((i,j)\) elementiga tegishli cofactor |
Mean-variance utility
Manba investor afzalliklarini return va variance bo‘yicha chiziqli, additive mean-variance utility orqali quradi:
\[ U(E,V)=E-\gamma V \tag{1} \]
Bu yerda \(E\) — portfelning kutilayotgan daromadi; \(V\) — portfel variance’i; \(\gamma>0\) esa riskdan qochishni og‘irlashtiruvchi parametrdir.
Portfelning kutilayotgan daromadi va variance’i:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
ko‘rinishida yoziladi.
Manba shuningdek:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
shartlarini qo‘yadi. Demak, nazariy muammo to‘liq investitsiya qilingan va short selling’ga ruxsat berilmaydigan portfel muammosi sifatida ta’riflanadi.
Manbaning optimal og‘irlikni hosil qilishi
Manba first-order condition’ni:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
ko‘rinishida yozadi va undan:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
natijasini oladi.
Positive-definite \(\Sigma\) farazi ostida Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
negative definite bo‘lgani uchun manba ushbu yechim optimal ekanini bildiradi.
Manba ichidagi optimallashtirish izchilligi bo‘yicha texnik izoh
Tenglama (7) — manbada ko‘rsatilgan \(\sum_i\theta_i=1\) equality constraint va \(\theta_i\ge0\) inequality constraints first-order derivation’ga ochiq tarzda kiritilmagan yechimdir. Cheklangan mean-variance muammosida equality constraint uchun standart Lagrangian tekshiruvi konseptual ravishda:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
va first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
ko‘rinishida bo‘ladi. Bu ifoda tadqiqotning asl tenglamasi yoki yangi ilmiy natijasi emas; u manbadagi Tenglama (3) va Tenglama (7) o‘rtasidagi matematik izchillikni tushuntirish uchun berilgan Verianla texnik tekshiruvidir. Bundan tashqari, \(\theta_i\ge0\) sharti binding bo‘lganda Karush–Kuhn–Tucker shartlari talab qilinadi.
Shu sababli manbadagi keyingi barcha precision-matrix va comparative-statics hosilalarini o‘qishda Tenglama (7) aynan qaysi feasible region ichida amal qilishi e’tiborga olinishi kerak.
Precision Matrix Portfel Tanlovida Nima Uchun Kerak?
Precision matrix \(\Sigma^{-1}\) ushbu tadqiqotda kutilayotgan daromad vektorini optimal og‘irlik vektori bilan bog‘laydigan markaziy matematik tuzilmadir; manba diagonal elementlarni boshqa aktivlarning umumiy o‘zgaruvchanligi, off-diagonal elementlarni esa aktivlar o‘rtasidagi nisbiy hedge samaradorligining tashuvchisi sifatida talqin qiladi. Bu talqin mean, variance yoki covariance’dagi bitta o‘zgarish portfel og‘irliklariga qaysi oraliq kanal orqali yetib borishini tahlil qilish imkonini beradi.
Precision matrix va cofactor ko‘rinishi
Manba matrix inversion formulasidan:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
ko‘rinishida foydalanadi. Covariance matrix simmetrik bo‘lgani uchun inverse matrix va tegishli cofactor tuzilmasi ham simmetrikdir.
Tenglama (7) elementlar darajasida:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
ko‘rinishiga aylanadi.
Bu tenglama tadqiqotning butun mexanizmi markazidadir. Aktiv \(i\) ning optimal og‘irligi faqat o‘z kutilayotgan daromadi \(\mu_i\) ga emas, barcha \(\mu_k\) larga va ularga mos \(c_{ik}\) cofactor’lariga bog‘liq.
Diagonal cofactor
Diagonal cofactor:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
ko‘rinishidadir. \(\Sigma_{ii}\) — covariance matrix’dan \(i\)-qator va ustun olib tashlangandan keyin qolgan boshqa \(n-1\) aktivning covariance matrix’idir.
Manba \(c_{ii}\) ni boshqa aktivlarning joint variability o‘lchovi deb ataydi. Ushbu tushuncha ayni paytda aktiv \(i\) ning portfelning qolgan qismiga nisbatan relative stability ko‘rsatkichi sifatida ham talqin qilinadi.
Cofactor’ning permutation ajratilishi
Manba \(c_{ij}\) ni Leibniz determinant formulasi bilan variance va covariance ko‘paytmalariga ajratadi:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Bu yerdagi ustun moslashtirish funksiyasi:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
ko‘rinishida ta’riflanadi.
Ushbu permutation tuzilmasining maqsadi covariance matrix’dan olib tashlangan \(i\)-qator va \(j\)-ustun sabab yuzaga keladigan indeks siljishini to‘g‘ri ifodalashdir.
Diagonal va Off-Diagonal Precision Komponentlari Manbada Qanday Talqin Qilinadi?
Manba diagonal cofactor \(c_{ii}\) ni tegishli aktivdan tashqari aktivlarning joint variability’si va shu orqali aktiv \(i\) ning nisbiy barqarorligi bilan; off-diagonal \(c_{ij}\) ni esa aktiv \(i\) aktiv \(j\) ni boshqa aktivlarga nisbatan qanchalik samarali hedge qilishining nisbiy o‘lchovi bilan bog‘laydi. Bular tadqiqotning o‘z iqtisodiy talqinlari bo‘lib, keyingi comparative-statics natijalarining asosini tashkil etadi.
Proposition 1: Joint variability va o‘z mean return’i
Manba Proposition 1 ni qisqacha:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
ko‘rinishida ifodalaydi.
Shunga ko‘ra, boshqa o‘zgaruvchilar o‘zgarmaganda, aktiv \(i\) ning mean return’idagi o‘sishning uning o‘z allocation’iga ta’siri \(c_{ii}\) kattalashgani sari kuchliroq bo‘ladi:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Manbaning intuitiv talqini shuki, portfelning qolgan qismiga nisbatan barqarorroq deb qaraladigan aktivning kutilayotgan daromadi oshganda investorlar ushbu aktiv og‘irligini tezroq oshiradi.
Off-diagonal “base hedge term”
Manba off-diagonal cofactor tarkibidagi maxsus hadni:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
ko‘rinishida belgilaydi. \(\sigma_{ji}<0\) bo‘lganda \(-\sigma_{ji}>0\) bo‘ladi va manba buni aktiv \(i\) ning aktiv \(j\) uchun hedge roli bilan bog‘laydi.
Boshqa aktiv variance’larining ko‘paytmasi bu hedge munosabatining portfelning qolgan qismiga nisbatan og‘irligini kuchaytiradi. Manba ushbu hadni base hedge term deb ataydi.
Proposition 2: Relative hedging efficiency
Manba Proposition 2 ni:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
ko‘rinishida ifodalaydi.
Bu tuzilma boshqa bir aktiv \(j\) ning mean return’i oshganda faqat \(j\) ning emas, uni samarali hedge qiladigan \(i\) ning ham allocation’i o‘zgarishi mumkinligini ko‘rsatadi.
Manbaning iqtisodiy mexanizmiga ko‘ra \(\mu_j\) oshganda aktiv \(j\) ning concentration risk’i ortishi mumkin. Portfel bu konsentratsiyani cheklash uchun \(j\) ni samaraliroq hedge qiladigan aktivlar og‘irligini ham oshirishi mumkin.
Joint variability’ning variance va covariance’ga sezgirligi
Proposition 3 avvalo aktiv \(i\) ni o‘z ichiga oladigan variance va covariance o‘zgarishlari aktiv \(i\) dan tashqari to‘plamning joint variability’siga ta’sir qilmasligini bildiradi:
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Boshqa aktiv \(j\) ning variance’idagi o‘sish:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
natijasini beradi.
Manbaga ko‘ra, aktivning variance’i oshgani sari uni o‘z ichiga olgan aktivlar to‘plamining joint variability’si ortadi.
Aktiv \(j\) va \(l\) o‘rtasidagi covariance uchun:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
olinadi.
Manba covariance o‘zgarishining joint variability’ga ta’sir belgisi tegishli aktivlar juftining portfelning qolgan qismiga nisbatan hedging relation’iga bog‘liq deb talqin qiladi.
Correlation kuchayganda joint variability talqini
Manba ikki aktiv o‘rtasidagi kuchli positive correlation ortgani sari daromadlar ko‘proq bir xil yo‘nalishda harakat qilishi sababli to‘plam ichidagi mustaqil/oldindan aytish qiyin bo‘lgan harakat maydoni torayishi va joint variability kamayishi mumkinligini ta’kidlaydi. Correlation zaiflashganda esa aktivlarning nisbatan mustaqilroq harakat qilishi joint variability’ni oshirishi mumkin.
Ushbu “joint variability” atamasi standart covariance terminology o‘rnini egallovchi universal ta’rif emas, balki tadqiqotning cofactor determinantlariga bergan maxsus iqtisodiy talqinidir.
Relative hedging efficiency’ning variance’ga sezgirligi
Proposition 4 ga ko‘ra, \(i\) va \(j\) aktivlarining o‘z variance’lari ular o‘rtasidagi relative hedging efficiency’ni bevosita o‘zgartirmaydi:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Uchinchi aktiv \(l\) ning variance’idagi o‘zgarish uchun:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
natijasi olinadi.
Manba buni uchinchi aktiv variability’si \(i\) va \(j\) o‘rtasidagi nisbiy hedge rolini portfel kontekstida kuchaytirishi mumkinligi sifatida talqin qiladi.
Ikki aktivning o‘z covariance’i
Tegishli ikki aktivning covariance’i oshganda:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Manba uchun bu juda aniq natijadir: \(i\) va \(j\) bir yo‘nalishda ko‘proq harakat qilgani sari ular bir-biri uchun relative hedge samaradorligini yo‘qotadi.
Bir aktivning uchinchi aktiv bilan covariance’i
Aktiv \(i\) va uchinchi aktiv \(l\) o‘rtasidagi covariance o‘zgarganda:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Manba buni hedge substitution ta’siri sifatida talqin qiladi. Agar \(l\), \(j\) ni \(i\) siz samarali hedge qila olsa va \(i\) bilan \(l\) ko‘proq o‘xshash harakat qila boshlasa, \(l\) qisman \(i\) ning hedge rolini bosishi mumkin.
To‘rtinchi aktivlar o‘rtasidagi covariance ta’siri
Turli \(i,j,l,m\) aktivlari uchun manba umumiyroq natijani permutation to‘plamlari orqali:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
ko‘rinishida beradi.
Bu yerda:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
va \(f,g\) funksiyalari tegishli hedging-path indeks o‘zgarishlarini belgilaydi.
Manba ushbu murakkab hosilaning ta’sirini uch omil orqali tushuntiradi: \(i\rightarrow l\rightarrow m\rightarrow j\) yoki \(i\rightarrow m\rightarrow l\rightarrow j\) hedging path’larining kuchi, \(i\) va \(j\) o‘rtasidagi mavjud hedging efficiency hamda \(l\) va \(m\) o‘rtasidagi hedging efficiency.
\(n=4\) holatida manba Tenglama (21) ni:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
ko‘rinishida soddalashtiradi.
Tadqiqot Usuli va Natijalari
Comparative statics’ning asosiy nisbati
Manba Section V da aktiv \(i\) va \(j\) ning optimal relative allocation nisbatini:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
ko‘rinishida yozadi.
Manba Tenglama (24) da \(\gamma\) mavjud emasligi sababli relative asset allocation investorning risk-aversion parametridan mustaqil ekanini ta’kidlaydi. Biroq bu natija manbadagi Tenglama (7) ning unconstrained/interior yechim tuzilmasiga bog‘liq; Section II da yozilgan full-investment va nonnegativity constraints to‘g‘ri bog‘langan alohida KKT hosilasi berilmagan.
Aktivning Kutilayotgan Daromadi Oshsa, Portfel Og‘irligi Albatta Oshadimi?
Manba modelida albatta emas. Aktivning mean return’i oshganda uning o‘z nisbiy og‘irligi ortishi; shu aktivning relative stability o‘lchovi, boshqa aktivlar uni qanchalik samarali hedge qilishi va u portfelda allaqachon qanchalik katta ulush egallagani birgalikda yaratadigan shartga bog‘liq. Juda yuqori mavjud concentration yoki kuchli muqobil hedge aktivlari kutilayotgan daromad o‘sishining bevosita o‘sha aktivga yo‘nalishini cheklashi mumkin.
Corollary 1: O‘z mean return’i
Manba:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
shartini beradi.
Natija uch tarkibni birlashtiradi: \(c_{ii}\) yuqori bo‘lsa aktiv \(i\) nisbatan barqarorroq; \(c_{ji}\) kichik bo‘lsa \(j\), \(i\) ni kamroq samarali hedge qiladi; \(\theta_i^{*}/\theta_j^{*}\) kichik bo‘lsa, mavjud concentration past bo‘lgani uchun \(i\) ga qo‘shimcha allocation uchun ko‘proq joy bor.
Corollary 1: Uchinchi aktivning mean return’i
Uchinchi aktiv \(l\) ning mean return’i oshganda:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
manba sharoitida \(c_{il}>0\) va \(c_{jl}>0\) deb qabul qilinadi.
Bu natija portfelda daromadi bevosita oshgan aktivdan tashqari hedge aktivlari ham qayta og‘irlashtirilishi mumkinligini ko‘rsatadi.
Aktivning Variance’i Oshsa, Portfelda Nima Bo‘ladi?
Manbaning Corollary 2 natijasida aktivning o‘z return variance’i oshishi uning boshqa aktivga nisbatan optimal og‘irligini kamaytiradi. Uchinchi aktiv variance’idagi o‘sishning \(i/j\) nisbatiga ta’siri esa \(i\) va \(j\) shu uchinchi aktiv portfeldan chiqarilganda ega bo‘ladigan relative allocation tuzilmasiga bog‘liq.
Corollary 2: O‘z variance’i
Manba:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
natijasini hosil qiladi.
Iqtisodiy talqin sodda: manba modelida aktivning o‘z variability’si oshganda investor ushbu aktivga nisbatan kamroq allocation qiladi.
Corollary 2: Uchinchi aktivning variance’i
Uchinchi aktiv \(l\) ning variance o‘zgarishi uchun:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
sharti beriladi.
\(\theta_{i-l}^{*}\) — aktiv \(l\) portfeldan chiqarilganda \(i\) ning optimal og‘irligi. Manba talqiniga ko‘ra, \(l\) ning variance’i oshgani sari investor nafaqat \(l\) ning, balki uni eng samarali hedge qiladigan aktivlarning allocation’ini ham qayta baholaydi.
Ikki Aktiv O‘rtasidagi Covariance Oshsa, Portfel Konsentratsiyasi Qanday O‘zgaradi?
Manbaning Corollary 3 natijasiga ko‘ra, ikki aktivning covariance’i oshganda o‘zaro hedging effectiveness zaiflashadi; bunday vaziyatda amaldagi holatda og‘irligi yuqoriroq va “standalone attractiveness” xususiyatlari kuchliroq bo‘lgan aktiv tomonga allocation farqi chuqurlashishi mumkin. Natijaning yo‘nalishi faqat covariance’ga emas, amaldagi va qarshi aktiv chiqarilgan portfel og‘irliklariga ham bog‘liq.
Corollary 3
Manba zarur va yetarli shartni:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
ko‘rinishida beradi.
Manbaning iqtisodiy izohida covariance oshgani sari ikki aktiv bir-birini kamroq samarali hedge qiladi. Bunday holatda investor ikkalasini birga ushlab turish o‘rniga expected return, variability va hedging efficiency nuqtai nazaridan nisbatan jozibaliroq tomonga ko‘proq konsentratsiya qilishi mumkin.
Precision matrix’ning iqtisodiy talqin zanjiri
| Manba tuzilmasi | Manba talqini | Portfeldagi roli |
|---|---|---|
| \(c_{ii}\) | Boshqa aktivlarning joint variability’si / \(i\) ning relative stability’si | \(\mu_i\) o‘zgarishining \(\theta_i\) ga qanchalik kuchli aks etishini belgilaydi |
| \(c_{ij}\) | \(i\) ning \(j\) ni relative hedging efficiency’si | \(\mu_j\) o‘zgarishining \(\theta_i\) ga uzatilishini belgilaydi |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Uchinchi aktiv variance’ining joint variability’ga hissasi | Risk o‘zgarishining allocation determinantiga uzatilishi |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Covariance oshganda mutual hedge samaradorligining kamayishi | Ikki aktiv o‘rtasidagi relative allocation bosimini o‘zgartiradi |
Tadqiqotning nazariy kuchli tomoni
Tadqiqotning kuchli tomoni covariance structure’dagi alohida o‘zgarishlarni faqat umumiy portfolio variance orqali emas, precision matrix’ning alohida cofactor’larigacha ajratishidir. Shu tariqa “risk tuzilmasi o‘zgardi” bilan “asset allocation o‘zgardi” orasiga joint variability va relative hedging efficiency deb ataladigan oraliq matematik kanallar joylashtiriladi.
Appendix shuningdek Proposition 1–4 va Corollary 1–3 uchun batafsil matematik isbotlarni beradi. Xususan, cofactor’larning permutation inversion orqali variance/covariance ko‘paytmalariga qanday ajratilishi \(n=2,3,4\) misollaridan boshlanib mathematical induction bilan umumlashtiriladi.
Asosiy metodologik cheklov: stated constraints bilan Tenglama (7) o‘rtasidagi farq
Tadqiqotning eng muhim talqin chegarasi Section II da ta’riflangan constrained portfolio problem bilan ishlatilgan optimal-weight formulasi orasidadir. Manba \(\sum_i\theta_i=1\) va \(\theta_i\ge0\) shartlarini qo‘ygan bo‘lsa-da, Tenglama (7) ni unconstrained gradient condition’dan hosil qiladi.
Shu sababli Tenglama (7) ga asoslangan barcha comparative statics natijalarini full-investment/no-short muammosiga shartsiz tatbiq etish uchun alohida isbot talab qilinadi. Ayniqsa nonnegativity constraint binding bo‘lganda active set o‘zgarishi mumkin; bunday holda weights’ning covariance yoki mean parametrlariga nisbatan hosilalari manbada berilgan silliq closed-form tuzilmani kuzatishi shart emas.
Ikkinchi metodologik cheklov: empirik tasdiq yo‘q
Tadqiqot real bozor ma’lumotlari yordamida precision-matrix talqinlarini o‘lchashni yoki Corollary’larning out-of-sample portfolio performance’ga ta’sirini sinamaydi.
Shuning uchun natijalar:
nazariy comparative statics natijalaridir; “ushbu formula qo‘llansa investor yuqoriroq daromad oladi”, “drawdown kamayadi” yoki “real portfelda yaxshiroq natija yuzaga keladi” kabi empirik natijalar emas.
Uchinchi metodologik cheklov: mean-variance preference
Barcha Proposition va Corollary’lar additive linear mean-variance utility farazi ostida hosil qilinadi. Natijalarni boshqa utility curvature, skewness/kurtosis sezgirligi, transaction costs, dynamic rebalancing, estimation error yoki discrete constraints’ni o‘z ichiga olgan portfel modellariga bevosita umumlashtirib bo‘lmaydi.
Tadqiqot qo‘llab-quvvatlaydigan talqinlar
Manba o‘zining Tenglama (7) ga asoslangan nazariy doirasida precision-matrix cofactor’larini asset allocation determinantlari sifatida ajratish mumkinligini; diagonal cofactor’lar joint variability, off-diagonal cofactor’lar relative hedging efficiency sifatida iqtisodiy talqin qilinishi mumkinligini; variance va covariance o‘zgarishlari hosilalar orqali ushbu determinantlarga uzatilishini va buni relative allocation comparative statics bilan bog‘lash mumkinligini qo‘llab-quvvatlaydi.
Tadqiqot qo‘llab-quvvatlamaydigan talqinlar
Manba precision-matrix yondashuvi real investitsiya samaradorligini oshirishini, biror bozor yoki aktiv sinfida backtest ustunligi berishini, transaction costs sharoitida ishlashini, parametrlar ishonchli baholanganini yoki full-investment/no-short constraints ostida Tenglama (7) umumiy KKT yechimi ekanini ko‘rsatmaydi. Bular manba doirasidan tashqariga chiqadigan da’volar bo‘ladi.
Manba va Usul Haqida Izoh
To‘liq asl sarlavha: Analytical Approach to Changes in Portfolio Choice.
PDF’dagi muallif yozilishi: JONGEOK SON.
SSRN’dagi muallif yozilishi: Jong Eok Son.
Mualliflar soni: 1.
Corresponding/contact author: SSRN qaydi Jong Eok Son’ni contact author sifatida ko‘rsatadi.
Affiliatsiya: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Platforma: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
SSRN posting sanasi: 13 Iyun 2026.
Sahifalar soni: 38.
Manba turi: Nazariy/analitik preprint research paper.
Taqriz holati: PDF tadqiqot peer reviewed emasligini aniq bildiradi.
Taqrizlangan version of record: Joriy bibliografik tekshiruvda alohida taqrizlangan versiya tasdiqlanmagan.
Litsenziya: SSRN — All rights reserved; permission bo‘lmasdan qayta foydalanish yo‘q.
Kalit so‘zlar: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Nazariy doira: Markowitz mean-variance efficient portfolio va additive linear mean-variance utility.
Riskli aktivlar soni: Umumiy \(n\)-asset model.
Covariance matrix farazi: \(\Sigma\) positive definite.
Manbada ko‘rsatilgan portfolio constraints: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling yo‘q.
Manbaning optimal-weight formulasi: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Asosiy precision-matrix talqini: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Asosiy matematik vositalar: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics va mathematical induction.
Proposition soni: 4.
Asosiy comparative-statics Corollary soni: 3.
Empirik ma’lumot: Yo‘q.
Simulyatsiya/backtest: Yo‘q.
Statistik test: Yo‘q.
p qiymati / confidence interval: Qo‘llanmaydi.
Raqamlangan ma’lumot Figure/Table: Manbada aniqlanmagan.
Appendix: Proposition 1–4 va Corollary 1–3 uchun batafsil matematik isbotlarni o‘z ichiga oladi.
Moliyalashtirish: PDF’da alohida funding bayonoti yo‘q.
Manfaatlar to‘qnashuvi: PDF’da alohida conflict-of-interest bayonoti yo‘q.
Data availability: Nazariy tadqiqot dataset ishlatmaydi; alohida data-availability/repository bayonoti yo‘q.
CRediT: Alohida muallif-hissa/CRediT bayonoti yo‘q.
Asosiy manba ichidagi metodologik muammo: Tenglama (3) da full-investment va nonnegativity constraints belgilangan bo‘lsa-da, Tenglama (4)–(7) oralig‘ida Lagrangian/KKT shartlaridan foydalanmasdan unconstrained first-order condition qo‘llangan. Shu sababli Tenglama (7) va unga asoslangan natijalarning stated constrained problem uchun umumiy amal qilishi manba ichida alohida ko‘rsatilmagan.
Asosiy talqin chegarasi: Natijalar manbada qo‘llangan mean-variance va precision-matrix algebrasining nazariy comparative statics natijalaridir; real bozor samaradorligi yoki empirik xulq-atvor dalili emas.
Mualliflik huquqi chegarasi: Manbaning equation formatting yoki sahifa maketi aynan ko‘chirilmasligi kerak. Matematik munosabatlar va ilmiy faktlar Verianla uchun mustaqil o‘quv-tushuntirish tuzilmasida qayta ifodalangan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan