


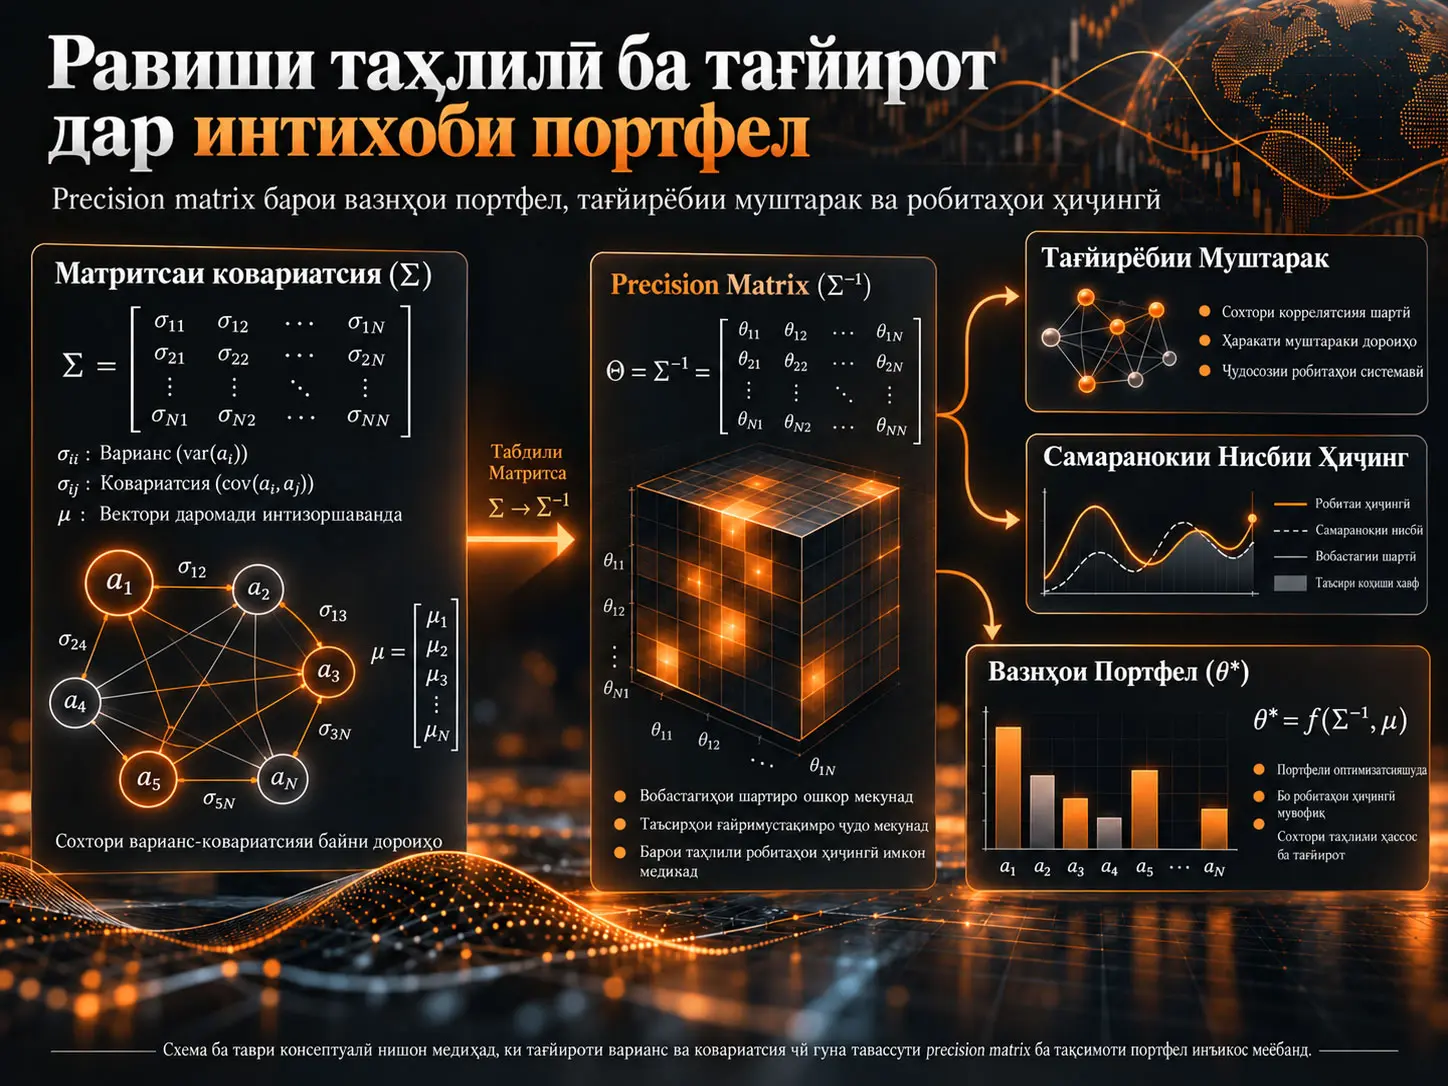
Precision matrix — матритсаи баръакси covariance matrix-и даромадҳои дороиҳо мебошад ва дар ин таҳқиқот барои пайвастани сохтори муштараки хавф байни дороиҳо ба вазнҳои портфел истифода мешавад. Таҳқиқоти назариявии JongEok Son меомӯзад, ки дар портфели mean-variance аз \(n\) дороии хавфноки бо ҳам коррелятсияшуда тағйироти даромадҳои интизоршаванда, return variance-ҳо ва covariance-ҳо тавассути кадом каналҳои математикӣ ба вазни нисбии ҳар дороӣ дар портфел мегузаранд. Манбаъ ҷузъҳои diagonal-и precision matrix-ро ҳамчун ченаки “joint variability”-и дигар дороиҳо ва ҷузъҳои off-diagonal-ро ҳамчун ченаки “relative hedging efficiency” байни дороиҳо тафсир карда, ин ду сохторро дар маркази comparative statics-и портфел қарор медиҳад.
Таҳқиқот мехоҳад нишон диҳад, ки афзоиши даромади интизоршавандаи як дороӣ ҳатман маънои афзоиши худкори вазни он надорад; суботи нисбии дороӣ нисбат ба портфел, то чӣ андоза самаранок hedge шудани он аз ҷониби дигар дороиҳо ва сатҳи мавҷудаи консентратсияи портфел ба натиҷа таъсир мерасонанд. Дар ҳосилкунии манбаъ, афзоиши return variance-и худи дороӣ сармоягузории нисбии онро коҳиш медиҳад, дар ҳоле ки афзоиши covariance байни ду дороӣ самаранокии hedge кардани ҳамдигарро паст карда, дар шароити муайян фарқи вазни мавҷударо зиёд мекунад.
Аммо дар манбаъ як маҳдудияти муҳими оптимизатсионӣ вуҷуд дорад. Гарчанде таҳқиқот мегӯяд, ки ҷамъбасти вазнҳои портфел 1 аст ва short selling вуҷуд надорад, формулаи вазни оптималиро бидуни истифодаи Lagrange multiplier ё шартҳои Karush–Kuhn–Tucker аз unconstrained first-order condition ҳосил мекунад. Аз ин рӯ Proposition ва Corollary-ҳо бояд дар доираи сохтори алгебравии \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\), ки дар манбаъ истифода шудааст, арзёбӣ шаванд; умумӣ будани ҳамаи натиҷаҳо зери full-investment ва no-short constraints алоҳида нишон дода нашудааст.
Масъалаи асосии таҳқиқот
Яке аз саволҳои асосии назарияи портфел ин аст, ки вақте даромадҳои интизоршаванда ва сохторҳои хавфи чанд дороии хавфнок тағйир меёбанд, вазнҳои портфели сармоягузор чӣ гуна тағйир мекунанд. Тағйир дар variance-и як дороӣ ё covariance байни ду дороӣ танҳо ба дороии дахлдор таъсир намекунад; бинобар сохтори correlation, тағйир метавонад ба нақшҳои diversification ва hedging-и ҳамаи дороиҳои дигар паҳн шавад.
Аз ин рӯ, манбаъ танҳо ба интуитсияи як-дороӣ, ба монанди “агар хавф боло равад, вазн кам мешавад”, тамаркуз намекунад. Ҳадаф аз он иборат аст, ки ба таври таҳлилӣ пайгирӣ шавад, ки тағйири mean, variance ё covariance дар як дороӣ тавассути precision matrix ба тамоми вектори optimal allocation чӣ гуна таъсир мерасонад.
Холигии таҳлилӣ дар адабиёт
Нуқтаи оғози манбаъ ин аст, ки дар портфелҳои сердороиӣ сохтори correlation формулаҳоро зуд мураккаб мекунад. Чаҳорчӯбаи Markowitz mean-variance портфели оптималиро ба таври умумӣ муайян мекунад; аммо фаҳмидани он ки тағйироти ҷудогона дар сохтори covariance тавассути кадом механизмҳои миёнарав ба allocation-и ҳар дороӣ мегузаранд, махсусан барои \(n\)-и калон, осон нест.
Таҳқиқот адабиёти precision matrix-ро бо адабиёти comparative statics-и тағйироти хавф муттаҳид мекунад. Дар ҳоле ки қисми муҳими таҳқиқоти precision matrix ба баҳодиҳии боэътимоди матритса дар андозаҳои баланд тамаркуз мекунад, ин таҳқиқот маънои иқтисодии matrix element-ҳои алоҳида ва вокуниши таҳлилии онҳоро ба тағйироти variance/covariance меомӯзад.
Тағйирёбандаҳои асосии модел
| Рамз | Маъно |
|---|---|
| \(\mu_i\) | Даромади миёна/интизоршавандаи дороии \(i\) |
| \(\sigma_{ii}\) | Variance-и даромади дороии \(i\) |
| \(\sigma_{ij}\) | Covariance байни даромадҳои дороиҳои \(i\) ва \(j\) |
| \(\boldsymbol{\mu}\) | \((\mu_1,\ldots,\mu_n)^T\) вектори mean-return |
| \(\boldsymbol{\Sigma}\) | \([\sigma_{ij}]_{n\times n}\) covariance matrix |
| \(\boldsymbol{\theta}\) | Вектори вазнҳои портфел |
| \(\gamma\) | Параметри мусбати risk-aversion |
| \(\boldsymbol{\Sigma}^{-1}\) | Precision matrix-и даромадҳо |
| \(c_{ij}\) | Cofactor-и \(\Sigma\) барои элементи \((i,j)\) |
Mean-variance utility
Манбаъ афзалиятҳои сармоягузорро аз рӯи return ва variance бо additive mean-variance utility-и хаттӣ месозад:
\[ U(E,V)=E-\gamma V \tag{1} \]
Дар ин ҷо \(E\) — даромади интизоршавандаи портфел; \(V\) — variance-и портфел; \(\gamma>0\) — параметрест, ки гурез аз хавфро вазн медиҳад.
Даромади интизоршаванда ва variance-и портфел:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
навишта мешаванд.
Манбаъ ҳамчунин шартҳои:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
ро мегузорад. Ҳамин тариқ, масъалаи назариявӣ ҳамчун масъалаи портфел бо сармоягузории пурра ва бидуни short selling муайян мешавад.
Ҳосилкунии вазни оптималӣ дар манбаъ
Манбаъ first-order condition-ро чунин менависад:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
ва аз он натиҷаи:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
ро мегирад.
Зери фарзияи positive-definite будани \(\Sigma\), Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
negative definite аст ва аз ин рӯ манбаъ ин ҳалли масъаларо оптималӣ мешуморад.
Ёддошти техникӣ оид ба мутобиқати оптимизатсионӣ дар дохили манбаъ
Тенглама (7) ҳаллиест, ки дар он equality constraint-и \(\sum_i\theta_i=1\) ва inequality constraints-и \(\theta_i\ge0\), ки дар манбаъ оварда шудаанд, ба first-order derivation ошкоро ворид нашудаанд. Дар масъалаи mean-variance-и маҳдуд, санҷиши стандартии Lagrangian барои equality constraint аз ҷиҳати консептуалӣ:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
ва first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
мешавад. Ин ифода тенгламаи аслии таҳқиқот ё натиҷаи нави илмӣ нест; он санҷиши техникии Verianla барои шарҳи мутобиқати математикӣ байни Тенглама (3) ва Тенглама (7) дар манбаъ мебошад. Илова бар ин, вақте шарти \(\theta_i\ge0\) binding аст, шартҳои Karush–Kuhn–Tucker лозим мешаванд.
Аз ин рӯ, ҳангоми хондани ҳамаи ҳосилкуниҳои минбаъдаи precision-matrix ва comparative-statics дар манбаъ бояд ба назар гирифт, ки Тенглама (7) воқеан дар кадом feasible region эътибор дорад.
Precision Matrix дар Интихоби Портфел Барои Чӣ Хизмат Мекунад?
Precision matrix \(\Sigma^{-1}\) дар ин таҳқиқот сохтори марказии математикӣ аст, ки вектори даромади интизоршавандаро ба вектори вазнҳои оптималӣ мепайвандад; манбаъ ҷузъҳои diagonal-ро ҳамчун барандаи тағйирпазирии муштараки дигар дороиҳо ва ҷузъҳои off-diagonal-ро ҳамчун барандаи самаранокии нисбии hedge байни дороиҳо тафсир мекунад. Ин тафсир барои таҳлил кардани он хизмат мекунад, ки як тағйир дар mean, variance ё covariance тавассути кадом канали миёнарав ба вазнҳои портфел мерасад.
Precision matrix ва намоиши cofactor
Манбаъ формулаи matrix inversion-ро чунин истифода мебарад:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
Азбаски covariance matrix симметрӣ аст, inverse matrix ва сохтори cofactor-и вобаста низ симметрӣ мебошанд.
Тенглама (7) дар сатҳи элементҳо ба шакли:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
мегузарад.
Ин тенглама меҳвари тамоми механизми таҳқиқот аст. Вазни оптималии дороии \(i\) танҳо ба даромади интизоршавандаи худаш \(\mu_i\) вобаста нест, балки ба ҳамаи \(\mu_k\) ва cofactor-ҳои \(c_{ik}\), ки дар муқобили онҳо қарор доранд, вобаста аст.
Diagonal cofactor
Diagonal cofactor:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
аст. \(\Sigma_{ii}\) covariance matrix-и дороиҳои дигар мебошад, ки пас аз хориҷ кардани сатру сутуни \(i\)-ум аз covariance matrix боқӣ мемонад ва \(n-1\) дороиро дар бар мегирад.
Манбаъ \(c_{ii}\)-ро ченаки joint variability-и дигар дороиҳо меномад. Ин мафҳум ҳамзамон ҳамчун нишондиҳандаи relative stability-и дороии \(i\) нисбат ба қисми боқимондаи портфел тафсир мешавад.
Ҷудокунии permutation-и cofactor
Манбаъ \(c_{ij}\)-ро бо формулаи determinant-и Leibniz ба ҳосили variance ва covariance ҷудо мекунад:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Функсияи мувофиқсозии сутун дар ин ҷо чунин муайян мешавад:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
ба ҳамин шакл муайян карда мешавад.
Ҳадафи ин сохтори permutation дуруст нишон додани лағжиши индексӣ аст, ки аз хориҷ шудани row-и \(i\)-ум ва column-и \(j\)-ум аз covariance matrix ба вуҷуд меояд.
Ҷузъҳои Diagonal ва Off-Diagonal Precision дар Манбаъ Чӣ Гуна Тафсир Мешаванд?
Манбаъ diagonal cofactor-и \(c_{ii}\)-ро бо joint variability-и дороиҳои ғайр аз дороии дахлдор ва аз ин рӯ бо суботи нисбии дороии \(i\); off-diagonal \(c_{ij}\)-ро бошад бо ченаки нисбии он, ки дороии \(i\) дороии \(j\)-ро нисбат ба дигар дороиҳо то чӣ андоза самаранок hedge мекунад, мепайвандад. Инҳо тафсирҳои иқтисодии худи таҳқиқот буда, асоси натиҷаҳои минбаъдаи comparative-statics мебошанд.
Proposition 1: Joint variability ва mean return-и худӣ
Манбаъ Proposition 1-ро ба таври мухтасар чунин ифода мекунад:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
ба ин шакл ифода мешавад.
Мувофиқи ин, ҳангоми собит будани дигар тағйирёбандаҳо, таъсири афзоиши mean return-и дороии \(i\) ба allocation-и худаш бо калон шудани \(c_{ii}\) қавитар мешавад:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Тафсири интуитивии манбаъ ин аст, ки вақте даромади интизоршавандаи дороие, ки нисбат ба қисми боқимондаи портфел устувортар дониста мешавад, боло меравад, сармоягузорон вазни онро зудтар зиёд мекунанд.
Off-diagonal “base hedge term”
Манбаъ як ҳади махсусро дар дохили off-diagonal cofactor чунин муайян мекунад:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
Вақте \(\sigma_{ji}<0\), \(-\sigma_{ji}>0\) мешавад ва манбаъ инро бо нақши hedge-и дороии \(i\) барои дороии \(j\) мепайвандад.
Ҳосили variance-ҳои дигар дороиҳо вазни нисбии ин робитаи hedge-ро нисбат ба қисми боқимондаи портфел зиёд мекунад. Манбаъ ин ҳадро base hedge term меномад.
Proposition 2: Relative hedging efficiency
Манбаъ Proposition 2-ро чунин ифода мекунад:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
ба ин шакл ифода мешавад.
Ин сохтор нишон медиҳад, ки вақте mean return-и дороии дигари \(j\) боло меравад, на танҳо allocation-и \(j\), балки allocation-и \(i\), ки онро самаранок hedge мекунад, низ метавонад тағйир ёбад.
Мувофиқи механизми иқтисодии манбаъ, вақте \(\mu_j\) меафзояд, concentration risk-и дороии \(j\) метавонад боло равад. Барои маҳдуд кардани ин консентратсия, портфел метавонад вазни дороиҳоеро низ зиёд кунад, ки \(j\)-ро самараноктар hedge мекунанд.
Ҳассосияти joint variability ба variance ва covariance
Proposition 3 пеш аз ҳама мегӯяд, ки тағйироти variance ва covariance, ки дороии \(i\)-ро дар бар мегиранд, ба joint variability-и маҷмӯи дороиҳои ғайр аз \(i\) таъсир намерасонанд:
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Афзоиши variance-и дороии дигари \(j\):
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
натиҷа медиҳад.
Мувофиқи манбаъ, ҳар қадар variance-и як дороӣ боло равад, joint variability-и маҷмӯи дороиҳое, ки онро дар бар мегирад, зиёд мешавад.
Барои covariance байни дороиҳои \(j\) ва \(l\):
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
ба даст меояд.
Манбаъ тафсир мекунад, ки аломати таъсири тағйири covariance ба joint variability аз hedging relation-и ҷуфти дороиҳои дахлдор нисбат ба қисми боқимондаи портфел вобаста аст.
Тафсири joint variability ҳангоми қавитар шудани correlation
Манбаъ бар он аст, ки бо зиёд шудани strong positive correlation байни ду дороӣ, аз сабаби он ки даромадҳо ба ҳам монандтар ҳаракат мекунанд, фазои ҳаракати мустақил/пешгӯинашаванда дар дохили маҷмӯъ танг шуда, joint variability метавонад кам шавад. Вақте correlation заиф мешавад, имкони ҳаракати мустақилтари дороиҳо метавонад joint variability-ро зиёд кунад.
Ин истилоҳи “joint variability” таърифи универсалӣ нест, ки standard covariance terminology-ро иваз кунад; он тафсири махсуси иқтисодии таҳқиқот барои determinant-ҳои cofactor мебошад.
Ҳассосияти relative hedging efficiency ба variance
Мувофиқи Proposition 4, variance-ҳои худи дороиҳои \(i\) ва \(j\) relative hedging efficiency-и байни онҳоро мустақиман тағйир намедиҳанд:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Барои тағйири variance-и дороии сеюми \(l\):
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
натиҷа ҳосил мешавад.
Манбаъ инро чунин тафсир мекунад, ки variability-и дороии сеюм метавонад нақши нисбии hedge байни \(i\) ва \(j\)-ро дар контексти портфел пурқувват кунад.
Covariance-и худи ду дороӣ
Вақте covariance-и ду дороии дахлдор боло меравад:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Барои манбаъ ин натиҷаи хеле равшан аст: ҳар қадар \(i\) ва \(j\) бештар дар як самт ҳаракат кунанд, relative hedge efficiency-и онҳо барои якдигар камтар мешавад.
Covariance-и як дороӣ бо дороии сеюм
Вақте covariance байни дороии \(i\) ва дороии сеюми \(l\) тағйир меёбад:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Манбаъ инро ҳамчун таъсири hedge substitution тафсир мекунад. Агар \(l\) тавонад \(j\)-ро бе \(i\) самаранок hedge кунад ва \(i\) ва \(l\) ба ҳаракати монандтар шурӯъ кунанд, \(l\) метавонад қисман нақши hedge-и \(i\)-ро иваз кунад.
Таъсири covariance байни дороиҳои чаҳорум
Барои дороиҳои гуногуни \(i,j,l,m\), манбаъ натиҷаи умумитарро бо маҷмӯи permutation чунин медиҳад:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
ба ин шакл медиҳад.
Дар ин ҷо:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
ва функсияҳои \(f,g\) табдили индексҳои hedging-path-и дахлдорро муайян мекунанд.
Манбаъ таъсири ин ҳосилаи мураккабро бо се унсур шарҳ медиҳад: қувваи hedging path-ҳои \(i\rightarrow l\rightarrow m\rightarrow j\) ё \(i\rightarrow m\rightarrow l\rightarrow j\), hedging efficiency-и мавҷуда байни \(i\) ва \(j\), ва hedging efficiency байни \(l\) ва \(m\).
Дар ҳолати \(n=4\), манбаъ Тенглама (21)-ро ба шакли:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
содда мекунад.
Усул ва Натиҷаҳои Таҳқиқот
Нисбати асосии comparative statics
Манбаъ дар Section V нисбати optimal relative allocation-и дороиҳои \(i\) ва \(j\)-ро чунин менависад:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
ба ин шакл менависад.
Манбаъ аз он сабаб, ки дар Тенглама (24) \(\gamma\) вуҷуд надорад, relative asset allocation аз параметри risk-aversion-и сармоягузор мустақил аст, мегӯяд. Аммо ин натиҷа ба сохтори ҳалли unconstrained/interior дар Тенглама (7)-и манбаъ вобаста мебошад; дар Section II ҳосилкунии ҷудогонаи KKT, ки full-investment ва nonnegativity constraints-ро дуруст мепайвандад, дода нашудааст.
Агар Даромади Интизоршавандаи Як Дороӣ Афзоиш Ёбад, Оё Вазни Портфел Ҳатман Меафзояд?
Дар модели манбаъ ҳатман не. Вақте mean return-и як дороӣ боло меравад, афзоиши вазни нисбии худи он аз шарте вобаста аст, ки relative stability-и он дороӣ, то чӣ андоза самаранок hedge шудани он аз ҷониби дигар дороиҳо ва саҳми аллакай бузурги он дар портфелро якҷо мегирад. Concentration-и мавҷудаи хеле баланд ё дороиҳои пурқуввати алтернативии hedge метавонанд равона шудани афзоиши даромади интизоршавандаро мустақиман ба ҳамон дороӣ маҳдуд кунанд.
Corollary 1: Mean return-и худӣ
Манбаъ шарти:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
ро медиҳад.
Натиҷа се ҷузъро якҷо мекунад: агар \(c_{ii}\) баланд бошад, дороии \(i\) нисбатан устувортар аст; агар \(c_{ji}\) хурд бошад, \(j\) дороии \(i\)-ро камтар самаранок hedge мекунад; агар \(\theta_i^{*}/\theta_j^{*}\) хурд бошад, аз сабаби паст будани concentration-и мавҷуда барои allocation-и иловагӣ ба \(i\) фазои бештар вуҷуд дорад.
Corollary 1: Mean return-и дороии сеюм
Вақте mean return-и дороии сеюми \(l\) боло меравад:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
дар шартҳои манбаъ \(c_{il}>0\) ва \(c_{jl}>0\) қабул мешаванд.
Ин натиҷа нишон медиҳад, ки дар портфел на танҳо дороие, ки даромадаш мустақиман боло рафтааст, балки дороиҳои hedge низ метавонанд дубора вазнбандӣ шаванд.
Агар Variance-и Як Дороӣ Афзоиш Ёбад, Дар Портфел Чӣ Рӯй Медиҳад?
Дар натиҷаи Corollary 2-и манбаъ, афзоиши return variance-и худи дороӣ вазни оптималии онро нисбат ба дороии дигар кам мекунад. Таъсири афзоиши variance-и дороии сеюм ба нисбати \(i/j\) бошад аз сохтори relative allocation-и \(i\) ва \(j\) вобаста аст, вақте он дороии сеюм аз портфел хориҷ карда мешавад.
Corollary 2: Variance-и худӣ
Манбаъ натиҷаи:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
ро ҳосил мекунад.
Тафсири иқтисодӣ содда аст: дар модели манбаъ вақте variability-и худи дороӣ боло меравад, сармоягузор ба он дороӣ нисбатан камтар allocation мекунад.
Corollary 2: Variance-и дороии сеюм
Барои тағйири variance-и дороии сеюми \(l\) шарти:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
дода мешавад.
\(\theta_{i-l}^{*}\), вақте дороии \(l\) аз портфел хориҷ мешавад, вазни оптималии \(i\) аст. Мувофиқи тафсири манбаъ, бо афзоиши variance-и \(l\), сармоягузор на танҳо allocation-и \(l\), балки allocation-и дороиҳоеро низ аз нав арзёбӣ мекунад, ки онро самараноктар hedge мекунанд.
Агар Covariance Байни Ду Дороӣ Афзоиш Ёбад, Консентратсияи Портфел Чӣ Гуна Тағйир Меёбад?
Мувофиқи Corollary 3-и манбаъ, вақте covariance байни ду дороӣ меафзояд, hedging effectiveness-и мутақобил заиф мешавад; дар чунин ҳолат фарқи allocation метавонад ба сӯи дороие амиқтар шавад, ки дар ҳолати мавҷуда вазни баландтар ва хусусиятҳои қавитари “standalone attractiveness” дорад. Самти натиҷа на танҳо аз covariance, балки аз вазнҳои портфели мавҷуда ва вазнҳое низ вобаста аст, ки ҳангоми хориҷ шудани дороии муқобил ба даст меоянд.
Corollary 3
Манбаъ шарти зарурӣ ва кофиро чунин медиҳад:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
ба ин шакл медиҳад.
Дар шарҳи иқтисодии манбаъ, бо зиёд шудани covariance ду дороӣ якдигарро камтар самаранок hedge мекунанд. Дар чунин ҳолат сармоягузор метавонад ба ҷои нигоҳ доштани ҳар ду дороӣ, ба тарафи дороие бештар тамаркуз кунад, ки аз рӯи expected return, variability ва hedging efficiency нисбатан ҷолибтар аст.
Занҷираи тафсири иқтисодии precision matrix
| Сохтори манбаъ | Тафсири манбаъ | Нақш дар портфел |
|---|---|---|
| \(c_{ii}\) | Joint variability-и дигар дороиҳо / relative stability-и \(i\) | Муайян мекунад, ки тағйири \(\mu_i\) то чӣ андоза қавӣ ба \(\theta_i\) инъикос мешавад |
| \(c_{ij}\) | Relative hedging efficiency-и \(i\) нисбат ба \(j\) | Интиқоли тағйири \(\mu_j\)-ро ба \(\theta_i\) муайян мекунад |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Саҳми variance-и дороии сеюм ба joint variability | Интиқоли тағйири хавф ба determinant-и allocation |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Кам шудани самаранокии mutual hedge ҳангоми афзоиши covariance | Фишори relative allocation байни ду дороиро тағйир медиҳад |
Ҷиҳати қавии назариявии таҳқиқот
Ҷиҳати қавии таҳқиқот он аст, ки тағйироти ҷудогонаи covariance structure-ро на танҳо тавассути portfolio variance-и умумӣ, балки то cofactor-ҳои алоҳидаи precision matrix ҷудо мекунад. Ҳамин тариқ байни “сохтори хавф тағйир ёфт” ва “asset allocation тағйир ёфт” каналҳои миёнарави математикӣ бо номҳои joint variability ва relative hedging efficiency гузошта мешаванд.
Appendix инчунин барои Proposition 1–4 ва Corollary 1–3 исботҳои муфассали математикӣ медиҳад. Хусусан, чӣ гуна cofactor-ҳо тавассути permutation inversion ба ҳосили variance/covariance ҷудо мешаванд, аз мисолҳои \(n=2,3,4\) оғоз карда, бо mathematical induction умумӣ карда мешавад.
Маҳдудияти асосии методологӣ: фарқ байни stated constraints ва Тенглама (7)
Муҳимтарин ҳади тафсирии таҳқиқот байни constrained portfolio problem, ки дар Section II муайян шудааст, ва формулаи optimal-weight, ки истифода мешавад, қарор дорад. Гарчанде манбаъ шартҳои \(\sum_i\theta_i=1\) ва \(\theta_i\ge0\)-ро мегузорад, Тенглама (7)-ро аз unconstrained gradient condition ҳосил мекунад.
Аз ин рӯ, барои он ки ҳамаи натиҷаҳои comparative statics-и ба Тенглама (7) асосёфта ба масъалаи full-investment/no-short бечунучаро татбиқ шаванд, исботи иловагӣ лозим аст. Хусусан, вақте nonnegativity constraint binding мешавад, active set метавонад тағйир ёбад; дар ин сурат ҳосилаҳои weights нисбат ба параметрҳои covariance ё mean ҳатман сохтори ҳамвори closed-form-и дар манбаъ додашударо пайравӣ намекунанд.
Маҳдудияти дуюми методологӣ: тасдиқи эмпирикӣ вуҷуд надорад
Таҳқиқот чен кардани тафсирҳои precision-matrix бо маълумоти воқеии бозор ё таъсири Corollary-ҳоро ба out-of-sample portfolio performance намесанҷад.
Аз ин рӯ натиҷаҳо:
натиҷаҳои назариявии comparative statics мебошанд; онҳо натиҷаҳои эмпирикӣ ба шакли “агар ин формула истифода шавад, сармоягузор даромади бештар мегирад”, “drawdown кам мешавад” ё “дар портфели воқеӣ performance беҳтар мешавад” нестанд.
Маҳдудияти сеюми методологӣ: mean-variance preference
Ҳамаи Proposition ва Corollary-ҳо зери фарзияи additive linear mean-variance utility ҳосил мешаванд. Натиҷаҳоро ба моделҳои портфел бо utility curvature-и дигар, ҳассосият ба skewness/kurtosis, transaction costs, dynamic rebalancing, estimation error ё discrete constraints мустақиман умумӣ кардан мумкин нест.
Тафсирҳое, ки таҳқиқот дастгирӣ мекунад
Манбаъ дар доираи назариявии ба Тенглама (7) асосёфтаи худ дастгирӣ мекунад, ки cofactor-ҳои precision-matrix метавонанд ҳамчун determinant-ҳои asset allocation ҷудо карда шаванд; diagonal cofactor-ҳо ҳамчун joint variability ва off-diagonal cofactor-ҳо ҳамчун relative hedging efficiency аз ҷиҳати иқтисодӣ тафсир шаванд; тағйироти variance ва covariance тавассути ҳосилаҳо ба ин determinant-ҳо гузаранд ва ин ба relative allocation comparative statics пайваст карда шавад.
Тафсирҳое, ки таҳқиқот дастгирӣ намекунад
Манбаъ нишон намедиҳад, ки равиши precision-matrix performance-и воқеии сармоягузориро беҳтар мекунад, дар ягон бозор ё синфи дороӣ бартарии backtest медиҳад, зери transaction costs кор мекунад, параметрҳо боэътимод баҳогузорӣ шудаанд ё Тенглама (7) зери full-investment/no-short constraints ҳалли умумии KKT мебошад. Инҳо иддаоҳое мебуданд, ки аз доираи манбаъ берун мераванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: Analytical Approach to Changes in Portfolio Choice.
Навишти номи муаллиф дар PDF: JONGEOK SON.
Навишти номи муаллиф дар SSRN: Jong Eok Son.
Шумораи муаллифон: 1.
Corresponding/contact author: Сабти SSRN Jong Eok Son-ро ҳамчун contact author нишон медиҳад.
Аффилиатсия: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Платформа: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
Санаи SSRN posting: 13 Июн 2026.
Шумораи саҳифаҳо: 38.
Навъи манбаъ: Теориявӣ/таҳлилии preprint research paper.
Баррасии ҳамтоён: PDF ошкоро мегӯяд, ки таҳқиқот peer reviewed нест.
Peer-reviewed version of record: Дар санҷиши ҷории библиографӣ версияи ҷудогонаи peer-reviewed тасдиқ нашудааст.
Иҷозатнома: SSRN — All rights reserved; permission набошад, истифодаи дубора иҷозат дода намешавад.
Калидвожаҳо: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Чаҳорчӯбаи назариявӣ: Markowitz mean-variance efficient portfolio ва additive linear mean-variance utility.
Шумораи дороиҳои хавфнок: Модели умумии \(n\)-asset.
Фарзияи covariance matrix: \(\Sigma\) positive definite.
Portfolio constraints-и зикршуда дар манбаъ: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling нест.
Формулаи optimal-weight-и манбаъ: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Тафсири асосии precision-matrix: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Абзорҳои асосии математикӣ: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics ва mathematical induction.
Шумораи Proposition: 4.
Шумораи асосии comparative-statics Corollary: 3.
Маълумоти эмпирикӣ: Нест.
Симулятсия/backtest: Нест.
Санҷиши оморӣ: Нест.
p value / confidence interval: Татбиқ намешавад.
Figure/Table-и рақамдор бо маълумот: Дар манбаъ муайян нашудааст.
Appendix: Барои Proposition 1–4 ва Corollary 1–3 исботҳои муфассали математикӣ дорад.
Маблағгузорӣ: Дар PDF изҳороти ҷудогонаи funding вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF изҳороти ҷудогонаи conflict-of-interest вуҷуд надорад.
Data availability: Таҳқиқоти назариявӣ dataset истифода намекунад; изҳороти ҷудогонаи data-availability/repository вуҷуд надорад.
CRediT: Изҳороти ҷудогонаи саҳми муаллиф/CRediT вуҷуд надорад.
Мушкилоти асосии методологӣ дар дохили манбаъ: Гарчанде дар Тенглама (3) full-investment ва nonnegativity constraints муайян шудаанд, байни Тенглама (4)–(7) unconstrained first-order condition бе татбиқи шартҳои Lagrangian/KKT истифода шудааст. Аз ин рӯ умумӣ будани Тенглама (7) ва натиҷаҳои ба он асосёфта барои stated constrained problem дар дохили манбаъ алоҳида нишон дода нашудааст.
Ҳади асосии тафсир: Натиҷаҳо натиҷаҳои назариявии comparative statics-и алгебраи mean-variance ва precision-matrix мебошанд, ки дар манбаъ истифода шудааст; онҳо далели performance-и воқеии бозор ё рафтори эмпирикӣ нестанд.
Ҳади ҳуқуқи муаллиф: Equation formatting ё тарҳбандии саҳифаи манбаъ набояд айнан нусхабардорӣ шавад. Робитаҳои математикӣ ва далелҳои илмӣ барои Verianla дар сохтори мустақили омӯзишӣ аз нав баён шудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд