


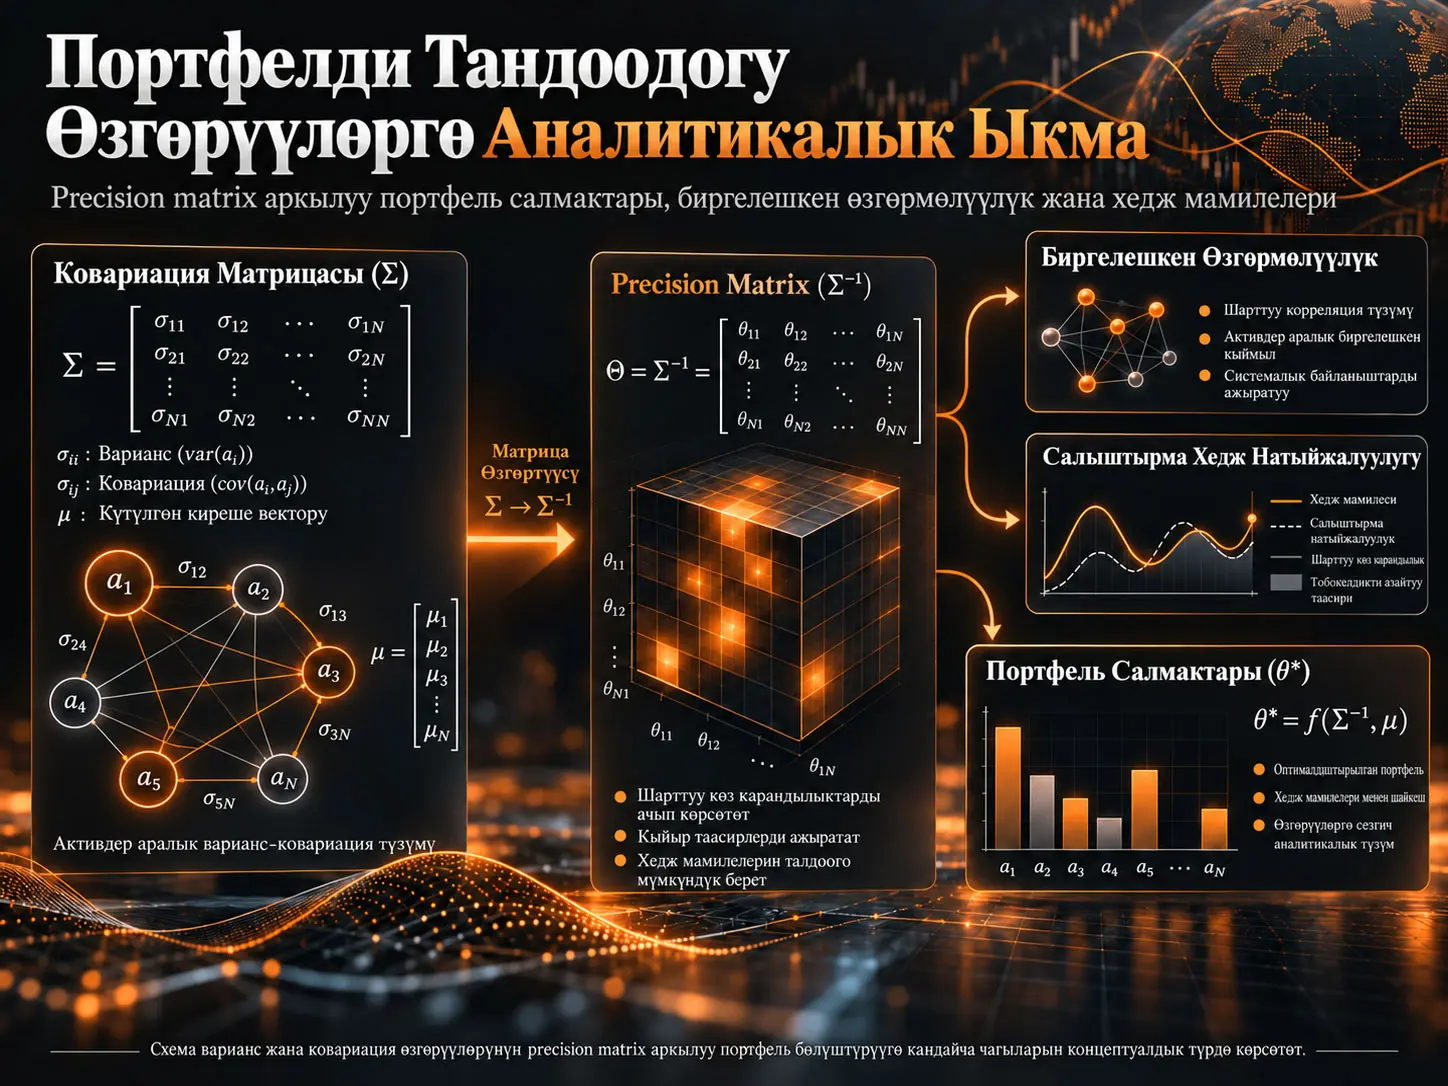
Precision matrix — активдердин кирешелеринин covariance matrix’инин тескери матрицасы жана бул изилдөөдө активдердин ортосундагы жалпы тобокелдик түзүмүн портфель салмактары менен байланыштырууга колдонулган математикалык матрица. JongEok Son’дун теориялык изилдөөсү бири-бири менен корреляцияланган \(n\) тобокелдүү активден турган mean-variance портфелинде күтүлгөн кирешелердин, return variance’тарынын жана covariance’тардын өзгөрүшү ар бир активдин портфелдеги салыштырмалуу салмагына кайсы математикалык каналдар аркылуу өтөрүн изилдейт. Булак precision matrix’тин diagonal компоненттерин башка активдердин “joint variability” өлчөмү, off-diagonal компоненттерин болсо активдердин ортосундагы “relative hedging efficiency” өлчөмү катары чечмелеп, бул эки түзүмдү портфелдик салыштырма статиканын борборуна коёт.
Изилдөө күтүлгөн кирешеси өскөн активдин өз салмагы автоматтык түрдө көбөйүшү милдеттүү эмес экенин; активдин портфелге салыштырмалуу туруктуулугу, башка активдер аны канчалык натыйжалуу hedge кылаары жана учурдагы портфель концентрациясы жыйынтыкка таасир этерин көрсөтүүнү көздөйт. Булактын чыгарылышында активдин өз return variance’ынын өсүшү анын салыштырмалуу инвестициясын азайтса, эки активдин ортосундагы covariance’тын жогорулашы алардын бири-бирин hedge кылуу натыйжалуулугун төмөндөтүп, белгилүү шарттарда учурдагы салмак айырмасын чоңойтот.
Бирок булакта маанилүү оптималдаштыруу чеги бар. Изилдөө портфель салмактарынын суммасы 1 экенин жана short selling жок экенин билдиргенине карабастан, оптималдуу салмак формуласын Lagrange multiplier же Karush–Kuhn–Tucker шарттарын колдонбостон unconstrained first-order condition аркылуу чыгарат. Ошондуктан Proposition жана Corollary’лер булакта колдонулган \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\) алгебралык түзүмүнүн алкагында бааланышы керек; бардык жыйынтыктар full-investment жана no-short constraints шарттарында жалпы түрдө жарактуу экени өзүнчө көрсөтүлгөн эмес.
Изилдөөнүн негизги маселеси
Портфель теориясынын негизги суроолорунун бири — бир нече тобокелдүү активдин күтүлгөн кирешелери жана тобокелдик түзүмдөрү өзгөргөндө инвестордун портфель салмактары кандай өзгөрөт. Бир активдин variance’ындагы же эки активдин covariance’ындагы өзгөрүү тиешелүү активге гана таасир этпейт; correlation түзүмүнө байланыштуу өзгөрүү башка бардык активдердин diversification жана hedging ролдоруна жайылышы мүмкүн.
Ошондуктан булак “тобокелдик өссө салмак азаят” деген сыяктуу бир активге гана тиешелүү интуицияга токтолбойт. Максат — активдеги mean, variance же covariance өзгөрүүсү precision matrix аркылуу бүтүндөй optimal allocation векторуна кандай таасир этерин аналитикалык түрдө байкоо.
Адабияттагы аналитикалык боштук
Булактын баштапкы чекити — көп активдүү портфелдерде correlation түзүмү формулаларды тез татаалдаштырат. Markowitz mean-variance алкагы оптималдуу портфелди жалпы түрдө аныктайт; бирок covariance түзүмүндөгү өзүнчө өзгөрүүлөр ар бир активдин allocation’ына кайсы аралык механизмдер аркылуу чагылдырыларын, өзгөчө чоң \(n\) үчүн, оңой чечмелөө мүмкүн эмес.
Изилдөө precision matrix адабияты менен тобокелдик өзгөрүүлөрүнүн comparative statics адабиятын бириктирет. Precision matrix боюнча изилдөөлөрдүн маанилүү бөлүгү матрицаны жогорку өлчөмдө ишенимдүү баалоого багытталса, бул изилдөө matrix element’теринин ар биринин экономикалык маанисин жана variance/covariance өзгөрүүлөрүнө аналитикалык реакциясын карайт.
Моделдин негизги өзгөрмөлөрү
| Белги | Мааниси |
|---|---|
| \(\mu_i\) | Актив \(i\)нин орточо/күтүлгөн кирешеси |
| \(\sigma_{ii}\) | Актив \(i\)нин киреше variance’ы |
| \(\sigma_{ij}\) | Актив \(i\) менен \(j\) кирешелеринин ортосундагы covariance |
| \(\boldsymbol{\mu}\) | \((\mu_1,\ldots,\mu_n)^T\) mean-return вектору |
| \(\boldsymbol{\Sigma}\) | \([\sigma_{ij}]_{n\times n}\) covariance matrix |
| \(\boldsymbol{\theta}\) | Портфель салмактарынын вектору |
| \(\gamma\) | Оң risk-aversion параметри |
| \(\boldsymbol{\Sigma}^{-1}\) | Кирешелердин precision matrix’и |
| \(c_{ij}\) | \(\Sigma\)нын \((i,j)\) элементине тиешелүү cofactor |
Mean-variance utility
Булак инвестордун артыкчылыктарын return жана variance боюнча сызыктуу, additive mean-variance utility менен түзөт:
\[ U(E,V)=E-\gamma V \tag{1} \]
Бул жерде \(E\) — портфелдин күтүлгөн кирешеси; \(V\) — портфелдин variance’ы; \(\gamma>0\) — тобокелдиктен качууну салмактаган параметр.
Портфелдин күтүлгөн кирешеси жана variance’ы:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
түрүндө жазылат.
Булак ошондой эле:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
шарттарын коёт. Демек, теориялык маселе толук инвестицияланган жана short selling’ге уруксат берилбеген портфель маселеси катары аныкталат.
Булактын оптималдуу салмакты чыгарылышы
Булак first-order condition’ду:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
түрүндө жазып, андан:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
жыйынтыгын алат.
Positive-definite \(\Sigma\) божомолунда Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
negative definite болгондуктан, булак бул чечим оптималдуу экенин билдирет.
Булак ичиндеги оптималдаштыруу ырааттуулугу боюнча техникалык эскертүү
Теңдеме (7) — булакта көрсөтүлгөн \(\sum_i\theta_i=1\) equality constraint жана \(\theta_i\ge0\) inequality constraints first-order derivation’га ачык кошулбаган чечим. Чектелген mean-variance маселесинде equality constraint үчүн стандарттуу Lagrangian текшерүүсү концептуалдык түрдө:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
жана first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
түрүндө болот. Бул туюнтма изилдөөнүн оригинал теңдемеси же жаңы илимий жыйынтыгы эмес; булактагы Теңдеме (3) менен Теңдеме (7) ортосундагы математикалык ырааттуулукту түшүндүрүү үчүн берилген Verianla техникалык текшерүүсү. Мындан тышкары, \(\theta_i\ge0\) шарты binding болгондо Karush–Kuhn–Tucker шарттары талап кылынат.
Ошондуктан булактагы кийинки precision-matrix жана comparative-statics чыгарылыштарын окуганда Теңдеме (7) чындыгында кайсы feasible region ичинде жарактуу экени эске алынышы керек.
Precision Matrix Портфель Тандоодо Эмне Үчүн Керек?
Precision matrix \(\Sigma^{-1}\) — бул изилдөөдө күтүлгөн киреше векторун оптималдуу салмак векторуна байланыштырган борбордук математикалык түзүм; булак diagonal элементтерди башка активдердин жалпы өзгөрмөлүүлүгүнүн, off-diagonal элементтерди болсо активдердин ортосундагы салыштырмалуу hedge натыйжалуулугунун алып жүрүүчүсү катары чечмелейт. Бул чечмелөө mean, variance же covariance’тагы бир өзгөрүү портфель салмактарына кайсы аралык канал аркылуу жетерин талдоого мүмкүндүк берет.
Precision matrix жана cofactor көрсөтүлүшү
Булак matrix inversion формуласын:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
түрүндө колдонот. Covariance matrix симметриялуу болгондуктан, inverse matrix жана тиешелүү cofactor түзүмү да симметриялуу.
Теңдеме (7) элемент деңгээлинде:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
түрүнө өтөт.
Бул теңдеме изилдөөнүн бүт механизмине өзөк болот. Актив \(i\)нин оптималдуу салмагы анын өзүнүн күтүлгөн кирешеси \(\mu_i\)ге гана эмес, бардык \(\mu_k\)ларга жана аларга туура келген \(c_{ik}\) cofactor’лоруна көз каранды.
Diagonal cofactor
Diagonal cofactor:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
түрүндө. \(\Sigma_{ii}\) — covariance matrix’тен \(i\)-сап жана мамыча алынып салынгандан кийин калган башка \(n-1\) активдин covariance matrix’и.
Булак \(c_{ii}\)ни башка активдердин joint variability өлчөмү деп атайт. Бул түшүнүк ошол эле учурда актив \(i\)нин портфелдин калган бөлүгүнө салыштырмалуу relative stability көрсөткүчү катары чечмеленет.
Cofactor’дун permutation ажыратылышы
Булак \(c_{ij}\)ни Leibniz determinant формуласы менен variance жана covariance көбөйтүндүлөрүнө ажыратат:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Бул жердеги мамыча дал келтирүү функциясы:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
түрүндө аныкталат.
Бул permutation түзүмүнүн максаты covariance matrix’тен алынып салынган \(i\)-сап жана \(j\)-мамыча себеп болгон индекс жылышын туура көрсөтүү.
Diagonal жана Off-Diagonal Precision Компоненттери Булакта Кантип Чечмеленет?
Булак diagonal cofactor \(c_{ii}\)ни тиешелүү активден башка активдердин joint variability’си жана ошентип актив \(i\)нин салыштырмалуу туруктуулугу менен; off-diagonal \(c_{ij}\)ни болсо актив \(i\) актив \(j\)ни башка активдерге салыштырмалуу канчалык натыйжалуу hedge кылаарынын салыштырмалуу өлчөмү менен байланыштырат. Булар изилдөөнүн өзүнүн экономикалык чечмелөөлөрү жана кийинки comparative-statics жыйынтыктарынын негизин түзөт.
Proposition 1: Joint variability жана өз mean return’у
Булак Proposition 1’ди кыскача:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
түрүндө берет.
Демек, башка өзгөрмөлөр туруктуу болгондо, актив \(i\)нин mean return’унун өсүшүнүн анын өз allocation’ына таасири \(c_{ii}\) чоңойгон сайын күчтүүрөөк болот:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Булактын интуитивдүү чечмелөөсү боюнча, портфелдин калган бөлүгүнө салыштырмалуу туруктуураак деп эсептелген активдин күтүлгөн кирешеси өскөндө инвесторлор ошол активдин салмагын ылдамыраак көбөйтөт.
Off-diagonal “base hedge term”
Булак off-diagonal cofactor ичиндеги өзгөчө мүчөнү:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
түрүндө аныктайт. \(\sigma_{ji}<0\) болгондо \(-\sigma_{ji}>0\) болот жана булак муну актив \(i\)нин актив \(j\) үчүн hedge ролу менен байланыштырат.
Башка активдердин variance’тарынын көбөйтүндүсү бул hedge мамилесинин портфелдин калган бөлүгүнө салыштырмалуу салмагын күчөтөт. Булак бул мүчөнү base hedge term деп атайт.
Proposition 2: Relative hedging efficiency
Булак Proposition 2’ни:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
түрүндө берет.
Бул түзүм башка актив \(j\)нин mean return’у өскөндө \(j\)нин гана эмес, аны натыйжалуу hedge кылган \(i\)нин да allocation’ы өзгөрүшү мүмкүн экенин көрсөтөт.
Булактын экономикалык механизми боюнча \(\mu_j\) өскөндө актив \(j\)нин concentration risk’и көбөйүшү мүмкүн. Портфель бул концентрацияны чектөө үчүн \(j\)ни натыйжалуураак hedge кылган активдердин салмагын да көбөйтө алат.
Joint variability’нин variance жана covariance’ка сезгичтиги
Proposition 3 адегенде актив \(i\)ни камтыган variance жана covariance өзгөрүүлөрү актив \(i\)ден башка топтомдун joint variability’сине таасир бербей турганын билдирет:
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Башка актив \(j\)нин variance’ынын өсүшү:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
жыйынтыгын берет.
Булак боюнча, активдин variance’ы жогорулаган сайын аны камтыган активдер топтомунун joint variability’си өсөт.
Актив \(j\) менен \(l\) ортосундагы covariance үчүн:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
алынат.
Булак covariance өзгөрүүсүнүн joint variability’ге тийгизген таасиринин белгиси тиешелүү активдер жупунун портфелдин калган бөлүгүнө салыштырмалуу hedging relation’ына байланыштуу деп чечмелейт.
Correlation күчөгөндө joint variability түшүндүрмөсү
Булак эки активдин ортосунда күчтүү positive correlation өскөн сайын кирешелер окшошураак кыймылдагандыктан, топтом ичиндеги көз карандысыз/алдын ала айтууга кыйын кыймылдын мейкиндиги тарып, joint variability азайышы мүмкүн деп эсептейт. Correlation алсыраганда болсо активдердин көз карандысыз кыймылдоо мүмкүнчүлүгү joint variability’ни жогорулатышы мүмкүн.
Бул “joint variability” термини стандарттуу covariance terminology’ни алмаштырган универсалдуу аныктама эмес, изилдөөнүн cofactor determinant’тарына берген өзгөчө экономикалык чечмелөөсү.
Relative hedging efficiency’нин variance’ка сезгичтиги
Proposition 4 боюнча \(i\) жана \(j\) активдеринин өз variance’тары алардын ортосундагы relative hedging efficiency’ни түздөн-түз өзгөртпөйт:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Үчүнчү актив \(l\)нин variance’ы өзгөргөндө:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
жыйынтыгы алынат.
Булак муну үчүнчү активдин variability’си \(i\) менен \(j\) ортосундагы салыштырмалуу hedge ролун портфель контекстинде күчөтүшү мүмкүн деп чечмелейт.
Эки активдин өз covariance’ы
Тиешелүү эки активдин covariance’ы өскөндө:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Булак үчүн бул абдан так жыйынтык: \(i\) менен \(j\) бир багытта көбүрөөк кыймылдаган сайын бири-бири үчүн relative hedge натыйжалуулугу азаят.
Бир активдин үчүнчү актив менен covariance’ы
Актив \(i\) менен үчүнчү актив \(l\) ортосундагы covariance өзгөргөндө:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Булак муну hedge substitution эффекти катары чечмелейт. Эгер \(l\), \(j\)ни \(i\)сиз эле натыйжалуу hedge кыла алса жана \(i\) менен \(l\) көбүрөөк окшош кыймылдай баштаса, \(l\) жарым-жартылай \(i\)нин hedge ролун алмаштырышы мүмкүн.
Төртүнчү активдердин ортосундагы covariance таасири
Ар башка \(i,j,l,m\) активдери үчүн булак жалпыраак жыйынтыкты permutation топтомдору менен:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
түрүндө берет.
Бул жерде:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
жана \(f,g\) функциялары тиешелүү hedging-path индекс өзгөртүүлөрүн аныктайт.
Булак бул татаал туундунун таасирин үч нерсе менен түшүндүрөт: \(i\rightarrow l\rightarrow m\rightarrow j\) же \(i\rightarrow m\rightarrow l\rightarrow j\) hedging path’теринин күчү, \(i\) менен \(j\) ортосундагы учурдагы hedging efficiency жана \(l\) менен \(m\) ортосундагы hedging efficiency.
\(n=4\) болгондо булак Теңдеме (21)ди:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
түрүндө жөнөкөйлөтөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Салыштырма статиканын негизги катышы
Булак Section V бөлүмүндө актив \(i\) менен \(j\)нин optimal relative allocation катышын:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
түрүндө жазат.
Булак Теңдеме (24)тө \(\gamma\) жок болгондуктан relative asset allocation инвестордун risk-aversion параметринен көз каранды эмес деп белгилейт. Бирок бул жыйынтык булактагы Теңдеме (7)нин unconstrained/interior чечим түзүмүнө көз каранды; Section IIде жазылган full-investment жана nonnegativity constraints туура байланыштырылган өзүнчө KKT чыгарылышы берилген эмес.
Бир Активдин Күтүлгөн Кирешеси Өссө, Портфель Салмагы Сөзсүз Өсөбү?
Булак моделинде сөзсүз эмес. Активдин mean return’у өскөндө анын өз салыштырмалуу салмагынын өсүшү ошол активдин relative stability өлчөмүнө, башка активдер аны канчалык натыйжалуу hedge кылаарына жана ал учурда портфелде канчалык чоң үлүш ээлеп турганына биргелешип көз каранды. Учурдагы өтө жогорку concentration же күчтүү альтернативалуу hedge активдери күтүлгөн кирешенин өсүшү түздөн-түз ошол активге багытталышын чектеши мүмкүн.
Corollary 1: Өз mean return’у
Булак:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
шартын берет.
Жыйынтык үч компонентти бириктирет: \(c_{ii}\) жогору болсо актив \(i\) салыштырмалуу туруктуураак; \(c_{ji}\) кичине болсо \(j\), \(i\)ни азыраак натыйжалуу hedge кылат; \(\theta_i^{*}/\theta_j^{*}\) кичине болсо учурдагы concentration төмөн болгондуктан \(i\)ге кошумча allocation үчүн көбүрөөк орун бар.
Corollary 1: Үчүнчү активдин mean return’у
Үчүнчү актив \(l\)нин mean return’у өскөндө:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
булактын шарттарында \(c_{il}>0\) жана \(c_{jl}>0\) деп кабыл алынат.
Бул жыйынтык портфелде кирешеси түз өскөн активден тышкары hedge активдеринин да кайра салмакталуусу мүмкүн экенин көрсөтөт.
Бир Активдин Variance’ы Өссө, Портфелде Эмне Болот?
Булактын Corollary 2 жыйынтыгында активдин өз return variance’ынын өсүшү анын башка активге салыштырмалуу оптималдуу салмагын азайтат. Үчүнчү активдин variance’ынын өсүшүнүн \(i/j\) катышына таасири болсо \(i\) менен \(j\) ошол үчүнчү актив портфелден чыгарылганда ээ болгон relative allocation түзүмүнө көз каранды.
Corollary 2: Өз variance’ы
Булак:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
жыйынтыгын чыгарат.
Экономикалык чечмелөө жөнөкөй: булак моделинде активдин өз variability’си өскөндө инвестор ошол активге салыштырмалуу азыраак allocation кылат.
Corollary 2: Үчүнчү активдин variance’ы
Үчүнчү актив \(l\)нин variance өзгөрүүсү үчүн:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
шарты берилет.
\(\theta_{i-l}^{*}\) — актив \(l\) портфелден чыгарылгандагы \(i\)нин оптималдуу салмагы. Булактын чечмелөөсү боюнча, \(l\)нин variance’ы өскөн сайын инвестор \(l\)нин гана эмес, аны эң натыйжалуу hedge кылган активдердин allocation’ын да кайра карайт.
Эки Активдин Ортосундагы Covariance Өссө, Портфель Концентрациясы Кантип Өзгөрөт?
Булактын Corollary 3 жыйынтыгына ылайык, эки активдин covariance’ы өскөндө өз ара hedging effectiveness алсырайт; мындай учурда учурдагы салмагы жогору жана “standalone attractiveness” касиеттери күчтүүрөөк активге карай allocation айырмасы тереңдеши мүмкүн. Жыйынтыктын багыты covariance’ка гана эмес, учурдагы жана каршы актив алынып салынган портфель салмактарына да көз каранды.
Corollary 3
Булак зарыл жана жетиштүү шартты:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
түрүндө берет.
Булактын экономикалык түшүндүрмөсүндө covariance өскөн сайын эки актив бири-бирин азыраак натыйжалуу hedge кылат. Мындай учурда инвестор экөөнү бирге кармоонун ордуна expected return, variability жана hedging efficiency жагынан салыштырмалуу жагымдуураак тарапка көбүрөөк концентрация жасашы мүмкүн.
Precision matrix’тин экономикалык чечмелөө чынжыры
| Булак түзүмү | Булак чечмелөөсү | Портфелдеги ролу |
|---|---|---|
| \(c_{ii}\) | Башка активдердин joint variability’си / \(i\)нин relative stability’си | \(\mu_i\) өзгөрүүсүнүн \(\theta_i\)ге канчалык күчтүү чагылдырыларын аныктайт |
| \(c_{ij}\) | \(i\)нин \(j\)ни relative hedging efficiency’си | \(\mu_j\) өзгөрүүсүнүн \(\theta_i\)ге өтүшүн аныктайт |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Үчүнчү актив variance’ынын joint variability’ге салымы | Тобокелдик өзгөрүүсүнүн allocation детерминантына өтүшү |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Covariance өскөндө mutual hedge натыйжалуулугунун азайышы | Эки активдин ортосундагы relative allocation басымын өзгөртөт |
Изилдөөнүн теориялык күчтүү жагы
Изилдөөнүн күчтүү жагы covariance structure’дагы өзүнчө өзгөрүүлөрдү жалпы portfolio variance аркылуу гана эмес, precision matrix’тин ар бир cofactor’уна чейин ажыратуусу. Ошентип “тобокелдик түзүмү өзгөрдү” менен “asset allocation өзгөрдү” дегендин ортосуна joint variability жана relative hedging efficiency деп аталган аралык математикалык каналдар жайгаштырылат.
Appendix ошондой эле Proposition 1–4 жана Corollary 1–3 үчүн кеңири математикалык далилдерди берет. Айрыкча cofactor’лордун permutation inversion аркылуу variance/covariance көбөйтүндүлөрүнө кантип ажыратылары \(n=2,3,4\) мисалдарынан башталып, mathematical induction менен жалпыланат.
Негизги методологиялык чектөө: stated constraints менен Теңдеме (7) ортосундагы айырма
Изилдөөнүн эң маанилүү чечмелөө чеги Section IIде аныкталган constrained portfolio problem менен колдонулган optimal-weight формуласынын ортосунда. Булак \(\sum_i\theta_i=1\) жана \(\theta_i\ge0\) шарттарын койгону менен, Теңдеме (7)ни unconstrained gradient condition’дан чыгарат.
Ошондуктан Теңдеме (7)ге негизделген бардык comparative statics жыйынтыктарын full-investment/no-short маселесине шартсыз колдонуу үчүн өзүнчө далил талап кылынат. Айрыкча nonnegativity constraint binding болгондо active set өзгөрүшү мүмкүн; мындай учурда weights’тин covariance же mean параметрлерине карата туундулары булакта берилген жылмакай closed-form түзүмүн сөзсүз ээрчибейт.
Экинчи методологиялык чектөө: эмпирикалык ырастоо жок
Изилдөө real market маалыматтары менен precision-matrix чечмелөөлөрүн өлчөөнү же Corollary’лердин out-of-sample portfolio performance’ка таасирин текшербейт.
Ошондуктан жыйынтыктар:
теориялык comparative statics жыйынтыктары; “бул формула колдонулса инвестор жогорку киреше алат”, “drawdown азаят” же “реалдуу портфелде жакшыраак көрсөткүч пайда болот” деген эмпирикалык жыйынтыктар эмес.
Үчүнчү методологиялык чектөө: mean-variance preference
Бардык Proposition жана Corollary’лер additive linear mean-variance utility божомолунда чыгарылат. Жыйынтыктарды башка utility curvature, skewness/kurtosis сезгичтиги, transaction costs, dynamic rebalancing, estimation error же discrete constraints камтыган портфель моделдерине түздөн-түз жалпылоого болбойт.
Изилдөө колдогон чечмелөөлөр
Булак өзүнүн Теңдеме (7)ге негизделген теориялык алкагында precision-matrix cofactor’лорун asset allocation детерминанттары катары ажыратууга болорун; diagonal cofactor’лор joint variability, off-diagonal cofactor’лор relative hedging efficiency катары экономикалык жактан чечмелене аларын; variance жана covariance өзгөрүүлөрү туундулар аркылуу ушул детерминанттарга өтөрүн жана мунун relative allocation comparative statics менен байланыштарын колдойт.
Изилдөө колдобогон чечмелөөлөр
Булак precision-matrix ыкмасы real investment performance’ты жогорулатарын, кайсы бир рынокто же актив классында backtest артыкчылыгын берерин, transaction costs шартында иштей турганын, параметрлер ишенимдүү бааланганын же full-investment/no-short constraints шартында Теңдеме (7) жалпы KKT чечими экенин көрсөтпөйт. Булар булактын чегинен чыккан дооматтар болмок.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригинал аталыш: Analytical Approach to Changes in Portfolio Choice.
PDFдеги автордун жазылышы: JONGEOK SON.
SSRNдеги автордун жазылышы: Jong Eok Son.
Авторлордун саны: 1.
Corresponding/contact author: SSRN жазуусу Jong Eok Son’ду contact author катары көрсөтөт.
Аффилиация: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Платформа: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
SSRN posting датасы: 13 Июнь 2026.
Барак саны: 38.
Булактын түрү: Теориялык/аналитикалык preprint research paper.
Рецензия: PDF изилдөө peer reviewed эмес экенин ачык билдирет.
Рецензияланган version of record: Учурдагы библиографиялык текшерүүдө өзүнчө рецензияланган версия ырасталган эмес.
Лицензия: SSRN — All rights reserved; permission жок кайра колдонууга болбойт.
Ачкыч сөздөр: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Теориялык алкак: Markowitz mean-variance efficient portfolio жана additive linear mean-variance utility.
Тобокелдүү активдердин саны: Жалпы \(n\)-asset model.
Covariance matrix божомолу: \(\Sigma\) positive definite.
Булакта көрсөтүлгөн portfolio constraints: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling жок.
Булактын optimal-weight формуласы: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Негизги precision-matrix чечмелөөсү: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Негизги математикалык куралдар: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics жана mathematical induction.
Proposition саны: 4.
Негизги comparative-statics Corollary саны: 3.
Эмпирикалык маалымат: Жок.
Симуляция/backtest: Жок.
Статистикалык тест: Жок.
p мааниси / confidence interval: Колдонулбайт.
Номерленген маалымат Figure/Table: Булактан табылган эмес.
Appendix: Proposition 1–4 жана Corollary 1–3 үчүн кеңири математикалык далилдерди камтыйт.
Каржылоо: PDFде өзүнчө funding билдирүүсү жок.
Кызыкчылыктардын кагылышы: PDFде өзүнчө conflict-of-interest билдирүүсү жок.
Data availability: Теориялык изилдөө dataset колдонбойт; өзүнчө data-availability/repository билдирүүсү жок.
CRediT: Өзүнчө автордук салым/CRediT билдирүүсү жок.
Негизги булак ичиндеги методологиялык көйгөй: Теңдеме (3)тө full-investment жана nonnegativity constraints аныкталганына карабастан, Теңдеме (4)–(7) аралыгында Lagrangian/KKT шарттары колдонулбастан unconstrained first-order condition пайдаланылган. Ошондуктан Теңдеме (7) жана ага негизделген жыйынтыктардын stated constrained problem үчүн жалпы жарактуулугу булак ичинде өзүнчө көрсөтүлгөн эмес.
Негизги чечмелөө чеги: Жыйынтыктар булакта колдонулган mean-variance жана precision-matrix алгебрасынын теориялык comparative statics жыйынтыктары; реалдуу рынок көрсөткүчүнүн же эмпирикалык жүрүм-турумдун далили эмес.
Автордук укук чеги: Булактын equation formatting же барак макети сөзмө-сөз көчүрүлбөшү керек. Математикалык байланыштар жана илимий фактылар Verianla үчүн көз карандысыз окутуучу түзүмдө кайра баяндалган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген