


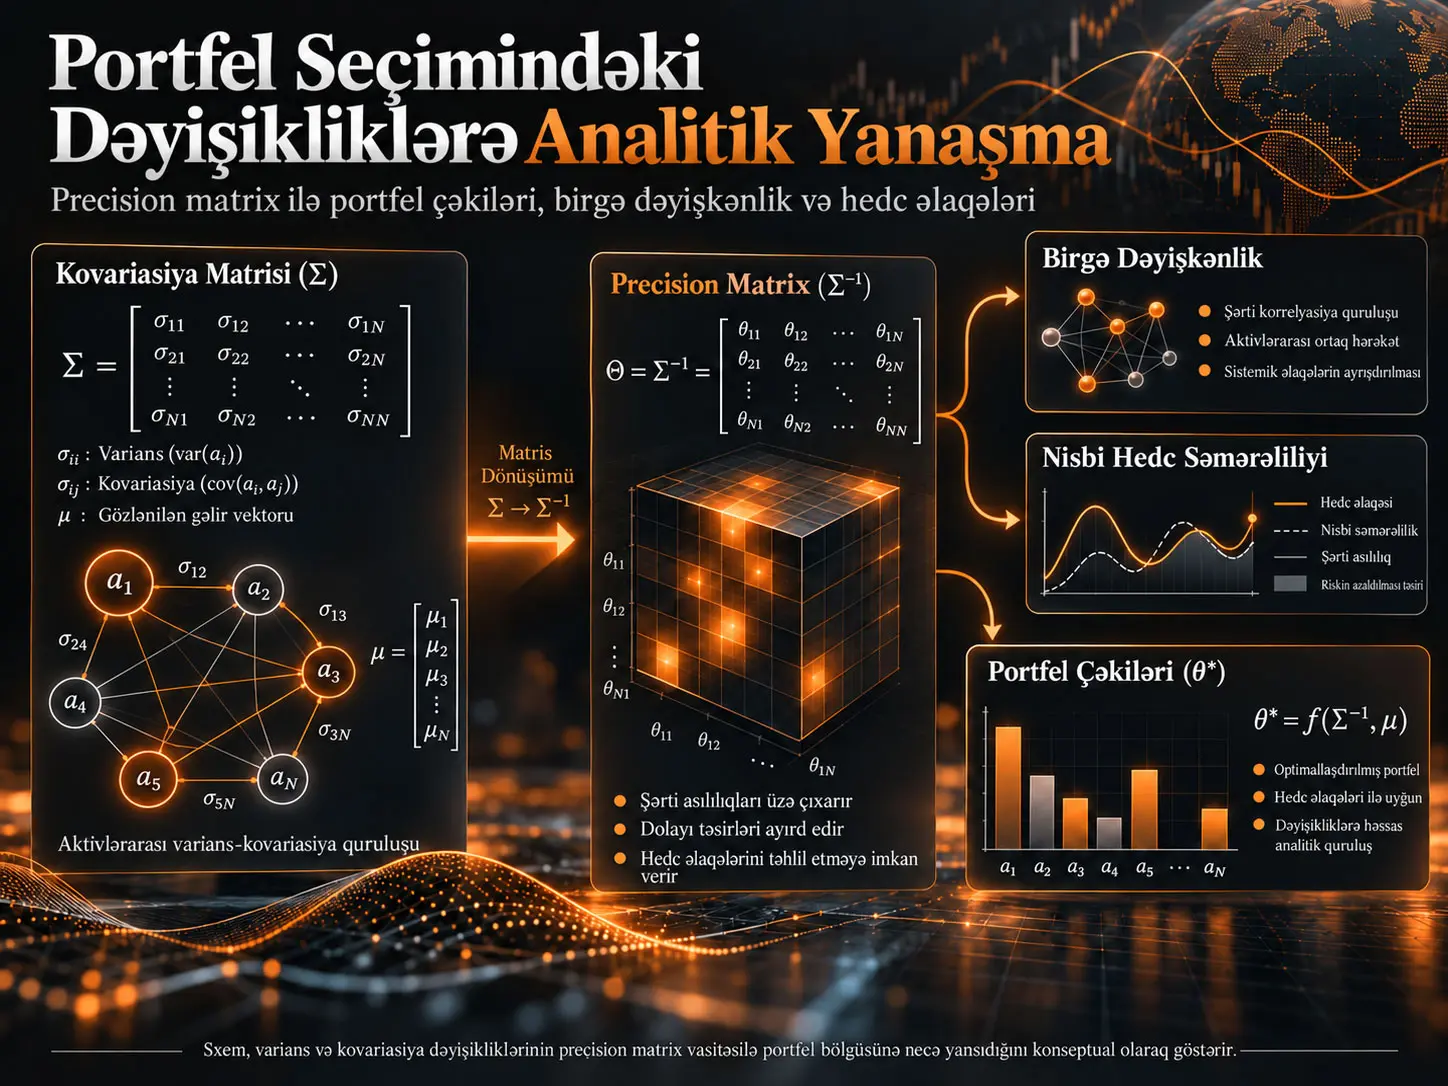
Precision matrix, aktiv gəlirlərinin covariance matrix-inin tərsi olan və bu tədqiqatda aktivlər arasındakı ortaq risk strukturunu portfel çəkiləri ilə əlaqələndirmək üçün istifadə edilən riyazi matrisdir. JongEok Son-un nəzəri tədqiqatı, bir-biri ilə korelyasiyalı \(n\) riskli aktivdən ibarət mean-variance portfelində gözlənilən gəlirlərin, return variance-larının və covariance-ların dəyişməsinin hər bir aktivin portfeldəki nisbi çəkisinə hansı riyazi kanallarla ötürüldüyünü araşdırır. Mənbə precision matrix-in diagonal komponentlərini digər aktivlərin “joint variability” ölçüsü, off-diagonal komponentlərini isə aktivlər arasındakı “relative hedging efficiency” ölçüsü kimi şərh edir və bu iki strukturu portfelin müqayisəli statikasının mərkəzinə yerləşdirir.
Tədqiqat, gözlənilən gəliri artan bir aktivin öz çəkisinin avtomatik olaraq artmalı olmadığını; aktivin portfelə nisbətən sabitliyinin, digər aktivlərin onu nə dərəcədə effektiv hedge etməsinin və mövcud portfel konsentrasiyasının nəticəyə təsir etdiyini göstərməyi məqsəd qoyur. Mənbənin çıxarışında bir aktivin öz return variance-ının artması onun nisbi investisiyasını azaldır, iki aktiv arasındakı covariance-ın yüksəlməsi isə onların bir-birini hedge etmə effektivliyini aşağı salır və müəyyən şərtlərdə mövcud çəki fərqini böyüdür.
Lakin mənbədə kritik optimallaşdırma məhdudiyyəti vardır. Tədqiqat portfel çəkilərinin cəminin 1 olduğunu və short selling-in olmadığını bildirsə də, optimal çəki formulunu Lagrange multiplier və ya Karush–Kuhn–Tucker şərtlərindən istifadə etmədən unconstrained first-order condition əsasında çıxarır. Buna görə Proposition və Corollary-lər mənbədə istifadə olunan \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\) cəbri strukturu daxilində qiymətləndirilməlidir; bütün nəticələrin full-investment və no-short constraints altında ümumi şəkildə keçərli olduğu ayrıca göstərilməmişdir.
Tədqiqatın əsas problemi
Portfel nəzəriyyəsinin əsas suallarından biri, bir neçə riskli aktivin gözlənilən gəlirləri və risk strukturları dəyişdikdə investorun portfel çəkilərinin necə dəyişməsidir. Tək bir aktivin variance-indakı və ya iki aktivin covariance-ındakı dəyişiklik yalnız həmin aktivi təsirləndirmir; correlation strukturu səbəbindən dəyişiklik digər bütün aktivlərin diversification və hedging rollarına yayıla bilər.
Mənbə buna görə yalnız “risk yüksələrsə çəki azalır” tipli tək-aktiv intuisiyasına fokuslanmır. Məqsəd bir aktivdə mean, variance və ya covariance dəyişməsinin precision matrix vasitəsilə bütün optimal allocation vektoruna necə təsir etdiyini analitik olaraq izləməkdir.
Ədəbiyyatdakı analitik boşluq
Mənbənin çıxış nöqtəsi çoxaktivli portfellərdə correlation strukturunun formulları sürətlə mürəkkəbləşdirməsidir. Markowitz mean-variance çərçivəsi optimal portfeli ümumi şəkildə müəyyənləşdirir; lakin covariance strukturundakı ayrı-ayrı dəyişikliklərin hər bir aktivin allocation-ına hansı aralıq mexanizmlərlə əks olunduğunu, xüsusilə böyük \(n\) üçün, asanlıqla şərh etmək olmur.
Tədqiqat precision matrix ədəbiyyatı ilə risk dəyişikliklərinin comparative statics ədəbiyyatını birləşdirir. Precision matrix tədqiqatlarının mühüm hissəsi matrisin yüksək ölçüdə etibarlı qiymətləndirilməsinə yönəlsə də, bu tədqiqat ayrı-ayrı matrix element-lərinin iqtisadi mənasını və variance/covariance dəyişikliklərinə verdiyi analitik reaksiyanı araşdırır.
Modelin əsas dəyişənləri
| Simvol | Məna |
|---|---|
| \(\mu_i\) | Aktiv \(i\)-nin orta/gözlənilən gəliri |
| \(\sigma_{ii}\) | Aktiv \(i\)-nin gəlir variance-ı |
| \(\sigma_{ij}\) | Aktiv \(i\) ilə \(j\) gəlirləri arasındakı covariance |
| \(\boldsymbol{\mu}\) | \((\mu_1,\ldots,\mu_n)^T\) mean-return vektoru |
| \(\boldsymbol{\Sigma}\) | \([\sigma_{ij}]_{n\times n}\) covariance matrix |
| \(\boldsymbol{\theta}\) | Portfel çəkiləri vektoru |
| \(\gamma\) | Müsbət risk-aversion parametri |
| \(\boldsymbol{\Sigma}^{-1}\) | Gəlirlərin precision matrix-i |
| \(c_{ij}\) | \(\Sigma\)-nın \((i,j)\) elementinə aid cofactor |
Mean-variance utility
Mənbə investor üstünlüklərini return və variance baxımından xətti, additive mean-variance utility ilə qurur:
\[ U(E,V)=E-\gamma V \tag{1} \]
Burada \(E\) portfelin gözlənilən gəliri; \(V\) portfel variance-ı; \(\gamma>0\) isə riskdən yayınmanı çəkiləndirən parametrdir.
Portfelin gözlənilən gəliri və variance-ı:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
şəklində yazılır.
Mənbə eyni zamanda:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
şərtlərini qoyur. Beləliklə nəzəri problem tam investisiya edilən və short selling-ə icazə verilməyən portfel problemi kimi müəyyənləşdirilir.
Mənbənin optimal çəki çıxarışı
Mənbə first-order condition-u:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
şəklində yazır və buradan:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
nəticəsini əldə edir.
Positive-definite \(\Sigma\) fərziyyəsi altında Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
negative definite olduğuna görə mənbə bu həllin optimal olduğunu bildirir.
Mənbədaxili optimallaşdırma ardıcıllığına dair texniki qeyd
Tənlik (7), mənbədə göstərilən \(\sum_i\theta_i=1\) equality constraint və \(\theta_i\ge0\) inequality constraints-in first-order derivation-a açıq şəkildə daxil edilmədiyi bir həlldir. Məhdudlaşdırılmış mean-variance problemində equality constraint üçün standart Lagrangian yoxlaması konseptual olaraq:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
və first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
şəklində olur. Bu ifadə tədqiqatın orijinal tənliyi və ya yeni tədqiqat nəticəsi deyil; mənbədə Tənlik (3) ilə Tənlik (7) arasındakı riyazi ardıcıllığı izah etmək üçün verilən Verianla texniki yoxlamasıdır. Bundan əlavə \(\theta_i\ge0\) şərti binding olduqda Karush–Kuhn–Tucker şərtləri tələb olunur.
Buna görə mənbədə sonrakı bütün precision-matrix və comparative-statics çıxarışları oxunarkən Tənlik (7)-nin həqiqətən hansı feasible region daxilində keçərli olduğu nəzərə alınmalıdır.
Precision Matrix Portfel Seçimində Nəyə Xidmət Edir?
Precision matrix \(\Sigma^{-1}\), bu tədqiqatda gözlənilən gəlir vektorunu optimal çəki vektoruna bağlayan mərkəzi riyazi strukturdur; mənbə diagonal elementləri digər aktivlərin ortaq dəyişkənliyinin, off-diagonal elementləri isə aktivlər arasındakı nisbi hedge effektivliyinin daşıyıcısı kimi şərh edir. Bu şərh mean, variance və ya covariance-dakı tək bir dəyişmənin portfel çəkilərinə hansı aralıq kanal vasitəsilə çatdığını təhlil etməyə xidmət edir.
Precision matrix və cofactor göstərimi
Mənbə matrix inversion formulunu:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
kimi istifadə edir. Covariance matrix simmetrik olduğuna görə inverse matrix və müvafiq cofactor strukturu da simmetrikdir.
Tənlik (7) element səviyyəsində:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
formasına çevrilir.
Bu tənlik tədqiqatın bütün mexanizminin nüvəsidir. Aktiv \(i\)-nin optimal çəkisi yalnız öz gözlənilən gəliri \(\mu_i\)-yə deyil, bütün \(\mu_k\)-lara və onların qarşısındakı \(c_{ik}\) cofactor-larına bağlıdır.
Diagonal cofactor
Diagonal cofactor:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
şəklindədir. \(\Sigma_{ii}\), covariance matrix-dən \(i\)-ci sətir və sütun çıxarıldıqdan sonra qalan digər \(n-1\) aktivin covariance matrix-idir.
Mənbə \(c_{ii}\)-ni digər aktivlərin joint variability ölçüsü adlandırır. Bu anlayış eyni zamanda aktiv \(i\)-nin portfelin qalan hissəsinə nisbətdə relative stability göstəricisi kimi şərh olunur.
Cofactor-un permutation parçalanması
Mənbə \(c_{ij}\)-ni Leibniz determinant formulu ilə variance və covariance hasilələrinə ayırır:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Buradakı sütun uyğunlaşdırma funksiyası:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
şəklində müəyyənləşdirilir.
Bu permutation strukturunun məqsədi covariance matrix-dən çıxarılan \(i\)-ci row və \(j\)-ci column səbəbindən yaranan indeks sürüşməsini düzgün təmsil etməkdir.
Diagonal və Off-Diagonal Precision Komponentləri Mənbədə Necə Şərh Olunur?
Mənbə diagonal cofactor \(c_{ii}\)-ni müvafiq aktivdən başqa aktivlərin joint variability-si və buna görə aktiv \(i\)-nin nisbi sabitliyi ilə; off-diagonal \(c_{ij}\)-ni isə aktiv \(i\)-nin aktiv \(j\)-ni digər aktivlərlə müqayisədə nə qədər effektiv hedge etdiyinin nisbi ölçüsü ilə əlaqələndirir. Bunlar tədqiqatın öz iqtisadi şərhləridir və sonrakı comparative-statics nəticələrinin əsasını təşkil edir.
Proposition 1: Joint variability və öz mean return-u
Mənbə Proposition 1-i qısaca:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
formasında ifadə edir.
Buna görə digər dəyişənlər sabitkən, aktiv \(i\)-nin mean return-undakı artımın öz allocation-ına təsiri \(c_{ii}\) böyüdükcə daha güclüdür:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Mənbənin intuitiv şərhi budur ki, portfelin qalan hissəsinə nisbətən daha sabit hesab edilən aktivin gözlənilən gəliri yüksəldikdə investorlar həmin aktivin çəkisini daha sürətli artırırlar.
Off-diagonal “base hedge term”
Mənbə off-diagonal cofactor daxilində xüsusi bir termini:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
kimi müəyyənləşdirir. \(\sigma_{ji}<0\) olduqda \(-\sigma_{ji}>0\) olur və mənbə bunu aktiv \(i\)-nin aktiv \(j\) üçün hedge rolu ilə əlaqələndirir.
Digər aktiv variance-larının hasili bu hedge münasibətinin portfelin qalan hissəsinə nisbətən çəkisini artırır. Mənbə bu terminə base hedge term adını verir.
Proposition 2: Relative hedging efficiency
Mənbə Proposition 2-ni:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
formasında ifadə edir.
Bu struktur başqa bir aktiv \(j\)-nin mean return-u yüksəldikdə yalnız \(j\)-nin deyil, onu effektiv şəkildə hedge edən \(i\)-nin də allocation-ının dəyişə biləcəyini göstərir.
Mənbənin iqtisadi mexanizminə görə \(\mu_j\) yüksəldikdə aktiv \(j\)-nin concentration risk-i arta bilər. Portfel bu konsentrasiyanı məhdudlaşdırmaq üçün \(j\)-ni daha effektiv hedge edən aktivlərin çəkisini də artıra bilər.
Joint variability-nin variance və covariance-a həssaslığı
Proposition 3 əvvəlcə aktiv \(i\)-ni əhatə edən variance və covariance dəyişikliklərinin, aktiv \(i\)-dən başqa dəstin joint variability-sinə təsir etmədiyini bildirir:
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Başqa bir aktiv \(j\)-nin variance-ındakı artım:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
nəticəsini verir.
Mənbəyə görə bir aktivin variance-ı yüksəldikcə onu ehtiva edən aktiv dəstinin joint variability-si artır.
Aktiv \(j\) ilə \(l\) arasındakı covariance üçün:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
alınır.
Mənbə covariance dəyişməsinin joint variability üzərindəki işarəsinin, müvafiq aktiv cütünün portfelin qalan hissəsinə nisbətdə hedging relation-na bağlı olduğunu şərh edir.
Correlation gücləndikcə joint variability şərhi
Mənbə iki aktiv arasında güclü positive correlation artdıqca gəlirlərin daha oxşar hərəkət etməsi səbəbindən dəst daxilində müstəqil/proqnozlaşdırılması çətin hərəkət sahəsinin daraldığını və joint variability-nin azala biləcəyini irəli sürür. Correlation zəiflədikdə isə aktivlərin daha müstəqil hərəkət edə bilməsi joint variability-ni yüksəldə bilər.
Bu “joint variability” termini standart covariance terminology-sini əvəz edən universal tərif deyil, tədqiqatın cofactor determinantlarına verdiyi xüsusi iqtisadi şərhdir.
Relative hedging efficiency-nin variance-a həssaslığı
Proposition 4-ə görə \(i\) və \(j\) aktivlərinin öz variance-ları aralarındakı relative hedging efficiency-ni birbaşa dəyişdirmir:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Üçüncü aktiv \(l\)-nin variance-ındakı dəyişiklik üçün:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
nəticəsi əldə olunur.
Mənbə bunu üçüncü bir aktivin variability-sinin \(i\) və \(j\) arasındakı nisbi hedge rolunu portfel kontekstində gücləndirə bilməsi kimi şərh edir.
İki aktivin öz covariance-ı
Müvafiq iki aktivin covariance-ı yüksəldikdə:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Mənbə üçün bu çox aydın nəticədir: \(i\) ilə \(j\) eyni istiqamətdə daha çox hərəkət etdikcə bir-biri üçün relative hedge effektivlikləri azalır.
Bir aktivin üçüncü aktivlə covariance-ı
Aktiv \(i\) ilə üçüncü aktiv \(l\) arasındakı covariance dəyişdikdə:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Mənbə bunu hedge substitution təsiri kimi şərh edir. Əgər \(l\), \(j\)-ni \(i\) olmadan effektiv şəkildə hedge edə bilirsə və \(i\) ilə \(l\) daha oxşar hərəkət etməyə başlayırsa, \(l\) qismən \(i\)-nin hedge rolunu əvəz edə bilər.
Dördüncü aktivlər arasındakı covariance təsiri
Fərqli \(i,j,l,m\) aktivləri üçün mənbə daha ümumi nəticəni permutation dəstləri ilə:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
şəklində verir.
Burada:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
və \(f,g\) funksiyaları müvafiq hedging-path indeks çevrilmələrini müəyyənləşdirir.
Mənbə bu mürəkkəb törəmənin təsirini üç ünsürlə izah edir: \(i\rightarrow l\rightarrow m\rightarrow j\) və ya \(i\rightarrow m\rightarrow l\rightarrow j\) hedging path-lərinin gücü, \(i\) ilə \(j\) arasındakı mövcud hedging efficiency və \(l\) ilə \(m\) arasındakı hedging efficiency.
\(n=4\) halında mənbə Tənlik (21)-i:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
şəklində sadələşdirir.
Tədqiqatın Metodu və Nəticələri
Müqayisəli statikanın əsas nisbəti
Mənbə Section V-də aktiv \(i\) ilə \(j\)-nin optimal relative allocation nisbətini:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
şəklində yazır.
Mənbə Tənlik (24)-də \(\gamma\) olmadığına görə relative asset allocation-ın investorun risk-aversion parametrindən asılı olmadığını bildirir. Lakin bu nəticə mənbənin Tənlik (7)-dəki unconstrained/interior həll strukturuna bağlıdır; Section II-də yazılan full-investment və nonnegativity constraints-in düzgün şəkildə birləşdirildiyi ayrıca KKT çıxarışı verilməmişdir.
Bir Aktivin Gözlənilən Gəliri Artsa Portfel Çəkisi Mütləq Artırmı?
Mənbənin modelində mütləq deyil. Bir aktivin mean return-u yüksəldikdə onun öz nisbi çəkisinin artması; həmin aktivin relative stability ölçüsünün, digər aktivlərin onu nə dərəcədə effektiv hedge etməsinin və artıq portfeldə nə qədər böyük pay tutmasının birlikdə yaratdığı şərtdən asılıdır. Çox yüksək mövcud concentration və ya güclü alternativ hedge aktivləri gözlənilən gəlir artımının birbaşa eyni aktivə yönəlməsini məhdudlaşdıra bilər.
Corollary 1: Öz mean return-u
Mənbə:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
şərtini verir.
Nəticə üç komponenti bir araya gətirir: \(c_{ii}\) yüksəkdirsə aktiv \(i\) nisbətən daha sabitdir; \(c_{ji}\) kiçikdirsə \(j\), \(i\)-ni daha az effektiv hedge edir; \(\theta_i^{*}/\theta_j^{*}\) kiçikdirsə mövcud concentration aşağı olduğuna görə \(i\)-yə əlavə allocation üçün daha çox yer vardır.
Corollary 1: Üçüncü aktivin mean return-u
Üçüncü aktiv \(l\)-nin mean return-u yüksəldikdə:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
mənbə şərtlərində \(c_{il}>0\) və \(c_{jl}>0\) qəbul edilir.
Bu nəticə portfeldə birbaşa gəliri yüksələn aktivdən başqa hedge aktivlərinin də yenidən çəkiləndirilə biləcəyini göstərir.
Bir Aktivin Variance-ı Yüksəlsə Portfeldə Nə Baş Verir?
Mənbənin Corollary 2 nəticəsində bir aktivin öz return variance-ının artması həmin aktivin başqa bir aktivə nisbətdə optimal çəkisini azaldır. Üçüncü bir aktivin variance-ındakı artımın \(i/j\) nisbətinə təsiri isə \(i\) və \(j\)-nin həmin üçüncü aktiv portfeldən çıxarıldıqda sahib olduqları relative allocation strukturundan asılıdır.
Corollary 2: Öz variance-ı
Mənbə:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
nəticəsini çıxarır.
İqtisadi şərh sadədir: mənbə modelində bir aktivin öz variability-si yüksəldikdə investor həmin aktivə nisbətən daha az allocation edir.
Corollary 2: Üçüncü aktivin variance-ı
Üçüncü aktiv \(l\)-nin variance dəyişməsi üçün:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
şərti verilir.
\(\theta_{i-l}^{*}\), aktiv \(l\) portfeldən çıxarıldıqda \(i\)-nin optimal çəkisidir. Mənbənin şərhinə görə \(l\)-nin variance-ı yüksəldikcə investor yalnız \(l\)-nin deyil, onu ən effektiv hedge edən aktivlərin də allocation-ını yenidən qiymətləndirir.
İki Aktiv Arasındakı Covariance Artsa Portfel Konsentrasiyası Necə Dəyişir?
Mənbənin Corollary 3 nəticəsinə görə iki aktivin covariance-ı artdıqda qarşılıqlı hedging effectiveness zəifləyir; bu halda mövcud vəziyyətdə daha yüksək çəkiyə və daha güclü “standalone attractiveness” xüsusiyyətlərinə malik aktivə doğru allocation fərqi dərinləşə bilər. Nəticənin istiqaməti yalnız covariance-a deyil, mövcud və qarşı aktiv çıxarılmış portfel çəkilərinə də bağlıdır.
Corollary 3
Mənbə zəruri və kifayət şərti:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
şəklində verir.
Mənbənin iqtisadi izahında covariance yüksəldikcə iki aktiv bir-birini daha az effektiv hedge edir. Bu halda investor ikisini birlikdə saxlamaq əvəzinə expected return, variability və hedging efficiency baxımından nisbətən daha cəlbedici tərəfə daha çox konsentrasiya ola bilər.
Precision matrix-in iqtisadi şərh zənciri
| Mənbə strukturu | Mənbə şərhi | Portfeldəki rolu |
|---|---|---|
| \(c_{ii}\) | Digər aktivlərin joint variability-si / \(i\)-nin relative stability-si | \(\mu_i\) dəyişməsinin \(\theta_i\)-yə nə qədər güclü əks olunduğunu müəyyənləşdirir |
| \(c_{ij}\) | \(i\)-nin \(j\)-ni relative hedging efficiency-si | \(\mu_j\) dəyişməsinin \(\theta_i\)-yə ötürülməsini müəyyənləşdirir |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Üçüncü aktiv variance-ının joint variability-yə töhfəsi | Risk dəyişməsinin allocation determinantına ötürülməsi |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Covariance artdıqda mutual hedge effektivliyinin azalması | İki aktiv arasındakı relative allocation təzyiqini dəyişir |
Tədqiqatın nəzəri güclü tərəfi
Tədqiqatın güclü tərəfi covariance structure-dakı ayrı-ayrı dəyişiklikləri yalnız ümumi portfolio variance üzərindən deyil, precision matrix-in ayrı-ayrı cofactor-larına qədər parçalamaqdır. Beləliklə “risk strukturu dəyişdi” ilə “asset allocation dəyişdi” arasına joint variability və relative hedging efficiency adlandırılan aralıq riyazi kanallar yerləşdirilir.
Appendix həmçinin Proposition 1–4 və Corollary 1–3 üçün ətraflı riyazi sübutlar verir. Xüsusilə cofactor-ların permutation inversion vasitəsilə variance/covariance hasilələrinə necə ayrıldığı, \(n=2,3,4\) nümunələrindən başlayaraq mathematical induction ilə ümumiləşdirilir.
Əsas metodoloji məhdudiyyət: stated constraints ilə Tənlik (7) arasındakı fərq
Tədqiqatın ən mühüm şərh sərhədi Section II-də müəyyən edilən constrained portfolio problem ilə istifadə olunan optimal-weight formulu arasındadır. Mənbə \(\sum_i\theta_i=1\) və \(\theta_i\ge0\) şərtlərini qoysa da, Tənlik (7)-ni unconstrained gradient condition-dan çıxarır.
Buna görə Tənlik (7)-yə əsaslanan bütün comparative statics nəticələrinin full-investment/no-short probleminə şərtsiz şəkildə tətbiq oluna bilməsi ayrıca sübut tələb edir. Xüsusilə nonnegativity constraint binding olduqda active set dəyişə bilər; bu halda weights-in covariance və ya mean parametrlərinə görə törəmələri mənbədə verilən hamar closed-form strukturu izləməyə məcbur deyil.
İkinci metodoloji məhdudiyyət: empirik doğrulama yoxdur
Tədqiqat real bazar məlumatları ilə precision-matrix şərhlərinin ölçülməsini və ya Corollary-lərin out-of-sample portfolio performance üzərindəki təsirini test etmir.
Deməli nəticələr:
nəzəri comparative statics nəticələridir; “bu formul istifadə edilərsə investor daha yüksək gəlir əldə edər”, “drawdown azalır” və ya “real portfeldə daha yaxşı performans yaranır” tipli empirik nəticələr deyil.
Üçüncü metodoloji məhdudiyyət: mean-variance preference
Bütün Proposition və Corollary-lər additive linear mean-variance utility fərziyyəsi altında çıxarılır. Nəticələr fərqli utility curvature, skewness/kurtosis həssaslığı, transaction costs, dynamic rebalancing, estimation error və ya discrete constraints ehtiva edən portfel modellərinə birbaşa ümumiləşdirilə bilməz.
Tədqiqatın dəstəklədiyi şərhlər
Mənbə, öz Tənlik (7) əsaslı nəzəri çərçivəsində precision-matrix cofactor-larının asset allocation determinantları kimi parçalanmasını; diagonal cofactor-ların joint variability, off-diagonal cofactor-ların relative hedging efficiency kimi iqtisadi şərh edilməsini; variance və covariance dəyişikliklərinin bu determinantlara törəmələr vasitəsilə ötürülməsini və bunun relative allocation comparative statics-i ilə əlaqələndirilməsini dəstəkləyir.
Tədqiqatın dəstəkləmədiyi şərhlər
Mənbə precision-matrix yanaşmasının real investisiya performansını artırdığını, hər hansı bazarda və ya aktiv sinfində backtest üstünlüyü təmin etdiyini, transaction costs altında işlədiyini, parametrlərin etibarlı şəkildə qiymətləndirildiyini və ya full-investment/no-short constraints altında Tənlik (7)-nin ümumi KKT həlli olduğunu göstərmir. Bunlar mənbənin sərhədini aşan iddialar olardı.
Mənbə və Metod Qeydi
Tam orijinal başlıq: Analytical Approach to Changes in Portfolio Choice.
PDF-dəki müəllif yazılışı: JONGEOK SON.
SSRN-dəki müəllif yazılışı: Jong Eok Son.
Müəllif sayı: 1.
Corresponding/contact author: SSRN qeydi Jong Eok Son-u contact author kimi göstərir.
Afiliyasiya: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Platforma: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
SSRN posting tarixi: 13 İyun 2026.
Səhifə sayı: 38.
Mənbə növü: Nəzəri/analitik preprint research paper.
Hakemlik: PDF açıq şəkildə tədqiqatın peer reviewed olmadığını bildirir.
Hakemli version of record: Cari biblioqrafik yoxlamada ayrıca hakemli versiya təsdiqlənməyib.
Lisenziya: SSRN — All rights reserved; permission olmadan yenidən istifadə yoxdur.
Açar sözlər: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Nəzəri çərçivə: Markowitz mean-variance efficient portfolio və additive linear mean-variance utility.
Riskli aktivlərin sayı: Ümumi \(n\)-asset model.
Covariance matrix fərziyyəsi: \(\Sigma\) positive definite.
Mənbədə göstərilən portfolio constraints: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling yoxdur.
Mənbənin optimal-weight formulu: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Əsas precision-matrix şərhi: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Əsas riyazi alətlər: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics və mathematical induction.
Proposition sayı: 4.
Əsas comparative-statics Corollary sayı: 3.
Empirik məlumat: Yoxdur.
Simulyasiya/backtest: Yoxdur.
Statistik test: Yoxdur.
p dəyəri / confidence interval: Tətbiq edilmir.
Nömrələnmiş məlumat Figure/Table: Mənbədə aşkar edilməmişdir.
Appendix: Proposition 1–4 və Corollary 1–3 üçün ətraflı riyazi sübutlar ehtiva edir.
Maliyyələşdirmə: PDF-də ayrıca funding bəyanatı yoxdur.
Maraqlar toqquşması: PDF-də ayrıca conflict-of-interest bəyanatı yoxdur.
Data availability: Nəzəri tədqiqat dataset istifadə etmir; ayrıca data-availability/repository bəyanatı yoxdur.
CRediT: Ayrı müəllif-töhfə/CRediT bəyanatı yoxdur.
Əsas mənbədaxili metodoloji problem: Tənlik (3)-də full-investment və nonnegativity constraints müəyyənləşdirilsə də, Tənlik (4)–(7) arasında Lagrangian/KKT şərtləri tətbiq olunmadan unconstrained first-order condition istifadə edilmişdir. Buna görə Tənlik (7) və ona əsaslanan nəticələrin stated constrained problem üçün ümumi keçərliliyi mənbə daxilində ayrıca göstərilməmişdir.
Əsas şərh sərhədi: Nəticələr mənbədə istifadə olunan mean-variance və precision-matrix cəbrinin nəzəri comparative statics nəticələridir; real bazar performansı və ya empirik davranış sübutu deyil.
Müəllif hüququ sərhədi: Mənbənin equation formatting və ya səhifə tərtibatı eynilə köçürülməməlidir. Riyazi münasibətlər və elmi faktlar Verianla üçün müstəqil öyrədici strukturda yenidən ifadə edilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib