


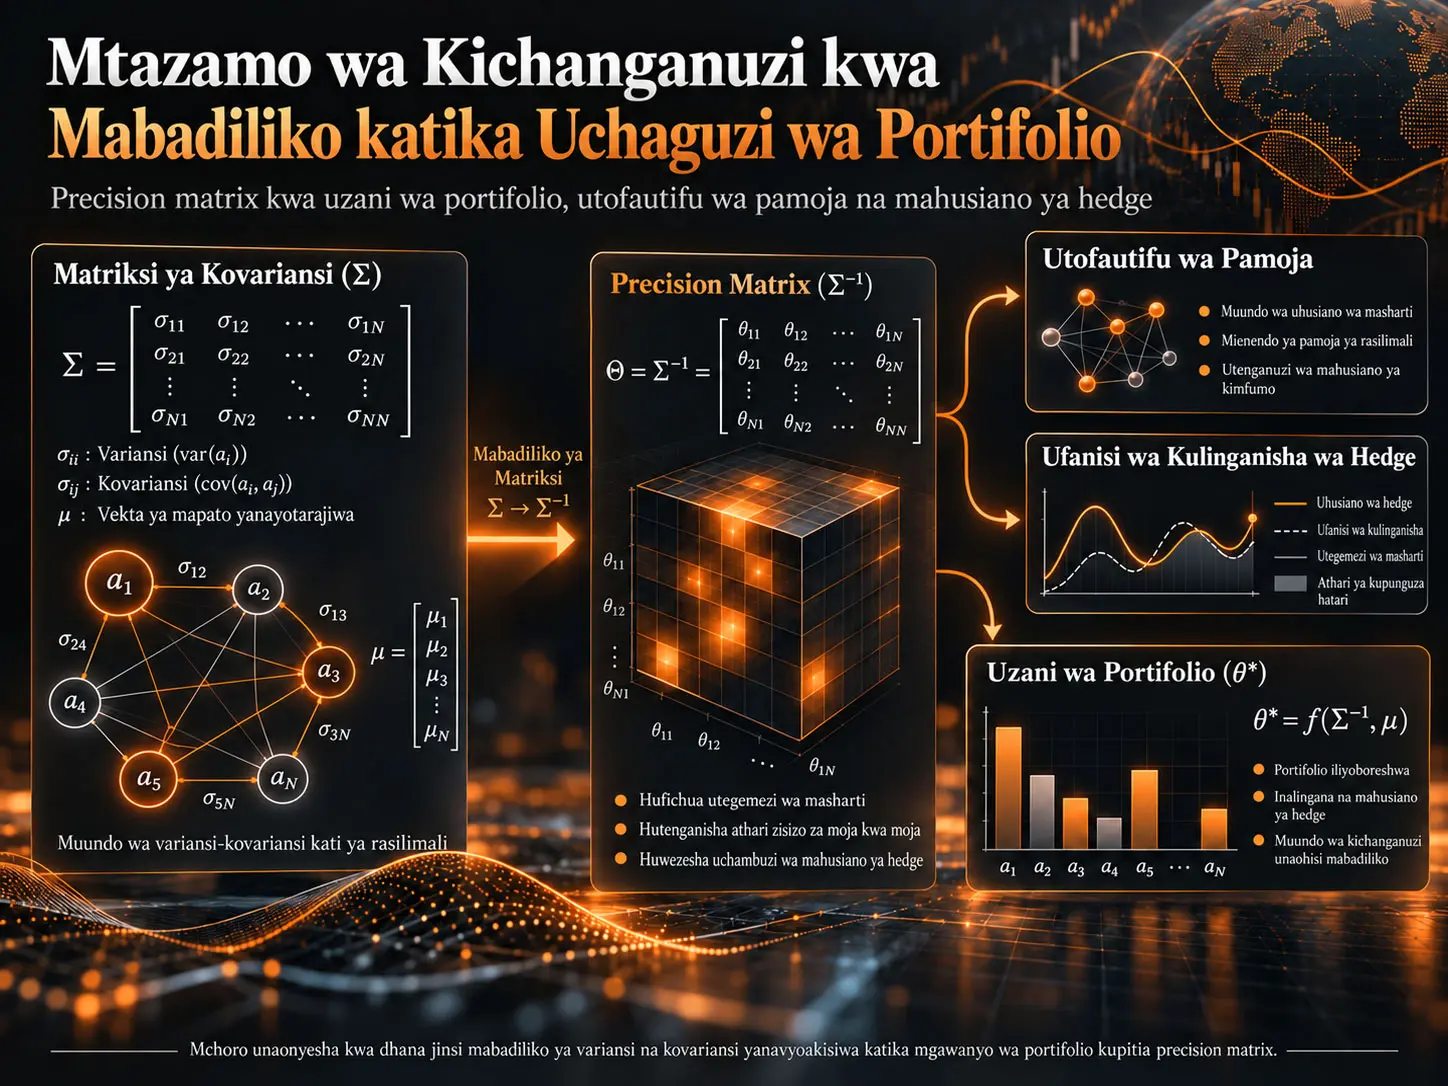
Precision matrix ni matriki ya kinyume ya covariance matrix ya marejesho ya mali na katika utafiti huu hutumiwa kuunganisha muundo wa pamoja wa hatari kati ya mali na uzani wa portfoliyo. Utafiti wa kinadharia wa JongEok Son unachunguza kupitia njia zipi za kihisabati mabadiliko ya marejesho yanayotarajiwa, return variance na covariance katika portfoliyo ya mean-variance yenye mali \(n\) hatarishi zilizounganishwa kwa correlation huhamishwa hadi kwenye uzani wa jamaa wa kila mali ndani ya portfoliyo. Chanzo kinatafsiri vipengele diagonal vya precision matrix kama kipimo cha “joint variability” ya mali nyingine, na vipengele off-diagonal kama kipimo cha “relative hedging efficiency” kati ya mali, na kuweka miundo hii miwili katikati ya comparative statics ya portfoliyo.
Utafiti unalenga kuonyesha kwamba kuongezeka kwa marejesho yanayotarajiwa ya mali fulani hakumaanishi lazima uzani wake uongezeke moja kwa moja; uthabiti wa jamaa wa mali hiyo dhidi ya portfoliyo, kiwango ambacho mali nyingine zinaweza kui-hedge kwa ufanisi, na kiwango cha sasa cha mkusanyiko wa portfoliyo vinaweza kuathiri matokeo. Katika derivation ya chanzo, kuongezeka kwa return variance ya mali yenyewe hupunguza uwekezaji wake wa jamaa, ilhali kuongezeka kwa covariance kati ya mali mbili hupunguza ufanisi wao wa ku-hedge kila mmoja na, katika hali fulani, huongeza tofauti ya uzani iliyopo.
Hata hivyo, chanzo kina mpaka muhimu wa uboreshaji. Ingawa utafiti unasema kwamba jumla ya uzani wa portfoliyo ni 1 na short selling haipo, unatoa fomula ya uzani optimal kupitia unconstrained first-order condition bila kutumia Lagrange multiplier au masharti ya Karush–Kuhn–Tucker. Kwa hiyo Proposition na Corollary zinapaswa kutathminiwa ndani ya muundo wa kialjebra \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\) unaotumiwa kwenye chanzo; haijaonyeshwa kando kwamba matokeo yote ni halali kwa ujumla chini ya full-investment na no-short constraints.
Tatizo kuu la utafiti
Moja ya maswali ya msingi katika nadharia ya portfoliyo ni jinsi uzani wa portfoliyo ya mwekezaji unavyobadilika pale marejesho yanayotarajiwa na miundo ya hatari ya mali nyingi hatarishi inapobadilika. Mabadiliko katika variance ya mali moja au covariance kati ya mali mbili hayaathiri tu mali husika; kwa sababu ya muundo wa correlation, mabadiliko yanaweza kuenea katika majukumu ya diversification na hedging ya mali nyingine zote.
Kwa sababu hiyo, chanzo hakijikiti tu katika intuisheni ya mali moja kama “hatari ikiongezeka, uzani hupungua”. Lengo ni kufuatilia kwa uchanganuzi jinsi mabadiliko ya mean, variance au covariance katika mali yanavyoathiri vekta nzima ya optimal allocation kupitia precision matrix.
Pengo la kichanganuzi katika fasihi
Chanzo kinaanzia kwenye ukweli kwamba katika portfoliyo zenye mali nyingi, muundo wa correlation hufanya fomula kuwa ngumu kwa haraka. Mfumo wa Markowitz mean-variance hufafanua portfoliyo optimal kwa jumla; hata hivyo, si rahisi kutafsiri, hasa kwa \(n\) kubwa, ni kupitia mifumo ipi ya kati mabadiliko mahususi katika muundo wa covariance yanaingia kwenye allocation ya kila mali.
Utafiti unaunganisha fasihi ya precision matrix na fasihi ya comparative statics ya mabadiliko ya hatari. Wakati sehemu kubwa ya tafiti za precision matrix hulenga ukadiriaji wa kuaminika wa matriki katika vipimo vikubwa, utafiti huu unachunguza maana ya kiuchumi ya matrix element moja moja na mwitikio wao wa kichanganuzi kwa mabadiliko ya variance/covariance.
Vigezo vya msingi vya modeli
| Alama | Maana |
|---|---|
| \(\mu_i\) | Marejesho ya wastani/yanayotarajiwa ya mali \(i\) |
| \(\sigma_{ii}\) | Variance ya marejesho ya mali \(i\) |
| \(\sigma_{ij}\) | Covariance kati ya marejesho ya mali \(i\) na \(j\) |
| \(\boldsymbol{\mu}\) | Vekta ya mean-return \((\mu_1,\ldots,\mu_n)^T\) |
| \(\boldsymbol{\Sigma}\) | Covariance matrix \([\sigma_{ij}]_{n\times n}\) |
| \(\boldsymbol{\theta}\) | Vekta ya uzani wa portfoliyo |
| \(\gamma\) | Kigezo chanya cha risk-aversion |
| \(\boldsymbol{\Sigma}^{-1}\) | Precision matrix ya marejesho |
| \(c_{ij}\) | Cofactor ya \(\Sigma\) kwa elementi \((i,j)\) |
Mean-variance utility
Chanzo huunda mapendeleo ya mwekezaji kwa additive mean-variance utility iliyo ya mstari katika return na variance:
\[ U(E,V)=E-\gamma V \tag{1} \]
Hapa \(E\) ni marejesho yanayotarajiwa ya portfoliyo; \(V\) ni variance ya portfoliyo; na \(\gamma>0\) ni kigezo kinachoweka uzito kwenye kuepuka hatari.
Marejesho yanayotarajiwa na variance ya portfoliyo huandikwa:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
kwa namna hiyo.
Chanzo pia kinaweka masharti:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
Kwa hiyo tatizo la kinadharia linafafanuliwa kama tatizo la portfoliyo iliyowekezwa kikamilifu na isiyoruhusu short selling.
Derivation ya uzani optimal katika chanzo
Chanzo huandika first-order condition kama:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
na kutoka hapo hupata:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
kama matokeo.
Chini ya dhana kwamba \(\Sigma\) ni positive-definite, Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
ni negative definite, na kwa hiyo chanzo kinasema suluhisho hili ni optimal.
Dokezo la kiufundi kuhusu ulinganifu wa uboreshaji ndani ya chanzo
Mlinganyo (7) ni suluhisho ambalo equality constraint \(\sum_i\theta_i=1\) na inequality constraints \(\theta_i\ge0\), ambazo chanzo kimezitaja, hazijaingizwa wazi katika first-order derivation. Katika tatizo la mean-variance lenye vikwazo, ukaguzi wa kawaida wa Lagrangian kwa equality constraint ungekuwa, kwa dhana:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
na first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
Huu si mlinganyo wa asili wa utafiti wala matokeo mapya ya utafiti; ni ukaguzi wa kiufundi wa Verianla uliotolewa kueleza ulinganifu wa kihisabati kati ya Mlinganyo (3) na Mlinganyo (7) katika chanzo. Aidha, pale sharti \(\theta_i\ge0\) linapokuwa binding, masharti ya Karush–Kuhn–Tucker yanahitajika.
Kwa hiyo, wakati wa kusoma derivation zote zinazofuata za precision-matrix na comparative-statics katika chanzo, inapaswa kuzingatiwa ni ndani ya feasible region ipi Mlinganyo (7) kwa kweli ni halali.
Precision Matrix Inafanya Kazi Gani katika Uchaguzi wa Portfoliyo?
Precision matrix \(\Sigma^{-1}\) ni muundo mkuu wa kihisabati katika utafiti huu unaounganisha vekta ya marejesho yanayotarajiwa na vekta ya uzani optimal; chanzo hutafsiri vipengele diagonal kama vibebaji vya joint variability ya mali nyingine na vipengele off-diagonal kama vibebaji vya relative hedging efficiency kati ya mali. Tafsiri hii husaidia kuchanganua kupitia njia ipi ya kati mabadiliko moja katika mean, variance au covariance hufikia uzani wa portfoliyo.
Precision matrix na uwakilishi wa cofactor
Chanzo hutumia fomula ya matrix inversion kama:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
Kwa kuwa covariance matrix ni symmetric, inverse matrix na muundo unaohusiana wa cofactor pia ni symmetric.
Mlinganyo (7) katika kiwango cha elementi unakuwa:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
hubadilika kuwa katika umbo hilo.
Mlinganyo huu ndio kiini cha utaratibu mzima wa utafiti. Uzani optimal wa mali \(i\) hautegemei tu marejesho yake yanayotarajiwa \(\mu_i\), bali pia \(\mu_k\) zote na cofactor \(c_{ik}\) zinazolingana nazo.
Diagonal cofactor
Diagonal cofactor ni:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
\(\Sigma_{ii}\) ni covariance matrix ya mali nyingine inayobaki baada ya kuondoa safu na nguzo ya \(i\) kutoka covariance matrix, ikiwa na mali nyingine \(n-1\).
Chanzo huiita \(c_{ii}\) kipimo cha joint variability ya mali nyingine. Dhana hii pia hutafsiriwa kama kiashiria cha relative stability ya mali \(i\) ikilinganishwa na sehemu iliyobaki ya portfoliyo.
Utenganishaji wa permutation wa cofactor
Chanzo hugawanya \(c_{ij}\) katika bidhaa za variance na covariance kwa kutumia fomula ya determinant ya Leibniz:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Fungsi ya ulinganifu wa nguzo hapa hufafanuliwa kama:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
hufafanuliwa kwa namna hiyo.
Lengo la muundo huu wa permutation ni kuwakilisha kwa usahihi uhamisho wa indeksi unaotokea kwa sababu row ya \(i\) na column ya \(j\) zimeondolewa kutoka covariance matrix.
Vipengele vya Diagonal na Off-Diagonal Precision Vinatafsiriwaje katika Chanzo?
Chanzo huunganisha diagonal cofactor \(c_{ii}\) na joint variability ya mali zote isipokuwa mali husika, na hivyo relative stability ya mali \(i\); huku off-diagonal \(c_{ij}\) ikiunganishwa na kipimo cha jamaa cha jinsi mali \(i\) inavyo-hedge mali \(j\) kwa ufanisi ikilinganishwa na mali nyingine. Hizi ni tafsiri za kiuchumi za utafiti wenyewe na ndizo msingi wa matokeo yanayofuata ya comparative-statics.
Proposition 1: Joint variability na mean return ya mali yenyewe
Chanzo hufupisha Proposition 1 kama:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
huonyeshwa kwa namna hiyo.
Kwa hiyo, mambo mengine yakiwa sawa, athari ya kuongezeka kwa mean return ya mali \(i\) kwenye allocation yake yenyewe huwa kubwa zaidi kadiri \(c_{ii}\) inavyoongezeka:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Tafsiri ya kiasili ya chanzo ni kwamba pale marejesho yanayotarajiwa ya mali inayochukuliwa kuwa thabiti zaidi ikilinganishwa na sehemu nyingine ya portfoliyo yanapoongezeka, wawekezaji huongeza uzani wa mali hiyo kwa kasi zaidi.
Off-diagonal “base hedge term”
Chanzo hufafanua had maalumu ndani ya off-diagonal cofactor kama:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
Wakati \(\sigma_{ji}<0\), \(-\sigma_{ji}>0\), na chanzo huunganisha hali hii na jukumu la hedge la mali \(i\) kwa mali \(j\).
Bidhaa ya variance za mali nyingine huongeza uzito wa jamaa wa uhusiano huu wa hedge ikilinganishwa na sehemu iliyobaki ya portfoliyo. Chanzo huiita had hii base hedge term.
Proposition 2: Relative hedging efficiency
Chanzo hueleza Proposition 2 kama:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
huonyeshwa kwa namna hiyo.
Muundo huu unaonyesha kwamba mean return ya mali nyingine \(j\) inapoongezeka, si allocation ya \(j\) pekee inayoweza kubadilika, bali pia allocation ya \(i\), ambayo hui-hedge kwa ufanisi.
Kulingana na mekanizimu ya kiuchumi ya chanzo, \(\mu_j\) inapoongezeka concentration risk ya mali \(j\) inaweza kuongezeka. Ili kupunguza mkusanyiko huo, portfoliyo inaweza pia kuongeza uzani wa mali zinazoweza kui-hedge \(j\) kwa ufanisi zaidi.
Usikivu wa joint variability kwa variance na covariance
Proposition 3 kwanza inaeleza kwamba mabadiliko ya variance na covariance yanayohusisha mali \(i\) hayaathiri joint variability ya seti ya mali nyingine zisizo \(i\):
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Kuongezeka kwa variance ya mali nyingine \(j\) hutoa:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
kama matokeo.
Kulingana na chanzo, variance ya mali inapoongezeka, joint variability ya seti ya mali inayojumuisha mali hiyo huongezeka.
Kwa covariance kati ya mali \(j\) na \(l\):
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
hupatikana.
Chanzo hutafsiri kwamba ishara ya athari ya mabadiliko ya covariance kwenye joint variability inategemea hedging relation ya jozi husika ya mali ikilinganishwa na sehemu nyingine ya portfoliyo.
Tafsiri ya joint variability correlation inapoongezeka
Chanzo kinasema kwamba strong positive correlation kati ya mali mbili inapoongezeka, kwa sababu marejesho yanaanza kusogea kwa kufanana zaidi, nafasi ya mabadiliko huru/yasiyotabirika ndani ya seti inaweza kupungua na joint variability inaweza kushuka. Correlation inapodhoofika, uwezo wa mali kusogea kwa uhuru zaidi unaweza kuongeza joint variability.
Neno hili “joint variability” si ufafanuzi wa jumla unaochukua nafasi ya standard covariance terminology, bali ni tafsiri maalumu ya kiuchumi ambayo utafiti unatoa kwa determinant za cofactor.
Usikivu wa relative hedging efficiency kwa variance
Kulingana na Proposition 4, variance za mali \(i\) na \(j\) zenyewe hazibadilishi moja kwa moja relative hedging efficiency kati yao:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Kwa mabadiliko katika variance ya mali ya tatu \(l\):
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
matokeo hupatikana.
Chanzo hutafsiri hili kama uwezekano wa variability ya mali ya tatu kuimarisha jukumu la jamaa la hedge kati ya \(i\) na \(j\) katika muktadha wa portfoliyo.
Covariance ya mali hizo mbili zenyewe
Covariance ya mali mbili husika inapoongezeka:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Kwa chanzo, hili ni hitimisho wazi: kadiri \(i\) na \(j\) zinavyosogea zaidi katika mwelekeo mmoja, ndivyo relative hedge efficiency yao kwa kila mmoja inavyopungua.
Covariance ya mali moja na mali ya tatu
Covariance kati ya mali \(i\) na mali ya tatu \(l\) inapobadilika:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Chanzo hutafsiri hili kama athari ya hedge substitution. Ikiwa \(l\) inaweza kui-hedge \(j\) kwa ufanisi bila \(i\), na \(i\) na \(l\) zikaanza kusogea kwa kufanana zaidi, \(l\) inaweza kuchukua sehemu ya jukumu la hedge la \(i\).
Athari ya covariance kati ya mali za nne
Kwa mali tofauti \(i,j,l,m\), chanzo hutoa matokeo ya jumla zaidi kwa seti za permutation kama:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
hutolewa kwa namna hiyo.
Hapa:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
na fungsi \(f,g\) hufafanua mabadiliko ya indeksi za hedging-path zinazohusika.
Chanzo hufafanua athari ya derivative hii tata kupitia vipengele vitatu: nguvu ya hedging path za \(i\rightarrow l\rightarrow m\rightarrow j\) au \(i\rightarrow m\rightarrow l\rightarrow j\), hedging efficiency ya sasa kati ya \(i\) na \(j\), na hedging efficiency kati ya \(l\) na \(m\).
Kwa hali ya \(n=4\), chanzo hurahisisha Mlinganyo (21) kuwa:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
hurahisishwa kwa namna hiyo.
Mbinu na Matokeo ya Utafiti
Uwiano mkuu wa comparative statics
Katika Section V, chanzo huandika uwiano wa optimal relative allocation kati ya mali \(i\) na \(j\) kama:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
huandikwa kwa namna hiyo.
Kwa kuwa \(\gamma\) haionekani katika Mlinganyo (24), chanzo kinasema relative asset allocation haitegemei kigezo cha risk-aversion cha mwekezaji. Hata hivyo, matokeo haya yanategemea muundo wa suluhisho la unconstrained/interior katika Mlinganyo (7) wa chanzo; hakuna derivation tofauti ya KKT inayounganisha kwa usahihi full-investment na nonnegativity constraints zilizoandikwa katika Section II.
Marejesho Yanayotarajiwa ya Mali Yakiongezeka, Je, Uzani Wake wa Portfoliyo Lazima Uongezeke?
Katika modeli ya chanzo, si lazima. Mean return ya mali inapoongezeka, kuongezeka kwa uzani wake wa jamaa kunategemea kwa pamoja kipimo cha relative stability ya mali hiyo, jinsi mali nyingine zinavyoweza kui-hedge kwa ufanisi, na ukubwa wa sehemu ambayo tayari inashikilia katika portfoliyo. Concentration ya sasa iliyo juu sana au uwepo wa mali mbadala zenye nguvu za hedge unaweza kuzuia kuongezeka kwa marejesho yanayotarajiwa kuelekezwa moja kwa moja kwenye mali hiyo hiyo.
Corollary 1: Mean return ya mali yenyewe
Chanzo hutoa sharti:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
sharti hilo hutolewa.
Matokeo huunganisha vipengele vitatu: ikiwa \(c_{ii}\) iko juu, mali \(i\) ni thabiti zaidi kwa jamaa; ikiwa \(c_{ji}\) ni ndogo, \(j\) hui-hedge \(i\) kwa ufanisi mdogo; na ikiwa \(\theta_i^{*}/\theta_j^{*}\) ni ndogo, concentration ya sasa ni ya chini na hivyo kuna nafasi zaidi ya allocation ya ziada kwa \(i\).
Corollary 1: Mean return ya mali ya tatu
Mean return ya mali ya tatu \(l\) inapoongezeka:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
katika masharti ya chanzo \(c_{il}>0\) na \(c_{jl}>0\) hukubaliwa.
Matokeo haya yanaonyesha kwamba katika portfoliyo si mali ambayo marejesho yake yameongezeka moja kwa moja pekee inayoweza kupewa uzani mpya, bali pia mali za hedge.
Variance ya Mali Ikiongezeka, Nini Hutokea katika Portfoliyo?
Katika matokeo ya Corollary 2 ya chanzo, kuongezeka kwa return variance ya mali yenyewe hupunguza uzani wake optimal kwa jamaa na mali nyingine. Athari ya kuongezeka kwa variance ya mali ya tatu kwenye uwiano \(i/j\) hutegemea muundo wa relative allocation ambao \(i\) na \(j\) huwa nao pale mali hiyo ya tatu inapoondolewa kutoka portfoliyo.
Corollary 2: Variance ya mali yenyewe
Chanzo hutoa matokeo:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
matokeo hayo hutolewa.
Tafsiri ya kiuchumi ni rahisi: katika modeli ya chanzo, variability ya mali yenyewe inapoongezeka, mwekezaji hupunguza allocation ya jamaa kwa mali hiyo.
Corollary 2: Variance ya mali ya tatu
Kwa mabadiliko ya variance ya mali ya tatu \(l\), sharti:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
hutolewa.
\(\theta_{i-l}^{*}\), pale mali \(l\) inapoondolewa kwenye portfoliyo, ni uzani optimal wa \(i\). Kulingana na tafsiri ya chanzo, variance ya \(l\) inapoongezeka mwekezaji hatathmini upya allocation ya \(l\) pekee, bali pia allocation ya mali zinazoweza kui-hedge kwa ufanisi zaidi.
Covariance Kati ya Mali Mbili Ikiongezeka, Mkusanyiko wa Portfoliyo Hubadilikaje?
Kulingana na Corollary 3 ya chanzo, covariance kati ya mali mbili inapoongezeka, mutual hedging effectiveness hudhoofika; katika hali hiyo tofauti ya allocation inaweza kuongezeka kuelekea mali yenye uzani wa juu tayari na sifa zenye nguvu zaidi za “standalone attractiveness”. Mwelekeo wa matokeo hautegemei covariance pekee, bali pia uzani wa portfoliyo wa sasa na uzani unaopatikana pale mali pinzani inapoondolewa.
Corollary 3
Chanzo hutoa sharti la lazima na la kutosha kama:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
hutolewa kwa namna hiyo.
Katika maelezo ya kiuchumi ya chanzo, covariance inapoongezeka mali mbili hui-hedge kila moja kwa ufanisi mdogo. Katika hali hiyo, badala ya kushikilia zote mbili kwa pamoja, mwekezaji anaweza kuelekeza concentration zaidi upande unaovutia kwa jamaa kulingana na expected return, variability na hedging efficiency.
Mnyororo wa tafsiri ya kiuchumi ya precision matrix
| Muundo wa chanzo | Tafsiri ya chanzo | Jukumu katika portfoliyo |
|---|---|---|
| \(c_{ii}\) | Joint variability ya mali nyingine / relative stability ya \(i\) | Huamua jinsi mabadiliko ya \(\mu_i\) yanavyojitokeza kwa nguvu kwenye \(\theta_i\) |
| \(c_{ij}\) | Relative hedging efficiency ya \(i\) kwa \(j\) | Huamua uhamishaji wa mabadiliko ya \(\mu_j\) kwenda \(\theta_i\) |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Mchango wa variance ya mali ya tatu kwenye joint variability | Uhamishaji wa mabadiliko ya hatari kwenda determinant ya allocation |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Kupungua kwa ufanisi wa mutual hedge covariance inapoongezeka | Hubadilisha shinikizo la relative allocation kati ya mali mbili |
Nguvu ya kinadharia ya utafiti
Nguvu ya utafiti ni kwamba hutenganisha mabadiliko mahususi katika covariance structure si kupitia portfolio variance ya jumla pekee, bali hadi kwenye cofactor moja moja za precision matrix. Kwa njia hii, kati ya “muundo wa hatari umebadilika” na “asset allocation imebadilika” huwekwa njia za kati za kihisabati zinazoitwa joint variability na relative hedging efficiency.
Appendix pia hutoa uthibitisho wa kina wa kihisabati kwa Proposition 1–4 na Corollary 1–3. Hasa, namna cofactor zinavyotenganishwa kuwa bidhaa za variance/covariance kupitia permutation inversion huanzishwa kwa mifano ya \(n=2,3,4\) na kisha kujumlishwa kwa mathematical induction.
Kizuizi kikuu cha kimetodolojia: tofauti kati ya stated constraints na Mlinganyo (7)
Mpaka muhimu zaidi wa tafsiri katika utafiti uko kati ya constrained portfolio problem iliyofafanuliwa katika Section II na fomula ya optimal-weight inayotumiwa. Ingawa chanzo kinaweka masharti \(\sum_i\theta_i=1\) na \(\theta_i\ge0\), kinatoa Mlinganyo (7) kutoka unconstrained gradient condition.
Kwa hiyo, ili matokeo yote ya comparative statics yanayotegemea Mlinganyo (7) yaweze kutumika bila masharti katika tatizo la full-investment/no-short, uthibitisho tofauti unahitajika. Hasa, nonnegativity constraint inapokuwa binding, active set inaweza kubadilika; katika hali hiyo derivatives za weights kwa covariance au mean parameters si lazima zifuate muundo laini wa closed-form uliotolewa katika chanzo.
Kizuizi cha pili cha kimetodolojia: hakuna uthibitisho wa kiempiria
Utafiti haujaribu kupima tafsiri za precision-matrix kwa data halisi za soko wala athari za Corollary kwenye out-of-sample portfolio performance.
Kwa hiyo matokeo ni:
matokeo ya kinadharia ya comparative statics; si matokeo ya kiempiria kama “fomula hii ikitumika mwekezaji atapata marejesho ya juu”, “drawdown itapungua” au “utendaji wa portfoliyo halisi utakuwa bora”.
Kizuizi cha tatu cha kimetodolojia: mean-variance preference
Proposition na Corollary zote zinatolewa chini ya dhana ya additive linear mean-variance utility. Matokeo hayawezi kujumlishwa moja kwa moja kwa modeli za portfoliyo zenye utility curvature tofauti, usikivu kwa skewness/kurtosis, transaction costs, dynamic rebalancing, estimation error au discrete constraints.
Tafsiri zinazoungwa mkono na utafiti
Katika mfumo wake wa kinadharia unaotegemea Mlinganyo (7), chanzo kinaunga mkono kwamba cofactor za precision-matrix zinaweza kutenganishwa kama determinant za asset allocation; diagonal cofactor zinaweza kutafsiriwa kiuchumi kama joint variability na off-diagonal cofactor kama relative hedging efficiency; mabadiliko ya variance na covariance yanaweza kupitishwa hadi determinant hizi kwa derivatives na kuunganishwa na relative allocation comparative statics.
Tafsiri ambazo utafiti hauungi mkono
Chanzo hakionyeshi kwamba mbinu ya precision-matrix huongeza utendaji halisi wa uwekezaji, hutoa ubora wa backtest katika soko au daraja lolote la mali, hufanya kazi chini ya transaction costs, kwamba parameters zimekadiriwa kwa kuaminika, au kwamba Mlinganyo (7) ni suluhisho la jumla la KKT chini ya full-investment/no-short constraints. Hayo yangekuwa madai yanayozidi kile kinachoungwa mkono na chanzo.
Maelezo ya Chanzo na Mbinu
Kichwa kamili cha asili: Analytical Approach to Changes in Portfolio Choice.
Jina la mwandishi kama lilivyo kwenye PDF: JONGEOK SON.
Jina la mwandishi kama lilivyo kwenye SSRN: Jong Eok Son.
Idadi ya waandishi: 1.
Corresponding/contact author: Rekodi ya SSRN inamtaja Jong Eok Son kama contact author.
Ushirika: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Jukwaa: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
Tarehe ya SSRN posting: 13 Juni 2026.
Idadi ya kurasa: 38.
Aina ya chanzo: Makala ya utafiti ya preprint ya kinadharia/kichanganuzi.
Mapitio ya rika: PDF inaeleza wazi kwamba utafiti haujapitia peer review.
Peer-reviewed version of record: Katika uthibitishaji wa sasa wa kibibliografia, toleo tofauti lililopitiwa na rika halijathibitishwa.
Leseni: SSRN — All rights reserved; hairuhusiwi kutumiwa tena bila permission.
Maneno muhimu: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Mfumo wa kinadharia: Markowitz mean-variance efficient portfolio na additive linear mean-variance utility.
Idadi ya mali hatarishi: Modeli ya jumla ya \(n\)-asset.
Dhana ya covariance matrix: \(\Sigma\) ni positive definite.
Portfolio constraints zilizotajwa kwenye chanzo: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling haipo.
Fomula ya optimal-weight ya chanzo: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Tafsiri kuu ya precision-matrix: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Zana kuu za kihisabati: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics na mathematical induction.
Idadi ya Proposition: 4.
Idadi kuu ya comparative-statics Corollary: 3.
Data ya kiempiria: Hakuna.
Simulation/backtest: Hakuna.
Jaribio la kitakwimu: Hakuna.
p value / confidence interval: Haitumiki.
Figure/Table yenye data iliyohesabiwa: Haijatambuliwa katika chanzo.
Appendix: Ina uthibitisho wa kina wa kihisabati kwa Proposition 1–4 na Corollary 1–3.
Ufadhili: PDF haina tamko tofauti la funding.
Mgongano wa maslahi: PDF haina tamko tofauti la conflict-of-interest.
Data availability: Utafiti wa kinadharia hautumii dataset; hakuna tamko tofauti la data-availability/repository.
CRediT: Hakuna tamko tofauti la mchango wa mwandishi/CRediT.
Tatizo kuu la kimetodolojia ndani ya chanzo: Ingawa full-investment na nonnegativity constraints zimefafanuliwa katika Mlinganyo (3), kati ya Mlinganyo (4)–(7) unconstrained first-order condition imetumiwa bila kutumia masharti ya Lagrangian/KKT. Kwa hiyo uhalali wa jumla wa Mlinganyo (7) na matokeo yanayotegemea mlinganyo huo kwa stated constrained problem haujaonyeshwa tofauti ndani ya chanzo.
Mpaka mkuu wa tafsiri: Matokeo ni matokeo ya kinadharia ya comparative statics ya aljebra ya mean-variance na precision-matrix inayotumiwa katika chanzo; si ushahidi wa utendaji halisi wa soko au tabia ya kiempiria.
Mpaka wa hakimiliki: Equation formatting au mpangilio wa ukurasa wa chanzo haupaswi kunakiliwa moja kwa moja. Mahusiano ya kihisabati na ukweli wa kisayansi yameelezwa upya katika muundo huru wa kielimu kwa Verianla.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *