


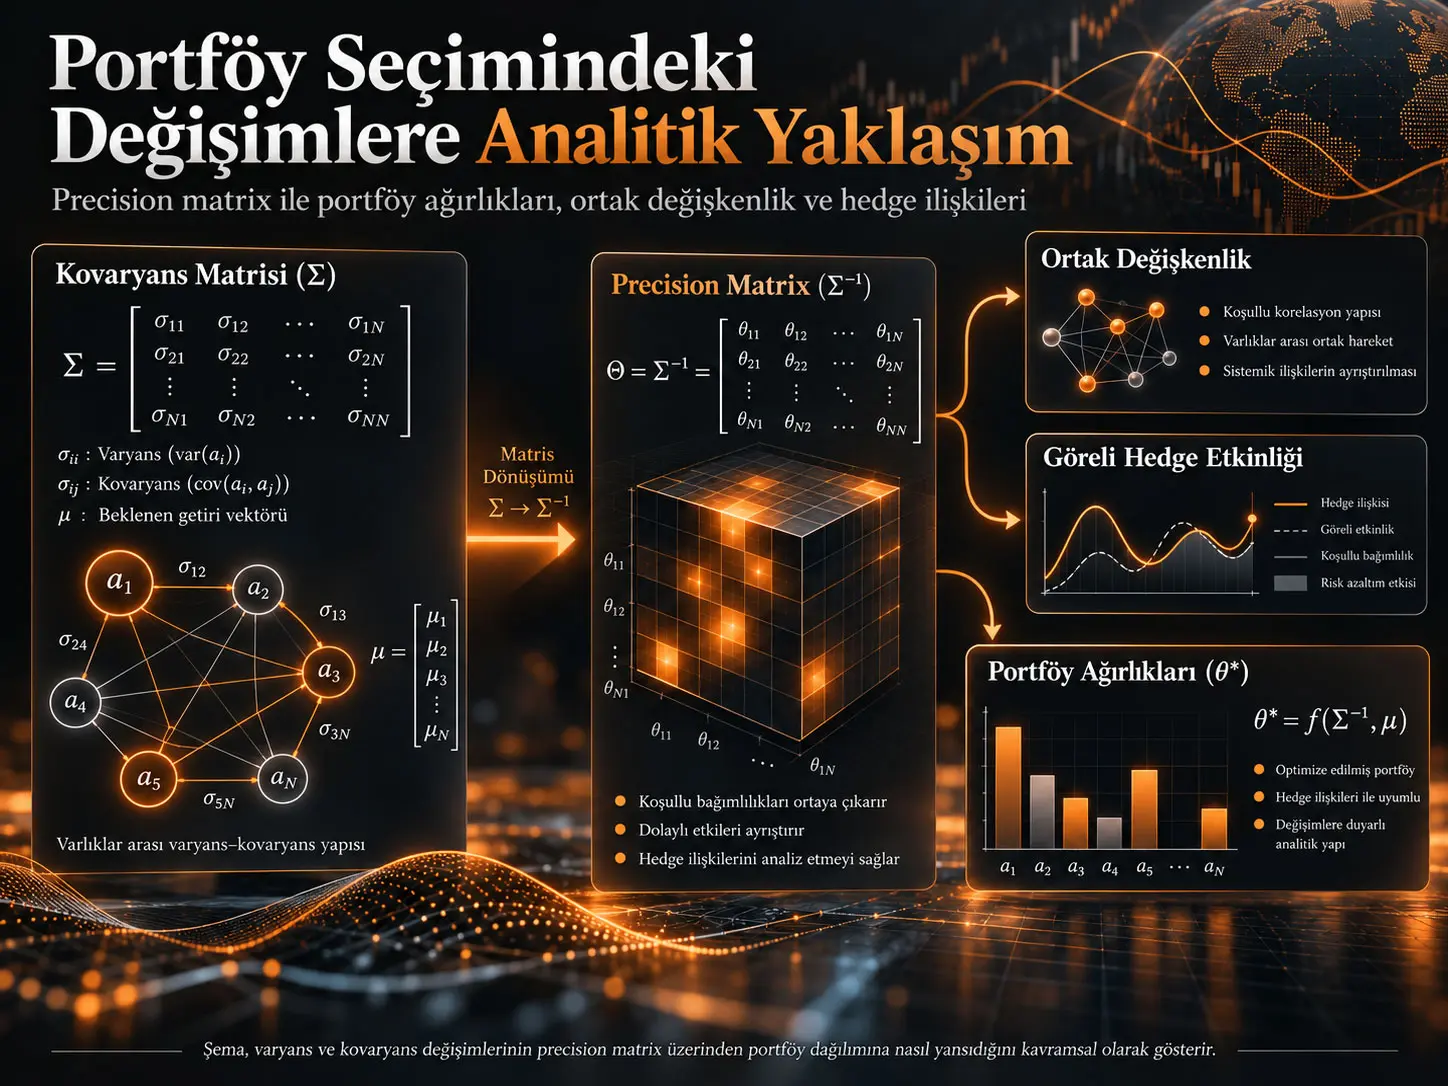
Precision matrix, varlık getirilerinin covariance matrix’inin tersi olan ve bu çalışmada varlıklar arasındaki ortak risk yapısını portföy ağırlıklarına bağlamak için kullanılan matematiksel matristir. JongEok Son’un teorik çalışması, birbirleriyle korelasyonlu \(n\) riskli varlıktan oluşan mean-variance portföyünde beklenen getirilerin, return variance’larının ve covariance’ların değişmesinin her bir varlığın portföy içindeki göreli ağırlığına hangi matematiksel kanallarla aktarıldığını incelemektedir. Kaynak, precision matrix’in diagonal bileşenlerini diğer varlıkların “joint variability” ölçüsü, off-diagonal bileşenlerini ise varlıklar arasındaki “relative hedging efficiency” ölçüsü olarak yorumlamakta ve bu iki yapıyı portföy karşılaştırmalı statiklerinin merkezine yerleştirmektedir.
Çalışma, beklenen getirisi artan bir varlığın kendi ağırlığının otomatik olarak artmak zorunda olmadığını; varlığın portföye göre göreli istikrarının, diğer varlıkların onu ne kadar etkin hedge ettiğinin ve mevcut portföy yoğunluğunun sonuç üzerinde etkili olduğunu göstermeyi amaçlamaktadır. Kaynağın türetiminde bir varlığın kendi return variance’ının artması göreli yatırımını azaltırken, iki varlık arasındaki covariance’ın yükselmesi onların birbirlerini hedge etme etkinliğini düşürmekte ve belirli koşullarda mevcut ağırlık farkını büyütmektedir.
Ancak kaynakta kritik bir optimizasyon sınırı vardır. Çalışma portföy ağırlıklarının toplamının 1 olduğunu ve short selling bulunmadığını belirtmesine rağmen optimal ağırlık formülünü Lagrange multiplier veya Karush–Kuhn–Tucker koşulları kullanmadan unconstrained first-order condition üzerinden türetmektedir. Bu nedenle Proposition ve Corollary’ler, kaynakta kullanılan \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\) cebirsel yapısı altında değerlendirilmelidir; bütün sonuçların tam-investment ve no-short constraints altında genel olarak geçerli olduğu ayrıca gösterilmemiştir.
Araştırmanın temel problemi
Portföy teorisinin temel sorularından biri, birden fazla riskli varlığın beklenen getirileri ve risk yapıları değiştiğinde yatırımcının portföy ağırlıklarının nasıl değişeceğidir. Tek bir varlığın variance’ındaki veya iki varlığın covariance’ındaki değişiklik yalnız ilgili varlığı etkilemez; correlation yapısı nedeniyle değişiklik diğer bütün varlıkların diversification ve hedging rollerine yayılabilir.
Kaynak, bu nedenle yalnız “risk yükselirse ağırlık azalır” türü tek-varlık sezgisine odaklanmaz. Amaç, bir varlıktaki mean, variance veya covariance değişikliğinin precision matrix aracılığıyla bütün optimal allocation vektörünü nasıl etkilediğini analitik olarak izlemektir.
Literatürdeki analitik boşluk
Kaynağın çıkış noktası, çok varlıklı portföylerde correlation yapısının formülleri hızla karmaşıklaştırmasıdır. Markowitz mean-variance çerçevesi optimal portföyü genel biçimde tanımlar; ancak covariance yapısındaki tekil değişikliklerin her varlığın allocation’ına hangi ara mekanizmalarla yansıdığı, özellikle büyük \(n\) için kolayca yorumlanamaz.
Çalışma precision matrix literatürü ile risk değişikliklerinin comparative statics literatürünü birleştirmektedir. Precision matrix çalışmalarının önemli bölümü matrisin yüksek boyutta güvenilir tahminine odaklanırken, bu çalışma tek tek matrix element’lerinin ekonomik anlamını ve variance/covariance değişikliklerine verdiği analitik tepkiyi incelemektedir.
Modelin temel değişkenleri
| Sembol | Anlam |
|---|---|
| \(\mu_i\) | Varlık \(i\)’nin ortalama/beklenen getirisi |
| \(\sigma_{ii}\) | Varlık \(i\)’nin getiri variance’ı |
| \(\sigma_{ij}\) | Varlık \(i\) ile \(j\) getirileri arasındaki covariance |
| \(\boldsymbol{\mu}\) | \((\mu_1,\ldots,\mu_n)^T\) mean-return vektörü |
| \(\boldsymbol{\Sigma}\) | \([\sigma_{ij}]_{n\times n}\) covariance matrix |
| \(\boldsymbol{\theta}\) | Portföy ağırlıkları vektörü |
| \(\gamma\) | Pozitif risk-aversion parametresi |
| \(\boldsymbol{\Sigma}^{-1}\) | Getirilerin precision matrix’i |
| \(c_{ij}\) | \(\Sigma\)’nın \((i,j)\) elemanına ait cofactor |
Mean-variance utility
Kaynak yatırımcı tercihlerini return ve variance bakımından doğrusal, additive mean-variance utility ile kurmaktadır:
\[ U(E,V)=E-\gamma V \tag{1} \]
Burada \(E\), portföyün beklenen getirisi; \(V\), portföy variance’ı; \(\gamma>0\), riskten kaçınmayı ağırlıklandıran parametredir.
Portföyün beklenen getirisi ve variance’ı:
\[ E=\boldsymbol{\theta}^{T}\boldsymbol{\mu}, \qquad V=\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} \tag{2} \]
olarak yazılır.
Kaynak aynı zamanda:
\[ \sum_{i=1}^{n}\theta_i=1, \qquad \theta_i\ge0 \tag{3} \]
koşullarını koymaktadır. Dolayısıyla teorik problem tam yatırım yapılan ve short selling’e izin verilmeyen bir portföy problemi olarak tanımlanmaktadır.
Kaynağın optimal ağırlık türetimi
Kaynak first-order condition’ı:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} = \mathbf{0} \tag{6} \]
şeklinde yazmakta ve bundan:
\[ \boldsymbol{\theta}^{*} = (2\gamma)^{-1} \boldsymbol{\Sigma}^{-1} \boldsymbol{\mu} \tag{7} \]
sonucunu elde etmektedir.
Positive-definite \(\Sigma\) varsayımı altında Hessian:
\[ H_U=-2\gamma\Sigma \tag{8} \]
negative definite olduğundan kaynak bu çözümün optimal olduğunu belirtmektedir.
Kaynak-içi optimizasyon tutarlılığına ilişkin teknik not
Denklem (7), kaynakta belirtilen \(\sum_i\theta_i=1\) equality constraint ile \(\theta_i\ge0\) inequality constraints’in first-order derivation içine açık biçimde dâhil edilmediği bir çözümdür. Kısıtlı mean-variance probleminde equality constraint için standart Lagrangian kontrolü kavramsal olarak:
\[ \mathcal{L} = \boldsymbol{\theta}^{T}\boldsymbol{\mu} - \gamma\boldsymbol{\theta}^{T}\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda (\mathbf{1}^{T}\boldsymbol{\theta}-1) \]
ve first-order condition:
\[ \boldsymbol{\mu} - 2\gamma\boldsymbol{\Sigma}\boldsymbol{\theta} - \lambda\mathbf{1} = \mathbf{0} \]
şeklinde olur. Bu ifade çalışmanın özgün denklemi veya yeni araştırma sonucu değildir; kaynak Denklem (3) ile Denklem (7) arasındaki matematiksel tutarlılığı açıklamak için verilen Verianla teknik kontrolüdür. Ayrıca \(\theta_i\ge0\) koşulu binding olduğunda Karush–Kuhn–Tucker koşulları gerekir.
Bu nedenle kaynakta sonraki bütün precision-matrix ve comparative-statics türetimleri okunurken Denklem (7)’nin gerçekten hangi feasible region içinde geçerli olduğu dikkate alınmalıdır.
Precision Matrix Portföy Seçiminde Ne İşe Yarıyor?
Precision matrix \(\Sigma^{-1}\), bu çalışmada beklenen getiri vektörünü optimal ağırlık vektörüne bağlayan merkezî matematiksel yapıdır; kaynak diagonal öğeleri diğer varlıkların ortak değişkenliğinin, off-diagonal öğeleri ise varlıklar arasındaki göreli hedge etkinliğinin taşıyıcısı olarak yorumlar. Bu yorum, mean, variance veya covariance’daki tek bir değişikliğin portföy ağırlıklarına hangi ara kanal üzerinden ulaştığını analiz etmeye yarar.
Precision matrix ve cofactor gösterimi
Kaynak matrix inversion formülünü:
\[ \Sigma^{-1} = |\Sigma|^{-1}[c_{ij}]^{T} = |\Sigma|^{-1}[c_{ij}] \tag{9} \]
olarak kullanır. Covariance matrix simetrik olduğundan inverse matrix ve ilgili cofactor yapısı da simetriktir.
Denklem (7) element düzeyinde:
\[ \theta_i^{*} = (2\gamma|\Sigma|)^{-1} \sum_{k=1}^{n}c_{ik}\mu_k \tag{10} \]
biçimine dönüşür.
Bu denklem çalışmanın bütün mekanizmasının çekirdeğidir. Varlık \(i\)’nin optimal ağırlığı yalnız kendi beklenen getirisi \(\mu_i\)’ye değil, bütün \(\mu_k\)’lara ve bunların karşısındaki \(c_{ik}\) cofactor’larına bağlıdır.
Diagonal cofactor
Diagonal cofactor:
\[ c_{ii} = (-1)^{i+i}|\Sigma_{ii}| = |\Sigma_{ii}|>0 \tag{11} \]
şeklindedir. \(\Sigma_{ii}\), covariance matrix’ten \(i\)’nci satır ve sütunun çıkarılmasıyla kalan diğer \(n-1\) varlığın covariance matrix’idir.
Kaynak \(c_{ii}\)’yi diğer varlıkların joint variability ölçüsü olarak adlandırır. Bu kavram aynı zamanda varlık \(i\)’nin geri kalan portföye kıyasla relative stability göstergesi olarak yorumlanmaktadır.
Cofactor’un permutation ayrıştırması
Kaynak \(c_{ij}\)’yi Leibniz determinant formülüyle variance ve covariance çarpımlarına ayırır:
\[ c_{ij} = (-1)^{i+j}|\Sigma_{ij}| = (-1)^{i+j} \sum_{\tau\in S_{n-1}} \operatorname{sgn}(\tau) \prod_{k=1,k\neq i}^{n} \sigma_{k,\tau(k,i,j)} \tag{12} \]
Buradaki kolon eşleme fonksiyonu:
\[ \tau(k,i,j) = \tau\!\left(k-\mathbf{1}[k>i]\right) + \mathbf{1} \left[ \tau\!\left(k-\mathbf{1}[k>i]\right)\ge j \right] \tag{13} \]
şeklinde tanımlanır.
Bu permutation yapısının amacı, covariance matrix’ten çıkarılan \(i\)’nci row ve \(j\)’nci column nedeniyle oluşan indeks kaymasını doğru biçimde temsil etmektir.
Diagonal ve Off-Diagonal Precision Bileşenleri Kaynakta Nasıl Yorumlanıyor?
Kaynak diagonal cofactor \(c_{ii}\)’yi ilgili varlık dışındaki varlıkların joint variability’si ve dolayısıyla varlık \(i\)’nin göreli istikrarıyla; off-diagonal \(c_{ij}\)’yi ise varlık \(i\)’nin varlık \(j\)’yi diğer varlıklara kıyasla ne kadar etkin hedge ettiğinin göreli ölçüsüyle ilişkilendirir. Bunlar çalışmanın kendi ekonomik yorumlarıdır ve sonraki comparative-statics sonuçlarının temelini oluşturur.
Proposition 1: Joint variability ve kendi mean return’u
Kaynak Proposition 1’i özetle:
\[ \theta_i^{*} = A c_{ii}\mu_i+B, \qquad A>0 \]
biçiminde ifade eder.
Buna göre diğer değişkenler sabitken, varlık \(i\)’nin mean return’undaki artışın kendi allocation’ına etkisi \(c_{ii}\) büyüdükçe daha güçlüdür:
\[ \frac{\partial\theta_i^{*}}{\partial\mu_i} = A c_{ii}. \]
Kaynağın sezgisel yorumu, geri kalan portföye göre daha istikrarlı kabul edilen bir varlığın beklenen getirisi yükseldiğinde yatırımcıların o varlığın ağırlığını daha hızlı artırmasıdır.
Off-diagonal “base hedge term”
Kaynak off-diagonal cofactor içindeki özel bir terimi:
\[ -\sigma_{ji} \prod_{k\neq i,j}\sigma_{kk} \]
biçiminde tanımlar. \(\sigma_{ji}<0\) olduğunda \(-\sigma_{ji}>0\) olur ve kaynak bunu varlık \(i\)’nin varlık \(j\) için hedge rolüyle ilişkilendirir.
Diğer varlık variance’larının çarpımı bu hedge ilişkisinin portföyün geri kalanına kıyasla göreli ağırlığını büyütür. Kaynak bu terime base hedge term adını verir.
Proposition 2: Relative hedging efficiency
Kaynak Proposition 2’yi:
\[ \theta_i^{*} = C c_{ij}\mu_j+D, \qquad C>0 \]
biçiminde ifade eder.
Bu yapı, başka bir varlık \(j\)’nin mean return’u yükseldiğinde yalnız \(j\)’nin değil, onu etkin biçimde hedge eden \(i\)’nin de allocation’ının değişebileceğini gösterir.
Kaynağın ekonomik mekanizmasına göre \(\mu_j\) yükseldiğinde varlık \(j\)’nin concentration risk’i artabilir. Portföy bu yoğunlaşmayı sınırlamak için \(j\)’yi daha etkin hedge eden varlıkların ağırlığını da artırabilir.
Joint variability’nin variance ve covariance’a duyarlılığı
Proposition 3 ilk olarak varlık \(i\)’yi içeren variance ve covariance değişikliklerinin, varlık \(i\) dışındaki setin joint variability’sini etkilemediğini belirtir:
\[ \frac{\partial c_{ii}}{\partial\sigma_{ii}} = \frac{\partial c_{ii}}{\partial\sigma_{ij}} = \frac{\partial c_{ii}}{\partial\sigma_{ji}} = 0. \tag{14} \]
Başka bir varlık \(j\)’nin variance’ındaki artış:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jj}} = c_{ii-j} = c_{jj-i} >0 \tag{15} \]
sonucunu verir.
Kaynağa göre bir varlığın variance’ı yükseldikçe onu içeren varlık setinin joint variability’si artar.
Varlık \(j\) ile \(l\) arasındaki covariance için:
\[ \frac{\partial c_{ii}}{\partial\sigma_{jl}} = \frac{\partial c_{ii}}{\partial\sigma_{lj}} = 2c_{lj-i} = 2c_{jl-i} \tag{16} \]
elde edilir.
Kaynak, covariance değişikliğinin joint variability üzerindeki işaretinin, ilgili varlık çiftinin portföyün geri kalanına göre hedging relation’ına bağlı olduğunu yorumlamaktadır.
Correlation güçlendikçe joint variability yorumu
Kaynak, iki varlık arasında güçlü positive correlation arttıkça getirilerin daha benzer hareket etmesi nedeniyle set içindeki bağımsız/öngörülemez hareket alanının daraldığını ve joint variability’nin azalabildiğini savunmaktadır. Correlation zayıfladığında ise varlıkların daha bağımsız hareket edebilmesi joint variability’yi yükseltebilir.
Bu “joint variability” terimi standart covariance terminology’sinin yerine geçen evrensel bir tanım değil, çalışmanın cofactor determinantlarına verdiği özel ekonomik yorumdur.
Relative hedging efficiency’nin variance’a duyarlılığı
Proposition 4’e göre \(i\) ve \(j\) varlıklarının kendi variance’ları aralarındaki relative hedging efficiency’yi doğrudan değiştirmez:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ii}} = \frac{\partial c_{ij}}{\partial\sigma_{jj}} = 0. \tag{17} \]
Üçüncü varlık \(l\)’nin variance’ındaki değişiklik için:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ll}} = c_{ij-l} = c_{ji-l} \tag{18} \]
sonucu elde edilir.
Kaynak bunu, üçüncü bir varlığın variability’sinin \(i\) ve \(j\) arasındaki göreli hedge rolünü portföy bağlamında amplifiye edebilmesi şeklinde yorumlar.
İki varlığın kendi covariance’ı
İlgili iki varlığın covariance’ı yükseldiğinde:
\[ \frac{\partial c_{ij}}{\partial\sigma_{ij}} = \frac{\partial c_{ij}}{\partial\sigma_{ji}} = -c_{ii-j} = -c_{jj-i} <0. \tag{19} \]
Kaynak için bu çok açık bir sonuçtur: \(i\) ile \(j\) aynı yönde daha fazla hareket ettikçe birbirleri için relative hedge etkinlikleri azalır.
Bir varlığın üçüncü varlıkla covariance’ı
Varlık \(i\) ile üçüncü varlık \(l\) arasındaki covariance değiştiğinde:
\[ \frac{\partial c_{ij}}{\partial\sigma_{il}} = \frac{\partial c_{ij}}{\partial\sigma_{li}} = -c_{lj-i} = -c_{jl-i}. \tag{20} \]
Kaynak bunu hedge substitution etkisi olarak yorumlar. Eğer \(l\), \(j\)’yi \(i\) olmadan etkin biçimde hedge edebiliyorsa ve \(i\) ile \(l\) daha benzer hareket etmeye başlarsa, \(l\) kısmen \(i\)’nin hedge rolünün yerine geçebilir.
Dördüncü varlıklar arasındaki covariance etkisi
Farklı \(i,j,l,m\) varlıkları için kaynak daha genel sonucu permutation kümeleriyle:
\[ \frac{\partial c_{ij}}{\partial\sigma_{lm}} = \sum_{\tau\in T} \operatorname{sgn}(\tau) \prod_{k\in O}\sigma_{f(k)\tau(k)} + \sum_{\tau\in U} \operatorname{sgn}(\tau) \prod_{k\in P}\sigma_{g(k)\tau(k)} \tag{21} \]
biçiminde verir.
Burada:
\[ O=\{1,\ldots,n\}\setminus\{j,m\}, \qquad P=\{1,\ldots,n\}\setminus\{j,l\} \]
ve \(f,g\) fonksiyonları ilgili hedging-path indeks dönüşümlerini tanımlar.
Kaynak bu karmaşık türevin etkisini üç unsur üzerinden açıklar: \(i\rightarrow l\rightarrow m\rightarrow j\) veya \(i\rightarrow m\rightarrow l\rightarrow j\) hedging path’lerinin gücü, \(i\) ile \(j\) arasındaki mevcut hedging efficiency ve \(l\) ile \(m\) arasındaki hedging efficiency.
\(n=4\) durumunda kaynak Denklem (21)’i:
\[ \sigma_{ji}\sigma_{lm} - \sigma_{jm}\sigma_{li} + \sigma_{ji}\sigma_{ml} - \sigma_{jl}\sigma_{mi} \tag{23} \]
biçiminde sadeleştirir.
Çalışmanın Yöntemi ve Bulguları
Karşılaştırmalı statiklerin temel oranı
Kaynak Section V’de varlık \(i\) ile \(j\)’nin optimal relative allocation oranını:
\[ \frac{\theta_i^{*}}{\theta_j^{*}} = \frac{ c_{ii}\mu_i+ \sum_{k=1,k\neq i}^{n}c_{ik}\mu_k }{ c_{jj}\mu_j+ \sum_{k=1,k\neq j}^{n}c_{jk}\mu_k } \qquad \text{for }\theta_j^{*}\neq0 \tag{24} \]
şeklinde yazmaktadır.
Kaynak Denklem (24)’te \(\gamma\) bulunmadığı için relative asset allocation’ın yatırımcının risk-aversion parametresinden bağımsız olduğunu belirtir. Ancak bu sonuç kaynak Denklem (7)’deki unconstrained/interior çözüm yapısına bağlıdır; Section II’de yazılan full-investment ve nonnegativity constraints’in doğru biçimde bağlandığı ayrı bir KKT türetimi verilmemiştir.
Bir Varlığın Beklenen Getirisi Artarsa Portföy Ağırlığı Mutlaka Artar mı?
Kaynak modelinde mutlaka değil. Bir varlığın mean return’u yükseldiğinde kendi göreli ağırlığının artması; o varlığın relative stability ölçüsünün, diğer varlıkların onu ne kadar etkin hedge ettiğinin ve zaten portföyde ne kadar büyük bir pay tuttuğunun birlikte oluşturduğu koşula bağlıdır. Çok yüksek mevcut concentration veya güçlü alternatif hedge varlıkları, beklenen getiri artışının doğrudan aynı varlığa yönelmesini sınırlayabilir.
Corollary 1: Kendi mean return’u
Kaynak:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_i} >0 \iff \frac{c_{ii}}{c_{ji}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \qquad c_{ji}>0 \tag{25} \]
koşulunu verir.
Sonuç üç bileşeni bir araya getirir: \(c_{ii}\) yüksekse varlık \(i\) göreli olarak daha istikrarlıdır; \(c_{ji}\) küçükse \(j\), \(i\)’yi daha az etkin hedge eder; \(\theta_i^{*}/\theta_j^{*}\) küçükse mevcut concentration düşük olduğu için \(i\)’ye ek allocation için daha fazla alan vardır.
Corollary 1: Üçüncü varlığın mean return’u
Üçüncü varlık \(l\)’nin mean return’u yükseldiğinde:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\mu_l} >0 \iff \frac{c_{il}}{c_{jl}} > \frac{\theta_i^{*}}{\theta_j^{*}}, \tag{26} \]
kaynak koşullarında \(c_{il}>0\) ve \(c_{jl}>0\) kabul edilmektedir.
Bu sonuç, portföyde doğrudan getiri yükselen varlık dışındaki hedge varlıklarının da yeniden ağırlıklandırılabileceğini gösterir.
Bir Varlığın Variance’ı Yükselirse Portföyde Ne Olur?
Kaynağın Corollary 2 sonucunda bir varlığın kendi return variance’ının artması o varlığın başka bir varlığa göre optimal ağırlığını azaltır. Üçüncü bir varlığın variance’ındaki artışın \(i/j\) oranına etkisi ise, \(i\) ve \(j\)’nin o üçüncü varlık portföyden çıkarıldığında sahip oldukları relative allocation yapısına bağlıdır.
Corollary 2: Kendi variance’ı
Kaynak:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ii}} <0 \tag{27} \]
sonucunu türetmektedir.
Ekonomik yorum basittir: kaynak modelinde bir varlığın kendi variability’si yükseldiğinde yatırımcı o varlığa göreli olarak daha az allocation yapar.
Corollary 2: Üçüncü varlığın variance’ı
Üçüncü varlık \(l\)’nin variance değişikliği için:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ll}} >0 \iff \frac{\theta_{i-l}^{*}} {\theta_{j-l}^{*}} > \frac{\theta_i^{*}} {\theta_j^{*}} \tag{28} \]
koşulu verilir.
\(\theta_{i-l}^{*}\), varlık \(l\) portföyden çıkarıldığında \(i\)’nin optimal ağırlığıdır. Kaynağın yorumu, \(l\)’nin variance’ı yükseldikçe yatırımcının yalnız \(l\)’nin değil, onu en etkin hedge eden varlıkların da allocation’ını yeniden değerlendirmesidir.
İki Varlık Arasındaki Covariance Artarsa Portföy Yoğunlaşması Nasıl Değişir?
Kaynak Corollary 3’e göre iki varlığın covariance’ı arttığında karşılıklı hedging effectiveness zayıflar; bu durumda mevcut durumda daha yüksek ağırlığa ve daha güçlü “standalone attractiveness” özelliklerine sahip varlığa doğru allocation farkı derinleşebilir. Sonucun yönü yalnız covariance’a değil mevcut ve karşı-varlık çıkarılmış portföy ağırlıklarına da bağlıdır.
Corollary 3
Kaynak gerekli ve yeterli koşulu:
\[ \frac{\partial(\theta_i^{*}/\theta_j^{*})} {\partial\sigma_{ij}} >0 \iff \frac{\theta_i^{*}\theta_{i-j}^{*}} {\theta_j^{*}\theta_{j-i}^{*}} > \frac{c_{ii}}{c_{jj}} \tag{29} \]
biçiminde verir.
Kaynağın ekonomik açıklamasında covariance yükseldikçe iki varlık birbirini daha az etkin hedge eder. Bu durumda yatırımcı ikisini birlikte tutmaktansa expected return, variability ve hedging efficiency bakımından göreli olarak daha çekici olan tarafa daha fazla yoğunlaşabilir.
Precision matrix’in ekonomik yorum zinciri
| Kaynak yapısı | Kaynak yorumu | Portföydeki rolü |
|---|---|---|
| \(c_{ii}\) | Diğer varlıkların joint variability’si / \(i\)’nin relative stability’si | \(\mu_i\) değişiminin \(\theta_i\)’ye ne kadar güçlü yansıdığını belirler |
| \(c_{ij}\) | \(i\)’nin \(j\)’yi relative hedging efficiency’si | \(\mu_j\) değişiminin \(\theta_i\)’ye aktarılmasını belirler |
| \(\partial c_{ii}/\partial\sigma_{jj}\) | Üçüncü varlık variance’ının joint variability’ye katkısı | Risk değişikliğinin allocation determinant’ına aktarımı |
| \(\partial c_{ij}/\partial\sigma_{ij}\) | Covariance artınca mutual hedge etkinliğinin azalması | İki varlık arasındaki relative allocation baskısını değiştirir |
Çalışmanın teorik güçlü yönü
Çalışmanın güçlü tarafı, covariance structure’daki tekil değişiklikleri yalnız genel portfolio variance üzerinden değil, precision matrix’in tek tek cofactor’larına kadar ayrıştırmasıdır. Böylece “risk yapısı değişti” ile “asset allocation değişti” arasına joint variability ve relative hedging efficiency adlarını taşıyan ara matematiksel kanallar yerleştirilmiştir.
Appendix ayrıca Proposition 1–4 ve Corollary 1–3 için ayrıntılı matematiksel ispatlar vermektedir. Özellikle cofactor’ların permutation inversion yoluyla nasıl variance/covariance çarpımlarına ayrıldığı, \(n=2,3,4\) örneklerinden başlayarak mathematical induction ile genellenmektedir.
Temel yöntemsel sınırlılık: stated constraints ile Denklem (7) arasındaki fark
Çalışmanın en önemli yorum sınırı, Section II’de tanımlanan constrained portfolio problem ile kullanılan optimal-weight formülü arasındadır. Kaynak \(\sum_i\theta_i=1\) ve \(\theta_i\ge0\) koşullarını koymasına rağmen Denklem (7)’yi unconstrained gradient condition’dan türetmektedir.
Bu nedenle Denklem (7)’ye dayalı bütün comparative statics sonuçlarının tam yatırım/no-short problemine koşulsuz biçimde uygulanabilmesi ayrıca ispat gerektirir. Özellikle nonnegativity constraint binding olduğunda active set değişebilir; bu durumda weights’in covariance veya mean parametrelerine göre türevleri kaynakta verilen düzgün closed-form yapıyı izlemek zorunda değildir.
İkinci yöntemsel sınır: ampirik doğrulama yok
Çalışma gerçek piyasa verileriyle precision-matrix yorumlarının ölçülmesini veya Corollary’lerin out-of-sample portfolio performance üzerindeki etkisini test etmemektedir.
Dolayısıyla sonuçlar:
teorik comparative statics sonuçlarıdır; “bu formül kullanılırsa yatırımcı daha yüksek getiri elde eder”, “drawdown azalır” veya “gerçek portföyde daha iyi performans oluşur” biçiminde ampirik sonuçlar değildir.
Üçüncü yöntemsel sınır: mean-variance preference
Bütün Proposition ve Corollary’ler additive linear mean-variance utility varsayımı altında türetilmektedir. Sonuçlar farklı utility curvature, skewness/kurtosis duyarlılığı, transaction costs, dynamic rebalancing, estimation error veya discrete constraints içeren portföy modellerine doğrudan genellenemez.
Çalışmanın desteklediği yorumlar
Kaynak, kendi Denklem (7) tabanlı teorik çerçevesinde precision-matrix cofactor’larının asset allocation determinant’ları olarak ayrıştırılabileceğini; diagonal cofactor’ların joint variability, off-diagonal cofactor’ların relative hedging efficiency biçiminde ekonomik olarak yorumlanabileceğini; variance ve covariance değişikliklerinin bu determinantlara türevler yoluyla aktarılabileceğini ve bunun relative allocation comparative statics’ine bağlanabileceğini desteklemektedir.
Çalışmanın desteklemediği yorumlar
Kaynak, precision-matrix yaklaşımının gerçek yatırım performansını artırdığını, herhangi bir piyasa veya varlık sınıfında backtest üstünlüğü sağladığını, transaction costs altında çalıştığını, parametrelerin güvenilir biçimde tahmin edildiğini veya full-investment/no-short constraints altında Denklem (7)’nin genel KKT çözümü olduğunu göstermemektedir. Bunlar kaynak dışına taşan iddialar olur.
Kaynak ve Yöntem Notu
Tam özgün başlık: Analytical Approach to Changes in Portfolio Choice.
PDF’deki yazar yazımı: JONGEOK SON.
SSRN’deki yazar yazımı: Jong Eok Son.
Yazar sayısı: 1.
Corresponding/contact author: SSRN kaydı Jong Eok Son’u contact author olarak göstermektedir.
Afiliyasyon: Department of Economics, College of Economics and Management, Chungnam National University, Daejeon, Republic of Korea.
Platform: SSRN.
SSRN Abstract ID: 6929401.
DOI: 10.2139/ssrn.6929401.
SSRN posting tarihi: 13 Haziran 2026.
Sayfa sayısı: 38.
Kaynak türü: Teorik/analitik preprint research paper.
Hakemlik: PDF açıkça çalışmanın peer reviewed olmadığını belirtmektedir.
Hakemli version of record: Güncel bibliyografik doğrulamada ayrı bir hakemli sürüm doğrulanmamıştır.
Lisans: SSRN — All rights reserved; permission olmadan yeniden kullanım yok.
Anahtar kelimeler: precision matrix; asset allocation; portfolio choice; correlation; comparative statics.
JEL classification: G11.
Teorik çerçeve: Markowitz mean-variance efficient portfolio ve additive linear mean-variance utility.
Riskli varlık sayısı: Genel \(n\)-asset model.
Covariance matrix varsayımı: \(\Sigma\) positive definite.
Kaynakta belirtilen portfolio constraints: \(\sum_i\theta_i=1\), \(\theta_i\ge0\); short selling yok.
Kaynağın optimal-weight formülü: \(\theta^*=(2\gamma)^{-1}\Sigma^{-1}\mu\).
Ana precision-matrix yorumu: Diagonal cofactor \(c_{ii}\) joint variability / relative stability; off-diagonal cofactor \(c_{ij}\) relative hedging efficiency.
Ana matematiksel araçlar: Matrix inversion, cofactor decomposition, determinant/Leibniz formula, permutation inversion, partial differentiation, comparative statics ve mathematical induction.
Proposition sayısı: 4.
Ana comparative-statics Corollary sayısı: 3.
Ampirik veri: Yok.
Simülasyon/backtest: Yok.
İstatistiksel test: Yok.
p değeri / confidence interval: Uygulanmıyor.
Numaralı veri Figure/Table: Kaynakta tespit edilmemiştir.
Appendix: Proposition 1–4 ve Corollary 1–3 için ayrıntılı matematiksel ispatlar içerir.
Finansman: PDF’de ayrı funding bildirimi bulunmamaktadır.
Çıkar çatışması: PDF’de ayrı conflict-of-interest bildirimi bulunmamaktadır.
Data availability: Teorik çalışma veri seti kullanmamaktadır; ayrı data-availability/repository bildirimi bulunmamaktadır.
CRediT: Ayrı yazar-katkı/CRediT bildirimi bulunmamaktadır.
Temel kaynak-içi yöntemsel sorun: Denklem (3)’te full-investment ve nonnegativity constraints tanımlanmasına karşın Denklem (4)–(7) arasında Lagrangian/KKT koşulları uygulanmadan unconstrained first-order condition kullanılmıştır. Bu nedenle Denklem (7) ve ona dayalı sonuçların stated constrained problem için genel geçerliliği kaynak içinde ayrıca gösterilmemiştir.
Ana yorum sınırı: Sonuçlar kaynakta kullanılan mean-variance ve precision-matrix cebirinin teorik comparative statics sonuçlarıdır; gerçek piyasa performansı veya ampirik davranış kanıtı değildir.
Telif sınırı: Kaynağın equation formatting veya sayfa düzeni birebir kopyalanmamalıdır. Matematiksel ilişkiler ve bilimsel olgular Verianla için bağımsız öğretici yapıda yeniden ifade edilmiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir