


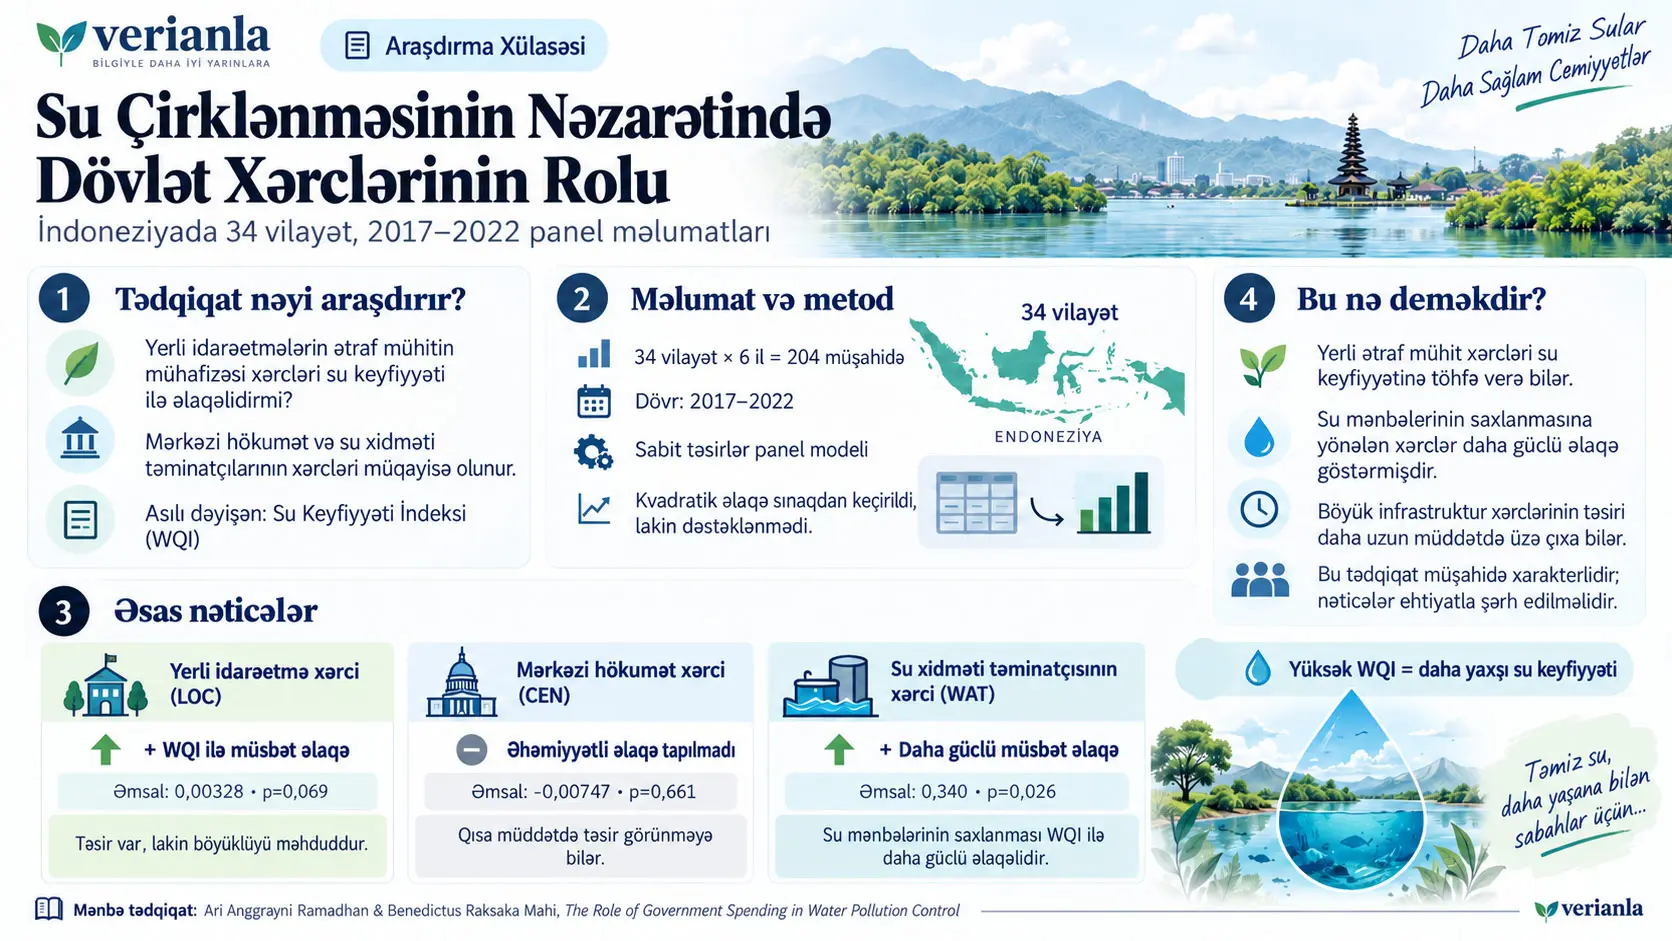
Su Keyfiyyəti İndeksi (Water Quality Index, WQI), müəyyən bir bölgədə səth suyunun keyfiyyətini birləşik balla təmsil edən ekoloji keyfiyyət göstəricisidir; bu tədqiqatda WQI yüksəldikcə suyun keyfiyyəti yaxşılaşır və su çirklənməsi azalır. Tədqiqat İndoneziyanın 34 əyalətinə aid 2017–2022 dövründəki 204 əyalət-il müşahidəsindən istifadə edərək yerli hökumətlərin ətraf mühitin mühafizəsi xərclərinin, mərkəzi hökumətin tullantı su idarəçiliyi xərclərinin və təmiz su xidməti göstərən şirkətlərin su mənbələrinin saxlanmasına çəkdiyi xərclərin WQI ilə əlaqəsini sabit təsirlər panel modeli ilə araşdırır.
Tədqiqatın nəzəri başlanğıc nöqtəsi dövlət xərclərinin çirklənmə üzərində miqyas təsiri, kompozisiya təsiri və texniki təsir olmaqla üç mexanizm yarada bilməsidir. Bu mexanizmlər nəzəri olaraq kvadratik əlaqə yarada bilər: dövlət xərclərində ilk artım iqtisadi fəaliyyətin miqyasını genişləndirərək çirklənməni artıra bilər, daha yüksək xərc səviyyələrində isə istehsalın daha təmiz sektorlara yönəlməsi və daha təmiz texnologiyalardan istifadə ekoloji keyfiyyəti yaxşılaşdıra bilər. Lakin mənbə tədqiqatın tam nəzarətli kvadratik modeli və likelihood ratio model müqayisəsi bu U-formalı quruluşu dəstəkləməmişdir. Buna görə əsas nəticələr xətti model üzərindən şərh edilmişdir.
Tam xətti modeldə yerli hökumətin ətraf mühitin mühafizəsi xərclərinin əmsalı 0,00328 və p = 0,069-dur. Mənbənin istifadə etdiyi %10 əhəmiyyətlilik səviyyəsində bu əlaqə statistik olaraq əhəmiyyətlidir: digər model dəyişənləri sabit olduqda IDR 1 milyard daha yüksək yerli ətraf mühitin mühafizəsi xərci təxminən 0,00328 WQI balı daha yüksək su keyfiyyəti ilə əlaqəlidir. Təmiz su xidməti göstərən şirkətlərin su mənbələrinin qorunmasına çəkdiyi xərc üçün əmsal 0,340 və p = 0,026-dır; bu dəyişənin WQI ilə əlaqəsi həm daha yüksək əmsala malikdir, həm də %5 səviyyəsində əhəmiyyətlidir. Bir il gecikdirilmiş mərkəzi hökumət tullantı su idarəçiliyi xərci isə −0,00747 və p = 0,661 ilə əhəmiyyətli hesab edilməmişdir.
Bu nəticələr “dövlət xərci su keyfiyyətini mütləq olaraq bu qədər artırır” formasında eksperimental səbəbiyyət sübutu deyil. Tədqiqat müşahidə xarakterli panel məlumatına əsaslanır. Əyalət və il sabit təsirləri, nəzarət dəyişənləri və Dumitrescu–Hurlin panel Granger diaqnostikası tərs səbəbiyyət və müşahidə olunmayan heterogenlik riskini azaltmağa çalışsa da, zamanla dəyişən bütün mümkün qarışdırıcıları aradan qaldırmır.
Tədqiqatın əsas problemi
Təmiz su miqdarının kifayət etməsi ilə istifadə oluna bilən suyun keyfiyyətli olması eyni problem deyil. Mənbə İndoneziyadakı bir çox əyalətin su miqdarı baxımından nisbətən aşağı su stressi yaşamasına baxmayaraq, səth suyunun keyfiyyətinin arzu olunan səviyyəyə çatmadığını vurğulayır. 2022-ci il etibarilə heç bir əyalətin səth suyu keyfiyyətinin “yaxşı” kateqoriyası kimi istifadə olunan 70 balın üzərinə çıxmadığı, səkkiz əyalətin isə 50-dən aşağı qaldığı bildirilir.
Tədqiqatın əsas sualı budur: dövlət və qeyri-dövlət aktorlarının ətraf mühit və su idarəçiliyi üçün etdiyi xərclər həqiqətən əyalət səviyyəsində səth suyu keyfiyyəti ilə əlaqəlidirmi və müxtəlif xərc növlərinin təsirləri eynidirmi?
Tədqiqat xüsusilə üç xərc kanalını ayırır:
- LOC: Əyalət hökumətinin və həmin əyalətdəki bütün regency/municipality hökumətlərinin ətraf mühitin mühafizəsi xərclərinin cəmi.
- CEN: Mərkəzi hökumət vahidlərinin tullantı su idarəetmə sistemi xərclərinin bir il gecikdirilmiş dəyəri.
- WAT: Təmiz su xidməti göstərən şirkətlərin su mənbələrinin saxlanmasına çəkdiyi xərc.
WAT mənbədə “non-government sector spending” çərçivəsində nəzərdən keçirilir; lakin mənbə eyni zamanda bu xidmət təminatçılarının mühüm hissəsinin regional dövlət müəssisələri olduğunu bildirir. Buna görə burada “qeyri-dövlət” ifadəsi avtomatik olaraq tamamilə özəl sektor demək deyil.
Su Keyfiyyəti İndeksi Yüksəldikdə Bu Nə Deməkdir?
Bu tədqiqatda WQI yüksəldikdə səth suyunun keyfiyyəti yaxşılaşır və çirklənmə azalır; buna görə reqressiyadakı müsbət əmsal ekoloji keyfiyyət baxımından müsbət, mənfi əmsal isə digər şərtlər sabit olduqda daha aşağı su keyfiyyəti istiqamətində şərh edilməlidir.
WQI necə formalaşdırılır?
Mənbə İndoneziya WQI göstəricisini müəyyən bir bölgə və zamanda səth suyunun keyfiyyət parametrlərinin birləşik indeksi kimi müəyyən edir. İndeks monitorinq nöqtələrində ölçülən on su keyfiyyəti parametrinin çirklənmə indeksi çevrilməsi ilə keyfiyyət standartı balına çevrilməsinə əsaslanır.
Bu fərq çox vacibdir. Məqalənin nəzəri ədəbiyyatında “pollution level” yüksəldikcə ekoloji vəziyyət pisləşir; empirik modeldə istifadə olunan WQI isə əks istiqamətli keyfiyyət göstəricisidir. Buna görə nəzəri olaraq “çirklənmənin azalması” empirik modeldə “WQI-nin artması” kimi görünür.
Tədqiqatın nəzəri çərçivəsi: Dövlət xərci çirklənməyə necə təsir edə bilər?
Mənbə López və həmkarlarının dövlət xərcləri ilə ətraf mühit arasındakı nəzəri yanaşmasından istifadə edir. İctimai mallara yönələn xərclərin çirklənmə üzərində üç əsas təsiri vardır.
1. Miqyas təsiri: Dövlət xərci iqtisadi istehsalı və bütün sektorların fəaliyyət həcmini artıra bilər. Çirkləndirici sektorların istehsalı da böyüyərsə, ekoloji təzyiq arta bilər. Bu mexanizm təkbaşına qiymətləndirildikdə daha yüksək dövlət xərci daha çox çirklənmə yarada bilər.
2. Kompozisiya təsiri: Dövlət xərci iqtisadi strukturun daha az çirkləndirici sektorlara doğru dəyişməsinə kömək edə bilər. Təmiz sektorların nisbi payı yüksələrsə, ümumi istehsal davam edərkən ətraf mühitə təzyiq azala bilər.
3. Texniki təsir: Təhsil, tədqiqat, ətraf mühitin mühafizəsi və digər ictimai xidmətlər insan kapitalını və texnologiyadan istifadəni artıra bilər. Firmalar çirkləndirici girdiləri daha təmiz istehsal üsulları ilə əvəz edə bildikdə eyni iqtisadi fəaliyyət daha aşağı çirklənmə ilə həyata keçirilə bilər.
Mənbə aşağı xərc səviyyələrində miqyas təsirinin, daha yüksək xərc səviyyələrində isə kompozisiya və texniki təsirlərin daha güclü olması halında kvadratik əlaqə yarana biləcəyini nəzərdə tutur.
Augmented Environmental Kuznets Curve Bu Tədqiqatda Nəyi Sınaqdan Keçirir?
Tədqiqatın genişləndirilmiş Environmental Kuznets Curve məntiqi yerli ətraf mühitin mühafizəsi xərclərinin ilk mərhələdə miqyas təsiri vasitəsilə WQI-ni azaldıb, daha yüksək xərc səviyyələrində kompozisiya və texniki təsirlər sayəsində WQI-ni artıra biləcəyi kvadratik əlaqəni sınaqdan keçirir; lakin tam model və likelihood ratio müqayisəsi bu kvadratik quruluşu statistik olaraq dəstəkləməmişdir.
Niyə nəzəri olaraq U-formalı WQI əlaqəsi gözlənilir?
Klassik Environmental Kuznets Curve çirklənmə səviyyəsi baxımından tərs U formasında düşünülür: iqtisadi artımın ilkin mərhələlərində çirklənmə arta bilər, daha irəli mərhələlərdə isə daha təmiz texnologiya və iqtisadi struktur səbəbindən azala bilər.
Bu tədqiqatda asılı dəyişən çirklənmənin özü deyil, əks istiqamətdə hərəkət edən WQI olduğuna görə hipotezin istiqaməti tərsinə çevrilir. Əvvəlcə WQI-nin azalması, daha sonra müəyyən xərc səviyyəsindən sonra yüksəlməsi gözlənilir. Riyazi olaraq bu, LOC üçün mənfi xətti əmsal və \(LOC^2\) üçün müsbət əmsal ilə təmsil oluna bilər.
Kvadratik model tənliyi
Mənbədə verilən əsas model:
\[ WQI_{it} = \alpha + A_i'\gamma + \lambda_t + \rho_{11}LOC_{it} + \rho_{12}(LOC_{it})^2 + \rho_2CEN_{it} + \rho_3WAT_{it} + \delta_1LnIND_{it} + \delta_2LnHH_{it} + \delta_3RAIN_{it} + \varepsilon_{it} \]
Formula nəyi hesablayır? Tənlik bir əyalətin müəyyən ildəki WQI dəyərini yerli, mərkəzi və şirkət səviyyəli ətraf mühit/su xərcləri ilə; iqtisadi və demoqrafik nəzarət dəyişənləri ilə; əyalət sabit təsirləri və il sabit təsirləri ilə əlaqələndirir.
\(WQI_{it}\): \(i\) əyalətinin \(t\) ilindəki Water Quality Index dəyəridir.
\(\alpha\): ümumi sabit termindir.
\(A_i'\gamma\): əyalətə xas sabit təsirdir. Zamanla dəyişməyən coğrafiya, hövzə xüsusiyyətləri, mədəniyyət və ya ekoloji məlumatlılıq kimi müşahidə edilmiş və ya müşahidə olunmamış sabit əyalət xüsusiyyətlərinin nəzarətdə saxlanmasına kömək edir.
\(\lambda_t\): il sabit təsiridir. COVID-19, ölkə səviyyəli fiskal siyasətlər və ya müəyyən ildə bütün əyalətlərə təsir edən ümumi şokların təsirini nəzarətdə saxlamağa kömək edir.
\(LOC_{it}\): əyalət və həmin əyalətdəki regency/municipality hökumətlərinin ümumi ətraf mühitin mühafizəsi xərcləridir; vahidi milyard İndoneziya rupisidir.
\((LOC_{it})^2\): yerli xərclərin kvadratıdır. Mənbə bunu kompozisiya və texniki təsirlərin birlikdə yarada biləcəyi qeyri-xətti əlaqəni sınaqdan keçirmək üçün istifadə edir.
\(CEN_{it}\): mərkəzi hökumətin tullantı su idarəetmə sisteminə etdiyi xərclərin bir il gecikdirilmiş dəyəridir; milyard rupidir.
\(WAT_{it}\): təmiz su xidməti göstərən şirkətlərin su mənbələrinin saxlanmasına çəkdiyi xərcdir; milyard rupidir.
\(LnIND_{it}\): iri və orta ölçülü istehsal müəssisələrinin sayının natural loqarifmidir.
\(LnHH_{it}\): ev təsərrüfatlarının sayının natural loqarifmidir.
\(RAIN_{it}\): əyalətdəki ümumi yağıntıdır.
\(\varepsilon_{it}\): modeldə yer almayan digər təsirləri əhatə edən xəta terminidir.
Yerli ətraf mühitin mühafizəsi xərci niyə müxtəlif idarəetmə səviyyələrini birləşdirir?
Mənbə su çirklənməsinə nəzarətin İndoneziyada bir neçə yerli idarəetmə səviyyəsinin ortaq məsuliyyətində olduğunu izah edir. Bir əyalət sərhədi daxilində ətraf mühitin mühafizəsi fəaliyyətləri yalnız əyalət hökuməti tərəfindən deyil, regency və municipality hökumətləri tərəfindən də həyata keçirilir. Buna görə LOC dəyişəni bu hökumətlərin ətraf mühitin mühafizəsi xərclərini əyalət üzrə birləşdirir.
Mərkəzi hökumət xərci niyə bir il gecikdirilir?
Mərkəzi hökumətin tullantı su idarəçiliyi xərci eyni il əvəzinə bir il gecikdirilmiş şəkildə istifadə olunur; çünki iri tullantı su infrastrukturu investisiyaları kapital formalaşması xarakteri daşıyır və çəkilən xərcin ekoloji nəticəsinin həmin il ortaya çıxması gözlənməyə bilər.
Mənbə bunun əksinə yerli ətraf mühitin mühafizəsi xərclərində kapital formalaşması payının təxminən %20 olduğunu və təmiz su şirkətlərinin su mənbələrinin saxlanmasına çəkdiyi xərclərin daha birbaşa təsir göstərə biləcəyini bildirir.
Nəzarət dəyişənləri niyə seçilmişdir?
İqtisadi fəaliyyət su çirklənməsinə təsir edə bilər. Lakin mənbə sənaye sektorunun iqtisadi payını birbaşa nəzarət dəyişəni etməyin “bad control” probleminə səbəb ola biləcəyini bildirir; çünki dövlət xərclərinin özü iqtisadi kompozisiyaya təsir edə bilər. Bunun əvəzinə iri və orta ölçülü sənaye müəssisələrinin sayı istifadə olunur.
Ev təsərrüfatlarının sayı məişət fəaliyyətlərinin və tullantı su idarəçiliyi ehtiyacının göstəricisi kimi istifadə olunur. Mənbə şəhərləşmə səviyyəsinin hər il dərc edilməməsi səbəbindən ev təsərrüfatlarının sayını alternativ dəyişən kimi seçir.
Yağıntı isə iqlim və hidroloji şəraiti nəzarətdə saxlayır. Çox aşağı yağıntı çay axınını azaldaraq çirkləndirici konsentrasiyasını artıra bilər.
Sabit Təsirlər Modeli Niyə İstifadə Edildi?
Sabit təsirlər panel modeli xərc qərarlarının təsadüfi verilməməsi səbəbindən OLS-də yarana biləcək qərəzi azaltmaq üçün əyalətlərin zamanla dəyişməyən xüsusiyyətlərini və bütün əyalətlərə eyni ildə təsir edən ümumi şokları nəzarətdə saxlamağa çalışır; lakin zamanla dəyişən və modeldə olmayan bütün qarışdırıcıları aradan qaldırmadığı üçün nəticələr randomizə edilmiş eksperimental səbəbiyyət kimi şərh edilməməlidir.
Əyalət sabit təsiri nəyi nəzarətdə saxlayır?
Mənbə nümunə olaraq əyalətin malik olduğu çay hövzələrinin sayını, çayların coğrafi xüsusiyyətlərini, mədəniyyəti və ekoloji məlumatlılıq kimi zamanla çox az dəyişən xüsusiyyətləri göstərir. Bu fərqlər həm ətraf mühit xərcləri, həm də su keyfiyyəti ilə əlaqəli ola bildiyi üçün sabit təsirlər modeli onların sabit hissəsini ayırmağa çalışır.
İl sabit təsiri nəyi nəzarətdə saxlayır?
Müəyyən bir ildə bütün əyalətlərə təsir edən ümumi şoklar il sabit təsirləri ilə nəzarətdə saxlanır. Mənbə COVID-19 pandemiyasını və 2021 National Economic Recovery siyasətini nümunə göstərir.
Tərs səbəbiyyət niyə yoxlanıldı?
Su keyfiyyəti pisləşdikdə hökumətlərin növbəti il daha çox ətraf mühit büdcəsi ayırması mümkündür. Belə halda xərc ilə WQI arasındakı əlaqə yalnız “xərc → su keyfiyyəti” istiqamətində olmaya bilər.
Mənbə bu riski qiymətləndirmək üçün Dumitrescu–Hurlin panel Granger səbəbiyyət testindən istifadə etmişdir. Əsas reqressiya 2017–2022 dövrünü əhatə etdiyi halda, testin zaman ölçüsünü artırmaq üçün yalnız bu diaqnostika məqsədilə 2015–2023 dövründəki əlavə WQI və xərc müşahidələri istifadə edilmişdir.
Müəlliflər WQI-nin yerli ətraf mühitin mühafizəsi xərclərini Granger-səbəbləndirdiyinə dair sübut tapılmadığını bildirirlər. Lakin mənbə Z-tilde test statistikasını və exact p-dəyərini dərc etmir. Buna görə Verianla tərəfindən rəqəm yaradılmamışdır.
Tədqiqatın Metodu və Nəticələri
Nümunə və məlumat mənbələri
Əsas təhlil İndoneziyanın bütün 34 əyalətini və 2017–2022 arasındakı altı ili əhatə edir:
\[ 34\ il \times 6\ yıl = 204\ il\text{-}yıl\ gözlemi \]
| Dəyişən | Qısaltma | Tərif | Mənbə |
|---|---|---|---|
| Water Quality Index | WQI | Əyalət səviyyəsində birləşik səth suyu keyfiyyəti indeksi | Ministry of Environment and Forestry |
| Yerli ətraf mühitin mühafizəsi xərci | LOC | Əyalət + regency/municipality ətraf mühitin mühafizəsi xərclərinin cəmi, milyard IDR | Ministry of Finance |
| Mərkəzi hökumət xərci | CEN | Mərkəzi tullantı su idarəetmə sistemi xərclərinin bir il gecikdirilmiş dəyəri, milyard IDR | Ministry of Finance |
| Təmiz su xidməti göstərən şirkət xərci | WAT | Su mənbələrinin saxlanması xərcləri, milyard IDR | BPS-Statistics Indonesia |
| Sənaye müəssisələrinin sayı | LnIND | İri və orta istehsal müəssisələrinin sayının natural loqarifmi | BPS-Statistics Indonesia |
| Ev təsərrüfatlarının sayı | LnHH | Ev təsərrüfatlarının sayının natural loqarifmi | BPS-Statistics Indonesia |
| Yağıntı | RAIN | Əyalət səviyyəsində ümumi yağıntı | BPS-Statistics Indonesia |
Əsas təsviri statistika
| Dəyişən | N | Orta | Median | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|---|
| WQI | 204 | 54,81 | 54,32 | 9,85 | 20,19 | 82,50 |
| LOC, milyard IDR | 204 | 694,84 | 391,41 | 858,38 | 70,44 | 5.046,38 |
| CEN, milyard IDR | 204 | 31,62 | 14,23 | 47,55 | 0 | 269,22 |
| WAT, milyard IDR | 204 | 4,27 | 1,69 | 6,43 | 0,06 | 34,84 |
LOC paylanmasında orta dəyərin 694,84 milyard IDR, medianın 391,41 milyard IDR olması və maksimumun 5.046,38 milyard IDR-yə çatması əyalətlər arasında xərc miqyaslarının nəzərəçarpacaq dərəcədə fərqli olduğunu göstərir.
Kvadratik modelin ilk görünüşü
| Dəyişən | Model 1 | Tam Model 4 |
|---|---|---|
| LOC | −0,0069; p = 0,065 | −0,000424; p = 0,928 |
| LOC² | 0,00000150; p = 0,029 | 0,000000716; p = 0,331 |
| CEN | — | −0,00459; p = 0,791 |
| WAT | — | 0,323; p = 0,036 |
| LnIND | — | −3,102; p = 0,552 |
| LnHH | — | −7,759; p = 0,093 |
| RAIN | — | 0,00242; p = 0,054 |
| R² | 0,028 | 0,271 |
İlk sadə modeldə mənfi LOC və müsbət \(LOC^2\) əmsalları nəzəri U-formalı əlaqə ilə uyğun görünür. Lakin il sabit təsirləri, digər xərc kanalları və nəzarət dəyişənləri modelə əlavə edildikcə həm LOC, həm də LOC² statistik olaraq əhəmiyyətsiz olur.
Bu nəticə başlanğıcda müşahidə edilən qeyri-xətti əlaqənin nəzarətlər qarşısında dayanıqlı olmadığını göstərir. Müəlliflər buna görə kvadratik əlaqənin iqtisadi böyüklüyünü ayrıca şərh etməmişlər.
Likelihood ratio testi niyə istifadə edilmişdir?
Kvadratik model xətti modellə müqayisədə əlavə olaraq \(LOC^2\) terminini ehtiva edir. Likelihood ratio testi bu əlavə mürəkkəbliyin model uyğunluğunu əhəmiyyətli dərəcədə yaxşılaşdırıb-yaxşılaşdırmadığını qiymətləndirmək üçün istifadə edilmişdir.
Mənbə LR testinin kvadratik terminin model uyğunluğunu əhəmiyyətli dərəcədə yaxşılaşdırmadığını göstərdiyini bildirir. Buna görə əsas elmi şərh xətti modeldən aparılmışdır.
Mənbə exact LR test statistikasını və p-dəyərini dərc etmir. Buna görə bu dəyərlər Verianla tərəfindən təxmin edilməmişdir.
Əsas xətti model nəticələri
| Dəyişən | Əmsal | p-dəyəri | Mənbə əhəmiyyətlilik səviyyəsi | Şərh |
|---|---|---|---|---|
| LOC | 0,00328 | 0,069 | %10 | WQI ilə müsbət əlaqə |
| CEN | −0,00747 | 0,661 | Əhəmiyyətli deyil | Bir il gecikmədə etibarlı əlaqə tapılmadı |
| WAT | 0,340 | 0,026 | %5 | WQI ilə müsbət əlaqə |
| LnIND | −4,049 | 0,430 | Əhəmiyyətli deyil | Etibarlı əlaqə tapılmadı |
| LnHH | −7,625 | 0,098 | %10 | Daha çox ev təsərrüfatı ilə daha aşağı WQI əlaqəsi |
| RAIN | 0,00254 | 0,044 | %5 | Daha yüksək yağıntı ilə daha yüksək WQI əlaqəsi |
Modeldə əyalət sabit təsirləri və il sabit təsirləri vardır. N = 204 və R² = 0,267-dir.
Yerli hökumət xərclərinin əmsalı nəyi göstərir?
LOC əmsalı 0,00328-dir. LOC milyard IDR vahidində olduğuna görə modelin xətti şərhində, digər dəyişənlər sabit olduqda IDR 1 milyard daha yüksək yerli ətraf mühitin mühafizəsi xərci 0,00328 bal daha yüksək WQI ilə əlaqəlidir.
Mənbə p = 0,069 dəyərini %10 əhəmiyyətlilik səviyyəsində qəbul edir və bunu %93,1 etimad səviyyəsi ifadəsi ilə təsvir edir.
Əmsal müsbət olsa da böyüklüyü kiçikdir. Müəlliflər buna görə yerli hökumətin ətraf mühit xərclərinin statistik olaraq əhəmiyyətli, lakin iqtisadi böyüklük baxımından məhdud olduğunu vurğulayırlar.
Mənbənin iqtisadi böyüklük hesabı
2017–2022 dövründə yerli ətraf mühitin mühafizəsi xərclərinin orta artımı %17,11 və orta xərc 694,84 milyard IDR-dir. Mənbə bu iki dəyərdən təxminən 118,89 milyard IDR əlavə xərc hesablayır.
\[ 694{,}84 \times 0{,}1711 \approx 118{,}89\ \text{milyar IDR} \]
Xətti model əmsalından istifadə edildikdə:
\[ 118{,}89 \times 0{,}00328 \approx 0{,}39 \]
Mənbə nəticəni təxminən 0,389 WQI balı kimi verir.
2022 milli WQI hədəfinə çatmaq üçün tələb olunan artımın 1,42 bal olduğu bildirilir. Müəlliflər bütün yükün yalnız yerli hökumət xərclərinə verildiyi sadə xətti hesablamada təxminən IDR 432 milyard əlavə xərc tələb oluna biləcəyini təxmin edirlər.
Bu IDR 432 milyard dəyəri büdcə zəmanəti və ya eksperimental xərc-səmərəlilik nəticəsi deyil. Mövcud xətti əmsalın hədəf fərqinə tətbiqindən yaranan model-əsaslı hesablamadır.
Təmiz su xidməti təminatçılarının xərci niyə daha güclü görünür?
WAT əmsalı 0,340 və p = 0,026-dır. Bir milyard IDR əlavə su mənbəyi saxlanması xərci, digər dəyişənlər sabit olduqda 0,340 WQI balı daha yüksək dəyərlə əlaqəlidir.
Bu əmsal LOC-un 0,00328 əmsalından xeyli böyükdür. Mənbə su xidməti təminatçılarının xərclərinin birbaşa su mənbəyi saxlanmasına yönəlməsi səbəbindən ekoloji nəticəyə daha qısa və birbaşa ötürmə zəncirinə malik ola biləcəyini müzakirə edir.
Bununla belə iki əmsalı yalnız rəqəmsal böyüklük üzrə “100 dəfə daha səmərəli” kimi şərh etmək uyğun deyil. Xərc əhatəsi, fəaliyyət növü, miqyas, institusional quruluş və seçim mexanizmləri fərqlidir. Tədqiqat randomizə edilmiş xərc-səmərəlilik eksperimenti deyil.
Mərkəzi hökumət xərci niyə əhəmiyyətli çıxmadı?
CEN əmsalı −0,00747 və p = 0,661-dir. Mənbə bir il gecikmə istifadə edilməsinə baxmayaraq mərkəzi hökumətin iri miqyaslı tullantı su infrastrukturu layihələrinin təsirinin daha uzun müddətdə ortaya çıxa biləcəyini müzakirə edir.
Mərkəzi hökumət layihələri əyalət sərhədlərini aşan və ya milli strateji infrastruktur xarakteri daşıya bilər. İri tikinti layihələrində xərcin reallaşması ilə ölçülə bilən səth suyu keyfiyyəti yaxşılaşması arasında bir ildən uzun müddət ola bilər.
Buna görə “mərkəzi hökumət xərci su keyfiyyətinə heç bir töhfə vermir” nəticəsi çıxarıla bilməz. Tədqiqatın dediyi yalnız bu xərc proxy-sinin bir il gecikdirilmiş dəyəri üçün 2017–2022 panelində əhəmiyyətli WQI əlaqəsinin tapılmamasıdır.
Ev təsərrüfatlarının sayının nəticəsi
LnHH əmsalı −7,625 və p = 0,098-dir. Ev təsərrüfatlarının sayı loqarifmik olduğuna görə mənbə təxminən %1 ev təsərrüfatı artımını WQI-də təxminən 0,0762 ballıq azalma ilə əlaqələndirir:
\[ -7{,}625 \times 0{,}01 \approx -0{,}07625 \]
Mənbə bunu məişət tullantı su təzyiqi ilə əlaqələndirir və 2022 National Socioeconomic Survey məlumatlarına görə ev təsərrüfatlarının yalnız %13,22-sinin tullantı su idarəetmə sistemindən istifadə etdiyini bildirir.
Sənaye müəssisələrinin sayı
LnIND üçün əmsal −4,049 və p = 0,430-dur. İşarə daha aşağı WQI istiqamətində olsa da statistik olaraq əhəmiyyətli deyil. Buna görə tədqiqat iri və orta ölçülü istehsal müəssisələrinin sayının WQI üzərində etibarlı müstəqil təsiri olduğunu göstərmir.
Yağıntının nəticəsi
RAIN əmsalı 0,00254 və p = 0,044-dür. Mənbə daha yüksək yağıntının daha yüksək WQI ilə əlaqəli olduğunu və az yağıntının su axınını azaldaraq çirkləndirici konsentrasiyasını yüksəldə biləcəyini müzakirə edir.
Lakin Cədvəl 1 RAIN dəyişənini ümumi yağıntı kimi müəyyən edir və loqarifmik çevrilmə göstərmir. Bununla belə mənbənin müzakirəsində “yağıntıda %1 azalma WQI-ni 0,0000254 bal azaldır” ifadəsi mövcuddur. Səviyyə dəyişənindəki əmsalın birbaşa faiz dəyişməsinə çevrilməsi üçün lazım olan miqyaslama mənbədə izah edilmədiyinə görə bu faiz şərhi mənbə-daxili hesabat qeyri-müəyyənliyi kimi qorunmalıdır.
Üst %25 xərc alt nümunəsi niyə təhlil edildi?
Mənbə kvadratik əlaqənin rəsmi testlərdə dəstəklənməməsinə baxmayaraq xərc paylanmasının müxtəlif hissələrində iqtisadi böyüklüyün dəyişib-dəyişmədiyini kəşfiyyat xarakterli şəkildə araşdırmışdır.
Xərc paylanması dörd kvartilə bölünmüşdür. Mənbə birinci kvartildə mənfi, ikinci kvartildə zəif müsbət, üçüncü kvartildə davamlı olmayan və dördüncü kvartildə daha nəzərəçarpan müsbət nümunə təsvir edir. Lakin bu müşahidə tam nümunədə etibarlı kvadratik əlaqə sübutu deyil.
Əsas əlavə təhlil LOC dəyərinin IDR 775,04 milyarddan yuxarı olduğu ən yüksək %25-lik müşahidə qrupuna yönəlir.
| Dəyişən | Bütün nümunə N = 204 | Ən yüksək %25 N = 51 |
|---|---|---|
| LOC | 0,00328; p = 0,069 | 0,00349; p = 0,086 |
| CEN | −0,00747; p = 0,661 | −0,0184; p = 0,386 |
| WAT | 0,340; p = 0,026 | 0,726; p = 0,007 |
| LnIND | −4,049; p = 0,430 | −0,434; p = 0,978 |
| LnHH | −7,625; p = 0,098 | −17,55; p = 0,575 |
| RAIN | 0,00254; p = 0,044 | 0,00181; p = 0,467 |
| R² | 0,267 | 0,532 |
Ən yüksək xərc qrupunda LOC əmsalı 0,00349-a yüksəlir, lakin böyüklükdəki dəyişiklik məhdud qalır. WAT əmsalı isə 0,726-ya yüksəlir və p = 0,007 ilə əhəmiyyətlidir.
Mənbə bu nəticəni su mənbələrinin saxlanmasına birbaşa yönələn xərclərin xüsusilə yüksək yerli ətraf mühit büdcəsinə malik bölgələrdə daha güclü WQI əlaqəsi göstərə bilməsi kimi şərh edir.
Lakin bu alt nümunə təhlili mənbə tərəfindən kəşfiyyat xarakterli təqdim olunur. IDR 775,04 milyard dəyəri sübut edilmiş bioloji və ya iqtisadi “hədd” deyil və gələcəkdə hər bölgə üçün tətbiq ediləcək qəti siyasət həddi kimi istifadə edilməməlidir.
Yerli ətraf mühit xərclərinin ötürmə mexanizmi
Mənbə müsbət LOC əmsalını miqyas təsirinə qarşı kompozisiya və texniki təsirlərin xalis olaraq daha dominant ola bilməsi kimi şərh edir.
Təklif olunan ötürmə kanallarından biri yerli hökumətlərin çirkləndirici fəaliyyətlər üzərində nəzarətidir. Kifayət qədər ətraf mühit büdcəsi tullantı su standartlarının tətbiqini və təmizləmə tələblərinin yoxlanmasını dəstəkləyə bilər.
İkinci mexanizm iqtisadi kompozisiyadır. Mənbə kənd təsərrüfatı, mədənçilik və istehsal kimi nisbətən daha çox çirkləndirici sektorların iqtisadi strukturdakı payının azalmasının su çirklənməsini azalda biləcəyini müzakirə edir.
Üçüncü mexanizm texniki təsirdir. Dövlət xərci insan kapitalını və təmiz texnologiyadan istifadəni dəstəkləyə bilər. Lakin müəlliflər bu ötürmənin avtomatik olmadığını və tədqiqat-inkişaf və ya texnologiyanın mənimsənilməsi kimi əlavə stimulların tələb oluna biləcəyini açıq şəkildə bildirirlər.
Bu mexanizmlər nəzəri və şərhedici çərçivədir. Tədqiqat firma səviyyəsində texnologiyadan istifadə və ya yoxlamaların sayı üzrə ayrıca vasitəçilik təhlili aparmamışdır.
Tədqiqatın dəstəklədiyi nəticələr
- Nəzarət dəyişənləri və il sabit təsirləri əlavə edildikdə yerli ətraf mühit xərcləri üçün nəzərdə tutulan kvadratik əlaqə dayanıqlı deyil.
- Likelihood ratio müqayisəsi kvadratik terminin əlavə edilməsinin model uyğunluğunu əhəmiyyətli şəkildə yaxşılaşdırmadığını göstərir.
- Əsas xətti modeldə LOC, WQI ilə müsbət və %10 səviyyəsində əhəmiyyətli əlaqəlidir.
- WAT, WQI ilə müsbət və %5 səviyyəsində əhəmiyyətli əlaqəlidir.
- Bir il gecikdirilmiş CEN əmsalı statistik olaraq əhəmiyyətli deyil.
- Ev təsərrüfatlarının sayının artması WQI ilə mənfi və %10 səviyyəsində əhəmiyyətli əlaqə göstərir.
- Yağıntı dəyişəni müsbət və %5 səviyyəsində əhəmiyyətlidir.
- İri və orta ölçülü sənaye müəssisələrinin sayının müstəqil təsiri əhəmiyyətli deyil.
- Üst %25 LOC alt nümunəsində WAT əmsalı tam nümunə ilə müqayisədə daha yüksək bildirilmişdir.
- Dumitrescu–Hurlin diaqnostikasında WQI-nin yerli xərci Granger-səbəbləndirdiyinə dair sübut tapılmadığı bildirilmişdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Dövlət xərcləri ilə WQI arasındakı kvadratik/U-formalı əlaqə əsas modeldə təsdiqlənməmişdir.
- Mərkəzi hökumətin tullantı su xərclərinin su keyfiyyətinə heç bir təsiri olmadığı göstərilməmişdir; yalnız bir il gecikdirilmiş proxy əhəmiyyətli tapılmamışdır.
- Bir əyalətdə IDR 1 milyard əlavə xərcin WQI-ni qəti şəkildə 0,00328 bal artıracağı eksperimental olaraq sübut edilməmişdir.
- WAT əmsalının LOC-dan böyük olması su xidməti təminatçısı xərclərinin hər şəraitdə eyni nisbətdə daha xərc-səmərəli olduğunu sübut etmir.
- IDR 775,04 milyardlıq alt nümunə həddi sübut edilmiş siyasət həddi deyil.
- Tədqiqat bütün su çirklənməsi mənbələrini birbaşa ölçmür.
- Tədqiqat İndoneziyanın bütün ətraf mühit xərclərini yalnız su çirklənməsinə xas xərc kimi qəbul etmir; bu hal eyni zamanda mühüm məhdudiyyətdir.
- Panel Granger testi randomizə edilmiş eksperimental səbəbiyyətin yerini tutmur.
Tədqiqatın əsas məhdudiyyətləri
LOC ölçmə əhatəsi: Yerli hökumət xərci yalnız su keyfiyyətinə xas deyil. “Environmental protection” funksiyası təbii resursların qorunması, məkan planlaşdırılması və torpaq idarəçiliyi kimi digər fəaliyyətləri də əhatə edə bilər.
2020-dən əvvəlki təsnifat problemi: Mənbə 2020 Ministry of Home Affairs tənzimləməsindən əvvəl tullantı su idarəçiliyi xərclərinin ətraf mühitin mühafizəsi funksiyası altında həmişə eyni şəkildə kodlaşdırılmamış ola biləcəyini bildirir.
Mərkəzi xərc proxy-si natamam ola bilər: Mərkəzi hökumətdə su keyfiyyəti və tullantı su idarəçiliyinə cavabdeh bəzi idarələrin xərcləri əyalətlər üzrə ayrılmadığı üçün CEN dəyişəni həqiqi ümumi mərkəzi xərcləri olduğundan aşağı təmsil edə bilər.
Qeyri-dövlət sektor proxy-si natamam ola bilər: WAT yalnız təmiz su xidməti göstərən şirkətlərin su mənbəyi saxlanması xərclərini əhatə edir. Digər müəssisələrin ekoloji nəzarət xərcləri üçün kifayət qədər məlumat yoxdur.
Qısa zaman ölçüsü: Əsas panel yalnız 2017–2022 dövrünü əhatə edir. İri infrastruktur layihələrinin ekoloji təsirinin ortaya çıxması bu müddətdən daha uzun çəkə bilər.
Müşahidə xarakterli dizayn: Sabit təsirlər və nəzarətlər mühüm olsa da zamanla dəyişən bütün müşahidə olunmayan amillər aradan qaldırıla bilməz.
LR test hesabatı: Mənbə xətti model seçimini LR testinə əsaslandırır, lakin exact test statistikasını və p-dəyərini dərc etmir.
Granger test hesabatı: Mənbə tərs səbəbiyyət olmadığını Z-tilde p-dəyərinə əsaslandırır, lakin exact rəqəmi dərc etmir.
Yağıntı şərhinin miqyası: RAIN səviyyə dəyişəni kimi müəyyən edilsə də müzakirədə faiz dəyişməsi dili istifadə olunur. Bu çevrilmənin riyazi təfərrüatı mənbədə izah edilmir.
Gələcək tədqiqatlar üçün mənbə tövsiyələri
Mənbə 2020-dən sonra daha ətraflı məlumatlar toplandıqca ümumi ətraf mühitin mühafizəsi funksiyası əvəzinə birbaşa tullantı su idarəçiliyi alt-funksiyası xərclərinin istifadə edilməsini tövsiyə edir.
Həmçinin yerli hökumətlərin funksional xərc kodlaşdırmasındakı təsnifat xətalarını azaltmaq məqsədilə birbaşa su və tullantı su keyfiyyəti ilə əlaqəli proqram səviyyəli xərc kodlarının araşdırıla biləcəyi bildirilir.
Mərkəzi hökumətin regional olaraq ayrıla bilməyən su keyfiyyəti xərclərinin və təmiz su şirkətlərindən başqa firmaların ekoloji nəzarət xərclərinin məlumat əhatəsinə daxil edilməsi də ölçmə çatışmazlıqlarını azalda bilər.
Mənbə və Metod Qeydi
Orijinal tədqiqat: The Role of Government Spending in Water Pollution Control.
Müəlliflər: Ari Anggrayni Ramadhan, Benedictus Raksaka Mahi.
Müəllif sırası: Mənbə PDF və rəsmi məqalə qeydindəki sıra qorunmuşdur.
Bərabər töhfə: Mənbə PDF-də bərabər töhfə və ya bərabər birinci müəlliflik bəyanı görünmür.
Məsul müəllif: Ari Anggrayni Ramadhan.
Qurumlar: Ari Anggrayni Ramadhan — BPS-Statistics Indonesia. Benedictus Raksaka Mahi — Faculty of Economics and Business, Universitas Indonesia.
Jurnal: Economics Development Analysis Journal.
Nəşriyyat: Universitas Negeri Semarang tərkibindəki Department of Economic Development; cari jurnal səhifəsi Asosiasi Pendidikan Ekonomi LPTK-ni də nəşriyyat strukturunun bir hissəsi kimi göstərir.
Cild / nömrə / səhifələr: Volume 14, Number 4, 522–536.
Nömrənin ili: 2025.
Article ID: 21415.
DOI: 10.15294/edaj.v14i4.21415.
Məqalə tarixi: PDF-də Received October 2025; Accepted January 2026; Published February 2026.
Rəsmi metadata fərqi: Rəsmi məqalə səhifəsi nəşr tarixini 25 Yanvar 2026 kimi göstərir. PDF isə Published February 2026 yazır. İki qeyd arasındakı tarix fərqi səssizcə uzlaşdırılmamışdır.
Mənbə növü: Resenziyalı kəmiyyət panel məlumatları tədqiqat məqaləsi.
Resenziya: Jurnalın rəsmi siyasət səhifələri double-blind peer review prosesini göstərir.
Preprint statusu: Mənbə PDF-də ayrıca preprint versiyası göstərilmir.
Lisenziya: Mənbə PDF yalnız © 2026 Universitas Negeri Semarang ifadəsini daşıyır. Jurnalın köhnə rəsmi copyright səhifəsi CC BY 3.0 siyasətini göstərir; lakin məqaləyə aid PDF-də Creative Commons lisenziya sətri olmadığı üçün lisenziyanın dəqiqliyi məqalənin öz faylından təsdiqlənə bilmir.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanı yoxdur.
Maraqlar toqquşması: Mənbə PDF-də ayrıca maraqlar toqquşması bəyanı yoxdur.
Məlumatların əlçatanlığı: Mənbə PDF-də ayrıca Data Availability bölməsi yoxdur.
CRediT / müəllif töhfələri: Mənbə PDF-də ayrıca CRediT və ya ətraflı müəllif töhfələri bölməsi yoxdur.
İnsan/heyvan iştirakçısı: Tədqiqat insan iştirakçı və ya heyvan eksperimenti istifadə etmir; inzibati, ekoloji və iqtisadi ikincil panel məlumatlarını təhlil edir.
Əsas tədqiqat dövrü: 2017–2022.
Əsas nümunə: İndoneziyanın 34 əyaləti × 6 il = 204 əyalət-il müşahidəsi.
Tərs səbəbiyyət diaqnostikası dövrü: Dumitrescu–Hurlin panel Granger testi üçün yalnız diaqnostika məqsədilə 2015–2023 dövrü istifadə edilmişdir; bu əlavə illər əsas reqressiyalara daxil edilməmişdir.
Asılı dəyişən: Water Quality Index. Yüksək WQI daha yaxşı su keyfiyyəti deməkdir.
Əsas müstəqil dəyişən: LOC — əyalət və regency/municipality hökumətlərinin ətraf mühitin mühafizəsi xərclərinin əyalət üzrə cəmi.
Müqayisəli xərc dəyişənləri: CEN — bir il gecikdirilmiş mərkəzi hökumət tullantı su idarəçiliyi xərci; WAT — təmiz su xidməti göstərən şirkətlərin su mənbəyi saxlanması xərci.
Nəzarətlər: LnIND, LnHH və RAIN; həmçinin əyalət və il sabit təsirləri.
Nəzəri quruluş: López və həmkarlarının dövlət xərclərində miqyas, kompozisiya və texniki təsirləri ilə Augmented Environmental Kuznets Curve yanaşması.
İlk hipotez: Yerli ətraf mühitin mühafizəsi xərci ilə WQI arasında kvadratik əlaqə.
Kvadratik model nəticəsi: Sadə modeldə gözlənilən işarə quruluşu görünsə də, tam modeldə LOC və LOC² əhəmiyyətli deyil.
LR model seçimi: Mənbə əlavə kvadratik terminin model uyğunluğunu əhəmiyyətli dərəcədə yaxşılaşdırmadığını bildirir və xətti modeli seçir. Exact LR test statistikası və p-dəyəri dərc edilməmişdir.
Əsas xətti nəticə: LOC = 0,00328; p = 0,069. CEN = −0,00747; p = 0,661. WAT = 0,340; p = 0,026. LnIND = −4,049; p = 0,430. LnHH = −7,625; p = 0,098. RAIN = 0,00254; p = 0,044. R² = 0,267; N = 204.
Üst %25 alt nümunə: LOC > IDR 775,04 milyard olan 51 müşahidədə LOC = 0,00349; p = 0,086 və WAT = 0,726; p = 0,007.
İqtisadi böyüklük hesabı: Mənbə orta %17,11 LOC artımının təxminən IDR 118,89 milyard əlavə xərcə və xətti əmsalla təxminən 0,389 WQI balı artımına uyğun gəldiyini hesablayır. 1,42 ballıq hədəf fərqini yalnız LOC vasitəsilə bağlamaq üçün təxminən IDR 432 milyard hesablanır.
Səbəbiyyət məhdudiyyəti: Sabit təsirlər və Granger diaqnostikasına baxmayaraq tədqiqat müşahidə xarakterlidir. Əmsallar randomizə edilmiş eksperimental səbəbiyyət və ya siyasət zəmanəti deyil.
WAT şərh məhdudiyyəti: Mənbə WAT-ı “non-government spending” kimi təsnif edir; lakin eyni tədqiqat bir çox təmiz su xidməti təminatçısının regional dövlət müəssisələri olduğunu bildirir. Buna görə WAT birbaşa “özəl sektor xərci” ilə eyni mənada istifadə edilməməlidir.
Yağıntı hesabat qeydi: RAIN ümumi yağıntı səviyyə dəyişəni kimi müəyyən edilmişdir; mənbənin %1 dəyişmə üzərindən verdiyi şərhin miqyas çevrilməsi ayrıca izah edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib