


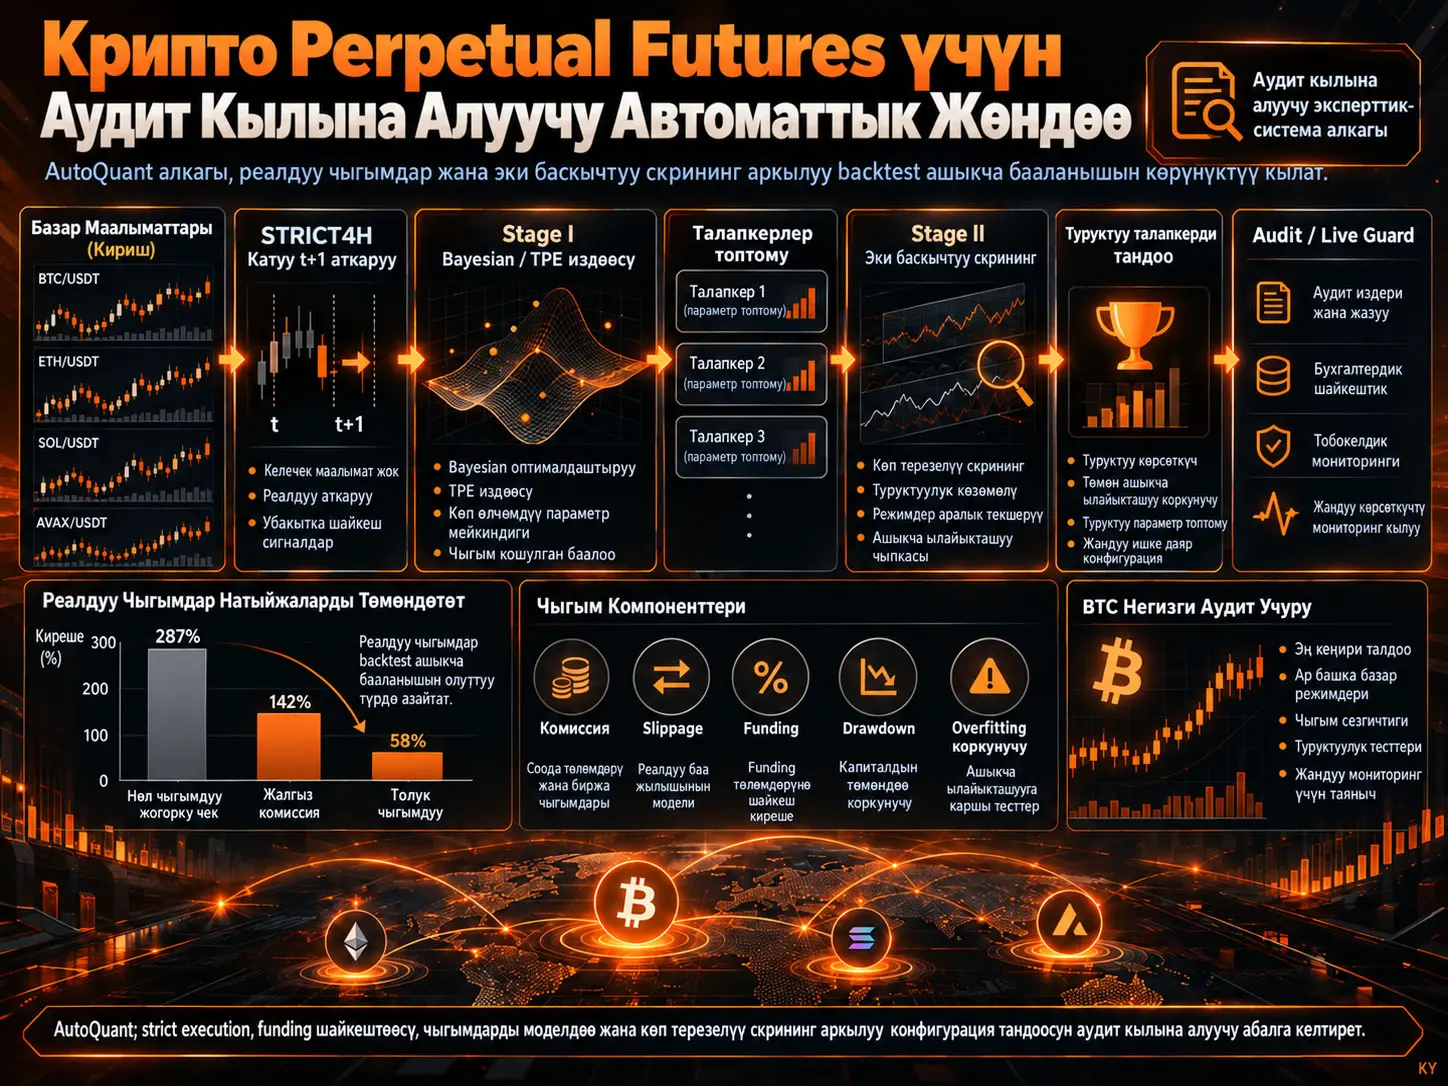
AutoQuant — криптовалюта perpetual futures стратегияларында жаңы соода сигналын түзүүнүн ордуна, алдын ала аныкталган сигналдар үй-бүлөсүнүн параметрлерин реалисттик аткаруу жана чыгым эрежелеринин шартында тандаган, кайра баалаган жана аудит жүргүзүүгө боло турган түрдө каттаган чечимди колдоо алкагы. Система STRICT4H деп аталган катаал 4 сааттык аткаруу семантикасын, келечектеги funding маалыматын колдонууга жол бербеген убакытты шайкештештирүүнү, комиссия жана slippage чыгымдарын, leverage жана notional чектерин, Bayesian/TPE параметр издөөнү жана эки баскычтуу robustness screening процессин бир pipeline ичинде бириктирет.
Изилдөө BTC/USDT, ETH/USDT, SOL/USDT жана AVAX/USDT perpetual futures келишимдерин карайт. BTC негизги аудиттик учур болуп саналат; калган үч актив ошол эле pipeline ар башка рыноктордо колдонулушун текшерүү үчүн пайдаланылат. Stage I параметр талапкерлерин training терезесинде гана түзөт. Stage II ошол эле талапкерлерди validation терезелеринде жана чыгым сценарийлеринде кайра баалайт. Long-horizon жана blind hold-out терезелери болсо параметр тандоодо колдонулбаган кошумча stress test болуп саналат.
Эң көрүнүктүү жыйынтык — backtest чыгымдарын алып салуу көрүнгөн performance ни олуттуу көбөйтүшү мүмкүн. BTC stress-test конфигурациясында толук чыгымдуу шартта жылдыкташтырылган CAGR 2,726 болсо, соода комиссиясы гана эсепке алынган шартта 4,308 ге, бардык fees/slippage/funding чыгымдары алынып салынган оптимисттик жогорку чекте 5,225 ке чейин көтөрүлөт. Бул маанилер реалдуу масштабдалуучу инвестициялык киреше катары эмес, backtest чыгымдык божомолдорго канчалык сезгич болушу мүмкүн экенин көрсөткөн диагностикалык жыйынтыктар катары каралат.
Эки баскычтуу тандоо да автоматтык түрдө жогору киреше жаратпайт. BTC мисалында one-stage top-1 конфигурациясы көпчүлүк терезелерде жогорку киреше көрсөткөнү менен, two-stage тандоо төмөнүрөөк drawdown жана азыраак экстремалдуу performance чыгарат. Окшош риск-көзөмөл жүрүм-туруму айрым ETH, SOL жана AVAX эксперименттеринде да байкалат. Бирок жыйынтыктар бардык активдерде жана бардык мезгилдерде бирдей эмес.
Маанилүү чектөө — pipeline ашыкча ылайыкташуу тобокелдигин толугу менен жок кылбайт. BTC талапкерлеринин пулунда CSCV/PBO баасы 0,586. Узак терезедеги DSR-style текшерүү да Sharpe жагынан күчтүү туруктуу alpha далилин бербейт. Ошондуктан AutoQuantтын негизги салымы “пайдалуу стратегия табуу” эмес, кайсы божомолдордун шартында кайсы конфигурация тандалганын көзөмөлдөөгө жана аудит кылууга мүмкүн болгон кылуу.
AutoQuant Деген Эмне жана Ал Эмне Кылбайт?
AutoQuant trading strategy generator же рынок багытын божомолдогон жаңы alpha модели эмес; ал туруктуу сигналдар үй-бүлөсүнүн параметрлерин strict execution, funding visibility, transaction cost жана риск чектөөлөрүнүн шартында сканерлеген, robustness текшерүүлөрүнөн өткөргөн жана ар бир тандоонун кайра өндүрүлө турган аудит изин түзгөн execution-aware configuration-selection системасы.
Крипто perpetual futures backtest эмне үчүн өзгөчө морт?
Perpetual futures келишимдеринде баа багытын туура божомолдоо гана жетишсиз. Стратегиянын реалдуу натыйжасына соода комиссиясы, slippage, funding payment, leverage, notional cap, позицияны өзгөртүү жыштыгы жана соода кайсы bar үстүндө аткарылганы сыяктуу микроструктуралык деталдар таасир этет.
Мисалы, сигнал 4 сааттык bar жабылганда эсептелсе, ошол barдагы баа кыймылынан пайда көрүүгө уруксат берүү келечектеги маалыматты өткөн чечимдин ичине киргизиши мүмкүн. Ошол сыяктуу, funding rate рынокто али жарыялана элек кезде мурдагы barга артка карай колдонулса, backtest реалдуу убакта жеткиликсиз болгон маалыматты колдонуп калат.
AutoQuantтын негизги мамилеси — бул деталдарды колдонуучунун көңүлүнө калтыруунун ордуна системанын жүрүм-турумунун ачык эрежелерине айлантуу.
Изилдөөнүн үч негизги эмпирикалык суроосу
| Суроо | Изилденген көйгөй |
|---|---|
| 1 | Чыгымдар жана чектөөлөр алынып салынганда backtest performance канчалык деңгээлде жасалма түрдө өсүшү мүмкүн? |
| 2 | Stage I издөөсүнөн бөлүнүп, Stage II тандоосунда кайра колдонулган validation терезесине карата параметрлер канчалык морт? |
| 3 | Комиссия, funding жана slippage божомолдорундагы өзгөрүүлөр apparent profitability жана robustness чечмелөөлөрүнө кандай таасир берет? |
Expert-system сыяктуу түзүм
| Катмар | AutoQuant ичиндеги дал келүүсү | Милдет |
|---|---|---|
| Knowledge base | STRICT4H execution semantics, funding alignment, чыгым жана чектөө профилдери, screening саясаттары | Look-ahead жана ишке ашуучулук каталарын ачык эрежелер менен чектейт. |
| Inference engine | Stage I TPE Bayesian search + Stage II double screening | Талапкер конфигурацияларды түзүп, robustness критерийлерине жараша тандайт. |
| Explanation interface | Машина окуй турган artifactтар, ledgerлер, accounting invariants | Тандоо жана performance эсептерин кайра түзүүгө мүмкүнчүлүк берет. |
| Governance overlay | Live Guard жана invariant monitoring | Deployment кийинки drift жана риск абалдарын көзөмөлдөйт. |
1-сүрөттүн илимий билдирүүсү
Булактын 10. бетиндеги ыкма агымы маалымат менен cost model Stage I Bayesian Searchке кирерин, андан candidate pool түзүлөрүн жана талапкерлер Stage II STRICT4H double screeningге өткөрүлөрүн көрсөтөт. Screeningден кийин stable candidates гана калат. Алар post-deployment guard тарабынан көзөмөлдөнөт, ал эми accounting invariants өз алдынча аудит жолун түзөт.
Бул сүрөттөгү маанилүү жагдай — оптимизация менен аудит бир эле нерсе эмес. Stage I эң жогорку objective маанисин издесе, Stage II бул натыйжаны убакыт жана чыгым perturbations шарттарында сынайт.
STRICT4H Эмне Үчүн AutoQuantтын Борборунда?
STRICT4H — сигнал 4 сааттык bar жабылганда эсептелген, бирок позиция кийинки bar болгон \(t+1\) ден баштап гана колдонулушу мүмкүн болгон; funding маалыматы да ошол учурда чындап белгилүү болгон убакыт белгилеринен гана алдыга ташылган катаал аткаруу протоколу.
Signal-modular түзүм
Алкак негизги сигнал генераторун математикалык түрдө:
\[ f:I_t\times\Theta\rightarrow S_t \]
катары карайт. Бул жерде \(I_t\), \(t\) убактысында чындап жеткиликтүү маалымат жыйындысы; \(\Theta\), гиперпараметрлер мейкиндиги; \(S_t\in\{-1,0,1\}\) болсо short, flat же long максаттуу сигнал.
AutoQuant бул \(f\) функциясын өзүнөн өзү ойлоп таппайт. Изилдөөдөгү оригиналдуу эксперименттер STRICT4H momentum, mean-reversion жана breakout/gating логикасына ээ туруктуу сигналдар үй-бүлөсүн колдонот.
Momentum упайы
Булакта EMA айырмасынан алынган momentum упайы:
\[ m_t(\theta_{\mathrm{momentum}}) = \frac{1}{2} \left[ 1+ \tanh \left( \frac{ EMA_{\mathrm{fast},t}-EMA_{\mathrm{slow},t} }{ \sigma(\theta_{\mathrm{momentum}}) EMA_{\mathrm{slow},t} } \right) \right] \]
түрүндө берилген. Ылдам жана жай EMA ортосундагы нормалдаштырылган айырма tanh өзгөртүүсү аркылуу \([0,1]\) аралыгына кысылат. \(\theta_{\mathrm{momentum}}\) волатилдүүлүктү масштабдоо жүрүм-турумун башкарат.
Бириккен упай
\[ C_t= w_{\mathrm{mom}}m_t+ (1-w_{\mathrm{mom}})a_t \]
Бул жерде \(a_t\), активдүү mean-reversion/anomaly төмөнкү упайларынын бирикмеси; \(w_{\mathrm{mom}}\) momentum каналынын салмагы.
Булактагы колдонууда anomaly score активдүү төмөнкү упайлардын максимумы катары колдонулат. Ошентип система trend-momentum маалыматын Bollinger-band же tail-exceedance сыяктуу кайтарым сигналдары менен жалпы босого механизмине алып келет.
Сигнал чечими
Бириккен упай белгиленген long жана short босоголоруна жараша:
\[ Signal_t= \begin{cases} +1, & C_t\geq\tau_t^{long}\\ -1, & C_t\leq1-\tau_t^{short}\\ 0, & \text{diğer durumlarda} \end{cases} \]
түрүндө позиция багытына айландырылат.
Funding чыгым гана эмес, чечим киргизүүсү да болушу мүмкүн
Long тарабында adverse funding шарттарында кирүү босогосу жогорулатылышы мүмкүн:
\[ \tau_{\mathrm{long}}(t) = \tau_{\mathrm{base}} + \kappa \max \left( |fr_t|-\frac{\vartheta_{\mathrm{bias}}}{10000}, 0 \right) \]
Бул жерде \(fr_t\), 8 сааттык funding rate; \(\vartheta_{\mathrm{bias}}\) funding-bias активдештирүү босогосу; \(\kappa\) болсо funding начарлаган сайын кирүү босогосу канчалык тез жогорулай турганын аныктайт.
Funding rate 4 сааттык gridге carry-forward ыкмасы менен шайкештештирилет. Келечекте жарыялана турган funding маанилерин эски barларга backfill кылууга уруксат берилбейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Stage I: Bayesian/TPE параметр издөө
Stage I training терезесинде Tree-structured Parzen Estimator (TPE) колдонуп талапкер параметр топтомдорун түзөт. Максат функциясы cost-adjusted жылдыкташтырылган таза киреше:
\[ \max_{\theta\in\Theta}J(\theta), \qquad J(\theta)=r_{\mathrm{ann}}(\theta) \]
4 сааттык barлардан жылдыкташтырылган киреше:
\[ r_{\mathrm{ann}} = (1+R_{\mathrm{tot}})^{AF/N}-1 \]
түрүндө эсептелет. Булакта жылдыкташтыруу коэффициенти:
\[ AF=6\times365=2190 \]
деп алынган; анткени бир күндө алты 4 сааттык мезгил бар.
BTC негизги изилдөөсүндө эсептөө-чектелген мисал үчүн 40 TPE trial колдонулган; түз салыштыруу таблицаларында издөө жетишсиз калуу коркунучун азайтуу үчүн 120 trialга чейин кеңейтилген. Best-so-far objective 10 trialда 0,0174, 40 trialда 0,1172 жана 100–120 trial чамасында 0,1590 маанисине жеткен. Ошондуктан булак 40 trialды global optimumга жакындаган издөө катары эмес, compute-limited мисал катары чечмелейт.
Stage II: Double screening
Stage Iден кийин жаңы оптимизация жүргүзүлбөйт. Туруктуу талапкерлер пулу ар кандай мезгилдер жана cost scenarios шарттарында кайра иштетилет.
BTC мисалында rolling баалоолор 2000 barлык терезелер жана 500 bar кадамдар менен жүргүзүлгөн. Cost-grid болсо:
Taker fee: 3, 4 жана 6 bps
Funding multiplier: 0,5; 1,0 жана 1,5
болгон тогуз комбинацияны камтыйт.
Stable candidate тандоо критерийлери
| Метрика | Босого | Максат |
|---|---|---|
| mean_monthly_true | ≥ 0,005 | Минималдуу performance |
| min_monthly_true | ≥ 0,0 | Начар сценарийдин төмөнкү чеги |
| maxDD_mean | ≤ 0,30 | Drawdown чеги |
| switch_density_mean | ≤ 0,12 | Turnover жана морттук чеги |
Фильтрден өткөн талапкерлердин ичинен алгачкы беш конфигурация орточо айлык геометриялык киреше азаюучу жана MaxDD өсүүчү тартипте тандалат.
Training, validation жана blind hold-out бири-биринен айырмаланат
| Терезе | BTC дата аралыгы | Роль |
|---|---|---|
| Training | 2019-09-08 – 2021-01-01 | Stage I параметр түзүү |
| Validation | 2021-01-01 – 2023-01-01 | Stage II screening жана тандоо |
| Long-horizon | 2019-09-08 – 2025-10-14 | DSR жана узак мөөнөттүү stress testтер |
| Blind Post-ETF | 2024-01-01 – 2025-10-14 | Тандоодо такыр колдонулбаган post-hoc robustness тести |
Validation терезесинин Stage I үчүн out-of-sample болушу аны бүт pipeline жагынан таптакыр кол тийгис final test set кылбайт. Анткени Stage II талапкерлерди тандоодо бул терезе кайра колдонулат. Изилдөө методологиялык жактан өзгөчө көрүнүктүү кылган пункттардын бири ушул.
Маалымат булактары жана жыштык
Бардык негизги эксперименттер 4 сааттык OHLCV катарларында жүргүзүлгөн. BTC/USDT үчүн негизги маалымат булактары Binance, Bybit жана OKX сыяктуу борборлоштурулган биржалар. Funding rate катарлары 8 сааттык жыштыкта жана 4 сааттык убакыт огуна carry-forward ыкмасы менен шайкештештирилген.
BTC core sample 2019-09-08–2021-12-31 мезгилинде 5.069 non-overlapping 4 сааттык кирешени камтыйт. Extended BTC long sample болсо 2019-09-08–2025-10-14 мезгилинде 13.368 кирешени камтыйт.
ETH маалыматы 2021-12-31–2025-11-24; SOL жана AVAX катарлары 2021-01-01–2025-12-16 мезгилдерин камтыйт.
OHLCV маалыматындагы боштуктар толтурулбайт
Жетишпеген OHLCV barларга interpolation же forward-fill колдонулбайт. Негизги data setте continuity tolerance адатта нөл; жетишпеген bar табылса pipeline маалымат булагын четке кагышы мүмкүн.
Funding өзүнчө external series катары каралат. Чыныгы funding мааниси жок бөлүктөрдө нөл менен толтуруу жүргүзүлбөйт; conservative fallback funding assumption колдонулат жана сезгичтик Stage II funding-multiplier сценарийлери менен текшерилет.
Таза киреше кандай эсептелет?
Executed exposure \(\pi_t\) мурунку barдын сигналынан алынат. Raw return:
\[ r_t^{raw}=\pi_t r_t^{mkt} \]
деп аныкталат.
Таза киреше:
\[ r_t^{net} = r_t^{raw} - C_{\mathrm{fee},t} - C_{\mathrm{slip},t} - C_{\mathrm{fund},t} \]
түрүндө.
Бул бөлүү auditability үчүн маанилүү; анткени таза performanceнин кайсы бөлүгү баа кыймылынан, кайсы бөлүгү fee, slippage же fundingден келгенин bar деңгээлинде кайра түзүүгө болот.
BTC негизги чыгым профили
| Параметр | Маани |
|---|---|
| Баштапкы өздүк капитал | 10.000 USDT |
| Максималдуу leverage | 5× |
| Notional cap | 50.000 USDT |
| Taker fee | 4 bps |
| Base slippage | 2 bps |
| Fallback funding | 1 bps / 8 саат |
Чыныгы funding маалыматы бар болсо, fallback көрсөткүчүнүн ордуна чыныгы 8 сааттык funding катары колдонулат.
Реалисттик Соода Чыгымдары Backtest Жыйынтыгын Канчалык Өзгөрттү?
BTC/USDT core stress-testте бирдей негизги параметрлер шартында fees, slippage жана funding чогуу эсепке алынганда жылдыкташтырылган CAGR 2,726 болсо, fee-only шартында 4,308 ге, бардык соода чыгымдары алынган zero-cost жогорку чекте 5,225 ке чыккан; булак бул айырманы реалдуу масштабдалуучу киреше эмес, backtest чыгым сезгичтиги катары чечмелейт.
| Шарт | Жылдык CAGR | Sharpe | MaxDD | Соода |
|---|---|---|---|---|
| Толук чыгымдуу: fees + slippage + funding | 2,726 | 2,049 | 0,265 | 636 |
| Standard: fee-only | 4,308 | 2,506 | 0,262 | 636 |
| Naive: zero-cost жогорку чек | 5,225 | 2,711 | 0,260 | 535 |
Naive конфигурацияда соодалардын саны өзгөрүшү маанилүү. Funding-aware gating сыяктуу чечим каналдары чыгым/funding киргизүүлөрүнөн таасир алгандыктан, чыгым компоненттерин алып салуу акыркы PnL эсебин гана эмес, айрым учурларда trade sequenceти да өзгөртүшү мүмкүн.
Two-Stage Screening Көбүрөөк Пайда Береби?
Жок; изилдөөнүн негизги дооматы жогорку киреше кепилдиги эмес. BTC мисалында two-stage тандоо training, validation жана blind Post-ETF мезгилдеринде one-stage top-1 ге караганда төмөн айлык геометриялык киреше берген, ошол эле учурда үч мезгилдин баарында төмөн максималдуу drawdown көрсөткөн.
| Ыкма | Терезе | Айлык геометриялык орточо | Sharpe | MaxDD | Соода |
|---|---|---|---|---|---|
| One-stage | Training | 0,222 | 3,164 | 0,283 | 548 |
| Two-stage | Training | 0,145 | 2,388 | 0,265 | 485 |
| One-stage | Validation | 0,051 | 1,238 | 0,318 | 423 |
| Two-stage | Validation | 0,038 | 1,070 | 0,231 | 348 |
| One-stage | Post-ETF | 0,023 | 0,845 | 0,220 | 259 |
| Two-stage | Post-ETF | 0,016 | 0,664 | 0,196 | 223 |
Булактагы 3-сүрөт training + validation мезгилиндеги equity curvesти логарифмдик y огунда көрсөтөт. One-stage ийри сызыгы жогорураак курама өсүшкө жетсе, two-stage ийри сызыгы чектелүүрөөк өсүш жана төмөн drawdown профилин көрсөтөт. Сүрөттүн максаты “two-stage көбүрөөк пайда берет” деп айтуу эмес, training winnerдин экстремалдуу compounding жүрүм-туруму менен консервативдүү тандоонун айырмасын көрсөтүү.
Bootstrap ишеним аралыгы
BTC validation мезгилинде two-stage минус one-stage айлык геометриялык орточо айырмасы:
\[ \Delta=-0.016 \]
жана кыймылдуу блок bootstrap %95 ишеним аралыгы:
\[ [-0.040,\;0.008] \]
деп отчет берилген. Ишеним аралыгы нөлдү камтыганы two-stage тандоо үчүн киреше жагынан айкын артыкчылык жөнүндө жыйынтык чыгарбоо керектигин көрсөтөт.
Threshold тандоосу да жыйынтыктарды өзгөртөт
Stable-candidate filterдеги босоголор универсалдуу туруктуу маанилер эмес. Булак 27 ар башка threshold комбинациясында тандалган конфигурация trial 52, 87 жана 108 арасында өзгөргөнүн көрсөтөт. Validation CAGR 0,332–1,058, Sharpe 0,844–1,667 жана MaxDD 0,209–0,386 аралыгында өзгөрөт.
Ошондуктан screening policy өзү да көрүнүктүү governance choice катары сакталат; анын жашыруун meta-optimizer сыяктуу иштеши максат кылынган эмес.
AutoQuant Ашыкча Ылайыкташууну Жок Кылабы?
Жок. Strict execution, cost realism жана multi-window screening маанилүү коргоолорду камсыз кылганы менен, BTC Stage I талапкерлер пулундагы CSCV/PBO баасы 0,586 жана булак муну олуттуу деңгээлде калган backtest-overfitting тобокелдиги катары чечмелейт.
DSR-style текшерүү да ушундай эле консервативдүү жыйынтык берет. Узак терезедеги Sharpe мааниси нөлгө жакын жана көп trial саны эсепке алынганда нөл чыныгы Sharpe гипотезасына каршы күчтүү далил жок.
Ошондуктан AutoQuantтын илимий дооматы “туруктуу alpha таптык” эмес. Алкактын дооматы — эгер alpha тууралуу доомат айтылса, ал кайсы чыгымдар, кайсы убакыт терезелери жана кайсы selection rules шартында пайда болгону аудит жүргүзүүгө боло тургандай болушу керек.
ETH жыйынтыгы
| Ыкма | Терезе | Айлык geom. | Sharpe | MaxDD | Соода |
|---|---|---|---|---|---|
| One-stage | Training | 0,233 | 3,009 | 0,317 | 2112 |
| Two-stage | Training | 0,173 | 2,607 | 0,276 | 346 |
| One-stage | Validation | 0,085 | 2,157 | 0,186 | 2012 |
| Two-stage | Validation | 0,046 | 1,368 | 0,201 | 457 |
| One-stage | Post-2024 | 0,151 | 2,590 | 0,381 | 3880 |
| Two-stage | Post-2024 | 0,096 | 2,009 | 0,368 | 852 |
ETHде two-stage модель ар бир терезеде киреше жагынан төмөн бойдон калган. Drawdown training жана Post-2024 мезгилдеринде төмөн, validation мезгилинде болсо 0,201 болуп, one-stageтин 0,186 маанисинен бир аз жогору. Демек, “two-stage ар дайым drawdownды азайтат” деген абсолюттук доомат да туура эмес.
SOL жана AVAX жыйынтыктары
| Актив | Терезе | One-stage айлык geom. | Two-stage айлык geom. | One-stage MaxDD | Two-stage MaxDD |
|---|---|---|---|---|---|
| SOL | Training | 0,141 | 0,124 | 0,319 | 0,152 |
| SOL | Validation | 0,227 | 0,362 | 0,239 | 0,242 |
| SOL | Post-2024 | 0,066 | 0,068 | 0,243 | 0,195 |
| AVAX | Training | 0,479 | 0,091 | 0,795 | 0,055 |
| AVAX | Validation | 0,572 | 0,087 | 0,621 | 0,096 |
| AVAX | Post-2024 | 0,797 | 0,094 | 0,607 | 0,142 |
AVAX мисалы изилдөөнүн “extreme compounding ордуна консервативдүү конфигурация” темасын өзгөчө ачык көрсөтөт. One-stage абдан жогорку көрүнгөн кирешелерди түзсө, drawdown да 0,607–0,795 сыяктуу жогорку деңгээлдерде. Two-stage конфигурация төмөн көрүнгөн киреше менен бирге кыйла төмөн drawdown берет.
Cross-asset transfer
ETH үстүндө үйрөтүлгөн aggressive конфигурация ошол эле мезгилде ETHте жылдык +0,44%, BTCде −0,17% берген. Бул жыйынтык AutoQuant pipeline башка активдерге колдонулушу менен белгилүү параметр топтомунун башка активде иштеши бир эле нерсе эмес экенин көрсөтөт.
Drawdown-aware risk budgeting
| Вариант | Жылдык киреше | MaxDD | Sharpe | Киреше айырмасы | MaxDD айырмасы |
|---|---|---|---|---|---|
| v1 (0–20–35) | 4,06% | 0,760 | 0,247 | +28,15 упай | −19,36 упай |
| v2 (0–18–33) | 0,37% | 0,810 | 0,194 | +24,46 упай | −14,32 упай |
| v3 (0–22–38) | 8,46% | 0,695 | 0,329 | +32,55 упай | −25,83 упай |
Бул варианттар baselineга салыштырмалуу терең drawdown учурларында exposureду азайтат. Жыйынтыктар изилдөөнүн бир учур контекстинде state-dependent exposure scaling риск/киреше профилин өзгөртө алаарын көрсөтөт; жалпы портфель башкаруу мыйзамы катары чечмеленбеши керек.
Full-chain audit
AutoQuant ар бир bar үчүн signal, executed exposure, raw market return, raw strategy return, fee, slippage, funding жана net return компоненттерин каттайт.
Өкүлчүлүктүү BTC жана ETH аудиттеринде offline backtest менен live-style replay ортосунда:
\[ \max|\Delta S|=0 \]
жана:
\[ \max|\Delta\pi|=0 \]
деп отчет берилген. Fees, slippage жана funding reconciliation айырмалары да бул snapshotта нөл.
Бул “жандуу performance backtest менен бирдей” дегенди билдирбейт. Жыйынтык ошол эле код/семантика жолу accounting жана сигнал өндүрүү жагынан ырааттуу replay бере аларын гана көрсөтөт.
Live Guard
Post-deployment guard rolling 30/90 күндүк performance, drawdown, күнүмдүк жоготуу жана trade frequency сыяктуу көрсөткүчтөрдү көзөмөлдөп, ok, watch же kill чечимин бере алат. Kill абалында позиция нөлгө түшүрүлүп, кайра manual бекитүү берилгенге чейин соода токтотулушу мүмкүн.
Бирок Live Guardдын көп жылдык кеңири live track recordу изилдөөдө жок. Булак чектелген paper-trading/live-style replay жана historical guard simulation далилин гана берет.
Изилдөө колдогон жыйынтыктар
- Funding, fee жана slippage толук эмес моделдениши белгилүү BTC экспериментинде backtest performanceни олуттуу көбөйтүшү мүмкүн.
- Validation терезесин тандоо процессинде колдонуу final сокур тест менен бирдей эмес.
- Two-stage screening айрым мисалдарда төмөн drawdown жана азыраак экстремалдуу параметр топтомдорун тандайт.
- STRICT4H t+1 жана no-look-ahead funding semantics ачык жана кайра ойнотулуучу аткаруу протоколун камсыз кылат.
- Детерминисттик artifact жана accounting invariants backtest менен live-style replay ортосундагы ишке ашыруу ырааттуулугун аудит кылууга жардам берет.
- PBO жыйынтыгы күчтүү коргоолорго карабастан residual overfitting тобокелдиги уланарын көрсөтөт.
- Pipeline ошол эле методологиялык түзүмдө BTC, ETH, SOL жана AVAXка колдонулду.
Изилдөө колдобогон жыйынтыктар
- AutoQuant туруктуу же кепилденген alpha жаратаары көрсөтүлгөн эмес.
- Two-stage screening бардык мезгилдерде жогорку киреше же төмөн drawdown берери көрсөтүлгөн эмес.
- Backtest CAGR маанилерин институционалдык капитал масштабында алууга болору көрсөтүлгөн эмес.
- Non-linear market impact жана order-book capacity моделденген эмес.
- Төмөн ликвиддүүлүктөгү, жаңы листинг болгон же delist жасалган perpetual келишимдерге жалпылоо жүргүзүлгөн эмес.
- Live Guard үчүн узак мөөнөттүү production track record көрсөтүлгөн эмес.
- TPE бардык оптимизация ыкмаларынан артык экени көрсөтүлгөн эмес.
- Deep neural network же башка non-parametric alpha моделдеринин training жана tuning циклин бул изилдөөдө AutoQuant башкарбайт.
Негизги чектөөлөр
Чектелген активдер камтуусу: Төрт ликвиддүү perpetual жана бир STRICT4H сигналдар үй-бүлөсү изилденген.
Survivorship жана lifecycle: Delisting, symbol migration жана exchange-specific contract re-specification системалуу түрдө талданган эмес.
Market impact жок: Соода чыгымдары turnover менен сызыктуу моделденет. Чоң AUM шартында пайда боло турган non-linear price impact жана ликвиддүүлүк сыйымдуулугу бааланбайт.
Тышкы framework benchmarkы чектелген: Backtrader менен minimal semantics replay жүргүзүлгөнү менен, бардык third-party AutoML/backtest системалары STRICT4Hтин бардык invariants жана funding эрежелеринин шартында end-to-end салыштырылган эмес.
Optimizer салыштыруу чектелген: TPE менен random sampling салыштырылган; evolutionary optimization же башка Bayesian samplers кеңири benchmark кылынган эмес.
Structural break: Live Guard performance начарлоосун кыйыр түрдө байкайт; real-time структуралык үзүлүү тестин колдонбойт.
Маалыматка көз карандылык: Continuity жана sanity checks булак каталарын азайтышы мүмкүн, бирок биржадан келген latent historical-data каталарын оңдой албайт.
Multiple testing: PBO=0,586 жыйынтыгы pipeline data-snooping тобокелдигин толугу менен жок кылбаганын көрсөтөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: AutoQuant: An Auditable Expert-System Framework for Execution-Constrained Auto-Tuning in Cryptocurrency Perpetual Futures
Автор: Kaihong Deng
Мекеме: School of Modern Information Industry, Artificial Intelligence Program, Guangzhou College of Commerce, Guangzhou, China.
Жүктөлгөн булак: arXiv:2512.22476v1 [q-fin.TR].
Жүктөлгөн preprint датасы: 27 Декабрь 2025.
Жүктөлгөн файлдагы тапшыруу маалыматы: Preprint submitted to Expert Systems with Applications, 30 Декабрь 2025.
Учурдагы басылма: Expert Systems with Applications.
Басма: Elsevier.
Учурдагы басылма статусу: Available online 5 August 2026; In Press, Journal Pre-proof.
Макала номери: 133924.
DOI: 10.1016/j.eswa.2026.133924
Изилдөө түрү: Эсептөөчү финансы / backtest методологиясы / эксперт-система сыяктуу чечимди колдоо жана конфигурация тандоо.
Негизги активдер: BTC/USDT, ETH/USDT, SOL/USDT, AVAX/USDT perpetual futures.
Негизги маалымат жыштыгы: 4 сааттык OHLCV; funding киргизүүсү 8 сааттык.
Негизги optimizer: Tree-structured Parzen Estimator (TPE), Optuna.
Негизги execution протоколу: STRICT4H, strict \(t+1\) execution жана no-look-ahead funding alignment.
Негизги чыгым модели: Trading fee + slippage + funding; leverage жана notional cap.
BTC baseline эсеп шарттары: 10.000 USDT equity, 5× maximum leverage, 50.000 USDT notional cap, 4 bps taker fee, 2 bps base slippage.
Overfitting diagnostic: DSR-style multiple-testing sanity check жана CSCV/PBO; BTC snapshot PBO=0,586.
Reproducibility: Configuration JSON, per-bar ledger CSV, robustness summaries жана invariant-audit чыгыштары түзүлөт. Чийки tick-level маалымат exchange licensing/storage чектөөлөрүнө байланыштуу түз кайра таратылбайт; кайра жүктөө жана 4 сааттык маалымат түзүү scriptтери берилет.
Каржылоо: Булак мамлекеттик, коммерциялык же коммерциялык эмес каржылоо уюмдарынан атайын изилдөө гранты алынбаганын билдирет.
Кызыкчылыктардын кагылышы: Белгилүү competing financial interest же изилдөөгө таасир бере турган жеке мамиле жок экени жарыяланган.
Generative AI билдирүүсү: Булак OpenAI Codex CLIнин GPT-5.2 модели чектелген англисче copy-editing жана reproducibility/table-figure traceability checklist колдоосу үчүн гана колдонулганын; эксперименттик жыйынтыктар, конфигурация тандоо жана метрика эсептөөлөрү автордун codebase жана artifactтарынан өндүрүлгөнүн билдирет.
Лицензия: Учурдагы библиографиялык текшерүүдө бул изилдөө үчүн ачык Creative Commons кайра колдонуу лицензиясы ишенимдүү түрдө ырасталбагандыктан, визуалдык/автордук укук иштеринде fail-closed ыкмасы колдонулушу керек.
Эң маанилүү чечмелөө чеги: AutoQuant жыйынтыктары кичине эсеп жана сызыктуу соода чыгымы божомолдорунун шартындагы backtest/simulation жыйынтыктары. Market impact жана institutional capacity моделденген эмес; алынган CAGR же Sharpe маанилери жандуу, масштабдалуучу кирешелүүлүк кепилдиги эмес.
Версия эскертүүсү: Бул Verianla илимий текстиндеги ыкма жана сандык жыйынтыктар жүктөлгөн arXiv v1 булагынан алынган. 2026 даталуу Expert Systems with Applications Journal Pre-proof жазуусу библиографиялык статусту жаңыртуу үчүн текшерилген, жаңы версиядагы мүмкүн болгон илимий өзгөртүүлөр жүктөлгөн v1 жыйынтыктарына үнсүз кошулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген