


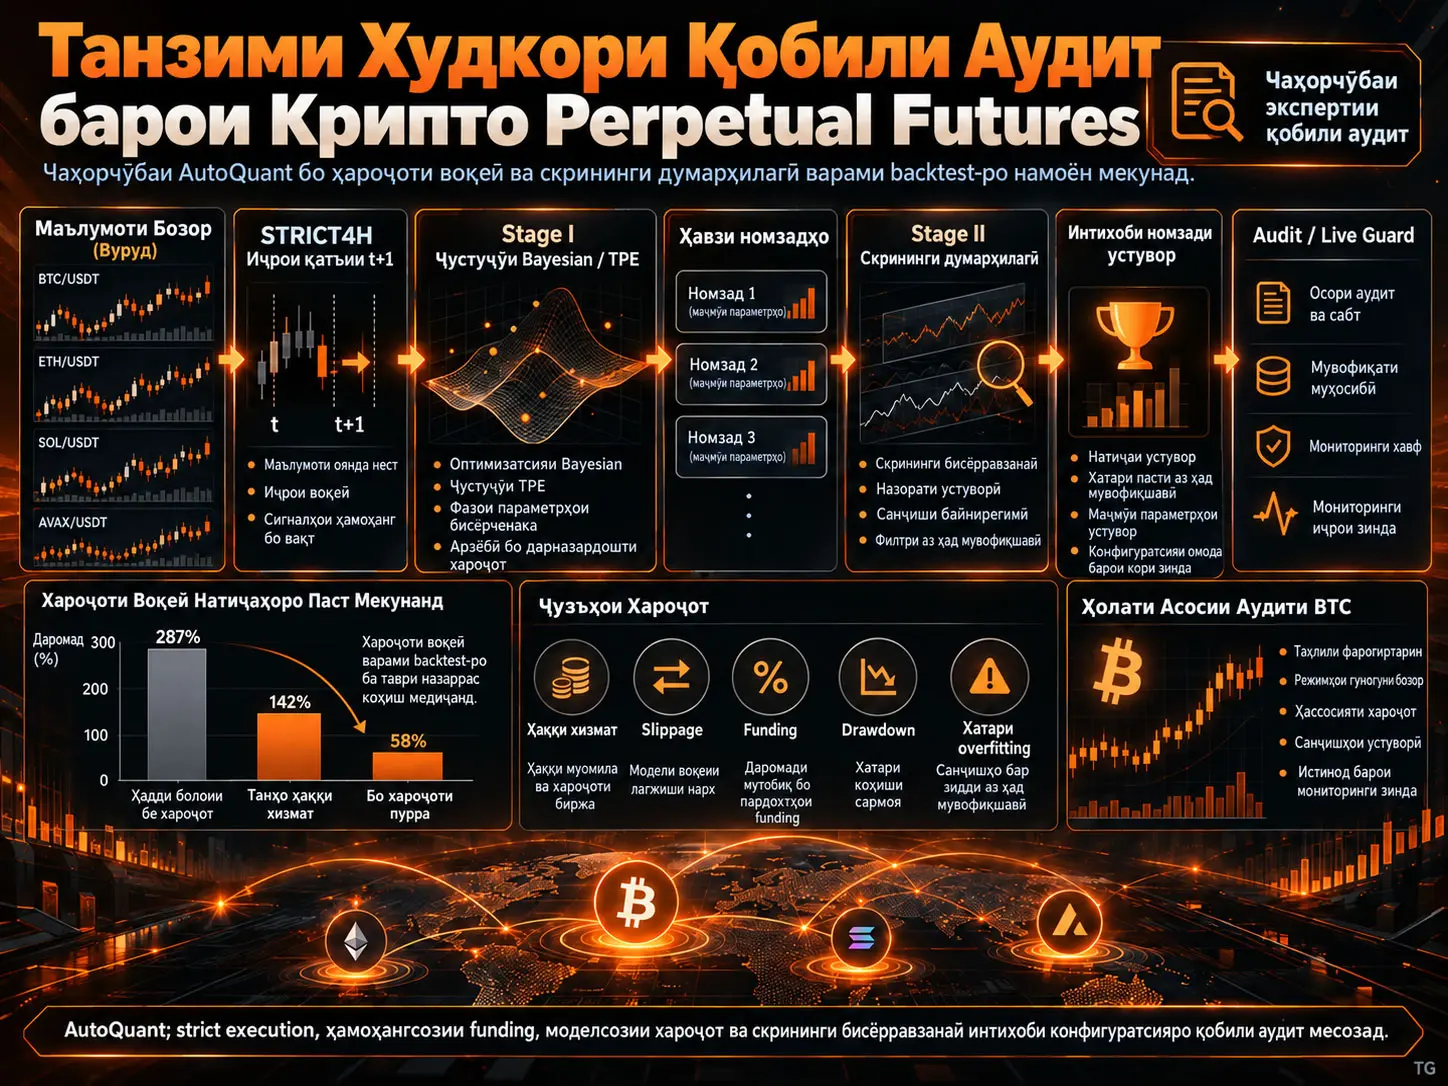
AutoQuant як чаҳорчӯбаи дастгирии қарор аст, ки ба ҷойи тавлиди сигнали нави харидуфурӯш дар стратегияҳои cryptocurrency perpetual futures, параметрҳои як оилаи сигналҳои пешакӣ муайяншударо зери қоидаҳои воқеии иҷро ва хароҷот интихоб мекунад, аз нав арзёбӣ менамояд ва ба шакли қобили аудит сабт мекунад. Система semantics-и қатъии иҷрои 4-соата бо номи STRICT4H, ҳамоҳангсозии вақтро, ки истифодаи маълумоти funding-и ояндаро пешгирӣ мекунад, хароҷоти fee ва slippage, маҳдудиятҳои leverage ва notional, ҷустуҷӯи параметрҳои Bayesian/TPE ва раванди думарҳилавии robustness screening-ро дар як pipeline муттаҳид мекунад.
Таҳқиқот шартномаҳои BTC/USDT, ETH/USDT, SOL/USDT ва AVAX/USDT perpetual futures-ро баррасӣ мекунад. BTC ҳолати асосии аудит аст; се активи дигар барои санҷидани татбиқшавии ҳамон pipeline ба бозорҳои гуногун истифода мешаванд. Stage I танҳо дар равзанаи training номзадҳои параметриро тавлид мекунад. Stage II ҳамон номзадҳоро дар равзанаҳои validation ва сенарияҳои хароҷот дубора арзёбӣ мекунад. Равзанаҳои Long-horizon ва blind hold-out stress test-ҳои иловагӣ мебошанд, ки барои интихоби параметр истифода намешаванд.
Натиҷаи барҷастатарин ин аст, ки хориҷ кардани хароҷоти backtest метавонад performance-и намоёнро ба таври ҷиддӣ калон нишон диҳад. Дар конфигуратсияи BTC stress-test, CAGR-и солонашуда дар ҳолати хароҷоти пурра 2,726 аст, дар ҳолате ки танҳо fee-и муомила ҳисоб мешавад ба 4,308 ва дар ҳадди болоии хушбинона, ки тамоми fees/slippage/funding хориҷ шудаанд, ба 5,225 мерасад. Ин арзишҳо ҳамчун даромади воқеан миқёспазир аз сармоягузорӣ не, балки ҳамчун натиҷаҳои ташхисӣ шарҳ дода мешаванд, ки нишон медиҳанд backtest то чӣ андоза метавонад ба фарзияҳои хароҷот ҳассос бошад.
Интихоби думарҳилавӣ низ ба таври худкор даромади бештар тавлид намекунад. Дар мисоли BTC, конфигуратсияи one-stage top-1 дар аксари равзанаҳо даромади баландтар нишон медиҳад, дар ҳоле ки интихоби two-stage drawdown-и пасттар ва performance-и камтар ифротиро тавлид мекунад. Рафтори монанди назорати риск дар баъзе таҷрибаҳои ETH, SOL ва AVAX низ дида мешавад. Бо вуҷуди ин, натиҷаҳо дар ҳамаи активҳо ва ҳамаи давраҳо яксон нестанд.
Як маҳдудияти муҳим он аст, ки pipeline хавфи overfitting-ро пурра аз байн намебарад. Дар ҳавзи номзадҳои BTC, тахмини CSCV/PBO ба 0,586 баробар аст. Назорати DSR-style дар равзанаи дароз низ аз ҷиҳати Sharpe далели қавии alpha-и устувор намедиҳад. Аз ин рӯ, саҳми асосии AutoQuant “ёфтани стратегияи фоидаовар” нест, балки пайгиришаванда ва қобили аудит кардани он аст, ки кадом конфигуратсия бо кадом фарзияҳо интихоб шудааст.
AutoQuant Чист ва Чӣ Кор Намекунад?
AutoQuant trading strategy generator ё модели нави alpha барои пешгӯии самти бозор нест; он execution-aware configuration-selection system мебошад, ки параметрҳои як оилаи сигналҳои собитро зери strict execution, funding visibility, transaction cost ва маҳдудиятҳои риск ҷустуҷӯ мекунад, аз robustness checks мегузаронад ва барои ҳар интихоб audit trail-и такроршаванда месозад.
Чаро backtest-и crypto perpetual futures махсусан осебпазир аст?
Дар шартномаҳои perpetual futures танҳо дуруст пешгӯӣ кардани самти нарх кофӣ нест. Натиҷаи воқеии стратегия аз ҷузъиёти микроструктурӣ, аз ҷумла fee-и муомила, slippage, funding payment, leverage, notional cap, басомади тағйири позиция ва он ки муомила дар кадом bar иҷро мешавад, таъсир мегирад.
Масалан, агар сигнал ҳангоми баста шудани bar-и 4-соата ҳисоб карда шавад, иҷозат додан ба он ки аз ҳаракати нархи ҳамон bar истифода барад, метавонад маълумоти ояндаро ба қарори гузашта ворид кунад. Ба ҳамин монанд, агар funding rate пеш аз он ки дар бозор нашр шавад ба bar-и гузашта ба ақиб татбиқ карда шавад, backtest маълумотеро истифода мебарад, ки дар вақти воқеӣ дастрас набуд.
Равиши асосии AutoQuant ин аст, ки ин ҷузъиёти муҳимро ба диққати корбар вогузор накунад, балки онҳоро ба қоидаҳои равшани рафтори система табдил диҳад.
Се саволи асосии эмпирикии таҳқиқот
| Савол | Масъалаи баррасишуда |
|---|---|
| 1 | Ҳангоми хориҷ кардани хароҷот ва маҳдудиятҳо performance-и backtest то чӣ андоза метавонад сунъӣ зиёд шавад? |
| 2 | Параметрҳо нисбат ба равзанаи validation, ки аз ҷустуҷӯи Stage I ҷудо нигоҳ дошта шуда, баъдан дар интихоби Stage II дубора истифода мешавад, то чӣ андоза осебпазиранд? |
| 3 | Тағйирот дар фарзияҳои fee, funding ва slippage ба apparent profitability ва тафсири robustness чӣ гуна таъсир мерасонанд? |
Сохтори монанд ба expert-system
| Қабат | Муодили он дар AutoQuant | Вазифа |
|---|---|---|
| Knowledge base | STRICT4H execution semantics, funding alignment, профилҳои хароҷот ва маҳдудият, сиёсати screening | Хатогиҳои Look-ahead ва feasibility-ро бо қоидаҳои равшан маҳдуд мекунад. |
| Inference engine | Stage I TPE Bayesian search + Stage II double screening | Конфигуратсияҳои номзадро тавлид мекунад ва мувофиқи меъёрҳои robustness интихоб менамояд. |
| Explanation interface | Artifact-ҳои machine-readable, ledger-ҳо, accounting invariants | Имкон медиҳад ҳисобҳои интихоб ва performance аз нав сохта шаванд. |
| Governance overlay | Live Guard ва invariant monitoring | Ҳолатҳои drift ва рискро пас аз deployment назорат мекунад. |
Паёми илмии Шакли 1
Ҷараёни усул дар саҳифаи 10-и манбаъ нишон медиҳад, ки data ва cost model ба Stage I Bayesian Search ворид мешаванд, аз он ҷо candidate pool тавлид мешавад ва номзадҳо ба Stage II STRICT4H double screening интиқол меёбанд. Пас аз screening танҳо stable candidates боқӣ мемонанд. Онҳо аз ҷониби post-deployment guard назорат мешаванд, дар ҳоле ки accounting invariants роҳи мустақили аудитро ташкил медиҳанд.
Нуктаи муҳими ин шакл он аст, ки optimization ва audit як чиз нестанд. Stage I баландтарин objective value-ро меҷӯяд, дар ҳоле ки Stage II ин натиҷаро дар баробари perturbation-ҳои вақт ва хароҷот месанҷад.
Чаро STRICT4H Дар Маркази AutoQuant Қарор Дорад?
STRICT4H протоколи қатъии иҷро аст, ки дар он сигнал ҳангоми баста шудани bar-и 4-соата ҳисоб карда мешавад, вале позиция танҳо аз bar-и навбатӣ, яъне \(t+1\), татбиқ шуда метавонад; маълумоти funding низ танҳо аз timestamp-ҳое ба пеш бурда мешавад, ки дар ҳамон лаҳза воқеан маълум буданд.
Сохтори Signal-modular
Чаҳорчӯба генератори асосии сигналро аз ҷиҳати математикӣ чунин баррасӣ мекунад:
\[ f:I_t\times\Theta\rightarrow S_t \]
Дар ин ҷо \(I_t\) маҷмӯи маълумотест, ки дар вақти \(t\) воқеан дастрас аст; \(\Theta\) фазои гиперпараметрҳо; ва \(S_t\in\{-1,0,1\}\) сигнали ҳадафи short, flat ё long мебошад.
AutoQuant ин функсияи \(f\)-ро худ аз худ ихтироъ намекунад. Таҷрибаҳои аслии таҳқиқот як оилаи сигналҳои собитро бо мантиқи STRICT4H momentum, mean-reversion ва breakout/gating истифода мебаранд.
Холи momentum
Дар манбаъ холи momentum, ки аз фарқи EMA ҳосил мешавад, чунин аст:
\[ m_t(\theta_{\mathrm{momentum}}) = \frac{1}{2} \left[ 1+ \tanh \left( \frac{ EMA_{\mathrm{fast},t}-EMA_{\mathrm{slow},t} }{ \sigma(\theta_{\mathrm{momentum}}) EMA_{\mathrm{slow},t} } \right) \right] \]
Фарқи normalize-шуда байни EMA-и тез ва суст бо табдили tanh ба фосилаи \([0,1]\) фишурда мешавад. \(\theta_{\mathrm{momentum}}\) рафтори volatility scaling-ро назорат мекунад.
Холи муттаҳидшуда
\[ C_t= w_{\mathrm{mom}}m_t+ (1-w_{\mathrm{mom}})a_t \]
Дар ин ҷо \(a_t\) таркиби холи зерини фаъол барои mean-reversion/anomaly мебошад; \(w_{\mathrm{mom}}\) вазни канали momentum аст.
Дар татбиқи манбаъ anomaly score ҳамчун максимуми холҳои зерини фаъол истифода мешавад. Ҳамин тариқ, система маълумоти trend-momentum-ро бо сигналҳои баргашт, монанди Bollinger-band ё tail-exceedance, ба механизми умумии threshold ворид мекунад.
Қарори сигнал
Холи муттаҳидшуда мувофиқи threshold-ҳои long ва short чунин ба самти позиция табдил дода мешавад:
\[ Signal_t= \begin{cases} +1, & C_t\geq\tau_t^{long}\\ -1, & C_t\leq1-\tau_t^{short}\\ 0, & \text{diğer durumlarda} \end{cases} \]
.
Funding танҳо хароҷот нест, метавонад вуруди қарор низ бошад
Дар тарафи Long, ҳангоми adverse funding threshold-и воридшавӣ метавонад баланд карда шавад:
\[ \tau_{\mathrm{long}}(t) = \tau_{\mathrm{base}} + \kappa \max \left( |fr_t|-\frac{\vartheta_{\mathrm{bias}}}{10000}, 0 \right) \]
Дар ин ҷо \(fr_t\) funding rate-и 8-соата; \(\vartheta_{\mathrm{bias}}\) threshold-и фаъолшавии funding-bias; ва \(\kappa\) муайян мекунад, ки бо бад шудани funding threshold-и воридшавӣ чӣ қадар зуд баланд шавад.
Funding rate бо усули carry-forward ба grid-и 4-соата ҳамоҳанг карда мешавад. Иҷозат дода намешавад, ки арзишҳои funding, ки дар оянда нашр мешаванд, ба bar-ҳои пешина backfill карда шаванд.
Усул ва Натиҷаҳои Таҳқиқот
Stage I: Ҷустуҷӯи параметрҳои Bayesian/TPE
Stage I дар равзанаи training бо истифода аз Tree-structured Parzen Estimator (TPE) маҷмӯаҳои параметрии номзадро тавлид мекунад. Функсияи ҳадаф даромади софи солонашудаи cost-adjusted мебошад:
\[ \max_{\theta\in\Theta}J(\theta), \qquad J(\theta)=r_{\mathrm{ann}}(\theta) \]
Даромади солонашуда аз bar-ҳои 4-соата:
\[ r_{\mathrm{ann}} = (1+R_{\mathrm{tot}})^{AF/N}-1 \]
чунин ҳисоб карда мешавад. Дар манбаъ annualization factor чунин гирифта шудааст:
\[ AF=6\times365=2190 \]
зеро дар як рӯз шаш давраи 4-соата вуҷуд дорад.
Дар таҳқиқоти асосии BTC барои намунаи compute-limited 40 TPE trial истифода шудааст; барои кам кардани нокифоя мондани ҷустуҷӯ дар ҷадвалҳои муқоисаи мустақим он то 120 trial васеъ карда шудааст. Best-so-far objective дар 10 trial ба 0,0174, дар 40 trial ба 0,1172 ва дар атрофи 100–120 trial ба 0,1590 расидааст. Аз ин рӯ, манбаъ 40 trial-ро на ҳамчун ҷустуҷӯе, ки ба global optimum наздик шудааст, балки ҳамчун намунаи compute-limited тафсир мекунад.
Stage II: Double screening
Пас аз Stage I optimization-и нав анҷом дода намешавад. Ҳавзи собити номзадҳо дар давраҳо ва cost scenarios-и гуногун дубора иҷро мешавад.
Дар мисоли BTC арзёбиҳои rolling бо равзанаҳои 2000 bar ва қадамҳои 500 bar гузаронида шудаанд. Cost-grid бошад:
Taker fee: 3, 4 ва 6 bps
Funding multiplier: 0,5; 1,0 ва 1,5
нуҳ комбинатсияро дар бар мегирад.
Меъёрҳои интихоби Stable candidate
| Метрика | Ҳад | Ҳадаф |
|---|---|---|
| mean_monthly_true | ≥ 0,005 | Performance-и ҳадди ақал |
| min_monthly_true | ≥ 0,0 | Пояи сенарияи бад |
| maxDD_mean | ≤ 0,30 | Ҳадди Drawdown |
| switch_density_mean | ≤ 0,12 | Ҳадди Turnover ва осебпазирӣ |
Аз номзадҳое, ки аз филтр мегузаранд, панҷ конфигуратсияи аввал бо тартиби камшавандаи миёнаи геометрии моҳона ва афзояндаи MaxDD интихоб мешаванд.
Training, validation ва blind hold-out аз ҳам фарқ мекунанд
| Равзана | Фосилаи санаи BTC | Нақш |
|---|---|---|
| Training | 2019-09-08 – 2021-01-01 | Тавлиди параметр дар Stage I |
| Validation | 2021-01-01 – 2023-01-01 | Screening ва интихоби Stage II |
| Long-horizon | 2019-09-08 – 2025-10-14 | DSR ва stress test-ҳои дарозмуддат |
| Blind Post-ETF | 2024-01-01 – 2025-10-14 | Post-hoc robustness test, ки дар интихоб умуман истифода нашудааст |
Out-of-sample будани равзанаи validation барои Stage I онро аз нуқтаи назари тамоми pipeline ба final test set-и комилан дастнорасида табдил намедиҳад. Зеро ин равзана дар интихоби номзадҳои Stage II дубора истифода мешавад. Ин яке аз нуктаҳоест, ки таҳқиқот аз ҷиҳати методологӣ махсусан равшан нишон медиҳад.
Манбаъҳои маълумот ва басомад
Ҳамаи таҷрибаҳои асосӣ дар силсилаҳои 4-соатаи OHLCV иҷро шудаанд. Барои BTC/USDT манбаъҳои асосии маълумот биржаҳои марказонидашуда, ба монанди Binance, Bybit ва OKX мебошанд. Силсилаҳои funding rate басомади 8-соата доранд ва бо усули carry-forward ба меҳвари вақти 4-соата мутобиқ карда шудаанд.
BTC core sample дар давраи 2019-09-08–2021-12-31 дорои 5.069 non-overlapping даромади 4-соата мебошад. Extended BTC long sample бошад дар давраи 2019-09-08–2025-10-14 дорои 13.368 даромад аст.
Маълумоти ETH давраи 2021-12-31–2025-11-24; силсилаҳои SOL ва AVAX давраҳои 2021-01-01–2025-12-16-ро дар бар мегиранд.
Дар маълумоти OHLCV ҷойҳои холӣ пур карда намешаванд
Ба bar-ҳои гумшудаи OHLCV interpolation ё forward-fill татбиқ карда намешавад. Дар data set-и асосӣ continuity tolerance одатан сифр аст; агар bar-и гумшуда пайдо шавад, pipeline метавонад манбаи маълумотро рад кунад.
Funding ҳамчун external series-и ҷудогона баррасӣ мешавад. Дар қисмҳое, ки арзиши воқеии funding вуҷуд надорад, бо сифр пуркунӣ анҷом дода намешавад; conservative fallback funding assumption истифода мешавад ва ҳассосият бо сенарияҳои Stage II funding-multiplier санҷида мешавад.
Даромади соф чӣ гуна ҳисоб мешавад?
Executed exposure \(\pi_t\) аз сигнали bar-и қаблӣ ҳосил мешавад. Raw return:
\[ r_t^{raw}=\pi_t r_t^{mkt} \]
чунин таъриф мешавад.
Даромади соф:
\[ r_t^{net} = r_t^{raw} - C_{\mathrm{fee},t} - C_{\mathrm{slip},t} - C_{\mathrm{fund},t} \]
мебошад.
Ин ҷудокунии ҷузъҳо барои auditability муҳим аст; зеро метавон дар сатҳи bar дубора муайян кард, ки кадом қисми net performance аз ҳаракати нарх ва кадом қисми он аз fee, slippage ё funding омадааст.
Профили асосии хароҷоти BTC
| Параметр | Арзиш |
|---|---|
| Сармояи ибтидоӣ | 10.000 USDT |
| Leverage-и максималӣ | 5× |
| Notional cap | 50.000 USDT |
| Taker fee | 4 bps |
| Base slippage | 2 bps |
| Fallback funding | 1 bps / 8 соат |
Вақте маълумоти воқеии funding мавҷуд аст, ба ҷойи fallback rate силсилаи воқеии funding-и 8-соата истифода мешавад.
Хароҷоти Воқеии Муомила Натиҷаи Backtest-ро То Чӣ Андоза Тағйир Дод?
Дар BTC/USDT core stress-test, зери параметрҳои асосии якхела, вақте fees, slippage ва funding якҷо ба ҳисоб гирифта мешаванд CAGR-и солонашуда 2,726 аст; дар шароити fee-only ба 4,308 ва дар ҳадди болоии zero-cost, ки тамоми хароҷоти муомила хориҷ шудаанд, ба 5,225 мерасад. Манбаъ ин фарқро на ҳамчун даромади воқеан миқёспазир, балки ҳамчун ҳассосияти backtest ба хароҷот тафсир мекунад.
| Шароит | CAGR-и солона | Sharpe | MaxDD | Муомила |
|---|---|---|---|---|
| Хароҷоти пурра: fees + slippage + funding | 2,726 | 2,049 | 0,265 | 636 |
| Standard: fee-only | 4,308 | 2,506 | 0,262 | 636 |
| Naive: ҳадди болоии zero-cost | 5,225 | 2,711 | 0,260 | 535 |
Тағйир ёфтани шумораи муомилаҳо дар конфигуратсияи Naive муҳим аст. Азбаски decision channel-ҳо ба монанди funding-aware gating аз вурудҳои cost/funding таъсир мегиранд, хориҷ кардани ҷузъҳои хароҷот метавонад на танҳо ҳисоби ниҳоии PnL, балки дар баъзе ҳолатҳо trade sequence-ро низ тағйир диҳад.
Оё Two-Stage Screening Фоидаи Бештар Меорад?
Не; даъвои асосии таҳқиқот кафолати даромади бештар нест. Дар мисоли BTC, интихоби two-stage дар давраҳои training, validation ва blind Post-ETF нисбат ба one-stage top-1 даромади геометрии моҳонаи пасттар тавлид мекунад, вале дар ҳар се давра максималии drawdown-и пасттар нишон медиҳад.
| Усул | Равзана | Миёнаи геометрии моҳона | Sharpe | MaxDD | Муомила |
|---|---|---|---|---|---|
| One-stage | Training | 0,222 | 3,164 | 0,283 | 548 |
| Two-stage | Training | 0,145 | 2,388 | 0,265 | 485 |
| One-stage | Validation | 0,051 | 1,238 | 0,318 | 423 |
| Two-stage | Validation | 0,038 | 1,070 | 0,231 | 348 |
| One-stage | Post-ETF | 0,023 | 0,845 | 0,220 | 259 |
| Two-stage | Post-ETF | 0,016 | 0,664 | 0,196 | 223 |
Шакли 3-и манбаъ equity curves-и давраи training + validation-ро дар меҳвари y-и логарифмӣ нишон медиҳад. Хати one-stage ба compound growth-и баландтар мерасад, дар ҳоле ки хати two-stage афзоиши маҳдудтар ва профили drawdown-и пасттар нишон медиҳад. Ҳадафи шакл гуфтан нест, ки “two-stage фоидаовартар аст”; мақсад нишон додани фарқи байни рафтори extreme compounding-и training winner ва интихоби муҳофизакоронатар мебошад.
Фосилаи эътимоди Bootstrap
Дар давраи BTC validation фарқи миёнаи геометрии моҳонаи two-stage минус one-stage:
\[ \Delta=-0.016 \]
ва фосилаи эътимоди %95 барои moving block bootstrap:
\[ [-0.040,\;0.008] \]
гузориш шудааст. Азбаски фосилаи эътимод сифрро дар бар мегирад, барои интихоби two-stage набояд аз ҷиҳати даромад хулосаи бартарии равшан бароварда шавад.
Интихоби Threshold низ натиҷаҳоро тағйир медиҳад
Threshold-ҳои stable-candidate filter доимиҳои универсалӣ нестанд. Манбаъ нишон медиҳад, ки дар 27 комбинатсияи гуногуни threshold конфигуратсияи интихобшуда байни trial 52, 87 ва 108 тағйир меёбад. Validation CAGR дар фосилаи 0,332–1,058, Sharpe 0,844–1,667 ва MaxDD 0,209–0,386 тағйир меёбад.
Аз ин рӯ, худи screening policy низ ҳамчун governance choice-и намоён нигоҳ дошта мешавад; ҳадаф ин нест, ки он мисли meta-optimizer-и пинҳонӣ рафтор кунад.
Оё AutoQuant Overfitting-ро Аз Байни Мебарад?
Не. Гарчанде strict execution, cost realism ва multi-window screening муҳофизатҳои муҳим медиҳанд, тахмини CSCV/PBO дар ҳавзи номзадҳои BTC Stage I ба 0,586 баробар аст ва манбаъ инро ҳамчун хавфи назарраси боқимондаи backtest-overfitting тафсир мекунад.
Назорати DSR-style низ ба ҳамин монанд натиҷаи муҳофизакорона медиҳад. Арзиши Sharpe-и равзанаи дароз ба сифр наздик аст ва ҳангоми ба ҳисоб гирифтани шумораи зиёди trial далели қавӣ бар зидди гипотезаи Sharpe-и ҳақиқии сифр вуҷуд надорад.
Аз ин рӯ, даъвои илмии AutoQuant “мо alpha-и устувор ёфтем” нест. Даъвои чаҳорчӯба ин аст, ки агар дар бораи alpha даъво шавад, бояд аудит кардан мумкин бошад, ки он дар зери кадом хароҷот, кадом равзанаҳои вақт ва кадом selection rules ба вуҷуд омадааст.
Натиҷаи ETH
| Усул | Равзана | Geom.-и моҳона | Sharpe | MaxDD | Муомила |
|---|---|---|---|---|---|
| One-stage | Training | 0,233 | 3,009 | 0,317 | 2112 |
| Two-stage | Training | 0,173 | 2,607 | 0,276 | 346 |
| One-stage | Validation | 0,085 | 2,157 | 0,186 | 2012 |
| Two-stage | Validation | 0,046 | 1,368 | 0,201 | 457 |
| One-stage | Post-2024 | 0,151 | 2,590 | 0,381 | 3880 |
| Two-stage | Post-2024 | 0,096 | 2,009 | 0,368 | 852 |
Дар ETH модели two-stage аз ҷиҳати даромад дар ҳар равзана пасттар боқӣ мондааст. Drawdown дар давраҳои training ва Post-2024 пасттар аст, вале дар давраи validation арзиши 0,201 аз one-stage-и 0,186 каме баландтар мебошад. Бинобар ин, даъвои мутлақе, ки “two-stage дар ҳама ҳолат drawdown-ро кам мекунад”, низ дуруст нест.
Натиҷаҳои SOL ва AVAX
| Актив | Равзана | One-stage geom.-и моҳона | Two-stage geom.-и моҳона | One-stage MaxDD | Two-stage MaxDD |
|---|---|---|---|---|---|
| SOL | Training | 0,141 | 0,124 | 0,319 | 0,152 |
| SOL | Validation | 0,227 | 0,362 | 0,239 | 0,242 |
| SOL | Post-2024 | 0,066 | 0,068 | 0,243 | 0,195 |
| AVAX | Training | 0,479 | 0,091 | 0,795 | 0,055 |
| AVAX | Validation | 0,572 | 0,087 | 0,621 | 0,096 |
| AVAX | Post-2024 | 0,797 | 0,094 | 0,607 | 0,142 |
Мисоли AVAX мавзӯи “конфигуратсияи муҳофизакоронатар ба ҷойи extreme compounding”-ро дар таҳқиқот махсусан равшан мекунад. One-stage даромадҳои хеле баланди намоён медиҳад, дар ҳоле ки drawdown низ дар сатҳҳои баланди 0,607–0,795 қарор дорад. Конфигуратсияи two-stage бо даромадҳои намоёни пасттар ҳамзамон drawdown-и хеле пасттар медиҳад.
Cross-asset transfer
Конфигуратсияи aggressive, ки дар ETH омӯзонида шудааст, дар ҳамон давра дар ETH солона +0,44% ва дар BTC −0,17% тавлид кардааст. Ин натиҷа нишон медиҳад, ки татбиқшавии AutoQuant pipeline ба активҳои дигар ва кор кардани як маҷмӯи мушаххаси параметрҳо дар активи дигар як чиз нестанд.
Drawdown-aware risk budgeting
| Вариант | Даромади солона | MaxDD | Sharpe | Фарқи даромад | Фарқи MaxDD |
|---|---|---|---|---|---|
| v1 (0–20–35) | 4,06% | 0,760 | 0,247 | +28,15 нуқта | −19,36 нуқта |
| v2 (0–18–33) | 0,37% | 0,810 | 0,194 | +24,46 нуқта | −14,32 нуқта |
| v3 (0–22–38) | 8,46% | 0,695 | 0,329 | +32,55 нуқта | −25,83 нуқта |
Ин вариантҳо нисбат ба baseline дар ҳолатҳои drawdown-и амиқ exposure-ро кам мекунанд. Натиҷаҳо нишон медиҳанд, ки дар контексти як ҳолати таҳқиқот state-dependent exposure scaling метавонад профили риск/даромадро тағйир диҳад; ин набояд ҳамчун қонуни умумии portfolio management тафсир шавад.
Full-chain audit
AutoQuant барои ҳар bar ҷузъҳои signal, executed exposure, raw market return, raw strategy return, fee, slippage, funding ва net return-ро сабт мекунад.
Дар аудитҳои намояндагии BTC ва ETH байни offline backtest ва live-style replay:
\[ \max|\Delta S|=0 \]
ва:
\[ \max|\Delta\pi|=0 \]
гузориш шудааст. Фарқҳои fees, slippage ва funding reconciliation низ дар ин snapshot сифр мебошанд.
Ин маънои онро надорад, ки “performance-и зинда бо backtest яксон аст”. Натиҷа танҳо нишон медиҳад, ки ҳамон роҳи code/semantics метавонад аз ҷиҳати accounting ва тавлиди сигнал replay-и пайвастаро ба вуҷуд оварад.
Live Guard
Post-deployment guard метавонад нишондиҳандаҳоеро ба монанди rolling 30/90-рӯзаи performance, drawdown, талафоти ҳаррӯза ва trade frequency назорат карда, қарори ok, watch ё kill диҳад. Дар ҳолати Kill, позиция метавонад сифр карда шавад ва муомила то гирифтани тасдиқи manual-и нав қатъ гардад.
Аммо дар таҳқиқот Live Guard дорои track record-и васеи зинда дар тӯли солҳои зиёд нест. Манбаъ танҳо далелҳои маҳдуди paper-trading/live-style replay ва historical guard simulation пешниҳод мекунад.
Хулосаҳое, ки таҳқиқот дастгирӣ мекунад
- Моделсозии нопурраи funding, fee ва slippage метавонад дар таҷрибаи муайяни BTC performance-и backtest-ро ба таври ҷиддӣ калон нишон диҳад.
- Истифодаи равзанаи validation дар раванди интихоб бо final blind test яксон нест.
- Two-stage screening дар баъзе мисолҳо параметрҳои бо drawdown-и пасттар ва камтар экстремалиро интихоб мекунад.
- STRICT4H t+1 ва no-look-ahead funding semantics протоколи иҷрои равшан ва replayable медиҳад.
- Deterministic artifact ва accounting invariants ба аудит кардани consistency-и татбиқ байни backtest ва live-style replay кӯмак мекунанд.
- Натиҷаи PBO нишон медиҳад, ки сарфи назар аз муҳофизатҳои қавӣ residual overfitting risk идома дорад.
- Pipeline бо ҳамон сохтори методологӣ ба BTC, ETH, SOL ва AVAX татбиқ шудааст.
Хулосаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки AutoQuant alpha-и доимӣ ё кафолатнок тавлид мекунад.
- Нишон дода нашудааст, ки two-stage screening дар ҳамаи давраҳо даромади бештар ё drawdown-и пасттар медиҳад.
- Нишон дода нашудааст, ки арзишҳои backtest CAGR дар миқёси сармояи институтсионалӣ ба даст оварда мешаванд.
- Non-linear market impact ва order-book capacity моделсозӣ нашудаанд.
- Ба шартномаҳои perpetual-и камликвид, нав рӯйхатшуда ё delistшуда умумисозӣ анҷом дода нашудааст.
- Барои Live Guard production track record-и дарозмуддат нишон дода нашудааст.
- Нишон дода нашудааст, ки TPE аз ҳамаи усулҳои optimization бартар аст.
- Дар ин таҳқиқот давраи training ва tuning-и deep neural network ё дигар моделҳои non-parametric alpha аз ҷониби AutoQuant идора намешавад.
Маҳдудиятҳои асосӣ
Фарогирии маҳдуди активҳо: Чор perpetual-и ликвид ва танҳо як оилаи сигналҳои STRICT4H баррасӣ шудаанд.
Survivorship ва lifecycle: Delisting, symbol migration ва exchange-specific contract re-specification ба таври систематикӣ таҳлил нашудаанд.
Market impact вуҷуд надорад: Хароҷоти муомила бо turnover хаттӣ моделсозӣ мешаванд. Non-linear price impact ва liquidity capacity, ки метавонанд дар AUM-и калон ба вуҷуд оянд, арзёбӣ намешаванд.
Benchmark-и framework-и беруна маҳдуд аст: Гарчанде бо Backtrader minimal semantics replay анҷом дода шудааст, ҳамаи third-party AutoML/backtest system-ҳо зери ҳамаи invariants ва funding rules-и STRICT4H end-to-end муқоиса нашудаанд.
Муқоисаи Optimizer маҳдуд аст: TPE бо random sampling муқоиса шудааст; evolutionary optimization ё дигар Bayesian samplers ба таври васеъ benchmark нашудаанд.
Structural break: Live Guard пастшавии performance-ро ғайримустақим муайян мекунад; real-time structural break test татбиқ намекунад.
Вобастагӣ ба маълумот: Continuity ва sanity checks метавонанд хатогиҳои манбаъро кам кунанд, аммо latent historical-data error-ҳои аз биржа омадаро ислоҳ карда наметавонанд.
Multiple testing: Натиҷаи PBO=0,586 нишон медиҳад, ки pipeline хавфи data-snooping-ро пурра аз байн намебарад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: AutoQuant: An Auditable Expert-System Framework for Execution-Constrained Auto-Tuning in Cryptocurrency Perpetual Futures
Муаллиф: Kaihong Deng
Муассиса: School of Modern Information Industry, Artificial Intelligence Program, Guangzhou College of Commerce, Guangzhou, China.
Манбаи боршуда: arXiv:2512.22476v1 [q-fin.TR].
Санаи preprint-и боршуда: 27 Декабр 2025.
Маълумоти submission дар файли боршуда: Preprint submitted to Expert Systems with Applications, 30 Декабр 2025.
Нашри ҷорӣ: Expert Systems with Applications.
Ношир: Elsevier.
Ҳолати ҷории нашр: Available online 5 August 2026; In Press, Journal Pre-proof.
Рақами мақола: 133924.
DOI: 10.1016/j.eswa.2026.133924
Навъи таҳқиқот: Молияи ҳисоббарорӣ / методологияи backtest / дастгирии қарор ва интихоби конфигуратсияи монанд ба expert-system.
Активҳои асосӣ: BTC/USDT, ETH/USDT, SOL/USDT, AVAX/USDT perpetual futures.
Басомади асосии маълумот: 4-соатаи OHLCV; вуруди funding 8-соата.
Optimizer-и асосӣ: Tree-structured Parzen Estimator (TPE), Optuna.
Протоколи асосии execution: STRICT4H, strict \(t+1\) execution ва no-look-ahead funding alignment.
Модели асосии хароҷот: Trading fee + slippage + funding; leverage ва notional cap.
Шароити ҳисоби BTC baseline: 10.000 USDT equity, 5× maximum leverage, 50.000 USDT notional cap, 4 bps taker fee, 2 bps base slippage.
Overfitting diagnostic: DSR-style multiple-testing sanity check ва CSCV/PBO; BTC snapshot PBO=0,586.
Reproducibility: Configuration JSON, per-bar ledger CSV, robustness summaries ва invariant-audit outputs тавлид мешаванд. Маълумоти хоми tick-level бинобар маҳдудиятҳои exchange licensing/storage мустақиман аз нав паҳн карда намешавад; script-ҳо барои дубора боргирӣ ва сохтани маълумоти 4-соата дода мешаванд.
Маблағгузорӣ: Манбаъ мегӯяд, ки аз ташкилотҳои давлатӣ, тиҷоратӣ ё ғайритиҷоратии маблағгузорӣ гранти махсуси таҳқиқотӣ гирифта нашудааст.
Бархӯрди манфиатҳо: Изҳор шудааст, ки competing financial interest-и маълум ё муносибати шахсие, ки метавонад ба таҳқиқот таъсир расонад, вуҷуд надорад.
Баёнияи Generative AI: Манбаъ мегӯяд, ки модели GPT-5.2-и OpenAI Codex CLI танҳо барои copy-editing-и маҳдуди англисӣ ва дастгирии reproducibility/table-figure traceability checklist истифода шудааст; натиҷаҳои таҷрибавӣ, интихоби конфигуратсия ва ҳисобҳои метрикӣ аз codebase ва artifact-ҳои муаллиф тавлид шудаанд.
Литсензия: Азбаски дар санҷиши ҷории библиографӣ барои ин таҳқиқот open Creative Commons reuse license боэътимод тасдиқ нашудааст, дар корҳои visual/copyright бояд равиши fail-closed татбиқ шавад.
Муҳимтарин ҳадди тафсир: Натиҷаҳои AutoQuant натиҷаҳои backtest/simulation дар зери фарзияҳои ҳисоби хурд ва хароҷоти хаттии муомила мебошанд. Market impact ва institutional capacity моделсозӣ нашудаанд; арзишҳои CAGR ё Sharpe-и бадастомада кафолати live, scalable profitability нестанд.
Ёддошти версия: Усул ва натиҷаҳои ададии ин матни илмии Verianla аз манбаи боршудаи arXiv v1 гирифта шудаанд. Сабти Expert Systems with Applications Journal Pre-proof аз соли 2026 барои навсозии ҳолати библиографӣ тасдиқ шудааст; revision-ҳои эҳтимолии илмии версияи навтар ба натиҷаҳои v1-и боршуда бе зикр илова нашудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд