


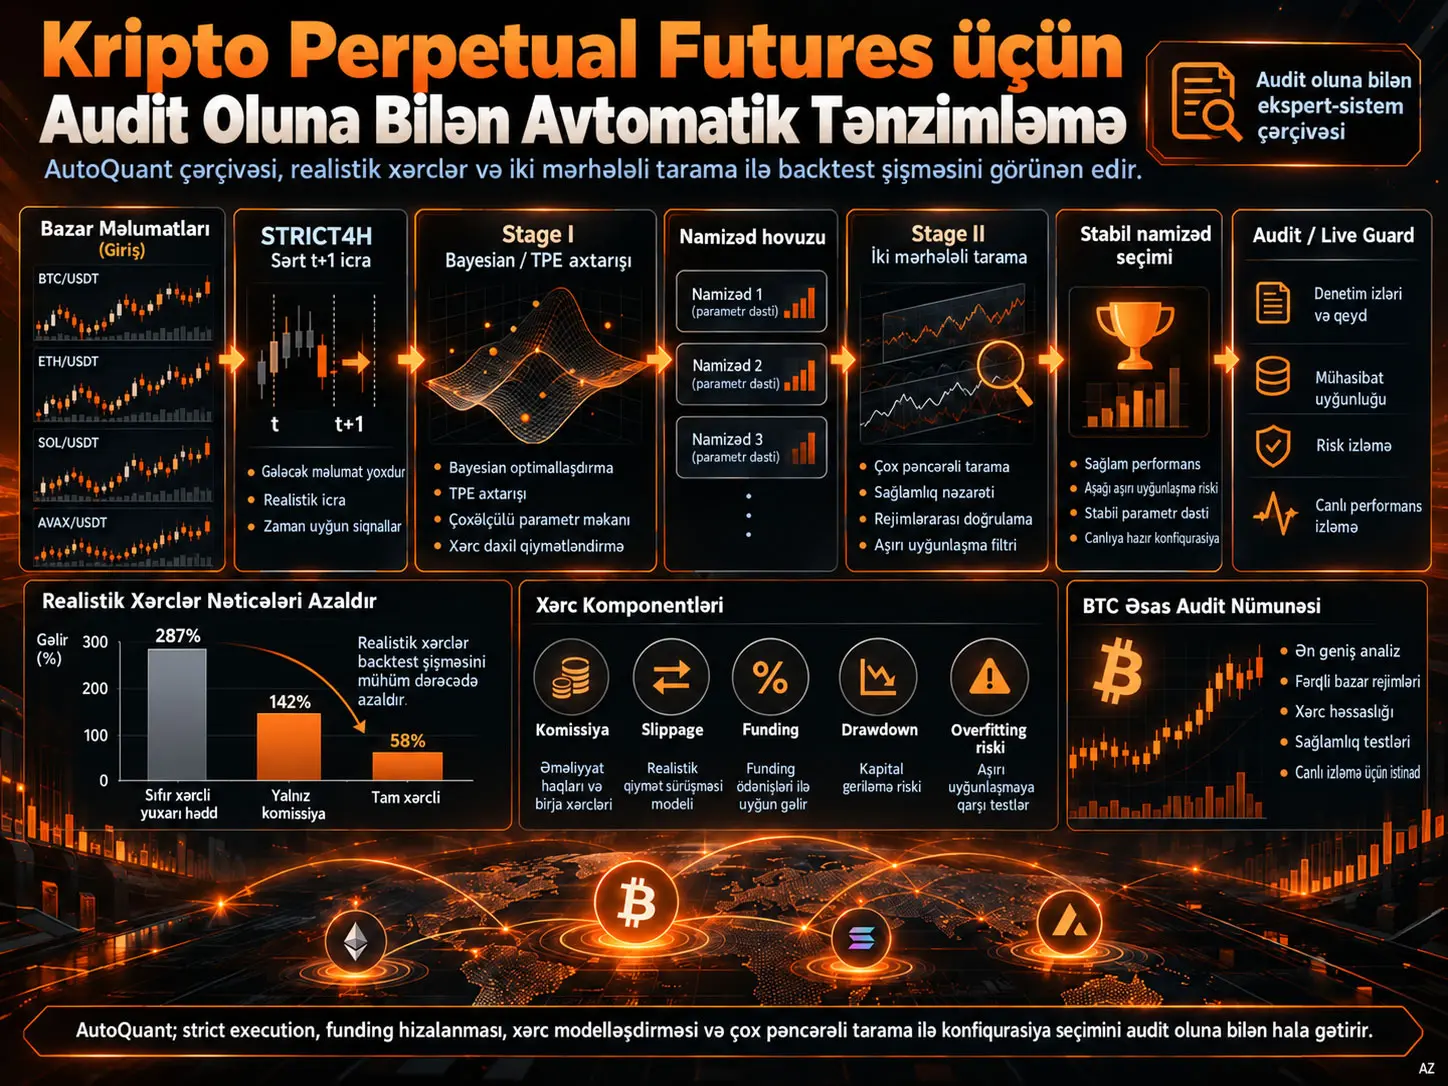
AutoQuant, kriptovalyuta perpetual futures strategiyalarında yeni alqı-satqı siqnalı yaratmaq əvəzinə, əvvəlcədən müəyyən edilmiş siqnal ailəsinin parametrlərini realistik icra və xərc qaydaları altında seçən, yenidən qiymətləndirən və audit oluna bilən şəkildə qeydə alan qərar-dəstək çərçivəsidir. Sistem STRICT4H adlanan sərt 4 saatlıq icra semantikasını, gələcək funding məlumatının istifadəsini əngəlləyən zaman uyğunlaşdırmasını, komissiya və slippage xərclərini, leverage və notional limitlərini, Bayesian/TPE parametr axtarışını və iki mərhələli robustness screening prosesini eyni pipeline daxilində birləşdirir.
Tədqiqat BTC/USDT, ETH/USDT, SOL/USDT və AVAX/USDT perpetual futures müqavilələrini araşdırır. BTC əsas audit nümunəsidir; digər üç aktiv eyni pipeline-ın fərqli bazarlara tətbiq oluna bilməsini sınamaq üçün istifadə olunur. Stage I yalnız training pəncərəsində parametr namizədləri yaradır. Stage II eyni namizədləri validation pəncərələrində və xərc ssenarilərində yenidən qiymətləndirir. Long-horizon və blind hold-out pəncərələri isə parametr seçimi üçün istifadə edilməyən əlavə stress testləridir.
Ən nəzərə çarpan nəticə, backtest xərclərinin çıxarılmasının görünən performansı ciddi şəkildə şişirdə bilməsidir. BTC stress-test konfiqurasiyasında tam xərcli şəraitdə illikləşdirilmiş CAGR 2,726 olduğu halda, yalnız əməliyyat komissiyasının nəzərə alındığı şəraitdə 4,308-ə, bütün fees/slippage/funding xərclərinin çıxarıldığı optimist yuxarı hədddə isə 5,225-ə yüksəlir. Bu dəyərlər real miqyaslana bilən investisiya gəliri kimi deyil, backtest-in xərc fərziyyələrinə nə qədər həssas ola biləcəyini göstərən diaqnostik nəticələrdir.
İki mərhələli seçim də avtomatik olaraq daha yüksək gəlir yaratmır. BTC nümunəsində one-stage top-1 konfiqurasiyası əksər pəncərələrdə daha yüksək gəlir göstərərkən, two-stage seçim daha aşağı drawdown və daha məhdud ekstrem performans yaradır. Oxşar risk nəzarəti davranışı bəzi ETH, SOL və AVAX təcrübələrində də müşahidə olunur. Bununla belə nəticələr bütün aktivlərdə və bütün dövrlərdə eyni deyil.
Mühüm məhdudiyyət ondan ibarətdir ki, pipeline həddindən artıq uyğunlaşma riskini tam aradan qaldırmır. BTC namizəd hovuzunda CSCV/PBO təxmini 0,586-dır. Uzun pəncərə DSR-style nəzarəti də Sharpe baxımından güclü, davamlı alpha sübutu təqdim etmir. Buna görə AutoQuant-ın əsas töhfəsi “gəlirli strategiya tapmaq” deyil, hansı fərziyyələr altında hansı konfiqurasiyanın seçildiyini izlənilə və audit oluna bilən hala gətirməkdir.
AutoQuant Nədir və Nə Etmir?
AutoQuant bir trading strategy generator və ya bazar istiqamətini proqnozlaşdıran yeni alpha modeli deyil; sabit bir siqnal ailəsinin parametrlərini strict execution, funding visibility, transaction cost və risk məhdudiyyətləri altında skan edən, robustness yoxlamalarından keçirən və hər seçimin təkrar istehsal oluna bilən audit izini yaradan execution-aware configuration-selection sistemidir.
Kripto perpetual futures backtest-i niyə xüsusilə kövrəkdir?
Perpetual futures müqavilələrində yalnız qiymət istiqamətini düzgün proqnozlaşdırmaq kifayət deyil. Strategiyanın real nəticəsi; əməliyyat komissiyası, slippage, funding payment, leverage, notional cap, mövqe dəyişmə tezliyi və əməliyyatın hansı bar üzərində icra edildiyi kimi mikro-struktur detallarından təsirlənir.
Məsələn, bir siqnal 4 saatlıq barın bağlanışında hesablanıbsa, həmin barın qiymət hərəkətindən faydalanmasına icazə vermək gələcək məlumatı keçmiş qərarın içinə daxil edə bilər. Eyni şəkildə, funding rate hələ bazarda dərc edilməmişkən keçmiş bir bara geriyə doğru tətbiq olunarsa, backtest real zamanda mövcud olmayan məlumatdan istifadə etmiş olar.
AutoQuant-ın əsas yanaşması bu detalları istifadəçinin diqqətinə buraxmaq əvəzinə sistem davranışının açıq qaydalarına çevirməkdir.
Tədqiqatın üç əsas empirik sualı
| Sual | Araşdırılan problem |
|---|---|
| 1 | Xərclər və məhdudiyyətlər aradan qaldırıldıqda backtest performansı nə qədər şişə bilər? |
| 2 | Stage I axtarışından ayrı saxlanılıb Stage II seçimində yenidən istifadə olunan validation pəncərəsinə qarşı parametrlər nə qədər kövrəkdir? |
| 3 | Komissiya, funding və slippage fərziyyələrindəki dəyişikliklər apparent profitability və robustness şərhlərinə necə təsir edir? |
Expert-system tipli struktur
| Qat | AutoQuant daxilində qarşılığı | Vəzifə |
|---|---|---|
| Knowledge base | STRICT4H execution semantics, funding alignment, xərc və məhdudiyyət profilləri, screening siyasətləri | Look-ahead və fizibilite xətalarını açıq qaydalarla məhdudlaşdırır. |
| Inference engine | Stage I TPE Bayesian search + Stage II double screening | Namizəd konfiqurasiyalar yaradır və robustness meyarlarına görə seçir. |
| Explanation interface | Maşın-oxunaqlı artifact-lar, ledger-lər, accounting invariants | Seçim və performans hesablarının yenidən qurulmasını təmin edir. |
| Governance overlay | Live Guard və invariant monitoring | Deployment sonrası drift və risk vəziyyətlərini izləyir. |
Şəkil 1-in elmi mesajı
Mənbənin 10. səhifəsindəki metod axını, verilənlərin və cost model-in Stage I Bayesian Search-ə daxil olduğunu, buradan candidate pool yaradıldığını və namizədlərin Stage II STRICT4H double screening-ə daşındığını göstərir. Screening-dən sonra yalnız stable candidates qalır. Bunlar post-deployment guard tərəfindən izlənərkən accounting invariants müstəqil audit yolunu təşkil edir.
Bu şəklin mühüm nöqtəsi optimizasiya ilə auditin eyni şey olmamasıdır. Stage I ən yüksək objective dəyərini axtararkən Stage II bu nəticəni zaman və xərc perturbations-a qarşı sınaqdan keçirir.
STRICT4H Niyə AutoQuant-ın Mərkəzindədir?
STRICT4H, siqnalın 4 saatlıq bar bağlanışında hesablandığı, lakin mövqenin yalnız növbəti bar olan \(t+1\)-dən etibarən tətbiq edilə bildiyi; funding məlumatının da yalnız həmin anda həqiqətən məlum olan zaman möhürlərindən irəli daşındığı sərt icra protokoludur.
Signal-modular struktur
Çərçivə əsas siqnal generatorunu riyazi olaraq:
\[ f:I_t\times\Theta\rightarrow S_t \]
şəklində nəzərdən keçirir. Burada \(I_t\), \(t\) zamanında həqiqətən əlçatan məlumat toplusu; \(\Theta\), hiperparametr fəzası; \(S_t\in\{-1,0,1\}\) isə short, flat və ya long hədəf siqnalıdır.
AutoQuant bu \(f\) funksiyasını öz-özünə icad etmir. Tədqiqatdakı orijinal təcrübələr STRICT4H momentum, mean-reversion və breakout/gating məntiqinə malik sabit bir siqnal ailəsindən istifadə edir.
Momentum skoru
Mənbədə EMA fərqindən törədilən momentum skoru:
\[ m_t(\theta_{\mathrm{momentum}}) = \frac{1}{2} \left[ 1+ \tanh \left( \frac{ EMA_{\mathrm{fast},t}-EMA_{\mathrm{slow},t} }{ \sigma(\theta_{\mathrm{momentum}}) EMA_{\mathrm{slow},t} } \right) \right] \]
şəklindədir. Sürətli və yavaş EMA arasındakı normallaşdırılmış fərq tanh çevrilməsi ilə \([0,1]\) intervalına sıxışdırılır. \(\theta_{\mathrm{momentum}}\) volatillik miqyaslama davranışını idarə edir.
Birləşmiş skor
\[ C_t= w_{\mathrm{mom}}m_t+ (1-w_{\mathrm{mom}})a_t \]
Burada \(a_t\), aktiv mean-reversion/anomaly alt skorlarının birləşməsi; \(w_{\mathrm{mom}}\) momentum kanalının çəkisidir.
Mənbə tətbiqində anomaly score, aktiv alt skorların maksimumu kimi istifadə olunur. Beləliklə sistem trend-momentum məlumatı ilə Bollinger-band və ya tail-exceedance tipli geri dönüş siqnallarını ortaq eşik mexanizminə daşıyır.
Siqnal qərarı
Birləşmiş skor müəyyən edilmiş long və short eşiklərinə görə:
\[ Signal_t= \begin{cases} +1, & C_t\geq\tau_t^{long}\\ -1, & C_t\leq1-\tau_t^{short}\\ 0, & \text{diğer durumlarda} \end{cases} \]
şəklində mövqe istiqamətinə çevrilir.
Funding yalnız xərc deyil, qərar girişi də ola bilər
Long tərəfdə adverse funding şəraitində giriş həddi artırıla bilər:
\[ \tau_{\mathrm{long}}(t) = \tau_{\mathrm{base}} + \kappa \max \left( |fr_t|-\frac{\vartheta_{\mathrm{bias}}}{10000}, 0 \right) \]
Burada \(fr_t\), 8 saatlıq funding rate; \(\vartheta_{\mathrm{bias}}\) funding-bias aktivləşmə həddi; \(\kappa\) isə funding pisləşdikcə giriş həddinin nə qədər sürətlə yüksələcəyini müəyyən edir.
Funding rate 4 saatlıq grid-ə carry-forward üsulu ilə uyğunlaşdırılır. Gələcəkdə açıqlanacaq funding dəyərlərinin köhnə barlara backfill edilməsinə icazə verilmir.
Tədqiqatın Metodu və Nəticələri
Stage I: Bayesian/TPE parametr axtarışı
Stage I, training pəncərəsində Tree-structured Parzen Estimator (TPE) istifadə edərək namizəd parametr dəstləri yaradır. Məqsəd funksiyası cost-adjusted illikləşdirilmiş net gəlirdir:
\[ \max_{\theta\in\Theta}J(\theta), \qquad J(\theta)=r_{\mathrm{ann}}(\theta) \]
4 saatlıq barlardan illikləşdirilmiş gəlir:
\[ r_{\mathrm{ann}} = (1+R_{\mathrm{tot}})^{AF/N}-1 \]
şəklində hesablanır. Mənbədə illikləşdirmə əmsalı:
\[ AF=6\times365=2190 \]
kimi götürülmüşdür; çünki gündə altı ədəd 4 saatlıq dövr vardır.
BTC əsas tədqiqatında hesablama-məhdud nümunə üçün 40 TPE trial istifadə edilmiş; birbaşa müqayisə cədvəllərində axtarışın yetərsiz qalmasını azaltmaq məqsədilə 120 trial-a qədər genişləndirilmişdir. Best-so-far objective 10 trial-da 0,0174, 40 trial-da 0,1172 və 100–120 trial ətrafında 0,1590-a çatmışdır. Mənbə buna görə 40 trial-ı global optimuma yaxınlaşmış axtarış kimi deyil, compute-limited nümunə kimi şərh edir.
Stage II: Double screening
Stage I-dən sonra yeni optimizasiya aparılmır. Sabit namizəd hovuzu müxtəlif dövrlər və cost scenarios altında yenidən işə salınır.
BTC nümunəsində rolling qiymətləndirmələr 2000 barlıq pəncərələrlə və 500 bar addımlarla aparılmışdır. Cost-grid isə:
Taker fee: 3, 4 və 6 bps
Funding multiplier: 0,5; 1,0 və 1,5
olmaqla doqquz kombinasiyanı əhatə edir.
Stable candidate seçim meyarları
| Metrik | Hədd | Məqsəd |
|---|---|---|
| mean_monthly_true | ≥ 0,005 | Minimum performans |
| min_monthly_true | ≥ 0,0 | Pis ssenari bazası |
| maxDD_mean | ≤ 0,30 | Drawdown həddi |
| switch_density_mean | ≤ 0,12 | Turnover və kövrəklik həddi |
Filtri keçən namizədlərdən ilk beş konfiqurasiya, orta aylıq həndəsi gəlir azalan və MaxDD artan sıralama ilə seçilir.
Training, validation və blind hold-out bir-birindən fərqlidir
| Pəncərə | BTC tarix aralığı | Rol |
|---|---|---|
| Training | 2019-09-08 – 2021-01-01 | Stage I parametr yaradılması |
| Validation | 2021-01-01 – 2023-01-01 | Stage II screening və seçim |
| Long-horizon | 2019-09-08 – 2025-10-14 | DSR və uzunmüddətli stress testləri |
| Blind Post-ETF | 2024-01-01 – 2025-10-14 | Seçimdə heç istifadə olunmayan post-hoc robustness testi |
Validation pəncərəsinin Stage I üçün out-of-sample olması, onu bütün pipeline baxımından tam toxunulmamış final test seti etmir. Çünki Stage II namizəd seçimində bu pəncərədən yenidən istifadə olunur. Tədqiqatın metodoloji baxımdan xüsusilə görünən etdiyi məqamlardan biri budur.
Məlumat mənbələri və tezlik
Bütün əsas təcrübələr 4 saatlıq OHLCV sıraları üzərində aparılmışdır. BTC/USDT üçün əsas məlumat mənbələri Binance, Bybit və OKX kimi mərkəzləşdirilmiş birjalardır. Funding rate sıraları 8 saatlıq tezlikdədir və 4 saatlıq zaman oxuna carry-forward üsulu ilə uyğunlaşdırılmışdır.
BTC core sample 2019-09-08–2021-12-31 dövründə 5.069 non-overlapping 4 saatlıq gəliri əhatə edir. Extended BTC long sample isə 2019-09-08–2025-10-14 dövründə 13.368 gəliri əhatə edir.
ETH məlumatı 2021-12-31–2025-11-24; SOL və AVAX sıraları 2021-01-01–2025-12-16 dövrlərini əhatə edir.
OHLCV məlumatında boşluq doldurulmur
Çatışmayan OHLCV barlarına interpolation və ya forward-fill tətbiq edilmir. Əsas data set-də continuity tolerance adətən sıfırdır; çatışmayan bar aşkarlanarsa pipeline məlumat mənbəyini rədd edə bilər.
Funding ayrıca external series kimi nəzərdən keçirilir. Real funding dəyərinin olmadığı hissələrdə sıfırla doldurma aparılmır; conservative fallback funding assumption istifadə olunur və həssaslıq Stage II funding-multiplier ssenariləri ilə araşdırılır.
Net gəlir necə hesablanır?
Executed exposure \(\pi_t\), əvvəlki barın siqnalından törədilir. Raw return:
\[ r_t^{raw}=\pi_t r_t^{mkt} \]
şəklində müəyyən edilir.
Net gəlir:
\[ r_t^{net} = r_t^{raw} - C_{\mathrm{fee},t} - C_{\mathrm{slip},t} - C_{\mathrm{fund},t} \]
şəklindədir.
Bu ayrışdırma auditability üçün vacibdir; çünki net performansın hansı hissəsinin qiymət hərəkətindən, hansı hissəsinin fee, slippage və ya funding-dən gəldiyi bar əsasında yenidən qurula bilər.
BTC əsas xərc profili
| Parametr | Dəyər |
|---|---|
| Başlanğıc özkapitalı | 10.000 USDT |
| Maksimum leverage | 5× |
| Notional cap | 50.000 USDT |
| Taker fee | 4 bps |
| Base slippage | 2 bps |
| Fallback funding | 1 bps / 8 saat |
Real funding məlumatı mövcud olduqda fallback nisbət əvəzinə real 8 saatlıq funding sırası istifadə olunur.
Realistik Əməliyyat Xərcləri Backtest Nəticəsini Nə Qədər Dəyişdirdi?
BTC/USDT core stress-test-də eyni əsas parametrlər altında fees, slippage və funding birlikdə nəzərə alındıqda illikləşdirilmiş CAGR 2,726 olduğu halda fee-only şəraitdə 4,308-ə, bütün əməliyyat xərclərinin çıxarıldığı zero-cost yuxarı hədddə 5,225-ə yüksəlmişdir; mənbə bu fərqi real miqyaslana bilən gəlir kimi deyil, backtest xərc həssaslığı kimi şərh edir.
| Şərait | İllik CAGR | Sharpe | MaxDD | Əməliyyat |
|---|---|---|---|---|
| Tam xərcli: fees + slippage + funding | 2,726 | 2,049 | 0,265 | 636 |
| Standard: fee-only | 4,308 | 2,506 | 0,262 | 636 |
| Naive: zero-cost yuxarı hədd | 5,225 | 2,711 | 0,260 | 535 |
Naive konfiqurasiyada əməliyyat sayının dəyişə bilməsi vacibdir. Funding-aware gating kimi qərar kanalları xərc/funding girişlərindən təsirləndiyi üçün xərc komponentlərinin çıxarılması yalnız yekun PnL hesabını deyil, bəzi hallarda trade sequence-i də dəyişə bilər.
Two-Stage Screening Daha Çox Mənfəət Yaradır?
Xeyr; tədqiqatın əsas iddiası daha yüksək gəlir zəmanəti deyil. BTC nümunəsində two-stage seçim training, validation və blind Post-ETF dövrlərində one-stage top-1-dən daha aşağı aylıq həndəsi gəlir yaradarkən üç dövrün hamısında daha aşağı maksimum drawdown göstərmişdir.
| Metod | Pəncərə | Aylıq həndəsi orta | Sharpe | MaxDD | Əməliyyat |
|---|---|---|---|---|---|
| One-stage | Training | 0,222 | 3,164 | 0,283 | 548 |
| Two-stage | Training | 0,145 | 2,388 | 0,265 | 485 |
| One-stage | Validation | 0,051 | 1,238 | 0,318 | 423 |
| Two-stage | Validation | 0,038 | 1,070 | 0,231 | 348 |
| One-stage | Post-ETF | 0,023 | 0,845 | 0,220 | 259 |
| Two-stage | Post-ETF | 0,016 | 0,664 | 0,196 | 223 |
Mənbə Şəkil 3, training + validation dövründəki equity curves-ü loqarifmik y oxunda göstərir. One-stage əyrisi daha yüksək mürəkkəb artıma çatarkən two-stage əyrisi daha məhdud artım və daha aşağı drawdown profili göstərir. Şəklin məqsədi “two-stage daha gəlirlidir” demək deyil, training winner-ın ekstrem compounding davranışı ilə daha mühafizəkar seçimin fərqini görünən etməkdir.
Bootstrap etibar intervalı
BTC validation dövründə two-stage çıxılsın one-stage aylıq həndəsi orta fərqi:
\[ \Delta=-0.016 \]
və hərəkətli blok bootstrap %95 etibar intervalı:
\[ [-0.040,\;0.008] \]
kimi hesabat verilib. Etibar intervalının sıfırı əhatə etməsi, two-stage seçim üçün gəlir baxımından aydın üstünlük nəticəsi çıxarılmamalı olduğunu göstərir.
Threshold seçimi də nəticələri dəyişir
Stable-candidate filter-dəki hədlər universal sabitlər deyil. Mənbə 27 fərqli threshold kombinasiyasında seçilən konfiqurasiyanın trial 52, 87 və 108 arasında dəyişdiyini göstərir. Validation CAGR 0,332–1,058, Sharpe 0,844–1,667 və MaxDD 0,209–0,386 intervalında dəyişir.
Buna görə screening policy özü də görünən governance choice kimi saxlanılır; gizli meta-optimizer kimi davranması nəzərdə tutulmayıb.
AutoQuant Həddindən Artıq Uyğunlaşmanı Aradan Qaldırır?
Xeyr. Strict execution, cost realism və multi-window screening mühüm qoruyucu tədbirlər təmin etsə də BTC Stage I namizəd hovuzundakı CSCV/PBO təxmini 0,586-dır və mənbə bunu əhəmiyyətli səviyyədə qalan backtest-overfitting riski kimi şərh edir.
DSR-style nəzarəti də oxşar şəkildə mühafizəkar nəticə verir. Uzun pəncərə Sharpe dəyəri sıfıra yaxındır və çoxsaylı trial sayı nəzərə alındıqda sıfır həqiqi Sharpe hipotezinə qarşı güclü sübut yoxdur.
Buna görə AutoQuant-ın elmi iddiası “davamlı alpha tapdıq” deyil. Çərçivənin iddiası budur ki, alpha iddiası ediləcəksə, bunun hansı xərclər, hansı zaman pəncərələri və hansı selection rules altında ortaya çıxdığı audit oluna bilməlidir.
ETH nəticəsi
| Metod | Pəncərə | Aylıq geom. | Sharpe | MaxDD | Əməliyyat |
|---|---|---|---|---|---|
| One-stage | Training | 0,233 | 3,009 | 0,317 | 2112 |
| Two-stage | Training | 0,173 | 2,607 | 0,276 | 346 |
| One-stage | Validation | 0,085 | 2,157 | 0,186 | 2012 |
| Two-stage | Validation | 0,046 | 1,368 | 0,201 | 457 |
| One-stage | Post-2024 | 0,151 | 2,590 | 0,381 | 3880 |
| Two-stage | Post-2024 | 0,096 | 2,009 | 0,368 | 852 |
ETH-də two-stage model hər pəncərədə gəlir baxımından daha aşağı qalmışdır. Drawdown training və Post-2024 dövrlərində daha aşağı, validation dövründə isə 0,201 ilə one-stage-in 0,186 dəyərindən bir qədər yüksəkdir. Deməli, “two-stage hər halda drawdown-ı azaldır” şəklində mütləq iddia da doğru deyil.
SOL və AVAX nəticələri
| Aktiv | Pəncərə | One-stage aylıq geom. | Two-stage aylıq geom. | One-stage MaxDD | Two-stage MaxDD |
|---|---|---|---|---|---|
| SOL | Training | 0,141 | 0,124 | 0,319 | 0,152 |
| SOL | Validation | 0,227 | 0,362 | 0,239 | 0,242 |
| SOL | Post-2024 | 0,066 | 0,068 | 0,243 | 0,195 |
| AVAX | Training | 0,479 | 0,091 | 0,795 | 0,055 |
| AVAX | Validation | 0,572 | 0,087 | 0,621 | 0,096 |
| AVAX | Post-2024 | 0,797 | 0,094 | 0,607 | 0,142 |
AVAX nümunəsi tədqiqatın “extreme compounding əvəzinə daha mühafizəkar konfiqurasiya” mövzusunu xüsusilə aydın göstərir. One-stage çox yüksək görünən gəlirlər yaratsa da drawdown da 0,607–0,795 kimi yüksək səviyyələrdədir. Two-stage konfiqurasiya daha aşağı görünən gəlirlərlə yanaşı xeyli aşağı drawdown yaradır.
Cross-asset transfer
ETH üzərində öyrədilmiş aggressive konfiqurasiya eyni dövrdə ETH üzərində illik +0,44%, BTC-də −0,17% yaratmışdır. Bu nəticə AutoQuant pipeline-ının başqa aktivlərə tətbiq oluna bilməsi ilə müəyyən parametr dəstinin başqa aktivdə işləməsinin eyni şey olmadığını göstərir.
Drawdown-aware risk budgeting
| Variant | İllik gəlir | MaxDD | Sharpe | Gəlir fərqi | MaxDD fərqi |
|---|---|---|---|---|---|
| v1 (0–20–35) | 4,06% | 0,760 | 0,247 | +28,15 bal | −19,36 bal |
| v2 (0–18–33) | 0,37% | 0,810 | 0,194 | +24,46 bal | −14,32 bal |
| v3 (0–22–38) | 8,46% | 0,695 | 0,329 | +32,55 bal | −25,83 bal |
Bu variantlar baseline-a nisbətən dərin drawdown vəziyyətlərində exposure-u azaldır. Nəticələr tədqiqatın tək-vaka kontekstində state-dependent exposure scaling-in risk/gəlir profilini dəyişə bildiyini göstərir; ümumi portfel idarəetməsi qanunu kimi şərh edilməməlidir.
Full-chain audit
AutoQuant hər bar üçün signal, executed exposure, raw market return, raw strategy return, fee, slippage, funding və net return komponentlərini qeydə alır.
Nümayəndəvi BTC və ETH auditlərində offline backtest ilə live-style replay arasında:
\[ \max|\Delta S|=0 \]
və:
\[ \max|\Delta\pi|=0 \]
hesabat verilib. Fees, slippage və funding reconciliation fərqləri də bu snapshot-da sıfırdır.
Bunun mənası “canlı performans backtest ilə eynidir” deyil. Nəticə yalnız eyni kod/semantika yolunun mühasibat və siqnal istehsalı baxımından ardıcıl replay yarada bildiyini göstərir.
Live Guard
Post-deployment guard, rolling 30/90 günlük performans, drawdown, gündəlik itki və trade frequency kimi göstəriciləri izləyərək ok, watch və ya kill qərarı verə bilər. Kill vəziyyətində mövqe sıfırlana və yenidən manual təsdiq verilənədək əməliyyat dayandırıla bilər.
Lakin Live Guard-ın uzun illəri əhatə edən geniş canlı track record-u tədqiqatda yoxdur. Mənbə yalnız məhdud paper-trading/live-style replay və historical guard simulation sübutu təqdim edir.
Tədqiqatın dəstəklədiyi nəticələr
- Funding, fee və slippage-ın natamam modelləşdirilməsi müəyyən BTC təcrübəsində backtest performansını ciddi şəkildə şişirdə bilər.
- Validation pəncərəsinin seçim prosesində istifadə edilməsi final kor testlə eyni deyil.
- Two-stage screening, bəzi nümunələrdə daha aşağı drawdown və daha az ekstrem parametr dəstləri seçir.
- STRICT4H t+1 və no-look-ahead funding semantics açıq və yenidən oynadıla bilən icra protokolu təmin edir.
- Deterministik artifact və accounting invariants backtest ilə live-style replay arasındakı tətbiq ardıcıllığını audit etməyə kömək edir.
- PBO nəticəsi, güclü qoruyuculara baxmayaraq residual overfitting riskinin davam etdiyini göstərir.
- Pipeline eyni metodoloji struktur altında BTC, ETH, SOL və AVAX-a tətbiq oluna bilmişdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- AutoQuant-ın davamlı və ya zəmanətli alpha yaratdığı göstərilməyib.
- Two-stage screening-in bütün dövrlərdə daha yüksək gəlir və ya daha aşağı drawdown təmin edəcəyi göstərilməyib.
- Backtest CAGR dəyərlərinin institusional kapital miqyasında əldə edilə biləcəyi göstərilməyib.
- Non-linear market impact və order-book capacity modelləşdirilməyib.
- Aşağı likvidlikli, yeni listelenmiş və ya delist edilmiş perpetual müqavilələrə ümumiləşdirmə aparılmayıb.
- Live Guard üçün uzunmüddətli production track record göstərilməyib.
- TPE-nin bütün optimizasiya metodlarından üstün olduğu göstərilməyib.
- Deep neural network və ya başqa non-parametric alpha modellərinin training və tuning dövrü bu tədqiqatda AutoQuant tərəfindən idarə edilmir.
Əsas məhdudiyyətlər
Məhdud aktiv əhatəsi: Dörd likvid perpetual və tək STRICT4H siqnal ailəsi araşdırılıb.
Survivorship və lifecycle: Delisting, symbol migration və exchange-specific contract re-specification sistemli şəkildə təhlil edilməyib.
Market impact yoxdur: Əməliyyat xərcləri turnover ilə xətti modelləşdirilir. Böyük AUM altında yarana biləcək non-linear price impact və likvidlik tutumu qiymətləndirilmir.
Xarici framework benchmarkı məhduddur: Backtrader ilə minimal semantics replay aparılmış olsa da bütün third-party AutoML/backtest sistemləri STRICT4H-in bütün invariants və funding qaydaları altında end-to-end müqayisə edilməyib.
Optimizer müqayisəsi məhduddur: TPE ilə random sampling müqayisə edilib; evolutionary optimization və ya başqa Bayesian samplers geniş şəkildə benchmark edilməyib.
Structural break: Live Guard performans pisləşməsini dolayı olaraq aşkarlayır; real-time struktur qırılma testi tətbiq etmir.
Məlumat asılılığı: Continuity və sanity checks mənbə xətalarını azalda bilər, lakin birjadan gələn latent historical-data xətalarını düzəldə bilməz.
Multiple testing: PBO=0,586 nəticəsi pipeline-ın data-snooping riskini tam aradan qaldırmadığını göstərir.
Mənbə və Metod Qeydi
Orijinal başlıq: AutoQuant: An Auditable Expert-System Framework for Execution-Constrained Auto-Tuning in Cryptocurrency Perpetual Futures
Müəllif: Kaihong Deng
Qurum: School of Modern Information Industry, Artificial Intelligence Program, Guangzhou College of Commerce, Guangzhou, China.
Yüklənmiş mənbə: arXiv:2512.22476v1 [q-fin.TR].
Yüklənmiş preprint tarixi: 27 Dekabr 2025.
Yüklənmiş fayldakı təqdimetmə məlumatı: Preprint submitted to Expert Systems with Applications, 30 Dekabr 2025.
Cari nəşr: Expert Systems with Applications.
Nəşriyyat: Elsevier.
Cari nəşr statusu: Available online 5 August 2026; In Press, Journal Pre-proof.
Məqalə nömrəsi: 133924.
DOI: 10.1016/j.eswa.2026.133924
Tədqiqat növü: Hesablama maliyyəsi / backtest metodologiyası / ekspert-sistem tipli qərar-dəstək və konfiqurasiya seçimi.
Əsas aktivlər: BTC/USDT, ETH/USDT, SOL/USDT, AVAX/USDT perpetual futures.
Əsas məlumat tezliyi: 4 saatlıq OHLCV; funding girişi 8 saatlıq.
Əsas optimizer: Tree-structured Parzen Estimator (TPE), Optuna.
Əsas execution protokolu: STRICT4H, strict \(t+1\) execution və no-look-ahead funding alignment.
Əsas xərc modeli: Trading fee + slippage + funding; leverage və notional cap.
BTC baseline hesablama şəraiti: 10.000 USDT equity, 5× maximum leverage, 50.000 USDT notional cap, 4 bps taker fee, 2 bps base slippage.
Overfitting diagnostic: DSR-style multiple-testing sanity check və CSCV/PBO; BTC snapshot PBO=0,586.
Reproducibility: Configuration JSON, per-bar ledger CSV, robustness summaries və invariant-audit çıxışları yaradılır. Xam tick-level məlumat exchange licensing/storage məhdudiyyətlərinə görə birbaşa yenidən paylanmır; yenidən yükləmə və 4 saatlıq məlumat yaratma scriptləri təqdim olunur.
Maliyyələşdirmə: Mənbə, dövlət, kommersiya və ya qeyri-kommersiya maliyyələşdirmə qurumlarından xüsusi tədqiqat qrantı alınmadığını bildirir.
Maraqlar toqquşması: Məlum competing financial interest və ya tədqiqata təsir edə biləcək şəxsi münasibətin olmadığı bəyan edilib.
Generative AI bəyanatı: Mənbə, OpenAI Codex CLI-nin GPT-5.2 modeli ilə yalnız məhdud İngilis dili copy-editing və reproducibility/table-figure traceability checklist dəstəyində istifadə edildiyini; eksperimental nəticələr, konfiqurasiya seçimi və metrik hesablamalarının müəllifin codebase və artifact-larından yaradıldığını bildirir.
Lisenziya: Cari biblioqrafik yoxlamada bu tədqiqat üçün açıq Creative Commons yenidən istifadə lisenziyası etibarlı şəkildə təsdiqlənmədiyindən vizual/müəllif hüquqları əməliyyatlarında fail-closed yanaşması tətbiq edilməlidir.
Ən mühüm şərh həddi: AutoQuant nəticələri kiçik hesab və xətti əməliyyat xərci fərziyyələri altındakı backtest/simulation nəticələridir. Market impact və institutional capacity modelləşdirilməyib; əldə edilən CAGR və ya Sharpe dəyərləri canlı, miqyaslana bilən gəlirlilik zəmanəti deyil.
Versiya qeydi: Bu Verianla elmi mətnindəki metod və ədədi nəticələr yüklənmiş arXiv v1 mənbəsindən götürülüb. 2026 tarixli Expert Systems with Applications Journal Pre-proof qeydi biblioqrafik statusu yeniləmək üçün yoxlanıb, daha yeni versiyadakı mümkün elmi reviziyalar yüklənmiş v1-in nəticələrinə səssizcə əlavə edilməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib