


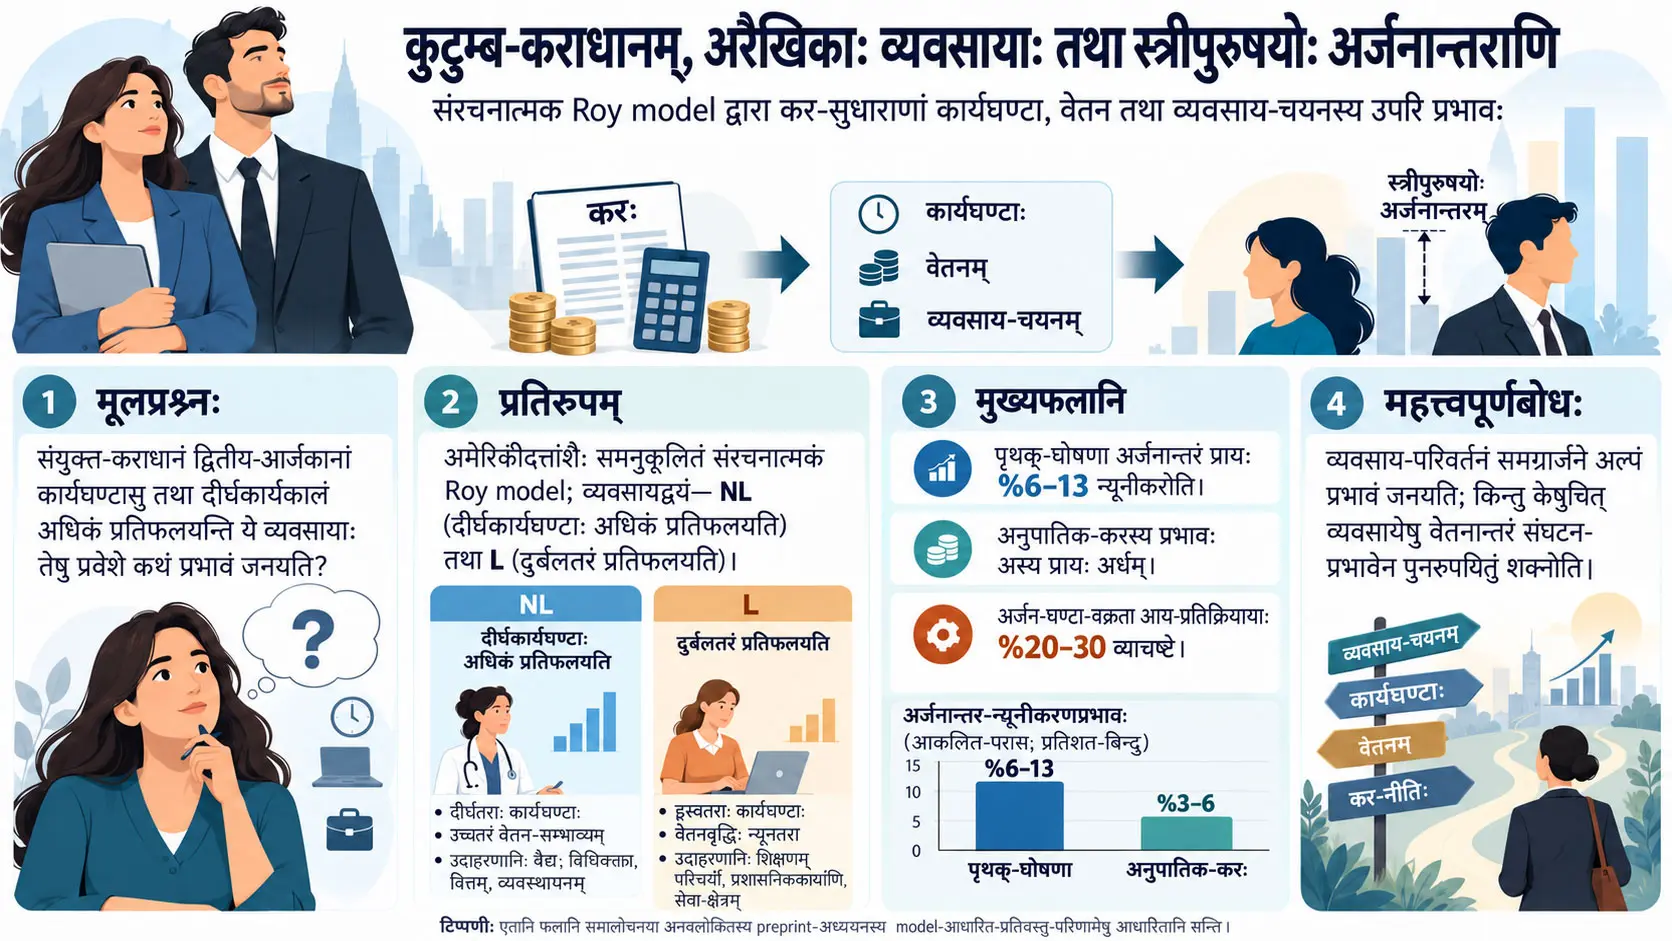
इदमध्ययनं कुटुम्बस्य कराधानं स्त्रीपुरुषयोः कार्यघण्टासु, प्रतिघण्टा-वेतने, समग्रार्जने तथा व्यवसाय-चयने विद्यमानान्तराणि कथं परिवर्तयितुं शक्नोति इति, व्यवसायानुसारं कार्यघण्टानां प्रतिफलस्य अरैखिकतां समावेशयता संरचनात्मक Roy model द्वारा विश्लेषयति। संरचनात्मक Roy model इति परिमाणात्मकः व्यवसाय-चयन-ढाँचा अस्ति, यस्मिन् व्यक्तयः भिन्नेषु व्यवसायेषु स्वार्जन-सम्भावनां, कार्य-प्राथमिकतां तथा कर-प्रोत्साहनानि दृष्ट्वा कार्यघण्टाः व्यवसायं च model-अन्तर्गततया स्वयं चयनं कर्तुं शक्नुवन्ति। model अमेरिका-देशस्य दत्तांशात् गृहीतेषु लक्षित moments मध्ये calibration क्रियते, तथा संयुक्त-क्रमवर्धमान-कराधानस्य आरम्भिकस्थितेः विरुद्धं आय-निरपेक्षं पृथक्-विवरण-प्रस्तुतीकरणं समानुपातिक-कराधानं च तुलना क्रियेते। model-परिणामानुसारं पृथक् विवरण-प्रस्तुतीकरणं प्रयुक्तयोः द्वयोः श्रम-आपूर्ति-नम्यता calibration-योः समग्रं स्त्रीपुरुष-अर्जनान्तरं प्रायः %6,2 तथा %12,8 मध्ये न्यूनयति, यदा समानुपातिक-कराधानस्य प्रभावः तस्य प्रायः अर्धमात्रः भवति। एते परिणामाः अनुभवाधारितः नीति-प्रयोगः न सन्ति; निर्दिष्टदत्तांश-moments, कार्यात्मक-रूपाणि तथा calibration-परिकल्पनाः अधिष्ठाय प्राप्ताः counterfactual model-परिणामाः सन्ति।
अध्ययनस्य केन्द्रीय-यन्त्रणा एषा यत् केषुचित् व्यवसायेषु दीर्घतराः कार्यघण्टाः केवलं समग्रकार्यकालं न वर्धयन्ति, अपि तु प्रतिघण्टा-वेतनमपि वर्धयितुं शक्नुवन्ति। लेखः एतान् व्यवसायान् उच्च-कार्यघण्टा-प्रतिफलयुक्तान् NL व्यवसायान् इति, कार्यघण्टा-प्रतिफलं दुर्बलतरं यस्य समूहस्य तं L इति वर्गीकुरुते। model मध्ये संयुक्त-क्रमवर्धमान-कराधानं विशेषतः कुटुम्बस्य द्वितीय-अर्जकस्य सीमान्त-कार्य-प्रोत्साहनं न्यूनीकर्तुं शक्नोति। कार्यघण्टानां प्रतिघण्टा-वेतनेन सकारात्मकः सम्बन्धो यत्र अस्ति तेषु NL व्यवसायेषु अयं प्रभावः द्वाभ्यां मार्गाभ्यां प्रवर्तते: अल्पतरं कार्यं समग्रकार्यपरिमाणं न्यूनीकरोति, तथा कार्यघण्टाभ्यः प्राप्यं प्रतिघण्टा-वेतनस्य अंशमपि दुर्बलं करोति।
आरम्भिक calibration मध्ये पृथक्-विवरण-परिवर्तनं स्त्रीणां वार्षिककार्यघण्टाः %3,04, प्रतिघण्टा-वेतनं %1,25 तथा करयोग्यायं %2,98 वर्धयति, यदा पुरुषाणां कार्यघण्टाः %0,64, प्रतिघण्टा-वेतनं %0,26 तथा करयोग्यायं %1,06 न्यूनीकरोति। उच्चतर-श्रम-आपूर्ति-नम्यता प्रयुक्ते \(\eta=1.5\) calibration मध्ये स्त्रीणां घण्टा-प्रतिक्रिया %6,99 तथा करयोग्याय-प्रतिक्रिया %6,59 पर्यन्तं वर्धते। तद्विपरीतं समानुपातिक-कराधानं स्त्रीणां कार्यं च अर्जनं च अधिकं वर्धयति चेदपि पुरुषाणामपि कार्यं च अर्जनं च स्पष्टतया वर्धयति; अतः स्त्रीपुरुष-अन्तरं पृथक् विवरण-प्रस्तुतीकरणवत् प्रबलतया न संकुचति।
लेखस्य महत्त्वपूर्णेषु निष्कर्षेषु एकः अयं यत् अर्जन-परिवर्तनं केवलं मानकस्य “कार्यघण्टा × आरम्भिक-वेतन” मार्गस्य फलम् नास्ति। व्यवसायान्तर्गत अर्जन-घण्टा-उत्तलता, परिवर्तनस्य प्रकारस्य, लिङ्गस्य तथा calibration-स्य अनुसारं, करयोग्याय-परिवर्तनस्य प्रायः %20–30 भागं व्याख्याति। व्यवसाय-परिवर्तन-मार्गस्य समग्रार्जन-परिवर्तने योगदानं तु अधिकतमं प्रायः %3,5 एव भवति। तथापि व्यवसाय-परिवर्तनं व्यवसायान्तर्गतं औसत-वेतनं केभ्यः व्यक्तिभ्यः निर्मीयते इति संरचनां परिवर्तयति; अतः समग्रप्रभावः लघुः सन्नपि विशिष्टे व्यवसाये मापितं स्त्रीपुरुष-वेतनान्तरं महत्त्वपूर्णतया परिवर्तयितुं शक्नोति।
अध्ययनं विशेषतः अस्मिन् बिन्दौ सावधानताम् अपेक्षते: कश्चित् परिवर्तनः स्त्रीणां समग्रार्जनं वर्धयित्वा समग्रं स्त्रीपुरुष-अर्जनान्तरं संकुचितुं शक्नोति; तथापि स्त्रियः यस्मिन् विशिष्टव्यवसाये प्रविशन्ति तत्र औसत-वेतनान्तरं तेनैव परिमाणेन न संकुचेत्, किंच केषुचित् calibration-षु किंचित् वर्धितुमपि शक्नोति। एतत् परिवर्तनस्य विफलतां न सूचयति। नवप्रवेशिनीस्त्रीणाम् आरम्भिक-लक्षणानि तस्मिन् व्यवसाये पूर्वमेव कार्यरताभ्यः स्त्रीभ्यः भिन्नानि भवन्ति; तेन समूह-औसतस्य संरचना परिवर्तते।
अनुसन्धान-समस्या: कर-व्यवस्था व्यवसायानां कार्यघण्टा-संरचनया सह किमर्थं विचारणीया?
अध्ययनस्य प्रारम्भ-बिन्दुः अयं यत् उच्चार्जनदायिनः केचन व्यवसायाः दीर्घकार्यघण्टाः असमानुपातिकरूपेण पुरस्कर्तुं शक्नुवन्ति। यदि कस्मिंश्चित् व्यवसाये अधिकाः घण्टाः कार्यं केवलं “अधिकाः घण्टाः × स्थिर-वेतनम्” इति रूपे अतिरिक्तार्जनं न ददाति, अपि तु प्रतिघण्टा-वेतनमपि वर्धयति, तर्हि कार्यघण्टाः न्यूनयत् कर-प्रोत्साहनं समग्रार्जनं द्वाभ्यां पृथक् मार्गाभ्यां प्रभावितुं शक्नोति। अतः कुटुम्ब-कराधानस्य कार्यघण्टा-निर्णये परिवर्तनं स्थिर-वेतनयुक्तस्य मानक-श्रम-आपूर्ति-model अपेक्षया अधिकं अर्जन-प्रभावं जनयितुं शक्नोति।
model दम्पतीभ्यः निर्मितः अस्ति, प्रत्येकश्च जीवनसाथी व्यवसायं \(o\in\{1,2\}\) तथा वार्षिककार्यघण्टाः \(h_g\) उभे चिनोति। अधोलिखितः सूचकः \(g\) पुरुषं \(m\) अथवा स्त्रीं \(f\) सूचयति। अध्ययनस्य चयनानि एकवर्षीयस्य अल्पकालिक-व्यवहारस्य रूपे न, अपि तु औसत-जीवनकालिक-परिणामानां प्रतिनिधिरूपे व्याख्यायन्ते। अत एव लेखकाः कथयन्ति यत् प्रतिवेदिताः कार्यघण्टा-प्रतिक्रियाः श्रम-बाजार-संलग्नतायां परिवर्तनमपि समाविशन्ति।
अरैखिकः व्यवसायः किम्, तथा दीर्घकार्यघण्टाः वेतनं किमर्थं प्रभावितयन्ति?
अस्मिन्नध्ययने अरैखिकः व्यवसायः सः, यस्मिन् निश्चित-कार्यघण्टा-सीमायाः अधः अधिकं कार्यं केवलं समग्रकार्यकालं न, अपि तु प्रतिघण्टा-वेतनमपि वर्धयति; model मध्ये अस्य बलं \(\theta_o\) parameter द्वारा मीयते, तथा NL व्यवसाये \(\theta_1=0.6\), L व्यवसाये \(\theta_2=0.2\) इति गृह्यते। अतः NL व्यवसाये समान-क्षमता-स्तरस्य व्यक्तेः कार्यघण्टा-वृद्धिः L व्यवसायापेक्षया अर्जनं प्रबलतरं वर्धयति; किन्तु एषः उत्तल-संबन्धः \(\tilde h=2500\) वार्षिक-घण्टा-सीमायाः पश्चात् समतलः भवति।
समीकरणम् 1: कार्यघण्टानां अर्जनेन सह उत्तलः सम्बन्धः
व्यवसाये \(o\) अर्जनं निम्नरूपेण परिभाष्यते:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
अत्र \(a_{og}\) व्यक्तेः व्यवसायविशिष्टं \(o\) अर्जन-सामर्थ्यं, \(h\) वार्षिककार्यघण्टाः, \(\theta_o\) तस्य व्यवसायस्य कार्यघण्टाभ्यः दत्तस्य अरैखिक-प्रतिफलस्य बलं, तथा \(\tilde h\) उत्तल-संबन्धस्य समाप्तेः कार्यघण्टा-सीमां दर्शयति।
\(h\leq\tilde h\) क्षेत्रे प्रतिघण्टा-वेतनम्:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
एषा समता दर्शयति यत् \(\theta_o>0\) यावत् अस्ति, तावत् दीर्घतरं कार्यं प्रतिघण्टा-वेतनमपि वर्धयति। NL व्यवसाये \(\theta_1=0.6\), L व्यवसाये \(\theta_2=0.2\) इति कारणात् प्रतिघण्टा-वेतनं NL व्यवसाये कार्यघण्टाभ्यः अधिकं संवेदनशीलम्। \(h>\tilde h\) भवति चेत् अर्जनं \(a_{og}\tilde h^{\theta_o}h\) इति रूपे घण्टाभिः रैखिकं भवति, तथा प्रतिघण्टा-वेतनं \(a_{og}\tilde h^{\theta_o}\) स्तरस्य स्थिरं भवति।
एषा खण्ड-आधारित-संरचना वैज्ञानिकव्याख्यायै महत्त्वपूर्णा अस्ति। model अनन्तकालं वर्धमानं “दीर्घ-घण्टा-प्रिमियम्” न कल्पयति। कार्यघण्टा-प्रिमियम् केवलं निर्दिष्ट-सीमायाः अधः सक्रियं भवति; सीमातः परं कार्यघण्टानुसारं प्रतिघण्टा-वेतनस्य gradient शून्यं भवति।
समीकरणम् 2: उपभोगः, बाजार-कार्यं तथा बाजार-बाह्य-समय-बाध्यता
प्रत्येकस्य जीवनसाथिनः utility function:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) उपभोगं, \(T_g\) बाजार-बाह्य-समय-बाध्यतां, \(h_g\) बाजार-कार्यघण्टाः, \(\phi_g\) कार्यसम्बद्धस्य utility-cost स्तरं, तथा \(\eta\) समयभारस्य curvature दर्शयन्ति। model मध्ये \(T_f>T_m\) इति स्वीक्रियते, calibration मध्ये च \(T_f=500\) वार्षिकघण्टाः तथा \(T_m=0\) इति गृह्यते।
एते मूल्याः वास्तविकजगति सर्वाः स्त्रियः 500 घण्टाः गृहकार्यं कुर्वन्ति तथा सर्वे पुरुषाः शून्यघण्टाः गृहकार्यं कुर्वन्ति इति प्रत्यक्ष-दत्तांश-मापनं न सन्ति। एते model द्वारा प्रयुक्तात् सन्दर्भ-calibration तः गृहीताः स्थिर-parameters सन्ति। अयं भेदः विशेषतः महत्त्वपूर्णः; model-parameter तथा प्रत्यक्षतया निरीक्षितः सामाजिक-व्यवहारः समानौ न स्तः।
\(\eta\) वर्धते चेत् समग्र-समयभारस्य सीमान्त utility-cost शीघ्रतरं वर्धते, तथा वेतनं प्रति कार्यघण्टानां प्रतिक्रिया न्यूनीभवति। अध्ययनस्य आरम्भिक calibration \(\eta=3\), विकल्परूपे अधिक-नम्यं calibration तु \(\eta=1.5\) प्रयुञ्जते।
कार्यघण्टा-नम्यता
सीमान्त-utility तथा करानन्तर-धारण-अनुपातः स्थिरः इति मान्ये, निरीक्षित-वेतनं प्रति अन्तर्जात-कार्यघण्टा-नम्यता:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) calibration मध्ये एतत् मूल्यं पुरुषेषु 0,33 तथा स्त्रीषु median 0,44 अस्ति। समान-लक्षित-moments प्रति \(\eta=1.5\) सह पुनः calibration क्रियते चेत् मूल्यानि क्रमशः 0,67 तथा 0,88 पर्यन्तं वर्धन्ते। एवं अध्ययनं द्वयोः भिन्नयोः व्यवहार-संवेदनशीलता-स्तरयोः माध्यमेन परीक्षते यत् परिवर्तन-परिणामाः एकस्यैव श्रम-आपूर्ति-नम्यता-परिकल्पनायाः आश्रिताः सन्ति वा न वा।
समीकरणम् 3: संयुक्त-कराधानम्, पृथक्-विवरण-प्रस्तुतीकरणं तथा समानुपातिक-करः एकस्मिन् function मध्ये
कुटुम्बस्य उपभोगयोग्यायः:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) कर-व्यवस्थायाः क्रमवर्धमानतां, \(\lambda\) कर-स्तरस्य scale parameter, तथा \(\psi\) जीवनसाथिनोः अर्जनं करगणनायां कियत्पर्यन्तं संयुक्ततया गृह्यते इति निर्धारयन्तं विवरण-parameter दर्शयन्ति।
आरम्भिकस्थितौ \(\psi=1\) तथा \(\tau>0\) इति कारणात् संयुक्त-क्रमवर्धमान-कराधानम् अस्ति। अस्यां स्थितौ function:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
इति रूपे न्यूनीभवति। अतः एकस्य जीवनसाथिनः सीमान्त-कर-प्रोत्साहनं अपरस्य जीवनसाथिनः अर्जनेनापि प्रभावितुं शक्नोति।
पृथक्-विवरण-परिवर्तने \(\psi=0\) क्रियते, किन्तु \(\tau\) रक्ष्यते। तदा उपभोगयोग्यायः:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
इति रूपं गृह्णाति। जीवनसाथिनोः स्वकीयार्जनानि समानस्य क्रमवर्धमान-संरचनायाः अधः पृथक् पृथक् कराधीनानि भवन्ति।
समानुपातिक-कर-परिवर्तने तु \(\tau=0\) क्रियते, तथा \(\psi\) असम्बद्धं भवति:
\[ y^d=\lambda(y_f+y_m). \]
उभयोरपि परिवर्तनयोः \(\lambda\) समग्र-कर-राजस्वं रक्षितुं समायोज्यते। अतः अध्ययनं केवलं करभारं न्यूनीकुर्वतः परिदृश्यान् न तुलयति, अपि तु आय-निरपेक्षान् कर-संरचना-परिवर्तनान् तुलयति।
पृथक् कर-विवरण-प्रस्तुतीकरणं स्त्रीपुरुष-अर्जनान्तरं किमर्थं न्यूनीकरोति?
model मध्ये पृथक् विवरण-प्रस्तुतीकरणं संयुक्त-कराधानस्य अधः जीवनसाथिनः उच्चायस्य कारणात् अपेक्षया उच्चं सीमान्त-कर-प्रोत्साहनं अनुभवन्तस्य द्वितीय-अर्जकस्य स्वकीय-कार्यायं पृथक् कराधीनं कृत्वा कार्य-प्रोत्साहनं वर्धयति; अतः स्त्रीपुरुष-अर्जनान्तरं न्यूनीभवति। model मध्ये स्त्रियः अधिकवारं द्वितीय-अर्जकस्य स्थितौ सन्ति, अतः तासां घण्टा-प्रतिक्रिया तथा अर्जन-प्रतिक्रिया पुरुषेभ्यः प्रबलतरा भवति। समानुपातिक-कराधानं तु उभयोः जीवनसाथिनोः क्रमवर्धमानतां निवारयति; अतः पुरुषाणामपि कार्यं च अर्जनं च स्पष्टतया वर्धते, तथा सापेक्षान्तरस्य प्रभावः लघुतरः भवति।
model द्वे पृथक् परिवर्तन-नीती किमर्थं तुलयति
पृथक् विवरण-प्रस्तुतीकरणं तथा समानुपातिक-करः समाननीती न स्तः। पृथक् विवरण-प्रस्तुतीकरणं क्रमवर्धमानतां रक्षन् कर-एककं परिवर्तयति; समानुपातिक-करः तु क्रमवर्धमानतां निवारयति। अयं भेदः दर्शयितुं साहाय्यं करोति यत् परिणामाः केवलं “करं न्यूनीकर्तुम्” इति एकमात्र-यन्त्रणातः न, अपि तु जीवनसाथिनोः मध्ये सीमान्त-प्रोत्साहन-वितरणात् उत्पद्यन्ते।
calibration-स्य दत्तांशाधारः
अध्ययनं Erosa तथा सहलेखकानां व्यवसाय-वर्गीकरणं दत्तांश-moments च प्रयुञ्जते। सन्दर्भ-दत्तांश-संरचनायां 1986–1995 Current Population Survey (CPS) दत्तांशाः पुरुषाणाम् औसत-कार्यघण्टानुसारं व्यवसायानां समूहकरणाय प्रयुज्यन्ते। Panel Study of Income Dynamics (PSID) तु जीवनसाथिनोः परस्पर-सहसम्बन्धाय तथा जीवनकाल-वितरणसम्बद्ध-संशोधनाय स्रोतः भवति।
model मध्ये 11 वितरणात्मक-parameters 13 लक्षित-moments प्रति समभारित-distance-minimization द्वारा calibration क्रियन्ते। स्त्रीपुरुषयोः क्षमता-वितरणस्य तथा कार्य-cost-वितरणस्य औसतानि लिङ्गानुसारं भिन्नानि भवितुं शक्नुवन्ति, किन्तु variance-covariance-संरचना समाना रक्ष्यते। पुरुषाणां NL व्यवसाये औसत-log-क्षमता normalization-कारणेन शून्येन समीकृता अस्ति।
एते अप्रत्यक्षाः calibration-parameters प्रत्यक्षतया निरीक्षिताः “जन्मजात-क्षमता” वा मनोवैज्ञानिक-लक्षणानि वा इति व्याख्यातुं न युक्तम्। एतेषां parameters-णां कार्यं model द्वारा निरीक्षित-कार्यघण्टा, वेतन तथा व्यवसाय-वितरण-moments पुनरुत्पादयितुम् अस्ति।
model-स्य स्थिराः तथा calibration-कृताः मूल-parameters
| Parameter | वैज्ञानिकः अर्थः | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | उत्तलतायाः उच्चसीमा, वार्षिकघण्टाः | 2500 | 2500 |
| \(\theta_1\) | NL व्यवसाये कार्यघण्टा-उत्तलता | 0.6 | 0.6 |
| \(\theta_2\) | L व्यवसाये कार्यघण्टा-उत्तलता | 0.2 | 0.2 |
| \(\eta\) | समय/कार्य-cost curvature | 3.0 | 1.5 |
| \(T_f\) | स्त्रीणां बाजार-बाह्य-समयभारः, घण्टा/वर्ष | 500 | 500 |
| \(T_m\) | पुरुषाणां बाजार-बाह्य-समयभारः, घण्टा/वर्ष | 0 | 0 |
| \(\tau\) | कर-क्रमवर्धमानता | 0.133 | 0.133 |
| \(\psi\) | विवरण-parameter; 1 = संयुक्त-विवरणम् | 1 | 1 |
| \(\mu_{a,NL,m}\) | पुरुषः, NL औसत-log-क्षमता; normalization | 0 | 0 |
| \(\mu_{a,NL,f}\) | स्त्री, NL औसत-log-क्षमता | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | पुरुषः, L औसत-log-क्षमता | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | स्त्री, L औसत-log-क्षमता | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | पुरुषस्य औसत-log कार्य-cost parameter | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | स्त्रियाः औसत-log कार्य-cost parameter | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L व्यवसायस्य log-क्षमता variance | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL व्यवसायस्य log-क्षमता variance | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log कार्य-cost parameter variance | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | व्यवसायान्तर log-क्षमता सहसम्बन्धः | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | दम्पत्योः अन्तर्गतः log-क्षमता सहसम्बन्धः | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | दम्पत्योः अन्तर्गतः log कार्य-cost सहसम्बन्धः | 0.493 | 0.769 |
| \(\lambda\) | कर-स्तर / आय-एकक-समायोजनम् | 4.549 | 4.543 |
\(\eta=3\) calibration मध्ये औसत-क्षमता-स्तराः NL व्यवसाये पुरुषेषु 1,207 तथा स्त्रीषु 0,801; L व्यवसाये क्रमशः 0,924 तथा 0,770 सन्ति। औसत-कार्य-cost parameter-स्तरः पुरुषेषु 2,375, स्त्रीषु 1,582 इति प्रतिवेदितः। एतानि model-स्य log-normal-वितरणेभ्यः निष्पन्नानि calibration-परिमाणानि सन्ति।
calibration-लक्ष्याणि model समीपं कियत् आगच्छन्ति?
| Moment | दत्तांशः | Model, \(\eta=3\) | Model, \(\eta=1.5\) |
|---|---|---|---|
| पुरुषेषु औसत-घण्टानां log | 7.67 | 7.67 | 7.69 |
| पुरुष NL log-वेतन मानक-विचलनम् | 0.45 | 0.50 | 0.46 |
| पुरुष L log-वेतन मानक-विचलनम् | 0.47 | 0.42 | 0.42 |
| पुरुष log-घण्टा मानक-विचलनम् | 0.26 | 0.25 | 0.27 |
| पुरुषेषु व्यवसायान्तर-वेतनान्तरम् | 0.37 | 0.36 | 0.34 |
| पुरुषाणां NL व्यवसाय-भागः | 0.60 | 0.62 | 0.60 |
| NL व्यवसाय-भागे लिङ्गान्तरम् | 0.24 | 0.23 | 0.28 |
| NL व्यवसाये घण्टान्तरम् | 0.23 | 0.20 | 0.17 |
| L व्यवसाये घण्टान्तरम् | 0.23 | 0.25 | 0.27 |
| NL व्यवसाये वेतनान्तरम् | 0.34 | 0.38 | 0.35 |
| L व्यवसाये वेतनान्तरम् | 0.35 | 0.32 | 0.33 |
| दम्पत्योः log-घण्टा सहसम्बन्धः | 0.02 | 0.03 | 0.01 |
| दम्पत्योः log-वेतन सहसम्बन्धः | 0.43 | 0.42 | 0.45 |
| स्त्रीषु औसत-घण्टानां log — लक्ष्यबाह्यम् | 7.40 | 7.41 | 7.40 |
| स्त्री NL log-वेतन मानक-विचलनम् — लक्ष्यबाह्यम् | 0.48 | 0.51 | 0.48 |
| स्त्री L log-वेतन मानक-विचलनम् — लक्ष्यबाह्यम् | 0.47 | 0.44 | 0.47 |
| स्त्री log-घण्टा मानक-विचलनम् — लक्ष्यबाह्यम् | 0.46 | 0.43 | 0.56 |
| स्त्रीषु व्यवसायान्तर-वेतनान्तरम् — लक्ष्यबाह्यम् | 0.36 | 0.30 | 0.33 |
model लक्षित-moments सामान्यतया समीपं प्राप्नोति, किन्तु पूर्णरूपेण न मेलयति। उदाहरणतः \(\eta=3\) स्थितौ पुरुष-NL log-वेतन-मानक-विचलनं दत्तांशे 0,45 अस्ति, model मध्ये तु 0,50; स्त्री-NL वेतनान्तरं दत्तांशे 0,34 अस्ति, model मध्ये तु 0,38। अतः परिवर्तन-परिणामाः वास्तविक-दत्तांशस्य अक्षरशः यांत्रिक-परिवर्तनं न, अपि तु अस्य calibration-कृत-संरचनात्मक-model-स्य counterfactual-अनुमानानि सन्ति।
अध्ययनस्य विधिः तथा परिणामाः
परिवर्तनानां अर्जने, कार्यघण्टासु तथा वेतने प्रभावः
| समूहः / चरः | पृथक् विवरणम्, \(\eta=3\) | पृथक् विवरणम्, \(\eta=1.5\) | समानुपातिक-करः, \(\eta=3\) | समानुपातिक-करः, \(\eta=1.5\) |
|---|---|---|---|---|
| स्त्री — NL व्यवसाय-भागः | +1.70 प्रतिशत-अङ्काः | +3.58 प्रतिशत-अङ्काः | +1.44 प्रतिशत-अङ्काः | +2.17 प्रतिशत-अङ्काः |
| स्त्री — वार्षिककार्यघण्टाः | +3.04% | +6.99% | +4.62% | +7.88% |
| स्त्री — प्रतिघण्टा-वेतनम् | +1.25% | +2.89% | +1.63% | +2.67% |
| स्त्री — करयोग्यायः | +2.98% | +6.59% | +5.86% | +9.36% |
| स्त्री — उत्तलता-भागः | 0.295 | 0.287 | 0.255 | 0.240 |
| स्त्री — व्यवसाय-परिवर्तन-भागः | 0.012 | 0.035 | 0.005 | 0.013 |
| पुरुषः — NL व्यवसाय-भागः | +0.06 प्रतिशत-अङ्काः | +0.06 प्रतिशत-अङ्काः | +0.70 प्रतिशत-अङ्काः | +1.22 प्रतिशत-अङ्काः |
| पुरुषः — वार्षिककार्यघण्टाः | -0.64% | -1.31% | +3.03% | +4.34% |
| पुरुषः — प्रतिघण्टा-वेतनम् | -0.26% | -0.48% | +1.04% | +1.22% |
| पुरुषः — करयोग्यायः | -1.06% | -2.07% | +3.89% | +5.18% |
| पुरुषः — उत्तलता-भागः | 0.244 | 0.230 | 0.246 | 0.207 |
| पुरुषः — व्यवसाय-परिवर्तन-भागः | -0.003 | -0.005 | 0.002 | 0.006 |
“उत्तलता-भागः” तथा “व्यवसाय-परिवर्तन-भागः” इति पङ्क्तयः अधोलिखितस्य समीकरणस्य 4 द्वितीय-तृतीय-घटकयोः समग्र-करयोग्याय-परिवर्तने अनुपातं दर्शयन्ति। अवशिष्टः भागः आरम्भिकं प्रतिघण्टा-वेतनं स्थिरं मान्ये कार्यघण्टा-परिवर्तनात् आगच्छन् प्रथम-घटकः अस्ति।
आरम्भिक \(\eta=3\) calibration मध्ये पृथक् विवरणं स्त्रीणां NL व्यवसाय-भागं 1,70 प्रतिशत-अङ्केन वर्धयति। स्त्रीणां NL भागः आरम्भे प्रायः %39 इति बिन्दोः दृष्टे अयं परिवर्तनः कार्य-तथा व्यवसाय-चयन-प्रोत्साहनेषु अर्थपूर्णं पुनर्निर्देशनं दर्शयति। पुरुषेषु तस्यैव परिवर्तनस्य NL भाग-परिवर्तनं केवलं 0,06 प्रतिशत-अङ्कः अस्ति।
समानुपातिक-करः स्त्रीणां करयोग्यायं पृथक् विवरणापेक्षया अधिकं वर्धयति: \(\eta=3\) कृते %5,86 विरुद्धं %2,98। किन्तु पुरुषाणां करयोग्यायोऽपि %3,89 वर्धते। अतः स्त्रीणां निरपेक्षार्जनं अधिकं वर्धमानमपि स्त्रीपुरुष-सापेक्षान्तरस्य संकुचनं पृथक्-विवरण-परिवर्तनापेक्षया लघुतरं भवति।
उपभोग-समतुल्य-कल्याण-मापने स्रोतः प्रतिवेदयति यत् \(\eta=3\) calibration मध्ये पृथक् विवरणं समग्र-कल्याणं प्रायः %0,2 वर्धयति, समानुपातिक-कराधानं तु प्रायः %1,7 न्यूनीकरोति। एतानि संख्यानि model-अन्तर्गत-कल्याण-मापनानि सन्ति; निरीक्षित-कुटुम्ब-कल्याण-परिवर्तनानि न सन्ति।
समीकरणम् 4: अर्जन-परिवर्तनस्य त्रिषु पृथक् स्रोतस्सु विभाजनम्
परिवर्तनपूर्व-पश्चात् परिणामाः क्रमशः \((o_i^0,h_i^0,y_i^0)\) तथा \((o_i^1,h_i^1,y_i^1)\) सन्तु। व्यक्तिः परिवर्तनानन्तरं प्राप्तकार्यघण्टाः स्वस्य पुरातने व्यवसाये एव कार्यं कुर्यात् चेत् यदायं प्राप्नुयात्:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
समग्रार्जन-परिवर्तनम्:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
प्रथम-घटकः मानक-स्थिर-वेतन-श्रम-आपूर्ति-दृष्टिकोणेन गृहीतव्यं प्रभावं दर्शयति। द्वितीय-घटकः व्यक्तेः तस्मिन्नेव व्यवसाये स्थित्वापि अधिकं वा न्यूनं वा कार्यं करणेन प्रतिघण्टा-वेतनस्य परिवर्तनात् उत्पन्नं अतिरिक्त-अर्जन-प्रभावं मापयति। तृतीय-घटकः व्यवसाय-परिवर्तनस्य योगदानम्; यः स्वव्यवसाये तिष्ठति तस्य कृते अयं शून्यम्।
परिवर्तन-calibration-संयोजनेषु उत्तलता-घटकस्य प्रायः %20–30 स्तरः दर्शयति यत् कार्यघण्टाः वेतनात् पूर्णतया स्वतन्त्राः इति मन्यमानाः models करयोग्याय-प्रतिक्रियां न्यूनं मानयितुं शक्नुवन्ति। तद्विपरीतं व्यवसाय-परिवर्तनस्य समग्रार्जन-परिवर्तने भागः अधिकतमं %3,5 अस्ति।
समीकरणम् 5: समग्र-अर्जनान्तरं केवलं वेतनान्तरस्य घण्टान्तरस्य च योगः किमर्थं नास्ति?
\(x\in\{y,w,h\}\) इत्यस्य कस्यचित् चरस्य कृते लिङ्गान्तरम्:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
अर्जनं \(y=wh\) इति कारणात् अध्ययनं निम्न-विभाजनं प्रयुञ्जते:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
एतत् समीकरणं दर्शयति यत् औसत-अर्जनान्तरं औसत-प्रतिघण्टा-वेतनान्तरस्य तथा औसत-कार्यघण्टान्तरस्य सरलयोगमात्रं नास्ति। समूहस्य अन्तः उच्चवेतनयुक्ताः व्यक्तयः दीर्घतरं वा लघुतरं वा कार्यं कर्तुं प्रवृत्ताः भवन्ति चेत् \(w\) तथा \(h\) मध्ये covariance द्वारा समग्र-औसतं परिवर्तते।
स्रोते अस्य covariance-घटकस्य परिवर्तनं पृथक् विवरणस्य समग्र-अर्जनान्तर-प्रभावस्य कञ्चित् भागं विपरीतदिशि संतुलयति: \(\eta=3\) कृते आरम्भिक-अर्जनान्तरस्य प्रायः %1,8, तथा \(\eta=1.5\) कृते प्रायः %4,5 परिमाणेन।
समग्र-लिङ्गान्तराणां परिवर्तन-प्रभावाः
| क्षेत्रम् / परिदृश्यम् | \(\eta=3\) अर्जनम् | \(\eta=3\) वेतनम् | \(\eta=3\) घण्टाः | \(\eta=1.5\) अर्जनम् | \(\eta=1.5\) वेतनम् | \(\eta=1.5\) घण्टाः |
|---|---|---|---|---|---|---|
| समग्रः — संयुक्तकर-आरम्भः, log-अन्तरम् | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| समग्रः — पृथक् विवरणम् | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| समग्रः — पृथक् विवरणम्, व्यवसायाः स्थिराः | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| समग्रः — समानुपातिक-करः | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| समग्रः — समानुपातिक-करः, व्यवसायाः स्थिराः | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — संयुक्तकर-आरम्भः, log-अन्तरम् | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — पृथक् विवरणम् | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — पृथक् विवरणम्, व्यवसायाः स्थिराः | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — समानुपातिक-करः | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — समानुपातिक-करः, व्यवसायाः स्थिराः | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — संयुक्तकर-आरम्भः, log-अन्तरम् | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — पृथक् विवरणम् | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — पृथक् विवरणम्, व्यवसायाः स्थिराः | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — समानुपातिक-करः | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — समानुपातिक-करः, व्यवसायाः स्थिराः | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
आरम्भिक-पङ्क्तयः log-point-रूपे अन्तर-स्तराणि, परिवर्तन-पङ्क्तयस्तु सम्बन्धितस्य आरम्भिकान्तरस्य कियत् प्रतिशतं परिवर्तनं जातम् इति दर्शयन्ति। ऋण-मूल्यं अन्तरस्य संकुचनं, धन-मूल्यं तु विस्तारं सूचयति। अतः उदाहरणतः NL व्यवसाये \(\eta=1.5\) पृथक्-विवरण-वेतन-परिणामः \(+0.6\%\) इति वेतनान्तरे लघु-विस्तारं दर्शयति।
व्यवसाय-परिवर्तनं समग्र-प्रभावं किमर्थं अत्यल्पं परिवर्तयति?
\(\eta=3\) अधः पृथक् विवरणस्य समग्र-अर्जनान्तरं न्यूनीकर्तुं प्रभावः, व्यवसाय-परिवर्तनं अनुमतं चेत् %6,2, व्यवसायाः आरम्भिकस्थितौ स्थिराः चेत् %5,9 अस्ति। अन्तरं लघु अस्ति। एतत् दर्शयति यत् व्यवसाय-परिवर्तनं समग्र-स्त्रीपुरुष-अर्जनान्तरस्य मुख्य-चालकः नास्ति।
किन्तु व्यवसायान्तर्गत-वेतनान्तराणि पश्यामः चेत् स्थितिः अत्यन्तं भिन्ना अस्ति। \(\eta=3\) तथा व्यवसायाः स्थिराः इति स्थितौ पृथक् विवरणं NL व्यवसाये वेतनान्तरं %5,5 न्यूनीकरोति, L व्यवसाये तु %2,2 न्यूनीकरोति। व्यवसाय-परिवर्तनं अनुमतं चेत् NL व्यवसाये वेतनान्तरं केवलं %0,2 संकुचति, L व्यवसाये तु %5,0 संकुचति।
व्यवसाय-परिवर्तनं समग्रार्जनं अल्पं प्रभावितं कुर्वन्नपि व्यवसायान्तर्गत-वेतनान्तरं कथं वर्धयितुं शक्नोति?
व्यवसाय-परिवर्तनस्य समग्रार्जने योगदानं लघु सन्नपि, विशिष्टे व्यवसाये के व्यक्तयः सन्ति इति परिवर्तयति; अतः समूह-औसतं प्रबलतया परिवर्तयितुं शक्नोति। अस्मिन्नध्ययने पृथक् विवरणानन्तरं NL व्यवसाये प्रविष्टाः स्त्रियः वर्तमान-NL-स्त्रीभ्यः न्यूनतर-प्रतिघण्टा-वेतन-स्तरात् आगच्छन्ति; अतः NL-अन्तर्गतं स्त्रीणाम् औसत-वेतनं अधः नीत्वा वर्तमानकार्यकर्तृणां वेतनलाभान् आंशिकतया वा पूर्णतया वा संतुलयन्ति। तेन संरचना-प्रभावः, समग्रं स्त्री-अर्जनं वर्धमानमपि, NL व्यवसायस्य मापितं स्त्रीपुरुष-वेतनान्तरं न संकुचयितुं शक्नोति।
अत्र “ऋणात्मक-चयनम्” इत्यस्य अर्थः कः?
स्रोते प्रयुक्तं ऋणात्मक-चयनम् इति पदं मानक-मूल्यनिर्णयः नास्ति। अस्यार्थः यत् परिवर्तनानन्तरं NL व्यवसाये गच्छन्त्यः स्त्रियः मापित-अर्जन/वेतन-सम्भावनायाः दृष्ट्या तस्मिन् व्यवसाये पूर्वमेव विद्यमानाभ्यः स्त्रीभ्यः न्यूनतर-आरम्भिक-वितरणात् आगच्छन्ति।
स्रोते प्रतिवेद्यते यत् एतासां नूतन-स्त्री-प्रवेशिकानां प्रतिघण्टा-वेतनं जनसंख्या-औसतस्य 0,42 तः 0,47 पर्यन्तं वर्धते; तथापि परिवर्तनानन्तरमपि वर्तमान-NL-स्त्रीणां प्रतिघण्टा-वेतनस्य प्रायः अर्धस्तरे एव तिष्ठति। प्रवेशिकाः सर्वासां स्त्रीणां केवलं %1,7 भवन्ति, तथापि परिवर्तनानन्तरं NL-स्त्रीणां %4,2 भवन्ति। एषः संरचना-परिवर्तनः स्थिर-व्यवसाय-संरचनायाः तुलनायां स्त्रीणाम् औसत-NL-वेतनं %2,1 अधः नयति।
प्रवेशिकानां कुटुम्बान्यपि औसतात् भिन्नानि सन्ति। तासां जीवनसाथिनः कुटुम्बायस्य प्रायः %86 अर्जयन्ति; औसतदम्पत्योः अयं अनुपातः %65 अस्ति। प्रवेशिकानां %95 आरम्भे पुरुषः NL, स्त्री L व्यवसाये यस्मिन् दम्पत्यौ तस्मात् समूहात् आगच्छन्ति। संयुक्त-विवरणस्य अधः आरम्भिक-अर्जनेषु प्रवेशिका-स्त्रीणां model-सीमान्त-कर-दरः %28 आसीत्; यदि समानकर-सूची स्वकीयायस्य पृथक् प्रयुक्ता स्यात् तर्हि दरः %2 स्यात्। आय-निरपेक्षे वास्तविक-पृथक्-विवरण-परिवर्तने तु आरम्भिक-अर्जनेषु ताभिः अनुभूतः दरः %9 इति गणितः।
परिवर्तनानन्तरं एतासां स्त्रीणां कुटुम्बाय-भागः %13,6 तः %18,1 पर्यन्तं वर्धते; तथापि कुटुम्बे द्वितीय-अर्जकाः एव तिष्ठन्ति। अतः पृथक् विवरणं विशेषतः संयुक्त-विवरणस्य अधः उच्चं द्वितीय-अर्जक-निरुत्साहं अनुभवन्तं एतं समूहं व्यवसाय-प्रवेशे प्रबलतया प्रभावितं करोति।
उच्चतर-श्रम-आपूर्ति-नम्यता प्रयुक्ते \(\eta=1.5\) calibration मध्ये संरचना-प्रभावः अधिकं स्पष्टः भवति। व्यवसायाः स्थिराः चेत् पृथक् विवरणं NL वेतनान्तरं %11,7 संकुचयति, मुक्त-व्यवसाय-परिवर्तने तु NL वेतनान्तरं %0,6 विस्तरति। एतदुदाहरणं दर्शयति यत् नीति-मूल्याङ्कने “समानव्यवसायस्य औसत-वेतनान्तरम्” तथा “व्यक्तीनाम् अर्जनं परिवर्तनात् कथं प्रभावितम्” इति मापनानि परस्परस्य स्थाने न प्रयोज्यानि।
अध्ययनेन समर्थिताः निष्कर्षाः
model निरीक्षितयोः द्वयोः calibration-योः पृथक् विवरणं समग्र-स्त्रीपुरुष-अर्जनान्तरं समानुपातिक-करापेक्षया अधिकं न्यूनीकरोति इति समर्थयति; अस्य न्यूनीकरणस्य महान् भागः कार्यघण्टा-मार्गात् आगच्छति; अर्जन-घण्टा-उत्तलता मानक-श्रम-आपूर्ति-मार्गस्य अतिक्रम्य महत्त्वपूर्णाम् अतिरिक्त-अर्जन-प्रतिक्रियां जनयति; तथा व्यवसाय-परिवर्तनस्य समग्रार्जन-प्रभावः लघुः सन्नपि व्यवसायान्तर्गत-वेतन-वितरणानि स्पष्टतया परिवर्तयितुं शक्नोति।
अध्ययनेन असमर्थिताः निष्कर्षाः
इदमध्ययनं न प्रमाणयति यत् वास्तविके कस्मिंश्चित् देशे पृथक्-विवरण-व्यवस्था प्रयुक्ता चेत् अनिवार्यतया एते एव प्रतिशत-परिणामाः भविष्यन्ति। परिणामाः randomized नीति-प्रयोगः न, वास्तविक-क्षेत्र-प्रयोगः न, तथा 2026 अमेरिका-श्रमबाजारस्य प्रत्यक्ष-आधुनिक-microdata तः अनुमानिताः कारणात्मक-प्रभावाः न सन्ति। model-स्य दत्तांश-moments मुख्यतया 1986–1995 CPS तथा PSID-आधारित-सन्दर्भ-संरचनातः आगच्छन्ति। कर-व्यवस्था, कुटुम्ब-संरचना, सामाजिक-देखभाल-वितरणम्, व्यवसाय-प्रौद्योगिकी वा श्रमबाजार-संस्थाः भिन्नाः सन्ति चेत् अन्येषु कालेषु देशेषु च पुनः calibration आवश्यकम्।
model केवलं एकपुरुष-एकस्त्री-युक्तं दम्पति-संरचनं प्रयुञ्जते। भिन्नाः कुटुम्ब-रूपाः अस्मिन् specification मध्ये न प्रतिनिधीयन्ते। model मध्ये लिङ्गानुसारं भिन्नाः latent-औसताः calibration-स्य भागाः सन्ति; तान् जैविकाः वा अपरिवर्तनीय-सामाजिक-लक्षणानि वा इति न व्याख्येयम्।
स्रोतः एतेषां counterfactual-परिणामानां कृते पारम्परिक-p-values, confidence intervals वा sample-आधारित-treatment-effect standard errors वा न प्रतिवेदयति। अनिश्चितता-मूल्याङ्कनस्य मुख्य-दृश्यरूपं श्रम-आपूर्ति-संवेदनशीलतां परिवर्तयतोः \(\eta=3\) तथा \(\eta=1.5\) calibration-योः तुलना अस्ति। अतः परिणाम-परिमाणानि “सांख्यिकीयतया प्रमाणिताः क्षेत्र-प्रभावाः” इति न प्रस्तुतव्यानि।
वैज्ञानिक-व्याख्यायाः सर्वाधिकः महत्त्वपूर्णः बिन्दुः
अध्ययनस्य नीति-सन्देशः केवलं “पृथक् विवरणं स्त्रियः अधिकं कार्यं कारयति” इति रूपे न संक्षेपणीयः। संरचनात्मक-यन्त्रणा त्रिषु स्तरिषु अस्ति: कर-व्यवस्था जीवनसाथिनोः सीमान्त-कार्य-प्रोत्साहनानि परिवर्तयति; कार्यघण्टाः व्यवसायानुसारं भिन्नरूपेण प्रतिघण्टा-वेतने पुनः प्रभावं कुर्वन्ति; व्यवसाय-चयनं तु के व्यक्तयः कस्य व्यवसायस्य औसते अन्तर्भवन्ति इति परिवर्तयति। एतान् त्रीन् स्तरान् पृथक् न कृत्वा केवलं औसत-वेतनान्तरं पश्यन् परिवर्तनस्य व्यक्तिगतरार्जन-कार्य-प्रभावान् मिथ्या व्याख्यातुं शक्नोति।
स्रोतः तथा विधि-विषयक-टिप्पणी
मूल-शीर्षकम्: Household Taxation, Nonlinear Occupations, and Gender Gaps
लेखकाः: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
संस्थाः: Piotr Denderski — University of Leicester तथा Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) तथा Institute for Fiscal Studies (IFS).
PDF दिनाङ्कः: 13 October 2026.
स्रोत-प्रकारः: Preprint research paper / संरचनात्मकः परिमाणात्मक-अर्थशास्त्र-model.
समकक्ष-समीक्षा-स्थितिः: आरोपित-PDF स्पष्टतया सूचयति यत् एषः समकक्ष-समीक्षां न गतः।
Platform: SSRN.
DOI: 10.2139/ssrn.7610845
आधिकारिक-स्रोतः: https://ssrn.com/abstract=7610845
सम्बद्धः पूर्व-संस्करणः: Centre for Economic Performance Discussion Paper No. 2140 इत्यस्य अभिलेखः 16 January 2026 दिनाङ्कितः। अयं Verianla-लेखः उपयोक्त्रा प्रदत्तं नवीनतरं 13 October 2026 दिनाङ्कितं 9-पृष्ठीयं preprint-संस्करणं वैज्ञानिक-स्रोतरूपेण आधारयति।
License तथा पुनरुपयोगः: मुक्त-Creative Commons-license सत्यापितं नास्ति। अतः Verianla-पाठः स्रोत-लेखस्य वाक्यानि, सारणी-रचना वा प्रस्तुति-विन्यासं पुनः न प्रकाशयति। वैज्ञानिक-तथ्यानि, संख्यात्मक-परिणामाः, विधिः, समीकरणानि तथा bibliographic-विवरणानि स्वतंत्र-शैक्षिक-संरचनायां व्याख्यातानि; स्रोत-सारणीनां दृश्य-रचनां न प्रतिलिप्य नूतन-HTML-सारण्यः तथा स्रोत-दत्तांशात् नूतन-SVG निर्मितानि।
वित्तपोषणम्: British Academy grant 231796.
हित-संघर्षः: परीक्षिते 9-पृष्ठीय-preprint मध्ये पृथक् हित-संघर्ष-घोषणा दृश्यते न।
दत्तांशोपलब्धता: परीक्षित-संस्करणे पृथक् दत्तांशोपलब्धता-वक्तव्यं नास्ति। calibration-स्य दत्तांश-moments Erosa तथा सहलेखकानां पद्धतिम् अनुसरन्ति; 1986–1995 CPS दत्तांशाः तथा PSID-आधारित-moments जीवनकाल-संशोधनानि च प्रयुज्यन्ते।
लेखक-योगदानानि / CRediT: परीक्षित-संस्करणे CRediT-योगदान-विभाजनं नास्ति।
मुख्य-calibration: \(\tilde h=2500\) वार्षिकघण्टाः, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); आरम्भिक-संयुक्तकर-व्यवस्थायां \(\psi=1\)। द्वौ व्यवहार-संवेदनशीलता-परिदृश्यौ \(\eta=3\) तथा \(\eta=1.5\) प्रयुक्तौ।
मुख्य-विधिगत-सीमा: परिणामाः संरचनात्मक-model-counterfactuals सन्ति। ते परिवर्तनानां वास्तविकजगति कारणात्मक-प्रभावस्य प्रत्यक्ष-अनुमानं न सन्ति; अन्येषु कालेषु देशेषु वा प्रयोजनात् पूर्वं दत्तांश, कर-व्यवस्था तथा श्रमबाजार-परिस्थितिभिः पुनः सत्यापनीयाः।
JEL वर्गीकरणम्: H24, H31, J22, J24, J16.
Leave a comment
Your email address will not be published. Required fields are marked *