


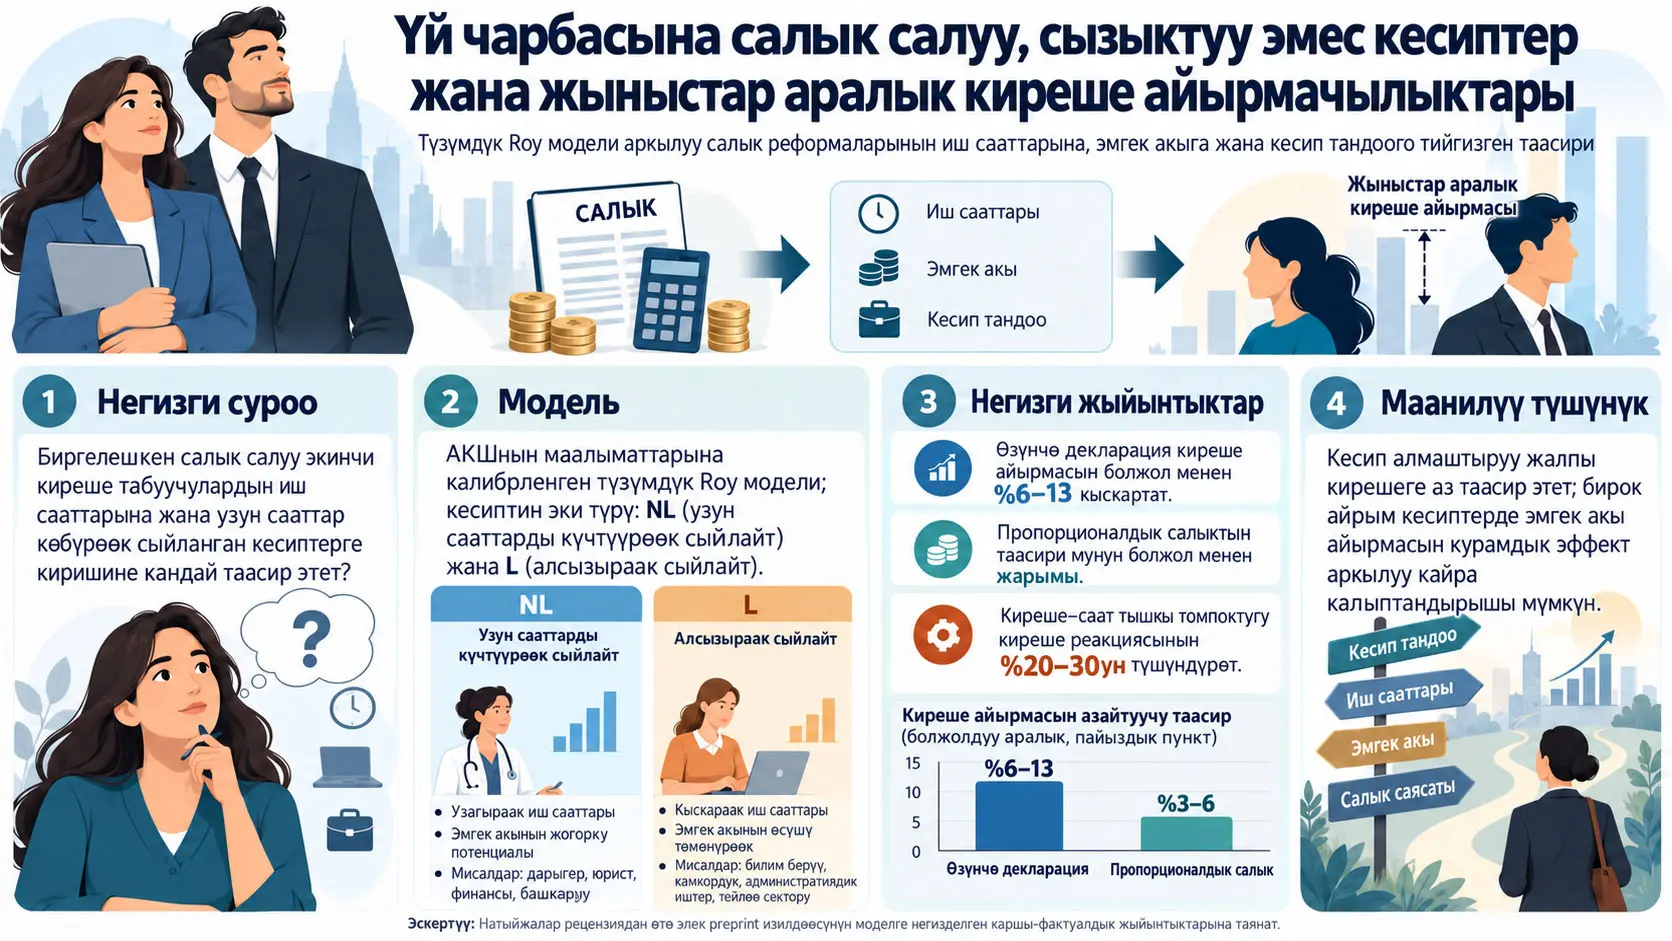
Бул изилдөө үй чарбасына салык салуу аялдар менен эркектердин иштөө сааттарынын, сааттык эмгек акысынын, жалпы кирешесинин жана кесип тандоосунун айырмачылыктарын кандайча өзгөртө аларын, кесипке жараша иш сааттарынын кайтарымы сызыктуу эмес болушун камтыган түзүмдүк Roy модели аркылуу талдайт. Түзүмдүк Roy модели — адамдар ар башка кесиптердеги киреше мүмкүнчүлүктөрүнө, эмгек тандоолоруна жана салык стимулдарына жараша иштөө сааттарын да, кесибин да эндогендик түрдө тандай ала турган сандык кесип тандоо алкагы. Модель АКШнын маалыматтарынан алынган максаттуу моменттерге калибрленет жана биргелешкен прогрессивдүү салык салуунун баштапкы абалына салыштырмалуу киреше боюнча нейтралдуу өзүнчө декларация берүү жана пропорционалдуу салык салуу реформалары салыштырылат. Модель натыйжалары боюнча, өзүнчө декларация берүү колдонулган эки эмгек сунушу ийкемдүүлүгү калибрациясында жалпы жыныстар аралык киреше айырмасын болжол менен %6,2ден %12,8ге чейин азайтат, ал эми пропорционалдуу салык салуунун таасири мунун болжол менен жарымынын деңгээлинде калат. Натыйжалар эмпирикалык саясат эксперименти эмес; алар белгилүү маалымат моменттери, функционалдык формалар жана калибрациялык божомолдор шартында алынган каршы-фактуалдык модель натыйжалары.
Изилдөөнүн борбордук механизми — айрым кесиптерде узагыраак иштөө сааттары жалпы иштелген убакытты гана эмес, сааттык эмгек акыны да жогорулата алышы. Макала мындай кесиптерди иш сааттарына жогорку кайтарымы бар NL кесиптери, иш сааттарына кайтарымы алсызыраак болгон топту болсо L деп классификациялайт. Моделде биргелешкен прогрессивдүү салык салуу, айрыкча үй чарбасындагы экинчи киреше табуучунун маржиналдык эмгек стимулун төмөндөтүшү мүмкүн. Иштөө сааттары сааттык эмгек акы менен оң өз ара байланышта болгон NL кесиптеринде бул таасир эки канал аркылуу жүрөт: азыраак саат иштөө жалпы эмгек көлөмүн азайтат жана ошол эле учурда сааттык эмгек акынын иш сааттары аркылуу алынган бөлүгүн алсыратат.
Өзүнчө декларация берүү реформасы баштапкы калибрацияда аялдардын жылдык иштөө саатын %3,04, сааттык эмгек акысын %1,25 жана салык салынуучу кирешесин %2,98 көбөйтөт, ал эми эркектердин иштөө саатын %0,64, сааттык эмгек акысын %0,26 жана салык салынуучу кирешесин %1,06 азайтат. Эмгек сунушунун ийкемдүүлүгү жогору болгон \(\eta=1.5\) калибрациясында аялдардын сааттык реакциясы %6,99га, салык салынуучу киреше реакциясы %6,59га чейин өсөт. Ал эми пропорционалдуу салык салуу аялдардын эмгегин жана кирешесин көбүрөөк жогорулатса да, эркектердин эмгеги менен кирешесин да олуттуу көбөйткөндүктөн, жыныстык айырмачылыктарды өзүнчө декларация берүүдөй күчтүү кыскартпайт.
Макаланын маанилүү жыйынтыктарынын бири — кирешенин өзгөрүшү стандарттуу “иш сааты × баштапкы эмгек акы” каналынан гана турбайт. Кесиптин ичиндеги киреше-саат томпоктугу реформаларга, жыныска жана калибрацияга жараша салык салынуучу кирешенин өзгөрүшүнүн болжол менен %20–30ун түшүндүрөт. Кесип алмаштыруу каналынын жалпы киреше өзгөрүшүнө кошкон салымы болсо эң көп дегенде болжол менен %3,5 деңгээлинде калат. Ошентсе да, кесип алмашуу кесип ичиндеги орточо эмгек акыны кимдер түзөрүн өзгөрткөндүктөн, жалпы таасири кичине болсо да, белгилүү бир кесипте өлчөнгөн аял-эркек эмгек акы айырмасын олуттуу өзгөртө алат.
Изилдөө өзгөчө төмөнкү жагдайга көңүл бурууну талап кылат: реформа аялдардын жалпы кирешесин көбөйтүп, жалпы жыныстар аралык киреше айырмасын кыскарта алат; ошого карабастан, аялдар кирген белгилүү бир кесипте орточо эмгек акы айырмасы ошол эле өлчөмдө кыскарбай, айрым калибрацияларда бир аз кеңейиши да мүмкүн. Бул реформа ийгиликсиз болду дегенди билдирбейт. Кесипке жаңы кирген аялдардын баштапкы өзгөчөлүктөрү ошол кесипте буга чейин иштеген аялдардан айырмалуу болушу топтун орточо курамын өзгөртөт.
Изилдөө маселеси: салык системасы эмне үчүн кесиптердин иш саатынын түзүлүшү менен бирге каралат?
Изилдөөнүн баштапкы пункту — жогорку киреше алып келген айрым кесиптер узак иш сааттарын пропорционалдуу эмес түрдө сыйлай алышы. Эгер бир кесипте көбүрөөк саат иштөө “көбүрөөк саат × туруктуу эмгек акы” түрүндө гана кошумча киреше бербестен, сааттык эмгек акыны да жогорулатса, иш сааттарын азайткан ар кандай салык стимулу жалпы кирешеге эки өзүнчө канал аркылуу таасир эте алат. Ошондуктан үй чарбасына салык салуу иш сааты боюнча чечимдерди өзгөртүшү туруктуу эмгек акылуу стандарттык эмгек сунушу моделине караганда чоңураак киреше таасирин жаратышы мүмкүн.
Модель жуптардан турат жана ар бир жубай кесипти \(o\in\{1,2\}\) да, жылдык иш саатын \(h_g\) да тандайт. Төмөнкү индекс \(g\) эркекти \(m\) же аялды \(f\) көрсөтөт. Изилдөөдөгү тандоолор бир жылдык кыска мөөнөттүү жүрүм-турум катары эмес, орточо өмүр бою жыйынтыктардын өкүлү катары чечмеленет. Ошондуктан авторлор берилген иш сааты реакциялары эмгек рыногуна байланыштылыктагы өзгөрүүлөрдү да камтый турганын белгилешет.
Сызыктуу эмес кесип деген эмне жана узак иш сааттары эмгек акыга эмне үчүн таасир этет?
Бул изилдөөдө сызыктуу эмес кесип — белгилүү бир иш саатынын чегинен төмөн учурда көбүрөөк иштөө жалпы иш убактысын гана эмес, сааттык эмгек акыны да жогорулаткан кесип; моделде бул күч \(\theta_o\) параметри менен өлчөнөт жана NL кесибинде \(\theta_1=0.6\), L кесибинде \(\theta_2=0.2\) деп алынат. Демек NL кесибинде бирдей жөндөм деңгээлиндеги адамдын иш саатынын өсүшү L кесибине салыштырмалуу кирешени күчтүүрөөк көбөйтөт; бирок бул томпок байланыш \(\tilde h=2500\) жылдык саат чегинен кийин тегизделет.
Теңдеме 1: иш сааты менен кирешенин ортосундагы томпок байланыш
Кесип \(o\)догу киреше төмөнкүдөй аныкталат:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Бул жерде \(a_{og}\) адамдын кесип \(o\)го мүнөздүү киреше жөндөмүн; \(h\) жылдык иш саатын; \(\theta_o\) ошол кесиптин иш сааттарына берген сызыктуу эмес кайтарым күчүн; \(\tilde h\) болсо томпок байланыш аяктаган иш саатынын чегин билдирет.
\(h\leq\tilde h\) аймагында сааттык эмгек акы:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Бул теңдик \(\theta_o>0\) болгон учурда узагыраак иштөө сааттык эмгек акыны да жогорулатарын көрсөтөт. NL кесибинде \(\theta_1=0.6\), L кесибинде \(\theta_2=0.2\) болгондуктан, сааттык эмгек акы иш сааттарына NL кесибинде сезгичирээк. \(h>\tilde h\) болгондо киреше \(a_{og}\tilde h^{\theta_o}h\) түрүндө саатка карата сызыктуу болуп, сааттык эмгек акы \(a_{og}\tilde h^{\theta_o}\) деңгээлинде туруктуу калат.
Бул бөлүкчө түзүлүш илимий чечмелөө үчүн маанилүү. Модель чексиз өсө берген “узак саат премиясын” болжолдобойт. Иш сааты премиясы белгиленген чектен төмөн гана күчүндө; чектен кийин сааттык эмгек акынын иш саатына карата градиенти нөлгө түшөт.
Теңдеме 2: керектөө, рыноктук эмгек жана рыноктон тышкаркы убакыт милдеттенмеси
Ар бир жубайдын пайдалуулук функциясы:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) керектөөгө, \(T_g\) рыноктон тышкаркы убакыт милдеттенмесине, \(h_g\) рыноктук иш саатына, \(\phi_g\) эмгекке байланышкан пайдалуулук чыгымынын деңгээлине жана \(\eta\) убакыт жүгүнүн ийрилигине туура келет. Моделде \(T_f>T_m\) деп кабыл алынып, калибрацияда \(T_f=500\) жылдык саат, \(T_m=0\) алынат.
Бул маанилер реалдуу дүйнөдөгү бардык аялдар 500 саат, бардык эркектер нөл саат үй жумушун кылат деген түздөн-түз маалымат өлчөмү эмес. Булар моделдин колдонулган эталондук калибрациядан алган туруктуу параметрлери. Бул айырма өзгөчө маанилүү; модель параметри менен түздөн-түз байкалган коомдук жүрүм-турум бир эле нерсе эмес.
\(\eta\) жогорулаган сайын жалпы убакыт жүгүнүн маржиналдык пайдалуулук чыгымы тезирээк өсүп, иш сааттарынын эмгек акыга реакциясы азаят. Изилдөөнүн баштапкы калибрациясы \(\eta=3\), альтернативдүү, ийкемдүүрөөк калибрациясы болсо \(\eta=1.5\)ти колдонот.
Иш саатынын ийкемдүүлүгү
Маржиналдык пайдалуулук жана салыктан кийинки сактап калуу үлүшү туруктуу кармалганда, байкалган эмгек акыга карата ички иш сааты ийкемдүүлүгү:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) калибрациясында бул көрсөткүч эркектерде 0,33, аялдарда медианасы 0,44. Ошол эле максаттуу моменттерге \(\eta=1.5\) менен кайра калибрация жасалганда көрсөткүчтөр тиешелүүлүгүнө жараша 0,67 жана 0,88ге чейин жогорулайт. Ошентип, изилдөө реформанын натыйжалары бир гана эмгек сунушу ийкемдүүлүгүнүн божомолуна көз карандыбы же жокпу, эки башка жүрүм-турум сезгичтиги деңгээли аркылуу текшерет.
Теңдеме 3: биргелешкен салык салуу, өзүнчө декларация жана пропорционалдуу салык бир эле функцияда
Үй чарбасынын колдо болгон кирешеси:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) салык системасынын прогрессивдүүлүгүн, \(\lambda\) салык деңгээлинин масштаб параметрин, ал эми \(\psi\) жубайлардын кирешелери салык эсептөөсүндө канчалык бирге караларын аныктаган декларация параметрин көрсөтөт.
Баштапкы абалда \(\psi=1\) жана \(\tau>0\) болгондуктан биргелешкен прогрессивдүү салык салуу бар. Бул учурда функция:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
түрүнө келет. Демек, бир жубайдын маржиналдык салык стимулуна экинчи жубайдын кирешеси да таасир этиши мүмкүн.
Өзүнчө декларация берүү реформасында \(\psi=0\) кылынат, бирок \(\tau\) сакталат. Натыйжада колдо болгон киреше:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
түрүн алат. Жубайлардын өз кирешелери бирдей прогрессивдүү түзүлүш алдында өз-өзүнчө салык салынат.
Пропорционалдуу салык реформасында болсо \(\tau=0\) кылынат жана \(\psi\)нин мааниси калбайт:
\[ y^d=\lambda(y_f+y_m). \]
Эки реформанын тең шартында \(\lambda\) жалпы салык кирешесин сактоо максатында жөнгө салынат. Ошондуктан изилдөө жөн гана салык жүгүн азайткан сценарийлерди эмес, киреше боюнча нейтралдуу салык түзүмүнүн өзгөрүүлөрүн салыштырат.
Өзүнчө салык декларациясы эмне үчүн жыныстар аралык киреше айырмасын азайтат?
Өзүнчө декларация берүү модельдө биргелешкен салык салууда жубайынын жогорку кирешесинен улам салыштырмалуу жогорку маржиналдык салык стимулуна туш болгон экинчи киреше табуучунун өз эмгек кирешесин өзүнчө салык салуу аркылуу эмгек стимулун күчөткөндүктөн жыныстар аралык киреше айырмасын азайтат; модельдө аялдар көбүнчө экинчи киреше табуучу болгондуктан, алардын саат жана киреше реакциялары эркектердикине караганда күчтүүрөөк. Пропорционалдуу салык салуу болсо прогрессивдүүлүктү эки жубай үчүн тең алып салгандыктан, эркектердин эмгеги менен кирешесин да олуттуу көбөйтөт жана салыштырмалуу айырмага таасири кичирээк бойдон калат.
Модель эмне үчүн эки башка реформаны салыштырат?
Өзүнчө декларация берүү менен пропорционалдуу салык бир эле саясат эмес. Өзүнчө декларация прогрессивдүүлүктү сактоо менен салык бирдигин өзгөртөт; пропорционалдуу салык болсо прогрессивдүүлүктү жок кылат. Бул айырма натыйжалар “салыкты азайтуу” сыяктуу бир өлчөмдүү механизмден эмес, жубайлар ортосундагы маржиналдык стимулдардын бөлүштүрүлүшүнөн келип чыгарын көрсөтүүгө жардам берет.
Калибрациянын маалыматтык негизи
Изилдөө Erosa жана анын кесиптештеринин кесип классификациясын жана маалымат моменттерин колдонот. Эталондук маалымат түзүмүндө 1986–1995 Current Population Survey (CPS) маалыматтары кесиптерди эркектердин орточо иш саатына жараша топтоо үчүн колдонулат. Panel Study of Income Dynamics (PSID) болсо жубайлар арасындагы корреляциялар жана өмүр бою бөлүштүрүүгө байланышкан түзөтүүлөр үчүн булак болот.
Моделде 11 бөлүштүрүү параметри 13 максаттуу моментке бирдей салмактагы аралыкты минималдаштыруу аркылуу калибрленет. Аялдар менен эркектердин жөндөм жана эмгек чыгымы бөлүштүрүүлөрүнүн орточо маанилери жыныска жараша айырмаланышы мүмкүн, бирок дисперсия-ковариация түзүмү бирдей сакталат. Эркектердин NL кесибиндеги орточо log-жөндөмү нормалдаштыруу үчүн нөлгө теңделет.
Бул латенттүү калибрация параметрлерин түздөн-түз байкалган “тубаса жөндөм” же психологиялык өзгөчөлүктөр катары чечмелөө туура эмес. Параметрлердин милдети — модель байкалган иш сааты, эмгек акы жана кесип бөлүштүрүү моменттерин кайра жаратышын камсыз кылуу.
Моделдин туруктуу жана калибрленген негизги параметрлери
| Параметр | Илимий мааниси | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Томпоктуктун жогорку чеги, жылдык саат | 2500 | 2500 |
| \(\theta_1\) | NL кесибинде иш саатынын томпоктугу | 0.6 | 0.6 |
| \(\theta_2\) | L кесибинде иш саатынын томпоктугу | 0.2 | 0.2 |
| \(\eta\) | Убакыт/эмгек чыгымынын ийрилиги | 3.0 | 1.5 |
| \(T_f\) | Аялдар үчүн рыноктон тышкаркы убакыт жүгү, саат/жыл | 500 | 500 |
| \(T_m\) | Эркектер үчүн рыноктон тышкаркы убакыт жүгү, саат/жыл | 0 | 0 |
| \(\tau\) | Салыктын прогрессивдүүлүгү | 0.133 | 0.133 |
| \(\psi\) | Декларация параметри; 1 = биргелешкен декларация | 1 | 1 |
| \(\mu_{a,NL,m}\) | Эркек, NL орточо log-жөндөм; нормалдаштыруу | 0 | 0 |
| \(\mu_{a,NL,f}\) | Аял, NL орточо log-жөндөм | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Эркек, L орточо log-жөндөм | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Аял, L орточо log-жөндөм | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Эркектин орточо log эмгек чыгымы параметри | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Аялдын орточо log эмгек чыгымы параметри | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L кесибинин log-жөндөм дисперсиясы | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL кесибинин log-жөндөм дисперсиясы | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log эмгек чыгымы параметринин дисперсиясы | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Кесиптер аралык log-жөндөм корреляциясы | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Жуп ичинде log-жөндөм корреляциясы | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Жуп ичинде log эмгек чыгымы корреляциясы | 0.493 | 0.769 |
| \(\lambda\) | Салык деңгээли / киреше бирдигин жөндөө | 4.549 | 4.543 |
\(\eta=3\) калибрациясында орточо жөндөм деңгээлдери NL кесибинде эркектерде 1,207 жана аялдарда 0,801; L кесибинде тиешелүүлүгүнө жараша 0,924 жана 0,770. Орточо эмгек чыгымы параметринин деңгээли эркектерде 2,375, аялдарда 1,582 деп берилет. Булар моделдин log-normal бөлүштүрүүлөрүнөн алынган калибрациялык чоңдуктар.
Калибрация максаттары модельге канчалык жакын келет?
| Момент | Маалымат | Модель, \(\eta=3\) | Модель, \(\eta=1.5\) |
|---|---|---|---|
| Эркектердин орточо саатынын логарифми | 7.67 | 7.67 | 7.69 |
| Эркек NL log-эмгек акы стандарттык четтөөсү | 0.45 | 0.50 | 0.46 |
| Эркек L log-эмгек акы стандарттык четтөөсү | 0.47 | 0.42 | 0.42 |
| Эркек log-саат стандарттык четтөөсү | 0.26 | 0.25 | 0.27 |
| Эркектерде кесиптер аралык эмгек акы айырмасы | 0.37 | 0.36 | 0.34 |
| Эркектердин NL кесип үлүшү | 0.60 | 0.62 | 0.60 |
| NL кесип үлүшүндөгү жыныстык айырма | 0.24 | 0.23 | 0.28 |
| NL кесибиндеги саат айырмасы | 0.23 | 0.20 | 0.17 |
| L кесибиндеги саат айырмасы | 0.23 | 0.25 | 0.27 |
| NL кесибиндеги эмгек акы айырмасы | 0.34 | 0.38 | 0.35 |
| L кесибиндеги эмгек акы айырмасы | 0.35 | 0.32 | 0.33 |
| Жуптарда log-саат корреляциясы | 0.02 | 0.03 | 0.01 |
| Жуптарда log-эмгек акы корреляциясы | 0.43 | 0.42 | 0.45 |
| Аялдардын орточо саатынын логарифми — максаттан тышкары | 7.40 | 7.41 | 7.40 |
| Аял NL log-эмгек акы стандарттык четтөөсү — максаттан тышкары | 0.48 | 0.51 | 0.48 |
| Аял L log-эмгек акы стандарттык четтөөсү — максаттан тышкары | 0.47 | 0.44 | 0.47 |
| Аял log-саат стандарттык четтөөсү — максаттан тышкары | 0.46 | 0.43 | 0.56 |
| Аялдарда кесиптер аралык эмгек акы айырмасы — максаттан тышкары | 0.36 | 0.30 | 0.33 |
Модель максаттуу моменттерге жалпысынан жакындайт, бирок аларды идеалдуу дал келтирбейт. Мисалы, \(\eta=3\) шартында эркек NL log-эмгек акысынын стандарттык четтөөсү маалыматта 0,45 болсо, модельде 0,50; аял NL эмгек акы айырмасы маалыматта 0,34 болсо, модельде 0,38. Ошондуктан реформанын натыйжалары реалдуу маалыматтын түз механикалык өзгөрүүсү эмес, бул калибрленген түзүмдүк моделдин каршы-фактуалдык божомолдору.
Изилдөөнүн ыкмасы жана жыйынтыктары
Реформалардын кирешеге, иш саатына жана эмгек акыга таасири
| Топ / өзгөрмө | Өзүнчө декларация, \(\eta=3\) | Өзүнчө декларация, \(\eta=1.5\) | Пропорционалдуу салык, \(\eta=3\) | Пропорционалдуу салык, \(\eta=1.5\) |
|---|---|---|---|---|
| Аял — NL кесип үлүшү | +1.70 пайыздык пункт | +3.58 пайыздык пункт | +1.44 пайыздык пункт | +2.17 пайыздык пункт |
| Аял — жылдык иш сааты | +3.04% | +6.99% | +4.62% | +7.88% |
| Аял — сааттык эмгек акы | +1.25% | +2.89% | +1.63% | +2.67% |
| Аял — салык салынуучу киреше | +2.98% | +6.59% | +5.86% | +9.36% |
| Аял — томпоктук үлүшү | 0.295 | 0.287 | 0.255 | 0.240 |
| Аял — кесип алмаштыруу үлүшү | 0.012 | 0.035 | 0.005 | 0.013 |
| Эркек — NL кесип үлүшү | +0.06 пайыздык пункт | +0.06 пайыздык пункт | +0.70 пайыздык пункт | +1.22 пайыздык пункт |
| Эркек — жылдык иш сааты | -0.64% | -1.31% | +3.03% | +4.34% |
| Эркек — сааттык эмгек акы | -0.26% | -0.48% | +1.04% | +1.22% |
| Эркек — салык салынуучу киреше | -1.06% | -2.07% | +3.89% | +5.18% |
| Эркек — томпоктук үлүшү | 0.244 | 0.230 | 0.246 | 0.207 |
| Эркек — кесип алмаштыруу үлүшү | -0.003 | -0.005 | 0.002 | 0.006 |
“Томпоктук үлүшү” жана “кесип алмаштыруу үлүшү” саптары төмөндөгү Теңдеме 4төгү экинчи жана үчүнчү компоненттердин жалпы салык салынуучу киреше өзгөрүшүнө катышын көрсөтөт. Калган бөлүк баштапкы сааттык эмгек акы туруктуу деп алынганда иш саатынын өзгөрүшүнөн келип чыккан биринчи компонент.
Баштапкы \(\eta=3\) калибрациясында өзүнчө декларация берүү аялдардын NL кесип үлүшүн 1,70 пайыздык пунктка көбөйтөт. Аялдардын NL үлүшү болжол менен %39 болгон баштапкы чекиттен караганда, бул өзгөрүү эмгек жана кесип тандоо стимулдарында маанилүү кайра багытталууну билдирет. Эркектерде ошол эле реформанын NL үлүшү болгону 0,06 пайыздык пунктка өзгөрөт.
Пропорционалдуу салык аялдардын салык салынуучу кирешесин өзүнчө декларациядан көбүрөөк көбөйтөт: \(\eta=3\) үчүн %5,86га каршы %2,98. Бирок эркектердин салык салынуучу кирешеси да %3,89га өсөт. Ошондуктан аялдардын абсолюттук кирешеси көбүрөөк өссө да, аял-эркек салыштырмалуу айырмасынын кыскарышы өзүнчө декларация реформасындагыдан кичине болот.
Керектөө эквиваленти түрүндөгү жыргалчылык өлчөмүндө булак \(\eta=3\) калибрациясында өзүнчө декларация жалпы жыргалчылыкты болжол менен %0,2 көбөйтөт, ал эми пропорционалдуу салык салуу болжол менен %1,7 азайтат деп билдирет. Бул сандар модель ичиндеги жыргалчылык өлчөмдөрү; байкалган үй чарбасынын жыргалчылык өзгөрүүлөрү эмес.
Теңдеме 4: киреше өзгөрүшүн үч өзүнчө булакка бөлүү
Реформага чейинки жана кийинки натыйжалар тиешелүүлүгүнө жараша \((o_i^0,h_i^0,y_i^0)\) жана \((o_i^1,h_i^1,y_i^1)\) болсун. Адам реформадан кийинки иш саатын мурдагы кесибинде иштесе ала турган киреше:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Жалпы киреше өзгөрүшү:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Биринчи компонент стандарттык туруктуу эмгек акылуу эмгек сунушу ыкмасы кармай турган таасир. Экинчи компонент адам ошол эле кесипте калса да, көбүрөөк же азыраак иштөөсү сааттык эмгек акыны өзгөрткөндөн келип чыккан кошумча киреше таасирин өлчөйт. Үчүнчү компонент болсо кесип алмаштыруунун салымы жана кесибинде калган адамдар үчүн нөлгө барабар.
Томпоктук компонентинин реформа жана калибрация комбинацияларында болжол менен %20–30 деңгээлинде болушу, иш сааты эмгек акыдан толугу менен көз каранды эмес деп кабыл алынган моделдер салык салынуучу кирешенин реакциясын төмөн баалашы мүмкүн экенин көрсөтөт. Ал эми кесип алмаштыруунун жалпы киреше өзгөрүшүндөгү үлүшү эң көп %3,5.
Теңдеме 5: жалпы киреше айырмасы эмне үчүн эмгек акы жана саат айырмасынын жөнөкөй суммасы эмес?
Бир \(x\in\{y,w,h\}\) өзгөрмөсү үчүн жыныстык айырма:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Киреше \(y=wh\) болгондуктан, изилдөө төмөнкү ажыратууну колдонот:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Бул теңдеме орточо киреше айырмасы орточо сааттык эмгек акы айырмасы менен орточо иш сааты айырмасынын жөнөкөй суммасынан турбай турганын көрсөтөт. Топ ичиндеги жогорку эмгек акылуу адамдардын ошол эле учурда узагыраак же кыскараак иштөөгө жакындыгы \(w\) менен \(h\) ортосундагы ковариация аркылуу жалпы орточону өзгөртөт.
Булакта бул ковариация мүчөсүнүн өзгөрүшү өзүнчө декларациянын жалпы киреше айырмасына таасиринин бир бөлүгүн тескери багытта теңдейт: \(\eta=3\) үчүн баштапкы киреше айырмасынын болжол менен %1,8и, \(\eta=1.5\) үчүн болжол менен %4,5и өлчөмүндө.
Жалпы жыныстык айырмаларга реформалардын таасири
| Тармак / сценарий | \(\eta=3\) киреше | \(\eta=3\) эмгек акы | \(\eta=3\) саат | \(\eta=1.5\) киреше | \(\eta=1.5\) эмгек акы | \(\eta=1.5\) саат |
|---|---|---|---|---|---|---|
| Жалпы — биргелешкен салык башталышы, log айырма | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Жалпы — өзүнчө декларация | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Жалпы — өзүнчө декларация, кесиптер туруктуу | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Жалпы — пропорционалдуу салык | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Жалпы — пропорционалдуу салык, кесиптер туруктуу | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — биргелешкен салык башталышы, log айырма | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — өзүнчө декларация | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — өзүнчө декларация, кесиптер туруктуу | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — пропорционалдуу салык | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — пропорционалдуу салык, кесиптер туруктуу | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — биргелешкен салык башталышы, log айырма | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — өзүнчө декларация | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — өзүнчө декларация, кесиптер туруктуу | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — пропорционалдуу салык | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — пропорционалдуу салык, кесиптер туруктуу | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
Баштапкы саптар log пункт менен айырма деңгээлдерин, реформа саптары болсо тиешелүү баштапкы айырма канча пайызга өзгөргөнүн көрсөтөт. Терс маани айырманын кыскарганын, оң маани кеңейгенин билдирет. Ошондуктан, мисалы, NL кесибиндеги \(\eta=1.5\) өзүнчө декларация эмгек акы натыйжасы болгон \(+0.6\%\) эмгек акы айырмасы бир аз кеңейгенин билдирет.
Кесип алмашуу эмне үчүн жалпы таасирди өтө аз өзгөртөт?
Өзүнчө декларациянын \(\eta=3\) шартында жалпы киреше айырмасын азайтуу таасири кесип алмаштырууга уруксат берилгенде %6,2, кесиптер баштапкы абалда туруктуу кармалганда %5,9. Айырмасы аз. Бул кесип алмашуу жалпы жыныстар аралык киреше айырмасынын негизги кыймылдаткычы эмес экенин көрсөтөт.
Бирок кесип ичиндеги эмгек акы айырмаларына караганда абал таптакыр башка. \(\eta=3\) жана кесиптер туруктуу болгондо өзүнчө декларация NL кесибиндеги эмгек акы айырмасын %5,5, L кесибиндеги айырманы %2,2 азайтат. Кесип алмаштырууга уруксат берилгенде NL кесибиндеги эмгек акы айырмасы болгону %0,2ге кыскарат, ал эми L кесибиндеги айырма %5,0ге кыскарат.
Кесип алмашуу жалпы кирешеге аз таасир берип, кесип ичиндеги эмгек акы айырмасын кантип чоңойто алат?
Кесип алмашуу жалпы кирешеге аз салым кошкону менен, белгилүү бир кесипте кимдер бар экенин өзгөрткөндүктөн топтук орточону катуу өзгөртө алат; бул изилдөөдө өзүнчө декларациядан кийин NL кесибине өткөн аялдар буга чейин NLде иштеген аялдарга караганда төмөнүрөөк сааттык эмгек акы деңгээлинен келгендиктен, аялдардын NL ичиндеги орточо эмгек акысын төмөн тартып, учурдагы кызматкерлердин эмгек акы утуштарын жарым-жартылай же толугу менен теңдейт. Ошондуктан курамдык таасир аялдардын жалпы кирешеси өсүп жатканда да NL кесибиндеги өлчөнгөн аял-эркек эмгек акы айырмасын кыскартпай калышы мүмкүн.
Бул жерде “терс тандалуу” эмнени билдирет?
Булакта колдонулган терс тандалуу түшүнүгү нормативдик баалоо эмес. Мааниси — реформадан кийин NL кесибине өткөн аялдар өлчөнгөн киреше/эмгек акы потенциалы боюнча ошол кесипте буга чейин иштеген аялдарга караганда төмөнүрөөк баштапкы бөлүштүрүүдөн келишет.
Булакта бул жаңы аял кирүүчүлөрдүн сааттык эмгек акысы калктын орточо 0,42 деңгээлинен 0,47ге көтөрүлгөнү, бирок реформадан кийин да учурдагы NL аялдарынын сааттык эмгек акысынын болжол менен жарымында калгандыгы айтылат. Кирүүчүлөр бардык аялдардын болгону %1,7син түзгөнү менен, реформадан кийин NL аялдарынын %4,2сине жетет. Бул курамдык өзгөрүү кесип курамы туруктуу болгон учурга салыштырмалуу аялдардын орточо NL эмгек акысын %2,1ге төмөндөтөт.
Кирген аялдардын үй чарбалары да орточодон айырмаланат. Алардын жубайлары үй чарбасынын кирешесинин болжол менен %86сын табат; орточо жупта бул үлүш %65. Кирүүчүлөрдүн %95и баштапкы абалда эркек NL, аял L кесибинде болгон жуптардан келет. Биргелешкен декларация шартында баштапкы кирешелерде кирүүчү аялдардын модель боюнча маржиналдык салык ставкасы %28 болсо, ошол эле салык тарифи алардын өз кирешесине өзүнчө колдонулса, ставка %2 болмок. Киреше боюнча нейтралдуу чыныгы өзүнчө декларация реформасында болсо баштапкы кирешелерде туш болгон ставка %9 деп эсептелет.
Реформадан кийин бул аялдардын үй чарбасынын кирешесиндеги үлүшү %13,6дан %18,1ге өсөт; ошого карабастан, алар үй чарбасында экинчи киреше табуучу бойдон калышат. Демек, өзүнчө декларация өзгөчө биргелешкен декларацияда экинчи киреше табуучу катары жогорку тоскоолдукка кабылган бул топто кесипке кирүүнү күчтүү түрдө стимулдайт.
Эмгек сунушунун ийкемдүүлүгү жогору болгон \(\eta=1.5\) калибрациясында курамдык таасир дагы да айкын. Кесиптер туруктуу кармалганда өзүнчө декларация NL эмгек акы айырмасын %11,7ге кыскартса, кесипти эркин алмаштырууда NL эмгек акы айырмасы %0,6га кеңейет. Бул мисал саясатты баалоодо “бир эле кесиптеги орточо эмгек акы айырмасы” менен “адамдардын кирешеси реформадан кандай таасир алганын” көрсөткөн өлчөмдөрдү бири-биринин ордуна колдонууга болбой турганын көрсөтөт.
Изилдөө колдогон жыйынтыктар
Модель каралган эки калибрацияда өзүнчө декларация жалпы жыныстар аралык киреше айырмасын пропорционалдуу салыкка караганда күчтүүрөөк азайтарын; бул азайуунун чоң бөлүгү иш сааты каналынан келерин; киреше-саат томпоктугу стандарттык эмгек сунушу каналынан тышкары маанилүү кошумча киреше реакциясын жаратарын жана кесип алмашуунун жалпы киреше таасири кичине болгону менен, кесип ичиндеги эмгек акы бөлүштүрүүлөрүн олуттуу өзгөртө аларын колдойт.
Изилдөө колдобогон жыйынтыктар
Бул изилдөө өзүнчө декларация системасы реалдуу бир өлкөдө колдонулса, сөзсүз ушундай эле пайыздардагы натыйжа берет деп далилдебейт. Натыйжалар рандомизацияланган саясат эксперименти эмес; реалдуу талаа колдонмосу эмес; 2026-жылдагы АКШ эмгек рыногунун түздөн-түз учурдагы микромаалыматтарынан бааланган себептик таасирлер эмес. Моделдин маалымат моменттери негизинен 1986–1995 CPS жана PSIDге негизделген эталондук түзүмдөн келет. Салык системасы, үй чарбасынын түзүлүшү, коомдук кам көрүү бөлүштүрүүсү, кесип технологиялары же эмгек рыногунун институттары башка болгон мезгилдерде жана өлкөлөрдө кайра калибрация керек.
Модель бир эркек жана бир аялдан турган жуп түзүмүн гана колдонот. Башка үй чарба формалары бул спецификацияда көрсөтүлбөйт. Моделде жыныска жараша айырмаланган латенттүү орточо маанилер калибрациянын бөлүгү; аларды биологиялык же өзгөрбөс коомдук өзгөчөлүктөр катары чечмелөөгө болбойт.
Булак бул каршы-фактуалдык натыйжалар үчүн классикалык p-маанилерди, ишеним интервалдарын же тандалмага негизделген дарылоо таасиринин стандарттык каталарын бербейт. Белгисиздикти баалоонун негизги көрүнгөн формасы — эмгек сунушунун сезгичтигин өзгөрткөн \(\eta=3\) жана \(\eta=1.5\) калибрацияларын салыштыруу. Ошондуктан натыйжалардын көлөмдөрүн “статистикалык жактан далилденген талаа таасирлери” катары берүүгө болбойт.
Илимий чечмелөөнүн эң маанилүү жери
Изилдөөнүн саясаттык билдирүүсүн жөн гана “өзүнчө декларация аялдарды көбүрөөк иштетет” дегенге кыскартууга болбойт. Түзүмдүк механизм үч катмардан турат: салык системасы жубайлардын маржиналдык эмгек стимулдарын өзгөртөт; иш сааттары сааттык эмгек акыга кесипке жараша ар башкача кайра таасир берет; кесип тандоо болсо кайсы адамдар кайсы кесиптин орточо көрсөткүчүнө кирерин өзгөртөт. Бул үч катмарды бири-биринен ажыратпастан орточо эмгек акы айырмасына гана кароо реформанын жеке киреше жана эмгек таасирлерин туура эмес чечмелөөгө алып келиши мүмкүн.
Булак жана ыкма жөнүндө эскертүү
Түп нуска аталышы: Household Taxation, Nonlinear Occupations, and Gender Gaps
Авторлор: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Мекемелер: Piotr Denderski — University of Leicester жана Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) жана Institute for Fiscal Studies (IFS).
PDF датасы: 13 октябрь 2026.
Булак түрү: Preprint research paper / түзүмдүк сандык экономика модели.
Рецензия абалы: Жүктөлгөн PDF рецензиядан өтпөгөнүн ачык билдирет.
Платформа: SSRN.
DOI: 10.2139/ssrn.7610845
Расмий булак: https://ssrn.com/abstract=7610845
Байланыштуу мурунку версия: Centre for Economic Performance Discussion Paper No. 2140 жазуусу 16 январь 2026 датасында. Бул Verianla материалы колдонуучу берген жаңыраак, 13 октябрь 2026 датасындагы 9 беттик preprint версиясын илимий булак катары негиз кылып алган.
Лицензия жана кайра колдонуу: Ачык Creative Commons лицензиясы ырасталган эмес. Ошондуктан Verianla тексти булак макаланын сүйлөмдөрүн, таблица дизайнын же көрсөтүү архитектурасын кайра жарыялабайт. Илимий фактылар, сандык натыйжалар, ыкма, теңдемелер жана библиографиялык маалыматтар өз алдынча окутуучу түзүмдө түшүндүрүлгөн; булак таблицалардын визуалдык дизайны көчүрүлбөстөн жаңы HTML таблицалары жана булак маалыматтарынан жаңы SVG түзүлгөн.
Каржылоо: British Academy grant 231796.
Кызыкчылыктардын кагылышы: Каралган 9 беттик preprint ичинде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү көрүнбөйт.
Маалыматтын жеткиликтүүлүгү: Каралган версияда маалыматтын жеткиликтүүлүгү жөнүндө өзүнчө билдирүү жок. Калибрациянын маалымат моменттери Erosa жана кесиптештеринин ыкмасын ээрчийт; 1986–1995 CPS маалыматтары жана PSIDге негизделген моменттер менен өмүр бою түзөтүүлөр пайдаланылат.
Автордук салымдар / CRediT: Каралган версияда CRediT салымдарынын бөлүштүрүүсү жок.
Негизги калибрация: \(\tilde h=2500\) жылдык саат, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); баштапкы биргелешкен салык режиминде \(\psi=1\). Эки жүрүм-турум сезгичтиги сценарийи \(\eta=3\) жана \(\eta=1.5\) колдонулган.
Негизги методологиялык чектөө: Натыйжалар түзүмдүк моделдин каршы-фактуалдары. Алар реформалардын реалдуу дүйнөдөгү себептик таасирлерин түз баалоо эмес жана башка мезгилге же өлкөгө өткөрүүдөн мурда маалымат, салык системасы жана эмгек рыногунун шарттары менен кайра текшерилиши керек.
JEL классификациясы: H24, H31, J22, J24, J16.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген