


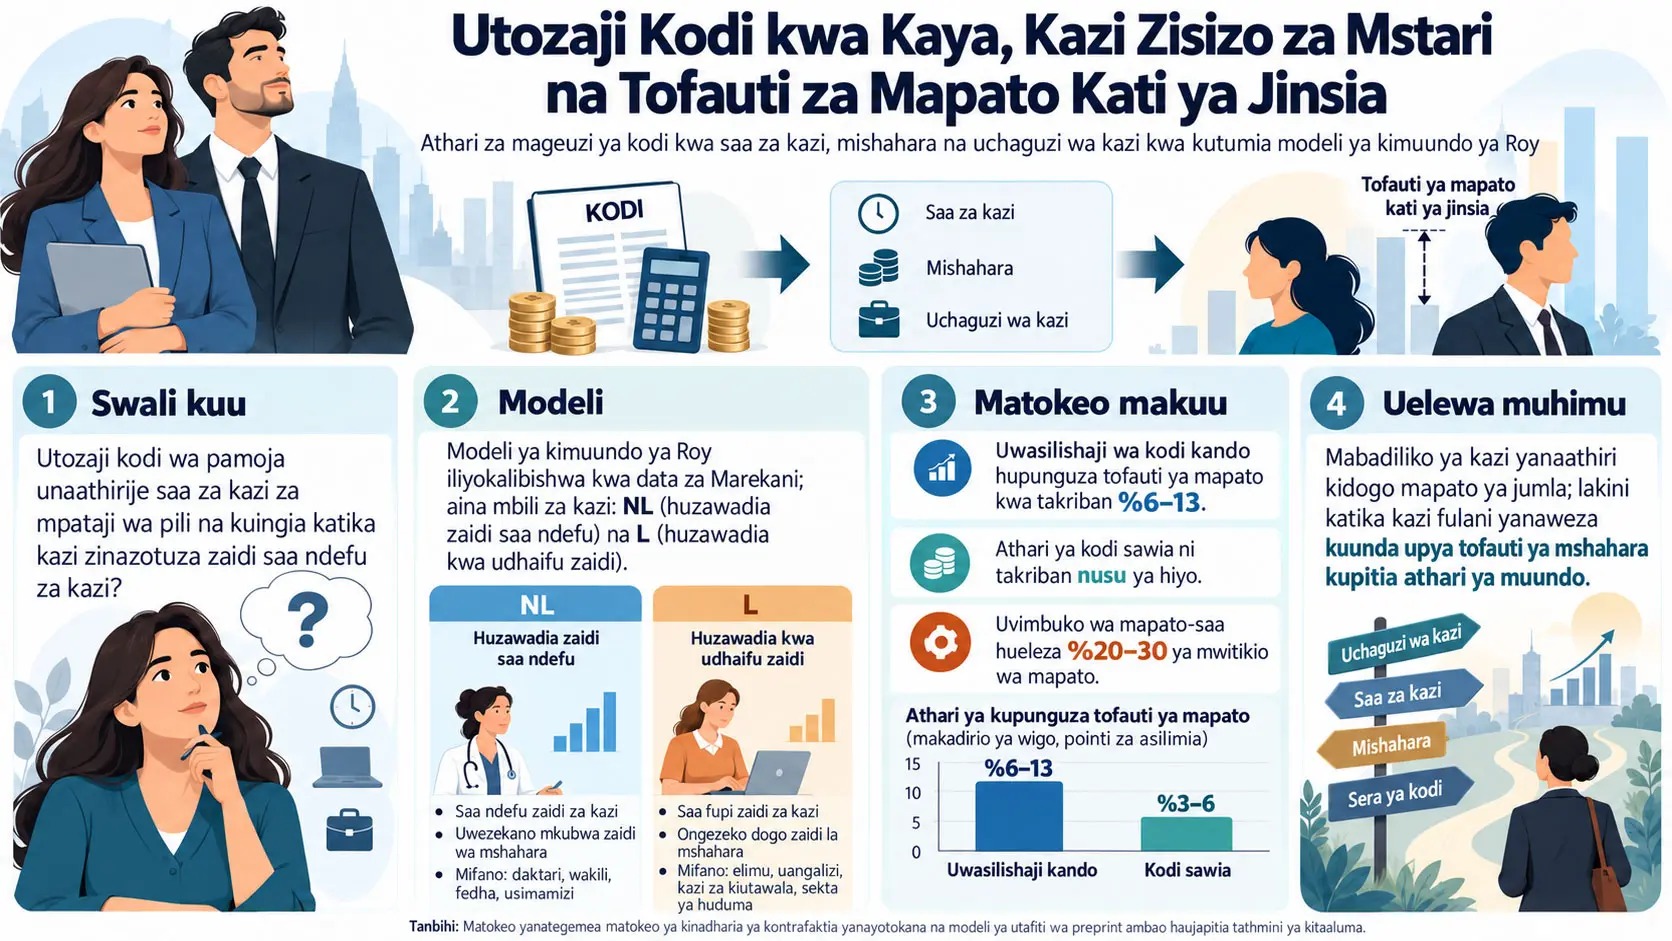
Utafiti huu unachunguza jinsi utozaji kodi kwa kaya unavyoweza kubadilisha tofauti kati ya wanawake na wanaume katika saa za kazi, mshahara kwa saa, mapato ya jumla na uchaguzi wa kazi, kwa kutumia modeli ya kimuundo ya Roy inayojumuisha ukweli kwamba marejesho ya saa za kazi hutegemea kazi na hayafuati uhusiano wa mstari. Modeli ya kimuundo ya Roy ni mfumo wa kiasi wa uchaguzi wa kazi ambamo watu wanaweza kuchagua kwa njia endojeni saa zao za kazi na kazi zao kwa kuzingatia uwezo wao wa mapato katika kazi mbalimbali, mapendeleo ya kazi na motisha za kodi. Modeli inakalibishwa kwa momenti lengwa zilizochukuliwa kutoka data za Marekani, na mageuzi ya uwasilishaji tofauti wa tamko la kodi yaliyo ya upande wowote kwa mapato pamoja na utozaji kodi wa kiwango sawia yanalinganishwa dhidi ya hali ya mwanzo ya utozaji kodi wa pamoja wenye viwango vinavyoongezeka. Kwa mujibu wa matokeo ya modeli, uwasilishaji tofauti wa tamko la kodi unapunguza pengo la jumla la mapato kati ya jinsia kwa takriban %6,2 hadi %12,8 katika kalibrashi mbili za unyumbufu wa ugavi wa kazi zilizotumika, huku athari ya utozaji kodi wa kiwango sawia ikibaki takriban nusu ya ukubwa huo. Matokeo haya si jaribio la kisera la kimajaribio; ni matokeo ya kinyume-na-hali-halisi ya modeli yaliyopatikana chini ya momenti mahususi za data, maumbo ya kifunksia na dhana za kalibrashi.
Utaratibu mkuu wa utafiti ni kwamba katika baadhi ya kazi, kufanya kazi kwa saa nyingi zaidi kunaweza kuongeza si tu muda wa jumla uliotumika kufanya kazi bali pia mshahara kwa saa. Makala inaziainisha kazi hizi kama kazi za NL zenye marejesho makubwa kwa saa za kazi, na kundi lenye marejesho dhaifu zaidi kwa saa za kazi kama L. Katika modeli, utozaji kodi wa pamoja wenye viwango vinavyoongezeka unaweza kupunguza hasa motisha ya pembezoni ya kufanya kazi kwa mtu wa pili anayechangia mapato katika kaya. Katika kazi za NL, ambako saa za kazi zina mwingiliano chanya na mshahara kwa saa, athari hii hutokea kupitia njia mbili: kufanya kazi kwa saa chache hupunguza kiasi cha jumla cha kazi na pia hudhoofisha sehemu ya mshahara kwa saa inayotokana na saa za kazi.
Katika kalibrashi ya mwanzo, mageuzi ya uwasilishaji tofauti wa tamko la kodi yanaongeza saa za kazi za wanawake kwa mwaka kwa %3,04, mshahara wao kwa saa kwa %1,25 na mapato yao yanayotozwa kodi kwa %2,98, huku yakipunguza saa za kazi za wanaume kwa %0,64, mshahara wao kwa saa kwa %0,26 na mapato yao yanayotozwa kodi kwa %1,06. Katika kalibrashi ya \(\eta=1.5\), inayotumia unyumbufu mkubwa zaidi wa ugavi wa kazi, mwitikio wa saa za wanawake unaongezeka hadi %6,99 na mwitikio wa mapato yanayotozwa kodi hadi %6,59. Kinyume chake, ingawa utozaji kodi wa kiwango sawia unaongeza kazi na mapato ya wanawake zaidi, haupunguzi tofauti za kijinsia kwa nguvu kama uwasilishaji tofauti wa tamko la kodi kwa sababu pia unaongeza kwa kiasi kikubwa kazi na mapato ya wanaume.
Moja ya matokeo muhimu ya makala ni kwamba mabadiliko ya mapato hayatokani tu na njia ya kawaida ya “saa za kazi × mshahara wa mwanzo”. Mbonyeo wa uhusiano kati ya mapato na saa ndani ya kazi unaeleza takriban %20–30 ya mabadiliko ya mapato yanayotozwa kodi kutegemea mageuzi, jinsia na kalibrashi. Mchango wa njia ya kubadilisha kazi katika mabadiliko ya jumla ya mapato unabaki hadi takriban %3,5 kwa kiwango cha juu. Hata hivyo, kwa kuwa kubadilisha kazi hubadili ni watu gani wanaounda wastani wa mishahara ndani ya kazi, kunaweza kubadilisha kwa kiasi kikubwa tofauti ya mshahara kati ya wanawake na wanaume inayopimwa katika kazi fulani hata kama athari yake kwa jumla ni ndogo.
Utafiti unahitaji uangalifu hasa katika jambo hili: mageuzi yanaweza kuongeza mapato ya jumla ya wanawake na kupunguza pengo la jumla la mapato kati ya jinsia; hata hivyo, pengo la wastani la mshahara katika kazi fulani ambamo wanawake wanaingia huenda lisipungue kwa kiwango sawa, na katika baadhi ya kalibrashi linaweza hata kuongezeka kidogo. Matokeo haya hayamaanishi kwamba mageuzi yameshindwa. Tofauti kati ya sifa za mwanzo za wanawake wapya wanaoingia katika kazi na wanawake ambao tayari wanafanya kazi hiyo hubadili muundo wa wastani wa kundi.
Tatizo la utafiti: kwa nini mfumo wa kodi unazingatiwa pamoja na muundo wa saa za kazi katika kazi mbalimbali?
Hoja ya kuanzia ya utafiti ni kwamba baadhi ya kazi zenye mapato makubwa zinaweza kuthawabisha saa ndefu za kazi kwa kiwango kisicho sawia. Ikiwa katika kazi fulani kufanya kazi kwa saa zaidi hakuzalishi tu mapato ya ziada kwa njia ya “saa zaidi × mshahara usiobadilika” bali pia huongeza mshahara kwa saa, basi motisha yoyote ya kodi inayopunguza saa za kazi inaweza kuathiri mapato ya jumla kupitia njia mbili tofauti. Kwa hiyo, mabadiliko katika maamuzi ya saa za kazi yanayosababishwa na utozaji kodi kwa kaya yanaweza kuleta athari kubwa zaidi kwa mapato kuliko modeli ya kawaida ya ugavi wa kazi yenye mshahara usiobadilika.
Modeli ina wanandoa, na kila mwenzi huchagua kazi \(o\in\{1,2\}\) pamoja na saa za kazi za mwaka \(h_g\). Alama ndogo \(g\) inaonyesha mwanamume \(m\) au mwanamke \(f\). Chaguo katika utafiti hazifasiriwi kama tabia za muda mfupi za mwaka mmoja, bali kama uwakilishi wa matokeo ya wastani katika maisha yote. Kwa hiyo waandishi wanaeleza kwamba miitikio ya saa za kazi iliyoripotiwa pia inajumuisha mabadiliko katika mshikamano na soko la ajira.
Kazi Isiyo ya Mstari Ni Nini na Kwa Nini Saa Ndefu za Kazi Huathiri Mshahara?
Katika utafiti huu, kazi isiyo ya mstari ni kazi ambayo chini ya kiwango fulani cha saa za kazi, kufanya kazi zaidi huongeza si tu jumla ya muda wa kazi bali pia mshahara kwa saa; katika modeli nguvu hii hupimwa kwa kigezo \(\theta_o\), ambapo katika kazi ya NL \(\theta_1=0.6\) na katika kazi ya L \(\theta_2=0.2\). Kwa hiyo, katika kazi ya NL, kuongezeka kwa saa za kazi za mtu mwenye kiwango kilekile cha uwezo huongeza mapato kwa nguvu zaidi kuliko katika kazi ya L; hata hivyo, uhusiano huu wa mbonyeo husawazika baada ya kikomo cha \(\tilde h=2500\) saa kwa mwaka.
Mlinganyo 1: uhusiano wa mbonyeo kati ya saa za kazi na mapato
Mapato katika kazi \(o\) yanafafanuliwa kama ifuatavyo:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Hapa \(a_{og}\) inawakilisha uwezo wa mapato wa mtu ulio maalumu kwa kazi \(o\); \(h\) ni saa za kazi za mwaka; \(\theta_o\) ni nguvu ya marejesho yasiyo ya mstari ambayo kazi hiyo inatoa kwa saa za kazi; na \(\tilde h\) ni kikomo cha saa za kazi ambacho uhusiano wa mbonyeo unaishia.
Katika eneo la \(h\leq\tilde h\), mshahara kwa saa ni:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Usawa huu unaonyesha kwamba kadiri \(\theta_o>0\), kufanya kazi kwa muda mrefu zaidi pia huongeza mshahara kwa saa. Kwa kuwa katika kazi ya NL \(\theta_1=0.6\) na katika kazi ya L \(\theta_2=0.2\), mshahara kwa saa ni nyeti zaidi kwa saa za kazi katika kazi ya NL. Wakati \(h>\tilde h\), mapato huwa ya mstari kwa saa katika umbo la \(a_{og}\tilde h^{\theta_o}h\), na mshahara kwa saa hubaki thabiti katika kiwango cha \(a_{og}\tilde h^{\theta_o}\).
Muundo huu wa vipande ni muhimu kwa tafsiri ya kisayansi. Modeli haidhanii “malipo ya ziada ya saa ndefu” yanayoendelea kuongezeka bila kikomo. Malipo ya saa za kazi yanafanya kazi tu chini ya kikomo kilichowekwa; baada ya kikomo, gradiendi ya mshahara kwa saa dhidi ya saa za kazi huwa sifuri.
Mlinganyo 2: matumizi, kazi ya soko na wajibu wa muda usio wa soko
Funksia ya manufaa ya kila mwenzi ni:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) inahusiana na matumizi, \(T_g\) na wajibu wa muda usio wa soko, \(h_g\) na saa za kazi ya soko, \(\phi_g\) na kiwango cha gharama ya manufaa inayohusiana na kufanya kazi, na \(\eta\) na mkunjo wa mzigo wa muda. Katika modeli inachukuliwa kuwa \(T_f>T_m\), na katika kalibrashi \(T_f=500\) saa kwa mwaka na \(T_m=0\).
Thamani hizi si kipimo cha moja kwa moja cha data kinachosema kwamba katika ulimwengu halisi wanawake wote hufanya saa 500 na wanaume wote saa sifuri za kazi za nyumbani. Hizi ni vigezo thabiti ambavyo modeli inachukua kutoka katika kalibrashi ya rejea inayotumika. Tofauti hii ni muhimu hasa; kigezo cha modeli na tabia ya kijamii inayozingatiwa moja kwa moja si kitu kilekile.
Kadiri \(\eta\) inavyoongezeka, gharama ya manufaa ya pembezoni ya mzigo wa jumla wa muda huongezeka kwa kasi zaidi na mwitikio wa saa za kazi kwa mshahara hupungua. Kalibrashi ya mwanzo ya utafiti hutumia \(\eta=3\), na kalibrashi mbadala yenye unyumbufu zaidi hutumia \(\eta=1.5\).
Unyumbufu wa saa za kazi
Wakati manufaa ya pembezoni na kiwango cha mapato kinachobaki baada ya kodi vinawekwa thabiti, unyumbufu wa ndani wa saa za kazi kwa kuzingatia mshahara unaoonekana ni:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
Katika kalibrashi ya \(\eta=3\), thamani hii ni 0,33 kwa wanaume na mediani ya 0,44 kwa wanawake. Wakati kalibrashi inafanywa tena kwa momenti zilezile lengwa kwa kutumia \(\eta=1.5\), thamani hizo zinaongezeka hadi 0,67 na 0,88 mtawalia. Hivyo, utafiti unajaribu kama matokeo ya mageuzi yanategemea dhana moja tu ya unyumbufu wa ugavi wa kazi kwa kutumia viwango viwili tofauti vya unyeti wa kitabia.
Mlinganyo 3: utozaji kodi wa pamoja, uwasilishaji tofauti wa tamko na kodi ya kiwango sawia katika funksia moja
Mapato yanayoweza kutumika ya kaya:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) inaonyesha kiwango cha ongezeko la viwango katika mfumo wa kodi, \(\lambda\) ni kigezo cha skeli ya kiwango cha kodi, na \(\psi\) ni kigezo cha uwasilishaji wa tamko kinachoamua kiwango ambacho mapato ya wenzi yanazingatiwa kwa pamoja katika hesabu ya kodi.
Katika hali ya mwanzo, kwa kuwa \(\psi=1\) na \(\tau>0\), kuna utozaji kodi wa pamoja wenye viwango vinavyoongezeka. Katika hali hii funksia:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
hupunguzwa kuwa umbo hili. Kwa hiyo, motisha ya kodi ya pembezoni ya mwenzi mmoja inaweza pia kuathiriwa na mapato ya mwenzi mwingine.
Katika mageuzi ya uwasilishaji tofauti wa tamko, \(\psi=0\) huwekwa, lakini \(\tau\) huhifadhiwa. Hivyo, mapato yanayoweza kutumika huwa:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
Mapato ya kila mwenzi hutozwa kodi kando chini ya muundo huohuo wa viwango vinavyoongezeka.
Katika mageuzi ya kodi ya kiwango sawia, \(\tau=0\) huwekwa na umuhimu wa \(\psi\) huondoka:
\[ y^d=\lambda(y_f+y_m). \]
Katika mageuzi yote mawili, \(\lambda\) hurekebishwa ili kuhifadhi jumla ya mapato ya kodi. Kwa hiyo utafiti haulinganishi tu hali zinazopunguza mzigo wa kodi, bali mabadiliko ya muundo wa kodi ambayo ni ya upande wowote kwa mapato.
Kwa Nini Uwasilishaji Tofauti wa Tamko la Kodi Hupunguza Pengo la Mapato Kati ya Jinsia?
Katika modeli, uwasilishaji tofauti wa tamko la kodi hupunguza pengo la mapato kati ya jinsia kwa sababu mtu wa pili anayechangia mapato, ambaye chini ya utozaji kodi wa pamoja anakabiliwa na motisha ya kodi ya pembezoni iliyo juu kiasi kutokana na mapato makubwa ya mwenzi wake, huimarisha motisha yake ya kufanya kazi pale mapato yake ya kazi yanapotozwa kodi kando; kwa kuwa wanawake wako mara nyingi zaidi katika nafasi ya mtu wa pili anayechangia mapato katika modeli, miitikio yao ya saa na mapato huwa mikubwa kuliko ya wanaume. Utozaji kodi wa kiwango sawia, kwa upande mwingine, huondoa kuongezeka kwa viwango kwa wenzi wote wawili, hivyo huongeza pia kwa kiasi kikubwa kazi na mapato ya wanaume na kuwa na athari ndogo zaidi kwenye pengo la kulinganisha.
Kwa nini modeli inalinganisha mageuzi mawili tofauti?
Uwasilishaji tofauti wa tamko na kodi ya kiwango sawia si sera moja. Uwasilishaji tofauti wa tamko hubadilisha kitengo cha kodi huku ukihifadhi mfumo wa viwango vinavyoongezeka; kodi ya kiwango sawia huondoa mfumo huo wa viwango vinavyoongezeka. Tofauti hii husaidia kuonyesha kwamba matokeo hayatokani na utaratibu wa mwelekeo mmoja kama “kupunguza kodi”, bali na mgawanyo wa motisha za pembezoni kati ya wenzi.
Msingi wa data wa kalibrashi
Utafiti hutumia uainishaji wa kazi na momenti za data za Erosa na wenzake. Katika muundo wa data wa rejea, data za 1986–1995 Current Population Survey (CPS) hutumiwa kupanga kazi kulingana na wastani wa saa za kazi za wanaume. Panel Study of Income Dynamics (PSID) hutumika kama chanzo cha uwiano kati ya wenzi na marekebisho yanayohusiana na mgawanyo wa maisha yote.
Katika modeli, vigezo 11 vya mgawanyo vinakalibishwa kwa momenti 13 lengwa kwa kupunguza umbali wenye uzito sawa. Wastani wa mgawanyo wa uwezo na gharama ya kufanya kazi kwa wanawake na wanaume unaweza kutofautiana kwa jinsia, lakini muundo wa variansi-kovariansi huwekwa sawa. Wastani wa log-uwezo wa wanaume katika kazi ya NL huwekwa sawa na sifuri kwa sababu ya urekebishaji wa kipimo.
Si sahihi kutafsiri vigezo hivi fiche vya kalibrashi kama “uwezo wa kuzaliwa nao” au sifa za kisaikolojia zinazozingatiwa moja kwa moja. Kazi ya vigezo ni kuiwezesha modeli kuzalisha tena momenti zinazoonekana za saa za kazi, mshahara na mgawanyo wa kazi.
Vigezo vikuu thabiti na vilivyokalibishwa vya modeli
| Kigezo | Maana ya kisayansi | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Kikomo cha juu cha mbonyeo, saa kwa mwaka | 2500 | 2500 |
| \(\theta_1\) | Mbonyeo wa saa za kazi katika kazi ya NL | 0.6 | 0.6 |
| \(\theta_2\) | Mbonyeo wa saa za kazi katika kazi ya L | 0.2 | 0.2 |
| \(\eta\) | Mkunjo wa gharama ya muda/kazi | 3.0 | 1.5 |
| \(T_f\) | Mzigo wa muda usio wa soko kwa wanawake, saa/mwaka | 500 | 500 |
| \(T_m\) | Mzigo wa muda usio wa soko kwa wanaume, saa/mwaka | 0 | 0 |
| \(\tau\) | Kuongezeka kwa viwango vya kodi | 0.133 | 0.133 |
| \(\psi\) | Kigezo cha tamko; 1 = tamko la pamoja | 1 | 1 |
| \(\mu_{a,NL,m}\) | Mwanaume, wastani wa log-uwezo wa NL; urekebishaji wa kipimo | 0 | 0 |
| \(\mu_{a,NL,f}\) | Mwanamke, wastani wa log-uwezo wa NL | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Mwanaume, wastani wa log-uwezo wa L | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Mwanamke, wastani wa log-uwezo wa L | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Kigezo cha wastani wa log-gharama ya kazi kwa mwanaume | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Kigezo cha wastani wa log-gharama ya kazi kwa mwanamke | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | Variansi ya log-uwezo katika kazi ya L | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | Variansi ya log-uwezo katika kazi ya NL | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Variansi ya kigezo cha log-gharama ya kazi | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Uwiano wa log-uwezo kati ya kazi | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Uwiano wa log-uwezo ndani ya jozi | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Uwiano wa log-gharama ya kazi ndani ya jozi | 0.493 | 0.769 |
| \(\lambda\) | Marekebisho ya kiwango cha kodi / kitengo cha mapato | 4.549 | 4.543 |
Katika kalibrashi ya \(\eta=3\), viwango vya wastani vya uwezo katika kazi ya NL ni 1,207 kwa wanaume na 0,801 kwa wanawake; katika kazi ya L ni 0,924 na 0,770 mtawalia. Kiwango cha wastani cha kigezo cha gharama ya kufanya kazi kinaripotiwa kuwa 2,375 kwa wanaume na 1,582 kwa wanawake. Hizi ni kiasi za kalibrashi zinazotokana na migawanyo ya log-normal ya modeli.
Malengo ya kalibrashi yanakaribia modeli kwa kiasi gani?
| Momenti | Data | Modeli, \(\eta=3\) | Modeli, \(\eta=1.5\) |
|---|---|---|---|
| Log ya wastani wa saa kwa wanaume | 7.67 | 7.67 | 7.69 |
| Mkengeuko sanifu wa log-mshahara wa wanaume NL | 0.45 | 0.50 | 0.46 |
| Mkengeuko sanifu wa log-mshahara wa wanaume L | 0.47 | 0.42 | 0.42 |
| Mkengeuko sanifu wa log-saa kwa wanaume | 0.26 | 0.25 | 0.27 |
| Tofauti ya mshahara kati ya kazi kwa wanaume | 0.37 | 0.36 | 0.34 |
| Sehemu ya wanaume katika kazi ya NL | 0.60 | 0.62 | 0.60 |
| Tofauti ya kijinsia katika sehemu ya kazi ya NL | 0.24 | 0.23 | 0.28 |
| Tofauti ya saa katika kazi ya NL | 0.23 | 0.20 | 0.17 |
| Tofauti ya saa katika kazi ya L | 0.23 | 0.25 | 0.27 |
| Tofauti ya mshahara katika kazi ya NL | 0.34 | 0.38 | 0.35 |
| Tofauti ya mshahara katika kazi ya L | 0.35 | 0.32 | 0.33 |
| Uwiano wa log-saa kwa wanandoa | 0.02 | 0.03 | 0.01 |
| Uwiano wa log-mshahara kwa wanandoa | 0.43 | 0.42 | 0.45 |
| Log ya wastani wa saa kwa wanawake — nje ya lengo | 7.40 | 7.41 | 7.40 |
| Mkengeuko sanifu wa log-mshahara wa wanawake NL — nje ya lengo | 0.48 | 0.51 | 0.48 |
| Mkengeuko sanifu wa log-mshahara wa wanawake L — nje ya lengo | 0.47 | 0.44 | 0.47 |
| Mkengeuko sanifu wa log-saa kwa wanawake — nje ya lengo | 0.46 | 0.43 | 0.56 |
| Tofauti ya mshahara kati ya kazi kwa wanawake — nje ya lengo | 0.36 | 0.30 | 0.33 |
Modeli kwa ujumla inakaribia momenti lengwa lakini haizilinganishi kikamilifu. Kwa mfano, katika hali ya \(\eta=3\), mkengeuko sanifu wa log-mshahara wa wanaume NL ni 0,45 katika data lakini 0,50 katika modeli; tofauti ya mshahara ya wanawake NL ni 0,34 katika data lakini 0,38 katika modeli. Kwa hiyo matokeo ya mageuzi si ugeuzaji wa moja kwa moja na wa kimitambo wa data halisi, bali ni makadirio ya kinyume-na-hali-halisi ya modeli hii ya kimuundo iliyokalibishwa.
Mbinu na Matokeo ya Utafiti
Athari za mageuzi kwa mapato, saa za kazi na mshahara
| Kundi / kigezo | Uwasilishaji tofauti, \(\eta=3\) | Uwasilishaji tofauti, \(\eta=1.5\) | Kodi ya kiwango sawia, \(\eta=3\) | Kodi ya kiwango sawia, \(\eta=1.5\) |
|---|---|---|---|---|
| Mwanamke — sehemu ya kazi ya NL | +1.70 pointi za asilimia | +3.58 pointi za asilimia | +1.44 pointi za asilimia | +2.17 pointi za asilimia |
| Mwanamke — saa za kazi kwa mwaka | +3.04% | +6.99% | +4.62% | +7.88% |
| Mwanamke — mshahara kwa saa | +1.25% | +2.89% | +1.63% | +2.67% |
| Mwanamke — mapato yanayotozwa kodi | +2.98% | +6.59% | +5.86% | +9.36% |
| Mwanamke — sehemu ya mbonyeo | 0.295 | 0.287 | 0.255 | 0.240 |
| Mwanamke — sehemu ya kubadilisha kazi | 0.012 | 0.035 | 0.005 | 0.013 |
| Mwanaume — sehemu ya kazi ya NL | +0.06 pointi za asilimia | +0.06 pointi za asilimia | +0.70 pointi za asilimia | +1.22 pointi za asilimia |
| Mwanaume — saa za kazi kwa mwaka | -0.64% | -1.31% | +3.03% | +4.34% |
| Mwanaume — mshahara kwa saa | -0.26% | -0.48% | +1.04% | +1.22% |
| Mwanaume — mapato yanayotozwa kodi | -1.06% | -2.07% | +3.89% | +5.18% |
| Mwanaume — sehemu ya mbonyeo | 0.244 | 0.230 | 0.246 | 0.207 |
| Mwanaume — sehemu ya kubadilisha kazi | -0.003 | -0.005 | 0.002 | 0.006 |
Safu za “sehemu ya mbonyeo” na “sehemu ya kubadilisha kazi” zinaonyesha uwiano wa vipengele vya pili na vya tatu katika Mlinganyo 4 hapa chini kwa mabadiliko ya jumla ya mapato yanayotozwa kodi. Sehemu iliyobaki ni kipengele cha kwanza kinachotokana na mabadiliko ya saa za kazi wakati mshahara wa mwanzo kwa saa unachukuliwa kuwa thabiti.
Katika kalibrashi ya mwanzo ya \(\eta=3\), uwasilishaji tofauti wa tamko la kodi unaongeza sehemu ya wanawake katika kazi ya NL kwa pointi 1,70 za asilimia. Kutoka kwenye kiwango cha mwanzo ambacho sehemu ya NL ya wanawake ni takriban %39, mabadiliko haya yanaonyesha mwelekeo upya wenye maana katika motisha za kazi na uchaguzi wa kazi. Kwa wanaume, mabadiliko ya sehemu ya NL chini ya mageuzi hayo hayo ni pointi 0,06 tu za asilimia.
Kodi ya kiwango sawia inaongeza mapato yanayotozwa kodi ya wanawake zaidi kuliko uwasilishaji tofauti: kwa \(\eta=3\), %5,86 dhidi ya %2,98. Hata hivyo, mapato yanayotozwa kodi ya wanaume pia yanaongezeka kwa %3,89. Kwa hiyo, hata kama mapato ya wanawake kwa thamani kamili yanaongezeka zaidi, kupungua kwa pengo la kulinganisha kati ya wanawake na wanaume kunabaki kuwa kidogo kuliko katika mageuzi ya uwasilishaji tofauti.
Kwa kipimo cha ustawi sawa na matumizi, chanzo kinaripoti kwamba katika kalibrashi ya \(\eta=3\), uwasilishaji tofauti unaongeza ustawi wa jumla kwa takriban %0,2, huku utozaji kodi wa kiwango sawia ukipunguza kwa takriban %1,7. Hizi ni vipimo vya ustawi ndani ya modeli; si mabadiliko ya ustawi wa kaya yaliyoonekana.
Mlinganyo 4: kugawa mabadiliko ya mapato katika vyanzo vitatu tofauti
Matokeo kabla na baada ya mageuzi yawe mtawalia \((o_i^0,h_i^0,y_i^0)\) na \((o_i^1,h_i^1,y_i^1)\). Mapato ambayo mtu angepata ikiwa angefanya saa zake za kazi baada ya mageuzi katika kazi yake ya zamani ni:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Mabadiliko ya jumla ya mapato:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Kipengele cha kwanza ni athari ambayo mbinu ya kawaida ya ugavi wa kazi yenye mshahara thabiti ingeweza kukamata. Kipengele cha pili hupima athari ya ziada ya mapato inayotokana na ukweli kwamba kufanya kazi zaidi au kidogo hubadilisha mshahara kwa saa ingawa mtu anabaki katika kazi ileile. Kipengele cha tatu ni mchango wa kubadilisha kazi na ni sifuri kwa watu wanaobaki katika kazi yao.
Ukweli kwamba kipengele cha mbonyeo kiko karibu na %20–30 katika mchanganyiko wa mageuzi na kalibrashi unaonyesha kwamba modeli zinazochukulia saa za kazi kuwa huru kabisa na mshahara zinaweza kudharau mwitikio wa mapato yanayotozwa kodi. Kwa upande mwingine, sehemu ya kubadilisha kazi katika mabadiliko ya jumla ya mapato ni hadi %3,5 kwa kiwango cha juu.
Mlinganyo 5: kwa nini pengo la jumla la mapato si jumla tu ya pengo la mshahara na pengo la saa?
Kwa kigezo \(x\in\{y,w,h\}\), pengo la kijinsia ni:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Kwa kuwa mapato ni \(y=wh\), utafiti unatumia mgawanyo ufuatao:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Mlinganyo huu unaonyesha kwamba pengo la wastani la mapato si jumla rahisi ya pengo la wastani la mshahara kwa saa na pengo la wastani la saa za kazi. Mwelekeo wa watu wenye mishahara ya juu ndani ya kundi kufanya kazi kwa saa nyingi zaidi au chache zaidi kwa wakati mmoja hubadilisha wastani wa jumla kupitia kovariansi kati ya \(w\) na \(h\).
Katika chanzo, mabadiliko katika neno hili la kovariansi husawazisha kwa mwelekeo wa kinyume sehemu ya athari ya uwasilishaji tofauti kwenye pengo la jumla la mapato: takriban %1,8 ya pengo la mwanzo la mapato kwa \(\eta=3\), na takriban %4,5 kwa \(\eta=1.5\).
Athari za mageuzi kwenye tofauti za jumla za kijinsia
| Eneo / hali | \(\eta=3\) mapato | \(\eta=3\) mshahara | \(\eta=3\) saa | \(\eta=1.5\) mapato | \(\eta=1.5\) mshahara | \(\eta=1.5\) saa |
|---|---|---|---|---|---|---|
| Jumla — mwanzo wa kodi ya pamoja, pengo la log | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Jumla — uwasilishaji tofauti | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Jumla — uwasilishaji tofauti, kazi zikiwa thabiti | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Jumla — kodi ya kiwango sawia | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Jumla — kodi ya kiwango sawia, kazi zikiwa thabiti | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — mwanzo wa kodi ya pamoja, pengo la log | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — uwasilishaji tofauti | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — uwasilishaji tofauti, kazi zikiwa thabiti | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — kodi ya kiwango sawia | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — kodi ya kiwango sawia, kazi zikiwa thabiti | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — mwanzo wa kodi ya pamoja, pengo la log | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — uwasilishaji tofauti | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — uwasilishaji tofauti, kazi zikiwa thabiti | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — kodi ya kiwango sawia | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — kodi ya kiwango sawia, kazi zikiwa thabiti | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
Safu za mwanzo zinaonyesha viwango vya pengo katika pointi za log, huku safu za mageuzi zikionyesha kwa asilimia kiasi gani pengo husika la mwanzo limebadilika. Thamani hasi inaonyesha pengo limepungua, na thamani chanya inaonyesha limeongezeka. Kwa hiyo, kwa mfano, matokeo ya mshahara ya uwasilishaji tofauti katika kazi ya NL kwa \(\eta=1.5\), ambayo ni \(+0.6\%\), yanamaanisha ongezeko dogo la pengo la mshahara.
Kwa nini kubadilisha kazi hubadilisha athari ya jumla kwa kiasi kidogo sana?
Chini ya \(\eta=3\), athari ya uwasilishaji tofauti katika kupunguza pengo la jumla la mapato ni %6,2 wakati kubadilisha kazi kunaruhusiwa, na %5,9 wakati kazi zinawekwa thabiti katika hali ya mwanzo. Tofauti kati ya hizo ni ndogo. Hii inaonyesha kwamba kubadilisha kazi si kichocheo kikuu cha pengo la jumla la mapato kati ya jinsia.
Lakini tunapoangalia tofauti za mshahara ndani ya kazi, hali ni tofauti sana. Kwa \(\eta=3\) na kazi zikiwa thabiti, uwasilishaji tofauti hupunguza pengo la mshahara katika kazi ya NL kwa %5,5 na katika kazi ya L kwa %2,2. Kubadilisha kazi kunaporuhusiwa, pengo la mshahara katika kazi ya NL hupungua kwa %0,2 tu, huku pengo katika kazi ya L likipungua kwa %5,0.
Kubadilisha Kazi Kunawezaje Kuongeza Pengo la Mshahara Ndani ya Kazi Huku Kukiathiri Kidogo Mapato ya Jumla?
Ingawa kubadilisha kazi huchangia kidogo katika mapato ya jumla, kunaweza kubadilisha kwa nguvu wastani wa kundi kwa sababu hubadilisha ni nani yuko katika kazi fulani; katika utafiti huu, wanawake wanaohamia kazi ya NL baada ya uwasilishaji tofauti wanatoka katika viwango vya chini vya mshahara kwa saa kuliko wanawake wa NL waliopo, hivyo wanavuta chini wastani wa mshahara wa wanawake ndani ya NL na kusawazisha kwa sehemu au kabisa faida za mshahara za wafanyakazi waliopo. Kwa hiyo, athari ya muundo inaweza kufanya pengo la mshahara linalopimwa kati ya wanawake na wanaume katika kazi ya NL lisipungue hata kama mapato ya jumla ya wanawake yanaongezeka.
“Uteuzi hasi” unamaanisha nini hapa?
Neno uteuzi hasi linalotumiwa katika chanzo si tathmini ya kimaadili. Linamaanisha kwamba wanawake wanaohamia kazi ya NL baada ya mageuzi wanatoka katika mgawanyo wa mwanzo ulio chini zaidi, kwa uwezo wa mapato/mshahara unaopimwa, kuliko wanawake ambao tayari wako katika kazi hiyo.
Chanzo kinaripoti kwamba mshahara kwa saa wa wanawake hawa wapya unaongezeka kutoka 0,42 ya wastani wa idadi ya watu hadi 0,47, lakini hata baada ya mageuzi unabaki katika takriban nusu ya mshahara kwa saa wa wanawake wa NL waliopo. Ingawa wanaoingia ni %1,7 tu ya wanawake wote, baada ya mageuzi wanafikia %4,2 ya wanawake wa NL. Mabadiliko haya ya muundo yanapunguza wastani wa mshahara wa NL wa wanawake kwa %2,1 ikilinganishwa na muundo wa kazi usiobadilika.
Kaya za wanawake wanaoingia pia ni tofauti na wastani. Wenzi wao hupata takriban %86 ya mapato ya kaya; katika jozi ya wastani uwiano huu ni %65. %95 ya wanaoingia hutoka katika jozi ambazo mwanzoni mwanamume yuko katika kazi ya NL na mwanamke katika kazi ya L. Chini ya uwasilishaji wa pamoja, kiwango cha kodi ya pembezoni katika modeli kwa wanawake wanaoingia ni %28 katika mapato ya mwanzo, ilhali ikiwa ratiba hiyo hiyo ya kodi ingetumika kando kwa mapato yao wenyewe, kiwango kingekuwa %2. Katika mageuzi halisi ya uwasilishaji tofauti yaliyo ya upande wowote kwa mapato, kiwango wanachokabili katika mapato ya mwanzo kinahesabiwa kuwa %9.
Baada ya mageuzi, sehemu ya wanawake hawa katika mapato ya kaya inaongezeka kutoka %13,6 hadi %18,1; hata hivyo, wanaendelea kuwa wachangiaji wa pili wa mapato ndani ya kaya. Kwa hiyo, uwasilishaji tofauti huathiri kwa nguvu kuingia katika kazi hasa katika kundi hili linalokabiliwa na kizuizi kikubwa kwa mchangiaji wa pili wa mapato chini ya uwasilishaji wa pamoja.
Katika kalibrashi ya \(\eta=1.5\), inayotumia unyumbufu mkubwa zaidi wa ugavi wa kazi, athari ya muundo huwa dhahiri zaidi. Kazi zinapowekwa thabiti, uwasilishaji tofauti hupunguza pengo la mshahara wa NL kwa %11,7, lakini wakati uhamaji wa kazi unaruhusiwa kwa uhuru pengo la mshahara wa NL huongezeka kwa %0,6. Mfano huu unaonyesha kwamba katika tathmini ya sera, kipimo cha “pengo la wastani la mshahara ndani ya kazi ileile” na kipimo cha “jinsi mapato ya watu yalivyoathiriwa na mageuzi” haviwezi kutumiwa badala ya kimoja kingine.
Matokeo yanayoungwa mkono na utafiti
Katika kalibrashi mbili zilizochunguzwa, modeli inaunga mkono kwamba uwasilishaji tofauti unapunguza pengo la jumla la mapato kati ya jinsia kwa nguvu zaidi kuliko kodi ya kiwango sawia; sehemu kubwa ya kupungua huku inatokana na njia ya saa za kazi; mbonyeo wa mapato-saa huunda mwitikio muhimu wa ziada wa mapato zaidi ya njia ya kawaida ya ugavi wa kazi; na kubadilisha kazi, ingawa athari yake kwa mapato ya jumla ni ndogo, kunaweza kubadilisha kwa kiasi kikubwa migawanyo ya mshahara ndani ya kazi.
Matokeo yasiyoungwa mkono na utafiti
Utafiti huu hauthibitishi kwamba mfumo wa uwasilishaji tofauti ukitekelezwa katika nchi halisi lazima utoe matokeo kwa asilimia zilezile. Matokeo si jaribio la kisera lililobahatishwa; si utekelezaji halisi wa uwanjani; wala si athari za kisababishi zilizokadiriwa moja kwa moja kutoka mikrodeta za sasa za soko la ajira la Marekani la 2026. Momenti za data za modeli kwa kiasi kikubwa zinatokana na muundo wa rejea unaotegemea 1986–1995 CPS na PSID. Vipindi na nchi zenye mfumo tofauti wa kodi, muundo wa kaya, mgawanyo wa malezi ya kijamii, teknolojia za kazi au taasisi za soko la ajira zinahitaji kalibrashi upya.
Modeli hutumia tu muundo wa jozi yenye mwanamume mmoja na mwanamke mmoja. Aina tofauti za kaya haziwakilishwi katika spesifikesheni hii. Wastani fiche unaotofautiana kwa jinsia katika modeli ni sehemu ya kalibrashi; haupaswi kutafsiriwa kama sifa za kibaiolojia au kijamii zisizobadilika.
Chanzo hakiripoti p-values za kawaida, vipindi vya kujiamini au makosa sanifu ya athari za tiba yanayotegemea sampuli kwa matokeo haya ya kinyume-na-hali-halisi. Njia kuu inayoonekana ya kutathmini kutokuwa na uhakika ni kulinganisha kalibrashi za \(\eta=3\) na \(\eta=1.5\), ambazo hubadilisha unyeti wa ugavi wa kazi. Kwa hiyo ukubwa wa matokeo haupaswi kuwasilishwa kama “athari za uwanjani zilizothibitishwa kitakwimu”.
Hoja muhimu zaidi katika tafsiri ya kisayansi
Ujumbe wa kisera wa utafiti hauwezi kupunguzwa tu kuwa “uwasilishaji tofauti huwafanya wanawake wafanye kazi zaidi”. Utaratibu wa kimuundo una tabaka tatu: mfumo wa kodi hubadilisha motisha za pembezoni za kufanya kazi kwa wenzi; saa za kazi huathiri tena mshahara kwa saa kwa njia tofauti kulingana na kazi; na uchaguzi wa kazi hubadilisha ni watu gani wanaingizwa katika wastani wa kazi gani. Kuangalia tu pengo la wastani la mshahara bila kutenganisha tabaka hizi tatu kunaweza kusababisha kutafsiri vibaya athari za mageuzi kwa mapato na kazi za watu binafsi.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Household Taxation, Nonlinear Occupations, and Gender Gaps
Waandishi: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Taasisi: Piotr Denderski — University of Leicester na Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) na Institute for Fiscal Studies (IFS).
Tarehe ya PDF: 13 Oktoba 2026.
Aina ya chanzo: Preprint research paper / modeli ya kimuundo ya uchumi wa kiasi.
Hali ya mapitio ya kitaalamu: PDF iliyopakiwa inaeleza wazi kwamba haijapitia mapitio ya kitaalamu.
Jukwaa: SSRN.
DOI: 10.2139/ssrn.7610845
Chanzo rasmi: https://ssrn.com/abstract=7610845
Toleo la awali linalohusiana: Rekodi ya Centre for Economic Performance Discussion Paper No. 2140 ni ya 16 Januari 2026. Makala hii ya Verianla imetumia kama chanzo cha kisayansi toleo jipya zaidi la preprint lenye kurasa 9 la 13 Oktoba 2026 lililotolewa na mtumiaji.
Leseni na matumizi tena: Leseni wazi ya Creative Commons haijathibitishwa. Kwa hiyo maandishi ya Verianla hayachapishi upya sentensi, muundo wa jedwali au usanifu wa uwasilishaji wa makala ya chanzo. Ukweli wa kisayansi, matokeo ya namba, mbinu, milinganyo na taarifa za kibibliografia zimeelezwa katika muundo huru wa kielimu; majedwali mapya ya HTML na SVG mpya zimeundwa kutoka data za chanzo bila kunakili muundo wa kuona wa majedwali ya chanzo.
Ufadhili: British Academy grant 231796.
Mgongano wa maslahi: Katika preprint ya kurasa 9 iliyochunguzwa hakuna tamko tofauti la mgongano wa maslahi linaloonekana.
Upatikanaji wa data: Katika toleo lililochunguzwa hakuna tamko tofauti la upatikanaji wa data. Momenti za data za kalibrashi zinafuata mbinu ya Erosa na wenzake; zinatumia data za 1986–1995 CPS pamoja na momenti na marekebisho ya maisha yote yanayotegemea PSID.
Michango ya waandishi / CRediT: Katika toleo lililochunguzwa hakuna mgawanyo wa michango wa CRediT.
Kalibrashi kuu: \(\tilde h=2500\) saa kwa mwaka, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); katika utawala wa mwanzo wa kodi ya pamoja \(\psi=1\). Hali mbili za unyeti wa kitabia, \(\eta=3\) na \(\eta=1.5\), zimetumika.
Kikomo kikuu cha kimetodolojia: Matokeo ni hali za kinyume-na-hali-halisi za modeli ya kimuundo. Si makadirio ya moja kwa moja ya athari za kisababishi za mageuzi katika ulimwengu halisi na yanahitaji kuthibitishwa upya kwa data, mfumo wa kodi na hali za soko la ajira kabla ya kuhamishwa kwa kipindi au nchi nyingine.
Uainishaji wa JEL: H24, H31, J22, J24, J16.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *